4 листопада 2026 року Circle оприлюднила фінансові результати за третій квартал, повідомивши про сукупний дохід і дохід від резервів у розмірі $865 млн, що на 17% більше в річному обчисленні, а також про чистий прибуток від безперервної діяльності в розмірі $226 млн, що на 5% більше. Водночас дохід від резервів USDC — основного джерела доходу компанії — знизився приблизно на 8% у річному обчисленні, тоді як близько $182 млн квартального доходу надійшло від попереднього продажу токенів ARC. Водночас обсяг ончейн-транзакцій USDC зріс на 49%, а публічний блокчейн Arc офіційно запустив основну мережу у вересні. Одночасна наявність фінансового зростання, тиску на дохід від резервів і розширення в нові напрями бізнесу зробила модель оцінювання Circle складнішою.
Для інвесторів ключове питання полягає не в тому, чи виграє Circle від зростання індустрії стейблкоїнів, а в тому, яку частину цього зростання компанія зрештою зможе перетворити на сталий прибуток. У цій статті на основі фінансових результатів за третій квартал аналізуються формування доходу від резервів USDC, вплив змін процентних ставок на прибутковість, сталість доходу від токенів ARC, а також те, чи можуть Arc і платіжна мережа створити для Circle нові джерела доходу. Також розглянуто підходи до оцінювання, застосовні до акцій CRCL.
Основні висновки
-
Сукупний дохід і дохід Circle від резервів за третій квартал 2026 року становили $865 млн, що на 17% більше в річному обчисленні, тоді як дохід від резервів USDC знизився приблизно на 8% у річному обчисленні.
-
Попередній продаж токенів ARC забезпечив приблизно $182 млн доходу. Цей показник слід розглядати окремо під час оцінювання сталої прибутковості.
-
Середній обсяг USDC в обігу зріс на 8% у річному обчисленні, але дохідність резервних активів знизилася на 61 базисний пункт, що створило тиск на дохід від резервів.
-
Зростання обсягу ончейн-транзакцій USDC не обов’язково забезпечує пропорційне зростання доходу. Більш прямий вплив на дохід від резервів мають обсяги в обігу та дохідність резервів.
-
Основна мережа Arc вже працює, однак мережева активність, дохід від токенів і сталий операційний прибуток залишаються окремими показниками.
-
Під час оцінювання CRCL потрібно враховувати бізнес доходу від резервів, зростання платіжної інфраструктури, очікування ринку щодо процентних ставок і ризик розмивання акцій.
-
P/E, P/S і сценарний аналіз можуть доповнювати один одного, але одноразовий дохід від токенів не слід безпосередньо використовувати як основу для довгострокового прибутку.
Як Circle показала себе у третьому кварталі 2026 року?
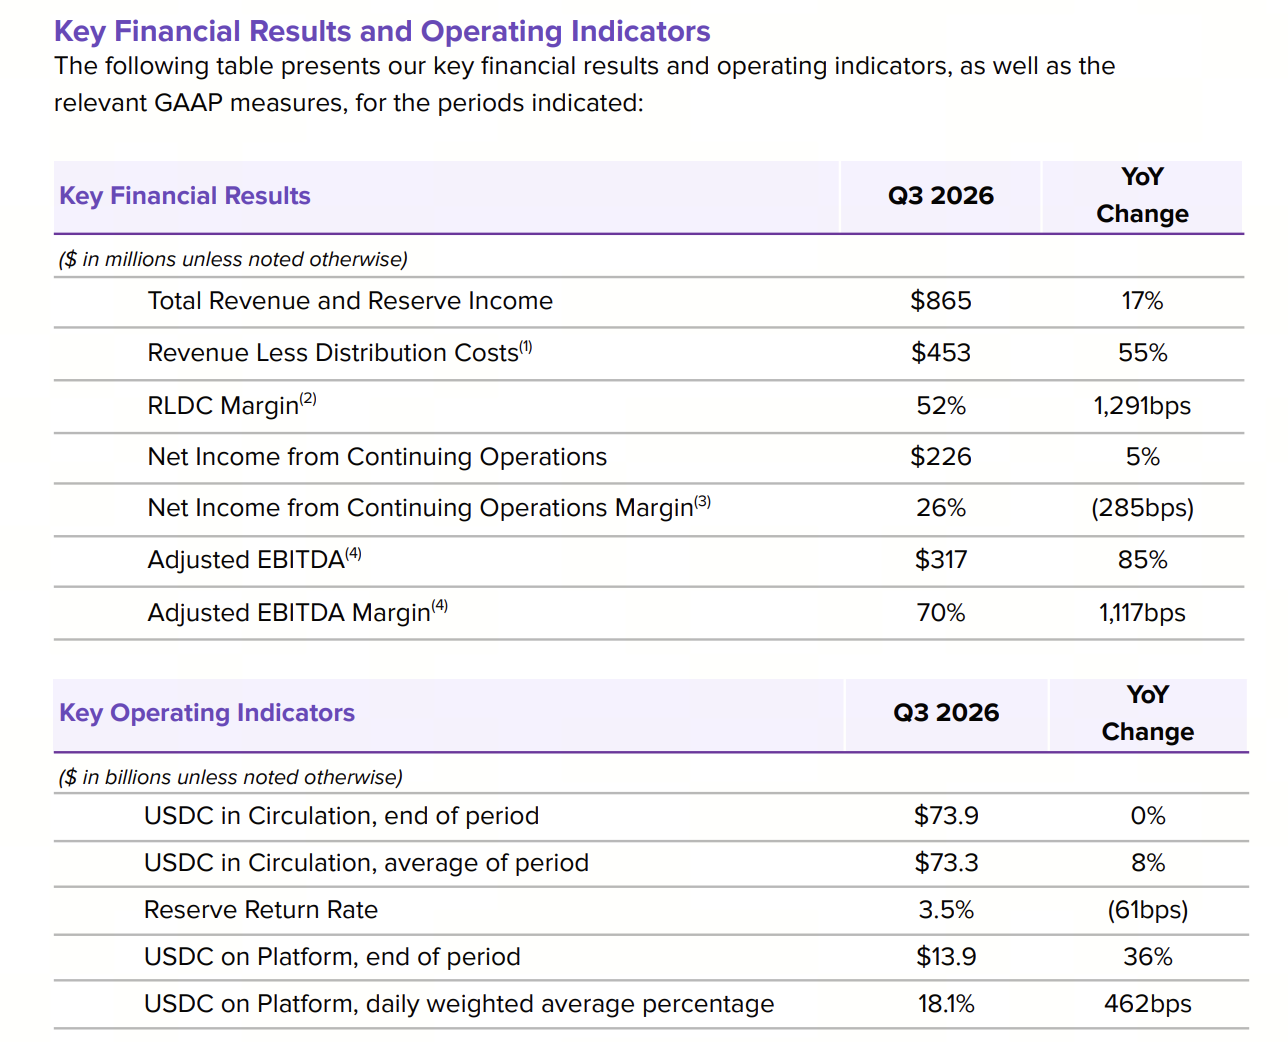
Фінансові результати Circle за третій квартал продемонстрували поєднання зростання доходу та зниження основного доходу від резервів. Сукупний дохід і дохід від резервів сягнули $865 млн, що приблизно на 17% більше в річному обчисленні. Чистий прибуток від безперервної діяльності становив $226 млн, що приблизно на 5% більше в річному обчисленні. Скоригований EBITDA становив $317 млн, що на 85% більше в річному обчисленні.
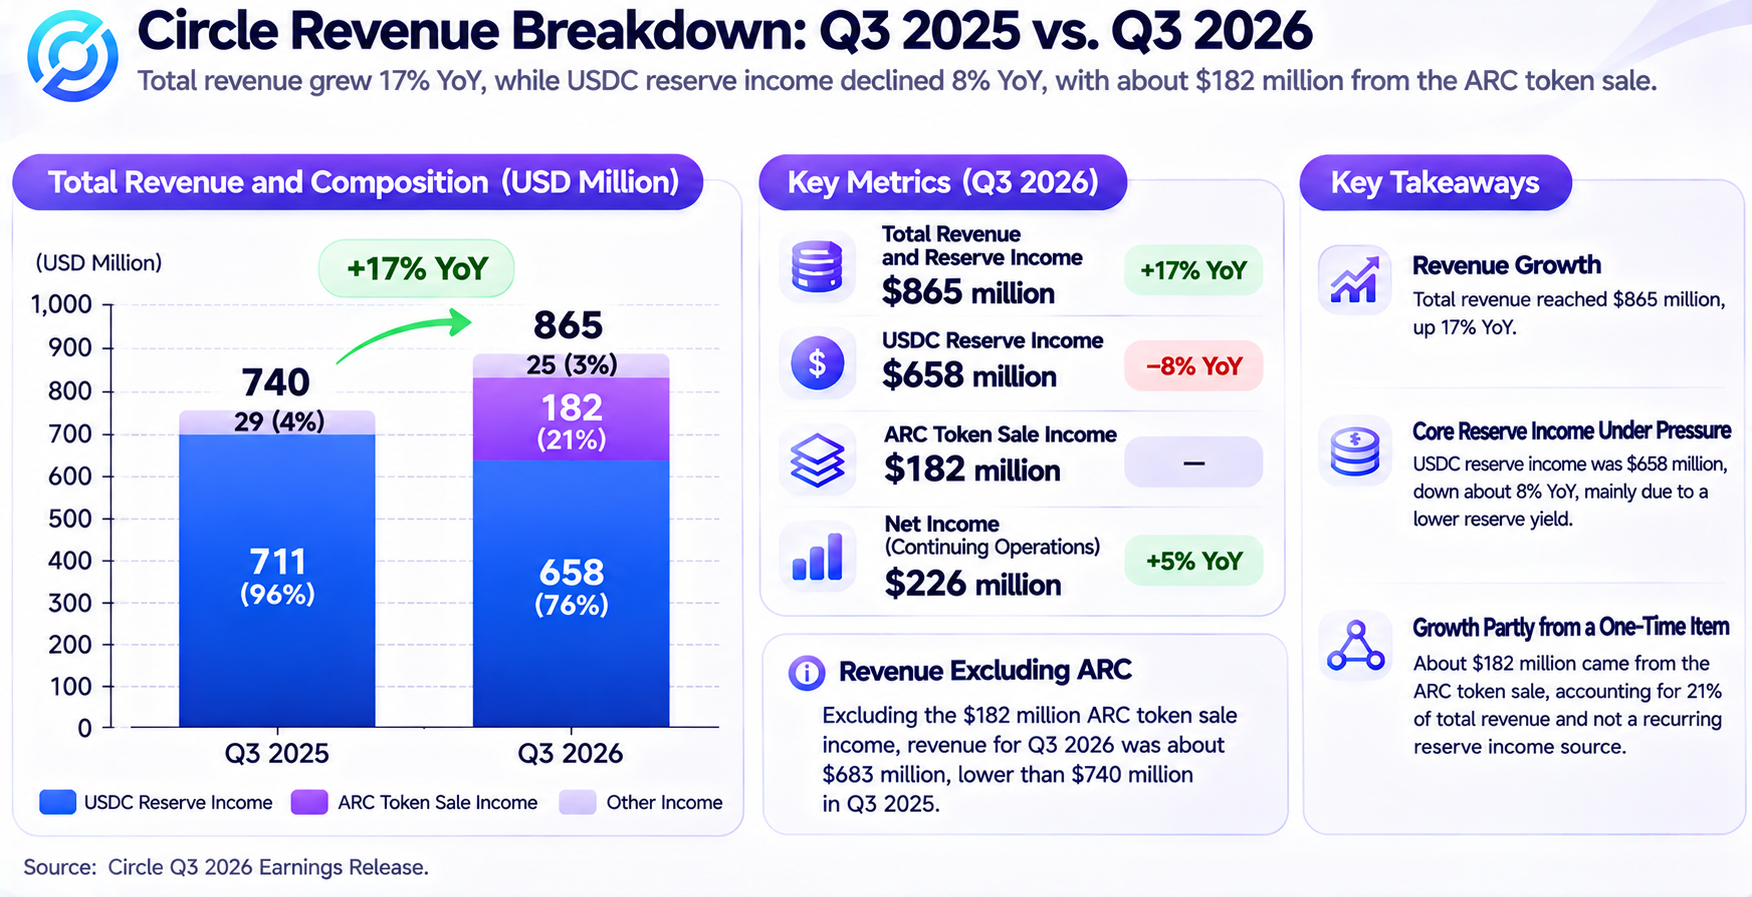
На перший погляд Circle зберегла стійку прибутковість. Однак структура її доходу потребує додаткового аналізу. Інші доходи за квартал становили приблизно $207 млн, з яких близько $182 млн припало на визнаний дохід від попереднього продажу токенів ARC. Без урахування цього показника сукупний дохід і дохід від резервів становили б приблизно $683 млн, що нижче за приблизно $740 млн за аналогічний період минулого року.
Це не означає, що дохід від ARC не має економічної цінності. Радше це свідчить про те, що спосіб його визнання відрізняється від способу визнання регулярного доходу від резервів USDC. Для оцінювання акцій інвесторам потрібно розрізняти регулярний операційний дохід, дохід від окремих проєктів і очікування майбутньої комерціалізації, які ще не реалізовані.
Іншим помітним показником є обсяг ончейн-транзакцій USDC. Обсяг транзакцій у третьому кварталі сягнув $13,9 трлн, що на 49% більше в річному обчисленні, тоді як обсяг USDC в обігу наприкінці періоду становив приблизно $73,9 млрд, майже не змінившись порівняно з аналогічним періодом минулого року. Це означає, що активність використання USDC та обсяги резервів не зростали синхронно.
Така розбіжність показує, що вища частота використання стейблкоїнів не обов’язково безпосередньо збільшує дохід емітента від резервів. Прибутковість Circle усе ще залежить від того, який обсяг USDC залишається в обігу з часом і яку дохідність можуть забезпечити резервні активи.
Чому дохід від резервів USDC є ключовим для оцінювання Circle?
USDC — це стейблкоїн, призначений для підтримання прив’язки до долара США. Користувачі можуть конвертувати долари в USDC через відповідні канали випуску та викупу або викупити USDC за долари. Circle зобов’язана утримувати відповідні резервні активи для USDC, що перебуває в обігу. Ці резерви переважно складаються з готівки та короткострокових високоліквідних активів у доларах США.
Важливим джерелом доходу Circle є процентний та пов’язаний інвестиційний дохід, який генерують її резервні активи. Зі збільшенням обсягу USDC в обігу компанія загалом може управляти більшим пулом резервних активів. Коли короткострокові процентні ставки високі, резерви однакового розміру можуть генерувати більше доходу.
Отже, на дохід Circle від резервів переважно впливають два чинники: середній обсяг USDC в обігу та дохідність резервних активів. Порівняно зі щоденним обсягом транзакцій ці дві змінні мають пряміший зв’язок із доходом від резервів.
У третьому кварталі 2026 року середній обсяг USDC в обігу сягнув приблизно $73,3 млрд, що на 8% більше в річному обчисленні. Проте дохідність резервів знизилася приблизно до 3,54%, тобто на 61 базисний пункт у річному обчисленні. У результаті квартальний дохід від резервів зменшився приблизно з $711 млн за аналогічний період минулого року до $658 млн.
Ці показники розкривають важливу особливість бізнес-моделі Circle: навіть якщо середній обсяг USDC в обігу продовжує зростати, основний дохід може знижуватися, якщо дохідність резервів падає швидше.
Водночас дохід від резервів не повністю дорівнює прибутку, який зрештою залишається Circle. Компанія має сплачувати комісії певним партнерам із дистрибуції та покривати витрати на транзакції, технології, комплаєнс і операційну діяльність. Тому аналіз прибутковості CRCL також потребує оцінювання того, який дохід залишається після вирахування з доходу від резервів витрат на дистрибуцію.
Це означає, що Circle не можна оцінювати лише на основі темпів зростання ринкової капіталізації стейблкоїнів в обігу. Розширення бази USDC є важливим, але витрати на дистрибуцію, зміни дохідності та операційні витрати також впливають на економічну вигоду, доступну акціонерам.
Як зміни ставок Федеральної резервної системи вплинуть на прибутковість CRCL?
Процентні ставки є важливою макроекономічною змінною, що впливає на прибутковість Circle. Оскільки резерви USDC переважно інвестовано в готівку та короткострокові активи в доларах США, зміни короткострокових процентних ставок поступово відображаються в доході від резервів.
Коли процентні ставки зростають, Circle може отримувати більше доходу від резервних активів. Коли ставки знижуються, нові розміщення або реінвестовані резервні активи зазвичай мають нижчу дохідність. Навіть якщо обсяг USDC в обігу залишається відносно незмінним, дохід від резервів може суттєво коливатися.
Якщо використати середній обсяг USDC в обігу в третьому кварталі на рівні приблизно $73,3 млрд для простого аналізу чутливості, то зниження середньої дохідності резервів на 100 базисних пунктів за незмінності всіх інших умов теоретично скоротило б річний дохід від резервів приблизно на $733 млн. Це лише статична оцінка, заснована на середньому залишку. Вона не є прогнозом прибутку компанії та не враховує розподіл активів, затримку передавання змін дохідності чи зміни витрат на дистрибуцію.
Інвесторам також слід враховувати зв’язок між процентними ставками та попитом на стейблкоїни. Нижчі ставки можуть зменшити дохід, який генерує кожна одиниця USDC, але також можуть поліпшити ліквідність фінансових ринків і стимулювати зростання платежів у стейблкоїнах, торгівлі та транскордонних розрахунків. Обидва ефекти можуть виникати одночасно. Кінцевий результат залежить від того, чи зможе зростання обсягів USDC компенсувати зниження дохідності.
Зміни процентних ставок також можуть впливати на оцінку самих акцій CRCL. Коли ринкові процентні ставки знижуються, тиск дисконтування на майбутні грошові потоки деяких компаній зростання може послабитися. Однак якщо фактичний прибуток Circle одночасно знижується, поліпшення оцінки може не компенсувати скорочення прибутку.
Тому недоречно вважати, що зниження ставок за своєю суттю є негативним або позитивним чинником для CRCL. Раціональніший підхід полягає в спільному оцінюванні політики Федеральної резервної системи, дохідності короткострокових казначейських облігацій США, середнього обсягу USDC в обігу та чистої дохідності резервів Circle, щоб визначити сукупний вплив змін процентних ставок на дохід і оцінку.
Чому зростання обсягу транзакцій USDC не обов’язково забезпечує вищий дохід?
Обсяг стейблкоїнів в обігу та обсяг транзакцій — це два різні поняття. Обсяг в обігу вимірює, скільки USDC існує на ринку в певний момент часу. Обсяг транзакцій відображає кількість переказів протягом певного періоду та їхню сукупну вартість.
Наприклад, якщо USDC на суму $100 десять разів поспіль переказують між різними гаманцями, сукупний обсяг ончейн-переказів може становити $1 000. Однак це не створить додаткових резервних активів USDC на суму $1 000 на ринку.
Отже, зростання обсягу ончейн-транзакцій не означає, що Circle може стягувати комісії пропорційно до вартості транзакцій. Перекази USDC у блокчейнах зазвичай обробляються відповідними мережами та застосунками, а емітент може не отримувати дохід безпосередньо від кожного переказу.
У третьому кварталі обсяг ончейн-транзакцій USDC сягнув $13,9 трлн, що на 49% більше в річному обчисленні, тоді як обсяг USDC в обігу наприкінці періоду становив приблизно $73,9 млрд і майже не змінився порівняно з аналогічним періодом минулого року. Це свідчить про значне зростання ончейн-активності USDC, яке не перетворилося на більший кінцевий обсяг резервів.
Водночас частка USDC на ринку знизилася приблизно до 27%, тобто на 183 базисні пункти в річному обчисленні. Зниження ринкової частки не обов’язково означає зменшення корисності USDC, але вказує на те, що Circle і надалі стикається з конкуренцією з боку інших стейблкоїнів у доларах США та платіжних рішень.
Для аналізу оцінки обсяг транзакцій можна використовувати для вимірювання активності екосистеми, попиту користувачів і потенціалу платіжної мережі, але він не може безпосередньо замінити показники доходу. Інвесторам потрібно додатково оцінювати, чи здатна транзакційна активність стимулювати користувачів довгостроково утримувати USDC, збільшувати баланси на платформах або генерувати платіжні послуги, за які можна стабільно стягувати комісії.
Якщо обсяг транзакцій продовжить зростати без збільшення резервних балансів або формування нового доходу від послуг, його прямий внесок у прибутковість Circle може бути обмеженим. І навпаки, якщо транзакційна активність стимулює більше компаній використовувати USDC для розрахунків і довгостроково підтримувати певні баланси, це може створити стабільнішу дохідну базу.
Чому дохід від попереднього продажу токенів ARC впливає на якість прибутку Circle?
Одним із показників у фінансових результатах Circle за третій квартал, який потребує окремого аналізу, є дохід від попереднього продажу токенів ARC. Компанія визнала приблизно $182 млн пов’язаного доходу протягом кварталу, тоді як сукупний дохід і дохід від резервів становили приблизно $865 млн.
Circle завершила запуск основної мережі публічного блокчейну Arc у третьому кварталі та випустила початкову загальну пропозицію в обсязі 10 млрд токенів ARC. ARC був розроблений як нативний механізм координації для безпеки, корисності та управління мережею й пов’язаний із планом майбутнього переходу мережі на механізм підтвердження частки володіння.
Загальна сума попереднього продажу токенів ARC, розкрита компанією, становила приблизно $242 млн, з яких близько $182 млн було визнано в третьому кварталі. Визнання доходу було пов’язане з переданням токенів, запуском основної мережі та відповідними умовами виконання. Це не означає, що дохід від попереднього продажу аналогічного масштабу повторюватиметься в кожному майбутньому кварталі.
З фінансового погляду цей тип доходу може збільшувати операційний прибуток поточного періоду та скоригований EBITDA, однак його сталість істотно відрізняється від сталості доходу від резервів стейблкоїнів. Дохід від резервів залежить від обсягу USDC, що залишається в обігу, та дохідності активів, тоді як дохід від попереднього продажу токенів залежить від конкретних умов проєкту й пов’язаних умов бухгалтерського визнання.
Тому інвесторам не слід просто множити прибуток третього кварталу на чотири та робити висновок, що компанія сформувала відповідний рівень сталого річного прибутку. Раціональніший підхід полягає в окремому аналізі звітного прибутку з урахуванням доходу від попереднього продажу ARC та операційних результатів без цього показника.
Важливо зазначити, що виключення доходу від ARC призначене для аналізу структури доходу. Це не означає, що $182 млн можна безпосередньо вирахувати з чистого прибутку. Податки, пов’язані витрати та бухгалтерський облік впливають на остаточний прибуток, тому для точного розрахунку скоригованого чистого прибутку необхідно проаналізувати повну фінансову звітність.
З погляду оцінювання дохід від попереднього продажу токенів ARC має реальне фінансове значення. Однак визнання доходу протягом одного кварталу саме по собі не доводить, що Arc сформувала зрілу та сталу бізнес-модель. Оцінювання довгострокової вартості Arc також потребує аналізу фактичного попиту на мережу, активності розробників і майбутнього операційного доходу.
Чи може публічний блокчейн Arc стати для Circle другою кривою зростання?
Arc — це блокчейн-мережа рівня 1, запущена Circle, яка зосереджується на платежах у стейблкоїнах, розрахунках із цифровими активами та програмованих фінансових застосунках. Порівняно з випуском USDC та управлінням резервами Arc ближча до базової фінансової інфраструктури. Її потенційна цінність походить від подальшого розвитку використання мережі, екосистеми розробників і фінансових застосунків.
16 вересня 2026 року Arc офіційно запустила свою публічну основну мережу. Circle повідомила, що на момент запуску основної мережі в ньому брали участь понад 100 установ та учасників екосистеми, а спільнота розробників також досягла певного масштабу. Токен ARC було включено до майбутньої моделі безпеки, корисності та управління мережею.
Цей розвиток означає, що Arc перейшла від раннього етапу технологічної розробки до фактичної роботи мережі. Однак запуск основної мережі та формування зрілої бізнес-моделі залишаються окремими етапами. Для інвесторів в акції ключове питання полягає в тому, чи зможе Arc створити сталий дохід, незалежний від процентного доходу від резервів USDC.
Потенційну комерційну цінність Arc можна розглядати в трьох аспектах:
-
Платежі у стейблкоїнах і активність розрахунків з активами можуть стимулювати зростання використання мережі.
-
Застосунки, розроблені установами та розробниками, можуть підвищувати попит на USDC у відповідній екосистемі.
-
Якщо Circle зможе надавати пов’язані з мережею послуги з чіткими механізмами стягнення комісій, це може створити нові джерела доходу.
Однак обсяг транзакцій у мережі, вартість токена ARC і прибуток Circle як публічної компанії не можна вважати рівнозначними показниками. Навіть якщо активність Arc зростає, інвесторам усе одно потрібно аналізувати, хто отримує комісії за транзакції, хто несе витрати на роботу мережі та яка частина отриманої економічної вигоди зрештою належить акціонерам Circle.
Arc також стикається з викликами, пов’язаними з прийняттям серед розробників, кросчейн-сумісністю, безпекою, управлінням валідаторами та конкуренцією в екосистемі. Здатність мережі залучати довгострокові застосунки залежить не лише від технічних характеристик, а й від того, чи готові компанії вести в ній реальну діяльність упродовж тривалого часу.
Тому під час оцінювання CRCL Arc можна розглядати як новий бізнес із потенційною цінністю зростання. Однак за відсутності стабільних операційних даних до неї не слід застосовувати такі самі припущення щодо прибутковості, як до зрілої платіжної мережі.
Чи може Circle Payments Network зменшити залежність від доходу від резервів?
Circle Payments Network (CPN) — це інфраструктурна мережа, яку Circle розвиває для інституційних платежів і транскордонного руху коштів. Її мета — об’єднати фінансові установи, постачальників платіжних послуг та інших учасників бізнесу для підтримки переказу й розрахунків коштів із використанням стейблкоїнів.
На відміну від моделі випуску USDC, яка переважно спирається на процентний дохід від резервних активів, платіжна інфраструктура може генерувати дохід через транзакційні послуги, доступ до мережі та інші комерційні домовленості. Однак фактичний дохід залежить від моделі ціноутворення, обсягу транзакцій і вартості послуг, тому його не можна визначати лише на основі платіжного обсягу.
У третьому кварталі річний загальний обсяг платежів CPN сягнув приблизно $41,3 млрд. Circle також повідомила про укладення остаточної угоди щодо придбання Tazapay — сінгапурської B2B-платформи транскордонних платежів — з метою подальшого розширення охоплення своєї мережі транскордонних платежів. Очікується, що угоду буде завершено у 2027 році за умови виконання певних умов, зокрема отримання регуляторного схвалення.
Для Circle потенційна цінність платіжної мережі полягає не лише в обробці більшої кількості транзакцій, а й у залученні USDC до управління корпоративною ліквідністю, транскордонних розрахунків і комерційних платіжних сценаріїв. Якщо компанії продовжать використовувати USDC як розрахунковий актив, це може збільшити попит на стейблкоїн і додатково підтримати резервний бізнес.
Однак платіжний обсяг CPN не можна безпосередньо прирівнювати до доходу Circle. Різні платіжні послуги можуть використовувати різні бізнес-моделі, а рух коштів у мережі може здійснюватися партнерами. Інвесторам потрібно й надалі стежити за фактично визнаним доходом платіжного бізнесу, його валовою маржею та утриманням клієнтів.
З погляду довгострокового оцінювання, якщо Circle зможе створити платіжну інфраструктуру зі стабільною здатністю генерувати комісійний дохід, структура її доходу може поступово диверсифікуватися. Однак доки внесок нових напрямів бізнесу не стане суттєвішим, дохід від резервів залишатиметься ключовим для розуміння фінансових результатів компанії.
Які методи оцінювання підходять для акцій Circle (CRCL)?
Circle поєднує характеристики емітента стейблкоїнів, бізнесу з доходу від резервів і постачальника інфраструктури фінансових технологій. Унаслідок цього жоден окремий показник оцінювання не може повністю відобразити її операційну модель.
Коефіцієнт ціна/прибуток (P/E) вимірює ціну, яку інвестори сплачують за прибуток компанії, але передбачає певний рівень сталості прибутку. Для Circle такі проєкти, як попередній продаж токенів ARC, можуть істотно вплинути на прибуток у конкретному кварталі. Тому інвесторам потрібно аналізувати як звітний чистий прибуток, так і нормалізований потенціал прибутку.
Коефіцієнт ціна/продажі (P/S) можна використовувати для оцінювання того, як ринок оцінює масштаб доходу компанії. Однак структура доходу Circle включає значний дохід від резервів і витрати на дистрибуцію. Маржа прибутку може суттєво відрізнятися між джерелами доходу, тому коефіцієнт P/S Circle не слід безпосередньо порівнювати з показником компанії, що працює за моделлю підписки на програмне забезпечення.
Коефіцієнт вартості підприємства до EBITDA (EV/EBITDA) надає інший погляд, але інвесторам все одно потрібно визначити, чи включає скоригований EBITDA несталий дохід, а також оцінити особливості грошових коштів, зобов’язань та інших статей балансу компанії.
Також можна застосовувати сегментний підхід до оцінювання, розділяючи бізнес Circle на зрілий бізнес доходу від резервів, платіжну інфраструктуру та нові напрями, такі як Arc. Перший слід оцінювати переважно на основі обсягу USDC в обігу, дохідності резервів і витрат на дистрибуцію. Для двох інших потрібне оцінювання на основі фактичного доходу, прогресу комерціалізації та майбутніх інвестиційних потреб.
| Метод оцінювання |
Ключові показники |
Моменти для врахування |
| P/E |
Чистий прибуток, EPS |
Одноразовий дохід може впливати на прибуток |
| P/S |
Сукупний дохід, зростання доходу |
Маржа прибутку відрізняється між джерелами доходу |
| EV/EBITDA |
Операційна прибутковість |
Коригування та структура капіталу |
| Сегментна оцінка |
Дохід від резервів, CPN, Arc |
Оцінки нових напрямів бізнесу є невизначеними |
| Сценарний аналіз |
Масштаб USDC, процентні ставки, маржа прибутку |
Зміни припущень можуть істотно впливати на результати |
Для CRCL раціональнішим підходом є використання нормалізованого потенціалу прибутку як основи оцінювання з подальшим оцінюванням потенціалу зростання на основі фактичного прогресу комерціалізації нових напрямів бізнесу, а не використання фінансових показників одного кварталу для визначення остаточної справедливої ціни акцій.
Які операційні показники інвесторам слід і надалі відстежувати для Circle?
Оцінка акцій Circle залежить не лише від оприлюднених фінансових результатів, а й від ринкових очікувань щодо майбутнього зростання стейблкоїнів, процентних ставок і розвитку нових напрямів бізнесу. Тому створення системи постійного моніторингу є змістовнішим, ніж ізольований аналіз прибутку одного кварталу.
-
Інвесторам слід відстежувати середній обсяг USDC в обігу та обсяг USDC в обігу наприкінці періоду. Середній обсяг в обігу має пряміший зв’язок із доходом від резервів, тоді як кінцевий показник допомагає оцінити базу активів наприкінці кварталу. Одночасне врахування обох показників допомагає уникнути оцінювання операційних тенденцій лише на основі пропозиції USDC в один конкретний день.
-
Інвесторам слід відстежувати дохідність резервів і чисту дохідність резервів. Перший показник відображає здатність резервних активів генерувати дохід. Другий також враховує такі чинники, як витрати на дистрибуцію, і більше наближений до економічної вигоди, яку компанія може зберегти від резервного бізнесу.
-
Інвесторам слід відстежувати зміни в структурі доходу. Такі показники, як дохід від попереднього продажу токенів ARC, можуть впливати на фінансові результати певного кварталу. Те, чи зможуть CPN, Arc та інші сервісні напрями генерувати регулярний дохід, визначатиме, чи зможе Circle поступово зменшити залежність від процентного доходу від резервів.
-
Інвесторам слід відстежувати витрати та зміни в акціонерному капіталі. Технологічна інфраструктура, інвестиції в комплаєнс, винагороди працівникам і винагороди на основі акцій впливають на прибуток та EPS. Навіть якщо загальний прибуток компанії зростає, швидке збільшення кількості акцій в обігу може обмежувати зростання прибутку, доступного кожному акціонеру.
Насамкінець, до аналізу слід включати макроекономічні процентні ставки та конкуренцію в галузі. Зростання ринку стейблкоїнів не обов’язково означає, що ринкова частка Circle збільшиться. Нові емітенти стейблкоїнів, банківські платіжні мережі та інша цифрова фінансова інфраструктура можуть змінити конкурентну структуру галузі.
Відстежуючи одночасно обсяг USDC в обігу, дохідність резервів, витрати на дистрибуцію, дохід від нових напрямів бізнесу та EPS, інвестори можуть сформувати повнішу модель оцінювання CRCL, а не оцінювати вартість акцій лише на основі наративу зростання навколо індустрії стейблкоїнів.
Як торгувати акціями Circle (CRCL) на Gate
Після аналізу фінансових результатів і оцінки Circle інвестори також можуть використовувати доступні торгові продукти, щоб спостерігати, як ціна акцій CRCL відображає обсяг USDC в обігу, очікування щодо процентних ставок і прогрес у розвитку бізнесу Arc. Розділи акцій і TradFi на Gate надають доступ до торгових продуктів, пов’язаних із CRCL. Користувачі, які відповідають вимогам, можуть вибрати відповідний спосіб торгівлі залежно від свого регіону, дозволів акаунта та доступності продуктів.
Користувачі можуть увійти до Gate, пройти необхідну перевірку особи та активувати дозволи на торгівлю, а потім знайти CRCL на сторінці торгівлі акціями або TradFi, щоб переглянути доступні продукти, ринкові дані та правила торгівлі. Gate підтримує використання USDT для участі в торгівлі відповідними акціями. Конкретні способи розміщення ордерів, години торгівлі та комісії визначаються інформацією, що відображається на фактичній сторінці.
Зверніть увагу, що акції CRCL, контракти на різницю цін (CFD) на акції CRCL, безстрокові контракти на акції та токенізовані акції CRCLX є різними продуктами. Пряма торгівля акціями та торгівля деривативами відрізняються за правами власності, маржею, кредитним плечем і рівнем ризику. Зокрема, CFD та безстрокові контракти зазвичай не надають прямого права власності на акції Circle, а кредитне плече може збільшувати збитки, спричинені коливаннями цін.
Під час фактичної торгівлі інвестори можуть зосередитися на квартальних фінансових результатах Circle, обсягу USDC в обігу, короткострокових процентних ставках у доларах США, розвитку екосистеми Arc і змінах у регулюванні стейблкоїнів. Ці чинники слід розглядати разом із ціновим трендом CRCL, обсягом торгівлі та оцінкою. Поліпшення фундаментальних показників не обов’язково спричиняє негайне зростання ціни акцій, а короткострокове зростання ціни акцій не означає, що довгострокова прибутковість компанії змінилася відповідним чином.
Незалежно від вибраного способу торгівлі, перед розміщенням ордера інвесторам слід підтвердити тип продукту, торгові витрати, вимоги до фінансування та правила управління ризиками. Не слід безпосередньо прирівнювати погляд на довгострокове зростання бізнесу Circle до короткострокових рухів ціни акцій.
Висновок
Фінансові результати Circle за третій квартал 2026 року демонструють складний взаємозв’язок між зростанням і прибутковістю, з яким стикаються емітенти стейблкоїнів. Сукупний дохід компанії та дохід від резервів зріс на 17% у річному обчисленні, але дохід від резервів USDC знизився приблизно на 8%, тоді як дохід від попереднього продажу токенів ARC суттєво вплинув на фінансові результати поточного періоду. Це означає, що інвесторам потрібно розрізняти сталий операційний дохід і дохід від окремих проєктів, щоб точніше оцінювати базу прибутку компанії.
Обсяг USDC в обігу та дохідність резервів залишаються важливими змінними для основного бізнесу Circle. Водночас запуск основної мережі Arc, розширення CPN і розвиток інфраструктури транскордонних платежів надають компанії нові можливості для комерціалізації. Однак те, чи можуть використання мережі та платіжний обсяг перетворюватися на сталий прибуток, ще потребує підтвердження наступними фінансовими результатами.
Тому оцінка акцій CRCL не повинна спиратися лише на традиційні показники P/E або цілком базуватися на очікуваннях довгострокового зростання індустрії стейблкоїнів. Поєднання нормалізованого доходу від резервів, чутливості до процентних ставок, витрат на дистрибуцію та прогресу комерціалізації нових напрямів бізнесу може допомогти інвесторам сформувати повніше розуміння операційної вартості Circle та невизначеностей, з якими вона стикається.
Поширені запитання
Що таке акції Circle (CRCL)?
Circle Internet Group — це компанія цифрової фінансової інфраструктури, акції якої котируються на Нью-Йоркській фондовій біржі під тикером CRCL. Її основні напрями бізнесу включають стейблкоїн USDC і пов’язану платіжну інфраструктуру.
Звідки надходить більша частина доходу Circle?
Важливим джерелом доходу Circle є дохід, який генерують резервні активи, що забезпечують USDC в обігу. Компанія також отримує дохід через інші послуги та напрями діяльності.
Чому дохід Circle від резервів може знижуватися, навіть коли обсяг USDC в обігу зростає?
На дохід від резервів впливають як середній обсяг USDC в обігу, так і дохідність резервних активів. Якщо зниження дохідності перевищує внесок від зростання обсягу в обігу, дохід від резервів усе одно може скоротитися.
Чи є дохід від попереднього продажу токенів ARC регулярним доходом?
Дохід від попереднього продажу токенів ARC пов’язаний із конкретним проєктом та умовами виконання. Його не слід безпосередньо розглядати як регулярний дохід, який може повторюватися щокварталу.
Чи означає запуск основної мережі Arc, що прибуток Circle продовжить зростати?
Не обов’язково. Запуск Arc означає прогрес в інфраструктурі, але те, чи зможе мережева активність генерувати сталий дохід і прибуток, усе ще залежить від фактичних результатів її комерціалізації.
Чи слід інвесторам використовувати P/E або P/S для оцінювання акцій Circle?
Обидва показники можуть бути корисними, але їх слід розглядати разом із якістю прибутку, дохідністю резервів, витратами на дистрибуцію та структурою доходу нових напрямів бізнесу. Висновок щодо оцінки не слід робити лише на основі одного показника.