ETF на біткоїн із захистом від зниження — це біржовий фонд, який використовує фінансові деривативи, як-от опціони, для коригування співвідношення ризику та прибутковості інвестицій у біткоїн. На відміну від спотових ETF, які безпосередньо відстежують ціну біткоїна, ці продукти прагнуть забезпечити інвесторам певний рівень захисту від зниження протягом визначеного інвестиційного періоду, покриваючи вартість такого захисту шляхом обмеження потенційного зростання прибутку або за допомогою інших механізмів.
У міру розширення асортименту ETF на біткоїн потреби інвесторів вийшли за межі простого отримання доступу до ціни біткоїна. Тепер вони також охоплюють управління волатильністю, підвищення доходу та контроль ризиків. Наприклад, ETF на біткоїн зі структурованим захистом від Calamos поєднують доступ до активів, пов’язаних із біткоїном, зі стратегіями на основі опціонів, даючи інвесторам змогу прагнути до певного співвідношення ризику та прибутковості протягом заздалегідь визначеного періоду результату.
Однак захист від зниження не означає, що ціна фонду не може знижуватися, і не означає, що інвестори збережуть свій основний капітал незалежно від часу купівлі. Для розуміння цих продуктів потрібно додатково проаналізувати принцип роботи опціонної стратегії, спосіб визначення діапазону захисту, причини обмеження прибутковості та вплив різних дат купівлі на кінцевий результат інвестування.
Основні висновки
-
ETF на біткоїн із захистом від зниження відрізняються від звичайних спотових ETF. Звичайні спотові ETF на біткоїн насамперед забезпечують доступ до ціни біткоїна, тоді як буферні або захисні продукти використовують опціонні стратегії для зміни співвідношення ризику та прибутковості, яке бере на себе інвестор.
-
Захист від зниження зазвичай має свою вартість. Фонд може відмовлятися від частини потенціалу зростання в обмін на буферизацію або захист від зниження протягом визначеного періоду.
-
Буфер і 100% захист — не одне й те саме. Буфер зазвичай покриває лише заздалегідь визначену частину зниження, тоді як 100% захист за певних умов може повністю захищати від збитків наприкінці періоду результату.
-
Ліміт прибутковості є важливим показником для розуміння цих продуктів. У разі значного зростання ціни біткоїна дохідність фонду може бути обмежена опціонною структурою.
-
Ефективність захисту залежить від строку утримання. Рання купівля, ранній продаж або інвестування в середині періоду результату можуть призвести до фактичної прибутковості, що відрізняється від заявленого фондом цільового результату.
Що таке ETF на біткоїн із захистом від зниження?
ETF на біткоїн із захистом від зниження — це біржовий фонд, що використовує структуровану інвестиційну стратегію для отримання доступу до руху цін активів, пов’язаних із біткоїном, одночасно намагаючись контролювати ризик зниження в межах визначеного діапазону.
Звичайні спотові ETF на біткоїн зазвичай володіють біткоїном, щоб забезпечити інвесторам дохідність, пов’язану з ринковою ціною біткоїна. Після врахування комісій та інших чинників відстеження фонд зазвичай зростає зі зростанням ціни біткоїна та зазнає відповідних збитків у разі її зниження.
Продукти із захистом від зниження мають іншу інвестиційну мету. Фонд може не володіти біткоїном безпосередньо. Натомість він може використовувати опціони на ETF на біткоїн, індексні опціони або інші фінансові інструменти для формування портфеля з визначеним діапазоном можливих результатів.
Наприклад, фонд може бути розроблений для забезпечення 10% буфера від зниження протягом наступного року за одночасного обмеження потенційного зростання прибутку до заздалегідь визначеного рівня. Інший фонд може прагнути забезпечити повний захист від збитків наприкінці періоду результату, водночас дозволяючи інвесторам брати участь лише в частині зростання біткоїна.
Отже, ці продукти не просто додають страхування до звичайного ETF на біткоїн. Натомість вони змінюють спосіб розподілу прибутковості між інвесторами за різних ринкових сценаріїв.
Основну логіку можна підсумувати так: інвестори відмовляються від частини потенційного зростання в обмін на зниження ризику за певних умов.
Як ETF на біткоїн забезпечує захист від зниження за допомогою опціонної стратегії?
Опціон — це фінансовий контракт, що надає його власнику право купити або продати актив за визначених умов. Поєднуючи опціони з різними цінами виконання та строками дії, фонд може створити інвестиційну структуру з визначеним діапазоном захисту й лімітом прибутковості.
Стратегії структурованого захисту зазвичай складаються з трьох компонентів.
-
Фонд формує доступ до зростання біткоїна. Це може досягатися через володіння пов’язаними активами, купівлю опціонів колл або використання інших фінансових інструментів, що беруть участь у зростанні ціни.
-
Фонд розподіляє кошти на опціони, які можуть забезпечити компенсацію в разі зниження цін. Одним із поширених інструментів є опціони пут. Коли ціна базового активу падає нижче визначеного рівня, вартість опціону пут може зростати, компенсуючи частину збитку, спричиненого падінням ціни активу.
-
Фонд може продавати опціони колл із вищими цінами виконання, щоб отримувати премії та компенсувати частину вартості захисту. Натомість зростання прибутковості фонду обмежується, коли ціна біткоїна перевищує погоджений рівень.
Розгляньмо спрощену стратегію «комір». Фонд може одночасно володіти базовим активом, купувати опціони пут і продавати опціони колл. Опціони пут забезпечують захист від зниження, а премії, отримані від продажу опціонів колл, допомагають оплатити цей захист.
Однак не всі ETF на біткоїн із захистом від зниження використовують однакову структуру. Деякі продукти застосовують спреди, що складаються з кількох опціонів, і можуть не володіти базовим активом безпосередньо. Їхній захисний ефект потрібно оцінювати на основі конкретних опціонних позицій і документів фонду.
Це означає, що інвестори не можуть припускати використання фондом однакового механізму контролю ризиків лише тому, що в його назві є такі терміни, як Protection, Buffer або Shield.
У чому різниця між буфером, підлогою та 100% захистом?
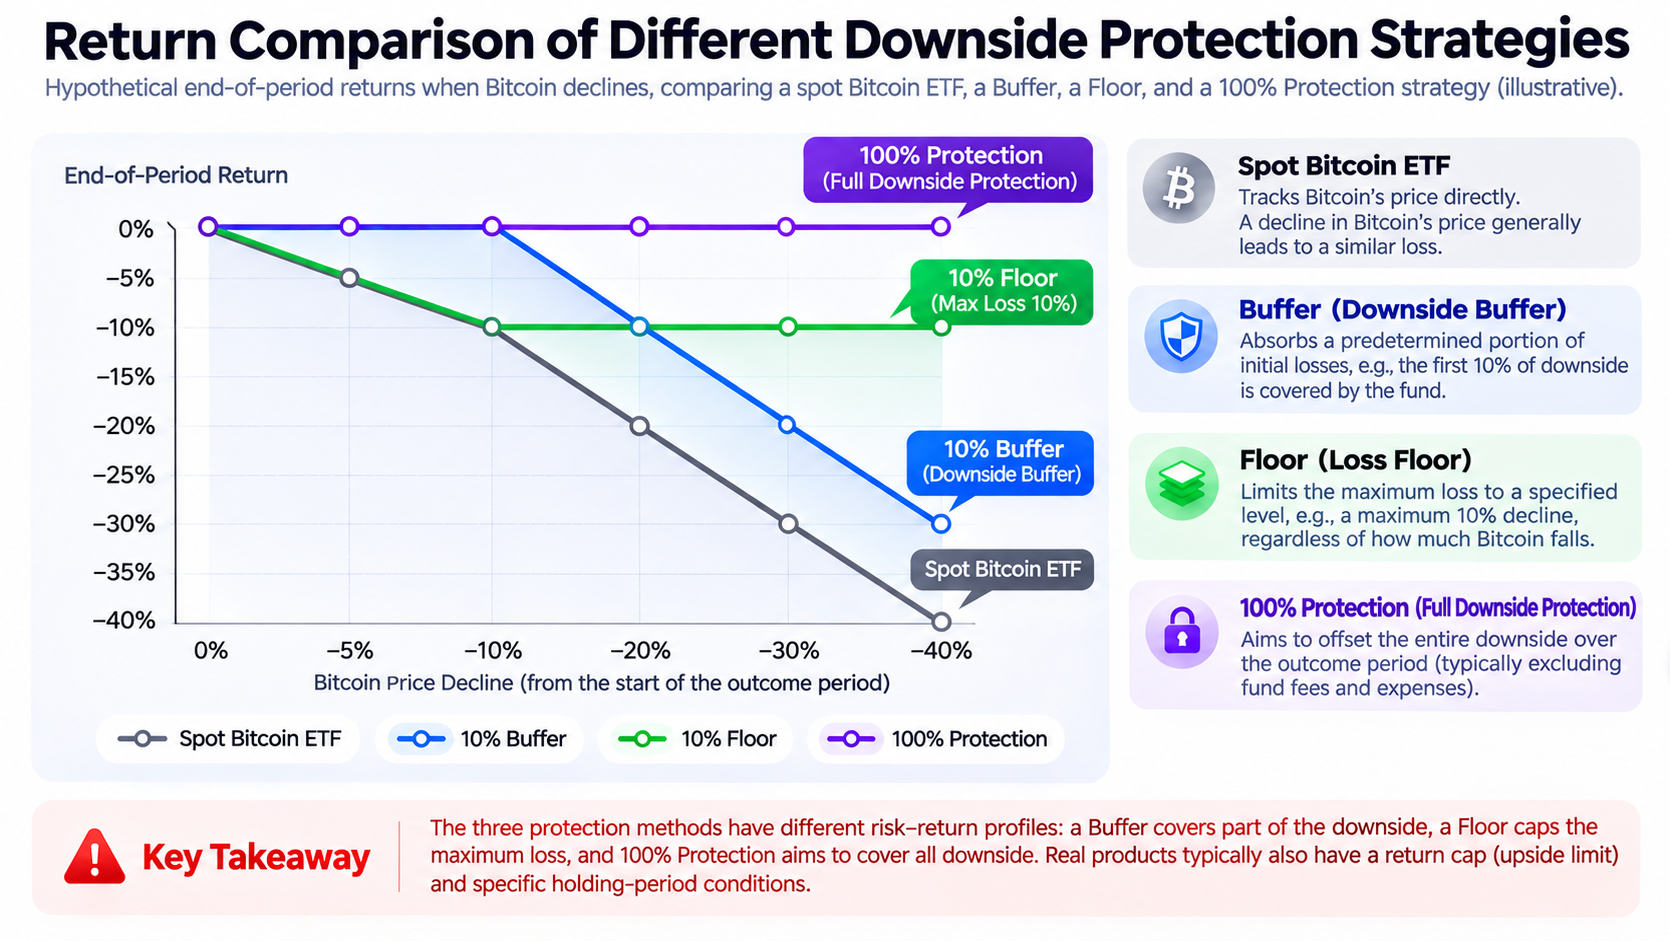
Одним із найпоширеніших непорозумінь щодо ETF із захистом від зниження є те, що різні продукти по-різному визначають поняття «захист». Буфер, підлога та 100% захист є поширеними на ринку термінами, які відображають різні способи розподілу ризику.
Буфер зазвичай означає, що фонд прагне поглинути початкову частину зниження протягом визначеного періоду результату. Наприклад, продукт із 10% буфером призначений для компенсації перших 10% зниження базового активу за визначених умов. Зазвичай інвестори несуть відповідальність за збитки, що перевищують цей діапазон.
Підлога зосереджена на обмеженні максимального збитку до заздалегідь визначеного рівня за конкретних умов. Наприклад, структура з лімітом збитку 10% прагне обмежити максимальний збиток наприкінці періоду результату приблизно 10%, а не просто поглинути перші 10% зниження.
100% захист зазвичай означає, що фонд прагне компенсувати всю від’ємну прибутковість еталонного активу наприкінці всього періоду результату. Однак ця мета зазвичай передбачає, що інвестори купують на початку періоду результату й утримують інвестицію до його завершення. Вона також зазвичай не враховує комісії фонду, транзакційні витрати та податки й не є безумовною гарантією основного капіталу.
Ці три структури можна порівняти за допомогою спрощеного прикладу. Припустімо, що інвестор вкладає $10,000 на початку періоду результату без урахування комісій чи інших відмінностей у відстеженні.
| Динаміка біткоїна наприкінці періоду |
Звичайний спотовий ETF |
Стратегія з 10% буфером |
Стратегія з підлогою максимального збитку 10% |
Стратегія зі 100% захистом |
| Зниження на 5% |
-5% |
0% |
-5% |
0% |
| Зниження на 15% |
-15% |
-5% |
-10% |
0% |
| Зниження на 30% |
-30% |
-20% |
-10% |
0% |
| Зниження на 50% |
-50% |
-40% |
-10% |
0% |
Наведені вище приклади є теоретичними ілюстраціями, призначеними для пояснення механізмів. Вони не є обіцянкою фактичної прибутковості будь-якого фонду. Фактичні продукти можуть мати різні діапазони буферів, пороги захисту, коефіцієнти участі та опціонні стратегії. Потенційне зростання також може обмежуватися різною мірою.
Лінійка ETF на біткоїн зі структурованим захистом від Calamos, наприклад, включає серію зі 100% захистом, а також серії 90 і 80, які пропонують різні рівні захисту. Інвестори повинні окремо переглядати документи кожного продукту й не можуть визначити конкретний діапазон збитків лише за числом у назві продукту.
Чому ETF на біткоїн із захистом від зниження зазвичай мають ліміт прибутковості?
Захист від зниження не є безкоштовним. Для створення захисної структури фонду може знадобитися придбання опціонів, інвестування в активи, здатні забезпечити визначену вартість на дату погашення, або використання інших портфельних механізмів. Усі ці дії створюють економічні витрати.
Одним із поширених способів фінансування такої структури є отримання премій від продажу опціонів колл.
Наприклад, фонд може використовувати опціонну стратегію для забезпечення доступу до зростання біткоїна, водночас встановивши максимальну прибутковість 12% протягом періоду результату. Якщо біткоїн зросте на 8% протягом цього періоду, фонд може брати участь у відповідному зростанні. Якщо біткоїн зросте на 30%, прибутковість фонду все одно може обмежуватися приблизно 12%.
Ліміт зазвичай визначається на основі ринкових умов до початку кожного періоду результату. Ціни опціонів, пов’язаних із біткоїном, передбачувана волатильність, процентні ставки, строки дії опціонів і витрати портфеля фонду можуть впливати на рівень участі в потенційному зростанні, який фонд може запропонувати.
Ліміт не є річною ставкою прибутковості, яку фонд гарантує виплатити. Якщо біткоїн не зростає, фонд зазвичай не виплачуватиме інвесторам автоматично 12% прибутковості лише тому, що його ліміт становить 12%.
Ліміт також може змінюватися від одного періоду результату до іншого. Вищий ліміт, запропонований в одному періоді, не означає, що такий самий рівень буде доступний у наступному періоді.
Як працюють ETF на біткоїн зі структурованим захистом від Calamos?
Calamos була серед перших компаній з управління активами, які запустили ETF на біткоїн зі структурованим захистом. У січні 2025 року компанія запустила Calamos Bitcoin Structured Alt Protection ETF – January (CBOJ), інвестиційною метою якого є забезпечення участі в зростанні біткоїна та захисту від зниження протягом визначеного періоду результату.
На відміну від спотових ETF, які безпосередньо володіють біткоїном, CBOJ формує свій портфель із цінних паперів Казначейства США та опціонів, пов’язаних із біткоїном.
Безкупонні цінні папери Казначейства США можуть забезпечувати заздалегідь визначену вартість на дату погашення, допомагаючи сформувати основу для захисту наприкінці періоду результату. Опціони, пов’язані з біткоїном, забезпечують доступ до зростання еталонного активу й водночас контролюють максимальну потенційну прибутковість. Метою захисту фонду є покриття від’ємної цінової прибутковості біткоїна протягом усього періоду результату без урахування комісій і витрат.
Важливою особливістю цієї структури є окремий підхід до захисту основного капіталу та участі в русі ціни біткоїна. Замість простого володіння біткоїном і захисту його одним опціоном пут фонд може використовувати поєднання інструментів із фіксованим доходом і деривативів для створення заздалегідь визначеного результату наприкінці періоду.
У 2026 році Calamos створила серію продуктів на біткоїн зі структурованим захистом із періодами результату, що починаються в різні місяці, зокрема в січні, квітні, липні та жовтні, а також відповідні продукти серій 90 і 80.
Наприклад, в офіційних матеріалах для CBOY зазначено, що фонд прагне забезпечити 100% захист від зниження біткоїна протягом періоду результату тривалістю приблизно один рік, водночас беручи участь у зростанні до заздалегідь визначеного ліміту. Фонд чітко зазначає, що і захист, і ліміт є цільовими результатами для конкретного періоду та що фонд не інвестує безпосередньо в біткоїн.
Тому, купуючи ці продукти, інвесторам не слід порівнювати лише назви ETF або поточні ціни. Вони також повинні підтвердити відповідний період результату, рівень захисту, поточний ліміт і строк утримання, що залишився.
Чому строк утримання впливає на ефективність захисту від зниження?
Структура прибутковості ETF із захистом від зниження зазвичай розробляється навколо заздалегідь визначеного періоду результату, наприклад приблизно одного року. Рівень захисту та ліміт фонду зазвичай розраховуються на основі вартості чистих активів фонду на початку періоду результату, а цільовим є результат наприкінці цього періоду. Це означає, що інвестор, який купує на початку періоду результату й утримує інвестицію до кінця, може отримати зовсім інший результат, ніж інвестор, який купує в середині періоду або продає раніше.
Наприклад, припустімо, що вартість чистих активів фонду становить $25 на початку періоду результату. Фонд прагне забезпечити повний захист від зниження наприкінці періоду та має визначений ліміт потенційного зростання. Припустімо, що в середині періоду результату біткоїн зріс, а вартість чистих активів фонду збільшилася до $27. Новий інвестор, який купує за $27, усе ще може інвестувати у фонд з початковою структурою захисту на кінець періоду. Однак цей захист зазвичай базується на орієнтирі, близькому до початкового рівня $25, а не гарантує, що новий інвестор не зазнає збитку після купівлі за $27.
Якщо біткоїн згодом знизиться, а фонд зрештою повернеться до рівня, близького до початкового орієнтира захисту, інвестор, який купив у середині періоду, усе одно може зазнати збитку. Ранній продаж створює подібну проблему. До закінчення строку дії опціонна стратегія має часову вартість, а її ринкова ціна залежить від таких чинників, як строк, що залишився, передбачувана волатильність і ціна еталонного активу. Тому вартість чистих активів фонду в середині періоду результату може не відповідати результату, зазначеному в його цільовому профілі прибутковості наприкінці періоду.
У документах фондів Calamos чітко зазначено, що цільові результати насамперед призначені для інвесторів, які безперервно утримують інвестицію з першого дня періоду результату до його завершення. Інвестори, які купують або продають в інший час, можуть отримати суттєво інші результати. Саме тому «100% захист від зниження» не слід тлумачити як «інвестори не можуть втратити кошти незалежно від часу купівлі».
У чому різниця між ETF на біткоїн із захистом від зниження та звичайним спотовим ETF?
Як звичайні спотові ETF на біткоїн, так і ETF на біткоїн із захистом від зниження можуть забезпечувати доступ до біткоїна. Однак їхні цілі щодо прибутковості, структури ризиків і відповідні варіанти використання суттєво відрізняються.
| Фактор порівняння |
Звичайний спотовий ETF на біткоїн |
ETF на біткоїн із захистом від зниження |
| Основна мета |
Відстеження динаміки ціни біткоїна |
Коригування співвідношення ризику та прибутковості протягом визначеного періоду |
| Інвестиційний підхід |
Переважно володіння біткоїном |
Може володіти цінними паперами Казначейства США та опціонами, пов’язаними з біткоїном |
| Потенціал зростання |
Зазвичай без структурного ліміту |
Зазвичай обмежений заздалегідь визначеним лімітом |
| Ризик зниження |
Несе ризик зниження ціни біткоїна |
Забезпечує буфер або цільовий рівень захисту залежно від структури продукту |
| Строк утримання |
Не потребує конкретного періоду результату |
Цілі захисту зазвичай пов’язані з періодом результату |
| Основні витрати |
Комісії за управління та транзакційні витрати |
Комісії за управління, витрати на опціонну структуру та транзакційні витрати |
| Основні ризики |
Ринкова волатильність, зберігання та похибка відстеження |
Недосягнення захисту, обмежена прибутковість, опціонний ризик і ризик ліквідності |
Перевага звичайного спотового ETF на біткоїн полягає у відносній простоті його структури прибутковості. Інвестори можуть більш безпосередньо брати участь у зміні ціни біткоїна без потреби розуміти складну опціонну стратегію. Водночас його ризик зниження також є відносно прямим. Продукт із захистом від зниження може бути придатним для інвесторів, які хочуть контролювати частину цінового ризику протягом визначеного періоду, приймаючи при цьому менший потенціал зростання.
Наприклад, на ринку, де ціна біткоїна швидко зростає, звичайний спотовий ETF може забезпечити вищу цінову прибутковість, тоді як ETF зі структурованим захистом може досягти свого ліміту відносно рано. І навпаки, на ринку зі значним зниженням біткоїна відповідний захисний продукт може продемонструвати вищу стійкість до зниження.
Однак жоден із цих типів фондів не є однозначно кращим за інший. Інвесторам слід враховувати свій інвестиційний горизонт, толерантність до ризику, потреби в ліквідності та готовність прийняти обмеження прибутковості.
Які ризики слід враховувати інвесторам під час інвестування в ETF на біткоїн із захистом від зниження?
Хоча ETF із захистом від зниження призначені для зменшення певних цінових ризиків, вони залишаються фінансовими продуктами, які можуть призвести до інвестиційних збитків.
-
Ризик недосягнення цільового рівня захисту. Цільовий результат залежить від конкретного розподілу активів, опціонних контрактів і ринкових умов. Навіть якщо продукт розроблено для повного захисту від зниження, немає гарантії досягнення цієї мети за будь-яких обставин.
-
Ризик ранньої торгівлі. Інвестори, які купують або продають у середині періоду результату, можуть не отримати захист, передбачений спочатку. Зокрема, якщо інвестори купують після зростання ціни фонду, коли вона близька до ліміту, потенціал подальшого зростання може бути дуже обмеженим, тоді як ризик зниження зберігається.
-
Ризик комісій і транзакційних витрат. Повний захист, заявлений деякими продуктами, розраховується до вирахування комісій фонду та інших витрат. На фактичну чисту прибутковість також можуть впливати торгові комісії, спреди між цінами купівлі та продажу й податки.
-
Ризик деривативів і ліквідності. На ціни опціонів можуть впливати ринкова волатильність, ліквідність, ризик контрагента та умови розрахунків. Ринкова ціна паїв фонду також може відрізнятися від їхньої вартості чистих активів.
-
Ризик зміни ліміту. Коли фонд переходить до нового періоду результату, він може переглянути ліміт на основі ринкових умов того часу. Інвесторам не слід розглядати ліміт попереднього періоду як довгострокову майбутню ставку прибутковості.
Крім того, ETF зі структурованим захистом не є банківськими депозитами та не покриваються страхуванням депозитів FDIC. Навіть якщо портфель фонду містить цінні папери Казначейства США, це не означає, що паї фонду мають державну гарантію основного капіталу.
Тому під час оцінювання таких продуктів інвесторам слід уважно ознайомлюватися з проспектом фонду, графіком періодів результату, лімітом, рівнем захисту та розкриттям ризиків, а не покладатися лише на назву продукту.
Висновок
Механізм захисту від зниження, який використовують ETF на біткоїн, по суті перерозподіляє інвестиційний ризик і потенційну прибутковість за допомогою опціонів та інших фінансових інструментів. На відміну від звичайних спотових ETF на біткоїн, які безпосередньо зазнають впливу цінової волатильності, продукти зі структурованим захистом прагнуть знизити ризик падіння протягом визначеного періоду, встановлюючи буфер, підлогу збитків або цільовий повний захист наприкінці періоду.
Захист має свою вартість. Для створення захисту від зниження фонду зазвичай потрібно обмежити потенційне зростання, водночас несучи пов’язані комісії за управління, ризики деривативів та операційні витрати.
Розвиток ETF на біткоїн зі структурованим захистом від Calamos показує, що традиційні фінансові ринки впроваджують усталені інструменти структурованого інвестування в клас активів біткоїна. Інвестори більше не обмежені безпосереднім прийняттям повної волатильності ціни біткоїна. Вони також можуть обирати продукти з різними співвідношеннями ризику та прибутковості.
Однак ключ до розуміння цих ETF полягає не у визначенні того, чи заявляють вони про «захист основного капіталу». Важливо визначити, до якої ціни застосовується захист, коли він набуває чинності, яку частину зниження він покриває та від якої частини потенційного зростання має відмовитися інвестор.
Поширені запитання
Чи може ETF на біткоїн гарантувати, що інвестори не втратять основний капітал?
Універсальна гарантія неможлива. Деякі ETF зі структурованим захистом мають на меті забезпечити повний захист від зниження протягом конкретного періоду результату. Однак така мета зазвичай не враховує комісії та інші витрати й не може бути гарантована. Інвестори, які купують у середині періоду або продають раніше, можуть особливо ймовірно зазнати збитків.
У чому різниця між буферним ETF та ETF зі 100% захистом?
Буферний ETF зазвичай прагне поглинути частину початкового зниження базового активу протягом конкретного періоду результату. Коли зниження перевищує буфер, інвестори й надалі несуть збитки. ETF зі 100% захистом прагне покрити від’ємну цінову прибутковість еталонного активу протягом усього періоду результату, але зазвичай має ліміт, передбачає комісії та умови щодо строку утримання.
Чому прибутковість ETF із захистом від зниження обмежена?
Фонд має сплатити витрати на створення захисної структури. Продаючи опціони колл або використовуючи інші опціонні стратегії, фонд може отримати фінансування для підтримки захисту від зниження. Натомість потенціал зростання для інвестора може бути обмежений.
Якщо біткоїн зросте на 50%, чи може захисний ETF також зрости на 50%?
Не обов’язково. Якщо ліміт фонду становить 12%, то навіть якщо еталонний актив зросте на 50% протягом періоду результату, цільова прибутковість фонду може бути обмежена 12% або менше. У фактичній чистій прибутковості також потрібно враховувати комісії та інші чинники.
Чому купівля в середині періоду результату може призвести до втрати захисту?
Цільовий рівень захисту фонду зазвичай розраховується на основі його вартості чистих активів на початку періоду результату, а не на основі фактичної ціни купівлі кожного інвестора. Якщо інвестор купує після зростання фонду, подальше зниження ціни все одно може призвести до збитку.
Чи будуть захисні ETF на біткоїн від Calamos безпосередньо володіти BTC?
Пов’язані з ними продукти зі структурованим захистом переважно використовують цінні папери Казначейства США, опціони на ETF, пов’язані з біткоїном, або індексні опціони для формування своїх портфелів і можуть не володіти біткоїном безпосередньо. Конкретний розподіл активів потрібно визначати шляхом перегляду проспекту кожного фонду.