Square
Мои подписки
Трендовые
Новости
Профиль

YamahaBlue

vip
Возраст 2.9год
Максимальный уровень 5
"Добро пожаловать в мир криптовалют! Здесь мы будем учиться, расти и исследовать возможности вместе. Давайте начнем!"
250
Мои подписки
267
Подписчики
19.2k
Понравилось
Розыгрыш Growth Points
Приглашайте друзей присоединиться и выигрывайте отличные призы!
https://www.gate.com/activities/pointprize/?now_period=24&refUid=14294131
post-image
Gate_Square
🎁 5 000 USDT можно выиграть! Раунд 2️⃣ 4️⃣ розыгрыша баллов продолжается!
300 баллов = 1 розыгрыш. До 10 розыгрышей в день. Победа в каждом розыгрыше! 🤩
💫 Будьте активны и зарабатывайте баллы каждый день:
🔹 Квадрат: публикуйте посты, ставьте лайки, комментируйте — до 600 баллов в день
🔹 Прямые эфиры: смотрите, ставьте лайки, комментируйте и делитесь трансляциями — до 300 баллов в день
🔹 Чат: участвуйте в обсуждениях — до 90 баллов в день
🔹 Авторы: публикуйте контент о designated-токенах и торговых картах — до 300 баллов за задание
Выигрывайте игровое кресло Gate, ваучеры на возврат торговых комиссий и многое другое!
👉 Испытайте удачу прямо сейчас:
https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $SOL
repost-content-media
#英伟达股价新高 #OneGate见证计划 NVIDIA снова достигла исторического максимума: что стоит за её рыночной капитализацией в 5,76 триллиона долларов — ИИ действительно переживает бум или это лишь пузырь?
Когда вычислительная мощность становится нефтью новой эры, тот, кто контролирует нефтеперерабатывающие заводы, контролирует и ценообразование.
Три месяца назад Уолл-стрит всё ещё коллективно «поливала NVIDIA холодной водой». Летом 2026 года утверждения о том, что «ИИ-пузырь вот-вот лопнет», звучали повсюду. Котировки NVIDIA отступили от майского рекордного максимума, уничтожив в какой-то момент около 1 трил
miss_1903
#英伟达股价新高 #OneGate见证计划 NVIDIA достигает нового исторического максимума: что стоит за её капитализацией в 5,76 триллиона долларов — настоящий бум ИИ или просто пузырь?
Когда вычислительная мощность становится нефтью новой эпохи, тот, кто контролирует нефтеперерабатывающие заводы, получает контроль над ценообразованием.
Три месяца назад Уолл-стрит всё ещё коллективно «поливала холодной водой» NVIDIA. Летом 2026 года заявления о том, что «пузырь ИИ вот-вот лопнет», звучали повсюду. Котировки NVIDIA отступили от рекордного максимума в мае, уничтожив рыночную стоимость примерно на 1 триллион долларов. Сомнения инвестора «Большой короткой сделки» Майкла Берри, высказанные ещё в начале года, продолжали набирать популярность, а споры о том, способны ли капитальные затраты на ИИ приносить отдачу, становились всё более ожесточёнными.
А затем?
В понедельник 5 октября по восточному времени США NVIDIA закрылась на отметке $238,90, поднявшись за день на 2,12%. В ходе сессии она уверенно превысила майский максимум, а цена закрытия достигла нового исторического максимума. Общая рыночная капитализация достигла 5,76 триллиона долларов, прочно удерживая первое место среди публичных компаний по всему миру. Теперь до 6 триллионов долларов — порога, которого ещё не достигала ни одна компания в истории человечества, — осталось всего около 230 миллиардов долларов.
От уничтожения 1 триллиона долларов до возвращения к пиковому уровню прошло менее одного квартала. Это происходит не впервые. За последние три года NVIDIA примерно каждые полгода проходила проверку на прочность из-за «пузыря», а затем отвечала на сомнения финансовым отчётом.
Но на этот раз фокус дискуссии изменился. Люди больше не спрашивают, «реален ли ИИ», а задаются вопросом: когда компания зарабатывает за один квартал больше, чем многие страны производят за целый год в рамках ВВП, где именно находится её потолок?
01 От уничтожения 1 триллиона долларов до возвращения к пику: что произошло за эти три месяца
Чтобы понять значение этого нового максимума, сначала нужно оглянуться на то, насколько драматичными были последние несколько месяцев. 14 мая этого года NVIDIA только что установила рекордный максимум цены закрытия на уровне $235,74, а настроения на рынке всё ещё были накалены до предела. Но с наступлением июля ситуация внезапно изменилась.
Было несколько триггеров:
Во-первых, инвестор «Большой короткой сделки» Майкл Берри ещё в феврале публично выразил сомнения: обязательства NVIDIA по закупкам выросли с 16,1 миллиарда долларов годом ранее до 95,2 миллиарда долларов. Это означало, что NVIDIA разместила большое количество неотменяемых заказов ещё до того, как спрос стал очевидным. К лету эту логику неоднократно цитировали, и она продолжала набирать популярность на рынке.
Во-вторых, отчёты о прибылях крупных клиентов, таких как Amazon и Meta, показали, что свободный денежный поток либо резко сократился, либо стагнировал. Рынок начал беспокоиться: смогут ли эти технологические гиганты действительно вернуть сотни миллиардов долларов, которые они тратили на GPU?
В-третьих, монетизация на стороне приложений ИИ стабильно отставала от капитальных затрат на аппаратное обеспечение, а сомнения в «циклическом финансировании» усиливались — особенно после того, как NVIDIA в августе объявила о создании совместно с Apollo, BlackRock, Blackstone, Goldman Sachs, KKR и другими учреждениями платформы финансирования вычислительных мощностей объёмом свыше 500 миллиардов долларов.
В сочетании с внешними потрясениями, такими как усиление геополитической напряжённости на Ближнем Востоке, многочисленные факторы давления привели к тому, что в конце июля акции NVIDIA в какой-то момент упали ниже $190 — примерно на 20% ниже майского максимума, а рыночная стоимость сократилась примерно на 1 триллион долларов. В тот момент тезис о «пузыре ИИ» был наиболее политкорректным выводом Уолл-стрит. Переломный момент наступил 26 августа. После закрытия рынка в тот день NVIDIA опубликовала отчёт о прибылях за второй квартал 2027 финансового года — показатели были взрывными, и после закрытия торгов акции в какой-то момент выросли примерно на 5%. Затем произошло то, что мы видим сейчас: акции стабильно компенсировали потери, 5 октября на высоких объёмах превысили майский максимум и закрылись на рекордной отметке $238,90, а капитализация поднялась выше 5,76 триллиона долларов. В тот день индекс Nasdaq также достиг исторического максимума. От «пузырь вот-вот лопнет» до рекордного максимума сценарий изменился быстрее, чем многие могли представить. Каждый ряд светящихся стоек — это фабрика ИИ, обрабатывающая токены.
02 Прибыль 59,69 миллиарда долларов за один квартал: насколько впечатляют эти цифры?
Начнём с набора показателей, чтобы получить представление о том, как выглядит «машина ИИ по печатанию денег». Ключевые показатели NVIDIA за второй квартал 2027 финансового года, завершившийся 26 июля 2026 года: общая выручка — 96,22 миллиарда долларов, рост на 106% в годовом выражении и на 18% в квартальном. Чистая прибыль — 59,69 миллиарда долларов, рост на 126% в годовом выражении. Валовая маржа — 75%. Что это означает? Валовая маржа Apple составляет примерно 45%, а TSMC — примерно 55%. Для производителя чипов валовая маржа в 75% означает, что его продукции не грозит остаться непроданной, а компания полностью контролирует ценообразование.
Но по-настоящему поражает структура её бизнеса центров обработки данных. Выручка от центров обработки данных составила 89 миллиардов долларов, увеличившись на 117% в годовом выражении и на 18% в квартальном, то есть более 90% общей выручки. Её квартальная выручка превышает годовую выручку многих технологических компаний.
Если разобрать показатель: крупные облачные провайдеры — такие ключевые клиенты, как Google, Microsoft и Amazon, — принесли 48,7 миллиарда долларов, что на 102% больше, чем годом ранее. Клиенты из сфер ИИ-облаков, промышленности и корпоративного сектора принесли 40,3 миллиарда долларов, увеличившись на 138% в годовом выражении. Обратите внимание на второй показатель: корпоративные и ИИ-облачные клиенты растут быстрее гипермасштабируемых провайдеров.
Что это означает? Это значит, что спрос на вычислительные мощности ИИ распространяется от «горстки технологических гигантов, активно создающих фундамент» на всё больше отраслей и компаний. Спрос не сужается, а расширяется. Основным двигателем этого цикла роста является наращивание поставок чипов на базе архитектуры Blackwell Ultra. Одновременно платформа следующего поколения Vera Rubin перешла к полномасштабному массовому производству и будет развернута партнёрами, включая CoreWeave, Google Cloud, Microsoft Azure, Oracle OCI и Nebius.
Проще говоря: старые продукты всё ещё продаются, а новые уже выходят на рынок.
Ещё более впечатляющим является прогноз: компания ожидает, что выручка в третьем квартале достигнет 108 миллиардов долларов (±2%), в результате чего квартальная выручка впервые превысит отметку в 100 миллиардов долларов. Дженсен Хуанг заявил во время телефонной конференции по итогам отчётности, что ИИ достиг «переломной точки» и что «вычислительная мощность конвертируется в выручку». На конференции Goldman Sachs TMT в сентябре он выразился ещё прямее: «Целевой рост выручки в 70%, который мы обозначили, — это потолок предложения, а не потолок спроса». Иными словами, дело не в том, что рынку не нужно больше чипов; мы просто не можем производить их достаточно быстро. Именно это лежит в основе продолжающегося роста акций: спрос превышает предложение.
03 Пузырь или золотой век? Уолл-стрит разделилась
Каждый раз, когда NVIDIA достигает нового максимума, дискуссия возобновляется. Но на этот раз аргументы обеих сторон стали как никогда острыми.
Сначала рассмотрим аргументы оптимистов.
Хоу Вэй Фук, главный инвестиционный директор DBS Group, публично заявил 5 октября, что форвардный коэффициент цена/прибыль NVIDIA на следующие 12 месяцев составлял всего 17x, тогда как рынок ожидал, что рост её прибыли в следующем году сохранится на уровне 70%. Он сравнил ситуацию с пузырём доткомов: коэффициент P/E Cisco до того, как пузырь лопнул, составлял примерно 100x. «Если NVIDIA считать компанией-представителем сектора ИИ, а её текущий коэффициент P/E составляет всего лишь показатель в диапазоне десяти с небольшим, как это можно называть пузырём?»
Morgan Stanley сохранил рейтинг «Выше рынка» для NVIDIA в своём последнем отчёте от 5 октября с целевой ценой $300 и вновь назвал её своим главным выбором в полупроводниковой отрасли. Morgan Stanley также оценил, что прогноз роста на 70% отражает ограничения предложения, тогда как фактический рост спроса близок к удвоению.
Собственное заявление Дженсена Хуанга было ещё более прямым. На конференции Goldman Sachs TMT 10 сентября он напрямую ответил на сомнения в «циклическом финансировании»: «Я посмотрел на финансовую отчётность. Мы вкладываем 1 доллар и получаем обратно 100 долларов. Это циклическое финансирование? Если да, тогда нам следует делать это больше». Он также подчеркнул, что перед инвестированием компания подтверждает наличие у получателя реальных контрактов. Общая стоимость таких контрактов с высокой степенью уверенности, о которых ему было известно, достигла 100 миллиардов долларов. К 2030 году рынок инфраструктуры ИИ достигнет 3–4 триллионов долларов.
Опасения пессимистов также не лишены оснований.
Первая причина для беспокойства: резкий рост обязательств по закупкам. Майкл Берри указал, что обязательства NVIDIA по закупкам подскочили с 16,1 миллиарда долларов годом ранее до 95,2 миллиарда долларов. Его логика заключалась в том, что такой большой объём неотменяемых заказов показывал: NVIDIA делает ставку на спрос, который ещё не прошёл проверку. Примечательно, что последний отчёт о прибылях показал дальнейшее расширение долгосрочных обязательств NVIDIA по поставкам — примерно до 279 миллиардов долларов против всего 119 миллиардов долларов кварталом ранее, главным образом из-за закупок памяти.
Вторая причина для беспокойства: денежные потоки крупных клиентов. Такие компании, как Amazon и Meta, наиболее активно закупающие GPU, сталкиваются с давлением на свободный денежный поток. Если они не смогут вернуть деньги, потраченные на чипы, как долго сможет продолжаться эта цепочка спроса?
Третья причина для беспокойства: монетизация на стороне приложений ИИ. В аппаратное обеспечение вложены миллиарды долларов, но сколько компаний действительно заработали на приложениях ИИ? Большинство ИИ-стартапов всё ещё работают в режиме сжигания денежных средств.
На поверхности этот спор касается того, дорого ли стоит NVIDIA. На деле его можно свести к двум более глубоким вопросам:
Во-первых, является ли строительство инфраструктуры ИИ циклом продолжительностью в десятилетие или трёхлетним пузырём? Хуанг считает, что это «одно из крупнейших инфраструктурных строительств в истории человечества», измеряемое десятилетиями. Goldman Sachs также характеризует этот цикл как «суперцикл инвестиций», а не пузырь. Но история показывает, что в каждой технологической революции некоторые люди в конечном итоге принимают долгосрочный тренд за краткосрочные результаты и расплачиваются за это.
Во-вторых, когда одна компания занимает столь значительную долю мировых технологических акций, кто несёт концентрационный риск? Рыночная капитализация NVIDIA превышает капитализацию всего фондового рынка многих стран. Её вес в индексе Nasdaq растёт.
Это означает, что если с NVIDIA что-то пойдёт не так, весь более широкий рынок содрогнётся. Делать выводы пока слишком рано. Но одно можно сказать точно: эту историю нельзя просто свести к «пузырю» или «золотому веку».
#GTBurnsNearly2MTokensInQ3
Я положительно оцениваю долгосрочную ценность GT, однако отличаю это от вопроса о том, является ли GT сейчас привлекательным инвестиционным инструментом благодаря своей превосходной токеномике.
Событие сжигания в третьем квартале 2026 года имеет большое значение: Gate сжёг 1 987 321 GT, в результате чего общий объём сожжённых токенов достиг 191 934 541 GT (примерно 63,98% от первоначального предложения в 300 миллионов токенов).
Моя позиция такова: GT превращается в инвестиционную возможность, которую поддерживают как дефицит предложения, так и рост экосистемы.
1. Со
ybaser
#GTBurnsNearly2MTokensInQ3
Я положительно оцениваю долгосрочную ценность GT, однако отделяю это от вопроса о том, является ли GT в настоящее время привлекательным инвестиционным инструментом благодаря своей отличной токеномике.
Событие сжигания в третьем квартале 2026 года имеет большое значение: Gate сжёг 1 987 321 GT, в результате чего общий объём сожжённых токенов достиг 191 934 541 GT (примерно 63,98% от первоначального предложения в 300 миллионов токенов).
Моя позиция такова: GT превращается в инвестиционную возможность, движимую как дефицитом предложения, так и ростом экосистемы.
1. Сокращение предложения — действительно значимое событие.
После зафиксированных совокупных событий сжигания от первоначального предложения в 300 миллионов токенов осталось лишь около 108,1 миллиона GT. Это означает структурное и существенное сокращение предложения. Что ещё важнее, Gate поддерживает этот процесс сжигания не просто как разовую маркетинговую акцию, а как устойчивую практику в различных рыночных циклах.
2. Одного события сжигания недостаточно для создания ценности.
Это ключевой момент. Если спрос не растёт, токен может оставаться плохой инвестицией, даже если его предложение сокращается и он становится дефицитным.
Тезис в поддержку бычьего прогноза для GT выглядит следующим образом:
Рост экосистемы Gate → Расширение вариантов использования/спроса на GT → Продолжение сжигания → Сокращение предложения → Рост ценности каждого токена в обращении. GT имеет различные варианты использования в экосистеме Gate и служит нативным активом GateChain, а также средством оплаты транзакционных комиссий. Документация GateChain описывает как сжигание транзакционных комиссий, так и периодические операции обратного выкупа и сжигания как компоненты дефляционного механизма сети.
Хотя объём сжигания в третьем квартале был численно немного ниже, чем во втором квартале, он по-прежнему сигнализирует о бычьем тренде.
Во втором квартале было сожжено около 2,57 миллиона GT, тогда как в третьем квартале этот показатель составил 1,99 миллиона GT.
Поэтому последнее событие сжигания я интерпретирую не как ускорение дефляции, а как продолжение стабильной реализации программы. Для меня последовательность процесса важнее конкретного объёма сжигания в каком-либо отдельном квартале.
Итак, какие факторы могут значительно повысить ценность GT? Я бы отслеживал следующие четыре элемента:
Фактор Важность в долгосрочной перспективе
Продолжающееся сжигание GT Очень высокая
Рост числа пользователей/объёма Gate Очень высокая
Неспекулятивная полезность GT Высокая
Регуляторные риски/риски биржи Очень высокая
Наиболее критический фактор — реальная экономическая активность. Выходя за рамки базовой спотовой и деривативной торговли, Gate расширяется в инфраструктуру Web3, ончейн-продукты, токенизированные активы и другие финансовые продукты. Если это расширение создаст реальный спрос на GT, влияние сокращения предложения станет гораздо более существенным. Моя система оценки GT в долгосрочной перспективе
Я бы рассматривал GT следующим образом:
Медвежий сценарий:
Рост экосистемы Gate замедляется → спрос на GT стагнирует → сжигание токенов продолжается, но недостаточно для компенсации слабого спроса.
Базовый сценарий:
Gate продолжает расти по числу пользователей и объёму торговли → спрос на GT постепенно увеличивается → ежеквартальное сжигание более 2 миллионов GT сохраняется → предложение стабильно сокращается → GT растёт в цене вместе с более широким крипторынком.
Бычий сценарий:
Gate превращается в доминирующую глобальную мультиактивную криптофинансовую платформу, а GT глубоко интегрируется в продукты платформы → рост полезности + увеличение спроса + непрерывное сокращение предложения создают мощный комбинированный эффект.
Именно в этом третьем сценарии GT становится особенно привлекательным.
Момент, за которым стоит следить
Специализированная страница GT от Gate определяет GT как ключевой служебный токен экосистемы и подчёркивает его дефляционный механизм; однако указанные там данные о предложении в обращении могут различаться в зависимости от даты или источника. Поэтому при оценке актива я бы основывал расчёты на текущем ончейн-предложении и рыночной капитализации, а не полагался исключительно на первоначальный показатель в 300 миллионов токенов.
В заключение: при условии, что Gate продолжит превращать рост платформы в реальную полезность GT, я считаю GT сильной долгосрочной историей с точки зрения токеномики. Сокращение первоначального предложения на 64% впечатляет; вопрос больше не в том, «Сможет ли GT стать дефицитным активом?» — поскольку он уже им стал. Реальный вопрос заключается в следующем: «Какой уровень экономического спроса возникнет на оставшиеся примерно 108 миллионов токенов?»
Если этот спрос значительно вырастет, я считаю, что у GT есть разумный потенциал превзойти пассивные инвестиции в крипторынок в долгосрочной перспективе. Хотя это не является инвестиционной рекомендацией, именно за этим аспектом моего тезиса я буду следить особенно внимательно.
Да. Я бы построил модель вокруг двух наиболее важных для GT переменных: сокращения предложения и расширения экономической активности Gate.
Я обновил допущения с использованием последних доступных данных за третий квартал 2026 года. Gate сообщает о сжигании 191,9345 миллиона GT, в результате чего от первоначального распределения в 300 миллионов осталось около 108,0655 миллиона GT; на текущей странице предложения указано 95,814 миллиона GT в обращении, 12,251 миллиона замороженных и 21,252 миллиона GT, которые ещё не добыты. Gate также сообщила о более чем 58 миллионах зарегистрированных пользователей во втором квартале, при этом объём спотовой торговли входил в глобальную тройку лидеров, а компания расширялась в акции, ETF, TradFi, управление капиталом и другие продукты.
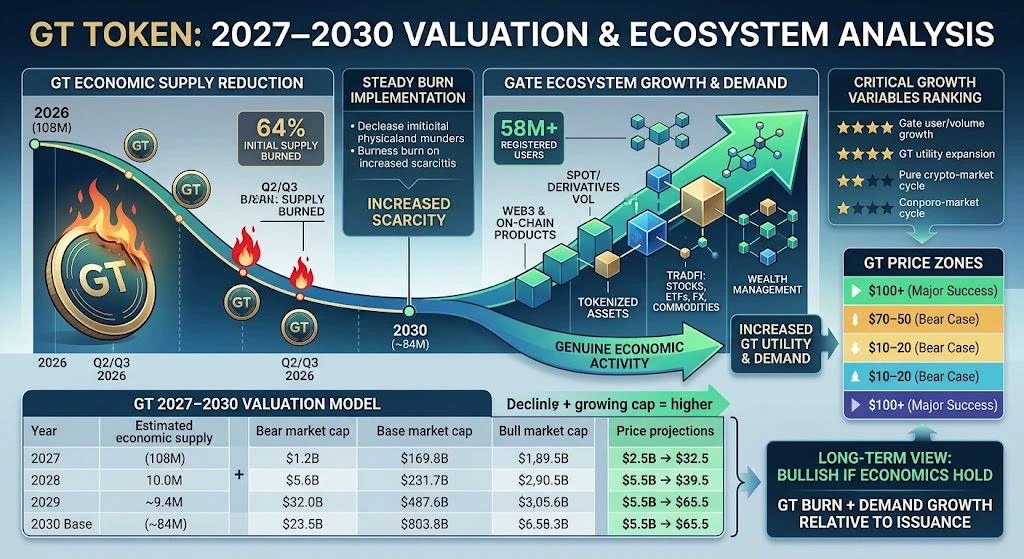
Модель оценки GT на 2027–2030 годы
Текущая ориентировочная цена: примерно $11,1 по состоянию на 7 октября 2026 года.
Для модели я использую экономическое предложение GT на уровне примерно 108,1 миллиона сегодня и предполагаю, что будущие сжигания продолжат превышать новую эмиссию. Это намеренно более консервативный подход, чем предположение о том, что всё не добытое распределение в 21,25 миллиона просто исчезнет.
Год Расчётное экономическое предложение Медвежья рыночная капитализация Базовая рыночная капитализация Бычья рыночная капитализация
2026 108 миллионов $0,8 миллиарда $1,2 миллиарда $1,8 миллиарда
2027 ~102 миллиона $1,0 миллиарда → $9,8 $2,0 миллиарда → $19,6 $3,0 миллиарда → $29,4
2028 ~96 миллионов $1,2 миллиарда → $12,5 $3,0 миллиарда → $31,3 $4,5 миллиарда → $46,9
2029 ~90 миллионов $1,4 миллиарда → $15,6 $4,0 миллиарда → $44,4 $6,0 миллиарда → $66,7
2030 ~84 миллиона $1,6 миллиарда → $19,0 $5,5 миллиарда → $65,5 $8,0 миллиарда → $95,2
Мой центральный сценарий
Я бы определил справедливый диапазон стоимости GT в 2030 году на уровне около $55–70, исходя из следующих предположений:
* Gate продолжает увеличивать пользовательскую базу и развивать торговую экосистему.
* Ежеквартальные сжигания сохраняются примерно на текущем уровне в несколько миллионов GT.
* GT продолжает получать полезность в рамках биржи Gate, GateChain/Layer и более широкой финансовой экосистемы.
* Gate успешно превращает своё расширение в реальную экономическую активность, а не просто добавляет продукты.
Недавнее сжигание важно, поскольку это не теоретическая токеномика: Gate действительно вывела из обращения 1,987 миллиона GT в третьем квартале после 2,57 миллиона GT во втором квартале.
Действительно интересный сценарий
Предположим, что GT в конечном итоге достигает $100.
При экономическом предложении около 84 миллионов токенов это означает примерно:
84 миллиона × $100 = $8,4 миллиарда рыночной капитализации
Это не абсурдный показатель для крупной глобальной криптофинансовой платформы.
Gate заявляет, что уже имеет более 58 миллионов пользователей, более 4 800 цифровых активов и 12 500 акций/ETF, а её более широкая экосистема расширяется в направлениях акций, ETF, валютного рынка, сырьевых товаров, управления капиталом и институциональных услуг.
Поэтому вопрос на самом деле не в следующем:
«Сможет ли GT достичь $100?»
Математически это возможно.
Более правильный вопрос:
«Сможет ли Gate стать токенизированной экосистемой стоимостью более $8–10 миллиардов, продолжая сокращать предложение GT?»
Если да, то $100 становится вполне возможным, а не исключительно спекулятивным уровнем.
Что мне больше всего нравится в GT
Здесь может сформироваться мощный замкнутый цикл:
Рост Gate
↓
Больше пользователей / объёма / продуктов
↓
Больше полезности и спроса на GT
↓
Больше сожжённых GT
↓
Меньше предложения
↓
Больший дефицит
↓
Более высокая экономическая ценность каждого GT
Кроме того, Gate всё больше позиционирует себя не просто как криптовалютную биржу. Расширение во втором квартале в области акций, ETF, TradFi и управления капиталом особенно важно, поскольку потенциально увеличивает экономический масштаб, связанный с экосистемой.
Но вот моё главное предупреждение
Я бы не оценивал GT исключительно исходя из темпов сжигания.
Ежеквартальное сжигание 2 миллионов GT звучит впечатляюще, но при экономическом предложении примерно в 108 миллионов даже ещё 8 миллионов ежегодного сжигания сократят предложение лишь примерно на 7–8% в год без учёта эмиссии.
Сторона спроса должна расти.
Поэтому я бы расположил переменные в следующем порядке:
1. Рост числа пользователей/объёма Gate — ⭐⭐⭐⭐⭐
2. Расширение полезности GT — ⭐⭐⭐⭐⭐
3. Устойчивые темпы сжигания — ⭐⭐⭐⭐
4. Регуляторная реализация — ⭐⭐⭐⭐
5. Исключительно цикл крипторынка — ⭐⭐⭐
Мои ценовые диапазоны GT
Если бы мне пришлось определить примерные долгосрочные вероятности, а не делать вид, что существует одна точная цель:
* $10–20: слабый рост экосистемы / затяжной медвежий рынок
* $20–35: разумный результат на 2027–2028 годы
* $35–55: сильное расширение экосистемы
* $55–75: мой бычий, но реалистичный диапазон на 2030 год
* $75–100+: значительный успех / Gate становится доминирующей глобальной мультиактивной платформой
* $100+: возможно, но потребует как значительного роста экосистемы, так и продолжающегося сокращения предложения
Моя общая позиция: долгосрочный оптимизм, но с оговорками.
При цене около $11 GT не требуется невероятная оценка, чтобы обеспечить значительную доходность. Рост до $30 соответствовал бы оценке примерно в $3 миллиарда и более при смоделированном предложении; $50 — около $4,5 миллиарда; $75 — около $6,3 миллиарда; а $100 — около $8,4 миллиарда.
Это делает соотношение риска и доходности всё более интересным, если Gate сможет превратить свою пользовательскую базу в 58 миллионов и более человек и расширяющуюся мультиактивную платформу в устойчивый спрос на GT.
Важная оговорка: траектория предложения в модели является допущением, а не прогнозом Gate. Указанные Gate 21,25 миллиона не добытых GT означают, что за будущей эмиссией необходимо следить; эмиссия, превышающая заложенную в модели, может существенно снизить потенциал роста от сжигания.
Если бы я держал GT в 2027–2030 годах, я бы следил прежде всего за одним показателем: ростом сжигания GT + спроса на GT относительно новой эмиссии. Если оба показателя останутся благоприятными, долгосрочный тезис о комбинированном росте станет значительно сильнее.
$GT ‌
repost-content-media
Волатильность крипторынка усиливается, и данные за прошедшую неделю ясно это показывают. Bitcoin начал октябрь скачком выше 87 200 долларов после более слабого, чем ожидалось, отчёта по рынку труда, а затем резко развернулся и в течение нескольких часов опустился ниже 84 000 долларов. За этот период ликвидации в криптовалютах превысили 570 миллионов долларов, причём на лонги пришлось 99% убытков только за последний час. 2 октября шортисты потеряли ещё 110 миллионов долларов за десятиминутный всплеск. К 5 октября медвежьи трейдеры увидели принудительное закрытие коротких позиций на 113 миллионо
discovery
Волатильность крипторынка усиливается, и данные за прошедшую неделю наглядно это показывают. Биткоин начал октябрь скачком выше 87 200 долларов после более слабого, чем ожидалось, отчёта по занятости, а затем резко развернулся и в течение нескольких часов опустился ниже 84 000 долларов. За это время ликвидации в криптовалютах превысили 570 миллионов долларов, причём на лонги пришлось 99% убытков всего за последний час. 2 октября шорты потеряли ещё 110 миллионов долларов за десятиминутный всплеск. К 5 октября медвежьи трейдеры увидели принудительное закрытие коротких позиций на сумму 113 миллионов долларов за 24 часа. Наказываются обе стороны сделки. Именно так выглядит растущая волатильность, и именно в таких условиях вы сейчас работаете.
Биткоин торгуется вблизи 86 000 долларов после возвращения к этой отметке на азиатской сессии, но ему не удалось пробить 87 000 долларов, которые остаются ключевым тестом импульса. Диапазон, определявший динамику последних двух недель, находится примерно между 82 997 и 85 649 долларами, и следующий выход из этого диапазона задаст тон всему остатку октября. Уровень 84 433 доллара является ближайшей поддержкой, которая должна удержаться, чтобы конструктивная структура оставалась в силе, тогда как 87 360 долларов — это сопротивление, пробой которого подтвердит прорыв. Исторические данные показывают, что биткоин рос в 10 из последних 15 октябрей, а медианная доходность составляла около 11,2%, но эта статистика отражает базовую вероятность, а не гарантирует результат. В октябре прошлого года наблюдалась такая же динамика, пока внезапный обвал не стёр весь прирост.
Данные о потоках в ETF добавляют картине ещё один слой. Американские спотовые ETF на биткоин снова зафиксировали чистый приток в первый торговый день октября, привлекая 102,7 миллиона долларов после оттока на 148,7 миллиона долларов на предыдущей сессии. За первые два дня месяца фонды получили чистый приток в размере 134,4 миллиона долларов. Совокупный чистый приток теперь составляет 57,8 миллиарда долларов. Это значительный спрос, но его недостаточно, чтобы самостоятельно протолкнуть цену через сопротивление. Институциональный спрос остаётся стабильным, однако рынок всё ещё ждёт катализатора, достаточно сильного для поглощения давления продавцов, возникающего каждый раз, когда биткоин приближается к 87 000 долларов.
Токенизированные акции США становятся одним из наиболее интересных явлений в этой среде. Объём торгов токенизированными традиционными акциями в июне 2026 года превысил 54 миллиарда долларов против 831 миллиона долларов в июле 2025 года. Только на долю SpaceX пришлось 36 миллиардов долларов этого объёма. Объём торгов токенизированными акциями Micron Technology вырос в 17 раз — с 736 миллионов долларов в апреле до 13,16 миллиарда долларов в мае. На Solana спотовые DEX зафиксировали объём торгов токенизированными акциями в размере 5,8 миллиарда долларов во втором квартале, что на 114% больше показателя предыдущего квартала. До середины сентября Raydium обработал около 2,3 миллиарда долларов объёма торгов токенизированными акциями в третьем квартале. Этот рынок быстро растёт и даёт криптотрейдерам доступ к традиционным акциям, не покидая ончейн-экосистему. Привлекательность очевидна: та же инфраструктура, которая обеспечивает расчёты по криптосделкам, теперь может обеспечивать расчёты по позициям в Apple, Nvidia или Tesla, а ликвидность увеличивается по мере того, как всё больше платформ интегрируют эти продукты.
Последствия этой среды для управления рисками стоит сформулировать прямо. Когда за одну неделю ликвидируются и лонги, и шорты, общим знаменателем является кредитное плечо. Ликвидации на 570 миллионов долларов 2 октября и шорт-сквизы на 113 миллионов долларов 5 октября были вызваны не изменениями фундаментального прогноза. Их причиной стало позиционирование. Рынок двигался против переполненной сделки в обоих направлениях, а пострадали трейдеры, удерживавшие позиции такого размера, который они не могли позволить себе потерять. В подобном рынке размер позиции важнее направления. Верный прогноз при слишком большом кредитном плече даёт тот же результат, что и ошибочный прогноз.
Выбор активов — вторая переменная. Доминирование биткоина удерживалось на уровне около 58–59% в период недавней волатильности, что говорит о концентрации капитала в крупнейшем и наиболее ликвидном активе, а не о его перетоке в альткоины. Такая динамика соответствует режиму избегания риска внутри крипторынка. Когда ликвидность сокращается, а волатильность растёт, крупнейшие активы обычно держатся лучше, поскольку у них более глубокие книги заявок и большее институциональное участие. Альткоины, напротив, испытывают наиболее сильное давление, когда капитала мало. Переток в токенизированные акции — вариация той же темы: трейдеры ищут доступ к активам за пределами криптонативной вселенной, но делают это через платформы, где расчёты проходят ончейн.
Глобальный календарь макроэкономических данных — третья переменная, и в ближайшие две недели он насыщен событиями. Данные по CPI и PCE за сентябрь выйдут до заседания FOMC 28 октября. Рынок уже заложил паузу на этом заседании, а вероятность повышения ставки после слабого отчёта по занятости упала ниже 15%. Однако данные по инфляции определят, сохранится ли эта пауза или ФРС сочтёт необходимым снова принять меры. Отчёт по занятости за октябрь, который выйдет 6 ноября, даст следующую оценку того, была ли слабость сентября аномалией или началом тренда. Каждый из этих релизов способен сдвинуть крипторынки, поскольку сейчас весь класс активов торгуется исходя из ожиданий по ставкам, а не собственных фундаментальных факторов.
Итоговый вывод заключается в том, что рынок находится на этапе, когда терпение и дисциплина важнее убеждённости. Диапазон между 82 997 и 87 360 долларами чётко очерчен, и его результат определит направление следующего движения. Притоки в ETF положительны, но не решающи. Токенизированные акции растут, но пока недостаточно велики, чтобы поглотить вызванные макроэкономикой продажи. Календарь данных насыщен, а следующий шаг ФРС по-прежнему не определён. В такой среде оставаться вне рынка — вполне оправданная позиция, а наблюдение за крупнейшими активами наряду с рынком токенизированных акций даёт два окна в понимании того, куда направляется капитал. Трейдеры, переживающие периоды высокой волатильности, — не те, кто прогнозирует каждое движение. Это те, кто управляет своей экспозицией так, чтобы одно движение не могло вывести их из игры.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
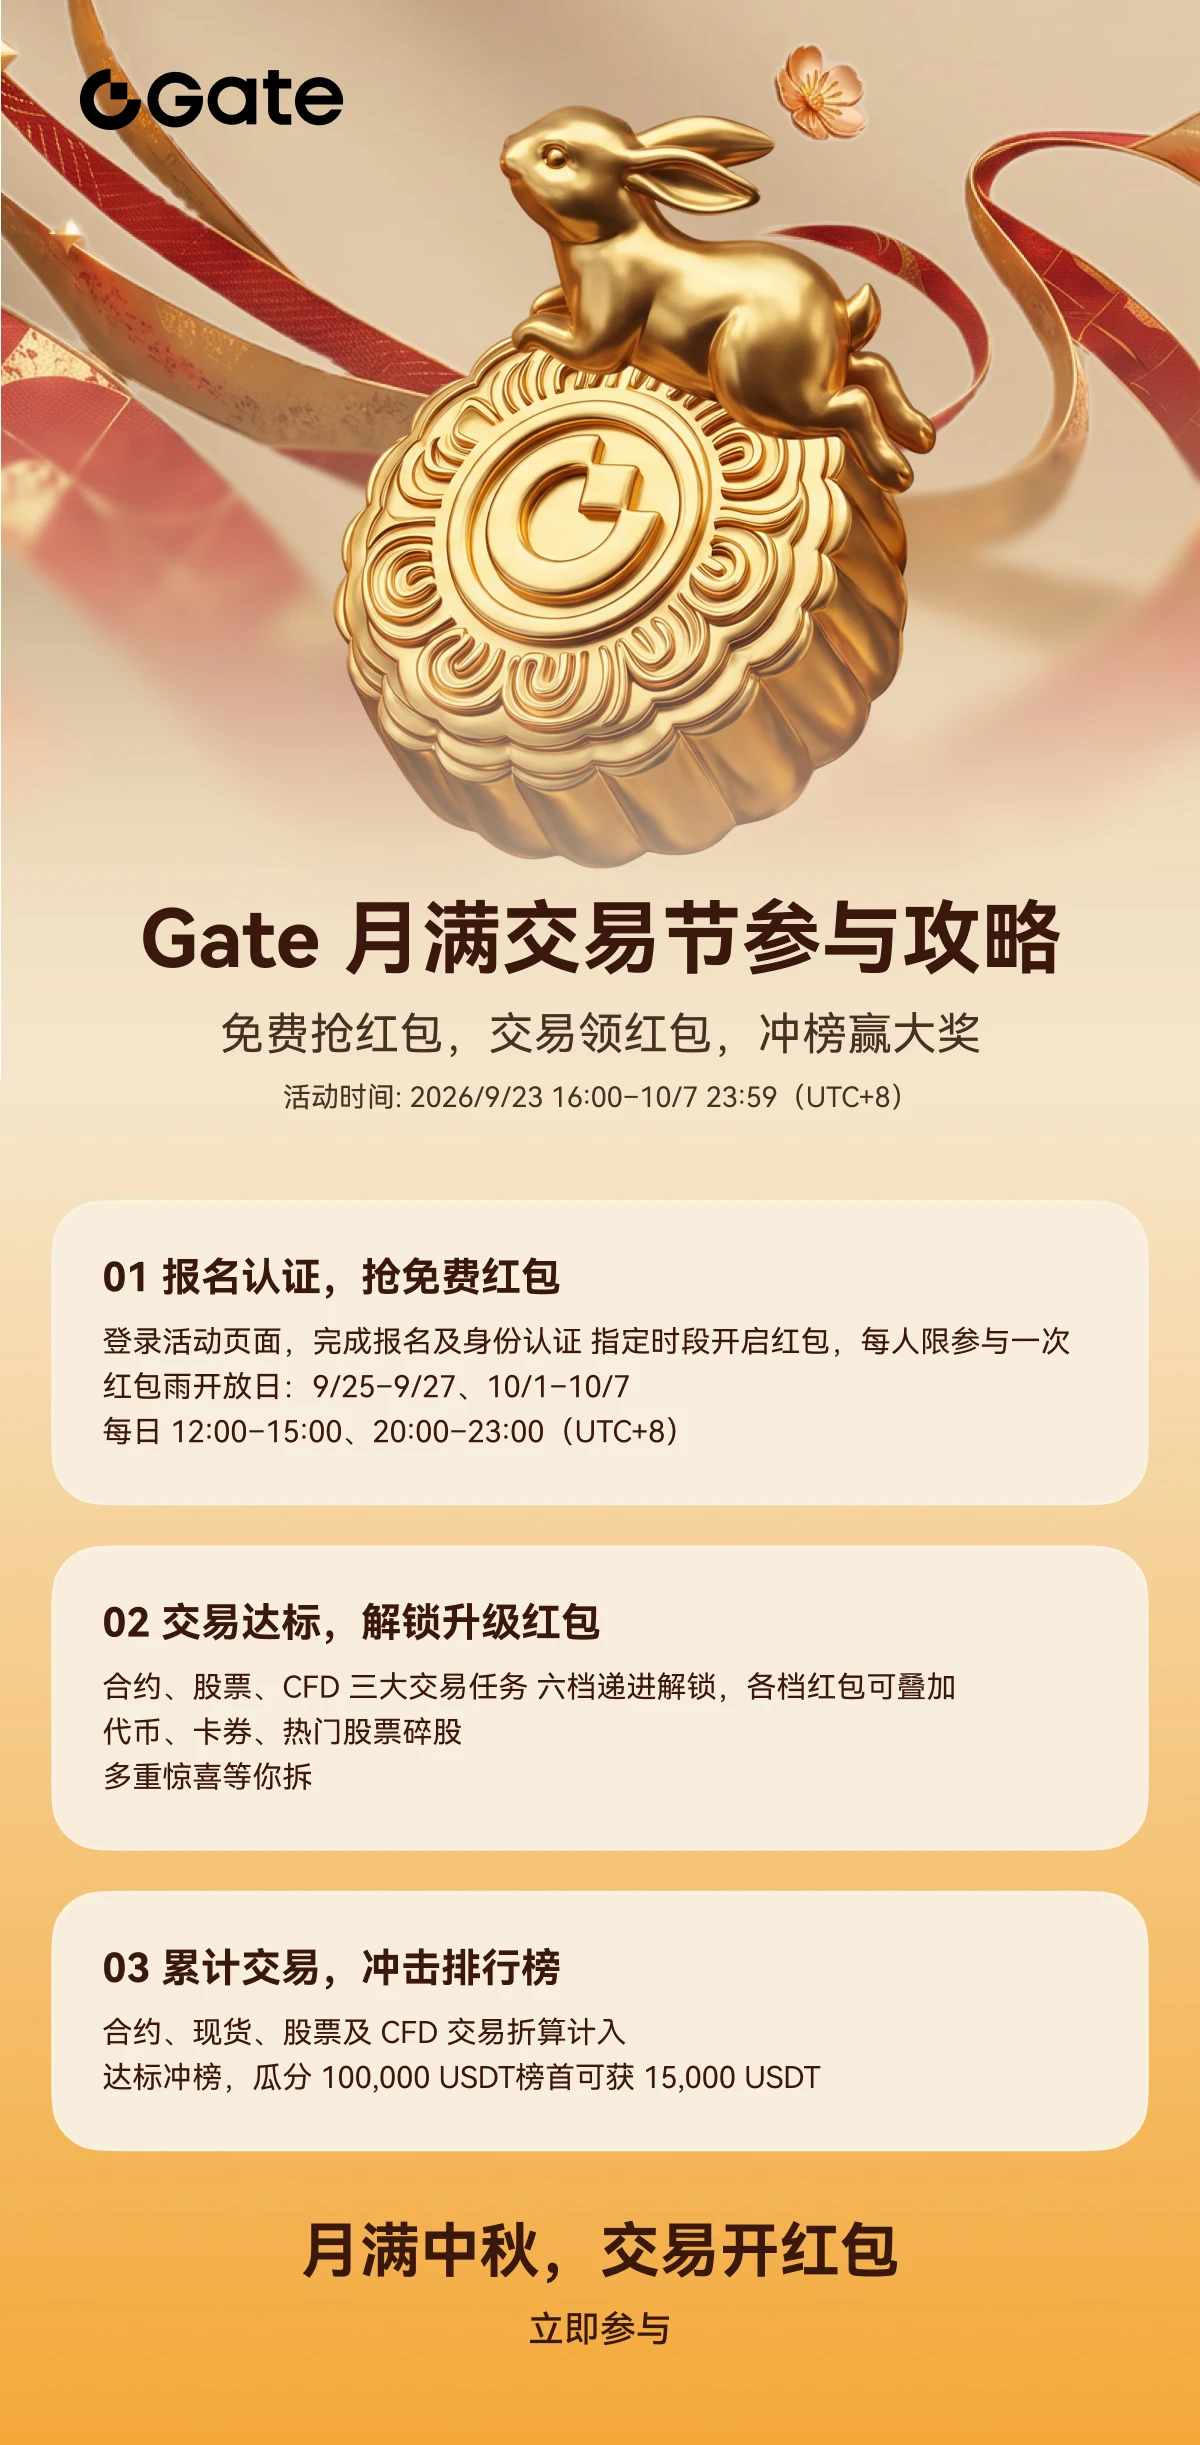
🌕 Фестиваль торговли в полнолуние от Gate: три шага для получения бонусов Праздника середины осени!
Получайте бесплатные красные конверты, открывайте красные конверты за торговлю и выигрывайте крупные призы, поднимаясь в рейтинге — сохраните эту инструкцию!
🧧 Шаг 1: зарегистрируйтесь и пройдите верификацию, чтобы получить бесплатные красные конверты
Войдите на страницу мероприятия и пройдите проверку личности, чтобы получать бесплатные красные конверты в указанные периоды. Каждый участник может принять участие не более 3 раз; количество ограничено, выдача осуществляется в порядке очереди.
Да
GateSquare
🌕 Gate: торговый фестиваль под полной луной — три шага к бонусам Праздника середины осени!
Бесплатно забирайте красные конверты, открывайте их за торговлю и выигрывайте крупные призы в рейтинге — сохраните эту инструкцию!
🧧 Шаг 1: зарегистрируйтесь и пройдите верификацию, бесплатно забирайте красные конверты
Войдите на страницу мероприятия и пройдите верификацию личности, чтобы получить бесплатный красный конверт в указанные периоды. Каждый участник может принять участие не более 3 раз, количество ограничено — кто успел, тот получил
Дни проведения: 9/25–9/27, 10/1–10/7
Ежедневно 12:00–15:00, 20:00–23:00 (UTC+8)
🎁 Шаг 2: выполните торговые условия и постепенно открывайте красные конверты
Участвуйте в торговле контрактами, акциями или CFD и выполните шесть уровней торговых заданий, чтобы постепенно открывать улучшенные красные конверты. Награды за все уровни суммируются
В красных конвертах вас ждут случайные токены, купоны, дробные акции популярных компаний и другие сюрпризы
🏆 Шаг 3: накапливайте объём торгов и боритесь за первое место в рейтинге
Участвуйте в торговле контрактами, на спотовом рынке, акциями и CFD и занимайте места в рейтинге по пересчитанному эффективному объёму торгов
Достигните соответствующего порога и получите шанс разделить призовой фонд рейтинга в размере 100,000 USDT
Победитель может получить 15,000 USDT!
Полнолуние и Праздник середины осени — красные конверты уже в руках, а теперь поборитесь за первое место в рейтинге!
⏰ 2026/9/23 16:00–10/7 23:59 (UTC+8)
👉 Участвовать сейчас: https://www.gate.com/campaigns/mid-autumn-2026
‍#Gate #Gate月满交易节 #ПраздникСерединыОсени
repost-content-media
Данные ончейн подтверждают, что BitMine Immersion Technologies приобрела ещё 12 500 ETH на сумму примерно 33,65 миллиона долларов. Транзакция была отмечена ончейн-трекерами и о ней сообщили рыночные аналитики. Эта покупка соответствует устоявшейся практике компании приобретать Ethereum каждую неделю с момента запуска казначейской стратегии в июне 2025 года.
По состоянию на 4 октября BitMine владела 6 016 414 ETH, что составляет примерно 4,9% общего предложения Ethereum. Заявленная цель компании — достичь 5%; председатель совета директоров Том Ли называет эту цель «Алхимией 5%». Из общего объём
User_any
Данные ончейн подтверждают, что BitMine Immersion Technologies приобрела ещё 12 500 ETH на сумму около 33,65 миллиона долларов. Транзакция была отмечена ончейн-трекерами и освещена рыночными аналитиками. Эта покупка продолжает устоявшуюся практику компании приобретать Ethereum каждую неделю с момента запуска казначейской стратегии в июне 2025 года.
По состоянию на 4 октября BitMine владела 6 016 414 ETH, что составляет примерно 4,9% общего предложения Ethereum. Заявленная цель компании — достичь 5%; председатель совета директоров Том Ли называет её «Алхимией 5%». Из общего объёма владения 5 067 309 ETH на сумму около 13,8 миллиарда долларов размещены в стейкинге и приносят доходность 2,63% годовых.
Новая покупка была профинансирована за счёт сочетания денежных резервов компании и рыночных продаж её обыкновенных акций. По состоянию на 4 октября совокупный объём криптоактивов, денежных средств и прочих активов BitMine достиг 17,4 миллиарда долларов. В него входят 214 Bitcoin, доля в Beast Industries на сумму 180 миллионов долларов, доля в Eightco Holdings на сумму 117 миллионов долларов, а также 643 миллиона долларов денежных средств и рыночных ценных бумаг.
Структурная особенность, отличающая модель BitMine от компании с казначейством в Bitcoin, — доходность стейкинга. Bitcoin на балансе не приносит дохода. Ethereum можно размещать в стейкинге, и BitMine ежегодно получает около 2,63% от монет, размещённых в стейкинге, что составляет примерно 363 миллиона долларов в год. Этот доход можно использовать для финансирования дальнейших покупок, не полагаясь исключительно на привлечение нового капитала.
Риски остаются прежними. Владение почти 5% обращающегося предложения сети означает, что рынок ощутит последствия, если компании когда-либо понадобится выйти из позиции. Коэффициент стейкинга в 84% также означает, что большинство токенов заблокировано у валидаторов, что ограничивает способность компании реагировать на внезапную потребность в ликвидности. Сама доходность стейкинга является переменной и зависит от состояния сети и общего объёма ETH в стейкинге. Прогноз дохода — это оценка, а не гарантия.
Покупка стала небольшим увеличением относительно общего объёма активов компании, но подтверждает, что стратегия накопления по-прежнему действует. BitMine теперь очень близка к своей цели в 5%.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
$ETH ‌#BitmineAddsMoreETH,HoldingsTop6.01M 🧐
BMNR-6,60%
ETH-5,69%
BTC-3,75%
Доходность 10-летних казначейских облигаций отступила примерно до 5,28% после того, как ранее на этой неделе достигла 5,34% — максимального уровня с 2002 года. Это движение означает паузу в распродаже облигаций, которая привела долгосрочную стоимость заимствований к максимумам за несколько десятилетий, и происходит на фоне ослабления двух факторов,推动авших эту доходность вверх.
Цены на нефть снизились: Brent в какой-то момент опускалась ниже 100 долларов за баррель, а WTI торговалась около 89 долларов. Снижение последовало за двумя событиями, увеличившими предложение на рынке. Экспорт нефти с Б
User_any
Доходность 10-летних казначейских облигаций снизилась примерно до 5,28% после достижения 5,34% ранее на этой неделе — максимального уровня с 2002 года. Это движение знаменует паузу в распродаже облигаций, которая привела долгосрочные затраты на заимствования к многолетним максимумам, и происходит на фоне ослабления двух факторов, поддерживавших эту доходность.
Цены на нефть снизились: нефть Brent в какой-то момент опускалась ниже 100 долларов за баррель, а WTI торговалась около 89 долларов. Снижение последовало за двумя событиями, увеличившими предложение на рынке. Экспорт нефти с Ближнего Востока восстановился до уровней, близких к довоенным: поставки из Саудовской Аравии вернулись к объемам, невиданным с начала конфликта в феврале. Параллельно страны «Большой семерки» договорились высвободить до 100 миллионов баррелей дизельного топлива и сырой нефти из чрезвычайных резервов в течение четырех месяцев, причем значительная часть этого объема будет направлена на рынок в первые 20 дней.
Снижение доходности и цен на нефть отражает простую причинно-следственную связь. Когда энергетические затраты снижаются, ослабевают и инфляционные ожидания, которые повышали доходность долгосрочных облигаций. Это уменьшает давление на Федеральную резервную систему, вынуждая ее продолжать повышение ставок, что, в свою очередь, снижает альтернативную стоимость владения рисковыми активами. Доходность 2-летних казначейских облигаций — срока погашения, наиболее чувствительного к ожиданиям относительно политики ФРС, — снизилась примерно на два базисных пункта, до 4,8%, а вероятность повышения ставки в октябре упала примерно до 19% с около 51% неделей ранее.
Факторы, которые привели доходность к многолетним максимумам, никуда не исчезли. Уровень государственного долга остается высоким в развитых экономиках. Развитие искусственного интеллекта продолжает поглощать капитал. А инфляция, хотя и немного замедляется, остается выше целевого показателя Федеральной резервной системы в 2%. Снижение — это пауза, а не разворот, и направление следующего движения будет зависеть от того, сохранятся ли улучшения в предложении на энергетических рынках и подтвердят ли новые данные по инфляции устойчивость недавнего замедления.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
$BTC $GT $ETH $SPCX $EURUSD
repost-content-media
BTC-3,75%
GT-3,12%
ETH-5,69%
SPCX-3,31%
EURUSD-0,37%
SpaceX ведёт переговоры о привлечении примерно 40 миллиардов долларов долга для покупки чипов Nvidia, согласно отчёту, опубликованному Financial Times и позднее подтверждённому Bloomberg. Финансирование будет организовано Apollo Global Management и включит около 10 миллиардов долларов банковских кредитов и 30 миллиардов долларов долговых обязательств инвестиционного уровня. Ожидается, что сделка будет закрыта в 2027 году. Как сообщается, переговоры находятся на ранней стадии и могут завершиться без соглашения.
Масштаб финансирования отражает стоимость создания вычислительной инфраструктуры, ле
User_any
SpaceX ведёт переговоры о привлечении примерно 40 миллиардов долларов долга для покупки чипов Nvidia, говорится в отчёте Financial Times, позднее подтверждённом Bloomberg. Финансирование будет организовано Apollo Global Management и включит около 10 миллиардов долларов банковских кредитов и 30 миллиардов долларов долговых обязательств инвестиционного уровня. Ожидается, что сделка будет закрыта в 2027 году. Как сообщается, переговоры находятся на ранней стадии и могут завершиться без соглашения.
Масштаб финансирования отражает стоимость создания вычислительной инфраструктуры, лежащей в основе передового искусственного интеллекта. Технологические компании и разработчики ИИ инвестируют и занимают сотни миллиардов долларов для строительства и аренды крупных дата-центров, оснащённых чипами, необходимыми для обучения и работы систем ИИ. Мировое расширение вычислительных мощностей привело к росту стоимости земли, чипов и оборудования для генерации электроэнергии, а также вызвало серию крупных сделок по финансированию в отрасли.
Предпосылкой этого шага стало стратегическое решение, принятое ранее в этом году. Во время первого после выхода компании на биржу отчётного звонка в августе генеральный директор Илон Маск заявил, что SpaceX решила использовать исключительно технологии Nvidia, назвав архитектуру Vera Rubin лучшим вариантом для своих ИИ-нагрузок. Он описал эти отношения как тесное партнёрство на нескольких уровнях. Архитектура, включающая процессор Vera, специально созданный для ИИ-агентов, предназначена для оркестрации, выполнения кода и обработки данных, сопровождающих инференс моделей. SpaceX также планирует перенести эту архитектуру в космос в рамках своей спутниковой программы Starmax.
Обязательства по расходам, связанные с этим решением, значительны. Во втором квартале 2026 года SpaceX потратила 15,8 миллиарда долларов на вычисления для ИИ, что составило 86% её общих капитальных затрат за этот период. Компания рассчитывает завершить 2026 год с вычислительными мощностями свыше двух гигаватт и приблизиться к десяти гигаваттам к концу 2027 года. В июне 2026 года, вскоре после первичного публичного размещения акций, она завершила размещение облигаций инвестиционного уровня на 25 миллиардов долларов, и новое финансирование увеличит эту долговую нагрузку.
Структура финансирования привлекла внимание кредитных инвесторов. Существующие облигации SpaceX со сроком погашения в 2056 году торгуются с дисконтом к номинальной стоимости, а их спред доходности к казначейским облигациям соответствует уровню, обычно связанному с долгом спекулятивного рейтинга, несмотря на наличие у компании инвестиционного рейтинга. Это расхождение между рейтингом и рыночной оценкой говорит о том, что некоторые инвесторы с осторожностью относятся к растущей долговой нагрузке компании и её значительным капитальным затратам.
Детали планируемого финансирования пока не окончательны. Переговоры продолжаются, также сообщалось об участии дополнительных кредиторов, включая облигационный фонд PIMCO. В случае завершения сделка войдёт в число крупнейших долговых финансирований, связанных с развитием инфраструктуры ИИ. Её реализация в описанном виде будет зависеть от дальнейшего хода переговоров и того, привлекут ли условия достаточный спрос со стороны инвесторов.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
$NVDA ‌$SPCX ‌#NvidiaHitsRecordHigh #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
SPCX-2,09%
NVDA-0,47%
APO-0,52%
$USDJPY 🤔 ‌
Член правления Банка Японии Ayano Sato дала понять, что поддерживает поэтапное повышение процентных ставок, заняв позицию, которая ближе к консенсусу правления, чем можно было предположить по её несогласию в сентябре. В интервью Kyodo News Sato заявила, что голосовала против повышения ставки в прошлом месяце, поскольку потребление не набрало достаточного импульса, а базовая инфляция не ускорялась, однако добавила, что текущие финансовые условия остаются стимулирующими и ставки следует корректировать постепенно. Она также сказала, что для будущих повышений не должно быть заранее у
User_any
$USDJPY 🤔 ‌
Член правления Банка Японии Аяно Сато дала понять, что поддерживает поэтапное повышение процентных ставок, заняв позицию, которая ближе к консенсусу правления, чем можно было предположить по её несогласию в сентябре. В интервью Kyodo News Сато заявила, что проголосовала против повышения ставки в прошлом месяце, поскольку потребление не набирало обороты, а базовая инфляция не ускорялась, но добавила, что текущие финансовые условия остаются стимулирующими и ставки следует корректировать постепенно. Она также сказала, что для будущих повышений не должно быть заранее установленного темпа, а подходящее время будет зависеть от динамики потребления и доходов.
Комментарии Сато важны, поскольку она была назначена премьер-министром Санаэ Такаити, которая выступала за более мягкую денежно-кредитную политику, и стала одним из двух членов правления, проголосовавших против сентябрьского повышения ставки до 1,25 процента. Это повышение стало самым высоким уровнем ключевой ставки с 1995 года и ознаменовало самый короткий интервал между повышениями при управляющем Кадзуо Уэде. Участники рынка восприняли два голоса против как признак того, что планы Банка Японии по повышению ставок столкнутся с продолжающимся сопротивлением со стороны администрации Такаити, что оказало давление на иену. Последние высказывания Сато смягчают эту картину. Если один из наиболее осторожных членов правления признаёт, что политика по-прежнему остаётся стимулирующей, препятствие для следующего повышения выглядит ниже, даже если сроки остаются неопределёнными.
Центральный банк действует в сложной инфляционной среде. Базовые потребительские цены в Токио выросли в сентябре на 2,7 процента в годовом выражении против 1,8 процента в августе и превысили медианный прогноз рынка в 2,4 процента. Банк Японии заявил, что базовая инфляция приближается к целевому уровню в 2 процента, и ожидает, что индекс потребительских цен во второй половине 2026 финансового года явно ускорится выше 2 процентов, прежде чем вернуться к целевому уровню. Рост затрат на импорт отражается на потребительских ценах через подорожание энергоносителей и продуктов питания, а слабая иена усиливает это давление. Сато признала, что риски для прогноза цен смещены в сторону повышения из-за роста цен на сырую нефть, связанного с конфликтом на Ближнем Востоке.
Рынок облигаций отражает это давление. Доходность 30-летних японских государственных облигаций на этой неделе достигла рекордных 4,235 процента — максимального уровня с момента первой продажи бумаг такого срока в стране в 1999 году. Доходность 10-летних облигаций держится около 3,09 процента, близко к максимуму за 30 лет, а Министерство финансов впервые за три десятилетия повысило купон по своему новому 10-летнему выпуску до 3,1 процента. Распродажа обусловлена опасениями по поводу увеличения выпуска долговых обязательств и инфляционными рисками, связанными с конфликтом на Ближнем Востоке. Государственный долг Японии примерно вдвое превышает размер её экономики, что является крупнейшим показателем среди развитых стран, а стоимость заимствований растёт по мере повышения Банком Японии ставок и сокращения покупок облигаций.
Иена по-прежнему находится под давлением. Курс доллара к иене держится около 158,5, близко к минимуму за две недели, поскольку значительная разница в доходности между США и Японией продолжает играть в пользу доллара. Фьючерсные рынки оценивают примерно в 25 процентов вероятность повышения ставки на заседании Банка Японии 29 и 30 октября, а экономисты в целом ожидают, что на этом заседании центральный банк сохранит политику без изменений, оставив возможность для шага в декабре. Банк Японии может использовать свой ежеквартальный обзор, чтобы подать сигнал о том, что базовая инфляция в целом достигла целевого уровня в 2 процента, — символический сдвиг, который будет означать рост уверенности в устойчивости ценового роста.
Сато заявила, что центральный банк будет самостоятельно определять политику, но таким образом, чтобы в конечном счёте согласовать её с активной фискальной политикой администрации. Эта формулировка отражает баланс, которого пытается достичь Банк Японии. Он стремится нормализовать политику, не дестабилизируя планы правительства по расходам, и контролировать инфляцию, не подавляя экономику, которая всё ещё восстанавливается. Следующее заседание не разрешит это противоречие, но может прояснить, как именно правление намерено действовать. Пока сигналы указывают на то, что постепенное ужесточение остаётся основным направлением, даже если темп окажется медленнее, чем предпочли бы представители правления, выступающие за более жёсткую политику.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
USDJPY0,00%
$ETH ‌
Ethereum торгуется около $2 617, снизившись примерно на 3,3% за последние сутки, и это движение вернуло актив к уровню, за которым участники рынка внимательно следят уже несколько недель. Снижение не было вызвано одним-единственным заголовком. Оно отражает сочетание факторов, формировавшихся с начала месяца, и для их понимания необходимо смотреть дальше ценового графика.
Наиболее заметное давление исходило от институциональных потоков. Спотовые биржевые фонды на Ethereum в США зафиксировали чистый отток в размере 50,76 миллиона долларов 5 октября, продлив серию оттоков до пяти сессий п
User_any
$ETH ‌
Ethereum торгуется вблизи отметки 2 617 долларов, снизившись примерно на 3,3% за последние сутки, и это движение вернуло актив к уровню, за которым участники рынка внимательно следят уже несколько недель. Снижение не было вызвано одной-единственной новостью. Оно отражает сочетание факторов, которые формируются с начала месяца, и для их понимания необходимо выйти за рамки ценового графика.
Наиболее заметное давление исходило от институциональных потоков. Спотовые биржевые фонды Ethereum в США зафиксировали чистый отток в размере 50,76 миллиона долларов 5 октября, продлив серию оттоков до пяти сессий подряд с 29 сентября. Совокупный отток за этот период достиг примерно 205,88 миллиона долларов, сократив накопленный чистый приток примерно до 13,75 миллиарда долларов. Это произошло после сильного сентября, когда фонды Ether привлекли 832 миллиона долларов — второй по величине месячный показатель с августа 2025 года. Три-пять слабых сессий не стирают результаты месяца с притоками, но указывают на ослабление спроса на эти продукты с началом четвертого квартала.
Рынок деривативов усилил движение. Открытый интерес по Ethereum кратковременно подскочил до 19,9 миллиарда долларов 2 октября — максимального уровня с ноября 2025 года, — а затем после ликвидаций восстановился до 18,7 миллиарда долларов. Совокупный чистый объём сделок тейкеров на одной из крупных площадок с августа оставался отрицательным и резко снизился 2 октября, что указывает на преобладание рыночных продаж над покупками. Одновременно расчётный коэффициент кредитного плеча упал до 0,66 — минимального уровня за семь месяцев, — что говорит о сокращении размера позиций по деривативам относительно объёма ETH на биржах. Более низкое кредитное плечо снижает риск каскадных ликвидаций, но также отражает снижение склонности к риску.
Ончейн-данные добавляют ещё один фактор. Индикатор Age Consumed, измеряющий движение давно неактивного предложения в сети, 30 сентября взлетел до 580 миллионов токен-дней — примерно в девять раз выше среднего показателя за будние дни сентября и максимального уровня с 2 июня. Это совпало с инцидентом безопасности, связанным с провайдером стейкинга, который спровоцировал очередь на выход, достигшую пика в 851 000 ETH 2 октября, а затем сократившуюся до 786 000 ETH к 5 октября. Отдельная очередь примерно из 1,5 миллиона ETH стоимостью почти 4 миллиарда долларов ожидает входа в стейкинг, а расчётное время ожидания составляет 25 дней. Эти очереди отражают операционные ограничения стейкинговой системы, а не направленность настроений, но влияют на доступный объём предложения.
Техническая картина показывает, что актив консолидируется в чётко определённом диапазоне. 2 октября Ethereum закрылся на отметке 2 670 долларов — наименьшем уровне закрытия с 20 сентября, — и с тех пор торговался примерно между 2 590 и 2 725 долларами. Уровень 2 645 долларов снизу — это цена, предшествовавшая сентябрьскому скачку, и дневное закрытие ниже неё будет сигнализировать о нисходящем прорыве из недавней боковой фазы. Сверху находится отметка 2 775 долларов — цена закрытия 21 сентября, — и с тех пор каждое закрытие было ниже неё. 50-дневная средняя находится вблизи 2 465 долларов, значительно ниже текущей цены, что указывает на сохранение среднесрочного тренда, даже несмотря на ослабление краткосрочного импульса.
Макроэкономическая среда продолжает задавать общий тон. Федеральная резервная система повысила ставки в сентябре, а доходность 10-летних казначейских облигаций остаётся вблизи многолетних максимумов, что повышает альтернативную стоимость владения активами, не приносящими дохода. Доллар укрепился, создавая дополнительный встречный ветер. Эти факторы влияют на все рискованные активы, и Ethereum не является исключением. Теперь вопрос заключается в том, удержится ли поддержка на уровне 2 645 долларов или откат продолжится к следующему уровню вблизи 2 465 долларов. Ответ будет в меньшей степени зависеть от новостей, связанных непосредственно с криптовалютами, и в большей — от того, ослабнет ли макроэкономическое давление в ближайшие недели.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
repost-content-media
ETH-5,69%
Торгуйте, чтобы подняться на вершину, и разблокируйте аирдропы на сумму до 100 000 USDT https://www.gate.com/campaigns/site-444?ch=8159&ref=AwBFBl5c&ref_type=132
post-image
  • 1
Сезон ротации горячих токенов, этап 4: новые и вернувшиеся друзья получают 1,5-кратное увеличение торгового объёма и соревнуются за 120 000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 4
Я торгую на Gate — топовой бирже с 13-летней историей. Присоединяйтесь ко мне и погрузитесь в самые горячие события прямо сейчас! https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#BTCBreaksThrough$86,000
🚀 Bitcoin пробивает отметку в 86 000 долларов!
BTC снова выше $86K уровня, демонстрируя сильную динамику, поскольку покупатели возвращают контроль. Следующая ключевая проверка — $87K зона. 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
FenerliBaba
#BTCBreaksThrough$86,000
🚀 Bitcoin пробивает отметку в 86 000 долларов!
BTC снова выше уровня $86K , демонстрируя сильный импульс, поскольку покупатели вновь перехватывают контроль. Следующая ключевая проверка — в районе $87K . 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC-3,75%
GT-3,12%
ETH-5,69%
  • 1
📢 Объявление о наградах | Новая программа роста для создателей Gate Square
Еженедельные награды за сентябрь (9.11–9.27) распределены. Поздравляем победивших создателей! 🎉
Начиная с этого момента выигрывайте до 100 USDT каждую неделю 👉 https://www.gate.com/campaigns/6244
🎁 Вас ждут щедрые награды
① Еженедельные награды за баллы: зарабатывайте баллы, публикуя посты, и получайте до 100 USDT
② Еженедельный TOP 10: до 300 USDT + пробная карта VIP+1 + привилегии для создателей
③ Ежемесячный TOP 3: боритесь за первое место в ежемесячном рейтинге и эксклюзивно получайте 500 USDT + GT на сумму 30 U
GateSquare
📢 Уведомление о наградах|Программа роста новых авторов Gate
Еженедельные награды за сентябрь (9.11–9.27) уже выплачены, поздравляем авторов-победителей! 🎉
Уже сейчас каждую неделю можно выиграть до 100 USDT 👉 https://www.gate.com/campaigns/6244
🎁 Вас ждут щедрые награды
① Еженедельная награда за баллы: публикуйте посты и копите баллы, до 100 USDT
② Еженедельный TOP 10: до 300 USDT + пробная VIP+1-карта + привилегии автора
③ Месячный TOP 3: поборитесь за место в месячном рейтинге и получите эксклюзивные 500 USDT + GT на сумму 30 USDT
Подробности о наградах:
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 На этой неделе делитесь мнениями вместе с #每周来晒 и #市场回调如何布局 и выигрывайте награды!
👉 https://www.gate.com/post
repost-content-media
GT-3,12%
  • 2
#HYPE财库公司持仓超32亿美元
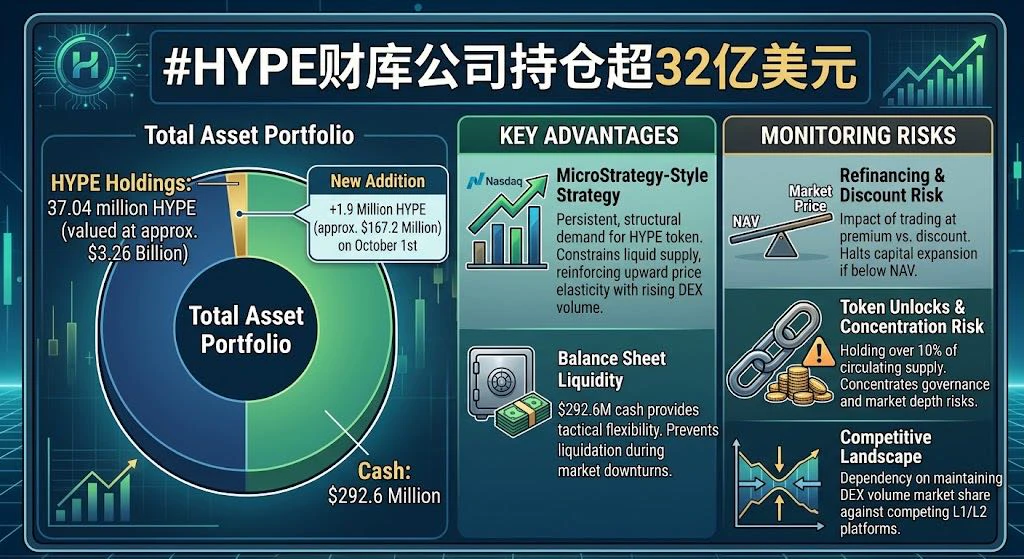
Недавнее приобретение 1,9 миллиона токенов HYPE примерно за 167,2 миллиона долларов — в результате чего общий объём активов достиг 37 миллионов HYPE (стоимостью около 3,26 миллиарда долларов) и 292,6 миллиона долларов наличными — служит хрестоматийным примером стратегического шага, однако также создаёт уникальную структурную динамику:
Мой вывод: хотя это свидетельствует о высокой убеждённости, данный шаг также несёт риск концентрации.
Последнее обновление казначейства Hyperliquid Strategies указывает на общий объём владения в 37,04 миллиона токенов HYPE стоимостью около 3,26
ybaser
#HYPE财库公司持仓超32亿美元
Недавнее приобретение 1,9 миллиона токенов HYPE примерно за 167,2 миллиона долларов, в результате чего общий объём активов достиг 37 миллионов HYPE (примерной стоимостью 3,26 миллиарда долларов) и 292,6 миллиона долларов наличными, представляет собой textbook-стратегический шаг, однако также создаёт уникальную структурную динамику:
Мой вывод: хотя это свидетельствует о сильной убеждённости, такая стратегия также сопряжена с риском концентрации.
Последнее обновление казначейства Hyperliquid Strategies указывает на общий объём владения в 37,04 миллиона токенов HYPE стоимостью примерно 3,26 миллиарда долларов после добавления около 1,95 миллиона HYPE 1 октября.
1. Стратегия в стиле MicroStrategy для бессрочных DEX
Hyperliquid Strategies работает как специализированная казначейская структура, предназначенная для накопления нативного предложения токенов протокола. Фактически превращая доступ к публичному капиталу (Nasdaq) в прямые покупки токенов, компания создаёт устойчивый структурный спрос на HYPE. Для бессрочного DEX с высоким объёмом торгов, такого как Hyperliquid, постоянная блокировка примерно 37 миллионов токенов эффективно ограничивает ликвидное обращающееся предложение, тем самым усиливая восходящую ценовую эластичность по мере роста торговых объёмов.
2. Ликвидность баланса и операционный охват
Наличие 292,6 миллиона долларов наличными наряду с токенами HYPE обеспечивает тактическую гибкость. Компании не приходится полностью распродавать токены для финансирования операций или погашения долга во время рыночных спадов; это предотвращает неконтролируемую распродажу в случае высокой волатильности цены токена.
3. Ключевые риски для мониторинга
*Риск рефинансирования и дисконта: если актив торгуется с премией к своей чистой стоимости активов (NAV), выпуск акций для покупки дополнительных HYPE увеличивает стоимость для акционеров. Однако если рыночные настроения ослабевают и актив торгуется ниже своей чистой стоимости активов (с дисконтом), расширение капитала прекращается, и этот рефлексивный цикл разворачивается.
* Разблокировка токенов и концентрация обращающегося предложения: хотя вывод с рынка 1,9 миллиона токенов снижает краткосрочное давление продавцов, хранение более 10% обращающейся рыночной капитализации в одной казначейской структуре концентрирует риски управления и глубины рынка на одном балансе.
Это укрепляет позицию HYPE как актива институционального уровня; однако эффективность актива по-прежнему будет сильно зависеть от того, сможет ли Hyperliquid сохранить свою долю рынка по объёму торгов DEX на фоне конкурирующих платформ для торговли бессрочными контрактами на L1/L2.
$HYPE ‌
repost-content-media
HYPE-4,63%
  • 3
Самое важное число в мировой финансовой системе сейчас — не ключевая ставка Федеральной резервной системы и не доходность 10-летних казначейских облигаций США. Это доходность 30-летних государственных облигаций Японии, которая в понедельник поднялась до рекордных 4,235% — максимального уровня с момента, когда страна впервые разместила облигации такого срока в 1999 году. Япония — крупнейшая в мире страна-кредитор, опора глобального рынка облигаций и источник самого дешёвого финансирования, на который международные инвесторы полагались десятилетиями. Когда стоимость долгосрочных заимствований в
User_any
Самое важное число в мировой финансовой системе сейчас — не ключевая ставка Федеральной резервной системы и не доходность 10-летних казначейских облигаций США. Это доходность 30-летних государственных облигаций Японии, которая в понедельник поднялась до рекордных 4,235% — самого высокого уровня с тех пор, как страна впервые разместила облигации такого срока в 1999 году. Япония — крупнейшая в мире страна-кредитор, опора глобального рынка облигаций и источник самого дешёвого финансирования, на которое международные инвесторы полагались десятилетиями. Когда стоимость долгосрочных заимствований в стране так быстро растёт, последствия не остаются в Токио.
Чтобы понять, почему это важно для вас, нужно начать с кэрри-трейда. Годами инвесторы занимали иены под почти нулевые процентные ставки и использовали эти средства для покупки более доходных активов в США, Европе и на развивающихся рынках. Это была не нишевая стратегия. Она являлась фундаментальной частью мировой финансовой системы, поддерживая всё: от корпоративных кредитов США и долга развивающихся рынков до рискованных активов всех видов. По состоянию на март объём трансграничных заимствований в иенах достиг рекордных 360 триллионов иен, или примерно 2,34 триллиона долларов. Именно такой масштаб имеет канал финансирования, который сейчас подвергается испытанию.
Этот механизм работает, пока не перестаёт работать. Когда доходность японских облигаций растёт, стоимость обслуживания займов, номинированных в иенах, увеличивается, что сокращает маржу по каждой позиции, финансируемой заёмными иенами. Если иена также укрепляется, стоимость погашения этих займов растёт ещё сильнее. В результате происходит механическое сворачивание позиций: инвесторы продают свои глобальные активы, чтобы погасить долг в иенах, и это давление распространяется одновременно на облигации, акции и валюты. Это не гипотетический сценарий. В августе 2024 года аналогичная динамика привела к однодневному падению японского индекса Nikkei на 12,4% и каскадным распродажам на мировых рынках.
Именно на рынке облигаций этот процесс становится заметен первым. Доходность 30-летних облигаций Японии выросла примерно с 3,15% до прихода Такаити к руководству правящей партией до нынешних 4,235% — более чем на один процентный пункт. Доходность 10-летних облигаций держится около 2,8%, приближаясь к уровню 3%, который некоторые аналитики считают спусковым крючком для новой волны распродаж. Банк Японии прямо связал часть этого роста с выпуском облигаций компаниями, связанными с ИИ, охарактеризовав это как «большой положительный шок спроса», толкающий долгосрочные ставки вверх. Но более важным фактором является бюджетная политика. Планы премьер-министра Санаэ Такаити по расширению расходов усилили обеспокоенность устойчивостью долгового бремени Японии, и рынок облигаций переоценивает этот риск в режиме реального времени.
Роль иены во всём этом противоречит интуиции. Обычно более высокая внутренняя доходность укрепляет валюту, поскольку привлекает капитал. В Японии этого не происходит. Иена остаётся слабой, торгуясь около 157 иен за доллар, даже после повышения ставок Банком Японии и вмешательства правительства на валютном рынке в конце июля. Причина в том, что премия за фискальный риск нивелирует преимущество по доходности. Когда инвесторы сомневаются в способности правительства обслуживать свой долг, более высокая доходность становится предупреждающим сигналом, а не привлекательным фактором. Иена оказалась зажата между двумя силами: более высокими ставками, которые должны её поддерживать, и бюджетными опасениями, которые её подрывают.
Последствия для глобальных инвестиционных стратегий уже видны в данных о потоках капитала. Японские учреждения были крупнейшими иностранными держателями казначейских облигаций США, а объём их портфельных инвестиций за рубежом составляет примерно 4,8 триллиона долларов. По мере роста внутренней доходности стимул держать этот капитал за рубежом ослабевает. Теперь японские инвесторы могут получать 4% и более по 30-летним государственным облигациям внутри страны — доходность, которая ещё несколько лет назад казалась немыслимой. Это снижает спрос на долговые бумаги США и Европы, что толкает глобальную доходность вверх. В первом квартале 2026 года Япония продала казначейские облигации США на сумму 29,6 миллиарда долларов — признак того, что эта репатриация капитала уже началась.
Траектория политики Банка Японии — ещё одна важная переменная. Рынок закладывает примерно 101 базисный пункт повышения ставок Банком Японии к сентябрю 2027 года по сравнению с 64 базисными пунктами со стороны Федеральной резервной системы. Этот разрыв сокращается, и по мере его сокращения кэрри-трейд с иеной становится менее прибыльным. По словам аналитиков, кэрри-трейд, основанный на «быстрых деньгах», уже свёрнут, но более медленные институциональные потоки всё ещё корректируются. Риск заключается в том, что эта корректировка не останется упорядоченной. Если доходность японских облигаций продолжит расти, а иена резко укрепится, сворачивание позиций может ускориться и выйти за пределы Японии.
Для всех, кто управляет портфелем, вывод заключается в том, что Япония больше не является источником бесплатного финансирования. Она становится конкурентом за глобальный капитал. Эра постоянно дешёвых японских денег, удерживавших глобальную доходность облигаций ниже уровня, который сами внутренние фундаментальные факторы могли бы оправдать, заканчивается. Это не означает, что стоимость всех активов изменится за одну ночь. Это означает, что стоимость капитала для всей системы растёт, а корректировка в ближайшие месяцы проявится в доходности облигаций, оценке акций и на валютных рынках. Следите за доходностью 10-летних японских государственных облигаций и за иеной. Эти два показателя расскажут вам о направлении глобальной ликвидности больше, чем любой отдельный экономический релиз из США.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
$JPN225 Доходность 30-летних государственных облигаций Японии в понедельник поднялась до рекордных 4,235%, достигнув максимального уровня с тех пор, как страна впервые выпустила 30-летние долговые бумаги в 1999 году. В мае доходность впервые превысила 4% и с тех пор не снижалась. Доходность 10-летних облигаций держится около 2,8% — на уровне, который в последний раз наблюдался в 1996 году. Это не постепенный пересмотр стоимости. Это структурный сдвиг в том, как крупнейшая в мире страна-кредитор финансирует себя, и происходит он в то время, когда Банк Японии по-прежнему официально придерживает
User_any
$JPN225 Доходность 30-летних государственных облигаций Японии в понедельник поднялась до рекордных 4,235% — максимального уровня с момента первой продажи страной 30-летнего долга в 1999 году. В мае доходность впервые превысила 4% и с тех пор не отступала. Доходность 10-летних облигаций держится около 2,8% — на уровне, который в последний раз наблюдался в 1996 году. Это не постепенный пересмотр оценок. Это структурный сдвиг в том, как крупнейшая в мире страна-кредитор финансирует себя, и происходит он в момент, когда Банк Японии по-прежнему официально привержен ключевой ставке всего в 1%.
Непосредственным триггером движения в понедельник стали ожидания. Премьер-министр Санаэ Такаити должна была выступить с программной речью в парламенте, и рынок ждал, как она согласует два конкурирующих приоритета: свою ключевую концепцию «ответственной, проактивной бюджетной политики» и необходимость сохранять устойчивость государственных финансов. Рекордная доходность стала способом, которым рынок облигаций дал понять, что пока не убеждён. В выступлении, состоявшемся в понедельник днём, Такаити вновь подтвердила намерение провести снижение налога на потребление для решения проблемы роста цен, одновременно заявив, что не будет откладывать необходимые реформы. Рынок ясно услышал первую часть. Вторую он всё ещё ждёт увидеть реализованной.
Этот момент отличается от предыдущих эпизодов напряжённости на японском рынке облигаций тем, что Банк Японии прямо связал рост долгосрочной доходности с глобальным бумом искусственного интеллекта. Заместитель управляющего Банка Японии Синъити Утида заявил в понедельник, что, хотя ИИ способствовал росту цен на акции и смягчению финансовых условий, масштабная волна выпуска облигаций компаниями, связанными с ИИ, оказала повышательное давление на долгосрочные процентные ставки. Это важное признание. Банк Японии признаёт, что неподконтрольная ему сила повышает внутреннюю стоимость заимствований. Утида также предупредил, что неспособность ИИ-пректов принести прибыль может привести к коррекции рынка. Он предположил, что устойчивый спрос на ИИ способен изменить естественную процентную ставку Японии — теоретическую ставку, при которой экономика стабильно растёт без ускорения инфляции.
Именно на валютном рынке наиболее заметно проявляется напряжённость между денежно-кредитной политикой и бюджетными реалиями. USD/JPY торгуется на уровне 157,86, удерживаясь выше отметки 157 даже после того, как японские власти вмешались в валютный рынок в конце июля. Интервенция была призвана поддержать иену, но не развернула тренд. Причина — разница в доходностях. Ключевая ставка Японии составляет 1%, тогда как ставка по федеральным фондам США находится в диапазоне от 3,75% до 4%, оставляя разрыв примерно в 275 базисных пунктов. Этот разрыв является главным фактором слабости иены, и интервенция не может его закрыть. GBP/JPY торгуется на уровне 208,85, а EUR/JPY — на уровне 176,94, отражая ту же динамику. Когда разрыв в доходностях настолько велик, капитал направляется в валюты с более высокой доходностью, и иена остаётся под давлением независимо от официальных мер.
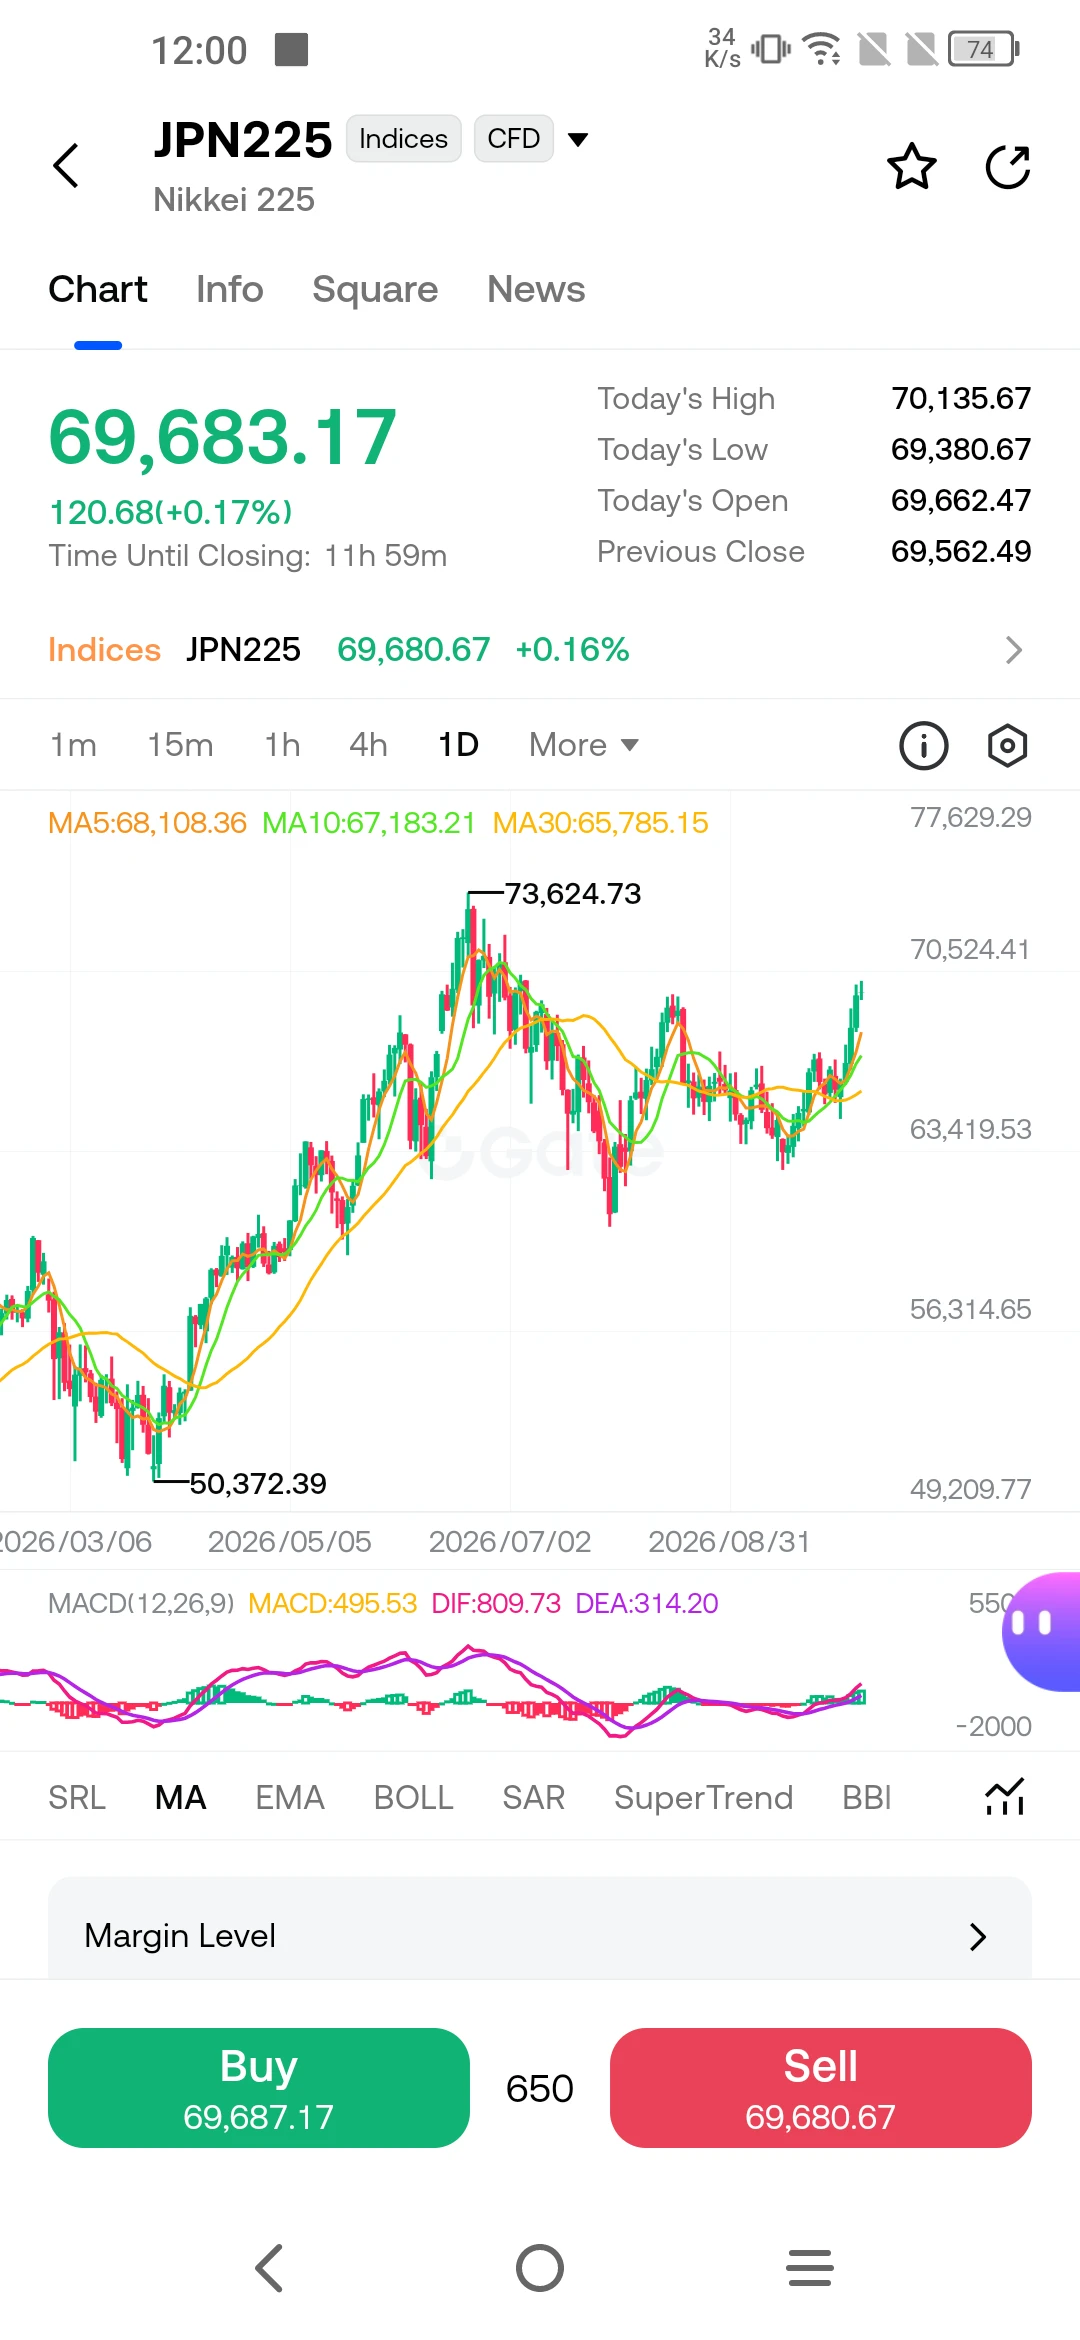
Nikkei 225 торгуется на уровне 69 683, удерживаясь выше ключевых скользящих средних, находящихся в диапазоне от 65 785 до 68 108. Индекс проявил устойчивость, несмотря на распродажу облигаций, отчасти потому, что акции компаний, связанных с ИИ и определяющих динамику мировых фондовых рынков, также представлены на японском рынке. Однако расхождение между оптимизмом фондового рынка и осторожностью рынка облигаций заслуживает внимания. В котировках акций заложено продолжение роста за счёт ИИ. В котировках облигаций — стоимость финансирования этого роста. Когда они настолько сильно расходятся, одному из них придётся скорректироваться.
Собственные прогнозы Банка Японии демонстрируют сложность дальнейшего пути. В апрельском обзоре центральный банк резко повысил прогноз базовой инфляции CPI на 2026 финансовый год — с 1,9% до 2,8%, одновременно снизив прогноз роста реального ВВП с 1% до 0,5%. Такое сочетание — более высокая инфляция и более медленный рост — является определением стагфляции. Новый показатель инфляции Банка Японии, исключающий разовые факторы, такие как субсидии на образование и энергию, в апреле достиг 2,8%, значительно превысив целевой показатель в 2% и оказавшись выше правительственного базового показателя. Центральный банк оказался зажат между необходимостью нормализовать политику для контроля инфляции и риском того, что дальнейшее повышение ставок задушит и без того слабое восстановление.
За чем следует следить дальше? Первая переменная — бюджет Такаити. Если она представит заслуживающий доверия план бюджетной консолидации одновременно со снижением налогов, длинный конец кривой может стабилизироваться. Если рынок сочтёт бюджетный курс неустойчивым, доходность 30-летних облигаций может приблизиться к 4,5% или подняться выше. Вторая переменная — цикл выпуска облигаций компаниями, связанными с ИИ. Предупреждение Утиды о коррекции не является теоретическим. Если компании, связанные с ИИ, продолжат наводнять рынок облигаций новыми выпусками, долгосрочная доходность останется под давлением независимо от действий Банка Японии. Третья переменная — иена. Устойчивый прорыв выше 160 усилит давление на Банк Японии с целью нового повышения ставки, но каждое повышение рискует ещё больше дестабилизировать рынок облигаций. Центральный банк находится в сложном положении, и рынок это знает. Ближайшие несколько недель покажут, смогут ли бюджетные обещания Такаити убедить инвесторов в том, что Япония способна вырасти и избавиться от долгового бремени, или рынок облигаций первым вынудит решать этот вопрос.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225-2,13%
USDJPY0,00%
GBPJPY-0,46%
EURJPY-0,61%
  • 2