Até onde poderá o ETH chegar ao topo?

Intermediário
Ethereum
Última atualização 04-11-2026 08:07:15
Tempo de leitura: 1m
Recorrendo a vários indicadores — nomeadamente a diferença em relação à média móvel de 200 semanas, o rácio do preço realizado, o MVRV Z-score e os rácios ETH/BTC e ETH/Nasdaq — o artigo traça uma análise de cenários estruturada e oferece uma referência para identificar os possíveis picos de preço no novo ciclo de mercado para o Ethereum.

Olá, leitores,

Tom Lee apresentou recentemente uma meta “intermédia” para o ETH de 60 000 USD e referiu que o Ethereum está num superciclo com duração prevista de 10 a 15 anos, durante a Korea Blockchain Week.

Se esta previsão se confirmar, o movimento irá desenrolar-se em ondas, ao longo de múltiplos ciclos, alternando entre mercado em alta e mercado em baixa.

Atualmente vivemos um mercado em alta. No entanto, este não será eterno.

Considerando que o ETH desvalorizou 94 % em 2018 e 80 % em 2022, devemos estar preparados para nova correção acentuada.

Não sabemos quando ocorrerá.

Sabemos, porém, os patamares que o ETH atingiu em ciclos anteriores, relativamente a vários KPIs relevantes que monitorizamos.

Esta semana, partilhamos a nossa análise, pensada para apoiar o seu planeamento e ajudar a ancorar cenários de evolução.

Declaração de responsabilidade: As opiniões expressas são pessoais do autor e não constituem aconselhamento de investimento.

O The DeFi Report é patrocinado pela BIT Digital, a plataforma global líder em infraestrutura de computação de alto desempenho e uma das maiores tesourarias de ETH. NASDAQ: BTBT

Vamos começar.

Análise de KPI & Objetivos de Preço### Média Móvel de 200 Semanas (200 WMA)

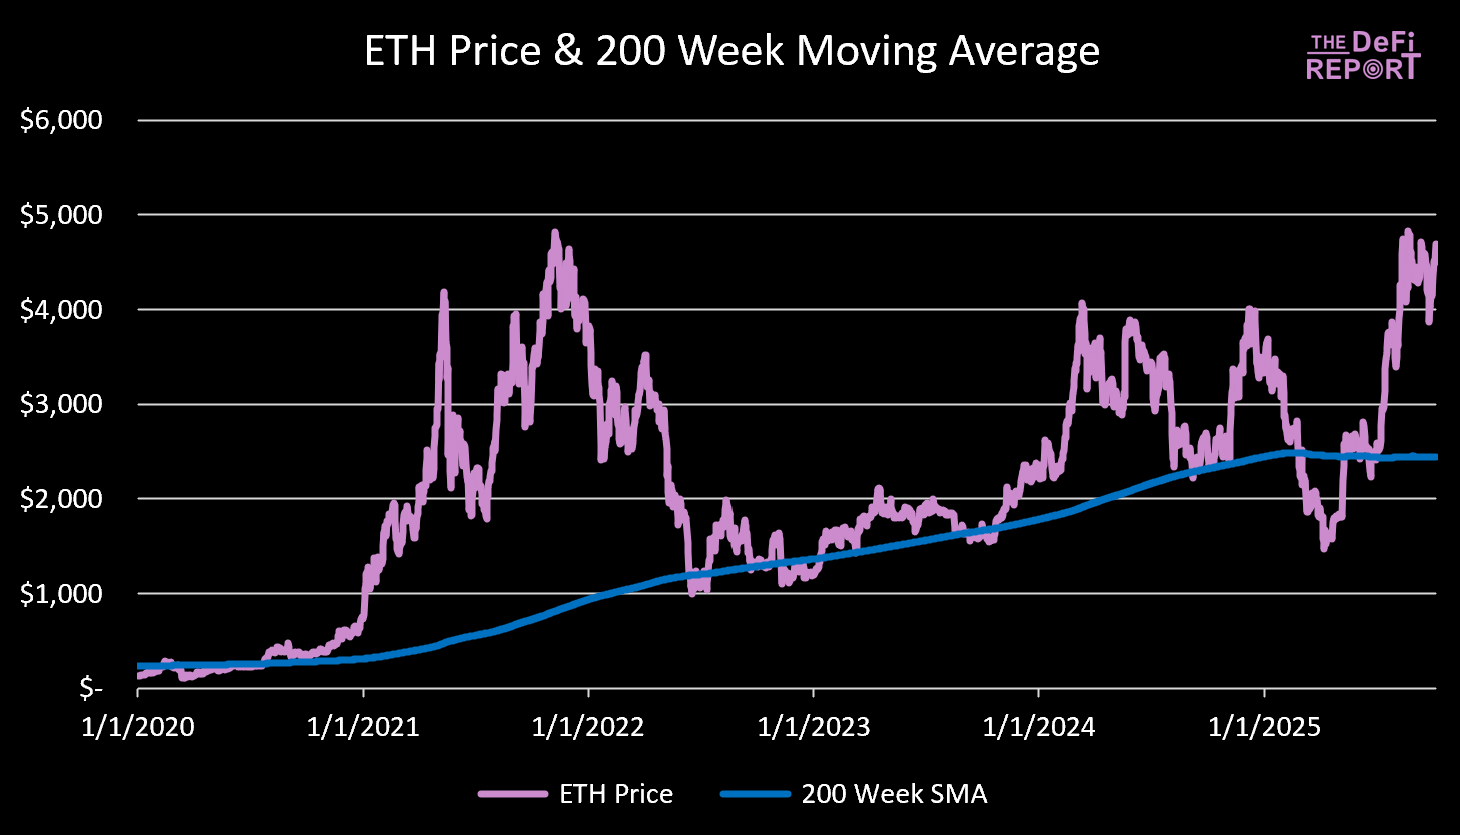
Fonte: The DeFi Report O ETH está atualmente a negociar 92 % acima da sua média móvel de 200 semanas, atualmente em 2 400 USD.

No ciclo de 2021, o mercado atingiu o topo quando o ETH estava 492 % acima da média móvel de 200 semanas.

Análise de Cenários:

  • 200 % acima da 200 WMA: 7 300 USD- 250 % acima da 200 WMA: 8 500 USD- 300 % acima da 200 WMA: 9 800 USD- 350 % acima da 200 WMA: 11 000 USD- 400 % acima da 200 WMA: 12 200 USD A 200 WMA é um alvo variável. Cada dia que passa substitui preços do ETH de há cerca de 4 anos, quando rondavam 3 000 USD a 4 000 USD. Por isso, espera-se pouca variação na 200 WMA até ao final do ano.

Preço do ETH versus Preço Realizado

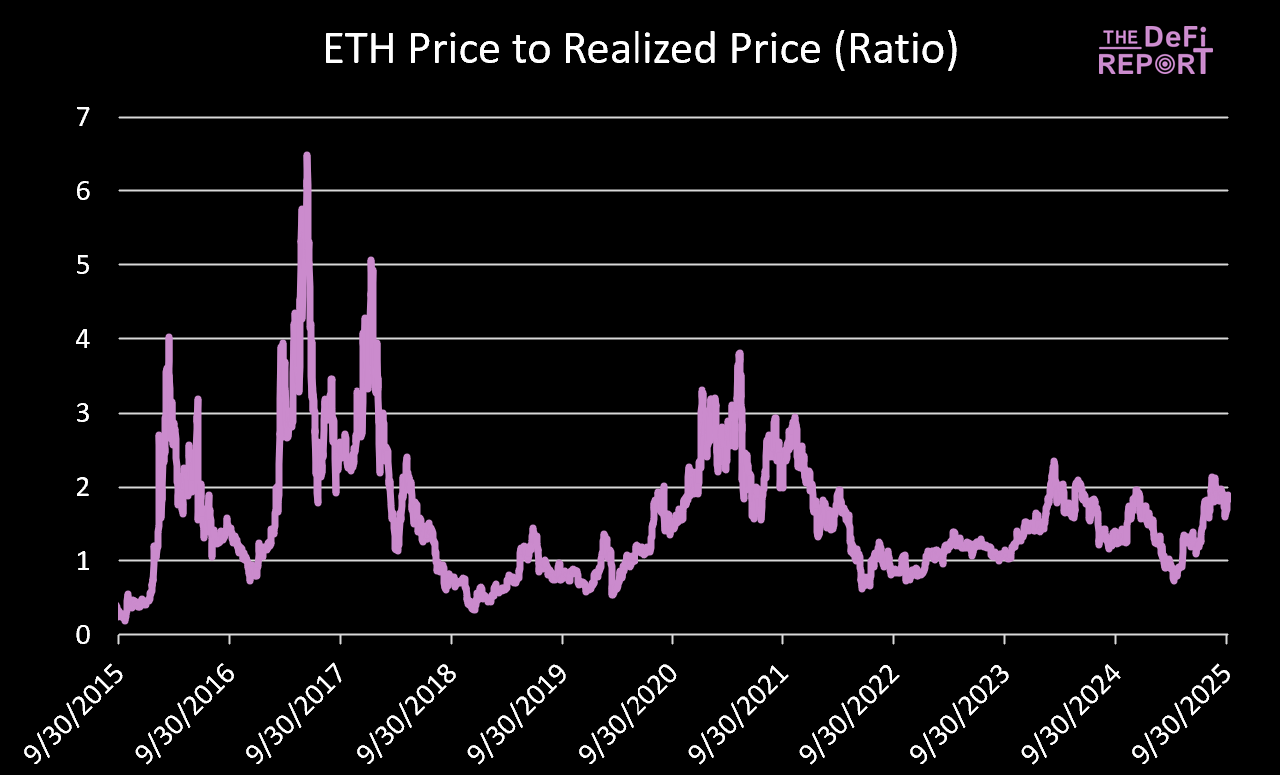
Fonte: The DeFi Report, Glassnode A relação média entre o preço do ETH e o Preço Realizado desde 01/01/2017 é de 1,6.

Atualmente, a relação é de 1,9.

No ciclo de 2017, o topo atingiu uma relação de 5.

Na última fase, o topo foi de 3,5 (máximo em abril) e 2,9 (máximo em novembro).

Análise de Cenários (assumindo que se atinge uma relação de 2,9):

  • Preço Realizado de 3 000 USD = 8 700 USD ETH- Preço Realizado de 3 500 USD = 10 200 USD ETH- Preço Realizado de 4 000 USD = 11 600 USD ETH É necessário que a relação suba 1, algo que aconteceu duas vezes entre 01/01/2023 e hoje (período de 3 a 6 meses).

MVRV Z-score

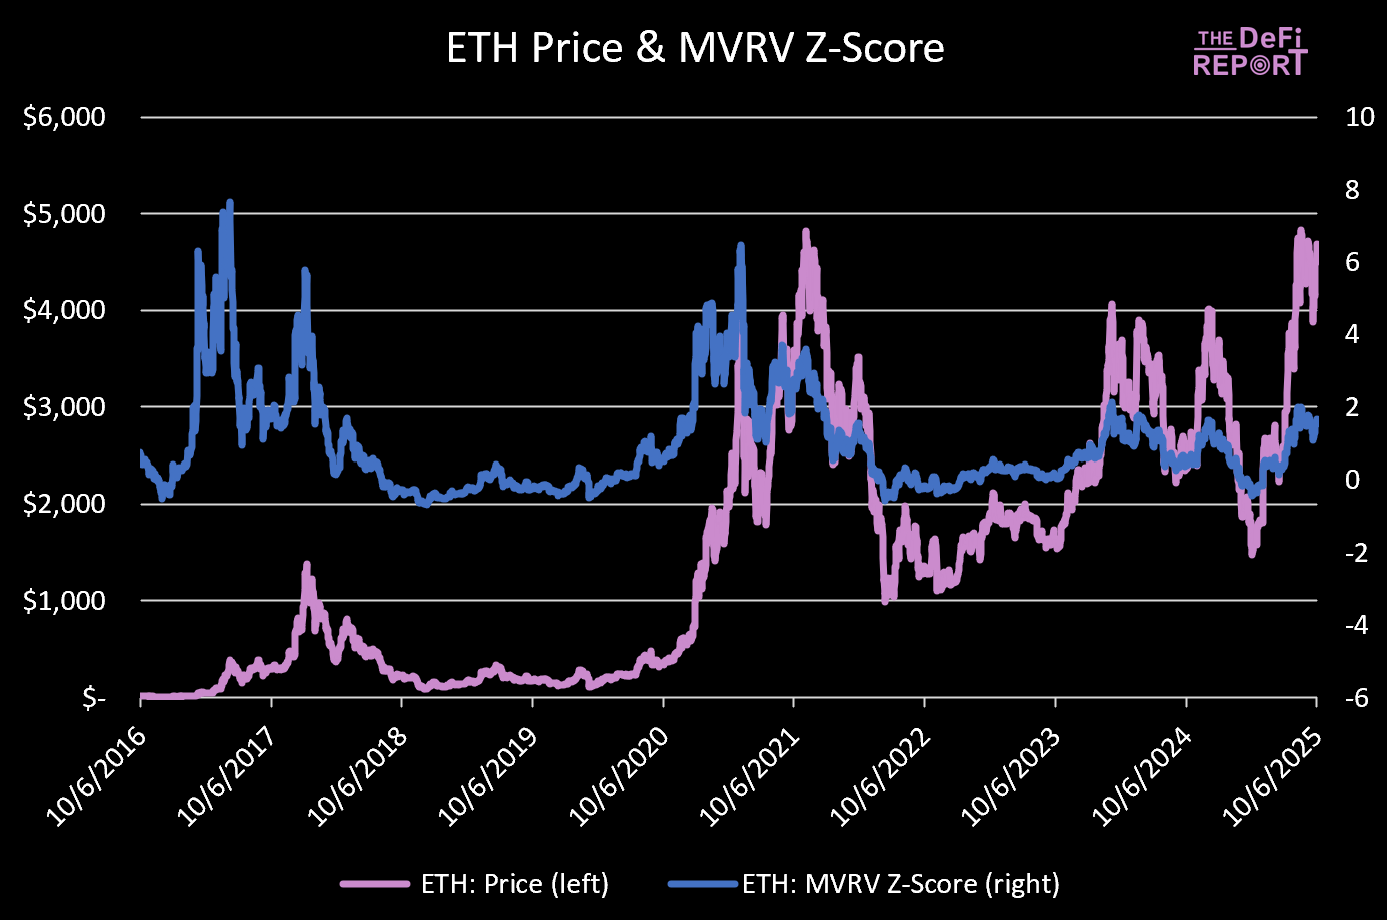
Fonte: The DeFi Report, Glassnode O Z-score indica quantas “unidades de volatilidade” a capitalização de mercado está acima ou abaixo do custo base em cadeia. Valores elevados sinalizam condições estatisticamente sobreaquecidas; valores negativos indicam subvalorização.

O Z-score médio do ETH desde 01/01/2017 é de 0,99 — mostrando tendência otimista (valor de mercado superior ao realizado).

O valor atual é de 1,66 (acima da média histórica, mas sem caracter excessivamente “sobreaquecido”).

No último ciclo, o topo foi 6,5 (máximo em abril) e 3,48 (máximo em novembro).

Análise de Cenários:

  • Z-score de 2,21: 7 000 USD ETH- Z-score de 2,77: 8 000 USD ETH- Z-score de 3,33: 9 000 USD ETH- Z-score de 3,9: 10 000 USD ETH Pressupõe um aumento do Preço Realizado de 22 % até ao final do ano (atingindo 3 000 USD). Para referência, subiu 24 % desde abril.

ETH vs BTC

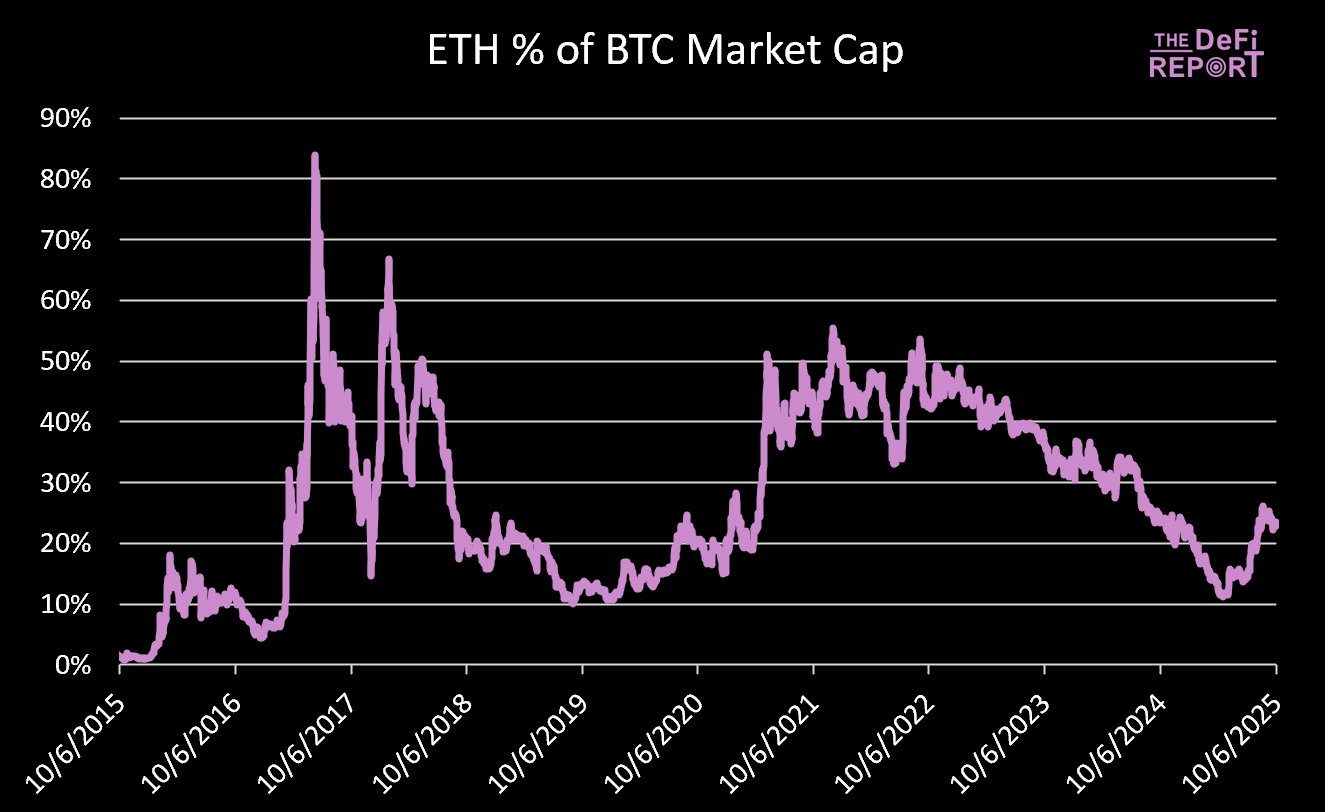
Fonte: The DeFi Report O ETH está a negociar atualmente a 23,4 % da capitalização de mercado do BTC.

Em novembro de 2021, o ETH atingiu o topo nos 55,5 % da capitalização de mercado do BTC.

Se o BTC chegar aos 150 000 USD (mais 23 % face a hoje), a capitalização de mercado do BTC será de 3 biliões USD.

Análise de Cenários:

  • 35 % da capitalização de mercado do BTC: 1,05 biliões USD, ou 8 658 USD/ETH- 45 % da capitalização de mercado do BTC: 1,35 biliões USD, ou 11 132 USD/ETH- 55 % da capitalização de mercado do BTC: 1,64 biliões USD, ou 13 559 USD/ETH As questões determinantes são se haverá um movimento relevante do BTC e se o ETH, face ao BTC, terá um comportamento mais discreto ou mais explosivo do que no ciclo anterior.

ETH vs Nasdaq

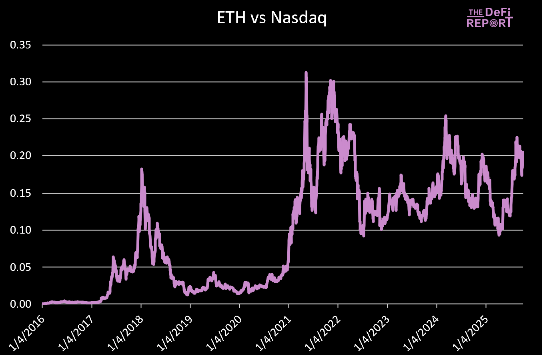
Fonte: The DeFi Report A relação ETH/Nasdaq atingiu máximos de 0,31 em maio de 2021 e 0,30 em novembro de 2021.

A relação atual é de 0,20, com o Nasdaq nos 22 788.

Se subir 5 % até ao final do ano (encerrando o ano com aumento de 23 %), o Nasdaq ficará nos 23 927.

Análise de Cenários para ETH:

  • Relação de 0,25 = 5 981 USD- Relação de 0,30 = 7 178 USD- Relação de 0,35 = 8 374 USD- Relação de 0,40 = 9 570 USD O nosso cenário base é que a tendência de subida da relação ETH/Nasdaq se mantenha ciclo após ciclo, atingindo novo máximo acima de 0,30 nesta fase.

Considerações FinaisO cenário base é o seguinte:

  • ETH negocia 250 % acima da 200 WMA (8 500 USD)- O Preço Realizado chega aos 3 000 USD (8 700 USD ETH, assumindo relação de 2,9)- ETH atinge 35 % da capitalização de mercado do BTC. Com BTC a 150 000 USD, ETH chega a 8 600 USD.- ETH estabelece novo máximo face ao Nasdaq. Relação de 0,35 = 8 300 USD ETH. O cenário otimista leva o ETH acima de 10 000 USD. O pessimista traduz-se num pico mais discreto para o BTC, que se propaga ao ETH.

Entretanto, à medida que o sentimento se intensifica, aumenta a presença de comentários sobre “extensão de ciclo” no mercado.

Recorda a narrativa do “superciclo” que ganhou força na mesma fase do ciclo de 2021.

Como referimos, o nosso cenário base mantém-se: prevemos o topo neste trimestre.

Declaração de responsabilidade:

  • Este artigo é reproduzido a partir de [Thedefireport]. Todos os direitos de autor pertencem ao autor original [Thedefireport]. Caso tenha alguma objeção, contacte a equipa Gate Learn, que irá proceder de imediato.- Exoneração de responsabilidade: As opiniões e declarações contidas neste artigo são da exclusiva responsabilidade do autor e não constituem qualquer tipo de aconselhamento de investimento.- As traduções para outros idiomas são realizadas pela equipa Gate Learn. Salvo menção em contrário, é proibida a cópia, distribuição ou plágio dos artigos traduzidos.

Artigos relacionados

Pendle vs Notional: análise comparativa dos protocolos DeFi de retorno fixo
Intermediário

Pendle vs Notional: análise comparativa dos protocolos DeFi de retorno fixo

A Pendle e a Notional posicionam-se como protocolos líderes no setor de retorno fixo DeFi, a explorar mecanismos distintos para a geração de retornos. A Pendle apresenta funcionalidades de retorno fixo e negociação de rendimento através do modelo de divisão de rendimento PT e YT, enquanto a Notional possibilita aos utilizadores fixar taxas de empréstimo através dum mercado de empréstimos com taxa de juros fixa. De forma comparativa, a Pendle adequa-se melhor à gestão de ativos de retorno e à negociação de taxas de juros, enquanto a Notional se foca em cenários de empréstimos com taxa de juros fixa. Ambas contribuem para o avanço do mercado DeFi de retorno fixo, destacando-se por abordagens distintas na estrutura dos produtos, no design de liquidez e nos segmentos-alvo de utilizadores.
04-11-2026 08:12:37
O que são PT e YT na Pendle? Uma análise detalhada do mecanismo de divisão de retorno
Intermediário

O que são PT e YT na Pendle? Uma análise detalhada do mecanismo de divisão de retorno

PT e YT são os dois tokens de rendimento fundamentais no protocolo Pendle. O PT (Principal Token) reflete o capital de um ativo de rendimento, sendo habitualmente negociado com desconto e resgatado pelo valor nominal na data de vencimento. O YT (Yield Token) confere o direito ao rendimento futuro do ativo e pode ser negociado para captar retornos antecipados. Ao dividir os ativos de rendimento em PT e YT, a Pendle estabeleceu um mercado de negociação de rendimentos no universo DeFi, permitindo aos utilizadores garantir retornos fixos, especular sobre variações do rendimento e gerir o risco associado ao rendimento.
04-11-2026 08:12:37
De que forma opera o sistema de governança do Lido DAO? Uma explicação sobre a função do Token LDO
Principiante

De que forma opera o sistema de governança do Lido DAO? Uma explicação sobre a função do Token LDO

A Lido DAO (LDO) é a organização autónoma descentralizada responsável pela gestão do protocolo de staking líquido Lido. Os titulares de Token LDO votam nos parâmetros do protocolo, nas estratégias de operação dos nodos e na orientação geral do desenvolvimento do ecossistema. Como infraestrutura fundamental no setor de staking líquido, o mecanismo de governança da Lido DAO influencia diretamente a segurança do protocolo, a estrutura de retorno e a trajetória de crescimento a longo prazo.
04-11-2026 08:12:18
Análise aprofundada da tokenomics do stETH: Como a Lido distribui os retornos de staking e capta valor
Principiante

Análise aprofundada da tokenomics do stETH: Como a Lido distribui os retornos de staking e capta valor

stETH é um token de staking líquido emitido pela Lido DAO (LDO). Este token representa os ativos ETH em staking dos utilizadores e os retornos de staking gerados na rede Ethereum, permitindo simultaneamente que os utilizadores continuem a utilizar os seus ativos no ecossistema DeFi durante o período de staking. A estrutura de tokenomics da Lido DAO baseia-se em dois ativos centrais: stETH e LDO. O stETH serve sobretudo para captar os retornos de staking e garantir liquidez, enquanto o LDO assegura a governança do protocolo e a gestão dos principais parâmetros. Em conjunto, estes ativos constituem o modelo dual-token do protocolo de staking líquido.
04-11-2026 08:12:18
0x Protocol vs Uniswap: diferenças entre protocolos de Livro de ordens e o modelo AMM
Intermediário

0x Protocol vs Uniswap: diferenças entre protocolos de Livro de ordens e o modelo AMM

Tanto o 0x Protocol como o Uniswap foram desenvolvidos para negociação descentralizada de ativos, mas cada um recorre a mecanismos de negociação distintos. O 0x Protocol assenta numa arquitetura de livro de ordens off-chain com liquidação on-chain, agregando liquidez de múltiplas fontes para disponibilizar infraestrutura de negociação a carteiras e DEX. O Uniswap, por outro lado, utiliza o modelo de Formador Automático de Mercado (AMM), permitindo trocas de ativos on-chain através de pools de liquidez. A diferença fundamental entre ambos está na organização da liquidez. O 0x Protocol centra-se na agregação de ordens e no encaminhamento eficiente de negociações, sendo ideal para garantir suporte de liquidez essencial a aplicações. O Uniswap, por sua vez, recorre a pools de liquidez para proporcionar serviços de troca direta aos utilizadores, afirmando-se como uma plataforma robusta para execução de negociações on-chain.
04-11-2026 08:12:49
Quais são as diferenças fundamentais entre Solana (SOL) e Ethereum? Comparação da arquitetura de blockchain pública
Intermediário

Quais são as diferenças fundamentais entre Solana (SOL) e Ethereum? Comparação da arquitetura de blockchain pública

Este artigo examina as principais diferenças entre Solana (SOL) e Ethereum, considerando o design da arquitetura, os mecanismos de consenso, as vias de escalabilidade e a estrutura dos nós, estabelecendo um modelo claro e reutilizável para a comparação de blockchains públicas.
04-11-2026 08:11:26