Square
Seguindo
Em alta
Notícias
Perfil

Syeda

vip
Nível máximo 5
Analista de mercado
Analise o mercado com precisão, transformando momentos de virada em lucro e sempre um passo à frente
9
Seguindo
1.7k
fan
8.1k
Curtida
🚀 Novas estrelas do Dia Nacional zarpam | Assista a transmissões ao vivo para ganhar pontos, interaja para ganhar ótimas recompensas!
Participe da campanha social da Gate e conclua tarefas interativas, como assistir a transmissões ao vivo, curtir, comentar e compartilhar, para acumular pontos.
🎁 Atinga o limite de pontos para desbloquear recompensas em dinheiro em USDT
🍀 Atinja 100 pontos para ter a chance de se tornar um vencedor sortudo e ganhar uma caixa de brindes de edição limitada da Gate
🏆 Criadores novos e atuais podem participar do ranking de criadores — publique e faça transmissõ
GateLiveChinese
🚀 Novos talentos do Dia Nacional decolam|assista às lives para acumular pontos e interaja para ganhar prêmios!
Participe das atividades sociais da Gate e acumule pontos ao concluir tarefas interativas, como assistir às lives, curtir, comentar e compartilhar.
🎁 Ao atingir a pontuação necessária, desbloqueie recompensas em dinheiro em USDT
🍀 Ao atingir 100 pontos, você também terá a chance de se tornar um sortudo e ganhar uma caixa de presentes exclusiva da Gate
🏆 Criadores novos e antigos podem participar do ranking de criadores, publicar posts e iniciar lives para subir no ranking e ganhar recompensas em GT!
⏰ Período da atividade: 28 de setembro, 14:00—19 de outubro, 23:59
Participe agora👉 https://www.gate.com/campaigns/6434
‍#Gate #GT #GateLive
repost-content-media
GT-1,11%
#GTBurnsNearly2MTokensInQ3
O Q3 da GateToken foi uma declaração. Não uma manchete que pisca e desaparece, mas um marco estrutural que silenciosamente remodela a história de longo prazo do ativo. Ao longo de julho, agosto e setembro, a Gate removeu permanentemente mais de 2 milhões de tokens GT de circulação. Esses tokens não foram transferidos para outra carteira, não foram bloqueados nem reservados para algum programa futuro. Eles foram destruídos para sempre — queimados on-chain, retirados permanentemente da equação de oferta e removidos do mercado de uma forma que jamais poderá ser reverti
HighAmbition
#GTBurnsNearly2MTokensInQ3
O Q3 da GateToken foi uma declaração. Não uma manchete que aparece e desaparece, mas um marco estrutural que silenciosamente remodela a história de longo prazo do ativo. Ao longo de julho, agosto e setembro, a Gate removeu permanentemente mais de 2 milhões de tokens GT de circulação. Esses tokens não foram transferidos para outra carteira, não foram bloqueados e não foram reservados para algum programa futuro. Eles foram destruídos para sempre — queimados on-chain, retirados permanentemente da equação de oferta e removidos do mercado de uma forma que jamais poderá ser revertida.
Para entender por que isso importa, é preciso entender o que uma queima realmente faz. O preço de um token é, em última análise, uma conversa entre oferta e demanda. Quando a oferta em circulação diminui, enquanto a demanda permanece igual ou cresce, a mesma quantidade de pressão compradora passa a ser distribuída entre menos tokens. Essa é a definição clássica de escassez, e a escassez é uma das forças mais poderosas em qualquer mercado. Isso não é uma promessa de valorização, mas representa um endurecimento fundamental da economia do ativo — e é exatamente esse endurecimento que os holders de longo prazo observam.
E aqui está a parte que torna o GT diferente: isso nunca foi um truque pontual. A Gate opera um mecanismo programático trimestral de recompra e queima, financiado diretamente por uma parcela relevante dos lucros trimestrais de negociação da plataforma. Isso significa que a queima não é um evento arbitrário de marketing. Ela está ligada ao desempenho real do negócio, à atividade real de negociação e à receita real. À medida que a corretora cresce, a pressão de recompra cresce junto. Esse é um ciclo de reforço próprio que a maioria dos tokens simplesmente não possui. É a diferença entre um token que diz ser deflacionário e um token que realmente é.
O quadro acumulado é ainda mais impressionante. Por meio dessa execução disciplinada, trimestre após trimestre, a Gate já queimou mais de 63% da oferta original do GT. Pare e reflita sobre isso por um momento. Mais de seis a cada dez tokens que estavam originalmente no plano de oferta agora desapareceram para sempre, armazenados em um endereço de queima que jamais poderá gastá-los. A oferta máxima do GT é limitada a 300 milhões, e a oferta em circulação foi reduzida por meio de uma destruição consistente e verificável. Poucos tokens de grandes corretoras conseguem apresentar um histórico deflacionário tão agressivo e consistente.
Agora vamos ampliar o foco para o presente. O GT está sendo negociado perto do nível de US$ 11,13, mantendo uma posição construtiva após uma semana positiva em que avançou cerca de 2,5%. A movimentação em 24 horas está calma e levemente positiva, o que, no contexto de um ativo deflacionário, muitas vezes é mais significativo do que uma alta explosiva — pois sinaliza acumulação constante, e não um pico especulativo. O Índice de Força Relativa está próximo de 52, bem dentro de uma zona neutra saudável. Isso significa que o GT não está nem sobrecomprado nem sobrevendido; há espaço para avançar sem o tipo de euforia que costuma provocar correções acentuadas.
O mercado de derivativos conta uma história semelhante de força silenciosa. O interesse em aberto está em torno de US$ 1,5 milhão, e a proporção de compras para vendas dos takers está inclinada para o lado comprador. Em termos simples, isso significa que as pessoas que estão negociando GT ativamente agora estão um pouco mais dispostas a comprar do que a vender. Combinado à redução da oferta, esse viés comprador é exatamente o tipo de configuração que atrai a atenção de traders que acompanham o fluxo de ordens e o posicionamento. O volume não está explodindo de maneira caótica — está crescendo de forma deliberada e sustentável, e esse é o tipo de atenção que um ativo deseja.
É aqui que a narrativa se torna realmente convincente. O GT não é apenas um token que é queimado. É um token que conquista seu espaço por meio de utilidade real em todo o ecossistema Gate, e essa utilidade está se expandindo mais rápido do que nunca. Os holders recebem descontos nas taxas de negociação, reduzindo o custo de operar ativamente. Holders de níveis superiores desbloqueiam benefícios VIP que tornam o uso da plataforma mais vantajoso. O GT pode ser colocado em staking para gerar recompensas, transformando uma simples posição em um ativo produtivo. Para quem tem paciência, fazer HODL de GT não é uma aposta passiva — é participar de uma plataforma que está aumentando ativamente a escassez do próprio token.
As bases técnicas são ainda mais profundas. O GT atua como token de gas na GateChain e dentro do ecossistema Gate Layer, o que significa que ele não é apenas um ponto de fidelidade — é o combustível que impulsiona transações e infraestrutura. E, à medida que a Gate avança agressivamente em infraestrutura de IA e Web3, o papel do GT está se expandindo para novos territórios. Agentes de IA e aplicações descentralizadas na Gate Layer são cada vez mais projetados para usar GT como seu gas nativo, adicionando um novo vetor de demanda com o qual a maioria dos tokens de corretoras só pode sonhar.
Os principais produtos da Gate estão reforçando esse impulso. A Gate Perp DEX traz a negociação descentralizada de contratos perpétuos para o ecossistema, com a utilidade do GT incorporada à experiência. Os lançamentos de novos produtos continuam aprofundando as formas como o GT é usado, obtido e mantido. Cada uma dessas integrações aumenta o alcance da utilidade do GT, e cada aumento de utilidade torna a redução da oferta ainda mais significativa. Oferta em queda, utilidade em alta — essa é toda a tese em duas frases curtas.
O resultado é um token com uma narrativa excepcionalmente clara. A maioria dos ativos obriga você a escolher entre uma história convincente e fundamentos sólidos. O GT oferece os dois. Do lado dos fundamentos, há um limite rígido de oferta, um mecanismo trimestral de queima comprovado, mais de 63% da oferta já destruída e um mecanismo de recompra financiado por lucros reais de negociação. Do lado da narrativa, há um ecossistema que está se expandindo para IA, infraestrutura Web3, derivativos descentralizados e um papel como token de gas que vai muito além de um simples programa de fidelidade.
Nada disso garante um desempenho futuro de preço, e qualquer pessoa que diga o contrário não está sendo honesta com você. Os mercados são imprevisíveis, e até mesmo os fundamentos mais fortes podem ser superados pelo sentimento de curto prazo. Mas o que você pode observar — de forma clara e verificável — é a direção da mecânica. A oferta está se movendo em uma direção: para baixo. A utilidade está se movendo na outra direção: para cima. Quando essas duas curvas se cruzam em um ativo com liquidez real e usuários reais, o mercado tende a prestar atenção, e é exatamente isso que estamos vendo acontecer com o GT.
Para quem já está dentro do ecossistema Gate, este é um momento para reconhecer o que está mantendo. O GT não é apenas um ticker especulativo. É o token central de uma plataforma que, metodicamente, trimestre após trimestre, está tornando seu próprio ativo mais escasso e mais útil. A queima do Q3 não é o fim de uma história — é o capítulo mais recente de um programa deflacionário de vários anos que não mostra sinais de desaceleração. Se alguma coisa, o ritmo está acelerando à medida que a receita da plataforma cresce e seu conjunto de produtos se expande.
Portanto, quando as pessoas perguntam o que a Gate está fazendo pelo GT, a resposta honesta é: muito mais do que a maioria imagina. Ela está recomprando tokens com seus próprios lucros. Está queimando-os permanentemente. Está expandindo o staking, os benefícios nas taxas e as recompensas VIP para os holders. Está construindo a infraestrutura de token de gas que torna o GT essencial para um ecossistema crescente de blockchain e IA. Está lançando produtos que aprofundam a demanda real. E está fazendo tudo isso de forma consistente, transparente e on-chain, onde qualquer pessoa pode verificar.
Essa combinação — escassez real, utilidade real e execução real — é rara neste mercado. É por isso que o GT merece mais do que um olhar passageiro. É por isso que a queima do Q3 vale a pena ser discutida, compreendida e lembrada. Porque, em um mercado cheio de tokens que prometem tudo e não entregam nada, o GT está fazendo silenciosamente o oposto: entregando trimestre após trimestre e deixando os fundamentos falarem por si.
Isto não é aconselhamento financeiro. Sempre faça sua própria pesquisa, entenda sua própria tolerância ao risco e nunca invista mais do que pode perder. Mas, se você está procurando um token em que a história da oferta, a história da utilidade e a história da execução apontam todas na mesma direção, a GateToken é um dos exemplos mais claros que você encontrará — e a queima do Q3 é apenas a prova mais recente.
#NvidiaHitsRecordHigh
A NVIDIA ACABA DE FAZER HISTÓRIA — E O CENÁRIO DE ALTA PARA A IA ESTÁ FICANDO MAIS FORTE
A Nvidia mais uma vez lembrou ao mercado por que continua sendo a líder incontestável da revolução da inteligência artificial. Na sexta-feira, 2 de outubro de 2026, a Nvidia superou seu teto anterior e registrou uma nova máxima intradiária histórica de US$ 237,87, marcando seu primeiro novo recorde desde meados de maio. A ação então passou por alguma realização de lucros à tarde, mas ainda encerrou a sessão em US$ 233,95, com alta de US$ 3,09, ou 1,34%, no dia. Mais importante, cerca
HighAmbition
#NvidiaHitsRecordHigh
A NVIDIA ACABA DE FAZER HISTÓRIA — E A TESE OTIMISTA SOBRE IA ESTÁ FICANDO MAIS FORTE
A Nvidia mais uma vez lembrou ao mercado por que continua sendo a líder incontestável da revolução da inteligência artificial. Na sexta-feira, 2 de outubro de 2026, a Nvidia superou seu teto anterior e registrou uma nova máxima intradiária histórica de US$ 237,87, marcando seu primeiro novo recorde desde meados de maio. A ação então passou por alguma realização de lucros à tarde, mas ainda encerrou a sessão em US$ 233,95, com alta de US$ 3,09, ou 1,34%, no dia. Mais importante, cerca de 109 milhões de ações trocaram de mãos, representando aproximadamente US$ 25,7 bilhões em volume financeiro negociado. Para mim, isso não é simplesmente mais um recorde; é uma confirmação importante de que a demanda institucional continua poderosa o suficiente para absorver a realização de lucros perto de níveis históricos.
A escala desse movimento se torna ainda mais impressionante quando observamos a estrutura de preços mais ampla da Nvidia. A faixa de 52 semanas da ação agora vai de aproximadamente US$ 164,27, na mínima de 30 de março de 2026, a US$ 237,87, na máxima histórica mais recente, o que significa que a ação ganhou aproximadamente 44,8% da mínima ao pico. Com base no preço de fechamento, o avanço ainda é de cerca de 42,4%.
$NVDA ‌Comparada ao nível de fechamento de US$ 186,49 no início do ano, a Nvidia ganhou aproximadamente 27,6% no pico recorde. Com uma capitalização de mercado de cerca de US$ 5,7 trilhões, a Nvidia opera em uma escala raramente vista na história dos mercados públicos, mas a ação continua atraindo capital novo porque os investidores estão precificando o extraordinário poder de geração de lucros criado pela demanda por infraestrutura de IA.
A parte mais forte da história da Nvidia é que essa alta não está sendo impulsionada apenas pelo entusiasmo. Os números do negócio subjacente continuam excepcionalmente fortes. Em seu trimestre mais recentemente reportado, o segundo trimestre fiscal de 2027, a Nvidia gerou aproximadamente US$ 96,22 bilhões em receita, representando um extraordinário aumento de 106% na comparação anual e uma melhora sequencial de 18%. A receita do Data Center atingiu cerca de US$ 89 bilhões, alta de 117% em relação ao mesmo período do ano anterior, mostrando que a infraestrutura de IA continua sendo o principal motor da expansão da empresa. A margem bruta permaneceu em torno de 75%, o lucro líquido disparou 126%, para aproximadamente US$ 59,7 bilhões, e o lucro por ação diluído alcançou US$ 2,46.
A projeção da administração para a receita do trimestre atual, de aproximadamente US$ 108 bilhões, com variação positiva ou negativa de 2%, dá ao mercado mais um motivo para acreditar que o motor de lucros ainda tem um impulso considerável.
É aqui que a Nvidia se torna particularmente interessante para mim: a empresa não está simplesmente se beneficiando da demanda atual por IA; está se posicionando no centro dos próximos anos de gastos com infraestrutura de IA.
A administração indicou repetidamente que a demanda continua extremamente forte e que a oferta, e não o apetite dos clientes, continua sendo uma restrição importante. Hiperscalers e empresas de tecnologia continuam construindo uma enorme capacidade de data centers de IA, enquanto a demanda por computação acelerada, redes e GPUs de próxima geração continua se expandindo. Se esse ciclo de gastos permanecer intacto ao longo dos anos fiscais de 2027 e 2028, a trajetória de lucros da Nvidia poderá continuar significativamente mais forte do que o que os ciclos tradicionais de semicondutores produziram historicamente.
Outro catalisador importante chegou em 28 de setembro, quando a Nvidia anunciou um aumento de US$ 150 bilhões em sua autorização existente de recompra de ações, elevando a capacidade restante de recompra para aproximadamente US$ 235 bilhões até o ano fiscal de 2028. Na avaliação atual, isso representa um compromisso significativo de retorno de capital e pode proporcionar uma fonte adicional de demanda de longo prazo pelas ações. A empresa também elevou seu dividendo trimestral de US$ 0,01 para US$ 0,25 por ação, embora o rendimento de dividendos continue relativamente modesto em comparação com ações tradicionais de renda. Para mim, no entanto, a mensagem maior é a força de capital: a Nvidia está gerando caixa suficiente com suas operações para financiar simultaneamente uma enorme expansão em IA, manter forte lucratividade e devolver capital substancial aos acionistas.
O sentimento de Wall Street está reforçando a configuração otimista. O Morgan Stanley nomeou a Nvidia como sua principal escolha no setor de semicondutores, mantendo a recomendação Overweight e um preço-alvo de US$ 300. Entre a comunidade mais ampla de analistas, os preços-alvo subiram substancialmente, com as estimativas de consenso situadas em torno da faixa de US$ 325–328. Vários preços-alvo importantes estão concentrados entre US$ 300–335, incluindo Morgan Stanley e TheStreet em US$ 300, Wells Fargo e Citigroup em US$ 315, J.P. Morgan em US$ 320, RBC em US$ 330 e Benchmark em US$ 335. Também há cenários muito mais agressivos, com algumas estimativas se estendendo consideravelmente acima de US$ 400. Esses preços-alvo não devem ser tratados como garantias, mas a direção das revisões dos analistas importa porque mostra que as expectativas para o poder de geração de lucros futuro da Nvidia continuam subindo.
A confirmação pelo volume é outra parte desse rompimento que merece atenção. A Nvidia negociou aproximadamente 109 milhões de ações durante a sessão que estabeleceu o recorde, contra uma média recente mais próxima de 80 milhões de ações, colocando o volume em cerca de 1,4 vez a atividade normal.
Isso é importante porque uma nova máxima histórica acompanhada por um volume de negócios acima da média geralmente é mais significativa do que um rompimento com volume baixo. Isso sugere que o movimento tem participação genuína por trás, em vez de ser causado por um vácuo temporário de liquidez. Ao mesmo tempo, a ação não terminou na máxima intradiária absoluta, o que nos indica que a realização de lucros já está aparecendo na região de US$ 237–240. Isso não invalida a estrutura otimista; em vez disso, oferece aos traders uma área clara para monitorar.
Do ponto de vista técnico, US$ 237,87 é agora a resistência imediata porque representa a máxima histórica mais recente. Um movimento sustentado acima de US$ 240 fortaleceria psicologicamente o rompimento, enquanto US$ 250 se torna o próximo grande alvo de número redondo. No lado negativo, a primeira zona importante de suporte está em torno de US$ 228–230. Se essa área se mantiver durante uma realização normal de lucros, a estrutura otimista continuará saudável. Abaixo disso, US$ 218–220 se torna a próxima zona importante de demanda, seguida por aproximadamente US$ 210. Para mim, a confirmação mais importante não é simplesmente um movimento intradiário acima do recorde; é a capacidade de estabelecer fechamentos diários sustentados acima da região do fechamento recorde anterior, em torno de US$ 235,74.
Essa distinção importa porque os mercados frequentemente produzem falsos rompimentos perto de máximas históricas. Se a Nvidia continuar fechando acima de US$ 235–238 com volume forte, o mercado poderá começar a tratar o recorde anterior como suporte, e não como resistência. Nesse cenário, US$ 240 se torna o primeiro ponto de verificação psicológico, seguido por US$ 250, e um rompimento sustentado poderia eventualmente abrir caminho para a região de US$ 275–300. Um movimento em direção a US$ 300 exigiria crescimento contínuo dos lucros, gastos fortes com IA e condições favoráveis de mercado, mas a configuração fundamental atual torna esse alvo cada vez mais relevante, e não puramente especulativo.
A tese otimista se torna ainda mais forte se a Nvidia entregar outro grande resultado acima das expectativas em torno de seu relatório esperado do terceiro trimestre fiscal de 2027, em novembro. Se a receita novamente superar as expectativas, o crescimento do Data Center permanecer acima de 100% ou próximo disso, as margens brutas permanecerem resilientes e a administração mantiver uma orientação futura forte, o mercado poderá começar a precificar de forma mais agressiva a faixa de preços-alvo dos analistas entre US$ 300–335. Nesse cenário, a atual região de US$ 237–240 poderia eventualmente se tornar uma zona de lançamento, e não um teto.
Mas os traders também devem entender os sinais de invalidação. Se a Nvidia falhar repetidamente em torno de US$ 237–240, perder US$ 228 com aumento do volume de vendas e depois romper abaixo de US$ 218–220, o impulso do rompimento estaria enfraquecendo. Um movimento mais profundo em direção a US$ 210 sugeriria que o mercado está exigindo um catalisador fundamental mais forte antes de atribuir à ação uma avaliação mais alta. Os maiores riscos continuam sendo expectativas elevadas, volatilidade do ciclo de semicondutores, possíveis restrições de oferta, restrições geopolíticas e relacionadas às exportações para a China, além da possibilidade de que os gastos de capital dos hiperscalers em IA eventualmente desacelerem. Esses riscos não destroem a tese de longo prazo, mas podem criar correções acentuadas no curto prazo.
A questão da avaliação também é importante. O P/L futuro da Nvidia, em torno da faixa de 20 e poucos, não é necessariamente extremo quando comparado ao extraordinário crescimento dos lucros da empresa, mas a avaliação se torna muito mais sensível se as expectativas de crescimento começarem a cair. Uma empresa que cresce a receita em taxas de três dígitos pode justificar um múltiplo premium com muito mais facilidade do que uma empresa cujo crescimento está desacelerando em direção aos níveis tradicionais de semicondutores. Portanto, o mercado está efetivamente pedindo que a Nvidia continue apresentando números excepcionais. Enquanto o crescimento dos lucros continuar superando a expansão da avaliação, a estrutura otimista poderá permanecer intacta.
Minha visão de trading, portanto, é direta: a Nvidia continua estruturalmente otimista enquanto a ação se mantiver acima da região de US$ 228–230 e continuar defendendo o rompimento perto de US$ 235. Um fechamento diário limpo acima de US$ 240 fortaleceria o impulso e colocaria US$ 250 em foco. Acima de US$ 250, a próxima grande zona psicológica passa a ser US$ 275, seguida pela região de US$ 300. Os traders devem evitar perseguir uma vela vertical simplesmente porque a Nvidia atingiu uma máxima histórica; em vez disso, recuos em direção a suportes confirmados podem oferecer uma configuração de risco-retorno mais disciplinada. A chave é observar conjuntamente o preço, o volume e a reação em torno de US$ 237–240, em vez de depender apenas do preço.
O quadro mais amplo é ainda mais convincente. A Nvidia está na interseção da demanda por computação de IA, dos gastos de capital dos hiperscalers, da computação acelerada, da expansão de data centers e de uma infraestrutura de IA cada vez mais sofisticada. Receita de aproximadamente US$ 96,22 bilhões, receita do Data Center próxima de US$ 89 bilhões, crescimento de três dígitos, margens brutas em torno de 75%, lucro líquido trimestral de aproximadamente US$ 59,7 bilhões e uma autorização de recompra restante próxima de US$ 235 bilhões mostram por que os investidores continuam atribuindo à Nvidia uma posição premium dentro do setor de tecnologia.
Para mim, a nova máxima histórica é, portanto, mais do que uma manchete. É um sinal do mercado. A Nvidia voltou à descoberta de preços enquanto o motor fundamental continua se expandindo, o volume de negociação confirma a participação, os analistas estão elevando os preços-alvo e os gastos com infraestrutura de IA continuam enormes. A questão crítica já não é se a Nvidia pode recuperar sua máxima anterior — ela já conseguiu. A próxima questão é se a empresa pode transformar esse rompimento em um movimento sustentado em direção a US$ 250, US$ 275 e, eventualmente, à região de US$ 300.
No momento, a estrutura indica que os otimistas estão no controle, mas a confirmação precisa vir da continuidade do movimento. Acima de US$ 237,87–240, o impulso pode acelerar. Em torno de US$ 228–230, os compradores precisam defender o rompimento. Abaixo de US$ 218–220, a estrutura de curto prazo se torna consideravelmente mais fraca. Até que esses níveis mudem, a Nvidia continua sendo uma das histórias de impulso mais importantes do mercado acionário dos EUA e uma das beneficiárias mais claras do ciclo contínuo de investimentos em IA.
#GT三季度销毁近200万枚
Minha avaliação: embora a perspectiva de longo prazo da GT seja positiva (favorável), o processo de queima de tokens, por si só, não é suficiente para justificar uma avaliação otimista.
A Gate confirmou que 1.987.321 GT foram queimados no terceiro trimestre, elevando o total queimado para 191,93 milhões de GT (aproximadamente 63,98% da oferta inicial de 300 milhões).
O aspecto interessante está na dinâmica entre oferta e demanda:
* Oferta: quase dois terços da oferta inicial já foram retirados de circulação. As operações contínuas de queima estão criando uma escassez genuína.
*
HighAmbition
#GT三季度销毁近200万枚
Minha opinião: embora a perspectiva de longo prazo para o GT seja positiva (construtiva), o processo de queima de tokens, por si só, não é suficiente para justificar uma avaliação otimista.
A Gate confirmou que 1.987.321 GT foram queimados no 3º trimestre, elevando o total queimado para 191,93 milhões de GT (aproximadamente 63,98% da oferta inicial de 300 milhões).
O aspecto interessante está na dinâmica entre oferta e demanda:
* Oferta: Quase dois terços da oferta inicial já foram removidos de circulação. As operações contínuas de queima estão criando uma escassez real.
* Demanda: Para que o GT sustente avaliações mais altas, a Gate precisa continuar crescendo em termos de volume de negociação, base de usuários, produtos on-chain e utilidade do GT. A Gate declarou que planeja expandir os casos de uso do GT junto com o programa de queima.
* Impacto decrescente: À medida que a oferta restante diminui, cada queima trimestral representa uma porcentagem menor da oferta total em circulação. Se a demanda não aumentar no mesmo ritmo, o impacto da escassez poderá enfraquecer.
* Risco do token de exchange: O valor do GT continua fortemente dependente da saúde, da competitividade e da situação regulatória do ecossistema da Gate. Esse provavelmente é o maior risco de longo prazo.
* Indicador-chave: Em vez de focar exclusivamente no número de tokens queimados, eu acompanharia a utilidade e a atividade do GT dentro do ecossistema da Gate em relação à taxa de queima.
Portanto, eu avaliaria o GT não apenas com base na tese de "queima = aumento de preço", mas pela ótica de "crescimento do ecossistema + deflação". Se a Gate continuar crescendo enquanto as operações de queima persistirem em níveis significativos, a redução da oferta poderá reforçar a valorização impulsionada pela demanda no longo prazo. No entanto, caso o crescimento do ecossistema estagne, até mesmo uma redução de 64% na oferta poderá não gerar valor duradouro.
Em resumo: estruturalmente, há um viés otimista; contudo, o desenvolvimento de casos de uso é a principal força motriz (catalisador), enquanto o processo de queima atua como um fator que amplifica esse efeito.
$GT
GT-1,11%
#GateMemeCarnival #DOGE
O limite de US$ 0,095 está sendo observado devido a um possível rompimento no Dogecoin.
O nível de US$ 0,095 surgiu como um ponto importante para um possível rompimento no Dogecoin.
A compressão dos preços se intensificou no gráfico de quatro horas, estreitando a faixa de movimentação do $DOGE .
Um fechamento acima de US$ 0,095 está sendo monitorado como um cenário que poderia levar o preço a US$ 0,106.
As tentativas anteriores em agosto e setembro não conseguiram sustentar níveis acima de US$ 0,10.
A estrutura de preços comprimida no gráfico de quatro horas do Dogecoin
HighAmbition
#GateMemeCarnival #DOGE
O nível de US$ 0,095 está sendo observado devido a um possível rompimento no Dogecoin.
O nível de US$ 0,095 surgiu como um ponto-chave para um possível rompimento no Dogecoin.
A compressão dos preços se intensificou no gráfico de quatro horas, estreitando a faixa de movimentação do $DOGE .
Um fechamento acima de US$ 0,095 está sendo monitorado como um cenário que poderia levar o preço a US$ 0,106.
As tentativas anteriores em agosto e setembro não conseguiram sustentar níveis acima de US$ 0,10.
A estrutura de preços comprimida no gráfico de quatro horas do Dogecoin pode sinalizar um movimento iminente.
À medida que o preço oscila dentro de um padrão de triângulo descendente, o nível de US$ 0,095 se destaca como um limite crítico de curto prazo.
Um triângulo descendente é um padrão técnico caracterizado por uma base horizontal e máximas mais baixas. Embora essa configuração possa indicar uma pressão vendedora crescente ao longo do tempo, o rompimento resultante não ocorre necessariamente para baixo. À medida que o preço do Dogecoin se aproxima do ápice do triângulo, sua faixa de movimentação se estreita, aumentando a probabilidade de uma mudança brusca de direção.
Estou acompanhando de perto o nível de US$ 0,095. Antevejo que um fechamento de quatro horas acima dessa marca poderia confirmar um rompimento de alta, potencialmente gerando o impulso necessário para levar o preço a US$ 0,106.
Os níveis acima de US$ 0,10 ainda não se sustentaram.
A zona de US$ 0,10 surgiu recentemente como uma barreira significativa para o Dogecoin. Uma alta em meados de agosto estagnou nesse nível, seguida por um recuo do preço. Da mesma forma, embora o nível de US$ 0,106 tenha sido testado em 21 de setembro, esse movimento não pôde ser sustentado, e uma nova pressão vendedora veio em seguida.
O fato de o preço ter recuado inicialmente do pico de 22 de agosto, em US$ 0,10, para formar uma máxima mais baixa em US$ 0,095 e, posteriormente, ter estabelecido outra máxima mais baixa em US$ 0,098 após cair de US$ 0,106, aponta para uma zona de resistência gradual no mercado. Portanto, os níveis de US$ 0,095 e US$ 0,098 são cruciais para que o preço recupere a marca de US$ 0,10.
Avalio que um fechamento de quatro horas acima de US$ 0,095 poderia confirmar um rompimento de alta para o Dogecoin e desencadear um movimento em direção a US$ 0,106.
Todos os olhos voltados para sinais de recuperação no curto prazo
O Dogecoin está tentando se recuperar após uma semana de pressão vendedora. O preço subiu 0,93% nas últimas 24 horas, alcançando US$ 0,094. Essa tendência aponta para uma recuperação cautelosa se desenvolvendo logo abaixo de limites críticos.
Embora os indicadores técnicos ainda não sinalizem uma direção clara, o fato de o preço estar se movimentando dentro de uma faixa cada vez mais estreita sugere que a volatilidade pode aumentar no curto prazo.
‍$DOGE
DOGE-3,81%
#OneGate见证计划 Visão geral semanal dos desbloqueios de tokens: ENA, HYPE, AERO, OP; quem está criando pressão e quem está apenas cumprindo o protocolo?
Desbloqueios de tokens não são novidade, mas, quando o montante é grande o suficiente e a proporção é alta o suficiente, eles podem se tornar diretamente uma âncora de preço de curto prazo para o mercado. Esta semana conta com quatro desbloqueios relativamente relevantes: Ethena (ENA), Hyperliquid (HYPE), Aerodrome (AERO) e Optimism (OP).
Ethena (ENA)
O desbloqueio ocorrerá em 5 de outubro e pertence ao setor de DeFi. Sua capitalização de mercado
HighAmbition
#OneGate见证计划 Visão geral semanal dos desbloqueios de tokens: ENA, HYPE, AERO, OP; quem está criando pressão e quem está apenas cumprindo tabela?
Os desbloqueios de tokens não são novidade, mas, quando o montante e a proporção são suficientemente grandes, eles podem se tornar diretamente uma âncora de preço de curto prazo para o mercado. Esta semana apresenta quatro desbloqueios relativamente notáveis: Ethena (ENA), Hyperliquid (HYPE), Aerodrome (AERO) e Optimism (OP).
Ethena (ENA)
O desbloqueio ocorrerá em 5 de outubro e pertence ao setor de DeFi. Sua capitalização de mercado em circulação é de aproximadamente US$ 2,4 bilhões, com este desbloqueio no valor de US$ 40,58 milhões, correspondendo a 170 milhões de tokens e representando 1,7% da oferta atualmente em circulação. Este é o desbloqueio com a maior proporção da semana. 1,7% não é algo extremo, mas, no ambiente atual de sentimento cauteloso do mercado, é suficiente para gerar expectativas de pressão vendedora de curto prazo.
Em particular, como token central de um protocolo de dólar sintético, a ENA tem uma proporção relativamente alta de instituições e investidores iniciais em sua estrutura de detentores. Se eles decidirem realizar seus ganhos após o desbloqueio, a sensibilidade de seu preço será significativamente maior que a de um projeto impulsionado puramente pelo varejo.
Hyperliquid (HYPE)
Também em 5 de outubro. Sua capitalização de mercado em circulação chega a US$ 20,1 bilhões, com este desbloqueio no valor de aproximadamente US$ 340 milhões, envolvendo 3,75 milhões de tokens e representando apenas 0,4% da oferta em circulação. O montante parece grande, mas a proporção é extremamente baixa. Para uma DEX líder cuja capitalização de mercado já supera o patamar de US$ 20 bilhões, um desbloqueio de 0,4% parece mais uma liberação normal de oferta do que um evento disruptivo.
A lógica atual de precificação do mercado para a HYPE baseia-se mais no volume de negociação, na receita de taxas e nas expectativas de recompra. É improvável que um único desbloqueio de pequena proporção altere a tendência de médio prazo.
Aerodrome (AERO)
O desbloqueio ocorrerá em 7 de outubro. Sua capitalização de mercado em circulação é de US$ 850 milhões, com um desbloqueio no valor de US$ 3,53 milhões, envolvendo 4,1 milhões de tokens e representando 0,4%. Tanto em termos de montante quanto de proporção, ele se enquadra na categoria de baixo impacto.
Sua posição de liderança entre as DEXs do ecossistema Base permanece intacta, com dados de liquidez e volume de negociação sustentando seus fundamentos. É muito provável que este desbloqueio seja rapidamente absorvido pelo mercado. Optimism (OP)
O desbloqueio ocorrerá em 11 de outubro. Sua capitalização de mercado em circulação é de US$ 3 bilhões, com o desbloqueio no valor de apenas US$ 590 mil, envolvendo 4,45 milhões de tokens e representando 0,2%. Ele pode ser praticamente ignorado. O setor de Layer 2 como um todo continua em uma fase na qual narrativa e implementação avançam em paralelo, portanto, espera-se que o desbloqueio da OP tenha impacto muito limitado sobre seu preço.
A única que realmente exige cautela é a ENA
Observando os quatro desbloqueios em conjunto, a divergência é muito clara: a HYPE tem o maior montante, mas a menor proporção, portanto seu impacto é limitado. A ENA tem a maior proporção, e seu montante também é substancial, tornando sua pressão de curto prazo a mais digna de atenção. A AERO e a OP estão essencialmente apenas cumprindo tabela.
O impacto dos desbloqueios de tokens sobre os preços nunca foi tão simples quanto “desbloqueio significa queda”.
A chave é observar três variáveis: se a proporção desbloqueada é alta o suficiente (geralmente, ela só passa a valer materialmente a pena ser discutida quando supera 1%); quem recebe os tokens (a equipe, os investidores ou a comunidade); e o apetite ao risco do mercado naquele momento. O mercado como um todo está atualmente em uma fase de digestão após a alta e a retração do Bitcoin, e os ativos de risco se tornaram mais sensíveis a choques de oferta.
O desbloqueio de 1,7% da ENA ocorre exatamente nessa janela. Se surgir uma pressão vendedora concentrada após o desbloqueio, a volatilidade de curto prazo poderá ser ampliada; por outro lado, se os compradores absorverem a oferta com força, o mercado poderá interpretar isso como “as notícias negativas já foram totalmente precificadas”.
A HYPE é completamente diferente. Um desbloqueio de 0,4% se parece mais com uma operação rotineira para ela. O que realmente determina sua direção continuam sendo os dados de negociação, a geração de receita e o ritmo das recompras. Desde que esses fundamentos não se deteriorem significativamente, é improvável que um único desbloqueio de pequena proporção se torne um ponto de reversão da tendência.
Como acompanhar o ritmo de negociação desta semana
Para os traders de curto prazo, a ENA é o único evento de desbloqueio desta semana que exige atenção especial. Observe as mudanças no volume de negociação antes e depois do desbloqueio, as grandes transferências e se há algum acúmulo evidente de ordens de venda. Se o preço cair rapidamente após o desbloqueio, mas o volume de negociação não aumentar, isso geralmente significa que a pressão vendedora já havia sido precificada antecipadamente; se a queda vier acompanhada de aumento do volume, é necessário ter mais cautela.
Para os detentores de médio e longo prazo, o impacto dos desbloqueios de HYPE, AERO e OP pode ser tratado como secundário. O que realmente determina sua direção continua sendo o cenário competitivo e a receita dos protocolos em seus respectivos setores, e não uma liberação pontual de tokens no valor de vários milhões a dezenas de milhões de dólares.
Um desbloqueio de tokens, por si só, é apenas uma perturbação do lado da oferta. Ele não cria valor, nem elimina valor do nada; simplesmente coloca no mercado, antecipadamente, tokens que antes estavam bloqueados. O mercado acabará mostrando, com dinheiro de verdade, se esses tokens foram absorvidos ou despejados. O mais importante a observar nesta semana não é “se haverá um desbloqueio”, mas “quem está comprando após o desbloqueio”.
ENA-1,98%
HYPE-1,06%
AERO+4,27%
OP-1,42%
#OneGate见证计划 #SOL现货ETF单日净流出924万美元 O “dinheiro lento” institucional está esfriando, enquanto o “dinheiro quente” on-chain continua ativo — US$ 120 é a linha divisória
Em 10/5, os ETFs à vista de SOL registraram saídas líquidas de US$ 9,245 milhões (saída de US$ 7,1 milhões do BSOL e saída de US$ 2,1 milhões do FSOL, sem nenhum registro de entradas), mas isso é apenas a “ponta do iceberg” — o sinal real está nos dados semanais: as entradas líquidas foram de apenas US$ 2,43 milhões na semana passada, uma queda de aproximadamente 99% em relação aos US$ 188,2 milhões da semana anterior. Ao mesmo te
HighAmbition
#OneGate见证计划 #SOL现货ETF单日净流出924万美元 O “dinheiro lento” institucional está esfriando, enquanto o “dinheiro quente” on-chain permanece ativo — US$ 120 é a linha divisória
Em 10/5, os ETFs spot de SOL registraram saídas líquidas de US$ 9,245 milhões (saída de US$ 7,1 milhões do BSOL e saída de US$ 2,1 milhões do FSOL, sem nenhum registrar entradas), mas isso é apenas a “ponta do iceberg” — o sinal real está nos dados semanais: as entradas líquidas foram de apenas US$ 2,43 milhões na semana passada, despencando aproximadamente 99% ante os US$ 188,2 milhões da semana anterior. Ao mesmo tempo, os ETFs de XRP também estão esfriando em conjunto (entradas semanais em queda de mais de 94%), enquanto os ETFs de BTC continuam atraindo recursos — esse não é um problema exclusivo da SOL, mas uma mudança estrutural na qual “os ETFs de altcoins estão recuando em bloco e os recursos estão retornando ao mainstream”.
Por outro lado: o preço da SOL está se mantendo acima de US$ 120, enquanto o volume de negociação em DEXs e a negociação de ações tokenizadas continuam fortes.
As saídas dos ETFs mostram que o “novo dinheiro institucional” parou, enquanto a atividade on-chain mostra que o “dinheiro antigo do ecossistema” ainda está presente — o poder de precificação da SOL está mudando da “narrativa dos ETFs” para o “uso on-chain”, com US$ 120 marcando a linha divisória.
Uma saída de US$ 9,24 milhões em um único dia não é realmente nada
As entradas líquidas acumuladas somam US$ 1,599 bilhão, e uma saída de US$ 9,24 milhões em um único dia representa apenas 0,6% — isso não é uma “fuga institucional”, mas uma “desaceleração das entradas incrementais”. O que realmente vale observar são dois sinais estruturais:
Sinal um: as entradas semanais despencaram 99% (US$ 188 milhões→US$ 2,43 milhões). O recorde de 14 semanas consecutivas de entradas líquidas permanece intacto, mas o “dinheiro novo” praticamente parou — as instituições passaram de “alocação ativa” para “retração”.
Sinal dois: os ETFs de altcoins estão esfriando em bloco, enquanto o BTC atrai recursos sozinho. Os ETFs de SOL e XRP estagnaram simultaneamente, enquanto os ETFs de BTC ainda captaram US$ 241 milhões na semana passada — os recursos estão “retornando ao mainstream” (rotação de aversão ao risco), e o “lado institucional” da temporada de altcoins ficou temporariamente em silêncio. Isso segue a mesma lógica observada após o relatório de empregos não agrícolas: as notícias negativas já foram precificadas, mas os recursos só se arriscam a comprar BTC.
Mas a atividade on-chain está mostrando “outro lado”
Os recursos dos ETFs e a atividade on-chain vêm de dois grupos diferentes:
Instituições dos ETFs (dinheiro lento): observam as condições macroeconômicas, a conformidade regulatória e a liquidez — estão esperando à margem
​Participantes on-chain (dinheiro quente): negociam memecoins, usam DEXs e negociam ações tokenizadas — eles ainda estão presentes
O preço da SOL se manteve em US$ 120 apesar do colapso de 99% nas entradas dos ETFs, graças à resiliência do volume de negociação em DEXs e da negociação de ações tokenizadas.
Na verdade, isso é algo positivo: a precificação da SOL está mudando do “sentimento institucional” para o “uso real”, tornando sua base mais sólida — mas o custo é que, sem o “capital incremental” dos ETFs, a inclinação de sua alta desacelerará.
Impacto nas perspectivas de preço: três avaliações
Curto prazo: US$ 120 é o centro da disputa. Saídas dos ETFs (baixista) versus atividade on-chain (altista) — manter US$ 120 significa uma tendência de consolidação lateral com força, mirando US$ 132 (a zona da máxima anterior após quatro altas consecutivas); romper abaixo de US$ 120 significa uma correção para US$ 110–115. A direção provavelmente dependerá de variáveis externas (o BTC escolher uma direção/condições macroeconômicas), já que a SOL atualmente não tem capacidade de romper de forma independente.
Médio prazo: o “pilar de valuation” da SOL mudou. Nos últimos seis meses, os ganhos da SOL dependeram das “expectativas em relação aos ETFs + narrativa institucional”. Agora que a narrativa está esfriando, a SOL precisa depender de fundamentos reais (volume de DEXs, ações tokenizadas e atividade do ecossistema) para sustentar seu valuation — esta é uma “fase de desencanto”: a parcela da bolha será eliminada, enquanto a parcela impulsionada pelo uso permanecerá.
Avaliação estrutural: a temporada de altcoins foi adiada, não cancelada. ETFs de altcoins esfriando em bloco + BTC atraindo recursos significa que o capital está “estreitando seu círculo” — somente quando o BTC se estabilizar em US$ 87–90 mil e o apetite ao risco realmente retornar os ETFs de altcoins voltarão a registrar entradas.
A saída de US$ 9,24 milhões dos ETFs de SOL é o “resultado”, não a “causa” — a causa é o recuo amplo dos ETFs de altcoins e o retorno dos recursos institucionais ao BTC; mas a atividade on-chain da SOL prova que o ecossistema continua operando. No curto prazo, US$ 120 determinará o vencedor; no médio prazo, ainda resta saber se a SOL conseguirá passar com sucesso da “narrativa institucional” para a “precificação baseada no uso”. $SOL
SOL-4,11%
BTC-2,02%
XRP-0,86%
#Bitmine再增持持仓突破601万ETH A meta de 5% está ao alcance, mas as compras estão desacelerando discretamente!
A Bitmine (BMNRUS) agora detém 6.016.414 ETH (aproximadamente US$ 16,4 bilhões), o equivalente a 4,9% da oferta total de ETH — 99% do caminho rumo à sua meta autoimposta de deter 5%ETH.
Ainda mais agressivo é seu modelo operacional: desde o lançamento, em junho de 2025, a empresa comprou ETH toda semana durante 66 semanas consecutivas, sem interrupção, enquanto 84% de suas reservas (aproximadamente 5,07 milhões de ETH, no valor de US$ 13,8 bilhões) já foi colocado em staking, com retornos anu
HighAmbition
#Bitmine再增持持仓突破601万ETH A meta de 5% está ao alcance, mas as compras estão desacelerando silenciosamente!
A Bitmine (BMNRUS) agora detém 6.016.414 ETH (aproximadamente US$ 16,4 bilhões), representando 4,9% da oferta total de ETH — 99% do caminho até sua meta autoimposta de deter 5%ETH.
Ainda mais agressivo é seu modelo operacional: desde o lançamento em junho de 2025, ela comprou ETH todas as semanas por 66 semanas consecutivas sem interrupção, enquanto 84% de suas participações (aproximadamente 5,07 milhões de ETH, no valor de US$ 13,8 bilhões) já foi colocado em staking, com retornos anualizados de staking projetados para alcançar US$ 363 milhões.
Essa é a “Strategy de ETH” — acumular moedas enquanto gera rendimento, levando a narrativa de “acumulação institucional de ETH” ao extremo; mas dois pontos de virada precisam ser observados: ① O ritmo de compras desacelerou por três semanas consecutivas (27.562→17.362→15.112 ETH). Ela continuará comprando depois de atingir a meta de 5%? ② ETH representa 94% dos US$ 17,4 bilhões em ativos totais da empresa — uma exposição altamente concentrada em um único ativo. ETH é tanto sua força quanto sua fraqueza.
I. O que torna esse modelo tão “agressivo”: não é apenas “acumular”, mas “acumular + gerar rendimento”
Estratégia: acumular BTC, que não gera rendimento — puramente “convicção + ganhos não realizados”
Bitmine: acumular ETH, com 84% colocado em staking para obter um rendimento anualizado de 2,63% (projetado em US$ 363 milhões por ano) — ela está “imprimindo dinheiro” enquanto acumula moedas
Três camadas de impacto:
Lado da demanda: compras semanais fixas de mais de US$ 40 milhões — mais disciplinadas do que o preço médio por dólar dos investidores de varejo
Lado da oferta: 84% em staking significa que aproximadamente US$ 13,8 bilhões em ETH estão “retirados” do mercado em circulação — a liquidez efetiva fica mais restrita, criando uma contração real da oferta
Lado do sinal: as palavras exatas do presidente Tom Lee — “As instituições continuam subexpostas às criptomoedas e espera-se que aumentem sua exposição nos meses finais de 2026” — ele está promovendo a narrativa da “entrada institucional”
II. Mas os dois “pontos de virada” importam mais do que a própria acumulação
Primeiro ponto de virada: o ritmo de compras está desacelerando: 27.562→17.362→15.112 ETH nas últimas três semanas, com a compra mais recente sendo a menor compra semanal desde meados de agosto — a corrida rumo à meta de 5% está desacelerando.
A questão central: O que acontece depois que a meta de 5% for atingida?
Observe o manual da Strategy — o efeito marginal da “narrativa de acumulação de moedas” diminui: comprar é otimista, mas, quando as compras terminam, as “boas notícias já estão precificadas”
Segundo ponto de virada: concentração de 94% em um único ativo: dos US$ 17,4 bilhões em ativos totais da Bitmine, ETH representa US$ 16,4 bilhões (94%) — isso não é “alocação”; é “all in”. Se ETH subir, o balanço patrimonial melhora e as compras continuam; se ETH cair, os ativos encolhem e a empresa pode ser forçada a parar de comprar — a própria “líder da acumulação de moedas” se torna um amplificador da volatilidade do ETH
III. Impacto sobre ETH e o mercado
Otimista no curto prazo: compras semanais fixas + bloqueios em staking = a “oferta efetiva em circulação” de ETH continua encolhendo; a narrativa de “empresas públicas acumulando ETH” está tomando forma, e é provável que imitadoras sigam o exemplo; o passo final de 4,9% para 5% é, por si só, digno de notícia.
O que observar no médio prazo:
Atingir a meta de 5% marcará o fim da narrativa ou um novo começo? — Este é o teste decisivo para o “rali de acumulação institucional” de ETH
Concentração em staking: uma única entidade bloqueando 5,07 milhões de ETH é tanto um “fator otimista de bloqueio” quanto um “risco para a rede”
Comparada à onda de acumulação de BTC: as empresas públicas detêm coletivamente apenas 1,27 milhão de BTC (6,4% da oferta em circulação); a Bitmine sozinha detém 4,9% de ETH — a concentração em um único ativo é muito maior do que no lado do BTC
A Bitmine levou a “acumulação de moedas” a um novo patamar — combinando acumulação, staking e geração de rendimento; 66 semanas ininterruptas demonstram convicção genuína, enquanto US$ 16,4 bilhões bloqueados em staking representam uma contração real da oferta. Mas a “meta de 5%” é tanto um ponto final quanto um teste: o ritmo de compras em desaceleração e a concentração de 94% são uma faca de dois gumes — atualmente, isso é o “motor otimista” do ETH, mas também pode se tornar um futuro “excesso de oferta vendedora”.
Para ETH: a tese de médio prazo ganha força (acumulação institucional + bloqueios em staking), mas não trate “a Bitmine continuará comprando” como uma máquina de movimento perpétuo — o que ela fará depois de atingir 5% importa mais do que quanto comprou
Para a ação BMNR: atualmente, ela é “ETH com alavancagem de 2,63x” (alocação de 94%) — você pode comprá-la para apostar em ETH, mas entenda que sua volatilidade é muito maior do que a do ETH
Para a narrativa do mercado: a “acumulação corporativa de moedas” está se espalhando do BTC para o ETH — essa é uma característica típica do fim de um mercado de alta (escassez de ativos + instituições buscando uma âncora); quanto mais quente a narrativa fica, mais importante é lembrar da avaliação
As 66 semanas da Bitmine provaram que a “convicção” pode ser quantificada — mas a Strategy acumula BTC, a Bitmine acumula ETH e o Lion Group acumula HYPE — quando a “acumulação” se torna um comportamento coletivo, a própria “acumulação” deixa de ser uma fonte de retornos excedentes e passa a ser o bastão final do revezamento. As instituições entendem melhor do que os investidores de varejo “quando é hora de contar a história para outra pessoa”. #OneGate见证计划 $ETH ‌
BMNR-2,45%
ETH-2,33%
BTC-0,26%
HYPE-1,06%
#SolanaSpotETFsSee$9.24MNetOutflow
Os ETFs spot de Solana acabam de registrar uma saída líquida de aproximadamente US$ 9,24 milhões e, à primeira vista, isso parece a primeira rachadura em uma das histórias institucionais mais fortes das criptomoedas neste ano. Uma saída líquida significa que os investidores retiraram mais capital desses fundos do que investiram durante uma única sessão, então foi resgatada mais exposição a SOL do que criada. Mas, antes que alguém venda em pânico, deixe-me colocar esse número exatamente onde ele pertence, porque o contexto é tudo aqui.
Primeiro, a composição
HighAmbition
#SolanaSpotETFsSee$9.24MNetOutflow
Os ETFs à vista de Solana acabam de registrar uma saída líquida de aproximadamente US$ 9,24 milhões e, à primeira vista, isso parece a primeira rachadura em uma das histórias institucionais mais fortes das criptomoedas neste ano. Uma saída líquida significa que os investidores retiraram mais capital desses fundos do que depositaram em uma única sessão, portanto, mais exposição a SOL foi resgatada do que criada. Mas antes que alguém venda em pânico, deixe-me colocar esse número exatamente onde ele pertence, porque o contexto é tudo aqui.
Primeiro, a composição desses US$ 9,24 milhões mostra que isso não foi um medo generalizado. O maior resgate individual veio do Bitwise Solana Staking ETF, que sozinho perdeu quase US$ 9 milhões, enquanto o Fidelity Solana Fund ETF, na verdade, recebeu cerca de US$ 2,77 milhões no mesmo dia. Quando um fundo está vendendo e outro comprando ao mesmo tempo, isso é rotação e rebalanceamento, não capitulação. A saída está concentrada em um produto, em vez de distribuída por todo o conjunto, e essa distinção muda completamente a leitura.
Segundo, e esta é a parte que a maioria das pessoas não percebe, esse dia negativo veio imediatamente após a semana mais forte desde o lançamento desses fundos. Na semana anterior, os sete fundos americanos de Solana à vista, combinados, registraram entradas líquidas recordes de US$ 188 milhões, incluindo uma única sessão de US$ 86,7 milhões. Portanto, o conjunto passou da melhor semana de sua história diretamente para sua primeira saída diária em semanas. Um resgate de US$ 9,24 milhões contra aproximadamente US$ 1,61 bilhão em entradas acumuladas é um erro de arredondamento, cerca de 0,6% dos ativos sob gestão, que ainda permanecem próximos de US$ 1,9 bilhão. Os ativos líquidos caíram do recorde de US$ 1,96 bilhão para cerca de US$ 1,9 bilhão, mas quase toda essa queda de US$ 55 milhões foi depreciação de preço, não dinheiro realmente saindo do fundo. Esse é o detalhe crucial, porque as entradas acumuladas só mudam quando o capital realmente entra ou sai, e elas continuam firmemente positivas.
Então, por que a saída aconteceu e quanta pressão vendedora ela pode realmente exercer sobre Solana? Há três razões, e nenhuma delas é que Solana esteja quebrada. A primeira é o fim do trimestre. Aquela sessão foi o último dia de negociação do terceiro trimestre, e o rebalanceamento de fim de trimestre é um padrão recorrente e quase mecânico em todo o espaço de ETFs de criptomoedas. Nesse mesmo dia, os fundos de Bitcoin perderam US$ 148,7 milhões e os fundos de Ethereum perderam US$ 59,6 milhões. Solana não foi escolhida especificamente; foi arrastada pela mesma rotação. A segunda razão é a simples realização de lucros. Solana ainda acumula alta de aproximadamente 15% nos últimos 30 dias e, após uma semana de entradas recordes, parte do capital especulativo realiza lucros. A terceira é a realocação no nível dos produtos, com um fundo reduzindo sua posição enquanto outro adiciona.
Quanto à pressão vendedora efetiva, estruturalmente ela é mínima. Os fluxos dos ETFs à vista representam uma pequena parcela do valor de mercado de Solana, de aproximadamente US$ 75 bilhões, e um dia de resgates de US$ 9,24 milhões é uma gota no oceano. A pressão real, se vier, estará no lado dos derivativos, e é aí que estou acompanhando o mercado com mais atenção. O interesse em aberto de Solana está em torno de US$ 7,3 bilhões, com uma proporção entre posições compradas e vendidas próxima de dois, o que significa que há aproximadamente o dobro de posições compradas em relação às vendidas. Isso é um sinal de cautela, não uma luz verde, porque posições compradas muito concentradas alimentam uma liquidação forçada em qualquer direção. O financiamento está positivo, mas moderado, então os comprados pagam apenas um pequeno prêmio, o que mostra que o sentimento é construtivo, mas está longe de ser eufórico. A proporção entre compras e vendas dos tomadores está marginalmente abaixo de um, portanto, a agressividade vendedora está apenas ligeiramente maior que a compradora neste momento. Nada aqui grita distribuição.
Onde o preço de Solana realmente está hoje? Está sendo negociado perto de US$ 120, depois de variar entre uma máxima de 24 horas próxima de US$ 122 e uma mínima perto de US$ 118,95. Isso representa uma queda de aproximadamente 1% no dia e, em sete dias, está essencialmente estável, com alta inferior a 0,5%. Em outras palavras, essa saída destacada nas manchetes não se traduziu em nenhum dano significativo ao preço. O token continua em alta de cerca de 15% em 30 dias, e essa é a tendência que realmente importa, não um único dia negativo nos fluxos dos fundos.
Tecnicamente, isso é uma consolidação saudável, não uma ruptura. No gráfico diário, a leitura da força da tendência está acima de 45, sinalizando uma tendência forte e estabelecida, e o stop parabólico diário está bem abaixo do preço, perto de US$ 113, mantendo a estrutura maior altista. O gráfico de quatro horas ainda mostra um alinhamento altista das médias móveis. Os indicadores horários de curto prazo estão apenas esfriando após uma correção local, com o RSI perto de 41 e o Williams Percent Range profundamente em território de sobrevenda. É exatamente isso que você quer ver após uma queda, porque significa que a venda local está sendo eliminada, em vez de se acelerar.
Os níveis que estou observando são claros. No lado negativo, o primeiro suporte é US$ 118,50, bem próximo da média móvel de 100 períodos, e abaixo dele US$ 106 é uma antiga resistência que agora deve atuar como suporte. No lado positivo, o primeiro teste real é US$ 127. Essas são as duas linhas que decidirão o próximo movimento.
Para onde Solana pode ir a partir daqui? Vou dar uma resposta honesta, com percentuais, não com euforia infundada. Se US$ 118 se mantiver e os fluxos dos ETFs voltarem a registrar entradas nesta semana, o caminho de menor resistência é um novo teste de US$ 127, cerca de 5,5% acima, e uma ruptura limpa desse nível abre espaço para US$ 132 a US$ 135, outros 5% a 7% além disso. Esse cenário-base coloca Solana aproximadamente 10% a 12% acima dos níveis atuais. Um cenário mais agressivo, se o mercado amplo retomar seu tom favorável ao risco e aquelas semanas de entradas recordes voltarem, seria um movimento em direção a US$ 145 a US$ 150, de 20% a 25% acima, mas isso exige que o cenário macroeconômico coopere e não é meu cenário-base. O cenário pessimista é uma ruptura clara abaixo de US$ 118, o que abre caminho para US$ 106, uma queda de aproximadamente 12% a partir daqui. Eu não venderia Solana a descoberto após uma tendência de alta de 15% por causa de uma saída de US$ 9,24 milhões; a relação risco-retorno no lado vendido é ruim.
Meu plano de negociação é disciplinado e simples. Trato essa saída dos ETFs como ruído até que o total semanal realmente fique negativo. A semana encerrada em 2 de outubro ainda registrou entradas líquidas positivas de US$ 2,4 milhões, muito pequenas, mas ainda positivas, então a sequência tecnicamente sobreviveu. O sinal que realmente importa são os fluxos dos próximos dias. Se tivermos dias consecutivos de entradas, a saída foi um evento isolado e procuro comprar a queda em direção a US$ 118. Se as saídas persistirem por uma semana inteira e o preço perder US$ 118, fico de fora e deixo US$ 106 vir até mim. A posição comprada concentrada nos derivativos é a coisa mais importante que estou observando, porque uma ruptura de US$ 118 pode provocar uma liquidação forçada de comprados e empurrar o preço para baixo mais rapidamente do que os fluxos dos fundos, sozinhos, sugeririam.
O panorama mais amplo é o que me dá convicção de que isso é uma manchete, não uma reversão. Enquanto o conjunto de ETFs fez uma pausa de um dia, a acumulação institucional por baixo continua intensa. Empresas de tesouraria de Solana, como a DeFi Development, acabaram de adicionar mais de 26.000 SOL, elevando suas participações para mais de 2,56 milhões de SOL, no valor de mais de US$ 302 milhões, uma alta de aproximadamente 11% desde sua atualização de agosto. A Solana Foundation acaba de lançar um padrão de liquidação de entrega contra pagamento criado para instituições, com a participação do JPMorgan no design, e esse tipo de infraestrutura importa mais para o preço de longo prazo do que um único dia negativo nos ETFs. A rede também está implementando a atualização de consenso Alpenglow, destinada a reduzir a finalização das transações de aproximadamente 12,8 segundos para cerca de 150 milissegundos, uma mudança significativa para a adoção institucional e de pagamentos.
Minha leitura é a seguinte. A saída de US$ 9,24 milhões é um dado, não uma reversão de tendência. Um dia negativo após uma semana recorde de US$ 188 milhões é um comportamento clássico de fim de trimestre e não justifica o pânico baixista que algumas manchetes estão tentando vender. A verdadeira batalha está em US$ 118 e, enquanto esse nível se mantiver, o caminho de menor resistência de Solana continua sendo de alta. Estou observando US$ 127 como o primeiro alvo positivo e US$ 106 como a linha na areia abaixo.
#BitmineAddsMoreETH,HoldingsTop6.01M
BITMINE AGORA DETÉM 6 MILHÕES DE ETH — O ETH ESTÁ PRONTO PARA O PRÓXIMO GRANDE MOVIMENTO?
A Bitmine Immersion Technologies ultrapassou um dos marcos mais importantes já registrados para uma tesouraria de Ethereum: mais de 6 milhões de ETH.
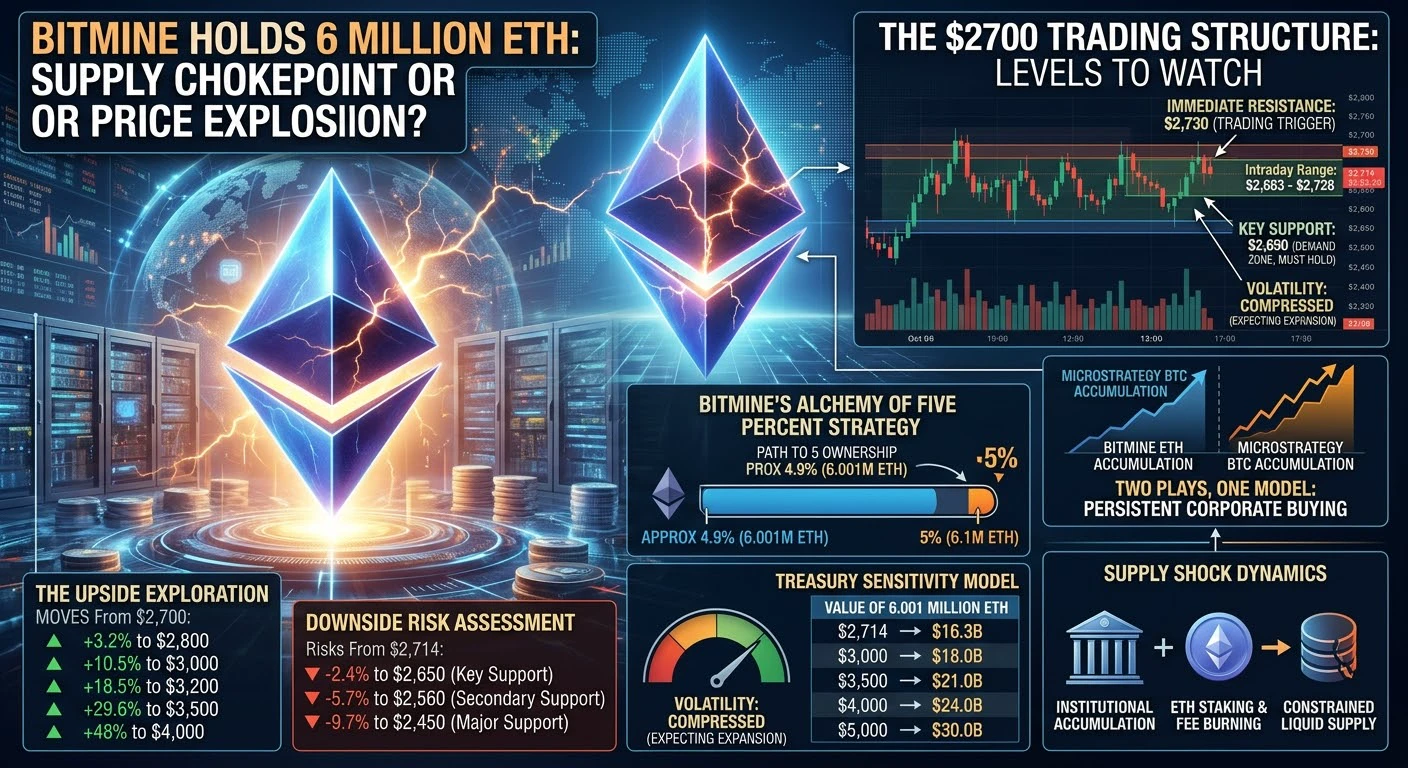
A empresa agora detém aproximadamente 6,001 milhões de ETH, transformando a Bitmine em uma das instituições que mais acumulam Ethereum no mundo. A um preço de ETH em torno de US$ 2.700, essa tesouraria representa aproximadamente US$ 16,2 bilhões em valor de mercado.
Mas a verdadeira história não é simplesmente o número d
HighAmbition
#BitmineAddsMoreETH,HoldingsTop6.01M
BITMINE AGORA DETÉM 6 MILHÕES DE ETH — O ETH ESTÁ PRONTO PARA O PRÓXIMO GRANDE MOVIMENTO?
A Bitmine Immersion Technologies ultrapassou um dos marcos mais importantes já registrados para uma tesouraria de Ethereum: mais de 6 milhões de ETH.
A empresa agora detém aproximadamente 6,001 milhões de ETH, transformando a Bitmine em uma das instituições que mais acumulam Ethereum no mundo. Com o ETH cotado em torno de US$ 2.700, essa tesouraria representa aproximadamente US$ 16,2 bilhões em valor de mercado.
Mas a verdadeira história não é simplesmente o número de US$ 16 bilhões.
A verdadeira história é o que acontece quando uma empresa pública continua retirando milhões de ETH do mercado líquido enquanto o próprio Ethereum permanece como uma das redes de liquidação mais importantes do setor cripto.
A Bitmine agora detém quase 4,9% da oferta total de Ethereum. Seu objetivo de longo prazo é ainda mais agressivo: a estratégia Alchemy of Five Percent, que visa deter aproximadamente 5% de todo o ETH.
Isso significa que a Bitmine agora está extremamente próxima de uma meta que antes parecia quase impossível.
E é aqui que os números ficam interessantes.
Se o ETH vale US$ 2.700, cada 100.000 ETH adicionais representam aproximadamente US$ 270 milhões em exposição.
Se o ETH chegar a US$ 3.000, os mesmos 100.000 ETH passarão a valer US$ 300 milhões.
A US$ 3.500, passarão a valer US$ 350 milhões.
A US$ 4.000, passarão a valer US$ 400 milhões.
Portanto, quando a Bitmine adiciona outros 100.000 ETH, ela não está simplesmente adicionando tokens a uma carteira. Está aumentando sua exposição ao ETH em centenas de milhões de dólares a diferentes avaliações de mercado.
Essa é a escala dessa estratégia.
E há outro fator importante.
A Bitmine não está simplesmente comprando ETH e esperando.
Sua estratégia também envolve staking por meio de sua infraestrutura institucional de validadores. Isso cria a possibilidade de obter rendimento de staking enquanto mantém exposição à valorização de longo prazo do Ethereum.
Isso dá ao modelo de tesouraria dois possíveis motores:
Valorização do ETH + renda de staking.
Esse é um dos motivos pelos quais a estratégia da Bitmine vem sendo cada vez mais comparada ao modelo de acumulação de Bitcoin da Strategy.
A Strategy mostrou ao mercado o que a acumulação corporativa persistente pode fazer pelo Bitcoin.
Agora, a Bitmine está tentando fazer algo semelhante com o Ethereum.
Mas o Ethereum tem uma história de investimento diferente.
O Bitcoin é principalmente um ativo monetário digital escasso.
O Ethereum é tanto um ativo quanto uma camada de infraestrutura blockchain.
O ETH é usado em finanças descentralizadas, stablecoins, ativos do mundo real tokenizados, contratos inteligentes e em um ecossistema institucional de liquidação em crescimento.
Isso significa que a Bitmine não está simplesmente apostando no preço de uma criptomoeda.
Ela está, na prática, apostando que a rede econômica do Ethereum se tornará significativamente mais valiosa ao longo do tempo.
AGORA VAMOS ANALISAR O PREÇO.
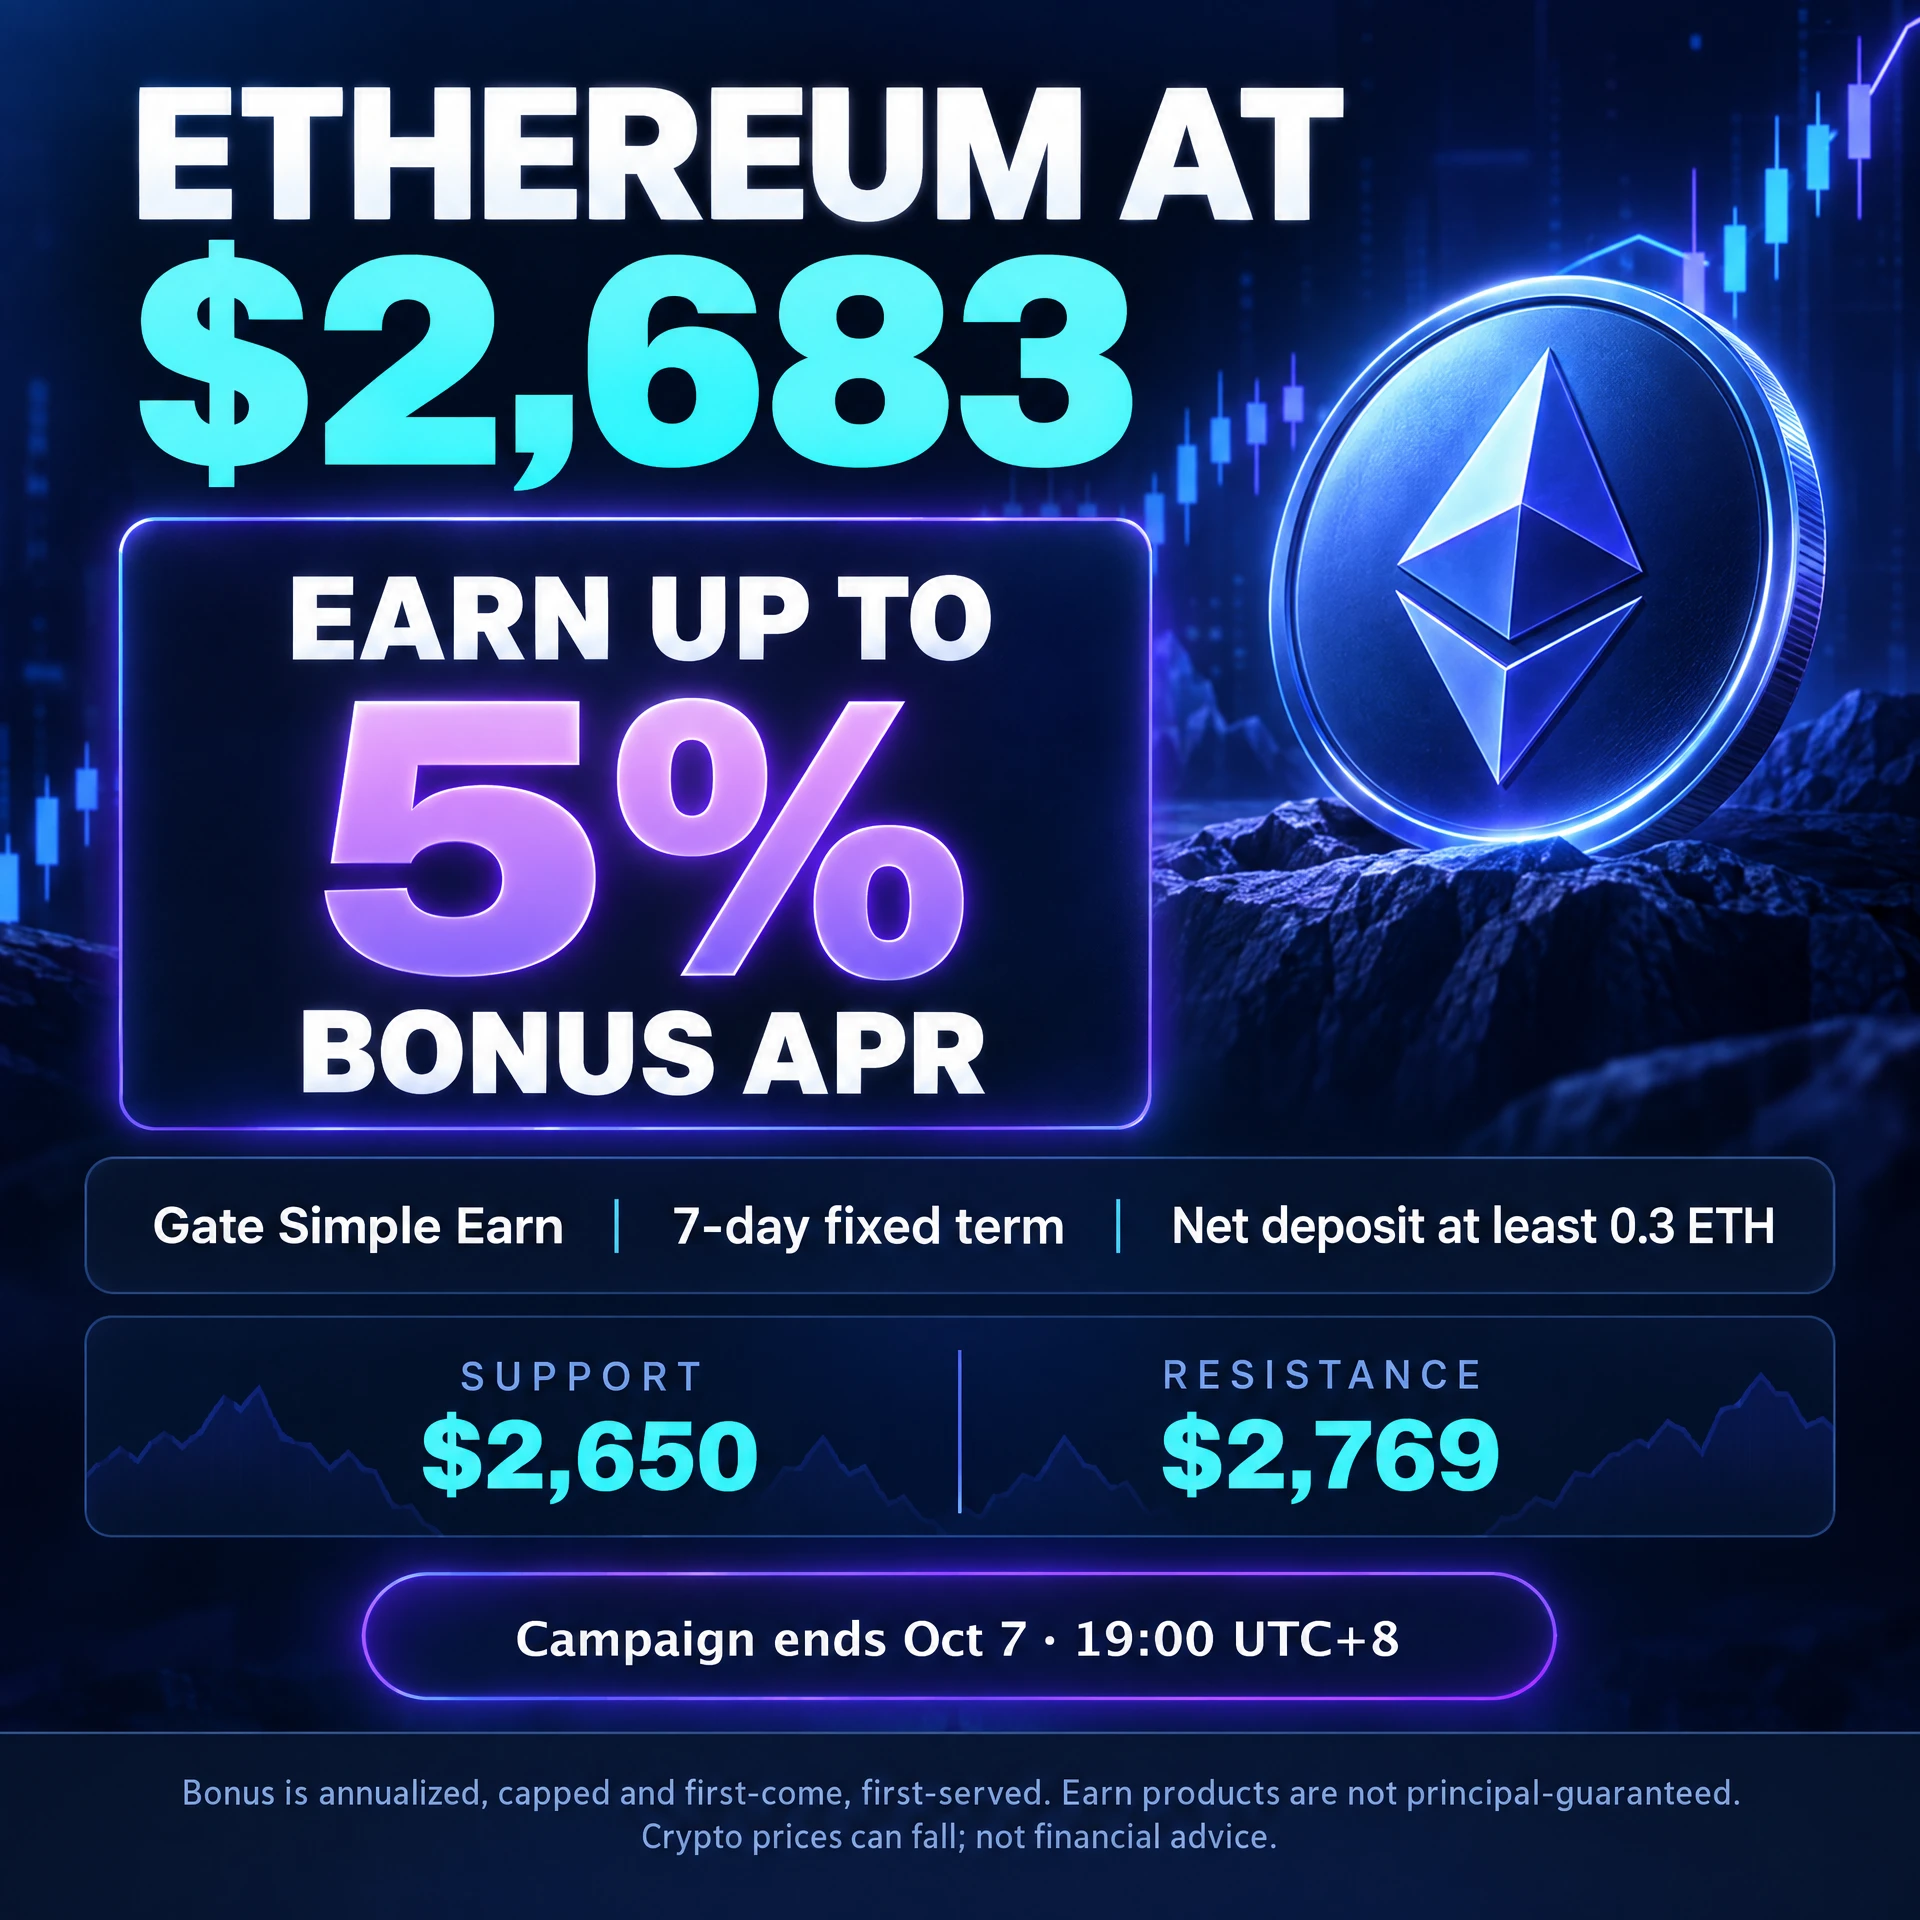
O ETH está sendo negociado atualmente em torno de US$ 2.714.
A máxima intradiária recente está em torno de US$ 2.728, enquanto a mínima intradiária está próxima de US$ 2.683.
Isso coloca o Ethereum diretamente abaixo de uma zona de resistência importante.
A primeira batalha está em US$ 2.730.
Um fechamento diário forte acima de US$ 2.730 seria um sinal de alta importante, pois confirmaria que os compradores finalmente estão absorvendo a oferta na região entre US$ 2.700 e US$ 2.730.
A partir de US$ 2.730, o próximo alvo é US$ 2.800.
Um movimento de US$ 2.714 para US$ 2.800 representaria aproximadamente +3,2%.
Se o ETH romper US$ 2.800 e o momentum acelerar em direção a US$ 3.000, isso representaria aproximadamente +10,5% em relação ao preço atual.
É nesse ponto que o gráfico poderia ficar muito mais interessante.
Um rompimento de US$ 2.730 para US$ 3.000 seria de aproximadamente +10,5%.
Um movimento de US$ 2.700 para US$ 3.200 seria de aproximadamente +18,5%.
Um movimento de US$ 2.700 para US$ 3.500 seria de aproximadamente +29,6%.
E se o Ethereum eventualmente chegar a US$ 4.000, a alta partindo de aproximadamente US$ 2.700 seria próxima de +48%.
Esses não são alvos garantidos. São níveis de cenário que se tornam cada vez mais realistas apenas se o momentum, a liquidez, o Bitcoin e a demanda institucional avançarem todos na mesma direção.
O NÍVEL DE US$ 2.650 É TÃO IMPORTANTE QUANTO.
O Ethereum vem defendendo a região de US$ 2.650, tornando-a uma das zonas de demanda de curto prazo mais importantes.
De US$ 2.714 para US$ 2.650 são aproximadamente -2,4%.
Se o ETH sustentar US$ 2.650 e os compradores entrarem, isso manterá viva a estrutura atual de alta.
Mas se US$ 2.650 for rompido decisivamente com forte volume de vendas, a próxima zona que eu observaria seria aproximadamente US$ 2.560.
Isso representa cerca de -5,7% em relação a US$ 2.714.
Abaixo de US$ 2.560, a região de US$ 2.450 se torna importante.
Uma queda de US$ 2.714 para US$ 2.450 seria de aproximadamente -9,7%.
É por isso que não estou simplesmente dizendo: “A Bitmine está comprando, portanto o ETH precisa subir.”
Os mercados não funcionam dessa maneira.
A Bitmine pode criar demanda de longo prazo, mas o preço de curto prazo ainda depende da liquidez, do Bitcoin, do posicionamento em derivativos, das condições macroeconômicas e do apetite geral por risco.
A CONFIGURAÇÃO TÉCNICA ESTÁ FICANDO INTERESSANTE.
O Ethereum foi negociado recentemente dentro de uma faixa relativamente estreita entre aproximadamente US$ 2.650 e US$ 2.775.
A sessão de 2 de outubro produziu uma máxima em torno de US$ 2.765–US$ 2.775 e uma mínima próxima de US$ 2.652, mostrando o quanto essa região se tornou importante.
Os movimentos diários recentes também permaneceram relativamente controlados, com o ETH registrando aproximadamente +0,7%, +1,5%, depois -0,6% e outra queda modesta nas sessões recentes.
Isso me indica que a volatilidade se comprimiu.
E a volatilidade comprimida não permanece comprimida para sempre.
Em algum momento, o mercado normalmente escolhe uma direção.
A questão é se a próxima expansão acontecerá acima de US$ 2.730 ou abaixo de US$ 2.650.
Para mim, US$ 2.730 é o gatilho.
Acima de US$ 2.730: o momentum de alta se fortalece.
Acima de US$ 2.800: US$ 3.000 se torna o principal alvo psicológico.
Acima de US$ 3.000: US$ 3.200 se torna a próxima grande zona de expansão.
Acima de US$ 3.200: US$ 3.500 se torna possível se o Bitcoin e a liquidez continuarem favoráveis.
Acima de US$ 3.500: US$ 4.000 se torna o maior objetivo psicológico.
No lado negativo:
Abaixo de US$ 2.650: cautela.
Abaixo de US$ 2.560: a pressão de baixa aumenta.
Abaixo de US$ 2.450: a estrutura de alta de curto prazo exigiria uma reavaliação séria.
É AQUI QUE A BITMINE SE TORNA IMPORTANTE.
Imagine que o Ethereum chegue a US$ 3.000.
A tesouraria de 6,001 milhões de ETH da Bitmine então valeria aproximadamente US$ 18,0 bilhões.
A US$ 3.500, essa mesma tesouraria valeria aproximadamente US$ 21,0 bilhões.
A US$ 4.000, aproximadamente US$ 24,0 bilhões.
A US$ 5.000, aproximadamente US$ 30,0 bilhões.
Cada movimento de US$ 100 no ETH altera o valor de mercado teórico de 6,001 milhões de ETH em aproximadamente US$ 600 milhões.
Pense nisso.
Um movimento de US$ 500 no ETH alteraria o valor das atuais participações da Bitmine em aproximadamente US$ 3 bilhões.
Um movimento de US$ 1.000 alteraria esse valor em aproximadamente US$ 6 bilhões.
É por isso que essa tesouraria está se tornando uma história de mercado tão importante.
A Bitmine criou, na prática, uma enorme sensibilidade ao preço do Ethereum.
E se a empresa continuar comprando toda semana, sua sensibilidade se tornará ainda maior.
A HISTÓRIA DA OFERTA TAMBÉM É IMPORTANTE.
O Ethereum tem aproximadamente 122 milhões de ETH em oferta total.
Se a Bitmine controlar aproximadamente 6 milhões de ETH, isso representa quase 4,9% da oferta total.
Se alcançar a meta de 5%, controlará aproximadamente um em cada vinte ETH.
Essa é uma concentração extraordinária.
Mas há outro lado da equação.
O Ethereum também tem ETH bloqueado em staking, enquanto seu mecanismo de queima de taxas pode remover ETH de circulação durante períodos de forte atividade na rede.
Portanto, a quantidade de ETH efetivamente disponível como oferta líquida pode ser muito mais importante do que simplesmente observar a oferta total.
Se os compradores institucionais continuarem acumulando enquanto a oferta líquida permanecer limitada, o mercado poderá se tornar cada vez mais sensível a mudanças relativamente pequenas na demanda.
Essa é a parte da história da Bitmine que merece mais atenção.
O mercado está observando um experimento de oferta em tempo real.
Uma grande empresa pública está adquirindo ETH sistematicamente.
Enquanto isso, outras instituições estão obtendo exposição por meio de produtos de investimento regulamentados e canais financeiros tradicionais.
Se essas duas tendências continuarem juntas, a estrutura de mercado do Ethereum poderá se tornar cada vez mais orientada por instituições.
MINHA VISÃO DE TRADING
Continuo otimista em relação ao ETH enquanto o preço permanecer acima de US$ 2.650.
Eu ficaria significativamente mais otimista após um fechamento diário confirmado acima de US$ 2.730.
O primeiro objetivo de alta seria US$ 2.800, seguido por US$ 3.000.
Um rompimento sustentado acima de US$ 3.000 poderia levar o mercado a uma fase de momentum mais forte, com US$ 3.200 e US$ 3.500 se tornando zonas de extensão realistas.
O nível de US$ 4.000 é o maior alvo psicológico de longo prazo, mas eu só consideraria esse cenário se a demanda institucional, a liquidez e a tendência mais ampla do mercado cripto continuarem fortemente favoráveis.
Por outro lado, eu não ignoraria um rompimento para baixo.
Uma perda de US$ 2.650 enfraqueceria a configuração imediata.
Um rompimento abaixo de US$ 2.560 aumentaria o risco de queda em direção a US$ 2.450.
E se o Bitcoin entrar em uma grande correção, o ETH poderá cair mesmo que a Bitmine continue comprando.
É por isso que prefiro estrutura a euforia.
OS 6 MILHÕES DE ETH DA BITMINE NÃO SÃO UMA GARANTIA.
São um sinal.
É um sinal de que a convicção institucional no Ethereum está se tornando muito maior.
A empresa está essencialmente dizendo que quer deter aproximadamente 5% de toda a oferta de Ethereum.
E agora já está aproximadamente 98% do caminho até esse objetivo.
O próximo marco, portanto, poderá ser ainda mais importante do que o próprio marco de 6 milhões de ETH.
5%.
Uma empresa.
Aproximadamente um vigésimo de toda a oferta de ETH.
Se a Bitmine alcançar essa meta enquanto o Ethereum estiver sendo negociado acima de US$ 3.000, o valor da tesouraria seria de aproximadamente US$ 18 bilhões.
A US$ 4.000, seria de aproximadamente US$ 24 bilhões.
A US$ 5.000, aproximadamente US$ 30 bilhões.
Esses números mostram por que essa história merece atenção.
Para os traders de Ethereum, estou observando US$ 2.730.
Para os otimistas com ETH, US$ 2.800 é a próxima zona de confirmação.
Para os traders de momentum, US$ 3.000 é o principal nível psicológico de rompimento.
Para investidores de longo prazo, US$ 3.500 e US$ 4.000 são as maiores zonas de alta.
Para o gerenciamento de risco, US$ 2.650, US$ 2.560 e US$ 2.450 são os níveis que eu não ignoraria.
A configuração é simples:
Acima de US$ 2.730, o momentum pode se expandir.
Acima de US$ 2.800, US$ 3.000 entra em foco.
Acima de US$ 3.000, o mercado pode começar a mirar US$ 3.200–US$ 3.500.
Abaixo de US$ 2.650, a cautela aumenta.
Abaixo de US$ 2.560, a estrutura de alta se enfraquece.
E abaixo de US$ 2.450, eu reavaliaria completamente a tendência.
A Bitmine já fez seu movimento.
6 milhões de ETH.
Quase 4,9% da oferta total de Ethereum.
Uma meta de 5%.
Aproximadamente US$ 16 bilhões em exposição ao ETH aos preços atuais.
Potencialmente US$ 18 bilhões a US$ 3.000.
Aproximadamente US$ 21 bilhões a US$ 3.500.
Aproximadamente US$ 24 bilhões a US$ 4.000.
Aproximadamente US$ 30 bilhões a US$ 5.000.
Isso não é mais apenas uma história sobre a tesouraria de uma empresa.
Está se tornando parte da estrutura de mercado do Ethereum.
Agora, a única questão é se o ETH conseguirá transformar essa demanda institucional na próxima grande expansão de preço.
Para mim, a primeira resposta vem em US$ 2.730.
Rompa esse nível com volume, e a próxima batalha começa em US$ 2.800.
Rompa US$ 2.800, e US$ 3.000 se torna o número que todos estarão observando.
A história do Ethereum está ficando maior.
E a Bitmine está garantindo que o mercado não possa ignorá-la.
Nota sobre os dados: os dados de mercado do ETH usados acima baseiam-se nas cotações de mercado de 6 de outubro de 2026; o marco de mais de 6 milhões de ETH da Bitmine foi divulgado após sua compra mais recente. #OneGateWitnessProgram #ShareWeekly
repost-content-media
#CFTCProposesNew���CryptoAssetMarket”Category
A CFTC ACABOU DE ABRIR UM NOVO CAPÍTULO PARA OS MERCADOS CRIPTO DOS EUA
A maior história cripto do momento pode não ser um novo token, ETF ou rompimento de preço.
Pode ser a regulamentação.
Em 5 de outubro de 2026, a Commodity Futures Trading Commission dos EUA apresentou uma estrutura proposta criada especificamente para os mercados cripto, incluindo dois conceitos importantes: a Regulation CTX e a Regulation CAM, juntamente com uma categoria proposta de “Crypto Asset Market”.
Na minha visão, isso é importante porque a CFTC não está simplesmente
HighAmbition
#CFTCProposesNew���CryptoAssetMarket”Category
A CFTC ACABOU DE ABRIR UM NOVO CAPÍTULO PARA OS MERCADOS CRIPTO DOS EUA
A maior história cripto no momento pode não ser um novo token, ETF ou rompimento de preço.
Pode ser a regulamentação.
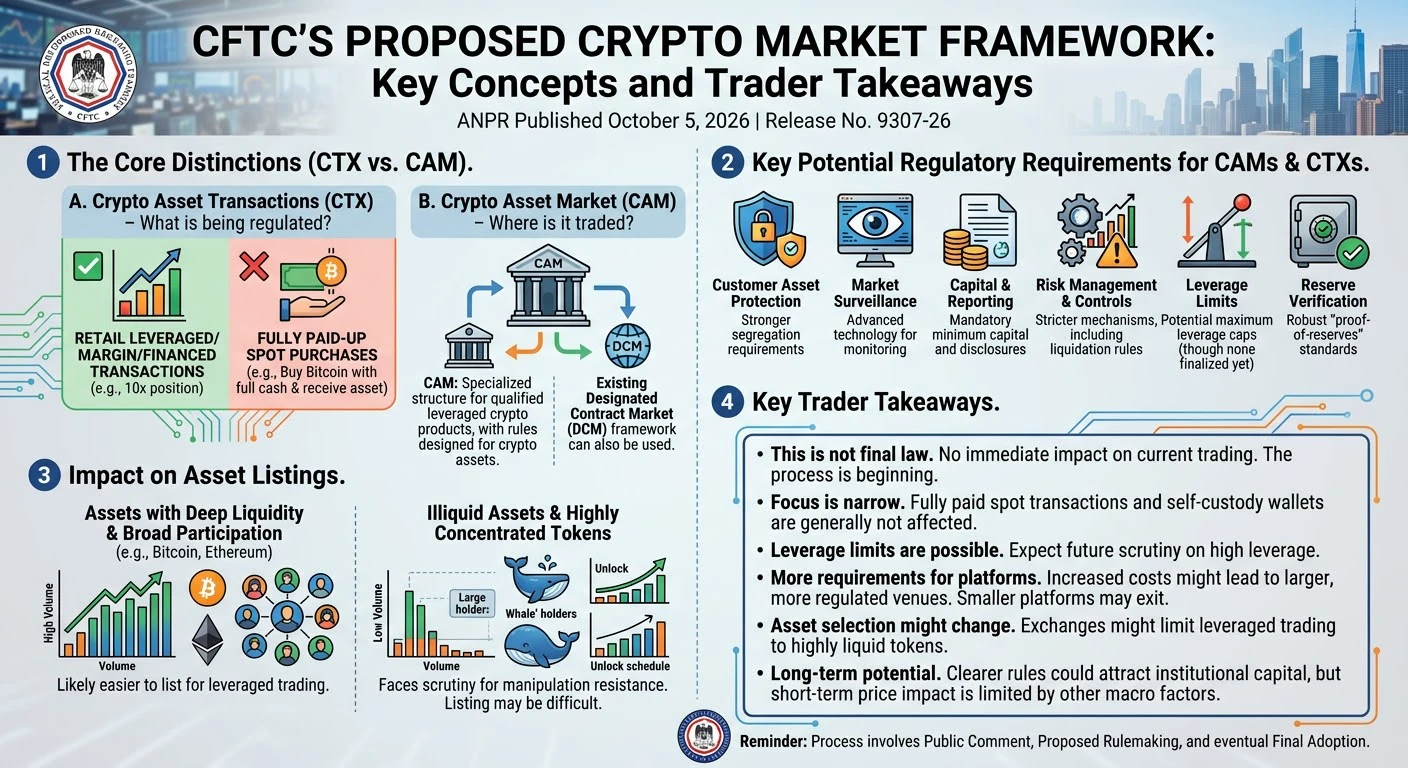
Em 5 de outubro de 2026, a Commodity Futures Trading Commission dos EUA apresentou uma estrutura proposta criada especificamente para os mercados cripto, incluindo dois conceitos importantes: a Regulation CTX e a Regulation CAM, além de uma categoria proposta de “Mercado de Ativos Cripto”.
Na minha visão, isso é importante porque a CFTC não está simplesmente falando sobre regulamentação cripto em geral. Ela está tentando definir como uma parte específica do mercado de negociação cripto poderia operar sob uma estrutura federal mais clara.
A IDEIA CENTRAL: MERCADO DE ATIVOS CRIPTO
A categoria proposta de Mercado de Ativos Cripto é voltada a certas atividades de negociação cripto que envolvem clientes de varejo e exposição alavancada, com margem ou financiada.
O objetivo é criar um caminho federal mais claro para plataformas elegíveis, em vez de deixar os participantes do mercado navegarem pela incerteza entre diferentes exigências regulatórias.
Um ponto importante é que esse caminho seria opcional.
A proposta não obrigaria automaticamente toda exchange cripto a aderir à estrutura. As plataformas elegíveis poderiam escolher se desejam buscar a rota proposta de registro federal.
Isso torna a adoção uma das maiores questões.
Se grandes plataformas participarem, a estrutura poderá se tornar muito mais significativa para a indústria cripto dos EUA.
REGULATION CTX: O LADO DAS TRANSAÇÕES
A Regulation CTX, ou Transações de Ativos Cripto, concentra-se em transações de commodities de varejo envolvendo criptoativos financiados, com margem ou alavancados.
Isso importa porque a negociação alavancada cria riscos muito diferentes da compra à vista comum.
Um trader que compra US$ 1.000 em Bitcoin à vista tem exposição direta ao ativo.
Um trader que usa alavancagem pode controlar uma posição muito maior, criando riscos adicionais de liquidação, contraparte e mercado.
A CFTC está, portanto, tentando estabelecer regras mais claras para essas transações.
Um elemento particularmente importante é o tratamento proposto para a entrega.
A estrutura considera a entrega de um criptoativo para a própria carteira não custodial do cliente dentro de 28 dias como entrega efetiva.
Para os usuários de cripto, isso é significativo porque reconhece a capacidade única dos ativos digitais de serem transferidos diretamente para uma carteira controlada pelo cliente.
Para os reguladores, isso cria uma definição mais clara de entrega dentro de um ambiente de ativos digitais.
REGULATION CAM: O LADO DA ESTRUTURA DE MERCADO
A Regulation CAM, ou Regulation Crypto Asset Markets, aborda a própria plataforma de negociação.
Segundo a proposta, mercados cripto qualificados poderiam ter uma rota opcional de registro federal dentro da estrutura de Designated Contract Market da CFTC.
Mas essa rota viria acompanhada de responsabilidades.
A estrutura proposta inclui áreas como prova de reservas, controles contra lavagem de dinheiro, vigilância de mercado, medidas contra manipulação e intermediação das negociações dos clientes por meio de Futures Commission Merchants registrados.
Isso torna a CAM muito mais do que uma simples proposta de licenciamento.
É uma tentativa de estabelecer como deveria ser, de fato, uma plataforma de negociação cripto regulamentada.
A PROVA DE RESERVAS PODE SER UMA GRANDE MUDANÇA
Para mim, a prova de reservas é uma das partes mais importantes da proposta.
Os mercados cripto já mostraram o que pode acontecer quando os usuários não conseguem compreender adequadamente a situação financeira de uma plataforma.
Uma estrutura mais robusta de verificação de reservas poderia melhorar a transparência e dar aos usuários, instituições e reguladores uma visibilidade maior sobre os ativos dos clientes.
Ela não elimina todos os riscos.
Mas poderia reduzir a incerteza sobre se as plataformas têm ativos suficientes para cumprir suas obrigações.
Isso poderia se tornar particularmente importante para a participação institucional.
POR QUE A INTERMEDIAÇÃO POR FCM É IMPORTANTE
O papel proposto dos Futures Commission Merchants registrados poderia adicionar outra camada de infraestrutura regulamentada entre os clientes e o mercado de negociação.
Isso poderia aumentar os custos de conformidade e operacionais, mas também poderia tornar os mercados cripto mais fáceis de compreender e acessar para as instituições financeiras tradicionais.
Para o capital institucional, uma infraestrutura previsível é importante.
A regulamentação, por si só, não traz capital para um mercado.
Regras claras, custódia, relatórios, vigilância e controles de risco criam a infraestrutura que permite ao capital participar com maior confiança.
A QUESTÃO DA ALAVANCAGEM AINDA ESTÁ EM ABERTO
Outra questão importante é a alavancagem.
A CFTC não simplesmente impôs um limite fixo de alavancagem por meio desta proposta.
Em vez disso, está buscando opiniões sobre quais restrições deveriam ser aplicadas.
Isso cria um equilíbrio difícil.
A alavancagem excessiva pode aumentar as perdas do varejo, as liquidações e o risco sistêmico.
Mas uma alavancagem extremamente restritiva poderia levar traders sofisticados para plataformas offshore.
A abordagem final poderia, portanto, afetar a liquidez, a concorrência, o volume de negociação e o local escolhido pelos clientes dos EUA para negociar.
Essa é uma das áreas mais importantes que acompanharei à medida que a proposta avançar.
O QUE A PROPOSTA NÃO RESOLVE
Isso é tão importante quanto o que ela resolve.
A proposta não cria uma estrutura federal universal para todas as transações cripto.
Seu foco principal são certas transações de varejo que envolvem financiamento, margem ou alavancagem.
A negociação cripto à vista comum sem essas características não é automaticamente incluída nesta nova categoria.
O debate mais amplo sobre a estrutura do mercado cripto dos EUA, portanto, continua inacabado.
O Congresso também continua sendo importante porque a CFTC não pode simplesmente exigir que todo criptoativo seja negociado em uma plataforma regulamentada pela CFTC sem a necessária autorização do Congresso.
Portanto, este é um grande passo, mas não é o manual regulatório final.
O MAIOR BENEFÍCIO POTENCIAL
O maior benefício potencial é a clareza regulatória.
Durante anos, a incerteza foi um dos maiores desafios para a indústria cripto dos EUA.
As exchanges precisam entender as regras antes de construir uma infraestrutura.
As instituições precisam de requisitos de conformidade previsíveis antes de alocar capital.
Os traders precisam ter confiança de que as plataformas operam sob padrões relevantes.
Uma estrutura federal mais clara poderia reduzir parte dessa incerteza.
Ela também poderia tornar o mercado dos EUA mais atraente para empresas e instituições que atualmente veem a complexidade regulatória como uma grande barreira.
MAS A REGULAMENTAÇÃO TAMBÉM TEM UM CUSTO
Há outro lado dessa história.
Sistemas de prova de reservas custam dinheiro.
A vigilância de mercado exige tecnologia.
A conformidade com as regras contra lavagem de dinheiro exige pessoas e monitoramento.
O envolvimento de FCM pode adicionar complexidade operacional.
As grandes plataformas podem conseguir absorver esses custos com mais facilidade do que as empresas menores.
Isso significa que uma regulamentação mais robusta poderia melhorar a qualidade do mercado e, ao mesmo tempo, aumentar a consolidação e dificultar a concorrência para plataformas menores.
MINHA VISÃO DE MERCADO
Vejo este anúncio como um catalisador estrutural de longo prazo, e não como um catalisador imediato de preço.
O mercado não disparou porque isso ainda é uma proposta.
A estrutura pode mudar.
Os comentários públicos podem influenciar a direção final.
As plataformas ainda precisam decidir se querem participar.
O Congresso ainda tem um papel.
A implementação ainda está por vir.
Isso significa que eu não negociaria apenas com base na manchete.
Eu observaria se a proposta começa a se transformar em adoção real pelo mercado.
Se grandes exchanges avançarem em direção à estrutura, o interesse institucional aumentar e as regras finais continuarem viáveis, o impacto de longo prazo poderá ser muito maior do que a reação do mercado de hoje sugere.
O BTC está atualmente em torno de US$ 85.334, com a faixa de US$ 86.000–US$ 86.716 atuando como a principal zona de rompimento.
O ETH está em torno de US$ 2.697, com US$ 2.734 como uma resistência importante.
A SOL está em torno de US$ 119,79, com US$ 122 como o nível de rompimento de curto prazo.
Esses níveis importam para a negociação de curto prazo, mas são secundários diante do próprio avanço regulatório.
MINHA CONCLUSÃO FINAL
O mais importante no anúncio da CFTC é que ele move a conversa de “Como as criptomoedas devem ser regulamentadas?” para uma pergunta muito mais prática:
“Como deveria ser, de fato, um mercado cripto regulamentado?”
A CTX concentra-se no lado das transações.
A CAM concentra-se no lado da estrutura de mercado e das plataformas.
A prova de reservas concentra-se na transparência.
A vigilância de mercado concentra-se na integridade do mercado.
Os controles contra lavagem de dinheiro concentram-se na conformidade.
O envolvimento de FCM adiciona outra camada de infraestrutura regulamentada.
E a rota federal opcional poderia dar às plataformas elegíveis um caminho mais claro para entrar no sistema regulatório dos EUA.
Ainda há grandes questões em torno da alavancagem, da implementação, dos mercados à vista, dos custos de conformidade e da autoridade do Congresso.
Mas a direção é importante.
Se essa estrutura eventualmente se tornar viável e amplamente adotada, ela poderá ajudar a construir um mercado cripto dos EUA mais transparente, favorável às instituições e claramente estruturado.
Para mim, essa é a verdadeira história.
Isso não se trata simplesmente da vela do Bitcoin de hoje.
Trata-se de quem construirá a próxima geração da infraestrutura do mercado cripto dos EUA, sob quais regras e com que nível de transparência.
A CFTC ainda não terminou o manual regulatório.
Mas começou a escrever um novo capítulo.
#OneGateWitnessProgram #ShareWeekly
repost-content-media
Atualizações do mercado
live-replay-cover
701 visualizações10-06 11:41
01:05:13
Atualizações do mercado
live-replay-cover
105 visualizações10-05 12:08
00:10:34
#CorePCEandGDPFinalReading
PCE Core e a Leitura Final do PIB: O Que os Números Concretos Realmente Mudaram
Em 30 de setembro, dois dos lançamentos mais importantes dos EUA saíram na mesma hora e apontaram em direções opostas. O Bureau of Economic Analysis publicou a terceira e última estimativa do PIB do segundo trimestre, junto com o relatório de renda pessoal e gastos de agosto, que inclui o índice de preços PCE. Um número dizia que a economia está operando mais aquecida do que qualquer um imaginava. O outro dizia que a pressão inflacionária está esfriando discretamente. Para os traders de
HighAmbition
#CorePCEandGDPFinalReading
PCE subjacente e a leitura final do PIB: o que os números concretos realmente mudaram
Em 30 de setembro, dois dos indicadores americanos mais importantes foram divulgados na mesma hora, e apontaram em direções opostas. O Bureau of Economic Analysis publicou a terceira e última estimativa do PIB do segundo trimestre, junto com o relatório de renda pessoal e gastos de agosto, que inclui o índice de preços PCE. Um número disse que a economia está funcionando em ritmo mais forte do que qualquer um imaginava. O outro disse que a pressão inflacionária está esfriando discretamente. Para os traders de cripto, o interessante é a diferença entre os dois e o que o mercado fez com ela.
O lado da inflação veio moderado. O índice cheio de preços PCE subiu 3,4% em relação ao ano anterior em agosto, contra expectativas próximas de 3,7%, e 0,4% em relação ao mês anterior. A medida subjacente, que exclui alimentos e energia e é o indicador de inflação preferido do Federal Reserve, subiu 3,0% em relação ao ano anterior e 0,2% em relação ao mês anterior, novamente abaixo das expectativas. Trata-se de uma surpresa negativa significativa para um mercado que havia precificado uma inflação persistente. As revisões foram ainda mais marcantes. O índice de preços PCE do segundo trimestre foi revisado para baixo, de 5,3% para 5,0%, e a versão subjacente foi revisada para baixo em 0,3 ponto percentual, para 3,3%, com o índice mais amplo de preços das compras domésticas brutas em 5,6%. O PCE subjacente ficou acima de 3% em todos os meses de 2026, então isso é uma desinflação a partir de uma base elevada, não um retorno à meta.
O lado do crescimento veio forte. O PIB real do segundo trimestre foi revisado para cima, de uma taxa anualizada de 1,5% para 2,2%, contra previsões que esperavam nenhuma mudança. O PIB em dólares correntes subiu 8,5%. As vendas finais reais para compradores domésticos privados, a leitura mais precisa da demanda doméstica subjacente, ficaram em 4,6%. Os gastos dos consumidores foram revisados para cima, para 3,8%. A renda doméstica bruta real subiu 2,6%, e a média do PIB e da RDB, a medida individual mais confiável do crescimento, chegou a 2,4%. O índice de preços do PIB ficou em 6,1%. Regionalmente, 44 estados mais o Distrito de Columbia cresceram, com Nova York em 4,0% e West Virginia como o mais fraco, em menos 2,3%. Portanto, o placar mostra o crescimento revisado para cima em 0,7 ponto percentual e a inflação trimestral revisada para baixo em 0,3 ponto percentual, o que, nominalmente, é a combinação de pouso suave.
O contexto da política monetária é importante aqui: o Federal Reserve elevou as taxas em 25 pontos-base em sua reunião de setembro, e a maioria das autoridades projetou pelo menos mais uma alta antes do fim de 2026. Uma leitura mais baixa do PCE subjacente reduz a urgência desse segundo movimento, e um membro do conselho argumentou publicamente que não há necessidade de pressa. É por isso que a surpresa negativa da inflação foi mais importante do que a alta do crescimento para os detentores de ativos de oferta limitada.
Os mercados de títulos e de moedas não interpretaram o dado da mesma forma que a manchete sugeria. Os rendimentos inicialmente caíram com o PCE mais fraco, mas depois reverteram com força. No fechamento, o título de 2 anos estava em 4,8953%, o de 5 anos em 5,0913% e o de 10 anos em 5,2912%, cerca de 3,6 pontos-base acima no dia, enquanto o título de 30 anos subiu cerca de 8 pontos-base, para 5,647%. O título de 10 anos está em seu nível mais alto desde meados de 2007, o fato individual mais importante entre as classes de ativos nesta divulgação. O dólar caiu para 101,02 com o dado de inflação, depois se recuperou para cerca de 101,30 e terminou mais firme. O ouro não conseguiu sustentar sua alta e fechou a US$ 4.158,47 por onça, queda de 0,56%, enquanto a prata ficou em US$ 60,41, queda de 1,70%. As ações abriram aliviadas, depois perderam força, e o Dow encerrou setembro nas mínimas de junho.
As criptomoedas seguiram o mesmo formato. O Bitcoin passou de US$ 85.000 após a divulgação, não conseguiu sustentar o rompimento e recuou para abaixo de US$ 84.000. O BTC é negociado a US$ 84.581, queda de 1,58% em 24 horas, mas ainda alta de 0,72% em sete dias, dentro de uma faixa de 24 horas entre US$ 83.883 e US$ 87.236. Essa rejeição em US$ 85.000 é o nível em torno do qual o gráfico está estruturado. O ETH está em US$ 2.677, queda de 1,52%, e o SOL está em US$ 119,57, queda de 1,93%. Em todo o mercado, a capitalização total das criptomoedas está em cerca de US$ 1,699 trilhão, com volume de aproximadamente US$ 326,6 bilhões em 24 horas entre 4.145 moedas ativas. A dominância do BTC é de 59,05%, a do ETH é de 11,35%, o índice de temporada das altcoins está em 55 e a leitura de medo e ganância está em 67. Em termos simples, a liquidez é razoável, mas o capital continua estacionado nos principais ativos e não está descendo pela curva de risco.
Os derivativos contam a história mais interessante. O open interest do Bitcoin está em cerca de US$ 54,31 bilhões, queda de 3,22% em 24 horas, com funding em 0,0016, uma proporção de posições compradas e vendidas de 1,32 e uma proporção de compra e venda dos takers de 0,9904, o que significa que a agressividade está marginalmente no lado vendedor. O open interest das opções de BTC é de US$ 2,66 bilhões. O open interest do Ethereum está em US$ 33,89 bilhões, queda de 1,72%, com funding em 0,0031, proporção dos takers de 0,9873 e open interest das opções de US$ 1,05 bilhão. A queda do open interest durante um rompimento malsucedido é um sinal de desalavancagem, não de acumulação. Os fluxos estão divididos. Os ETFs spot de Bitcoin receberam entrada líquida de US$ 102,67 milhões em 1º de outubro, após uma saída de US$ 148,69 milhões em 30 de setembro, com ativos totais de ETFs próximos de US$ 109,34 bilhões e US$ 1,97 bilhão em valor negociado. Os ETFs de Ethereum registraram saída líquida de US$ 55,37 milhões, com ativos em torno de US$ 17,71 bilhões e US$ 539,59 milhões negociados.
Dois dias depois, o relatório de emprego de setembro apontou na direção oposta. As folhas de pagamento aumentaram apenas 29.000, contra expectativas próximas de 84.000, o desemprego subiu para 4,2%, os salários aumentaram apenas 0,1% em relação ao mês anterior e 3,0% em relação ao ano anterior, e os dois meses anteriores foram revisados para baixo em um total combinado de 60.000 empregos. Dados fracos do mercado de trabalho reduzem o argumento a favor de um aperto adicional. A combinação macroeconômica agora indica demanda forte, preços em desaceleração e um mercado de trabalho enfraquecendo, uma combinação mais favorável aos ativos de risco.
Item por item, eis o que foi afetado. O dólar enfraqueceu brevemente com a surpresa negativa da inflação, depois se fortaleceu com o movimento dos rendimentos. Os rendimentos dos Treasuries subiram ao longo de toda a curva, com a pressão na ponta longa sendo o sinal dominante. O ouro e a prata caíram apesar da inflação mais baixa, porque os rendimentos reais subiram. As ações tiveram alívio inicial e depois perderam força. As expectativas para as taxas mudaram na direção de uma manutenção em outubro após a divulgação do PCE, e o número fraco de empregos enfraqueceu ainda mais o argumento a favor do aperto. Os principais criptoativos registraram um rompimento rejeitado e uma queda lenta. As altcoins não viram rotação, com a dominância ainda nas mãos do Bitcoin. Os derivativos mostraram open interest menor, funding positivo moderado e vendedores ligeiramente mais agressivos. Os fluxos de ETFs foram positivos para BTC e negativos para ETH. Os saldos de stablecoins não mostraram aumento, então nenhuma onda de novas garantias entrou no sistema. Rendimentos longos mais altos afetam as taxas hipotecárias, os spreads de crédito e as moedas de mercados emergentes, e esses canais acabam chegando às criptomoedas por meio do mesmo conjunto de liquidez.
Para os traders que estudam essa configuração, seis pontos merecem atenção. Primeiro, o rendimento do título de 10 anos próximo de 5,29%, com o de 30 anos acima de 5,6%, é a linha de regime; quando os rendimentos longos sobem apesar de dados de inflação moderados, o mercado de títulos está precificando prêmio de prazo e oferta, em vez da taxa de política monetária, e os ativos de risco sofrem nesse ambiente. Segundo, o movimento fracassado do Bitcoin acima de US$ 85.000 e a mínima de 24 horas próxima de US$ 83.900 definem a faixa imediata, com US$ 82.700 sinalizados anteriormente na semana abaixo e US$ 85.000 como o nível que restauraria o momentum. Terceiro, a queda do open interest com funding estável é um sinal de desalavancagem, o que geralmente significa menos vendas forçadas se o preço se mantiver, mas também menos combustível para um short squeeze rápido. Quarto, os fluxos divergentes dos ETFs importam mais do que os totais, porque o BTC absorver novas criações líquidas enquanto o ETH perde recursos mostra onde está atualmente a preferência institucional. Quinto, o calendário de eventos está carregado, com o CPI em 13 de outubro, o PPI em 14 de outubro, a decisão do FOMC em 27 e 28 de outubro e a leitura preliminar do PIB do terceiro trimestre em 29 de outubro, então o dimensionamento das posições em torno dessas datas é uma decisão de risco, não direcional. Sexto, mantenha os dois conjuntos de dados separados em sua mente: a inflação moderada é favorável, mas o crescimento forte com rendimentos longos em alta não é, e em 30 de setembro a segunda força venceu, razão pela qual as criptomoedas oscilaram para baixo mesmo com o número de inflação parecendo favorável.
#ShareWeekly
repost-content-media
  • 3
#AnthropicDiscloses$84.5BComputeDealWithSpaceX
🚀 ANTHROPIC × SPACEX: O ACORDO DE COMPUTAÇÃO DE IA DE US$ 84,5 BILHÕES E POR QUE OS TRADERS DEVEM SE IMPORTAR
A corrida pela infraestrutura de IA está se acelerando, e os acordos recém-divulgados da Anthropic com capacidade computacional baseada em NVIDIA, vinculada à SpaceX/xAI, podem representar até US$ 84,5 bilhões em gastos até 2029.
Mas os traders precisam entender um ponto crucial: US$ 84,5 bilhões são um compromisso potencial máximo de vários anos, não um pagamento antecipado em dinheiro de US$ 84,5 bilhões nem uma receita imediata garant
HighAmbition
#AnthropicDiscloses$84.5BComputeDealWithSpaceX
🚀 ANTHROPIC × SPACEX: O ACORDO DE US$ 84,5 BILHÕES EM COMPUTAÇÃO DE IA E POR QUE OS TRADERS DEVEM SE IMPORTAR
A corrida pela infraestrutura de IA está se acelerando, e os acordos recém-divulgados da Anthropic com a capacidade computacional baseada em NVIDIA ligada à SpaceX/xAI podem representar até US$ 84,5 bilhões em gastos até 2029.
Mas os traders precisam entender um ponto crítico: US$ 84,5 bilhões são um compromisso plurianual potencial máximo, não um pagamento à vista de US$ 84,5 bilhões nem receita imediata garantida. Segundo relatos, os acordos são em sua maioria canceláveis com aviso prévio de 90 dias.
Essa distinção é importante ao avaliar a valorização da SPCX, a receita futura e o potencial de fluxo de caixa.
1. POR QUE ESSE ACORDO É IMPORTANTE
A Anthropic se tornou uma das principais empresas de IA por meio do Claude, Claude Code e de produtos de IA empresarial. Seu rápido crescimento está criando uma necessidade enorme de capacidade computacional.
Segundo relatos, a Anthropic gerou quase US$ 4,6 bilhões em receita em 2025, cerca de 12× o ano anterior, enquanto os gastos com computação e infraestrutura chegaram a aproximadamente US$ 7,33 bilhões.
Isso mostra que a próxima fase da IA não envolve apenas software.
O crescimento da IA exige:
Modelos de IA → GPUs → data centers → redes → eletricidade → refrigeração → capacidade computacional
As empresas que controlam essas camadas de infraestrutura podem se tornar cada vez mais importantes para os investidores.
2. O ESPAÇO DE US$ 84,5 BILHÕES
O novo máximo divulgado de até US$ 84,5 bilhões até 2029 é significativamente maior do que o acordo de aproximadamente $45B divulgado anteriormente.
Relatos anteriores indicavam que os pagamentos poderiam chegar a aproximadamente US$ 1,25 bilhão por mês à medida que a capacidade avançasse em direção à implantação total.
No entanto, o número de destaque não deve ser tratado como receita garantida.
As variáveis importantes são:
• Quanta capacidade a Anthropic realmente utiliza
• Com que rapidez a infraestrutura entra em operação
• Preços e aspectos econômicos do contrato
• Direitos de cancelamento
• Taxas de utilização
• Despesas de capital
• Margens operacionais
• Geração efetiva de caixa
Para os investidores da SPCX, a qualidade do contrato importa mais do que seu tamanho de destaque.
3. A SPACE X ESTÁ AMPLIANDO A TESE DE IA
A infraestrutura Colossus da SpaceX dá à empresa a oportunidade de monetizar computação em larga escala juntamente com as operações aeroespaciais e de satélites.
O acordo com a Anthropic foi descrito anteriormente como oferecendo acesso a mais de 300 MW de nova capacidade e a mais de 220.000 GPUs da NVIDIA no Colossus 1.
Isso cria uma grande oportunidade estrutural.
Se a SpaceX continuar expandindo a infraestrutura de IA e garantindo grandes clientes, os investidores poderão valorizar cada vez mais suas operações de computação junto com seus negócios tradicionais.
Mas a expansão também exige capital enorme.
Mais GPUs, infraestrutura de energia, redes e instalações podem aumentar a receita potencial, ao mesmo tempo que elevam as necessidades de investimento.
4. MOVIMENTO DE MERCADO DA SPCX
O fechamento de 2 de out. fornece um retrato importante das negociações:
SPCX: US$ 158,96
Variação diária: +7,35%
Máxima da sessão: ~US$ 159,84
Mínima da sessão: ~US$ 149,34
Volume: ~119,42 milhões de ações
Valor de mercado: ~US$ 2,10 trilhões
O valor de mercado é consistente com aproximadamente 13,2 bilhões de ações em circulação × US$ 158,96 ≈ US$ 2,10 trilhões.
A SPCX havia fechado em aproximadamente US$ 148,07 em 1º de out., com queda de 1,85%, antes de se recuperar fortemente em 2 de out.
Do fechamento de 25 de set., próximo de US$ 148,67, até 2 de out., a US$ 158,96, a ação ganhou aproximadamente 6,9%.
A principal área técnica agora está em torno de US$ 159–US$ 160.
Um movimento sustentado acima da máxima recente de US$ 159,84, apoiado por um volume forte, indicaria que os compradores estão dispostos a defender preços mais altos.
Uma rejeição em torno de US$ 160 poderia, em vez disso, desencadear realização de lucros em direção à área de US$ 150–US$ 148.
Esses são níveis de mercado a monitorar, não alvos garantidos.
5. NVIDIA: A CONEXÃO COM O HARDWARE
A NVIDIA continua sendo uma das empresas mais importantes da cadeia de computação de IA porque a infraestrutura da SpaceX discutida nos acordos utiliza hardware de computação baseado em NVIDIA.
Fechamento da NVDA em 2 de out.: ~US$ 233,95
Variação diária: +1,34%
Máxima da sessão: ~US$ 237,88
Volume: ~134,2 milhões de ações
Valor de mercado: ~US$ 5,59 trilhões
A implicação mais ampla é direta:
Se as empresas de IA continuarem garantindo capacidade computacional em escala massiva, a demanda por GPUs, equipamentos de rede e infraestrutura de data centers de suporte pode continuar forte.
A relação entre Anthropic e SpaceX, portanto, conecta-se diretamente ao ciclo mais amplo de investimentos em semicondutores e data centers.
6. A $518B VISÃO GERAL
O número mais importante pode, na verdade, ser maior do que US$ 84,5 bilhões.
A Anthropic divulgou expectativas de pelo menos $518B em compromissos de infraestrutura entre parceiros.
Os números divulgados incluem aproximadamente:
• Google: US$ 111,1 bilhões
• Amazon: $110B
• Microsoft: US$ 31,4 bilhões
• Capacidade ligada à SpaceX/xAI: até US$ 84,5 bilhões
Compromissos adicionais envolvem empresas como Broadcom e AMD.
Isso demonstra a escala da corrida pela infraestrutura de IA.
A competição não é mais simplesmente sobre quem cria o melhor modelo de IA.
Ela está cada vez mais relacionada a quem consegue garantir computação, energia e infraestrutura suficientes para escalar esses modelos de forma econômica.
7. O QUE OS TRADERS DEVEM OBSERVAR
Para a SPCX, concentre-se em:
• Zona de resistência de US$ 159–US$ 160
• ~US$ 159,84 de máxima recente
• Área de suporte próxima de US$ 150–US$ 148
• Confirmação de volume nos rompimentos
• Expansão da capacidade de data centers
• Utilização pelos clientes
• Duração dos contratos e termos de cancelamento
• Despesas de capital versus geração de caixa
• Crescimento da receita versus valorização
Para a NVDA, monitore se a expansão da infraestrutura de IA continua se traduzindo em uma demanda sustentada por GPUs e redes.
Para a Anthropic, observe o crescimento da receita, os gastos com computação, a concentração de clientes, os compromissos de infraestrutura e o caminho rumo à lucratividade sustentável.
8. A LIQUIDEZ IMPORTA MAIS DO QUE O DESTAQUE
O destaque de US$ 84,5 bilhões pode atrair atenção imediata, mas os traders profissionais devem se concentrar em como o mercado realmente precifica a informação.
A SPCX negociou aproximadamente 119,42 milhões de ações em 2 de out., com preço de fechamento de US$ 158,96. Isso implica aproximadamente $19B em giro de ações, usando volume × preço de fechamento como uma aproximação simples.
O volume alto confirma uma participação forte, mas não significa automaticamente uma continuidade da alta.
A pergunta mais útil é:
O preço está subindo porque os compradores estão acumulando, e o volume está confirmando o movimento?
Isso é mais útil do que simplesmente presumir que um grande contrato de IA significa que a ação necessariamente subirá.
9. O IMPACTO MAIS AMPLO NO MERCADO
O acordo potencialmente fortalece vários temas relacionados à IA:
Semicondutores: Uma demanda maior por computação pode sustentar a demanda por aceleradores.
Data centers: Mais cargas de trabalho de IA exigem servidores, refrigeração e redes.
Energia: Instalações de IA em larga escala exigem eletricidade e infraestrutura energética substanciais.
Redes: Clusters massivos de GPUs exigem interconexões de alta velocidade.
Infraestrutura de nuvem: As empresas de IA estão garantindo cada vez mais capacidade computacional dedicada.
Valuations de tecnologia: Uma forte demanda por IA pode sustentar as empresas de infraestrutura, embora valuations elevados também aumentem o risco de queda caso as expectativas de crescimento enfraqueçam.
Para Bitcoin e cripto, o impacto é indireto. Um forte apetite por risco em tecnologia pode sustentar o sentimento mais amplo do mercado, mas o acordo entre Anthropic e SpaceX não é um catalisador fundamental direto para o BTC.
10. VISÃO FINAL DE TRADING
A relação entre Anthropic e SpaceX é importante porque mostra a rapidez com que os requisitos de infraestrutura de IA estão se expandindo.
A Anthropic traz a demanda por IA e o uso de modelos em rápido crescimento.
A SpaceX traz infraestrutura e capacidade computacional em larga escala.
A NVIDIA fornece uma camada crítica do hardware que alimenta essa computação.
Mas os traders devem separar o valor de destaque do valor financeiro realizado.
O valor de US$ 84,5 bilhões é um compromisso plurianual potencial máximo, não receita imediata garantida.
Para a SPCX, a questão imediata do mercado é se a ação consegue sustentar o momentum em torno de US$ 159–US$ 160 com volume saudável.
Para a NVDA, a questão principal é se os gastos com infraestrutura de IA continuam gerando uma demanda duradoura por hardware.
E, para a Anthropic, o teste de longo prazo é saber se a receita pode crescer mais rápido do que o enorme custo de computação e infraestrutura
Preço + Volume + Qualidade do Contrato + Capacidade + Receita + Fluxo de Caixa + Valuation
Essa combinação oferece uma estrutura muito mais forte do que apenas o destaque de US$ 84,5 bilhões.$NVDA ‌
$SPCX ‌
repost-content-media
  • 1
#ETHEarningsUpTo5%BonusAPR
Ethereum a US$ 2.683 — Ganhe até 5% de APR bônus enquanto o ETH permanece em uma faixa decisiva
O Ethereum está sendo negociado perto de US$ 2.683, em queda de cerca de 2,63% nas últimas 24 horas e praticamente estável nos últimos sete dias, em aproximadamente 0,35% negativo, e essa combinação de preço lateralizado com uma oferta de rendimento ativa é exatamente o motivo pelo qual este período merece atenção. A Gate está realizando atualmente uma campanha de rendimento em ETH na qual usuários que fizerem um depósito líquido de pelo menos 0,3 ETH e assinarem o produt
HighAmbition
#ETHEarningsUpTo5%BonusAPR
Ethereum a US$ 2.683 — Ganhe até 5% de APR em bônus enquanto ETH se mantém em uma faixa decisiva
O Ethereum está sendo negociado próximo de US$ 2.683, em queda de cerca de 2,63% nas últimas 24 horas e praticamente estável nos últimos sete dias, com variação de aproximadamente -0,35%, e essa combinação de preço lateralizado com uma oferta de rendimento ativa é exatamente o motivo pelo qual este período merece atenção. A Gate está realizando atualmente uma campanha de rendimento em ETH na qual usuários que fizerem um depósito líquido de pelo menos 0,3 ETH e assinarem o produto Simple Earn de prazo fixo de 7 dias podem ganhar uma APR adicional de 5% em bônus, além do rendimento-base, com o bônus pago em USDT a partir de um pool de 100.000 USDT, por ordem de chegada. A campanha vai até 7 de outubro, às 19:00 UTC+8, então restam apenas alguns dias. Em termos simples, você pode receber um pequeno rendimento extra apenas por manter ETH por uma semana enquanto o mercado define seu próximo movimento.
Vamos contextualizar os números. A faixa de ETH nas últimas 24 horas ficou entre US$ 2.650 e US$ 2.769, uma amplitude de cerca de 4,5%, com a capitalização de mercado próxima de US$ 325,76 bilhões. Nas últimas 24 horas, ETH recuou aproximadamente 2,63%, mas, na visão semanal, o movimento está essencialmente estável, em -0,35%, o que indica um mercado volátil e limitado a uma faixa, em vez de uma tendência forte em qualquer direção. Essa mínima de US$ 2.650 e essa máxima de US$ 2.769 são os dois níveis disputados atualmente pelo mercado e nos dão uma estrutura clara para os níveis abaixo.
O principal catalisador desta semana foi o relatório de empregos dos EUA de setembro, divulgado em 2 de outubro, e o resultado veio fraco. A folha de pagamento não agrícola aumentou apenas em 29.000 vagas, muito abaixo das aproximadamente 84.000 a 90.000 esperadas pelos economistas, enquanto a taxa de desemprego subiu para 4,2%, ante 4,1%, e os dois meses anteriores foram revisados para baixo em um total combinado de 60.000 empregos. O crescimento dos salários também desacelerou para cerca de 3,1%. Isso importa para o Ethereum porque levou os mercados a reduzir drasticamente as chances de outro aumento dos juros pelo Fed na reunião do FOMC de 27 e 28 de outubro. Um mercado de trabalho em desaceleração favorece uma pausa do Fed, e pausas geralmente são positivas para ativos de risco como ETH. Por outro lado, o cenário continua inflacionário, com os preços da energia disparando devido às tensões geopolíticas, e essa é exatamente a razão pela qual o Fed elevou os juros em setembro para uma faixa-alvo de 3,75% a 4,00%. Assim, o mercado agora equilibra um cenário de emprego mais fraco contra uma inflação persistente, e essa disputa é o que mantém ETH limitado a uma faixa.
No lado institucional, os ETFs à vista de ETH registraram uma saída líquida de aproximadamente US$ 55,37 milhões em 1º de outubro, sugerindo que alguns investidores tradicionais reduziram sua exposição antes do relatório de empregos, com os ativos totais dos ETFs em torno de US$ 17,71 bilhões. No mercado de derivativos, a proporção de posições compradas/vendidas está próxima de 1,68, indicando uma leve tendência de alta, enquanto o open interest agregado está em torno de US$ 33,98 bilhões e recuou cerca de 1,2% em 24 horas. O funding está próximo da neutralidade, em aproximadamente 0,03%, o que significa que nem os comprados nem os vendidos estão pagando um prêmio extremo. A leitura combinada é que a alavancagem não está superaquecida, portanto há espaço para um squeeze em qualquer direção sem uma estrutura concentrada e frágil.
Tecnicamente, ETH está em uma zona neutra. O RSI está próximo de 45, o que não indica sobrevenda nem sobrecompra, e as médias móveis de curto prazo estão se achatando, o sinal clássico de um mercado à espera de um catalisador. O primeiro suporte a defender é US$ 2.650, e logo abaixo está a banda inferior de Bollinger, em torno de US$ 2.637, com um nível estrutural mais profundo próximo de US$ 2.528. No lado positivo, a primeira resistência é o agrupamento entre US$ 2.690 e US$ 2.702, onde várias médias móveis importantes convergem, seguido pela banda superior de Bollinger, em torno de US$ 2.734, e depois pela máxima recente próxima de US$ 2.769. Em termos percentuais, a partir do nível atual de US$ 2.683, um movimento até US$ 2.700 representa cerca de +0,62%, até US$ 2.734 representa +1,88% e até US$ 2.769 representa +3,2%, enquanto uma queda até US$ 2.637 representa -1,72% e um recuo até US$ 2.528 representa -5,77%. Essas são as distâncias que o mercado está efetivamente precificando, e elas tornam o risco e o retorno bastante concretos.
O calendário dos próximos sete dias está cheio. O relatório do CPI será divulgado em 13 de outubro e o relatório do PPI, em 14 de outubro; depois, a decisão do FOMC ocorrerá em 27 e 28 de outubro. Como o número de empregos foi tão fraco, o cenário-base mudou para uma manutenção dos juros pelo Fed na próxima reunião, e qualquer confirmação de que a inflação não está acelerando novamente provavelmente seria um vento favorável para ETH. Meu cenário-base é de uma movimentação limitada entre aproximadamente US$ 2.637 e US$ 2.769 até a divulgação do CPI, com um fechamento diário decisivo acima de US$ 2.700 como o primeiro sinal de que os compradores estão voltando. Se o CPI vier quente, espere um reteste rápido de US$ 2.637 e potencialmente de US$ 2.528. Se esfriar, US$ 2.769 se torna o primeiro alvo de alta, e um movimento de volta à região de US$ 2.800 se abre.
A maneira como penso nisso é combinar o rendimento com a configuração do mercado, em vez de perseguir o preço. A APR de bônus de 5% se aplica apenas à assinatura fixa de 7 dias, então a estratégia natural é fazer um depósito líquido de pelo menos 0,3 ETH, assinar por sete dias e deixar o bônus em USDT acumular enquanto o calendário macroeconômico se desenrola. Para ser honesto sobre a matemática, com 0,3 ETH a aproximadamente US$ 2.683, um bônus anualizado de 5% por sete dias representa cerca de 0,096% do principal, ou aproximadamente US$ 0,77, razão pela qual trato o bônus como um pequeno adicional, enquanto o rendimento-base e a direção do preço são os verdadeiros fatores determinantes. No lado das negociações, eu preferiria acumular perto de US$ 2.650 a US$ 2.637, com um stop abaixo de US$ 2.528, em vez de perseguir a alta até US$ 2.700, porque a relação risco-retorno é significativamente melhor no suporte. O tamanho da posição importa mais do que a entrada em uma semana como esta, portanto uma posição menor com um stop claramente definido é melhor do que uma grande sem stop, e eu não faria preço médio para baixo em uma queda confirmada abaixo de US$ 2.528.
Quero ser direto sobre os riscos, porque eles são reais. Nada nesta configuração é garantido. A APR de bônus de 5% é uma estimativa anualizada, o pool de bônus é limitado a 100.000 USDT e pago por ordem de chegada, e a recompensa efetiva depende de quantos participantes entrarem antes de você. Produtos de rendimento não garantem o principal, os rendimentos são estimativas que podem variar, e o próprio ETH pode cair mais em um único dia do que qualquer bônus pode pagar. Um bônus anualizado de 5% em um bloqueio de uma semana é pequeno em relação às oscilações de preço que ETH pode registrar após um único dado macroeconômico, portanto trate o bônus como um extra modesto, não como o motivo para manter o ativo.
repost-content-media
ETH-2,33%
  • 2
#MicronReportQ4Earnings
A Micron Technology (NASDAQ: MU) encerrou o ano fiscal de 2026 em 30 de setembro com o maior trimestre de sua história, e a reação de dois dias diz mais sobre o posicionamento do que sobre os números. A receita ficou em US$ 54,23 bilhões, alta de 379% na comparação anual e de aproximadamente 31% na comparação trimestral, o sexto recorde consecutivo. O lucro por ação não-GAAP foi de US$ 33,42, contra uma expectativa de aproximadamente US$ 31,3 a US$ 31,6, uma superação de cerca de 6%, e a margem bruta não-GAAP atingiu 87,0%, alta de 210 pontos-base sequencialmente, ante
HighAmbition
#MicronReportQ4Earnings
A Micron Technology (NASDAQ: MU) encerrou o ano fiscal de 2026 em 30 de setembro com o maior trimestre de sua história, e a reação de dois dias diz mais sobre o posicionamento do que sobre os números. A receita ficou em US$ 54,23 bilhões, alta de 379% na comparação anual e de aproximadamente 31% na comparação trimestral, o sexto recorde consecutivo. O lucro por ação não-GAAP foi de US$ 33,42, contra uma expectativa de aproximadamente US$ 31,3 a US$ 31,6, uma surpresa positiva de cerca de 6%, e a margem bruta não-GAAP atingiu 87,0%, alta de 210 pontos-base sequencialmente, ante 84,9%. O lucro líquido GAAP foi de US$ 37,7 bilhões, com lucro operacional não-GAAP de US$ 44,64 bilhões, ou 82,3% da receita. Minha leitura: isso não é um topo cíclico sendo precificado. É o mercado aceitando lentamente que a memória se tornou um insumo estratégico para IA, em vez de uma commodity que recebe uma nova avaliação a cada dois anos.
O resultado importou menos do que a projeção, e a projeção foi a parte mais contundente do comunicado. Para o primeiro trimestre fiscal de 2027, a Micron projetou receita de US$ 61,5 bilhões, com variação de mais ou menos US$ 1,5 bilhão, contra um consenso mais próximo de US$ 56,3 a US$ 56,8 bilhões, aproximadamente 8% acima das expectativas do mercado, com lucro por ação não-GAAP de US$ 38,15, ante cerca de US$ 36,02 esperados, e margem bruta de aproximadamente 86,25%. Isso implica um crescimento sequencial de receita de cerca de 13% no próximo trimestre, e a administração disse esperar crescimento sequencial em todos os trimestres do ano fiscal de 2027. Quando uma empresa desse porte projeta crescimento trimestral de 13% e ainda afirma que oferta e demanda estarão muito mais apertadas em 2027 e 2028 do que em 2026, você não está diante de um ciclo normal.
Os detalhes por segmento mostram de onde vem o dinheiro. A receita de Memória para Nuvem alcançou US$ 16,28 bilhões, com margem bruta de 83%; o segmento principal de Data Center atingiu US$ 18,0 bilhões, com margem de 90%; e Mobile e Client contribuíram com US$ 13,11 bilhões, com margem de 90%. Os SSDs para data centers, sozinhos, se aproximaram de US$ 10 bilhões, mais de dez vezes o nível do ano anterior e mais de dois terços da receita total de NAND. A receita do ano fiscal de 2026 foi de US$ 133,19 bilhões, alta de 256%, com receita de DRAM acima de US$ 100 bilhões no ano, margem bruta de 81,1% e lucro por ação de US$ 75,52, alta de 811% na comparação anual. Nuvem e data centers juntos agora respondem por quase dois terços dos negócios. Essa mudança de composição é toda a história: a expansão da IA não precisa de uma recuperação dos eletrônicos de consumo para manter as fábricas da Micron operando a plena capacidade.
Depois vem a HBM, que é onde o tema de chips de IA e semicondutores realmente se concentra para a Micron. A receita de HBM cresceu mais rapidamente do que a receita total da empresa no trimestre, e a administração disse que a grande maioria do fornecimento de bits de HBM para o ano-calendário de 2027 já está contratada a preços significativamente mais altos na comparação anual. A empresa assinou 26 acordos estratégicos com clientes, cobrindo cerca de 35% da receita até 2030, com mais de 75% da produção de 2027 comprometida e aproximadamente US$ 150 bilhões em obrigações de desempenho restantes. A Micron também está trabalhando com a Nvidia em uma implementação personalizada de HBM4E, inédita no setor, para GPUs de próxima geração e plataformas NVLink Fusion. Como a única grande fabricante de HBM sediada nos EUA, a Micron está diretamente no caminho de cada acelerador enviado pela Nvidia (NASDAQ: NVDA) e pela AMD, e seus nós de DRAM 1-gamma e NAND G9 agora são seus maiores nós de produção, com os nós de próxima geração avançando para a produção em volume no segundo semestre do ano-calendário de 2027.
O ponto negativo, e o motivo pelo qual a ação oscilou logo após o comunicado, são os gastos de capital. A Micron planeja elevar o capex do ano fiscal de 2027 acima do plano anterior, para mais de US$ 50 bilhões, quase o dobro do nível na casa dos vinte e poucos bilhões do ano fiscal de 2026, com aproximadamente US$ 11,5 bilhões no primeiro trimestre fiscal e cerca de US$ 25 bilhões apenas no primeiro semestre. A maior parte do aumento é destinada à construção de espaço de salas limpas que ficará disponível no fim do ano-calendário de 2028 e depois: a produção da ID1 está prevista para meados de 2027, a da ID2 para o fim de 2028, uma expansão de DRAM no Japão para o fim de 2028 e a primeira fábrica em Nova York para o ano-calendário de 2030. Também se espera que um amplo aumento na remuneração dos funcionários pressione as margens para baixo, ficando abaixo das previsões anteriores dos analistas. Vejo isso como o custo honesto de garantir o superciclo, e não como um sinal de alerta, mas esse é exatamente o mecanismo que historicamente encerra os ciclos de memória; portanto, o número a ser respeitado é a capacidade que chegará em 2028.
Agora, o quadro de negociação, porque é aí que os próximos dez dias serão decididos. A Micron fechou 29 de setembro a US$ 1.065,08, caiu 1,72% para US$ 1.046,79 quando a notícia do capex chegou e, então, os compradores voltaram a entrar, empurrando a ação para perto de US$ 1.090. As sessões recentes negociaram em uma faixa de US$ 1.022,90 a US$ 1.098,90, com uma máxima intradiária de US$ 1.107,86 e um fechamento anterior de US$ 1.097,39. A liquidez é alta: o volume variou entre aproximadamente 26,5 milhões e 45,7 milhões de ações, contra um volume médio diário de cerca de 28 milhões a 34 milhões, com a média de 50 dias mais próxima de 46,5 milhões. A capitalização de mercado está em torno de US$ 1,21 trilhão a US$ 1,24 trilhão, o beta nos últimos doze meses é de aproximadamente 3,31, e a ação acumula alta de cerca de 270% a 277% no ano, de 485% a 550% em doze meses, de 193% em seis meses e de 12,4% no último mês, contra uma faixa de 52 semanas de aproximadamente US$ 160 a US$ 1.255. A avaliação está oferecendo muitos argumentos aos otimistas: o P/L histórico é de aproximadamente 14,3 a 14,8 e o P/L projetado está perto de 6,2, com lucro por ação histórico de cerca de US$ 74 a US$ 75,50.
Os principais níveis que estou acompanhando, em ordem. Na baixa, o primeiro suporte está em US$ 1.046 a US$ 1.055, o pivô pós-resultados em que os compradores defenderam o preço. Abaixo disso vem US$ 1.022 a US$ 1.025, a mínima da reação, e depois a marca psicológica de US$ 1.000. Uma queda mais profunda encontraria uma faixa bem testada em US$ 974 a US$ 990, a consolidação anterior aos resultados que também corresponde à zona clássica de pivô, e depois o forte suporte em US$ 943 a US$ 955, aproximadamente 11,8% abaixo da máxima recente, que aparece como o piso técnico mais forte da estrutura atual. Se isso falhar, o próximo suporte medido fica perto de US$ 873, cerca de 19,3% abaixo, e um movimento até esse nível significaria que o mercado está apostando na tese de excesso de oferta, e não na do superciclo. Na alta, o primeiro teste fica em US$ 1.098 a US$ 1.110; um rompimento desse nível com volume abre um alvo medido próximo de US$ 1.134, depois US$ 1.200 e um novo teste da máxima de 52 semanas em US$ 1.255.
O mapa dos analistas é excepcionalmente amplo, e essa dispersão é, por si só, a operação. Após os resultados, o Goldman Sachs elevou seu preço-alvo para US$ 1.250, o Wells Fargo foi para US$ 1.220, o Mizuho elevou para US$ 1.400 e o Rosenblatt saltou de US$ 1.500 para US$ 1.900, enquanto o Morningstar reduziu seu valor justo para US$ 700. A média do mercado está próxima de US$ 1.496 a US$ 1.520 entre aproximadamente 49 analistas, com máxima de US$ 2.000 a US$ 2.200 e mínima na faixa de US$ 361 a US$ 852, e cerca de 95% das recomendações são de compra. Essa diferença entre US$ 700 e US$ 2.200 não é desleixo dos analistas; é uma discordância genuína sobre quanto tempo a escassez vai durar. A matemática otimista é simples: se o lucro por ação caminhar para US$ 150 a US$ 160 no próximo ano, até mesmo um múltiplo de 10x resulta em uma ação acima de US$ 1.500, e um múltiplo projetado próximo de 6x é o mais barato que a ação já esteve durante uma escassez. A matemática pessimista é igualmente simples: um capex acima de US$ 50 bilhões semeia a oferta de 2028, e é nisso que apostam o valor justo de US$ 700 do Morningstar e a posição vendida em opções de venda atribuída a Michael Burry, com preço de exercício próximo da metade do preço atual.
Então, é assim que vejo os próximos dez dias. O cenário-base, ao qual atribuo a maior probabilidade, é uma faixa de digestão entre US$ 1.030 e US$ 1.130, porque o mercado precisa absorver um trimestre de US$ 54 bilhões, uma projeção de US$ 61,5 bilhões e um choque de capex, e raramente segue uma tendência limpa enquanto faz isso. O cenário otimista é uma recuperação de US$ 1.110 com expansão do volume, o que prepara o caminho para US$ 1.150 a US$ 1.200 se a Nvidia e o mercado mais amplo de chips continuarem firmes; vale observar que o resultado da Micron elevou todo o setor, com o ETF VanEck Semiconductor perto de US$ 608 e alta de cerca de 69% neste ano. O cenário pessimista é uma perda de US$ 1.022, abrindo caminho para US$ 974 e depois US$ 943, e quero que esse movimento ocorra com volume acima da média antes de levá-lo a sério, porque uma queda gradual com volume baixo é ruído. Duas datas estão dentro da janela: o dividendo trimestral de US$ 0,15 fica ex-dividendo em 14 de outubro, um ajuste mecânico, e o relatório de empregos pendente foi apontado como um fator de oscilação para todo o mercado, enquanto os rendimentos dos Treasuries de dez e trinta anos estão nos níveis mais altos desde 2002.
Os sinais nos quais confio, em ordem de peso. Primeiro, se US$ 1.022 a US$ 1.046 se sustentam em qualquer queda, porque isso indica que as instituições estão acumulando, e não distribuindo, e o padrão histórico aqui tem sido um resultado acima das expectativas, uma queda e depois uma alta gradual. Segundo, se o volume aumenta acima de US$ 1.110, já que rompimentos em ações de memória de beta elevado sem volume tendem a falhar. Terceiro, o múltiplo projetado próximo de 6x, o argumento de avaliação mais forte disponível, que só funciona se o lucro por ação continuar crescendo de forma composta; portanto, atualizações sobre a qualificação da HBM4 e qualquer notícia sobre preços para 2027 são os gatilhos fundamentais a acompanhar. Quarto, os próprios comentários da administração sobre capex, porque outro aumento sem sinais correspondentes de demanda é a única coisa que me faria passar de construtivo a cauteloso em relação a 2028.
Meu veredito: a Micron é a expressão mais direta e de maior beta de duas coisas ao mesmo tempo: a demanda por infraestrutura de IA e a internalização do fornecimento de semicondutores críticos; e um trimestre recorde, com uma projeção 8% acima do consenso e mais de 75% da produção do próximo ano já vendida, merece mais do que uma reação de dois dias. A receita de US$ 133,19 bilhões no ano fiscal de 2026, alta de 256%, e o lucro por ação de US$ 75,52, alta de 811%, não são números de uma empresa no fim de um ciclo. Mas, com beta de 3,31, uma alta superior a 485% em doze meses e um debate legítimo sobre a oferta de 2028, o tamanho da posição e a definição de stops importam mais do que a convicção. Deixe os níveis, e não as opiniões, decidirem suas entradas: US$ 1.046 a US$ 1.055 e US$ 1.022 a US$ 1.025 na queda, US$ 1.110 e US$ 1.134 na alta, com a média do mercado de US$ 1.496 a US$ 1.520 como ímã de médio prazo e US$ 943 a US$ 955 como o nível que realmente prejudicaria o cenário otimista.$MU ‌
repost-content-media
  • 2
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
RENDIMENTO DOS TÍTULOS DO TESOURO DOS EUA DE 30 ANOS EM 5,595%+ — POR QUE ISSO IMPORTA PARA AÇÕES, CRIPTO E LIQUIDEZ GLOBAL
O RENDIMENTO DOS TÍTULOS DO TESOURO DOS EUA DE 30 ANOS ENTROU EM UMA IMPORTANTE ZONA DE LONGO PRAZO
A manchete “Rendimento dos títulos do Tesouro dos EUA de 30 anos atinge 5,595%, maior nível desde 2002” importa porque isso não é simplesmente um pequeno movimento no mercado de títulos. O rendimento dos títulos do Tesouro de 30 anos entrou em uma zona de máxima de várias décadas. Dados recentes do mercado mostraram o rend
HighAmbition
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
RENDIMENTO DOS TÍTULOS DO TESOURO DOS EUA DE 30 ANOS EM 5,595%+ — POR QUE ISSO IMPORTA PARA AÇÕES, CRIPTO E LIQUIDEZ GLOBAL
O RENDIMENTO DOS TÍTULOS DO TESOURO DOS EUA DE 30 ANOS ENTROU EM UMA IMPORTANTE ZONA DE LONGO PRAZO
A manchete “Rendimento dos títulos do Tesouro dos EUA de 30 anos atinge 5,595%, maior nível desde 2002” importa porque isso não é simplesmente um pequeno movimento no mercado de títulos. O rendimento dos títulos do Tesouro de 30 anos entrou em uma zona de máxima de várias décadas. Dados recentes do mercado mostraram o rendimento de 30 anos atingindo cerca de 5,63% após níveis anteriores em torno de 5,595%, enquanto os dados oficiais do Federal Reserve de 2 de outubro mostraram um rendimento de 5,61% para títulos de 30 anos com vencimento constante. O título do Tesouro dos EUA de 30 anos é uma das referências de duration longa mais importantes das finanças globais.
Quando esse rendimento sobe, o retorno exigido sobre a dívida do governo dos EUA de longo prazo aumenta. Isso pode influenciar as taxas de hipotecas, os custos de empréstimos corporativos, as avaliações de ações, os mercados de crédito, as moedas e as condições financeiras. A principal mensagem para os traders é que 5,595% não é apenas um número: representa uma referência de retorno de longo prazo muito mais alta do que na era de rendimentos ultrabaixos.
O QUE UM RENDIMENTO DE 5,595% REALMENTE SIGNIFICA?
Um rendimento de 5,595% dos títulos do Tesouro significa que o mercado está precificando a dívida do governo dos EUA de longo prazo a um rendimento anualizado em torno de 5,6%. Em um cálculo simples, US$ 100.000 a 5,595% correspondem a cerca de US$ 5.595 de rendimento anual; US$ 1 milhão corresponde a cerca de US$ 55.950; e US$ 10 milhões correspondem a cerca de US$ 559.500, antes de impostos, reinvestimento, mudanças de preço e da estrutura exata do título.
Esses exemplos explicam por que as instituições acompanham os rendimentos dos títulos do Tesouro. No entanto, 5,595% não é um lucro de negociação garantido: os preços e os rendimentos dos títulos do Tesouro se movem em direções opostas, e os retornos realizados dependem do título e do preço de compra.
POR QUE OS INVESTIDORES PODEM FICAR MAIS INTERESSADOS EM RENDIMENTOS?
Quando um grande mercado de títulos soberanos oferece um rendimento muito mais alto, os ativos de renda fixa podem se tornar mais competitivos em relação aos ativos de risco. Isso não significa que todo investidor venda automaticamente cripto ou ações para comprar títulos do Tesouro. Mas o custo de oportunidade de manter ativos voláteis muda quando os rendimentos dos títulos do governo de longo prazo estão muito mais altos.
Se os rendimentos de longo prazo passarem de 3% para cerca de 5,6%, o aumento será de aproximadamente 2,6 pontos percentuais, ou cerca de 87% em relação a um rendimento inicial de 3%. Essa é uma mudança importante no ambiente de retorno.
Para os traders de cripto, a questão importante é se os rendimentos mais altos dos títulos do Tesouro fazem os investidores exigirem um prêmio de risco maior antes de aumentar a exposição a BTC, ETH e altcoins de alto beta. Se isso acontecer enquanto a liquidez enfraquece, as avaliações podem ficar mais sensíveis a notícias macroeconômicas negativas.
COMO RENDIMENTOS ALTOS DOS TÍTULOS DO TESOURO PODEM AFETAR O BITCOIN?
O Bitcoin é influenciado pela liquidez global, pelos rendimentos reais, pelas condições do dólar, pelos fluxos institucionais, pela alavancagem e pelo apetite por risco. Para os traders, a estrutura é simples: rendimentos mais altos junto com um dólar mais forte podem criar um obstáculo para o BTC, enquanto rendimentos em queda junto com um dólar mais fraco podem oferecer mais suporte.
A relação não é de um para um. O Bitcoin pode subir enquanto os rendimentos dos títulos do Tesouro sobem se a demanda à vista, os fluxos de ETFs, a liquidez ou os catalisadores específicos de cripto forem fortes. Da mesma forma, o BTC pode cair mesmo quando os rendimentos recuam, se outros riscos predominarem.
O QUE ACONTECE COM A LIQUIDEZ DE CRIPTO QUANDO OS RENDIMENTOS PERMANECEM ALTOS?
A liquidez é central para o mecanismo de transmissão. Quando os custos de financiamento sobem, empresas, fundos e investidores enfrentam um custo de capital mais alto. Rendimentos mais altos também podem tornar as alocações de renda fixa mais atraentes, reduzindo potencialmente a urgência de buscar ativos altamente voláteis.
Para cripto, os efeitos podem aparecer por meio de um menor apetite por alavancagem, custos de financiamento mais altos, alocações mais conservadoras, menor apetite por altcoins especulativas e reações mais fortes aos dados econômicos dos EUA e à comunicação do Fed.
Os derivativos podem amplificar esses movimentos. Se o BTC perder suporte enquanto o open interest continuar alto, a alavancagem pode aumentar as liquidações forçadas. Portanto, a liquidez deve ser analisada por meio do volume à vista, dos fluxos de ETFs, do open interest, do funding e das liquidações.
E O ETHEREUM E AS ALTCOINS?
O Ethereum e as altcoins de beta mais alto podem ser mais sensíveis a mudanças no apetite por risco. O ETH tem sido negociado recentemente em torno da faixa de US$ 2.650–US$ 2.700, portanto os traders devem observar se a força do preço é sustentada por demanda à vista e volume reais.
As altcoins podem reagir de forma ainda mais acentuada porque muitas têm menos liquidez que BTC e ETH. Quando o capital migra para BTC, dinheiro ou renda fixa tradicional, tokens menores podem registrar movimentos percentuais maiores.
POR QUE ISSO IMPORTA PARA AS AÇÕES E OS EMPRÉSTIMOS CORPORATIVOS?
Os rendimentos dos títulos do Tesouro influenciam o custo de capital em todo o sistema financeiro. Se o rendimento de 30 anos permanecer em torno de 5,6%, as empresas que emitirem dívida de longo prazo poderão precisar oferecer rendimentos mais altos para atrair compradores. O refinanciamento da dívida existente pode, portanto, ficar mais caro.
As avaliações de empresas de crescimento também podem ser sensíveis porque taxas de desconto mais altas reduzem o valor presente atribuído aos fluxos de caixa futuros. As ações não caem automaticamente sempre que os rendimentos sobem, porque os lucros, a produtividade e a demanda dos investidores podem compensar a pressão sobre as avaliações.
A principal distinção é saber se os rendimentos estão subindo temporariamente ou estabelecendo um regime persistente de taxas mais altas.
HIPOTECAS, IMÓVEIS E A ECONOMIA REAL
O impacto não se limita a Wall Street e às criptomoedas. Os rendimentos dos títulos do Tesouro de longo prazo influenciam os custos de empréstimos em toda a economia, incluindo hipotecas e crédito corporativo.
Taxas de longo prazo mais altas podem reduzir a acessibilidade à moradia porque os compradores enfrentam pagamentos mensais maiores pelo mesmo valor emprestado. As empresas também podem reconsiderar expansões, aquisições e investimentos financiados por dívida quando o financiamento fica mais caro.
Os consumidores podem sentir o efeito por meio da moradia, dos automóveis e de outras compras de grande valor. Portanto, os traders devem acompanhar BTC e ETH junto com DXY, spreads de crédito, ações, commodities e petróleo.
POR QUE “MAIOR NÍVEL DESDE 2002” É IMPORTANTE?
A referência histórica importa porque contextualiza o rendimento de hoje. Relatórios recentes mostraram o rendimento dos títulos do Tesouro de 30 anos atingindo aproximadamente 5,63%, enquanto o rendimento de 10 anos chegou a cerca de 5,34%, níveis associados a máximas de várias décadas. Os dados do Federal Reserve de 2 de outubro mostraram o rendimento nominal de 30 anos com vencimento constante em 5,61% e o rendimento indexado à inflação de 30 anos em 3,31%.
Esse rendimento real é especialmente importante. Um rendimento nominal alto combinado com um rendimento real acima de 3% significa que os investidores estão exigindo uma compensação substancial mesmo após considerar a inflação esperada.
Para os traders, 5,6% é uma zona importante de monitoramento. Um movimento sustentado em direção a 6% seria outro importante limite psicológico, enquanto um recuo sustentado em direção à faixa baixa de 5% sinalizaria um alívio na pressão sobre os ativos de duration longa.
O QUE OS TRADERS DE CRIPTO DEVEM ACOMPANHAR AGORA?
ACOMPANHE O TESOURO DE 30 ANOS: A área de 5,6% é a principal zona macroeconômica de longo prazo. Um movimento sustentado acima de aproximadamente 5,63% manteria o foco em condições financeiras mais restritivas. Uma queda sustentada reduziria parte da pressão sobre os ativos de duration longa.
ACOMPANHE O DE 10 ANOS: O título de 10 anos atingiu recentemente cerca de 5,34%, seu nível mais alto desde 2002, segundo a Reuters. Essa referência é fundamental para as condições globais de avaliação
e de empréstimos.
ACOMPANHE O DXY: Um dólar mais forte combinado com rendimentos crescentes dos títulos do Tesouro pode criar um ambiente mais difícil para os ativos de risco. Um dólar mais fraco com rendimentos em queda pode melhorar as condições financeiras.
ACOMPANHE O BTC: O BTC tem sido negociado recentemente na faixa de US$ 83 mil–$87K região. A $87K área é uma zona psicológica importante, enquanto a região de baixa de $80K continua importante para monitorar a pressão baixista.
ACOMPANHE O ETH: O ETH em torno de US$ 2,65 mil–US$ 2,70 mil deve ser avaliado junto com o volume e a liquidez. Um rompimento sem participação forte pode ser menos convincente do que um movimento sustentado pela expansão da demanda à vista.
ACOMPANHE O VOLUME E O OPEN INTEREST: Movimentos de preço sem volume à vista forte exigem cautela. Se o open interest subir rapidamente enquanto o preço ficar estagnado, o risco de alavancagem pode aumentar. Se o open interest cair durante uma queda, parte da alavancagem pode simplesmente estar saindo do mercado.
ACOMPANHE OS FLUXOS DE ETFs: A demanda institucional por BTC pode compensar parte da pressão criada pelos rendimentos altos. Entradas fortes podem melhorar as condições de liquidez, enquanto fluxos fracos ou negativos podem tornar a pressão macroeconômica mais importante.
ACOMPANHE AS LIQUIDAÇÕES: Grandes eventos de liquidação podem acelerar a volatilidade. Rendimentos altos combinados com alavancagem excessiva podem produzir movimentos intradiários mais acentuados em ambas as direções.
VISÃO FINAL DO MERCADO:
A manchete de 5,595% não deve ser tratada como uma estatística isolada do Tesouro. Ela representa uma grande mudança no ambiente de retorno de longo prazo.
Um rendimento dos títulos do Tesouro de 30 anos em torno de 5,6% significa que os investidores podem exigir uma compensação substancialmente maior para manter dívida do governo dos EUA de duration longa do que durante os anos de rendimentos baixos. Para as criptomoedas, os principais mecanismos de transmissão são a liquidez, o custo de oportunidade, os rendimentos reais e o dólar.
Se os rendimentos permanecerem elevados em torno de 5,6%–5,7%, o dólar se fortalecer e as condições financeiras ficarem mais restritivas, BTC e altcoins de alto beta poderão enfrentar maior volatilidade. Se os rendimentos recuarem, o dólar enfraquecer, os fluxos de ETFs permanecerem positivos e as compras à vista aumentarem, o mercado cripto poderá absorver a pressão macroeconômica de forma mais eficaz.
Os dados mais recentes do mercado também mostram por que os traders não devem usar apenas um indicador. Os dados de emprego dos EUA inicialmente pressionaram os rendimentos para baixo, mas os rendimentos de longo prazo depois se recuperaram em direção às máximas de várias décadas. O rendimento de 30 anos chegou a cerca de 5,63%, enquanto o de 10 anos se aproximou de 5,34%. Essa divergência entre dados trabalhistas mais fracos e a pressão persistente sobre os rendimentos de longo prazo é importante.
O painel a ser monitorado é, portanto:
Tesouro de 30 anos: ~5,6% Máxima recente do Tesouro de 30 anos: ~5,63% Tesouro de 10 anos: ~5,34% Rendimento real de 30 anos: ~3,31% BTC: aproximadamente zona de US$ 83 mil–$87K ETH: aproximadamente US$ 2,65 mil–US$ 2,70 mil Principais fatores macroeconômicos: DXY, petróleo, expectativas de inflação, expectativas para o Fed Fatores de cripto: fluxos de ETFs, volume à vista, open interest, funding e liquidações
A lição central é simples: os rendimentos dos títulos do Tesouro fazem parte do mapa de liquidez. Um rendimento dos títulos do Tesouro de 30 anos em máxima de várias décadas pode aumentar o retorno disponível da dívida do governo, elevar os custos de empréstimos e mudar a relação risco-retorno em todos os mercados. Mas isso não determina automaticamente o próximo movimento de BTC, ETH ou das ações.
Os traders devem comparar a direção dos rendimentos com a ação do preço, as variações percentuais, a liquidez, o volume, o open interest e os fluxos institucionais. Quando esses indicadores apontam na mesma direção, o sinal macroeconômico se torna mais significativo; quando entram em conflito, a volatilidade e os movimentos de preço em ambas as direções podem aumentar.
repost-content-media
  • 2
#OpenAIAnnualRecurringRevenueNears$70B
🚀 OPENAI SE APROXIMA DE US$ 70 BILHÕES EM RECEITA ANUALIZADA — UM GRANDE MARCO PARA O MERCADO DE IA
A OpenAI está se aproximando de um notável ritmo de receita anualizada de US$ 70 bilhões, mostrando a rapidez com que a inteligência artificial está deixando de ser uma tendência tecnológica para se tornar uma enorme indústria comercial.
Os relatórios mais recentes afirmam que o ritmo de receita anualizada da OpenAI cresceu mais de 70% desde o início do 3º trimestre, alcançando quase US$ 70 bilhões, enquanto a receita entre empresas cresceu mais de 100% n
HighAmbition
#OpenAIAnnualRecurringRevenueNears$70B
🚀 OPENAI SE APROXIMA DE UM RITMO DE RECEITA ANUAL DE US$ 70 BILHÕES — UM GRANDE MARCO PARA O MERCADO DE IA
A OpenAI está se aproximando de um notável ritmo de receita anual de US$ 70 bilhões, mostrando a rapidez com que a inteligência artificial está deixando de ser uma tendência tecnológica para se tornar uma enorme indústria comercial.
Os relatórios mais recentes afirmam que o ritmo de receita anualizado da OpenAI cresceu mais de 70% desde o início do T3, alcançando quase US$ 70 bilhões, enquanto a receita entre empresas cresceu mais de 100% no mesmo período. As vendas corporativas também mais que dobraram desde julho.
Para traders e investidores, isso não é simplesmente uma $70B manchete. Isso oferece uma visão mais ampla da demanda por IA, da adoção corporativa, da infraestrutura de nuvem, dos semicondutores, dos softwares e do capital fluindo para o ecossistema de IA.
Aqui estão 10 pontos importantes para entender esse desenvolvimento.
🔥 1. US$ 70 BILHÕES REPRESENTAM UMA ESCALA COMERCIAL ENORME
A aproximação da OpenAI a um ritmo de receita $70B anualizado demonstra a velocidade extraordinária com que os produtos de IA estão sendo monetizados.
O número principal não é simplesmente US$ 70 bilhões. A parte mais importante é a taxa de crescimento.
Segundo relatos, o ritmo de receita anualizado da OpenAI aumentou mais de 70% desde o início do T3. Se usarmos uma ilustração simples, um ritmo $40B anualizado que cresça 70% chegaria a aproximadamente US$ 68 bilhões.
Isso ajuda a explicar por que o mercado está prestando atenção ao valor próximo de $70B .
No entanto, os traders devem se lembrar de que um ritmo de receita anualizado não é a mesma coisa que $70B da receita anual já reconhecida. Ele representa o ritmo atual de receita expresso em uma base anual.
Essa distinção é extremamente importante ao analisar a empresa.
📈 2. UM CRESCIMENTO DE RECEITA DE MAIS DE 70% MUDA A DISCUSSÃO SOBRE O MERCADO DE IA
Um aumento reportado de mais de 70% na receita anualizada desde o início do T3 é um importante sinal de crescimento.
Ainda mais interessante é a combinação de:
• Quase $70B de receita anualizada
• Crescimento de mais de 70% desde o início do T3
• Crescimento de mais de 100% na receita entre empresas
• Crescimento de mais de 2x nas vendas corporativas desde julho
Esses números indicam que a OpenAI está se expandindo por vários canais de receita, em vez de depender de apenas um tipo de cliente.
Para os investidores, isso torna a qualidade da receita extremamente importante.
Se a adoção corporativa continuar se expandindo, os gastos com IA podem se tornar parte dos orçamentos corporativos recorrentes, em vez de permanecerem um experimento de curto prazo.
Se o crescimento desacelerar substancialmente, porém, os investidores poderão começar a se concentrar mais nas margens, nas despesas de infraestrutura e nas necessidades de caixa.
🏢 3. A IA CORPORATIVA ESTÁ SE TORNANDO UM GRANDE MOTOR DE RECEITA
Uma das partes mais fortes desta história é a adoção corporativa.
Os relatórios indicam que a receita entre empresas da OpenAI aumentou mais de 100% durante o período relevante, enquanto as vendas corporativas mais que dobraram desde julho.
Isso é importante porque as empresas podem integrar a IA a:
• Desenvolvimento de software
• Atendimento ao cliente
• Análise de dados
• Pesquisa
• Produtividade no escritório
• Automação
• Programação
• Sistemas internos de conhecimento
• Agentes de IA
• Fluxos de trabalho para decisões empresariais
Quando a IA se torna incorporada às operações comerciais diárias, o uso recorrente pode criar uma oportunidade comercial muito maior.
Essa é uma das razões pelas quais o crescimento da OpenAI merece atenção séria.
💰 4. O QUE ISSO SIGNIFICA PARA A OPENAI?
Uma receita recorrente maior oferece à OpenAI uma base comercial muito mais ampla a partir da qual ela pode expandir seus produtos, sua infraestrutura e sua pesquisa.
Os modelos de IA exigem enormes recursos computacionais, e o crescimento da receita pode apoiar investimentos contínuos em:
• GPUs
• Data centers
• Infraestrutura de nuvem
• Pesquisa em IA
• Treinamento de modelos
• APIs para desenvolvedores
• Produtos corporativos
• Agentes de IA
• Serviços para consumidores
A recente expansão de produtos da OpenAI também mostra que a empresa está avançando além de um simples modelo de chatbot.
Em 29 de setembro, a OpenAI anunciou novos agentes autônomos de IA chamados dots, projetados para funcionar em vários aplicativos e dar suporte a fluxos de trabalho corporativos. A Reuters informou que a OpenAI disse que mais de 35 milhões de usuários semanais estavam usando o Codex e o ChatGPT Work, enquanto os usuários consumidores do ChatGPT haviam alcançado 1,2 bilhão.
Essa combinação de escala entre consumidores + adoção corporativa + agentes de IA pode se tornar uma parte importante do futuro modelo de receita da empresa.
🌐 5. A DEMANDA POR IA TAMBÉM ESTÁ CONECTADA AO MERCADO DE AÇÕES
A própria OpenAI é uma empresa privada, portanto os traders não podem simplesmente comprar um ticker de ações da OpenAI em uma bolsa pública.
Mas as enormes necessidades computacionais da empresa a conectam a companhias de infraestrutura de IA negociadas publicamente.
Os dados de fechamento mais recentes de 2 de outubro fornecem um contexto de mercado útil:
NVIDIA (NVDA): US$ 233,95, alta de 1,34%
Oracle (ORCL): US$ 142,30, alta de 3,06%
Microsoft (MSFT): US$ 517,53, alta de 0,92%
Broadcom (AVGO): US$ 355,14, alta de 3,35%
Alphabet Classe C (GOOG): US$ 340,35, alta de 1,62%
Para comparação, o S&P 500 ganhou aproximadamente 0,73% em 2 de outubro.
Essas empresas são separadas da OpenAI, mas seu movimento de preços ajuda os traders a monitorar o sentimento mais amplo dos setores de IA e tecnologia.
📊 6. NVIDIA E ORACLE MERECEM ATENÇÃO ESPECIAL
A NVIDIA continua sendo um dos indicadores mais importantes do mercado público para a demanda por infraestrutura de IA.
Em 2 de outubro, a NVDA fechou a US$ 233,95, com alta de 1,34%, e foi reportada próxima da máxima histórica de maio, de aproximadamente US$ 235,74.
Isso significa que a ação estava apenas cerca de 0,76% abaixo dessa máxima reportada.
Isso é importante do ponto de vista técnico porque os traders podem monitorar se o preço conseguirá estabelecer uma nova máxima com volume forte e participação contínua do setor de semicondutores.
A Oracle é outro nome importante por causa de sua relação com a infraestrutura computacional da OpenAI.
Em 2 de outubro, a ORCL fechou a US$ 142,30, em alta de 3,06%. A Reuters havia informado anteriormente que as ações da Oracle saltaram após o relatório de receita da OpenAI, destacando a sensibilidade do mercado à demanda por infraestrutura relacionada à OpenAI.
Portanto, os traders de IA devem acompanhar tanto a demanda por softwares de IA quanto os gastos com infraestrutura.
⚡ 7. O CRESCIMENTO DA OPENAI PODE BENEFICIAR TODO O ECOSSISTEMA DE IA
Uma base crescente de receita de IA pode criar demanda em várias camadas do ecossistema tecnológico.
Pense na cadeia de IA desta forma:
Modelos de IA → computação em nuvem → GPUs → redes → data centers → eletricidade → armazenamento → software → aplicativos corporativos.
Se o uso de IA aumentar mais de 70%, os requisitos de infraestrutura poderão se expandir drasticamente.
É por isso que os investidores não devem se concentrar exclusivamente na empresa de modelos de IA.
Eles também devem monitorar:
Demanda por GPUs
Receita de nuvem
Investimentos em data centers
Equipamentos de rede
Consumo de energia
Software corporativo
Adoção de aplicativos de IA
Despesas de capital
Carteira de pedidos da nuvem
Margens operacionais
Essa abordagem mais ampla pode oferecer uma visão mais completa do ciclo da IA.
💡 8. O QUE OS INVESTIDORES DEVEM ACOMPANHAR A SEGUIR?
O valor de $70B é impressionante, mas a próxima fase diz respeito à sustentabilidade.
Os investidores devem acompanhar:
Crescimento da receita %
Crescimento da receita corporativa %
Crescimento das assinaturas de consumidores %
Crescimento do uso de API %
Receita por cliente
Retenção de clientes
Margem bruta
Custos computacionais
Despesas de capital
Geração de caixa
Compromissos de infraestrutura
Adoção de agentes de IA
A pergunta mais importante não é simplesmente:
“A OpenAI pode alcançar US$ 70 bilhões?”
A questão do mercado é:
“A OpenAI pode continuar crescendo rapidamente enquanto melhora a economia dessa receita?”
Essa diferença pode ter um grande impacto sobre como os investidores avaliam uma empresa de IA.
📈 9. ESTRATÉGIA DE TRADING — COMO USAR ESTA NOTÍCIA
Para os traders, eu trataria a $70B manchete sobre a OpenAI como um catalisador fundamental para o setor, não como um sinal automático de compra.
Uma estrutura prática:
Configuração de confirmação de alta
Observe:
Preço ↑
Volume ↑
Participação do setor de IA ↑
Rompimento acima da resistência
Preço de fechamento forte
Força dos semicondutores
Força de nuvem/software
Se vários desses sinais aparecerem juntos, o mercado estará mostrando uma confirmação mais forte.
Configuração de recuo
Se uma ação de IA subir fortemente com a notícia sobre a OpenAI e depois recuar, os traders podem observar o nível do rompimento anterior.
Se a antiga resistência se tornar suporte e o volume retornar durante a recuperação, isso poderá oferecer uma configuração técnica mais estruturada.
Configuração de controle de risco
Não aloque 100% do capital de trading em uma única manchete.
Um exemplo simples:
Posição inicial: 20–30%
Alocação de confirmação: 10–20%
Capital restante: reserva
O tamanho exato da posição deve depender do tamanho da conta, da volatilidade e da tolerância pessoal ao risco.
Mais importante:
Notícia → Ação do preço → Volume → Confirmação → Gestão de risco
não:
Notícia → Posição total imediata
O objetivo é usar a notícia como informação e permitir que o mercado confirme a direção.
🔥 10. PERSPECTIVA FINAL PARA O MERCADO DE IA
A aproximação da OpenAI a um ritmo de receita anual de US$ 70 bilhões é um dos sinais recentes mais claros de quão rapidamente a comercialização da IA está se expandindo.
Os números reportados são poderosos:
💰 Quase $70B de receita anualizada
📈 Crescimento de mais de 70% desde o início do T3
🏢 Crescimento de mais de 100% na receita entre empresas
🚀 Crescimento de mais de 2x nas vendas corporativas desde julho
📊 NVDA: US$ 233,95, +1,34%
☁️ ORCL: US$ 142,30, +3,06%
💻 MSFT: US$ 517,53, +0,92%
⚡ AVGO: US$ 355,14, +3,35%
🔎 GOOG: US$ 340,35, +1,62%
📊 S&P 500: +0,73% em 2 de outubro
A parte mais impressionante não é simplesmente o tamanho do valor de $70B .
É a combinação de rápida expansão da receita, adoção corporativa, demanda dos consumidores, desenvolvimento de agentes de IA e enormes necessidades de infraestrutura.
A OpenAI está demonstrando como a IA pode evoluir de um produto de software para um grande ecossistema comercial recorrente.
Para os usuários, isso pode significar mais investimentos em modelos melhores, serviços mais rápidos, agentes de IA, ferramentas corporativas e produtos para desenvolvedores.
Para os investidores, isso cria um conjunto de dados de IA muito maior para monitorar.
Para os traders, a chave é a confirmação.
Observe:
Crescimento da receita + demanda corporativa + infraestrutura de IA + volume + ação do preço + margens + fluxo de caixa.
Se a receita continuar se expandindo rapidamente enquanto a economia dos serviços de IA melhorar, a importância comercial da IA poderá continuar aumentando.
Mas lembre-se de um ponto fundamental:
$70B A receita anualizada é um ritmo, não $70B da receita anual já realizada.
Portanto, a análise de mercado mais inteligente não se baseia em uma única manchete.
Ela se baseia no acompanhamento do quadro completo:
RECEITA → CRESCIMENTO → USUÁRIOS → EMPRESAS → COMPUTAÇÃO → INFRAESTRUTURA → MARGENS → FLUXO DE CAIXA → PREÇO DE MERCADO → VOLUME.
O marco de quase $70B da OpenAI mostra até onde a economia da IA avançou — e a próxima etapa será provar que esse crescimento extraordinário pode continuar sustentável em uma escala gigantesca.
repost-content-media
  • 2
#BrentTops$106USTalksStall
#XBR
Análise do mercado de Brent Crude (XBR) — Impasse entre EUA e Irã, níveis de preço e plano de trading
O Brent crude está sendo negociado em um dos ambientes mais sensíveis às manchetes de 2026. O benchmark global recentemente disparou acima de US$ 106 e alcançou brevemente cerca de US$ 107 por barril antes de recuar em direção ao nível psicológico de US$ 100.
A questão principal já não é apenas a oferta e a demanda tradicionais. O mercado está carregando um prêmio geopolítico significativo devido ao confronto entre EUA e Irã, aos riscos no Estreito de Ormuz, a
HighAmbition
#BrentTops$106USTalksStall
#XBR
Análise do mercado de Brent (XBR) — Confronto EUA–Irã, níveis de preço e plano de negociação
O petróleo Brent está sendo negociado em um dos ambientes mais sensíveis a manchetes de 2026. O benchmark global recentemente disparou acima de US$ 106 e atingiu brevemente cerca de US$ 107 por barril antes de recuar em direção ao nível psicológico de US$ 100.
A questão principal já não é apenas a oferta e a demanda tradicionais. O mercado está carregando um prêmio geopolítico significativo por causa do confronto entre EUA e Irã, dos riscos no Estreito de Ormuz, dos deslocamentos militares e da incerteza em torno das negociações diplomáticas.
1. As negociações entre EUA e Irã continuam sendo o principal catalisador
A maior variável para o Brent ainda é a direção das negociações entre EUA e Irã. Relatórios recentes indicam que as negociações continuam paralisadas, enquanto Washington e Teerã mantêm posições muito diferentes.
Trump rejeitou o plano de sete dias proposto pelo Irã relacionado à reabertura do Estreito de Ormuz, embora tenha deixado a porta aberta para novas discussões. O ministro das Relações Exteriores do Irã indicou que Teerã está preparado para a diplomacia, mas também para o confronto, se necessário.
Para os traders de petróleo, isso cria um ambiente difícil, porque cada manchete diplomática pode remover o prêmio geopolítico, enquanto cada manchete de escalada pode adicioná-lo novamente de imediato.
2. O Estreito de Ormuz é o risco crítico
O Estreito de Ormuz continua sendo o gargalo de oferta mais importante nesta situação. Uma interrupção prolongada poderia afetar uma parcela significativa dos fluxos globais de energia transportados por via marítima e criar um choque de oferta muito maior.
No entanto, os traders devem diferenciar uma potencial interrupção da oferta de uma escassez física efetiva. Parte do petróleo bruto do Golfo ainda está sendo transportada, e a recuperação dos fluxos ajudou recentemente a pressionar o Brent para baixo a partir das máximas.
É por isso que o Brent tem apresentado volatilidade extrema, em vez de subir continuamente.
3. O deslocamento militar dos EUA acrescenta outro prêmio de risco
Relatórios indicam que os Estados Unidos estão reforçando sua presença militar no Oriente Médio, incluindo o deslocamento de um terceiro grupo de ataque de porta-aviões e potencialmente até 10.000 tropas adicionais.
Isso não significa automaticamente que a oferta de petróleo cairá. O mercado está, em vez disso, precificando a possibilidade de que uma escalada militar, um acidente ou um confronto regional mais amplo possam interromper a infraestrutura energética ou o transporte marítimo.
Essa distinção é extremamente importante. Os traders não devem tratar o deslocamento militar, por si só, como prova de uma escassez física imediata de petróleo.
4. O desempenho do preço do Brent mostra volatilidade extrema
Os números recentes explicam melhor o mercado do que as manchetes.
Em 28 de setembro, o Brent subiu aproximadamente 2,6%, para cerca de US$ 107,04.
Em 30 de setembro, o Brent estava em torno de US$ 102,56, com alta aproximada de 2,37% no dia. Nesse nível, o Brent estava cerca de 11,55% acima do registrado um mês antes, quando estava em torno de US$ 91,94, e mais de 53% acima do nível de aproximadamente US$ 66,69 de um ano antes.
Em 1º de outubro, o Brent fechou em torno de US$ 102,31, ganhando aproximadamente US$ 4,28 em uma sessão. O WTI também avançou cerca de US$ 2,45, para aproximadamente US$ 92,87.
Então, 2 de outubro trouxe uma reversão acentuada. O Brent caiu aproximadamente 2,63%, para cerca de US$ 99,62, enquanto o WTI recuou cerca de 3,87%, para aproximadamente US$ 89,28.
Isso criou um spread Brent–WTI de aproximadamente US$ 10,34.
Esse comportamento dos preços mostra exatamente o que os traders estão enfrentando: fortes disparadas geopolíticas de alta, seguidas por reversões igualmente agressivas quando as preocupações com os fluxos de oferta diminuem.
5. O nível de US$ 100 é o pivô central
O Brent está sendo negociado atualmente em torno da região psicológica de US$ 100, tornando esse nível extremamente importante.
Acima de US$ 100, o risco geopolítico continua fortemente refletido no preço. Abaixo de US$ 100, o mercado pode começar a se concentrar mais agressivamente na recuperação dos fluxos, nas condições de demanda e na possibilidade de avanços diplomáticos.
A faixa recente mais ampla é de aproximadamente US$ 94–US$ 107.
Até que o Brent rompa essa faixa de forma decisiva, os traders devem esperar volatilidade contínua nos dois sentidos, em vez de presumir que toda alta se tornará uma nova tendência.
6. Principais níveis de resistência
A primeira área de resistência está aproximadamente em US$ 98,59–US$ 98,98, onde as médias móveis de curto prazo têm se concentrado.
Acima disso, US$ 99,26 é outro nível importante.
A principal zona de resistência está aproximadamente em US$ 101–US$ 102, com US$ 101,67 e US$ 102,05 atuando como importantes limiares de rompimento.
Um fechamento diário decisivo acima de US$ 102,05 poderia abrir caminho em direção a:
US$ 104
US$ 105
US$ 106
US$ 107+
A região recente de US$ 106–US$ 107 continua sendo a principal referência de alta, pois foi onde a última disparada geopolítica ganhou força.
7. Principais níveis de suporte
O suporte imediato está em torno de US$ 98,40.
A próxima área de suporte é aproximadamente:
US$ 97,24
US$ 97,67
O campo de batalha mais importante no médio prazo é a região de US$ 94–US$ 96, incluindo aproximadamente US$ 94,22 e US$ 95,98.
Uma correção mais profunda poderia levar o Brent à região de US$ 90,70–US$ 91,00, próxima à área da média móvel de 200 dias.
Essa zona é particularmente importante porque um movimento sustentado abaixo dela indicaria que o mercado está perdendo uma parcela significativa de seu prêmio geopolítico.
8. Cenário de alta
O cenário de alta se fortalece se:
• A interrupção no Estreito de Ormuz aumentar
• As tensões entre EUA e Irã escalarem
• A infraestrutura energética ou o transporte marítimo sofrerem interrupções
• As negociações entrarem em colapso total
• Os fluxos físicos de petróleo bruto se deteriorarem
• O Brent romper e fechar acima de US$ 102,05
Um rompimento confirmado acima de US$ 102,05 poderia colocar US$ 104–US$ 107 novamente em foco.
Se o Estreito de Ormuz sofrer uma interrupção genuinamente prolongada, o mercado poderia precificar um prêmio de risco substancialmente maior. Algumas previsões de prazo mais longo discutiram cenários de US$ 120–US$ 130+, mas eles devem ser tratados como cenários extremos de alto risco, e não como metas normais do caso-base.
9. Cenário de baixa
O cenário de baixa se fortalece se:
• As negociações entre EUA e Irã forem retomadas de forma significativa
• Surgir um cessar-fogo ou acordo diplomático
• Os fluxos pelo Estreito de Ormuz continuarem se recuperando
• Medidas emergenciais de combustível reduzirem as preocupações imediatas com a oferta
• A oferta física permanecer estável
• O prêmio de risco geopolítico começar a desaparecer
Nesse ambiente, o Brent poderia voltar a ficar abaixo de US$ 100, colocando US$ 98 e, depois, US$ 95–US$ 94 em foco.
Uma deterioração mais profunda do prêmio geopolítico poderia eventualmente expor a região de US$ 91.
O ponto importante é que o Brent não precisa de um grande aumento na oferta física para cair acentuadamente. Uma redução do risco geopolítico, por si só, pode desencadear uma realização agressiva de lucros após um movimento de mais de 50% em relação ao ano anterior.
10. Estrutura de negociação
Este é um mercado de alta volatilidade, portanto os traders devem se concentrar nos níveis, e não nas emoções.
Uma possível estrutura de faixa é observar a zona de suporte de US$ 94–US$ 96 em busca de sinais de estabilização e a região de US$ 101–US$ 104 em busca de sinais de resistência.
Uma estratégia de rompimento se torna mais relevante se o Brent estabelecer um fechamento diário decisivo acima de US$ 102,05, enquanto uma quebra abaixo da principal área de suporte de US$ 94–US$ 95 enfraqueceria a estrutura de alta.
O princípio fundamental é a confirmação. Não presuma que tocar um nível significa automaticamente que o mercado irá reverter.
11. A gestão de risco é mais importante do que a previsão
O Brent já demonstrou com que rapidez as condições podem mudar.
Um movimento de aproximadamente +4% em uma sessão, seguido por uma queda de mais de 2,5% no dia seguinte, é suficiente para causar sérios danos a posições alavancadas de tamanho excessivo.
Por esse motivo, os traders devem considerar:
• Tamanhos menores de posição
• Níveis de invalidação claramente definidos
• Menor alavancagem durante manchetes importantes
• Evitar exposição noturna excessiva
• Monitorar continuamente os anúncios geopolíticos
• Confirmar rompimentos em vez de perseguir disparadas
Uma única manchete de Washington ou Teerã pode movimentar o petróleo bruto em vários dólares em questão de minutos.
12. O que os traders devem observar a seguir
Os indicadores mais importantes não são complicados.
Observe o pivô de US$ 100.
Observe US$ 102,05 em busca de um possível rompimento de alta.
Observe US$ 94–US$ 95 como principal suporte.
Observe a região de US$ 90,70–US$ 91 em busca de um suporte estrutural mais profundo.
Ao mesmo tempo, monitore o tráfego no Estreito de Ormuz, as negociações entre EUA e Irã, os deslocamentos militares, as medidas emergenciais de combustível, os fluxos físicos de petróleo bruto e o spread Brent–WTI.
A combinação da ação dos preços com as manchetes fundamentais é mais útil aqui do que depender apenas de indicadores técnicos.
Visão final do mercado
O petróleo Brent continua preso em um ambiente geopolítico de alta volatilidade, com aproximadamente US$ 94–US$ 107 definindo a faixa recente mais ampla e US$ 100 atuando como o pivô central.
O lado altista é sustentado pelo impasse diplomático entre EUA e Irã, pelo risco de escalada militar e pela possibilidade de interrupção no Estreito de Ormuz.
O lado baixista é sustentado pela recuperação dos fluxos, pelas medidas emergenciais de combustível e pela possibilidade de que um avanço diplomático remova rapidamente parte do prêmio geopolítico.
O nível técnico mais importante é US$ 102,05 na alta. Um rompimento confirmado poderia trazer US$ 104–US$ 107 novamente para o foco. Na baixa, US$ 94–US$ 95 é a principal região de suporte, enquanto US$ 91 representa um nível estrutural mais profundo.
$XBRUSD ‌
repost-content-media
  • 2