Square
Seguindo
Em alta
Notícias
Perfil

ToTheYUE

vip
Analista de mercado
Caçador de Memecoin
Oficial com.
114
Seguindo
34
fan
893
Curtida
$EURUSD ‌O euro caiu para seu nível mais fraco em relação ao dólar em dezessete meses, e o motivo não é o Federal Reserve. O EUR/USD recuou para US$ 1,1161 nas negociações asiáticas de segunda-feira, o menor nível desde maio de 2025, prolongando uma queda que já dura quatro semanas consecutivas. O índice do dólar subiu para 102,33, seu nível mais alto desde abril de 2025. O que torna esse movimento diferente de uma alta típica do dólar é que ele está sendo impulsionado por uma crise de confiança na segunda maior economia da zona do euro, e o mercado está tratando-o dessa forma.
A França se to
discovery
$EURUSD ‌O euro caiu para seu nível mais fraco contra o dólar em dezessete meses, e o motivo não é o Federal Reserve. O EUR/USD recuou para US$ 1,1161 nas negociações asiáticas de segunda-feira, o nível mais baixo desde maio de 2025, prolongando uma queda que já dura quatro semanas consecutivas. O índice do dólar subiu para 102,33, seu nível mais alto desde abril de 2025. O que torna esse movimento diferente de uma alta típica do dólar é que ele está sendo impulsionado por uma crise de confiança na segunda maior economia da zona do euro, e o mercado está tratando o movimento dessa forma.
A França se tornou o centro da tempestade. A dívida do governo geral do país alcançou € 3,596 trilhões no fim do segundo trimestre, equivalente a 119% do PIB, acima dos 117,5% no primeiro trimestre. O déficit fiscal deve ficar em torno de 5,2% do PIB neste ano e, sem medidas adicionais, o banco central projeta que a relação dívida/PIB suba para cerca de 122% até 2028. O governo apresentou um orçamento para 2027 com meta de € 54 bilhões em cortes e economias, mas os investidores questionaram se um governo minoritário conseguiria aprovar essas medidas em um Parlamento fragmentado. A reação do mercado foi severa. O prêmio de rendimento exigido pelos investidores para manter títulos franceses de dez anos em vez de Bunds alemães subiu para 154 pontos-base na sexta-feira, o maior nível desde 2011, quando os problemas fiscais da Grécia desencadearam um pânico em toda a região.
Esse spread é o número que mais importa. Ele é a medida do mercado para o prêmio de risco exigido para manter dívida francesa e está informando aos investidores que a França já não é precificada como um crédito central da zona do euro. O alargamento já se estendeu à Itália, à Bélgica e a outros tomadores da zona do euro, aumentando o risco de que o estresse francês se transforme em um contágio financeiro mais amplo. Chris Weston, chefe de pesquisa da Pepperstone, foi direto: “Não fique na frente do trem”, alertando contra apostas em uma recuperação rápida e observando que há “possivelmente um cheiro de contágio começando a surgir”. Brent Donnelly, da Spectra Markets, acrescentou que a operação ligada à política francesa, que muitos esperavam que se intensificasse neste inverno à medida que as eleições de abril de 2027 se aproximassem, chegou mais cedo. “Não é completamente óbvio o que poderia resolver as coisas aqui, já que quaisquer promessas orçamentárias feitas pelo governo francês agora não são supercríveis, com uma mudança de poder se aproximando”, afirmou.
A força do dólar nesse ambiente não é uma história de desempenho econômico superior dos Estados Unidos. É uma história sobre para onde o capital vai quando a alternativa parece arriscada. O relatório de emprego dos EUA divulgado na sexta-feira mostrou que a economia criou apenas 29.000 empregos em setembro, muito abaixo dos 90.000 esperados pelos economistas, e a probabilidade de uma alta dos juros pelo Fed em outubro caiu de cerca de 64% uma semana antes para menos de 20%. Normalmente, isso enfraqueceria o dólar. Não aconteceu. A moeda americana se manteve firme porque os rendimentos dos Treasuries continuam historicamente elevados — o título de dez anos está perto de 5,34%, o nível mais alto desde 2002 — e porque o capital está fluindo para a segurança, e não se afastando do risco. O estrategista do Commerzbank Hauke Siemssen observou que o comportamento do mercado de títulos começava a se assemelhar à dinâmica associada a episódios anteriores de estresse da dívida soberana da zona do euro, com os próprios spreads franceses em alta contribuindo para a deterioração do sentimento.
O quadro técnico reflete a severidade do movimento. O EUR/USD rompeu sua antiga mínima oscilatória de médio prazo de 24 de junho de 2026, e o MACD diário vem seguindo firmemente em queda desde 11 de setembro. A média móvel de 5 dias está em 1,12751, a de 10 dias em 1,13351 e a de 30 dias em 1,15005, todas bem acima do preço atual. O RSI está em território de sobrevenda, e o Oscilador Estocástico caiu para cerca de 18 pontos, o que aumenta a probabilidade de uma recuperação local, mas não sinaliza uma reversão em larga escala. O principal nível de suporte agora é 1,1145; uma ruptura sustentada abaixo dessa zona abriria caminho para 1,1070 e, depois, para a região de 1,0954 a 1,0906. Para reduzir perceptivelmente a pressão vendedora, o par precisaria recuperar-se acima de 1,1375, o que está muito distante do nível atual.
Os riscos merecem o mesmo peso. Ninghui Liu, do State Street, observou que a posição fiscal da França está se tornando cada vez mais instável, mas argumentou que o mercado só começou a reagir desde a semana passada e que, “por enquanto, trata-se mais de uma questão específica de um país do que de uma crise do euro”. Se a tensão se aprofundar, a Alemanha provavelmente interviria, pois tem o maior interesse em manter a zona do euro unida. O Banco Central Europeu também poderia ser forçado a intervir, embora isso trouxesse suas próprias complicações. Um avanço diplomático no Oriente Médio que empurre os preços do petróleo para baixo aliviaria a pressão inflacionária que mantém a demanda pelo dólar. E, se os dados de inflação dos EUA continuarem a desacelerar, a pausa do Fed poderia se transformar em uma virada, o que reduziria a vantagem de rendimento que atualmente sustenta o dólar.
A leitura geral é que o euro está sendo vendido por razões que têm pouco a ver com a política monetária da zona do euro e tudo a ver com a credibilidade fiscal da França. O dólar é o beneficiário do capital em busca de segurança, não de força. O nível de suporte de 1,1145 é a linha que importa agora. Se ele se mantiver, uma correção técnica será possível. Se romper, o caminho para 1,1070 se abre. Observe as negociações do orçamento francês, o spread entre França e Alemanha e a próxima rodada de dados de inflação dos EUA. Essas três variáveis determinarão se isso é uma reprecificação específica de um país ou o início de algo mais amplo.
Este artigo não é recomendação de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
$BTC #BTCRetakes80K
Bitcoin recupera US$ 80.000: uma recuperação impulsionada por liquidações, fluxos de ETFs e uma mudança no sentimento
O Bitcoin voltou a superar a marca de US$ 80.000 pela primeira vez em mais de dez dias, recuperando o terreno perdido após o aumento da taxa de juros do Federal Reserve na semana passada. O movimento não foi uma alta gradual. Foi uma reprecificação acentuada, quase violenta, que pegou o mercado de surpresa.
A primeira fase da alta foi mecânica. Em uma única hora, mais de US$ 183 milhões em posições vendidas foram liquidados quando o Bitcoin rompeu o nível
SaharaDreams
$BTC #BTCRetakes80K
Bitcoin recupera US$ 80.000: uma recuperação impulsionada por liquidações, fluxos de ETFs e uma mudança no sentimento
O Bitcoin voltou a superar a marca de US$ 80.000 pela primeira vez em mais de dez dias, recuperando o terreno perdido após o aumento da taxa de juros do Federal Reserve na semana passada. O movimento não foi uma alta lenta e gradual. Foi uma reprecificação acentuada, quase violenta, que pegou o mercado de surpresa.
A primeira fase da alta foi mecânica. Em uma única hora, mais de US$ 183 milhões em posições vendidas foram liquidados quando o Bitcoin rompeu o nível de US$ 80.000, forçando os traders pessimistas a recomprar suas posições com prejuízo. Essa compra forçada adicionou combustível ao movimento, levando o preço a atingir US$ 80.930 na sexta-feira. No sábado, o preço havia se estabilizado em uma faixa de consolidação, sendo negociado perto de US$ 81.300 no momento da redação.
O interesse pelos ETFs retorna
Por trás da movimentação de preço, os dados de fluxo contam uma história mais estrutural. Os ETFs de Bitcoin à vista dos EUA voltaram a registrar entradas líquidas na quinta-feira, absorvendo US$ 159,45 milhões, liderados por uma forte recuperação do IBIT da BlackRock. Isso ocorreu após um dia de entradas expressivas de US$ 433 milhões em 18 de setembro. O padrão é notável porque sugere que os alocadores institucionais, que haviam pausado suas operações durante a liquidação impulsionada pelo Fed, estão voltando à medida que o preço se estabiliza.
Isso não é uma alta especulativa impulsionada pela alavancagem do varejo. As taxas de financiamento, que medem o custo de manter posições compradas no mercado de futuros perpétuos, voltaram ao nível neutro. Isso significa que a alta não está sendo impulsionada por um lado comprador superlotado que poderia ser desfeito de forma violenta. O mercado de derivativos está equilibrado.
O campo de batalha técnico
Os gráficos agora descrevem um mercado em um ponto de decisão. A zona entre US$ 79.800 e US$ 80.500 tornou-se a faixa de suporte imediata. Se o Bitcoin se mantiver acima desse nível, o próximo grande teste será a zona de resistência entre US$ 82.000 e US$ 82.900. Um rompimento decisivo acima de US$ 82.300 abriria caminho para a faixa entre US$ 83.000 e US$ 85.000. No lado negativo, uma perda de US$ 80.000 mudaria o foco para a área de suporte entre US$ 74.000 e US$ 75.000.
O gráfico diário mostra um mercado que se recuperou de uma mínima próxima de US$ 74.965, mas ainda não confirmou uma nova tendência de alta. O preço está sendo negociado acima de suas médias móveis de curto prazo, mas a estrutura de médio prazo continua em transição. A volatilidade se comprimiu nas últimas sessões, um sinal de que o mercado aguarda um catalisador para determinar seu próximo movimento direcional.
O que vem a seguir
As próximas 24 a 48 horas serão cruciais. Uma sustentação prolongada acima de US$ 80.000 confirmaria a recuperação e prepararia um teste da resistência em US$ 82.000. Uma falha em se manter acima desse nível sugeriria que a alta foi um repique de cobertura de posições vendidas, e não uma mudança genuína de tendência.
Para quem acompanha o mercado, os sinais a observar são os dados de fluxo dos ETFs, as taxas de financiamento e o comportamento do suporte em US$ 80.000. A recuperação é real, mas ainda é frágil. O mercado recuperou um nível psicológico importante. A questão agora é se conseguirá avançar a partir dele.
Faça sua própria pesquisa 🔎 Não é aconselhamento financeiro ✔️
##Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
BTC-0,91%
IBIT+1,72%
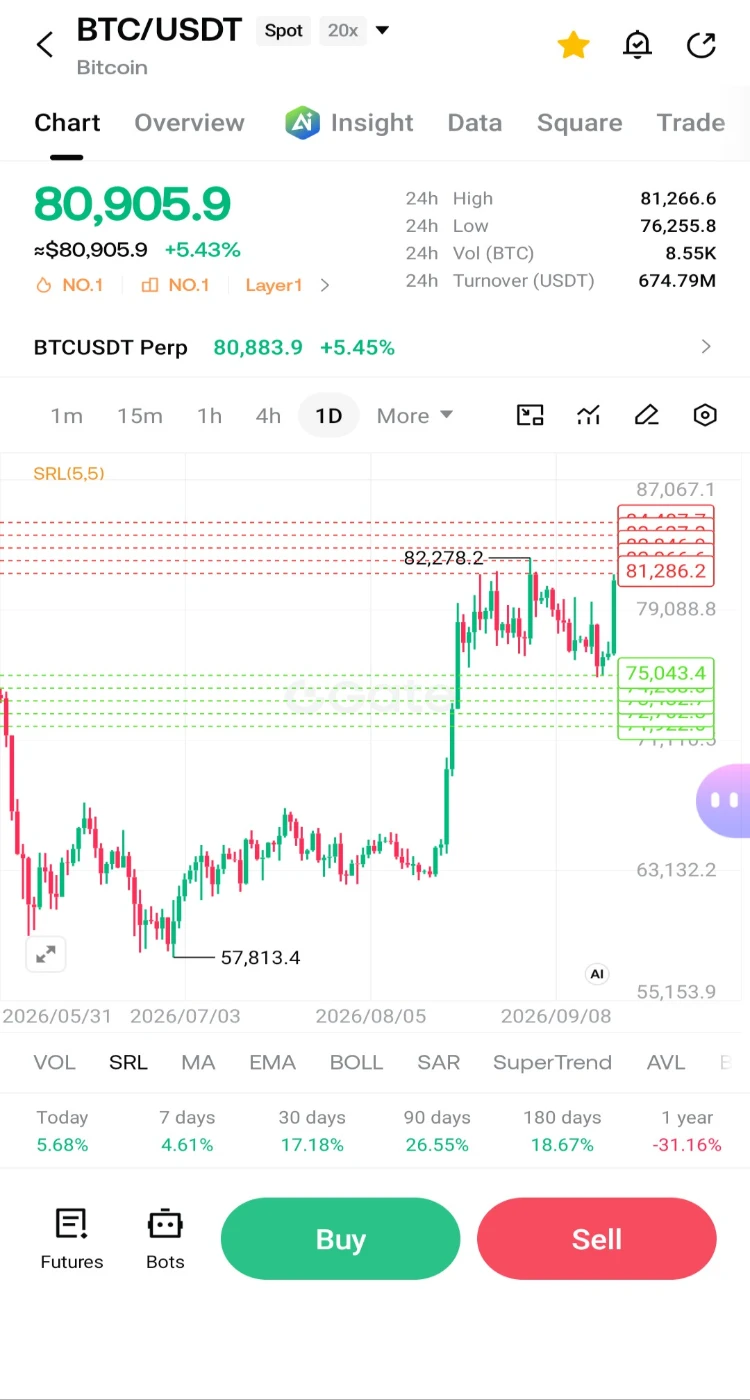
BTC está mostrando um sinal verde em 80.875, com alta de +5,39%; está desafiando a resistência em 82.278 e também garantiu o suporte em 75.047. Este impulso de recuperação desde a mínima de 57.813 continua, mas não se esqueça de que o retorno de 1 ano ainda está em -31%. O gráfico parece dizer: “Estou me recuperando, mas sob supervisão médica”; os olhos estão voltados para fechamentos acima de 81.279.
Mantenha a calma, observe o nível, nada de pânico. #BTC
$BTC ‌#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
Isto não é aconselhamento de investimento.
User_any
O BTC está mostrando sinal verde em 80.875, com alta de +5,39%; está desafiando a resistência em 82.278 e também garantiu o suporte em 75.047. Esse impulso de recuperação desde a mínima de 57.813 continua, mas não se esqueça de que o retorno em 1 ano ainda está em -31%. O gráfico parece dizer: “Estou me recuperando, mas estou sob supervisão médica”; os olhos estão voltados para fechamentos acima de 81.279.
Mantenha a calma, observe o nível, nada de pânico. #BTC
$BTC ‌#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
Isto não é aconselhamento de investimento.
repost-content-media
BTC-0,85%
  • 1
$MSTR está mostrando um forte aumento de +14,92% no nível de 152,00; a recuperação desde a mínima de 81,81 levou o preço acima das MA5, MA10 e MA30. No entanto, o pico de 193,00 ainda está distante no gráfico, e um índice P/L negativo persiste. A perspectiva antes do relatório de resultados de 29 de outubro parece dizer: "Estou forte, mas cauteloso"; mantenha a calma, observe o nível. #MSTR 🤔
Não é aconselhamento de investimento.
User_any
$MSTR está registrando um forte aumento de +14,92% no nível de 152,00; a recuperação desde a mínima de 81,81 elevou o preço acima das MA5, MA10 e MA30. No entanto, o pico de 193,00 ainda está distante no gráfico, e um índice P/E negativo permanece. O cenário antes do relatório de resultados de 29 de outubro parece dizer: “Estou forte, mas cauteloso”; mantenha a calma e observe o nível. #MSTR 🤔
Não é aconselhamento de investimento.
repost-content-media
MSTR+2,74%
  • 1
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Os mercados acionários japoneses mostraram força notável hoje, com o Nikkei 225 fechando em alta de 1,38%. A sessão foi marcada pelo desempenho ativo de três setores específicos: imobiliário, energia e semicondutores.
Esse movimento ocorre após a recente decisão do Banco do Japão de elevar sua taxa básica de juros para 1,25%, o nível mais alto em 31 anos. Os participantes do mercado estão observando atentamente como essa mudança na política monetária pode influenciar a rotação setorial no mercado japonês.
Dados da plataforma de negociação m
User_any
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Os mercados acionários japoneses mostraram força notável hoje, com o Nikkei 225 fechando em alta de 1,38%. A sessão foi marcada pelo desempenho ativo de três setores específicos: imobiliário, energia e semicondutores.
Esse movimento ocorre após a recente decisão do Banco do Japão de elevar sua taxa básica para 1,25%, o nível mais alto em 31 anos. Os participantes do mercado observam atentamente como essa mudança na política monetária pode influenciar a rotação setorial no mercado japonês.
Dados da plataforma de negociação mostram que vários ativos individuais refletiram essa tendência. Rand registrou ganho de 10,00%, sendo negociada perto de US$ 0,07. PowerX subiu 8,97%, para cerca de US$ 15,00, e Lasertec avançou 8,06%, para aproximadamente US$ 249.
Para quem deseja participar desses mercados, a plataforma agora oferece uma infraestrutura completa de negociação que abrange ações dos EUA, do Japão, de Hong Kong e da Coreia. O sistema é compatível com mais de 12.800 ativos globais de ações e ETFs, oferecendo uma experiência de liquidação em USDT em um só lugar. Os recursos incluem negociação de ações fracionárias a partir de 0,01 ação, direitos correspondentes a dividendos e transferências de posições entre corretoras para determinados mercados.
A questão atual para os observadores atentos é onde o impulso pode ser mais sustentável. Você está mais interessado nos setores imobiliário, de energia ou de semicondutores durante este período de atividade das ações japonesas? Fique à vontade para compartilhar quais ações japonesas está acompanhando e se está observando o movimento atual dos preços ou esperando uma possível correção.
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Como a maior montadora do mundo, a Toyota Motor mantém fundamentos sólidos e uma presença significativa no mercado global. Em 18 de setembro de 2026, a ação era negociada a 3.025 ienes japoneses (aproximadamente US$ 19,30), com uma capitalização de mercado superior a US$ 227 bilhões. A empresa registrou um retorno de 7,51% nos últimos 90 dias e um retorno total das ações de 6,09% no último ano; no entanto, o preço da ação caiu 11,12% no acumulado do ano.
O panorama do desempenho financeiro apresenta uma perspectiva mista. O lucro líquido no
User_any
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Como a maior montadora do mundo, a Toyota Motor mantém fundamentos sólidos e uma presença significativa no mercado global. Em 18 de setembro de 2026, a ação era negociada a 3.025 ienes japoneses (aproximadamente US$ 19,30), com uma capitalização de mercado superior a US$ 227 bilhões. A empresa registrou um retorno de 7,51% nos últimos 90 dias e um retorno total das ações de 6,09% no último ano; no entanto, o preço da ação caiu 11,12% no acumulado do ano.
O quadro de desempenho financeiro apresenta uma perspectiva mista. O lucro líquido do primeiro trimestre do ano fiscal de 2026 (abril–junho) aumentou 75,6% na comparação anual, para 1,477 trilhão de ienes. No entanto, o lucro operacional caiu para 1,06 trilhão de ienes. Essa queda foi impulsionada por fatores como as vendas fracas na China, o impacto negativo do conflito no Irã sobre as vendas no Oriente Médio e os custos de matérias-primas, além de volumes de vendas relativamente baixos. Apesar desses obstáculos, a previsão de lucro operacional anual foi elevada em 13%, para 3,4 trilhões de ienes, apoiada pelo iene fraco.
Os analistas mantêm uma perspectiva geralmente positiva. Uma pesquisa com 19 analistas indica uma recomendação consensual de "Compra", com preço-alvo médio de 3.626 ienes, sugerindo um potencial de alta superior a 18% em relação ao preço atual. Em 17 de agosto, o Citi elevou seu preço-alvo para 3.800 ienes, mantendo a recomendação de "Compra", citando expectativas de que a empresa se beneficiaria da expansão das entregas na América do Norte e dos aumentos de preços. Por outro lado, o modelo de avaliação da GuruFocus indica que a ação está sendo negociada com um desconto de 7,9% em relação ao seu valor intrínseco.
Uma das iniciativas estratégicas mais notáveis da empresa é um plano de investir aproximadamente US$ 6,4 bilhões até 2028 para automatizar suas fábricas e sua cadeia de suprimentos. Essa iniciativa envolve a implementação de até 400.000 robôs — incluindo robôs humanoides capazes de aprender por meio da observação. O objetivo é aumentar a eficiência, reduzir os custos trabalhistas e garantir o controle de qualidade modernizando os processos de produção.
A estratégia da empresa para veículos elétricos também é tema de discussões significativas. Por meio de uma abordagem de "múltiplos caminhos", a Toyota utiliza uma arquitetura flexível que permite híbridos (HEV), híbridos plug-in (PHEV), veículos elétricos a bateria (BEV) e veículos tradicionais a gasolina na mesma plataforma. Em 2025, os híbridos representaram aproximadamente 42% dos 11,3 milhões de veículos vendidos pela Toyota e pela Lexus, enquanto a participação dos modelos totalmente elétricos permaneceu em apenas 1,9%. No entanto, a liderança da Toyota está sendo desafiada pela rival chinesa BYD, que pretende se tornar a maior montadora do mundo em cinco anos e aproveita uma vantagem por meio de ciclos rápidos de melhoria de produtos de 18 a 24 meses.
A plataforma Gate permite que os usuários negociem aproximadamente 300 ações japonesas — incluindo a Toyota Motor — diretamente usando USDT. Esse serviço faz parte de um ecossistema de múltiplos ativos que oferece acesso a mais de 12.800 ações e ETFs globais nos mercados dos EUA, de Hong Kong e da Coreia do Sul.
DYOR 🔎 NFA ✔️
BYD+2,24%
PowerX (485A) está sendo negociada a 2.404 JPY em 18 de setembro de 2026, acumulando alta de 13,55% no dia. Sua faixa de negociação em 24 horas está entre 2.110 e 2.414 JPY, com aumento de 287 JPY no volume negociado. A faixa da ação em 52 semanas está entre 1.331 JPY e 16.730 JPY.
O movimento recente do preço foi impulsionado por um pedido significativo anunciado em 18 de setembro. A ENEOS Power, subsidiária da ENEOS Holding, recebeu um pedido da Daiwa Energy, subsidiária da Daiwa House Industry, para um total de 40 sistemas de armazenamento de energia em baterias (BESS) “Mega Power 2700A” de
User_any
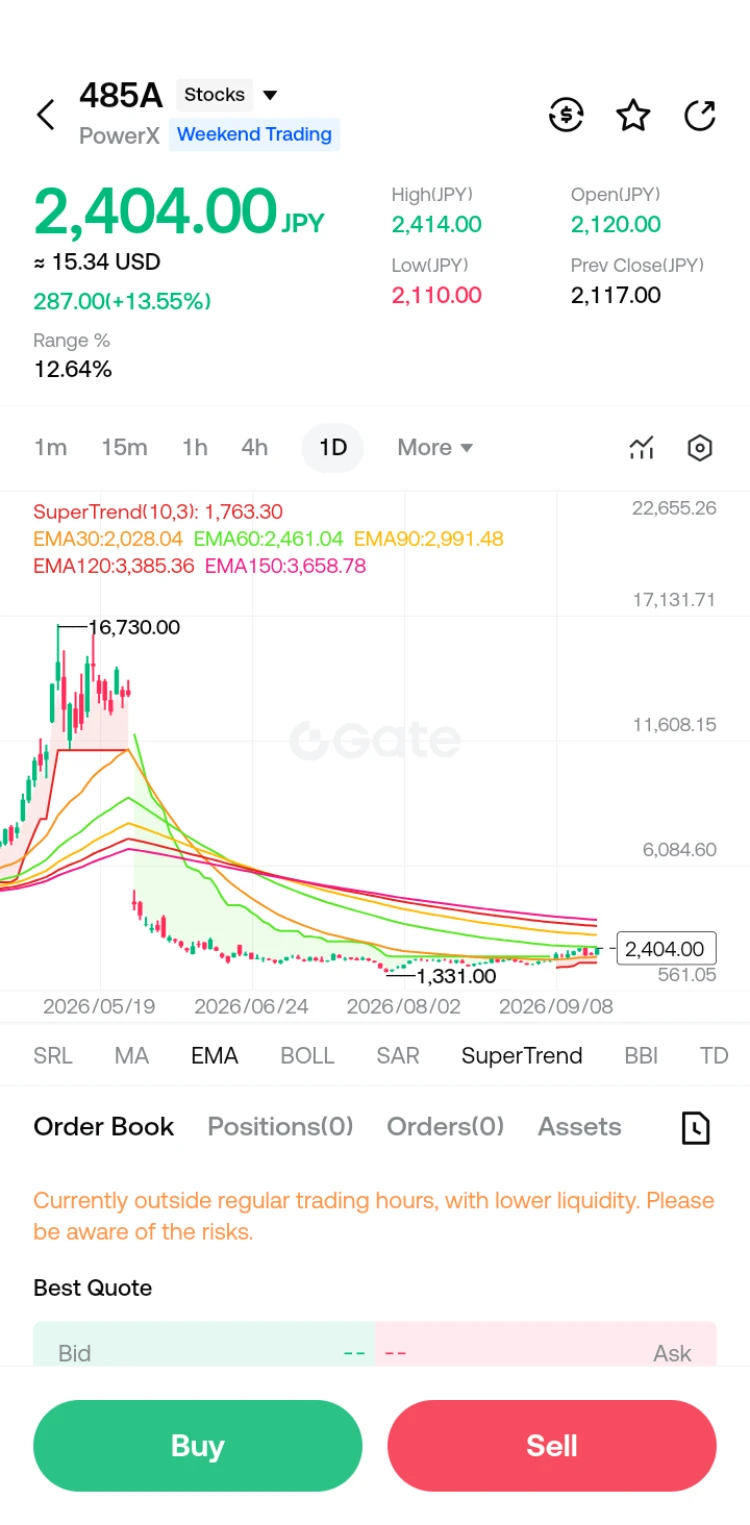
A PowerX (485A) está sendo negociada a 2.404 JPY em 18 de setembro de 2026, após alta de 13,55% no dia. Sua faixa de negociação de 24 horas está entre 2.110 e 2.414 JPY, com aumento de 287 JPY no volume de negociação. A faixa da ação em 52 semanas está entre 1.331 JPY e 16.730 JPY.
O movimento recente dos preços é impulsionado por um pedido significativo anunciado em 18 de setembro. A ENEOS Power, subsidiária da ENEOS Holding, recebeu um pedido da Daiwa Energy, subsidiária da Daiwa House Industry, para um total de 40 sistemas de armazenamento de energia em baterias (BESS) “Mega Power 2700A”, destinados a uma instalação de armazenamento de energia de alta tensão que será construída em Shizuoka. Esse pedido, com capacidade total de 109,7 MWh, está programado para entrar em operação no ano fiscal de 2028.
Em termos de indicadores fundamentalistas, a média móvel exponencial de 30 dias da ação (EMA30) está em 2,028 JPY, enquanto a EMA de 60 dias está em 2,461 JPY e a EMA de 120 dias está em 3,385 JPY. O indicador SuperTrend está em 1,763 JPY, bem abaixo do preço atual. Isso sugere que as médias de curto prazo estão abaixo das médias de longo prazo e, apesar da recente tentativa de recuperação, a tendência de médio prazo ainda não se reverteu completamente.
No aspecto do desempenho financeiro, a receita no segundo trimestre do ano fiscal de 2026 (abril a junho) aumentou 48,3% em relação ao ano anterior, para 6,89 bilhões de JPY. O lucro bruto aumentou 31,3%, para 1,9 bilhão de JPY, enquanto o prejuízo operacional melhorou em 489 milhões de JPY em relação ao ano anterior, para 1,07 bilhão de JPY. A empresa elevou sua previsão de receita para o ano fiscal de 2026 para 40 bilhões de JPY, representando quase o dobro da receita de 19,3 bilhões de JPY do ano anterior.
No lado da produção, a Segunda Fábrica de Okayama está operacional e começará a produzir o “Mega Power 2500” a partir de setembro de 2026. Uma nova linha de produção adicionada à fábrica principal está programada para entrar em operação em janeiro de 2027. A inauguração da nova fábrica em Hokkaido foi adiada de junho de 2027 para julho de 2028. Em agosto de 2026, a carteira de pedidos divulgada pela empresa para o período de 2026 a 2030 era de 1,019 bilhão de JPY.
Este conteúdo não constitui aconselhamento de investimento; trata-se apenas de um resumo imparcial das informações atuais compiladas a partir de fontes disponíveis publicamente.
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
repost-content-media
#JapanRealEstatePowerChipStocksRise
🇯🇵 As ações japonesas estão ganhando força hoje, com os setores imobiliário, de energia e de semicondutores se fortalecendo.
O Nikkei 225 fechou em alta de 1,38%, enquanto as ações relacionadas a semicondutores permaneceram ativas; enquanto isso, o Banco do Japão acaba de elevar as taxas de juros para 1,25%, alimentando ainda mais a discussão sobre uma possível rotação setorial nas ações japonesas.
Agora, a questão é—
Para esta rodada de ganhos das ações japonesas, você está mais otimista com o setor imobiliário, de energia ou de semicondutores? 👀
👇 Par
User_any
#JapanRealEstatePowerChipStocksRise
🇯🇵 As ações japonesas estão aquecendo hoje, com os setores imobiliário, de energia e de semicondutores se fortalecendo.
O Nikkei 225 fechou em alta de 1,38%, enquanto as ações relacionadas a semicondutores permaneceram ativas; enquanto isso, o Banco do Japão acaba de elevar as taxas de juros para 1,25%, alimentando ainda mais as discussões sobre uma possível rotação setorial nas ações japonesas.
Agora, a questão é—
Para esta rodada de ganhos das ações japonesas, você está mais otimista com o setor imobiliário, de energia ou de semicondutores? 👀
👇 Participe da discussão publicando com o tópico #日股地产电力半导体板块走强 :
Qual ação japonesa você tem acompanhado recentemente? Você planeja acompanhar a alta ou esperar uma correção antes de entrar?
A Gate atualmente cobre mercados que incluem ações dos EUA, de Hong Kong, da Coreia do Sul e do Japão, com suporte a mais de 12.800 ações e ETFs — uma conta dá acesso a oportunidades globais.
👉 Compartilhe suas ideias de negociação de ações japonesas na Gate Square:
http://gate.com/post
JPN225-0,01%
$BTDR #USAIConceptStocksRally
Uma recuperação clara: a guinada da Bitdeer para a IA e a alta mais ampla do mercado
Se você acompanhou de perto os mercados acionários dos EUA, percebeu uma clara mudança no sentimento na sexta-feira. Todos os principais índices fecharam em alta, com o Dow Jones subindo 0,61%, o S&P 500 avançando 1,14% e o Nasdaq subindo 1,69%. O índice de volatilidade caiu acentuadamente, 10,23%, refletindo uma notável redução da ansiedade do mercado. A alta foi liderada pelas empresas ligadas à inteligência artificial, com Tempus AI, Super Micro, Astera Labs e Arm registrando
User_any
$BTDR #USAIConceptStocksRally
Uma recuperação clara: a virada da Bitdeer para a IA e a alta mais ampla do mercado
Se você acompanhou de perto os mercados acionários dos EUA, percebeu uma clara mudança no sentimento na sexta-feira. Todos os principais índices fecharam em alta, com o Dow Jones subindo 0,61%, o S&P 500 avançando 1,14% e o Nasdaq ganhando 1,69%. O índice de volatilidade caiu acentuadamente, 10,23%, refletindo uma redução significativa da ansiedade do mercado. A alta foi liderada por empresas de inteligência artificial, com Tempus AI, Super Micro, Astera Labs e Arm registrando ganhos expressivos.
Dentro dessa tendência mais ampla, a Bitdeer Technologies Group se destacou. A ação recuou no início do pregão, mas se recuperou com força para fechar a US$ 12,98, uma alta de 15,28% em relação ao fechamento anterior. Esse movimento levou o preço de volta acima de seu preço médio ponderado por volume, de US$ 12,44, sinalizando que os compradores entraram de forma decisiva à medida que o dia avançava. Atualmente, a empresa possui uma capitalização de mercado de US$ 3,52 bilhões.
O que está impulsionando esse interesse renovado? A resposta está na atualização operacional de agosto da empresa. O relatório mostrou que a receita recorrente anual da nuvem de IA da Bitdeer atingiu aproximadamente US$ 86 milhões, acima dos cerca de US$ 76 milhões em julho. A empresa tinha 4.328 GPUs implantadas, sendo 3.998 sob assinatura externa. Essa base crescente de monetização da computação de IA oferece um novo fundamento de negócios para a avaliação, distinto de sua associação histórica com a mineração de Bitcoin.
A mesma atualização observou que a empresa ampliou contratos de longo prazo para data centers de IA e serviços de nuvem, enquanto expandia significativamente sua capacidade computacional geral. Contratos de prazo mais longo podem melhorar a visibilidade da receita e fornecer uma base mais previsível para os lucros futuros. No entanto, é importante observar que os dados de um único mês não são suficientes para confirmar uma tendência duradoura. O ritmo em que essa capacidade expandida realmente entrar em operação precisará ser confirmado em divulgações posteriores.
Observando o gráfico semanal, a ação apresentou uma recuperação significativa desde sua mínima de US$ 6,84. No entanto, ainda permanece abaixo de várias médias móveis importantes, incluindo a EMA de 30 dias, em US$ 12,53, a EMA de 60 dias, em US$ 13,45, e a EMA de 90 dias, em US$ 14,73. O indicador SuperTrend está mais acima, em US$ 18,66. Esse quadro técnico sugere que, embora o impulso de curto prazo tenha mudado para cima, a estrutura de médio prazo ainda enfrenta resistência.
A questão mais ampla para os observadores é se a alta da infraestrutura de IA conseguirá sustentar seu impulso. A virada da Bitdeer para os serviços de nuvem de IA lhe proporciona uma nova narrativa, mas o mercado acompanhará de perto para ver se a empresa conseguirá transformar sua capacidade expandida em receita consistente e de longo prazo. Por enquanto, a recuperação é real, mas a durabilidade da tendência ainda precisa ser comprovada.
Faça sua própria pesquisa 🔎 Não é recomendação financeira ✔️
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
BTDR-0,63%
US500+0,04%
TEM+8,91%
ALAB+3,47%
$BKKT As ações da Bakkt (BKXT) fecharam significativamente em alta na sexta-feira, subindo mais de 15% para US$ 8,59. Atualmente, a ação tem uma capitalização de mercado de aproximadamente US$ 387 milhões. Esse movimento de preço ocorreu após atualizações operacionais recentes indicarem uma mudança positiva na estratégia de negócios da empresa.
Em 9 de setembro, a empresa expandiu sua equipe comercial global e revisou para cima sua meta de Volume Total de Transações (TTV) para o ano completo de 2026, de US$ 2,5 bilhões para US$ 3 bilhões. A administração citou uma demanda mais forte que o esp
User_any
$BKKT As ações da Bakkt (BKXT) fecharam significativamente em alta na sexta-feira, subindo mais de 15%, para US$ 8,59. Atualmente, a ação tem uma capitalização de mercado de aproximadamente US$ 387 milhões. Esse movimento de preço ocorreu após atualizações operacionais recentes que indicaram uma mudança positiva na estratégia de negócios da empresa.
Em 9 de setembro, a empresa ampliou sua equipe comercial global e revisou para cima sua meta de Volume Total de Transações (TTV) para o ano inteiro de 2026, de US$ 2,5 bilhões para US$ 3 bilhões. A administração citou uma demanda mais forte do que o esperado e uma carteira maior de oportunidades. Também observou que várias oportunidades de grande porte ainda estão em estágios iniciais e ainda não contribuíram com um volume significativo.
Os resultados financeiros da empresa divulgados em 10 de agosto mostraram um lucro líquido GAAP de US$ 80,8 milhões. Esse valor foi impulsionado principalmente por um ganho não monetário de US$ 98,5 milhões decorrente do valor justo dos warrants da Transchem. O TTV trimestral ficou em US$ 168,8 milhões, elevando o TTV do primeiro semestre para US$ 410,0 milhões.
Nos últimos meses, a Bakkt também tomou várias medidas estratégicas. A empresa nomeou Matt White como diretor financeiro em agosto. Concluiu sua aquisição, paga integralmente em ações, da Distributed Technologies Research em abril. Além disso, obteve aprovação regulatória indiana para seu investimento estratégico na Transchem em junho.
Observando o gráfico semanal, a ação se recuperou da mínima de US$ 6,72, mas permanece bem abaixo da máxima de 52 semanas, de US$ 49,79. O preço atual está abaixo de suas principais médias móveis semanais, incluindo a EMA de 30 dias, em US$ 9,28, e a EMA de 60 dias, em US$ 10,84. O indicador SuperTrend está mais alto, em US$ 12,55. Esse quadro técnico sugere que, embora o momentum de curto prazo tenha melhorado, a resistência no médio prazo permanece.
#USAStocksRally #Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
DYOR 🔎 NFA ✔️
repost-content-media
BKKT-2,13%
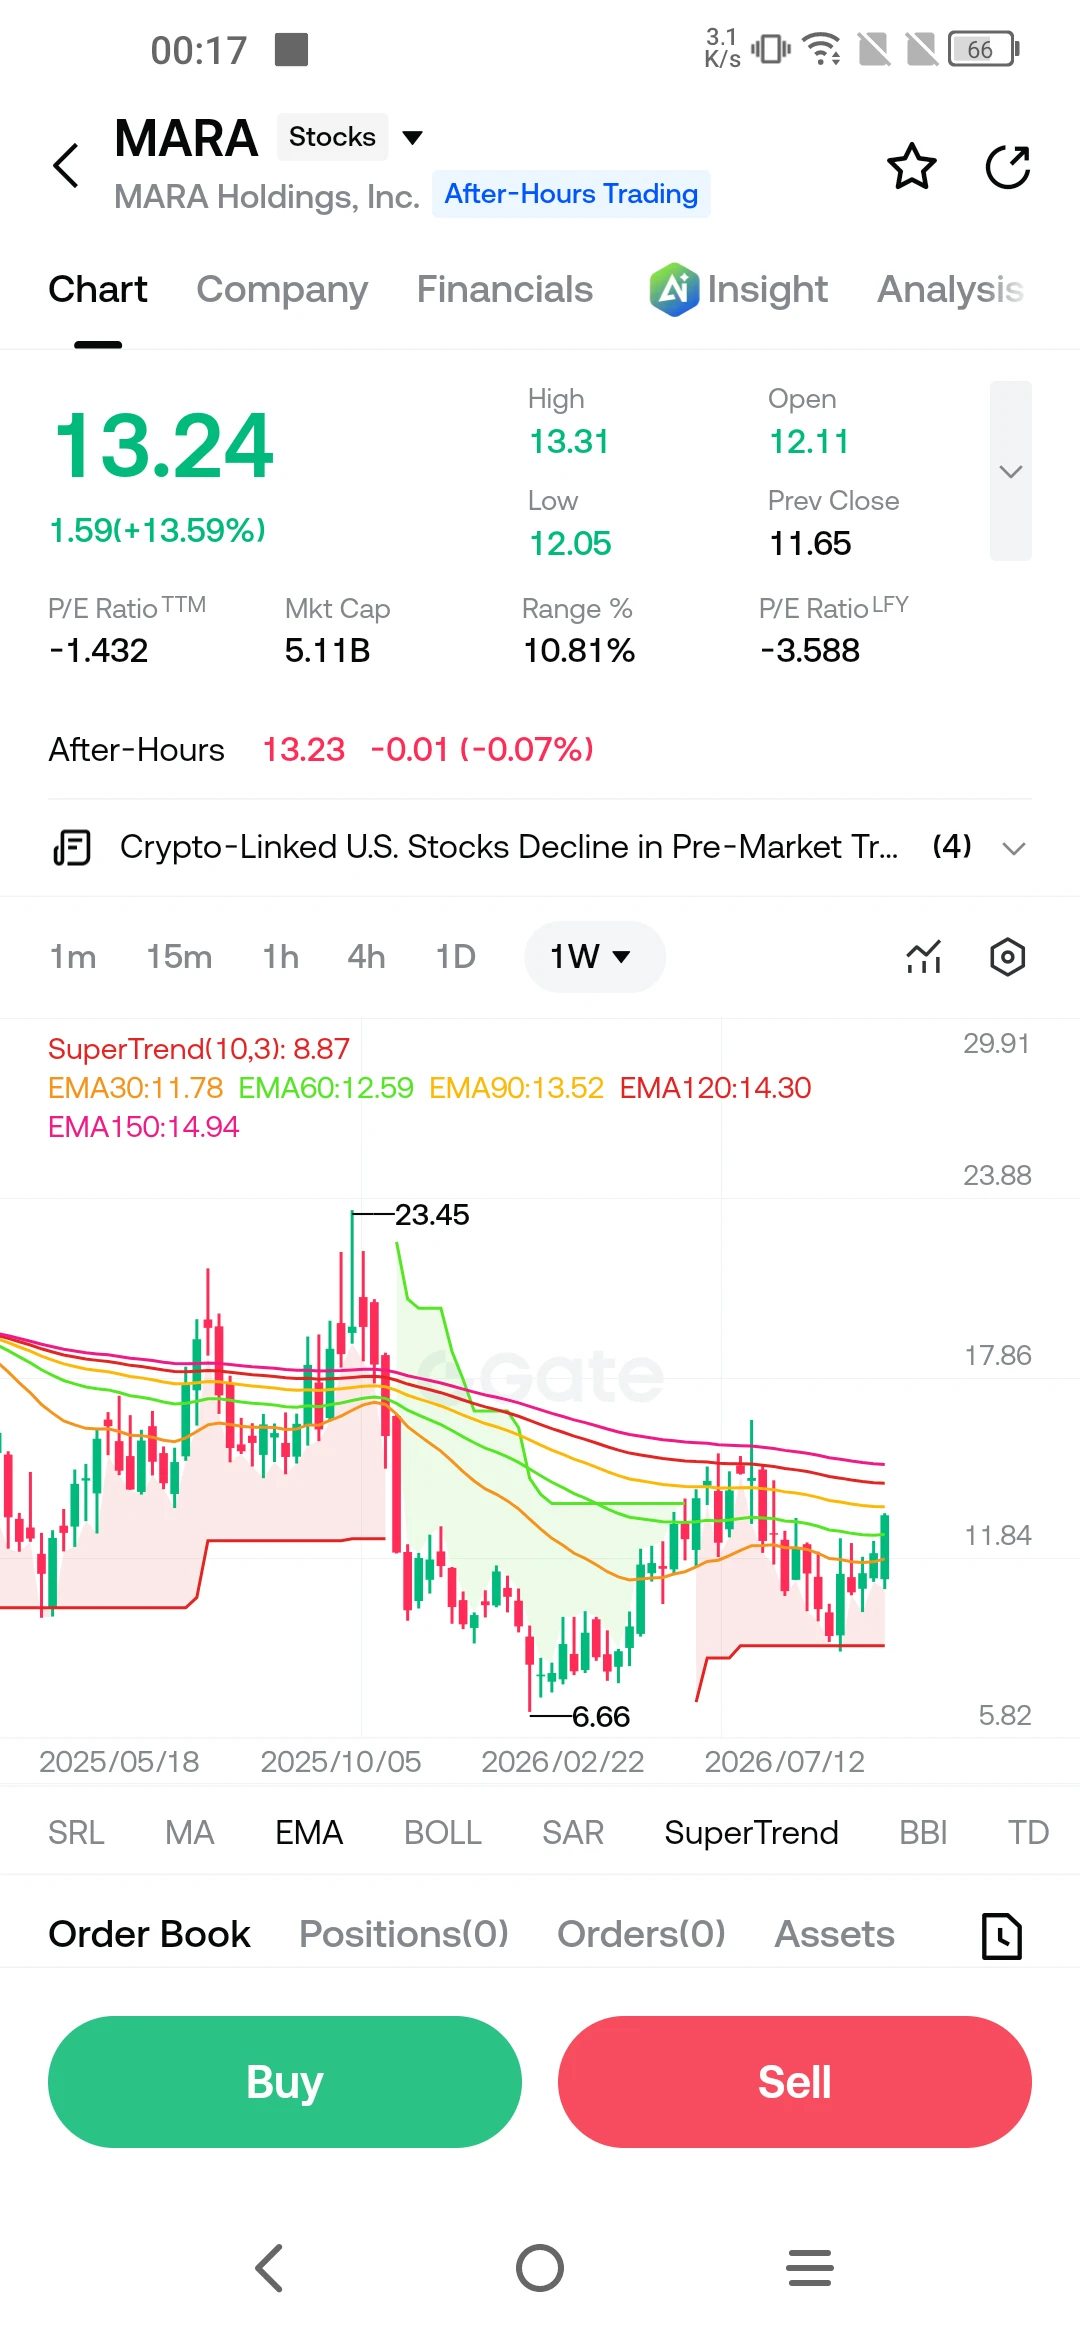
$MARA O Bitcoin subiu acima de US$ 80.000 na sexta-feira, avançando cerca de 5,5% em 24 horas e se recuperando de uma queda em direção a US$ 75.000 no início da semana. A recuperação ocorreu após o primeiro aumento de juros do Federal Reserve desde julho de 2023 e a aprovação, pela SEC, de uma isenção de cinco anos para a negociação de ações tokenizadas, eventos que impulsionaram amplamente as ações ligadas a cripto.
A MARA Holdings (MARA) era negociada a US$ 13,24, em alta de 13,59% no dia. A empresa detém uma grande posição em bitcoin e é negociada como uma proxy de alto beta do ativo, por
User_any
$MARA O Bitcoin subiu acima de US$ 80.000 na sexta-feira, avançando aproximadamente 5,5% em 24 horas e se recuperando de uma queda em direção a US$ 75.000 no início da semana. A recuperação ocorreu após a primeira alta de juros do Federal Reserve desde julho de 2023 e a aprovação, pela SEC, de uma isenção de cinco anos para a negociação de ações tokenizadas, eventos que impulsionaram amplamente as ações ligadas a cripto.
A MARA Holdings (MARA) era negociada a US$ 13,24, alta de 13,59% no dia. A empresa detém uma grande posição em bitcoin e é negociada como um proxy de beta elevado do ativo, portanto seu movimento acompanhou a alta mais ampla das criptomoedas. Nenhuma nova divulgação específica da empresa foi reportada; o avanço da ação refletiu o movimento do preço do bitcoin.
O analista do Morgan Stanley Stephen Byrd elevou o preço-alvo da empresa para a MARA para US$ 11, ante US$ 6, mantendo a classificação Underweight. A revisão foi impulsionada pela alta de aproximadamente US$ 10.000 do bitcoin desde a última atualização da empresa e pela classificação do local recentemente adquirido em Matagorda pela ERCOT como Studied Load, à qual o analista atribuiu uma probabilidade de energização de 20%. O preço-alvo permanece abaixo da cotação atual, refletindo opiniões divergentes sobre a transição e a avaliação da empresa.
No front regulatório, o CLARITY Act, que teria definido qual agência dos EUA supervisiona os ativos digitais, não avançou em uma votação processual no Senado, por 49 a 50. O projeto era visto como um possível catalisador de políticas para as ações ligadas a cripto, e seu revés deixa a estrutura regulatória sem solução. A isenção da SEC, emitida na mesma semana, oferece um caminho temporário para a negociação de ações tokenizadas, mas não aborda as questões mais amplas de jurisdição que a legislação buscava responder.
NFA ✔️ DYOR 🔎
#GateTopsStocks
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
MARA-0,53%
BTC-0,85%
Na terça-feira, 15 de setembro de 2026, o rendimento do título de referência do Tesouro dos EUA de 10 anos atingiu brevemente 5,04%, seu nível mais alto desde julho de 2007. No fim da semana, registrou seu maior fechamento semanal em quase duas décadas, um marco que sinaliza uma mudança fundamental no custo do dinheiro em toda a economia global.
O movimento não foi impulsionado por um único evento, mas por uma confluência de forças. O Federal Reserve realizou na quarta-feira seu primeiro aumento de juros desde julho de 2023, elevando a taxa dos fundos federais em 25 pontos-base, para uma faixa
User_any
Na terça-feira, 15 de setembro de 2026, o rendimento da nota de referência do Tesouro dos EUA de 10 anos atingiu brevemente 5,04%, seu nível mais alto desde julho de 2007. Ao final da semana, havia registrado seu maior fechamento semanal em quase duas décadas, um marco que sinaliza uma mudança fundamental no custo do dinheiro em toda a economia global.
O movimento não foi impulsionado por um único evento, mas por uma confluência de forças. O Federal Reserve promoveu na quarta-feira seu primeiro aumento de juros desde julho de 2023, elevando a taxa dos fundos federais em 25 pontos-base, para uma faixa de 3,75% a 4,00%. As projeções atualizadas do banco central mostraram a taxa mediana dos fundos federais subindo para 4,1% até o final de 2026, o que implica pelo menos mais um aumento neste ano. Ao mesmo tempo, o petróleo Brent foi negociado acima de US$ 108 por barril, enquanto a guerra com o Irã interrompeu o transporte marítimo pelo Estreito de Ormuz, onde o número médio de trânsitos diários de embarcações havia caído de aproximadamente 130 antes do conflito para cerca de 20. O fechamento do oleoduto East-West pela Arábia Saudita após um ataque de drones agravou a preocupação com a oferta.
As implicações vão muito além do mercado de títulos. O rendimento do Tesouro de 10 anos serve como taxa de referência para hipotecas, títulos corporativos, financiamentos de veículos e uma ampla gama de créditos para consumidores e empresas. Com o título de 10 anos em 5,00%, a taxa de uma hipoteca fixa de 30 anos está próxima de 7,00%, e o investimento residencial fixo como parcela do PIB caiu de quase 5% no final de 2021 para 3,6% atualmente. A emissão de títulos corporativos é precificada como um spread em relação aos Treasuries, portanto, rendimentos mais altos elevam os custos de empréstimos e aumentam as despesas com juros das empresas que tomaram empréstimos pesados quando as taxas estavam baixas em 2020 e 2021. Uma parcela significativa dessa dívida barata vence nos próximos dois anos, e refinanciá-la aos níveis atuais pressionará os lucros corporativos e os planos de gastos de capital.
Os mercados acionários também estão sentindo a pressão. Taxas de desconto mais altas reduzem o valor presente dos fluxos de caixa futuros, o que é particularmente relevante para ativos de longa duração, como ações de crescimento e empresas de tecnologia. O S&P 500 caiu aproximadamente 1% até o fechamento de quarta-feira, enquanto o rendimento do título de 10 anos voltou brevemente a superar 5%. O rendimento do título de 30 anos, que vinha sendo negociado em máximas de várias décadas havia semanas, oscilou perto de 5,4%.
Nem todos os observadores veem a liquidação como algo puramente negativo. Alguns investidores consideram a alta dos rendimentos uma oportunidade de garantir uma renda em níveis não vistos em quase duas décadas. Como observou uma análise da Bloomberg, apesar de toda a ansiedade que afeta o maior mercado de títulos do mundo, o rendimento de 5% oferece um motivo convincente para comprar: renda. Remi Olu-Pitan, gestor de portfólio da Schroders, disse à Bloomberg Television que, se o Fed estiver certo e o crescimento dos EUA continuar forte, os rendimentos ainda poderão subir mais, sugerindo que o nível atual talvez não seja o teto.
As próximas semanas testarão se o mercado de títulos já fez o trabalho do Fed. Se os rendimentos de longo prazo permanecerem elevados, continuarão a apertar as condições financeiras independentemente de novas medidas de política monetária, pressionando a habitação, o investimento corporativo e os gastos dos consumidores. A questão para autoridades e investidores é se a economia consegue absorver um custo do dinheiro sustentado em 5% sem uma desaceleração mais acentuada.
SPX500+0,37%
US500+0,04%
$ANTHROPIC
A meta de US$ 100 bilhões da Anthropic: o laboratório de IA que pode redefinir os mercados públicos
Existe um tipo raro de impulso que se forma quando o crescimento de uma empresa privada começa a superar até mesmo as projeções mais otimistas, e a Anthropic agora vive esse cenário. O laboratório de IA por trás dos modelos Claude informou aos investidores que espera encerrar 2026 com uma taxa anualizada de receita recorrente de US$ 100 bilhões, um valor que representaria um aumento de mais de dez vezes em relação à taxa de aproximadamente US$ 9 bilhões registrada no fim de 2025. A t
User_any
$ANTHROPIC
Meta de US$ 100 bilhões da Anthropic: o laboratório de IA que pode redefinir os mercados públicos
Existe um tipo raro de impulso que se forma quando o crescimento de uma empresa privada começa a superar até mesmo as projeções mais otimistas, e a Anthropic agora vive nesse território. O laboratório de IA por trás dos modelos Claude informou aos investidores que espera encerrar 2026 com uma taxa anualizada de receita recorrente de US$ 100 bilhões, um valor que representaria um aumento de mais de dez vezes em relação à taxa de aproximadamente US$ 9 bilhões registrada no fim de 2025. A trajetória é extraordinária. O ARR da empresa alcançou US$ 30 bilhões em abril, subiu para US$ 65 bilhões no fim de julho e agora caminha para uma meta que poucos analistas teriam considerado plausível um ano atrás.
O salto na receita é impulsionado pela demanda pelo Claude, que se tornou o modelo preferido de um número crescente de clientes empresariais. A receita da Anthropic no segundo trimestre superou US$ 11,5 bilhões, ante US$ 787 milhões um ano antes, um aumento de quatorze vezes. A empresa também registrou lucro operacional ajustado positivo no trimestre, um marco alcançado por poucos laboratórios de IA nessa escala. As margens brutas estariam acima de 80% antes de contabilizar a divisão de receita com parceiros e os custos de treinamento dos modelos.
O mercado está reagindo de acordo. A última rodada de financiamento da Anthropic, uma Série H de US$ 65 bilhões concluída em maio de 2026, avaliou a empresa em US$ 965 bilhões após o investimento, com preço por ação de US$ 589,01. Os mercados secundários e os futuros perpétuos pré-IPO agora estão precificando a empresa acima de US$ 2 trilhões, o que implica um preço por ação bem acima de US$ 1.200. Relatórios indicam que a empresa tem como meta uma avaliação de IPO de aproximadamente US$ 2 trilhões, com Goldman Sachs, JPMorgan e Morgan Stanley liderando uma oferta que deve captar mais de US$ 60 bilhões. A Nasdaq foi escolhida como bolsa de listagem, com uma estreia possível já em outubro.
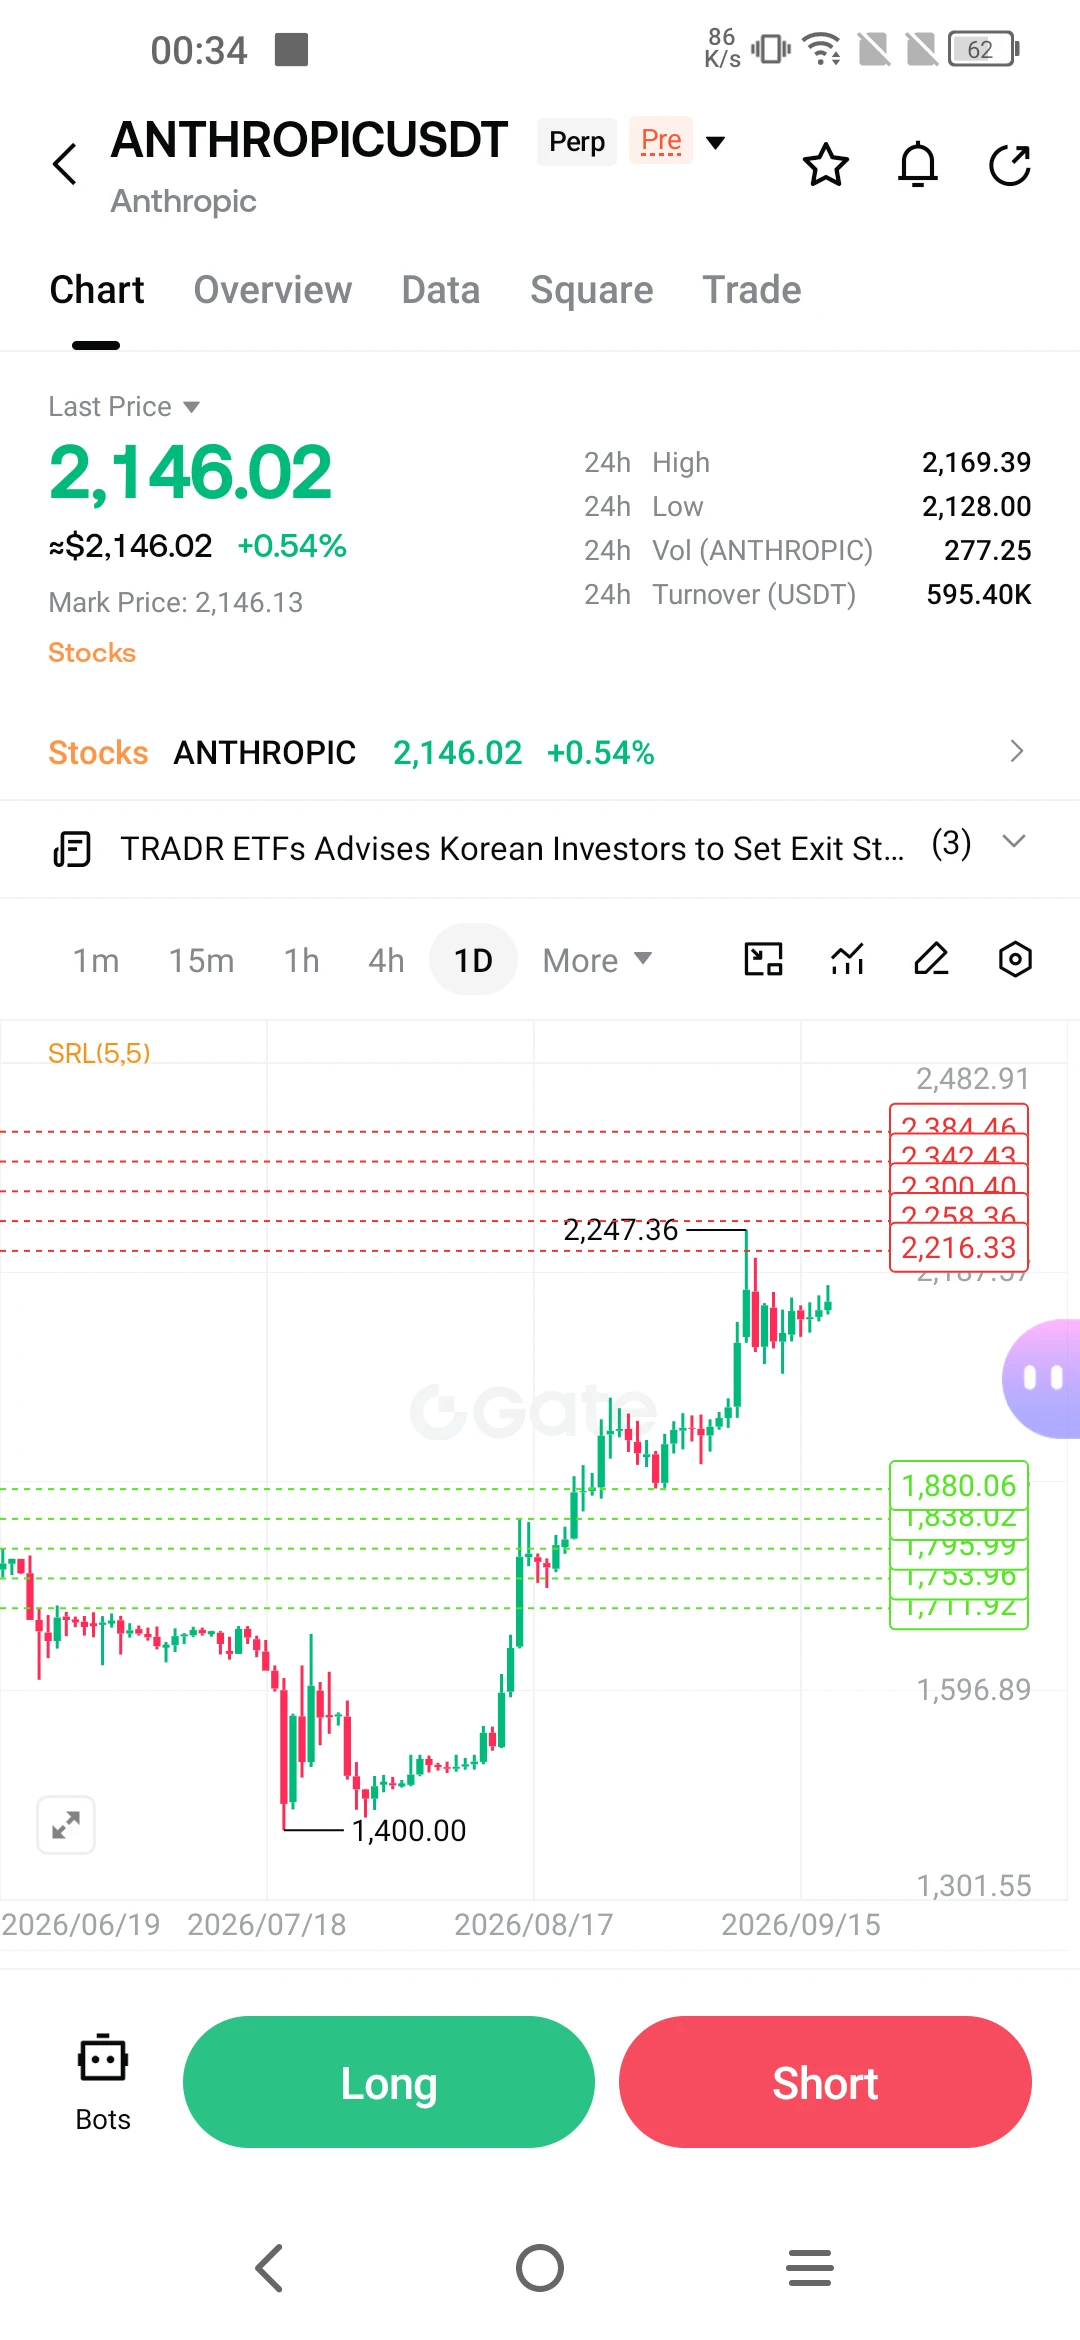
Os instrumentos que acompanham a avaliação pré-IPO da Anthropic na Gate contam uma história própria. O contrato perpétuo está sendo negociado perto de US$ 2.146, em alta moderada no dia, após se recuperar de uma mínima próxima de US$ 1.400. A alta a partir desse nível reflete a reavaliação mais ampla das perspectivas da empresa à medida que o cronograma do IPO ficou mais claro. A resistência imediata está perto de US$ 2.216, com outras camadas em US$ 2.258 e US$ 2.300. A zona de suporte abaixo de US$ 1.880 se manteve durante a volatilidade recente.
O contexto estratégico acrescenta outra camada. A Anthropic aprofundou seu relacionamento com a Nvidia, que estaria negociando para ancorar o IPO com um investimento de até US$ 10 bilhões. A empresa também ampliou suas parcerias de infraestrutura, trabalhando com Broadcom e Google para impulsionar suas operações em expansão. Esses relacionamentos são importantes porque abordam a principal restrição ao crescimento dos laboratórios de IA: o acesso a capacidade computacional. Sem os chips e data centers para treinar e disponibilizar modelos cada vez mais capazes, nenhuma quantidade de demanda empresarial pode se traduzir em receita.
Ainda assim, o caminho de uma avaliação privada de US$ 2 trilhões até uma oferta pública bem-sucedida não está livre de riscos. Na mesma semana em que os planos de IPO da Anthropic avançaram, a indústria cripto mais ampla absorveu o fracasso do CLARITY Act no Senado, um lembrete de que a incerteza regulatória e política pode atrapalhar até os planos mais cuidadosamente elaborados. Para a Anthropic, os riscos específicos são diferentes. A empresa opera em um setor em que as preocupações com segurança estão cada vez mais presentes no debate público. Sam Altman, CEO da rival OpenAI, disse que sua empresa não abrirá o capital neste ano, citando preocupações com a segurança da IA, e Dario Amodei, da Anthropic, também pediu ao setor que adote uma abordagem mais deliberada em relação às melhorias de capacidade. A questão de saber se os investidores do mercado público aceitarão uma empresa que simultaneamente promete um crescimento explosivo e alerta sobre os riscos de sua própria tecnologia continua em aberto.
Também há a questão da disciplina de avaliação. Um IPO de US$ 2 trilhões avaliaria a Anthropic em aproximadamente 20 vezes seu ARR projetado para 2026, supondo que a meta de US$ 100 bilhões seja atingida. Esse não é um múltiplo irracional para uma empresa que cresce tão rapidamente, mas deixa uma margem limitada para decepções. Se a trajetória do ARR desacelerar, ou se o ciclo de investimentos em IA esfriar, a avaliação poderá sofrer uma forte compressão. O gráfico de pontos divulgado pelo Federal Reserve nesta semana, sinalizando outro aumento dos juros neste ano, acrescenta um obstáculo macroeconômico que afeta todas as empresas de tecnologia de alto crescimento, públicas ou privadas.
Para quem acompanha os instrumentos pré-IPO na Gate, os sinais a observar são os mesmos que determinarão o sucesso da oferta. Primeiro, quaisquer atualizações sobre o registro do S-1 e os termos específicos do IPO. Segundo, a trajetória da adoção do Claude entre os clientes empresariais, que determinará se as projeções de receita são sustentáveis. Terceiro, a expansão mais ampla da infraestrutura de IA, incluindo o compromisso de ancoragem da Nvidia e a capacidade da Anthropic de implementar a capacidade computacional necessária. O impulso é real. A questão é se ele poderá ser sustentado por tempo suficiente para levar a empresa à oferta pública mais observada da história da inteligência artificial.
#USAIConceptStocksRally #GateTopsStockPerpetualCoverage
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
A negociação de memória de IA: SanDisk dispara, Micron recupera US$ 1.000 e o setor de armazenamento pega fogo
Se você tem acompanhado o desempenho das ações de semicondutores nas últimas sessões, testemunhou algo que vem se formando silenciosamente há meses. O segmento de armazenamento e memória da cadeia de suprimentos de IA não está mais atrás das empresas de GPUs. Ele está liderando. A SanDisk subiu mais de 10%, superando US$ 1.600, e agora acumula uma alta de aproximadamente 554% no ano. A Micron recuperou o nível de US$ 1.000. Western Digital e Seagate seguiram o mesmo caminho, e o índic
User_any
A Disputa pela Memória de IA: SanDisk Dispara, Micron Recupera US$ 1.000 e o Setor de Armazenamento Entra em Ebulição
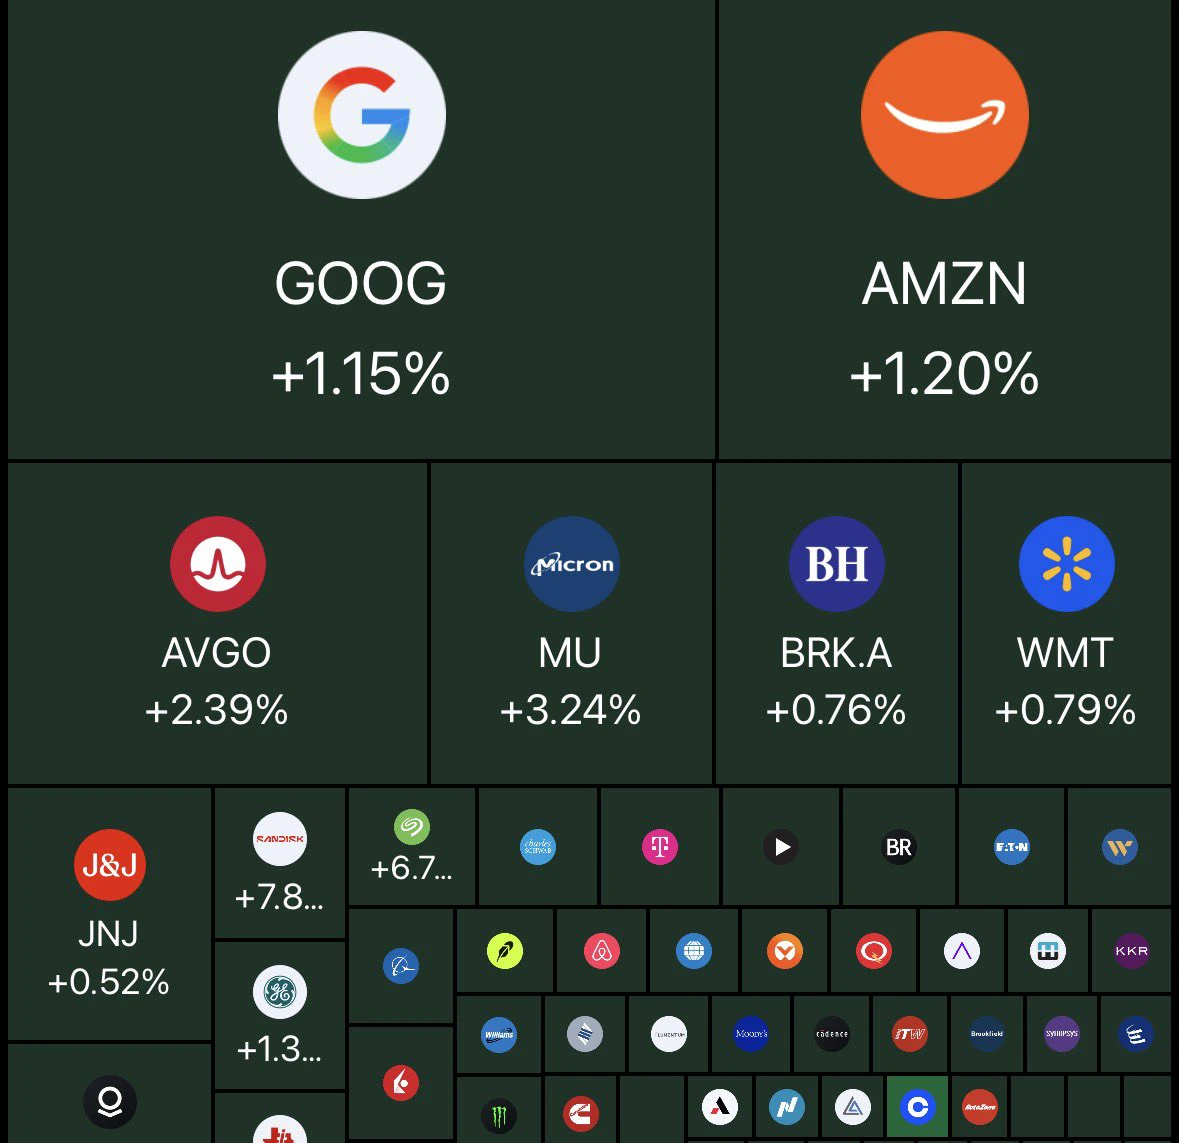
Se você acompanhou o desempenho das ações de semicondutores nas últimas sessões, testemunhou algo que vinha se formando discretamente há meses. O segmento de armazenamento e memória da cadeia de suprimentos de IA não está mais ficando atrás das empresas de GPUs. Ele está liderando. A SanDisk subiu mais de 10%, superando US$ 1.600, e agora acumula uma alta de aproximadamente 554% no ano. A Micron recuperou o nível de US$ 1.000. Western Digital e Seagate seguiram o mesmo caminho, e o Philadelphia Semiconductor Index mais amplo avançou 3,14%, com a Arm subindo mais de 8%, a Intel mais de 7% e a AMD mais de 6%.
O catalisador imediato é um conjunto de análises que reformulou a maneira como o mercado avalia essas empresas. O analista da RBC Capital, Srini Pajjuri, manteve a recomendação Outperform para a Micron, com preço-alvo de US$ 1.500, observando que a ação é negociada a aproximadamente 6,5 vezes os lucros futuros. Esse múltiplo, argumentou ele, atribui essencialmente nenhum valor aos acordos estratégicos com clientes que a Micron assinou nem às cláusulas de piso de preços incorporadas nesses contratos. Em outras palavras, o mercado está precificando a Micron como uma produtora cíclica de memória no fundo de um ciclo, enquanto o negócio real da empresa mudou para uma demanda de longo prazo e contratada por infraestrutura de IA.
A Lynx Equity foi além, publicando uma análise que prevê uma escassez de memória por vários anos e estabelecendo preços-alvo de US$ 1.325 para a Micron e US$ 2.450 para a SanDisk. O relatório destacou um detalhe que merece atenção. As linhas de produção mais avançadas da Micron estão totalmente vendidas até o fim de 2026. A Dell Technologies divulgou uma carteira de pedidos de US$ 95 bilhões em servidores de IA, um número que confirma diretamente a escala com que os maiores compradores de tecnologia estão garantindo capacidade de memória. Quando uma fabricante de servidores mantém tanta demanda comprometida, os fornecedores de componentes upstream não estão fazendo suposições. Eles estão alocando.
O fator estrutural por trás de tudo isso é a migração das cargas de trabalho de IA do treinamento para a inferência e os sistemas agênticos. Treinar modelos grandes exige um volume enorme de computação, mas isso ocorre de forma episódica. A inferência é executada continuamente, e a IA agêntica, na qual os modelos executam autonomamente tarefas de várias etapas, multiplica o número de chamadas de inferência em ordens de magnitude. Cada uma dessas chamadas exige largura de banda de memória e armazenamento. A demanda não é um pico associado ao lançamento de um único produto. É uma mudança na arquitetura fundamental da computação, e está impulsionando todo o setor de memória.
No lado da oferta, as restrições são reais. A capacidade de memória de alta largura de banda está se expandindo, mas não rápido o suficiente para atender à demanda. O espaço de salas limpas é limitado. Os equipamentos de litografia ultravioleta extrema, necessários para os nós mais avançados, continuam em falta. Essas não são condições que se resolvem em um ou dois trimestres. São condições que moldam o mercado por anos.
O cenário macroeconômico continua complicado. O Federal Reserve elevou as taxas na semana passada, e o dot plot sinalizou pelo menos mais uma alta neste ano. O CLARITY Act não avançou no Senado, deixando a estrutura regulatória para os ativos digitais indefinida. Mas, por enquanto, a negociação de memória se descolou dessas preocupações. O motivo é que seu impulsionador não é liquidez nem sentimento. É a demanda contratada dos maiores compradores da indústria de tecnologia, respaldada por carteiras de pedidos que se estendem até 2027.
O que um observador cuidadoso deve acompanhar daqui em diante? Primeiro, os relatórios de resultados da Micron, SanDisk e Western Digital nas próximas semanas, que revelarão se os volumes contratados estão se convertendo em receita realizada no ritmo esperado. Segundo, quaisquer atualizações da Dell, Super Micro e de outras fabricantes de servidores sobre sua carteira de pedidos de IA, que serve como indicador antecedente da demanda por memória. Terceiro, os planos de expansão de capacidade das três principais produtoras de memória, porque uma nova oferta acaba chegando e, quando isso acontecer, o ciclo mudará. Por enquanto, o setor está sendo negociado com base na escassez, e essa escassez está sendo confirmada pelas carteiras de pedidos dos clientes que mais precisam do produto.
Faça sua própria pesquisa 🔎 Nada de aconselhamento financeiro ✔️
#USAIConceptStocksRally #GateTopsStockPerpetualCoverage
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
$MU $SNDK $NVDA
repost-content-media
A questão da alavancagem: o salto de 140% da dívida de margem dos EUA e o que isso sinaliza
Há um número que tem circulado com frequência cada vez maior entre as mesas de operação e nas notas de pesquisa, e que merece uma análise cuidadosa. Desde o fim de 2022, a dívida de margem dos EUA disparou aproximadamente US$ 847 bilhões, um aumento de 140% que superou o ganho de 98% do S&P 500 no mesmo período. Em agosto de 2026, a dívida de margem total somava US$ 1,45 trilhão, seu segundo maior nível já registrado.
Para quem não conhece a métrica, a dívida de margem representa o total que os investid
User_any
A Questão da Alavancagem: o Salto de 140% da Dívida de Margem dos EUA e o que Isso Sinaliza
Há um número que tem circulado com frequência cada vez maior entre as mesas de negociação e nos relatórios de pesquisa, e que merece uma análise cuidadosa. Desde o fim de 2022, a dívida de margem dos EUA disparou aproximadamente US$ 847 bilhões, um aumento de 140% que superou o ganho de 98% do S&P 500 no mesmo período. Em agosto de 2026, a dívida de margem total era de US$ 1,45 trilhão, seu segundo maior nível já registrado.
Para quem não está familiarizado com a métrica, a dívida de margem representa o valor total que os investidores tomaram emprestado usando os títulos em suas contas de corretagem como garantia. É a medida mais clara disponível de quanta alavancagem está presente no mercado acionário. Quando sobe, reflete confiança e apetite por risco. Quando sobe tão rapidamente, reflete algo mais complexo.
É a velocidade do aumento que distingue o episódio atual. A dívida de margem subiu 77% nos quatorze meses encerrados em junho de 2026, atingindo o recorde de US$ 1,502 trilhão antes de recuar levemente para US$ 1,45 trilhão em agosto. Nas últimas três décadas, a dívida de margem disparou pelo menos 65% em um curto período apenas quatro vezes. As três primeiras ocorrências foram seguidas por quedas significativas do mercado: o colapso das empresas pontocom, a crise financeira de 2008 e o mercado de baixa de 2022.
Como parcela do PIB, a dívida de margem atingiu aproximadamente 4,5% em junho de 2026, o nível mais alto da série compilada. Para comparação, o pico de 2021 foi de 3,6% e a máxima das empresas pontocom em 2000 foi de 2,8%. Essa é a comparação que mais chamou atenção, inclusive do CEO do JPMorgan, Jamie Dimon, que observou em uma entrevista recente que a dívida de margem está em uma máxima histórica e alertou que a alavancagem elevada poderia amplificar a volatilidade e aumentar o risco de disrupções repentinas no mercado.
Mas o quadro é mais sutil do que sugerem os índices destacados. A dívida de margem em relação à capitalização total do mercado é de aproximadamente 1,88%, dentro da faixa da mediana histórica de 50 anos, de 1,5% a 2,0%. O argumento aqui é que o próprio mercado acionário cresceu dramaticamente em relação à economia. A capitalização total do mercado acionário dos EUA agora equivale a aproximadamente 200% do PIB, uma máxima histórica por si só. Qualquer alavancagem vinculada a esses preços de ativos parecerá enorme quando comparada ao PIB, mesmo que seja proporcionalmente normal em relação ao mercado que financia.
Também há a questão do que a dívida de margem não captura. Dimon destacou que existe muita dívida de margem que não é possível ver, referindo-se à alavancagem incorporada em posições de fundos de hedge, ETFs e operações com Treasuries que não aparecem nos dados da FINRA. Os números divulgados são um piso, não um teto.
Talvez o dado mais revelador seja o saldo líquido de crédito, que combina as posições de caixa dos investidores com a dívida de margem em aberto. Em maio de 2026, esse número havia caído para US$ 991,7 bilhões negativos, uma mínima histórica. Isso significa que os recursos emprestados superaram substancialmente as reservas de caixa líquidas dentro das contas de corretagem. No caso de uma queda rápida do mercado, a margem disponível para absorver perdas é mais estreita do que em qualquer momento da série registrada.
O que um observador cuidadoso deve concluir de tudo isso? Eu sugeriria três coisas. Primeiro, o nível absoluto da dívida de margem é recorde, mas os níveis absolutos são menos informativos do que as proporções. A relação entre margem e PIB é extrema, mas é parcialmente uma função de um mercado acionário que se tornou um componente muito maior da economia. Segundo, a velocidade do aumento é o sinal mais relevante. Acelerações rápidas da alavancagem historicamente precederam períodos de estresse no mercado, não porque a própria dívida cause a queda, mas porque reduz a margem de erro do mercado. Terceiro, o saldo líquido de crédito negativo é uma vulnerabilidade real. Quando os investidores tomaram muitos recursos emprestados e mantêm pouco caixa, as vendas forçadas podem se tornar autorreforçantes.
O ambiente atual não é uma previsão de queda iminente. É uma condição que torna o mercado mais sensível a choques. O Federal Reserve elevou os juros na semana passada, e o gráfico de pontos sinalizou pelo menos mais uma alta neste ano. O rendimento dos Treasuries de 10 anos registrou o maior fechamento semanal desde 2007. Em um mercado no qual a alavancagem está elevada e as reservas de caixa foram esgotadas, essas pressões macroeconômicas têm mais peso do que teriam em outras circunstâncias. A alavancagem não é, por si só, a história. Ela é o amplificador.
#𝐌𝐀𝐑𝐊𝐄𝐓𝐒 🔎
DYOR 🔎 NFA
repost-content-media
DYOR-0,22%
$BZ $XTIUSD $XBRUSD
Reserva Estratégica de Petróleo dos EUA atinge mínima de 44 anos
Há um número que discretamente entrou em um território não visto desde o início dos anos 1980, e ele merece atenção. A Reserva Estratégica de Petróleo dos Estados Unidos agora detém aproximadamente 285 milhões de barris de petróleo bruto, seu nível mais baixo desde novembro de 1982. Esse número representa menos da metade do pico histórico da reserva, de aproximadamente 700 milhões de barris, e está apenas cerca de 33 milhões de barris acima do mínimo de 252,4 milhões determinado pelo Congresso.
A queda é resu
User_any
$BZ $XTIUSD $XBRUSD
Reserva Estratégica de Petróleo dos EUA atinge mínima em 44 anos
Há um número que silenciosamente avançou para um nível não visto desde o início dos anos 1980 e que merece atenção. A Reserva Estratégica de Petróleo dos Estados Unidos agora detém aproximadamente 285 milhões de barris de petróleo bruto, seu nível mais baixo desde novembro de 1982. Esse número representa menos da metade do pico histórico da reserva, de aproximadamente 700 milhões de barris, e está apenas cerca de 33 milhões de barris acima do mínimo de 252,4 milhões determinado pelo Congresso.
A queda é resultado de anos de liberações, primeiro durante o governo anterior e depois durante o atual, enquanto as autoridades buscavam estabilizar os mercados em períodos de disrupção. Uma troca recente de 10 milhões de barris, estruturada como um empréstimo a ser quitado com barris adicionais, faz parte de um esforço contínuo para administrar as condições de oferta. O Departamento de Energia indicou planos de reabastecer a reserva com aproximadamente 200 milhões de barris ao longo do próximo ano, com uma parte dessa oferta devendo vir de um acordo anunciado recentemente com a Venezuela. No entanto, esse retorno não está previsto para começar até o fim deste ano e não deve ser concluído antes do fim de 2028.
A importância dessa redução vai além do número bruto dos estoques. A SPR foi criada como uma reserva estratégica, uma ferramenta a ser utilizada em emergências reais. Com 285 milhões de barris, essa reserva é substancialmente menor do que em qualquer momento das últimas quatro décadas. Analistas observam que a reserva agora está 446 milhões de barris abaixo de sua capacidade máxima, uma diferença que levaria anos para ser eliminada em condições normais de mercado.
Nesse contexto, os preços do petróleo bruto permaneceram elevados. O petróleo Brent foi negociado acima de US$ 100 por barril durante grande parte de setembro, atingindo uma máxima próxima de US$ 112,50 antes de recuar para a faixa de meados dos US$ 100. O West Texas Intermediate seguiu um caminho semelhante, ultrapassando brevemente US$ 102 antes de se estabilizar mais perto de US$ 100. O movimento dos preços reflete um mercado que está precificando o risco geopolítico, rotas de transporte restritas e um sistema de oferta que perdeu uma parcela significativa de sua reserva emergencial.
A combinação de uma reserva esgotada e preços elevados cria uma dinâmica desafiadora. Se ocorresse uma nova interrupção no fornecimento, a resposta política tradicional de liberar barris da SPR seria limitada pela capacidade reduzida da reserva. A ferramenta da qual as autoridades historicamente dependeram para acalmar os mercados é menos eficaz do que foi em uma geração.
Para quem acompanha os mercados globais de energia, os sinais a observar são claros. O ritmo de qualquer esforço de reabastecimento, a trajetória do acordo de oferta com a Venezuela e a situação geopolítica mais ampla que levou os preços aos níveis atuais determinarão se a reserva poderá ser reconstruída antes de ser necessária novamente. Os números na tela não são apenas estatísticas. Eles medem quanto espaço resta ao sistema para absorver o próximo choque.
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly #𝐎𝐈𝐋
DYOR 🔎 NFA ✔️
repost-content-media
BZ-2,23%
XTIUSD-0,29%
XBRUSD-2,70%
A recompra silenciosa do Tesouro: o que US$ 2,385 bilhões sinalizam sobre o mercado de títulos
Em 17 de setembro de 2026, o Tesouro dos EUA recomprou US$ 2,385 bilhões de sua própria dívida em circulação em um leilão de recompra de médio prazo. A operação teve como alvo títulos do Tesouro com 7 a 10 anos restantes até o vencimento. O Tesouro recebeu ordens de venda no valor de US$ 9,74 bilhões, mas optou por comprar apenas US$ 2,385 bilhões, pouco mais da metade do máximo de US$ 4 bilhões que havia estabelecido para a operação. A proporção entre ofertas e cobertura foi de 4,08x, refletindo a f
User_any
A Recompra Silenciosa do Tesouro: o que US$ 2,385 bilhões sinalizam sobre o mercado de títulos
Em 17 de setembro de 2026, o Tesouro dos EUA recomprou US$ 2,385 bilhões de sua própria dívida em circulação em um leilão de recompra de médio prazo. A operação teve como alvo títulos do Tesouro com 7 a 10 anos restantes até o vencimento. O Tesouro recebeu US$ 9,74 bilhões em ordens de venda, mas optou por comprar apenas US$ 2,385 bilhões, pouco mais da metade do máximo de US$ 4 bilhões que havia estabelecido para a operação. A proporção entre ofertas e cobertura foi de 4,08x, refletindo a forte demanda dos investidores para vender na recompra.
Essa recompra faz parte do programa ampliado do Tesouro de apoio à liquidez. Em agosto de 2026, o Tesouro anunciou que pelo menos dobraria o tamanho de suas operações de recompra de títulos de longo prazo, elevando o limite de US$ 2 bilhões para pelo menos US$ 4 bilhões por operação. A mudança entrou em vigor em 9 de setembro e permanecerá vigente até 4 de novembro de 2026. O objetivo declarado é oferecer apoio à liquidez em setores nominais de prazo mais longo, nos quais a atividade de negociação tem sido fraca.
A mecânica é simples, embora suas implicações sejam frequentemente mal compreendidas. Uma recompra do Tesouro não é um pagamento de dívida. O Tesouro está usando os recursos obtidos com a emissão de nova dívida para recomprar títulos mais antigos e menos líquidos, que o mercado deixou de negociar ativamente. O total da dívida em circulação permanece inalterado. O que muda é a composição do estoque da dívida e a liquidez de vencimentos específicos. Os principais beneficiários são os detentores de títulos antigos difíceis de vender, que passam a contar com um grande comprador disposto a adquirir um inventário que vinha sendo difícil de movimentar.
O volume abaixo do teto de US$ 4 bilhões é digno de nota. O Tesouro comprou a maior quantidade de títulos com vencimento em maio de 2034, totalizando US$ 1,65 bilhão. A segunda maior compra foi de US$ 257 milhões em títulos com vencimento em fevereiro de 2034. A política do Tesouro permite que ele compre menos que o máximo ou não realize recompras quando os preços das ordens de venda apresentadas são considerados inadequados, e essa prerrogativa foi exercida neste caso.
A próxima recompra está programada para 24 de setembro de 2026 e terá como foco títulos de longo prazo na faixa de 20 a 30 anos restantes até o vencimento. Essa operação será observada atentamente como um teste para determinar se o programa ampliado pode apoiar significativamente a liquidez na ponta mais longa da curva, onde os rendimentos permaneceram elevados apesar das intervenções repetidas. Por enquanto, a operação de US$ 2,385 bilhões é um sinal modesto, mas revelador: o Tesouro está disposto a agir, mas também está disposto a recuar quando o preço não é adequado.
DYOR 🔎
repost-content-media
Um pastor, enquanto apascentava suas cabras, percebeu que algumas cabras selvagens haviam se juntado ao seu rebanho. Quando anoiteceu, ele trancou todas juntas em seu curral.
No dia seguinte, uma enorme tempestade começou, e o pastor não pôde deixar os animais saírem. Para manter as cabras selvagens recém-chegadas no curral e fazer com que se acostumassem com ele, colocou diante delas bastante da melhor ração. Para suas cabras antigas, porém, deu apenas o suficiente para que não morressem, pensando que elas sempre estariam sob seus cuidados.
Quando a tempestade acabou e o portão se abriu, as c
User_any
Um pastor, enquanto pastoreava suas cabras, percebeu que algumas cabras selvagens haviam se juntado ao seu rebanho. Quando anoiteceu, ele trancou todas juntas no cercado.
No dia seguinte, uma enorme tempestade começou, e o pastor não pôde deixar os animais saírem. Para manter as cabras selvagens recém-chegadas no cercado e fazê-las se acostumarem com ele, colocou diante delas bastante da melhor ração. Já para suas cabras antigas, deu apenas o suficiente para que não morressem, pensando que elas sempre estariam sob seus cuidados.
Quando a tempestade terminou e o portão foi aberto, as cabras selvagens começaram a correr em direção às montanhas sem sequer olhar para trás. O pastor gritou furiosamente atrás delas:
"Cuidei melhor de vocês do que das minhas próprias cabras, dei a vocês a melhor ração, suas ingratas!"
Uma das cabras selvagens se virou e deu esta resposta inesquecível:
"É exatamente por isso que estamos fugindo! Você nos deu a melhor ração, algo que nunca deu às suas cabras antigas. Sabemos muito bem que, quando outras cabras novas chegarem ao seu cercado amanhã, você vai nos negligenciar e dar a elas a melhor ração também!"
🤔 Pessoas que negligenciam seus amigos leais de longa data em favor de novas amizades ou de ganhos pessoais não são dignas de confiança. Aqueles que tentam agradar aos recém-chegados acabarão perdendo também seus verdadeiros amigos.
#SenateReleasesNewCLARITYAct
O projeto de lei (H.R. 3633) foi aprovado pela Câmara em julho de 2025 por 294–134 e aprovado pelo Comitê Bancário do Senado em maio de 2026 por 15–9 votos. Um texto revisado do Senado foi divulgado em 10 de setembro de 2026, antes de uma votação processual de encerramento do debate agendada para 15 de setembro. Essa votação exige 60 senadores para levar o projeto de lei ao debate em plenário. Os republicanos ocupam 53 cadeiras, o que significa que são necessários pelo menos 7 votos democratas. No início de setembro, o projeto de lei era descrito como “por um fio”
User_any
#SenateReleasesNewCLARITYAct
O projeto de lei (H.R. 3633) foi aprovado pela Câmara em julho de 2025 por 294–134 e aprovado pelo Comitê Bancário do Senado em maio de 2026 por 15–9. Um texto revisado do Senado foi divulgado em 10 de setembro de 2026, antes de uma votação processual de cloture agendada para 15 de setembro. Essa votação exige 60 senadores para levar o projeto ao debate em plenário. Os republicanos ocupam 53 cadeiras, o que significa que são necessários pelo menos 7 votos democratas. No início de setembro, o projeto era descrito como "por um fio", com as probabilidades de aprovação em 2026 nos mercados de previsão na casa dos 10% médios.
Principais mudanças no texto revisado de 10 de setembro
O projeto atualizado de 630 páginas incorpora mais de 100 disposições solicitadas pelos democratas, mas os principais pontos de conflito continuam sem solução. Foram feitas três mudanças pontuais:
· Registro de DeFi: Protocolos de negociação que não sejam genuinamente descentralizados deverão se registrar na CFTC e cumprir as obrigações da Lei de Sigilo Bancário, espelhando o tratamento já existente no âmbito da SEC.
· Limite do escopo de DeFi: O título sobre finanças descentralizadas agora se aplica apenas a transações spot e em dinheiro de commodities digitais, uma revisão destinada a responder às preocupações de grupos de jogos tribais sobre mercados de previsão.
· Clareza para cooperativas de crédito: O texto esclarece quais atividades relacionadas a ativos digitais as cooperativas de crédito podem realizar, com base nas definições da GENIUS Act.
Pontos de conflito não resolvidos
O título sobre ética — que abrange restrições à emissão ou ao patrocínio de tokens por autoridades federais — permanece inalterado em relação ao projeto de julho. Essa é uma exigência central dos democratas. A Seção 10404, que proíbe rendimento ou juros sobre stablecoins de pagamento, também permanece inalterada, atraindo oposição da American Bankers Association e de outros 60 grupos bancários preocupados com a saída de depósitos. A Seção 10604, que protege desenvolvedores de software, também permanece inalterada.
Desenvolvimentos importantes
O secretário do Tesouro, Scott Bessent, pediu publicamente ao Senado que avance com o projeto em 9 de setembro, alertando que a inação enviaria um "sinal preocupante aos nossos aliados e adversários igualmente". A National Sheriffs' Association passou de uma posição contrária para uma posição neutra em 3 de setembro, embora anteriormente tivesse alertado que o projeto poderia isentar mixers de cripto e plataformas de DeFi das regras de combate à lavagem de dinheiro.
Se a cloture falhar
Se a votação processual de 15 de setembro fracassar, o projeto será amplamente considerado morto pelo restante do 119º Congresso. O calendário restante de 2026 está comprimido pelas campanhas das eleições de meio de mandato e pelo trabalho de apropriações. O fracasso provavelmente empurraria uma legislação abrangente sobre a estrutura do mercado para 2027 ou depois.
👉: As informações acima baseiam-se em documentos legislativos, comunicados de comitês e reportagens de várias fontes. Os debates políticos subjacentes envolvem visões divergentes sobre regulação financeira, inovação e segurança nacional. Este resumo é fornecido apenas para fins informativos e não constitui aconselhamento de investimento ou de política pública.
repost-content-media
  • 1
$BZ ‌
A questão dos cem dólares: o que o retorno do petróleo acima de US$ 100 significa para a economia mundial
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um polo industrial em Xangai ou de um escritório de logística em Houston, o número que aparece na tela nesta semana é um que você não via há meses. O petróleo bruto Brent ultrapassou US$ 100 por barril pela primeira vez desde o fim de julho, e o WTI o acompanhou acima de US$ 100 após uma breve pausa no início de setembro. A última vez que vimos esses níveis, o mundo ainda processava o choque inicial da guerra e
User_any
$BZ ‌
A questão dos cem dólares: o que o retorno do petróleo acima de US$ 100 significa para a economia mundial
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um polo industrial em Xangai ou de um escritório de logística em Houston, o número que aparece diante de você na tela nesta semana é um que não era visto há meses. O petróleo Brent ultrapassou US$ 100 por barril pela primeira vez desde o fim de julho, e o WTI o acompanhou acima de US$ 100 após uma breve pausa no início de setembro. A última vez que vimos esses níveis, o mundo ainda processava o choque inicial da guerra do Irã. Agora, com o conflito sem dar sinais de arrefecimento, a questão já não é se o petróleo permanecerá elevado, mas o que essa alta significa para uma economia global já pressionada.
Comecemos pelos fatos. Nesta semana, o petróleo Brent está sendo negociado perto de US$ 101 por barril, com o WTI pouco abaixo desse patamar após uma sessão em que os dois índices de referência dispararam mais de 6% em um único dia. O movimento não é uma euforia especulativa. A Agência Internacional de Energia revisou para baixo suas previsões de oferta, alertando que a retomada dos fluxos normais de petróleo bruto do Golfo Pérsico está agora atrasada até 2027. A AIE agora espera que a oferta global de petróleo caia 5,7 milhões de barris por dia em 2026, um número que representaria um dos maiores choques de oferta da história moderna da energia.
As causas não são misteriosas. A guerra entre os Estados Unidos e o Irã interrompeu rotas marítimas, danificou infraestruturas e retirou milhões de barris de produção diária do mercado. A OPEP+ optou neste mês por congelar suas cotas de produção até outubro, encerrando uma sequência de seis meses de aumentos graduais, precisamente porque a capacidade real de exportação de seus membros está sendo restringida pelo conflito. A produção da Arábia Saudita teria caído ao nível mais baixo desde 1990, e uma interrupção crítica em um oleoduto de leste a oeste agora ameaça retirar até 4% da oferta global caso não seja restabelecida em poucos dias.
O que isso significa para a economia real? Comecemos pela inflação. O petróleo é a corrente sanguínea do mundo industrial, e quando seu preço sobe tão acentuadamente, os efeitos são sentidos em toda parte. Os rendimentos dos títulos globais dispararam para máximas de vários anos, enquanto os investidores precificam a possibilidade de que os bancos centrais precisem elevar ainda mais as taxas de juros para conter a pressão inflacionária. O Federal Reserve, que já enfrenta uma inflação subjacente acima de 3%, agora encara uma nova pressão de alta sobre os preços que não pode controlar apenas por meio da política monetária. Analistas estimam que, se os preços elevados do petróleo persistirem por vários trimestres, a inflação acumulada nos Estados Unidos poderá subir mais 1,4 ponto percentual, com efeitos de segunda rodada sobre salários e preços que tornariam a tarefa do Fed significativamente mais difícil.
A perspectiva de crescimento é igualmente preocupante. Custos de energia mais altos funcionam como um imposto tanto sobre as famílias quanto sobre as empresas. Para o consumidor americano, que já demonstra sinais de cautela, o aumento dos preços da gasolina e das contas de serviços públicos inevitavelmente comprimirá os gastos discricionários. Para as economias europeias, que continuam mais intensivas em energia do que sua equivalente americana, os ventos contrários são ainda mais fortes. O Banco Central Europeu já alertou que o choque no preço do petróleo pesará visivelmente sobre a atividade da zona do euro, com um impacto potencialmente comparável ao choque que se seguiu à invasão da Ucrânia pela Rússia em 2022. No pior cenário, em que a infraestrutura energética seja destruída e o petróleo alcance US$ 160 por barril, o PIB americano poderia cair até 2,6 pontos percentuais.
Ainda assim, seria um erro interpretar isso apenas como uma história de desgraça. Petróleo a US$ 100 é doloroso, mas não catastrófico. A economia global já absorveu petróleo a US$ 100 antes, mais recentemente no verão de 2022, sem entrar em uma recessão profunda. A diferença agora é o contexto. As taxas de juros estão mais altas do que naquela época. O espaço fiscal é mais limitado. E o cenário geopolítico, com conflitos ativos tanto no Oriente Médio quanto no Leste Europeu, oferece menos possibilidades de uma solução rápida.
O que um observador atento deve acompanhar nas próximas semanas? Primeiro, a direção do conflito com o Irã. Qualquer sinal de desescalada, mesmo um cessar-fogo temporário, provavelmente faria os preços do petróleo caírem acentuadamente. Segundo, os dados de preços ao consumidor dos Estados Unidos referentes a agosto, previstos para o fim deste mês, que oferecerão a primeira leitura clara de quanto do choque do petróleo já foi repassado à inflação subjacente. E, terceiro, a resposta da OPEP+. Se o grupo decidir abrir as torneiras de forma mais agressiva, poderá compensar parte das perdas de oferta. Mas, com a capacidade real de exportação restringida pelo conflito, a capacidade do cartel de influenciar os preços pode ser mais limitada do que suas cotas sugerem.
A verdade mais profunda é que os preços do petróleo nesse nível refletem um mundo em que as cadeias de suprimentos estão sendo reorganizadas pela força, não por escolha. A era da energia barata e abundante que definiu as duas primeiras décadas deste século não voltará tão cedo. O que a substituirá dependerá das decisões tomadas em Washington, Teerã, Riad e Pequim nos próximos meses. O restante de nós só pode observar, calcular e se preparar para um mundo em que o preço de um barril de petróleo não é mais uma nota de rodapé da história econômica, mas sua manchete.
DYOR 🔎 NFA ✔️
#AugustCoreCPIBeatsExpectations #𝐎𝐈𝐋
#ShareWeekly
$CL ‌$XTIUSD ‌
repost-content-media
  • 1