Square
Seguindo
Em alta
Notícias
Perfil

OGKush

vip
Idade 1.2Ano
Nível máximo 0
Ainda não há conteúdo
394
Seguindo
1
fan
24
Curtida
Compartilhe conteúdo sobre cripto e ganhe até 60% em comissões por meio da mineração de conteúdo.
$META $SPCX $META que funciona melhor, não é?
BlackoutCryptoBoy
[Encerrada] Atualização de mercado
09-30 03:422.460 visualizações
META-0,61%
SPCX+1,32%
🔥 Gate × CNPY CandyDrop e previsão de BTC já estão no ar!
Ganhe com um pool de prêmios de 851.200 CNPY ao concluir tarefas simples 👉: https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
E basta publicar sua previsão de BTC para 18 de setembro, 12 UTC; os 200 palpites mais próximos ganham recompensas extras!
A minha: 78.910
CNPY-4,19%
BTC-0,22%
🔥 Gate × CNPY CandyDrop & BTC Prediction estão ao vivo!
Concorra a um prêmio total de 851.200 CNPY com tarefas simples 👉: https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
E basta publicar sua previsão de BTC para 18 de setembro, às 12 UTC; os 200 mais próximos ganham recompensas extras!
A minha: 78.910
CNPY-4,19%
BTC-0,22%
$MU e vou pensar e ver o que poderia encontrar um pouco mais para conseguir um
CryptoGladiator
#NVIDIAEarnings
NVIDIA após os resultados: o motor de IA ainda está funcionando, mas o mercado elevou o nível
A NVIDIA entregou mais um trimestre que torna difícil ignorar a escala do ciclo de infraestrutura de IA. A receita do 2º trimestre do ano fiscal de 2027 alcançou US$ 96,22 bilhões, alta de 106% na comparação anual, enquanto o EPS ajustado ficou em US$ 2,22. A receita de Data Center foi o destaque, alcançando US$ 89,0 bilhões, alta de 117% na comparação anual e de 18% na comparação trimestral. Esses números confirmam que a demanda por infraestrutura de IA continua se expandindo em velocidade extraordinária.
A projeção futura é, sem dúvida, ainda mais importante que o trimestre recém-encerrado. A NVIDIA espera uma receita de aproximadamente US$ 108 bilhões no 3º trimestre, com variação de mais ou menos 2%, e margem bruta em torno de 74%. Portanto, a empresa está projetando mais um aumento trimestral substancial da receita, aceitando alguma pressão sobre as margens à medida que o negócio cresce.
É aí que começa o próximo debate sobre as margens. A NVIDIA gerou uma margem bruta de 75% no 2º trimestre, mas a administração espera aproximadamente 74% no 3º trimestre. Restrições de oferta e o aumento dos custos de componentes significam que os investidores agora estão observando não apenas quanto de infraestrutura de IA a NVIDIA consegue vender, mas também com que eficiência essa demanda se converte em lucro. Uma pequena queda na margem não é necessariamente um problema quando a receita está se expandindo tão rapidamente, mas as expectativas estão extremamente altas.
O sinal de demanda continua sendo a parte mais forte da tese. A NVIDIA afirma que a expansão de sua infraestrutura de IA continua em ritmo acelerado, com demanda vindo de laboratórios de IA de fronteira, startups, empresas, clientes soberanos e outras partes do ecossistema. A Reuters também informou que a administração espera um crescimento de receita de aproximadamente 70% no ano fiscal de 2028, substancialmente acima da taxa de crescimento que muitos investidores esperavam.
Vera Rubin acrescenta outra camada à história. A NVIDIA afirma que a plataforma Vera Rubin já está avançando para a produção em larga escala, com sistemas em operação em parceiros como CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure e Nebius. Isso importa porque a tese de crescimento está se tornando cada vez mais um ciclo de plataforma multigeracional, em vez de uma história totalmente dependente da Blackwell.
O anúncio da AWS reforça essa interpretação. A NVIDIA e a Amazon Web Services anunciaram planos para implantar 2 milhões de GPUs NVIDIA adicionais na infraestrutura global da AWS, enquanto ampliam a cooperação em fábricas de IA, redes, CPUs, modelos abertos e IA física. Esse é um sinal de demanda de longo prazo, e não simplesmente mais um pedido trimestral.
A China continua sendo uma incerteza importante. A projeção de receita da NVIDIA para o 3º trimestre pressupõe nenhuma receita de computação de Data Center proveniente da China, o que significa que qualquer melhora futura nesse mercado representaria um potencial de alta em relação à projeção atual, em vez de algo já incorporado às estimativas. Ao mesmo tempo, as restrições de exportação tornam a China um risco geopolítico real que os investidores não podem simplesmente ignorar.
Agora, observe a reação da ação. Os dados de mercado mais recentes disponíveis mostram a NVDA sendo negociada em torno de US$ 225,51, em alta de aproximadamente 7,56% durante o pregão de 27 de agosto, no momento da última atualização cotada. A ação abriu em torno de US$ 222,79 e chegou a ser negociada a US$ 227,30, enquanto o pregão anterior fechou em US$ 209,66. Trata-se de uma grande reprecificação em um período muito curto e isso confirma que os investidores estão reagindo positivamente à perspectiva de crescimento futuro.
A configuração técnica, portanto, mudou em relação à região de US$ 219 mencionada antes dos resultados. US$ 227–US$ 228 é agora a primeira zona imediata de resistência, pois coincide com a máxima do pregão atual e com a máxima anterior de agosto, próxima de US$ 227,92. Um movimento sustentado acima dessa região fortaleceria a estrutura de rompimento. A próxima região psicológica é US$ 230, seguida pela zona mais ampla de US$ 235–US$ 236.
No lado negativo, a primeira referência importante é aproximadamente US$ 220–US$ 222, que agora fica próxima da atual região de rompimento. Se os compradores conseguirem defender essa zona durante qualquer recuo após os resultados, o mercado mostraria que a reação aos resultados está sendo absorvida, em vez de totalmente revertida. Abaixo disso, US$ 213–US$ 215 se torna a próxima área significativa de suporte, seguida pela região anterior de US$ 209–US$ 210.
O volume é especialmente importante aqui. A NVDA negociou mais de 143 milhões de ações durante o último pregão cotado de 27 de agosto, em comparação com aproximadamente 180 milhões de ações em 26 de agosto e 122 milhões em 25 de agosto. Isso nos mostra que a reação aos resultados está ocorrendo com participação substancial do mercado, e não em uma liquidez excepcionalmente baixa.
O mercado mais amplo está oferecendo outro impulso favorável. A Reuters informou que o movimento da NVIDIA após os resultados ajudou a impulsionar os mercados relacionados à IA, enquanto o Nasdaq também avançou. No entanto, o cenário macroeconômico não é totalmente livre de riscos: a inflação PCE de julho permaneceu elevada, e os mercados estão se preparando para o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole. Isso significa que as expectativas para as taxas de juros ainda podem influenciar até onde o rali de IA pode avançar.
Meu cenário otimista é uma sustentação acima de US$ 220–US$ 222, seguida por um rompimento decisivo de US$ 227–US$ 228 com volume forte. Se isso acontecer, US$ 230 se torna o próximo teste psicológico, seguido por US$ 235–US$ 236. A confirmação mais forte seria um rompimento seguido por um reteste bem-sucedido da região de US$ 227 como suporte.
O cenário baixista é diferente. Se o avanço após os resultados falhar e a NVDA perder US$ 220, o mercado poderá começar a digerir o movimento enorme de forma mais agressiva. Um rompimento abaixo de US$ 213–US$ 215 enfraqueceria a estrutura imediata, enquanto um retorno em direção a US$ 209–US$ 210 indicaria que os investidores estão questionando se as novas expectativas de crescimento justificam a avaliação atual.
A perspectiva fundamental, portanto, é forte, mas a configuração técnica está entrando em uma zona de expectativas mais elevadas.
A NVIDIA já respondeu a uma pergunta: a demanda por IA ainda é enorme.
A próxima pergunta é mais difícil: a NVIDIA consegue continuar entregando um crescimento extraordinário da receita enquanto protege as margens, administra a oferta, lança novas plataformas e navega pelas restrições geopolíticas?
Em torno de US$ 225,51, eu me concentraria em três números: US$ 228 para a confirmação do rompimento, US$ 220–US$ 222 para o suporte de curto prazo e US$ 209–US$ 210 para um risco estrutural mais profundo.
A história da IA não enfraqueceu. Na verdade, os resultados mais recentes ampliaram o horizonte.
Mas, após um movimento dessa magnitude, o mercado exigirá mais do que outro trimestre impressionante. Exigirá evidências de que a próxima etapa dos gastos com infraestrutura de IA pode continuar se traduzindo em crescimento sustentável dos lucros.
#GateSquare
$NVDA ‌
MU+3,03%
#CandyDrop1BTCForOldUsers e os meninos vão ser 3Bem-vindo à área de transferência do Gboard, qualquer texto que você copiar será salvo aqui.
  • 5
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
  • 3
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
GateUser-9c22a72f
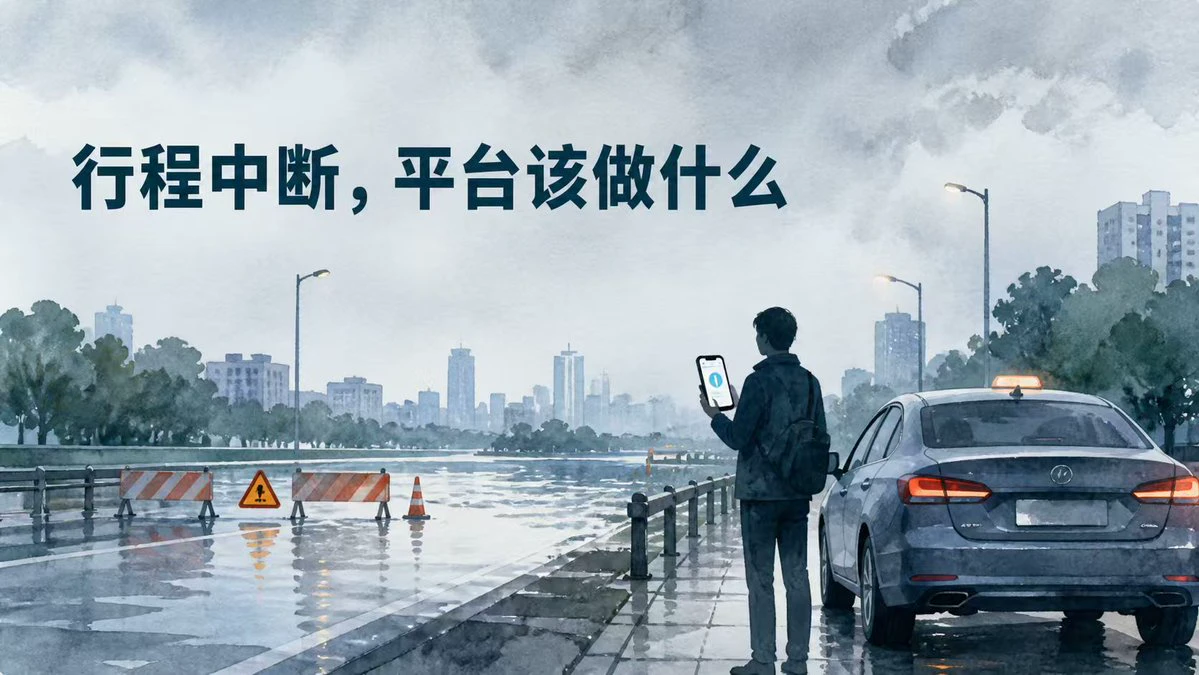
Vi uma experiência com um carro de aplicativo em que o passageiro foi obrigado pelo motorista a descer no meio do caminho por causa de um trecho alagado à frente.
O passageiro apresentou uma reclamação, e o motorista disse para ele reclamar à vontade. A viagem terminou ali mesmo, na beira da estrada.
Esse tipo de disputa facilmente vira uma discussão sobre quem tem mais razão: o motorista ou o passageiro. O motorista teme que o veículo seja danificado pela água e precise arcar com o risco de reparos. O passageiro já havia solicitado e pago a corrida; descer no meio do caminho significa perder tempo e talvez seja difícil conseguir outro carro imediatamente.
Ambos estão tentando evitar seus próprios prejuízos, mas a plataforma não ofereceu uma solução que permitisse continuar a viagem.
Um mecanismo mais razoável seria sinalizar trechos de risco, como áreas alagadas, antes do aceite da corrida, para que o motorista possa avaliar a situação a tempo. Depois que a viagem for interrompida, a plataforma deveria imediatamente enviar outro veículo e esclarecer os custos e as responsabilidades.
Normalmente, a plataforma é responsável por intermediar as corridas. Mas é quando uma viagem é interrompida de repente e ela precisa enviar outro veículo imediatamente que fica mais claro se tem capacidade para lidar com imprevistos.
Nesta situação, você fica do lado do motorista ou do passageiro?
repost-content-media
#CandyDrop1BTCForOldUsers Está usando este medicamento.
#TopFiveLeaguesPreMatchPredictor
A partida de destaque da Premier League desta semana
tem o Manchester United recebendo seu arquirrival Liverpool em Old Trafford. Essa rivalidade histórica sempre promete um confronto intenso e de alto risco, com empenho máximo absoluto de ambos os lados.
Para esta partida tão aguardada, prevejo que o Manchester United garantirá uma vitória pelo placar final de 2-1.
Minha principal justificativa é a enorme vantagem do Manchester United de jogar em casa e suas recentes melhorias táticas. Seu meio-campo tem controlado o ritmo com eficiência, e seus atacantes vêm
..
discovery
#BernsteinSaysMemoryBullMarketToLastUntil2027
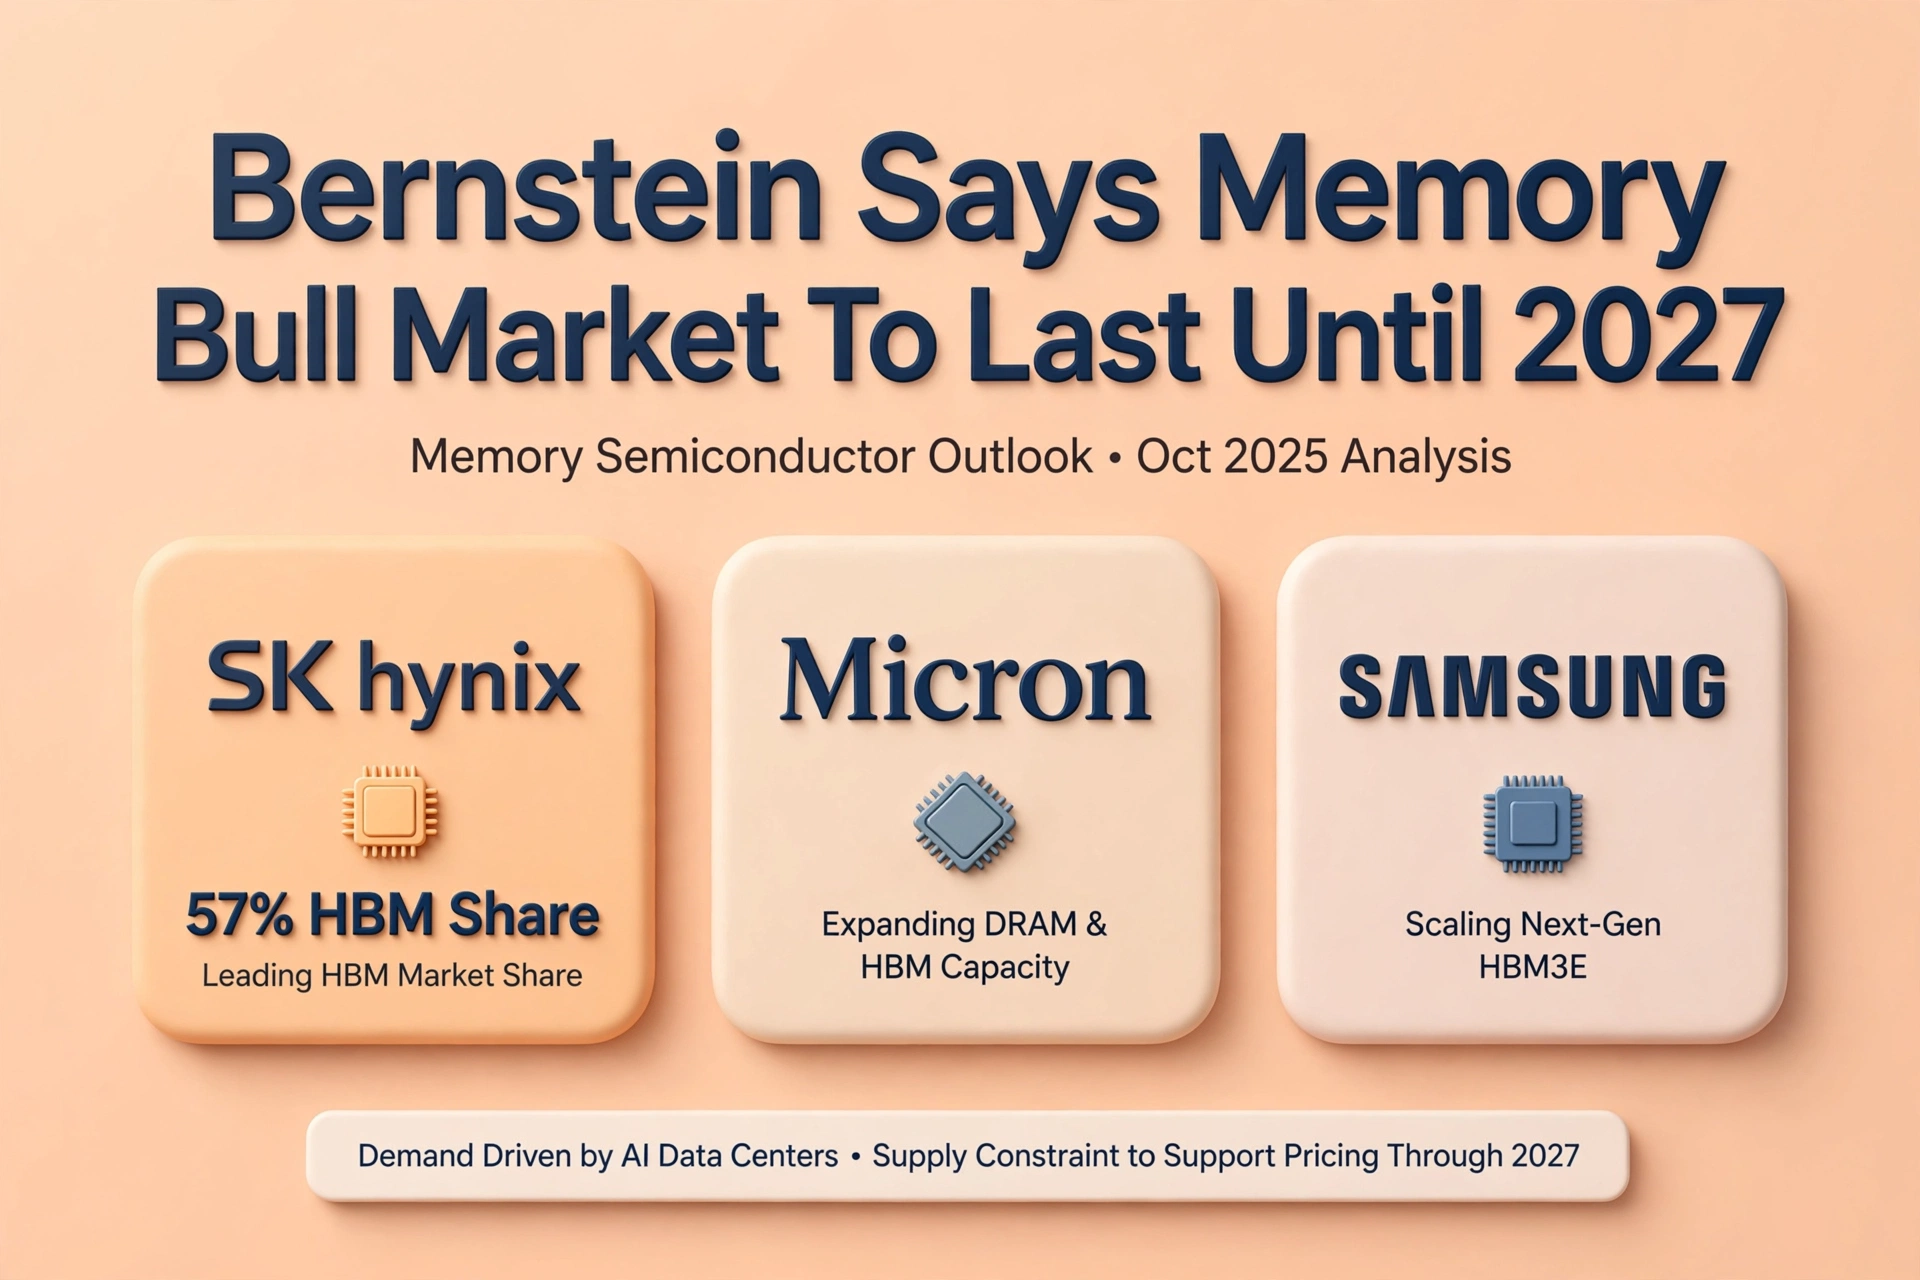
Bernstein diz que o mercado de bull run de memórias vai durar até 2027, à medida que a demanda por IA reescreve o ciclo
A Bernstein acabou de zerar o relógio no mercado de memórias. Os analistas Gautam Chhugani e Mahika Sapra argumentam que a atual alta em DRAM e HBM não vai atingir o topo antes de 2027, rompendo o ciclo tradicional de quatro anos. O chamado não é sobre hype. É sobre oferta estrutural, acordos de longo prazo e um avanço de IA que continua consumindo memória mais rápido do que as fabs conseguem entregar.
Por que 2027 parece diferente
Historicamente, a memória virava a cada 18 a 24 meses. O excesso de oferta derrubou preços, as margens colapsaram e as ações foram resetadas. Desta vez, três forças estão mudando as contas:
1. Escassez de HBM: A high-bandwidth memory para GPUs de IA já está esgotada até 2026. A Bernstein espera aumentos de 2 a 2,5 vezes no ano contra ano dos preços médios de venda (ASP) de HBM rumo a 2027, abrangendo HBM3, HBM3E e o HBM4 que está por vir. Os modelos da Jefferies indicam ganhos de 40% a 50% sequenciais no 3º trimestre de 2026 apenas, com pico de ASP perto de US$ 2,23 por GB até 2027. 2. Acordos de longo prazo: Cerca de 35% do total de bits para o FY27-29 já está sob LTAs a um valor contratado de US$ 0,26 por GB, apenas 10% abaixo das projeções de mercado. Isso coloca um piso de preço próximo aos níveis atuais e reduz o velho padrão de boom-bust. Hyperscalers estão assinando contratos plurianuais para garantir suprimento, dando à SK Hynix, Samsung e Micron visibilidade que elas nunca tiveram. 3. Realidade de capex: As fabs levam anos. O plano de US$ 200 bilhões da Micron, o cluster Yongin da SK Hynix e a expansão em Pyeongtaek da Samsung não adicionarão bits de forma relevante até o fim de 2027. Enquanto isso, os clusters de treinamento de IA estão dobrando a cada 6 a 9 meses. A demanda está crescendo contra uma parede.
Quem se beneficia
A Bernstein elevou metas em todo o setor. A SK Hynix tem 62% de participação em HBM e removeu limites de preços nos contratos de 2027, transferindo poder de precificação para os fornecedores. A Micron está vendida de HBM3E até 2026 e apenas orientou margens mais altas. A Samsung está recuperando o atraso na qualificação de HBM3E e ainda domina o DRAM commodity, em que os preços à vista agora estão subindo após dois anos de sofrimento. Nomes de equipamentos como ASML veem carteiras de pedidos se estendendo até 2027, porque as camadas EUV por stack de HBM continuam subindo. Fornecedores de energia e refrigeração como a Infineon se beneficiam, já que racks de IA puxam mais watts por GPU.
O que poderia quebrar a tese
O risco não é a demanda sumir. É a oferta chegar mais rápido do que o esperado ou os orçamentos de IA pausarem. Esforços domésticos de HBM da China, possíveis mudanças de exportação e uma desaceleração macro podem esfriar pedidos. Ainda assim, o ponto da Bernstein é que, mesmo no pico do ciclo, o piso é mais alto do que qualquer topo anterior. A baixa do ciclo, se vier, começa em US$ 0,26 por GB, não em US$ 0,08.
Resumo para o mercado
As ações de memória já se moveram. A SK Hynix subiu oito vezes em 2026, a Micron atingiu novas máximas e os fluxos de ETF estão se ampliando além do Bitcoin para semicondutores e infraestrutura. A Bernstein vê volumes de negociação atingindo o pico em 2027, com crescimento de resultados até 2026 e expansão de múltiplos enquanto investidores reprecificam a memória de cíclica para secular.
Para posicionamento de portfólio, a mensagem é clara: IA não é apenas sobre GPUs. A memória por trás delas está reservada, reprecificada e contratada por anos. Se a Bernstein estiver certa, o bull market de bits vai até 2027, e as empresas que controlam esses bits continuam com o poder de precificação.
Este é um comentário de mercado apenas para fins informativos e não constitui aconselhamento financeiro. Sempre revise as pesquisas atuais e as divulgações de risco antes de negociar.
repost-content-media
Postagem diária no Square com pelo menos 50 caracteres
goog
O conteúdo original não está mais visível
GOOG+0,98%
og
live-cover
0 visualizações07-08 16:14
Encerrada • Sem replay