Square
Seguindo
Em alta
Notícias
Perfil

Kingbest

vip
Nível máximo 0
Idade 2Ano
Ainda não há conteúdo
0
Seguindo
24
fan
86
Curtida
Empresas privadas não precisam emitir ações para que traders especulem sobre suas avaliações.
É isso que diferencia os perpétuos pré-IPO das ações tokenizadas.
Considere uma empresa privada como a Anthropic.
Um mercado de perpétuos pode oferecer exposição ao preço de sua avaliação estimada sem que a exchange detenha ações da Anthropic ou tenha acesso ao registro de acionistas.
Veja como essa estrutura funciona.
…
α/ Avaliação de referência
O contrato precisa de um parâmetro de referência.
Dependendo da plataforma, ele pode vir de transações no mercado privado, estimativas externas de avaliação
ANTHROPIC+0,63%
INDEX+0,00%
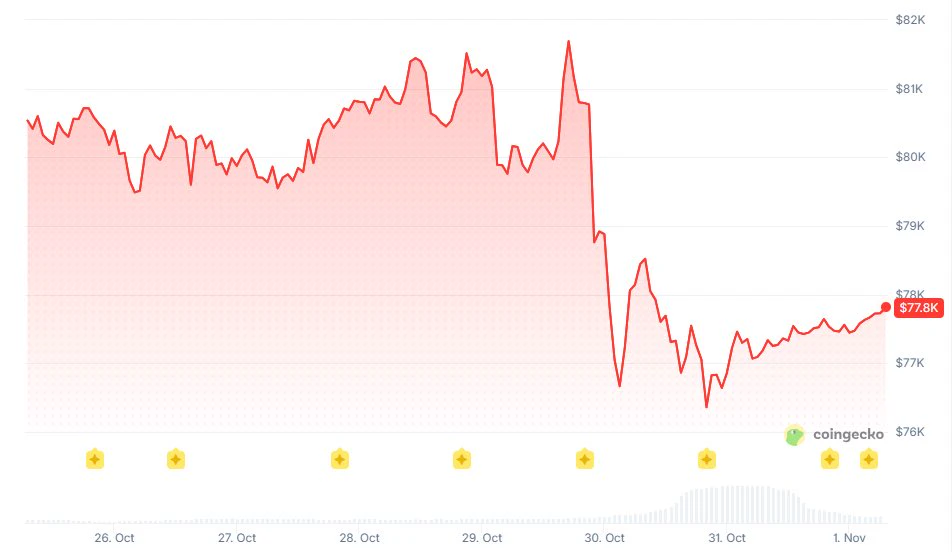
O Bitcoin está sendo negociado abaixo de US$ 78 mil, mas a preocupação maior é o desempenho fraco das altcoins em relação ao BTC.
A liquidação de 29 e 30 de outubro expôs uma fraqueza considerável entre os principais ativos.
Os números:
> BTC: ~US$ 77 mil–$78K
> ETH: -5,2%
> XRP: -7%
> BNB: -7,1%
> Liquidações totais: US$ 1,55 bilhão
> Liquidações de posições compradas: US$ 1,34 bilhão
Isso representa uma redução substancial da alavancagem, com posições compradas respondendo por cerca de 86% das liquidações.
Mas o fim das vendas forçadas não significa automaticamente que os compradores voltara
post-image
BTC-0,65%
ETH-1,23%
XRP-1,15%
BNB-0,76%
SOL-0,74%
  • 1
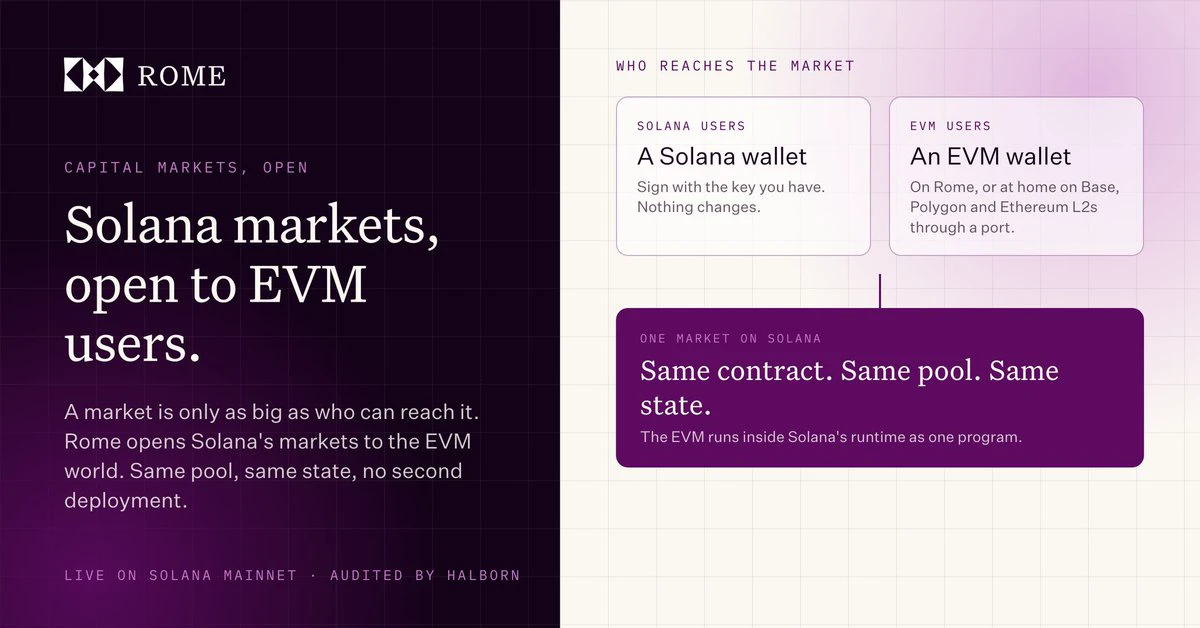
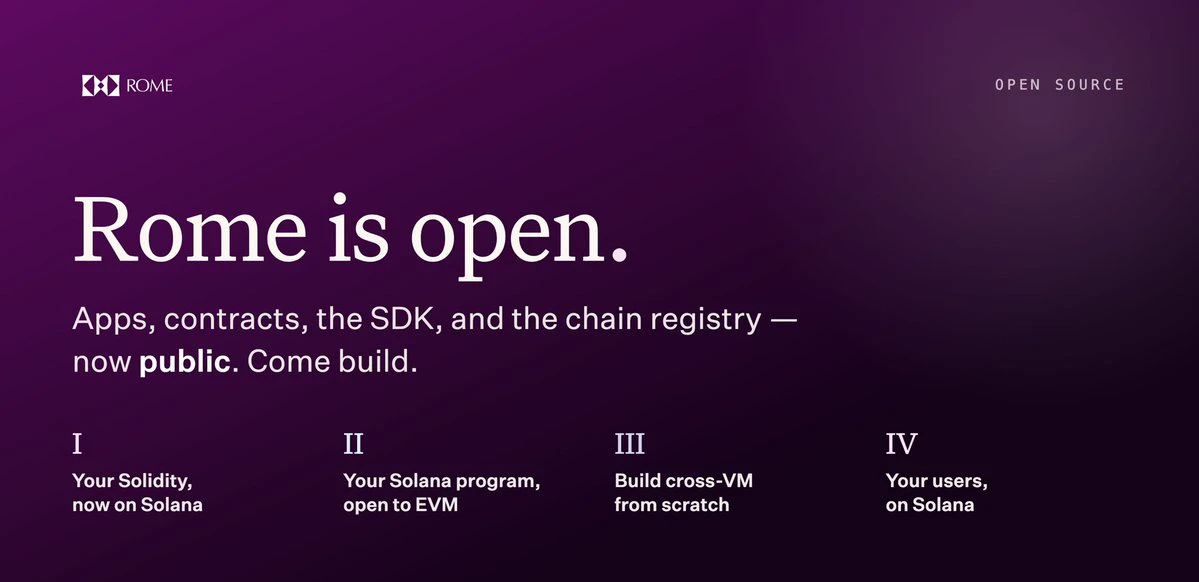
Sempre achei um pouco desnecessária a separação entre o desenvolvimento na Solana e no EVM.
A Solana oferece execução rápida e barata, enquanto uma grande parte das aplicações cripto ainda é construída com Solidity.
Os desenvolvedores acabam tendo que escolher entre as duas, mesmo quando suas aplicações poderiam se beneficiar de ambas.
É por isso que gosto do que @RomeProtocol está construindo.
A Rome executa um EVM diretamente na Solana como um único programa, em vez de tratar os dois ambientes como redes separadas que precisam de uma ponte.
Essa configuração permite:
1. Contratos Solidity ch
post-image
SOL-0,77%
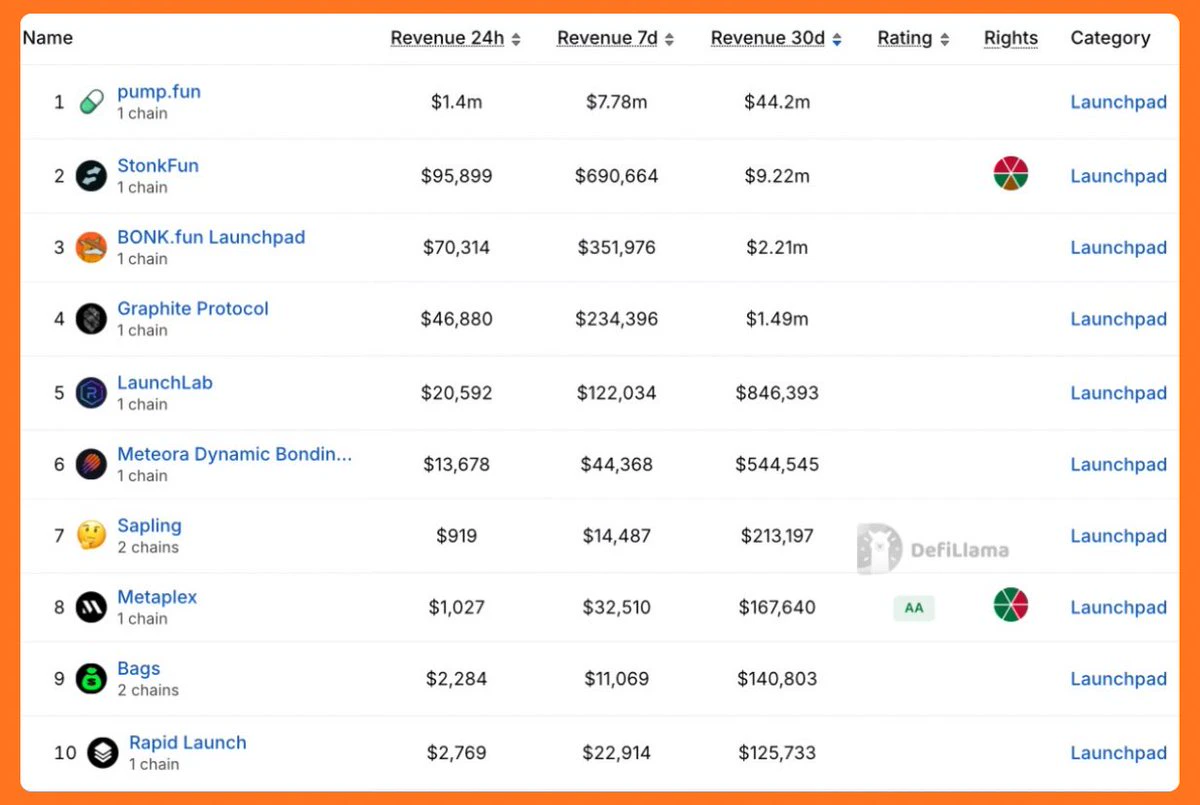
Mais de $44M em receita nos últimos 30 dias para @pumpfun. A concorrência entre launchpads da Solana nem chega perto.
Números mais recentes da DeFiLlama:
> @Pumpfun: US$ 44,2 milhões
> @LaunchOnSF: US$ 9,22 milhões
> @Bonkfun: US$ 2,21 milhões
> @GraphiteProto: US$ 1,49 milhão
> @Raydium LaunchLab: $846K
Pump está gerando quase 4,8 vezes o valor de seu concorrente mais próximo e 20 vezes o de Bonkfun.
Lançar tokens é um negócio. Manter a atividade de negociação e capturar as taxas depois disso é onde a pump construiu sua vantagem.
post-image
SOL-0,77%
RAY-0,66%
PUMP-1,06%
Os mercados de previsão de criptomoedas geram enorme atividade de negociação, mas podem estar retendo usuários pior do que as categorias de esportes, política e outros eventos.
Tenho analisado pesquisas sobre o comportamento dos traders de @Polymarket, e a diferença entre frequência de negociação e retenção de usuários é marcante.
Uma análise do primeiro semestre de 2026, que abrangeu 1,73 milhão de carteiras, constatou que aproximadamente 51–57% das carteiras ativas mensais voltaram no mês seguinte.
Mas a retenção variou dependendo de onde os usuários começaram:
> Entrada pela categoria cript
BTC-0,67%
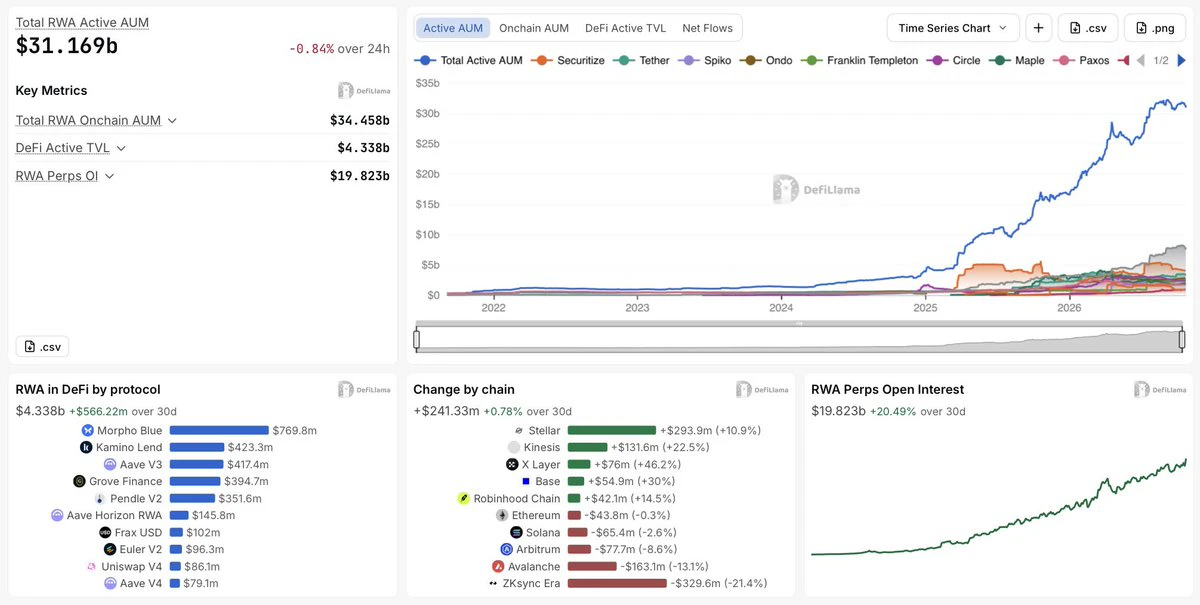
Agora há mais de $31B em capital ativo de RWA on-chain, mas apenas cerca de 13,9% dele realmente chegou à DeFi.
Acho que a lacuna entre a tokenização e a alocação efetiva de capital está se tornando uma parte cada vez mais importante da história dos RWAs.
Os números:
> US$ 34,44 bilhões em AUM total de RWA on-chain
> US$ 31,16 bilhões em AUM ativo
> US$ 4,33 bilhões alocados em DeFi
> US$ 19,82 bilhões em interesse em aberto de perpétuos de RWA
> US$ 47,50 bilhões em volume diário de negociação de RWA
Então, já construímos um mercado de ativos tokenizados de mais de US$ 30 bilhões, mas a quan
post-image
RWA-0,39%
MORPHO-4,33%
KMNO+3,65%
AAVE-1,22%
PENDLE-1,93%
Uma das maiores ineficiências do mundo cripto é ter liquidez e aplicações que não conseguem interagir sem infraestrutura adicional.
O Ethereum tem protocolos DeFi consolidados. Solana tem sua própria liquidez e aplicações nativas.
Mas os desenvolvedores não deveriam ter que reconstruir tudo só para acessar ambos.
Essa é a abordagem adotada por @RomeProtocol.
A Rome executa uma EVM real dentro da Solana, permitindo que aplicações compatíveis com Ethereum e programas da Solana compartilhem liquidez e estado.
> Contratos em Solidity podem ser executados usando ferramentas conhecidas do Ethereum.
post-image
ETH-1,26%
SOL-0,77%
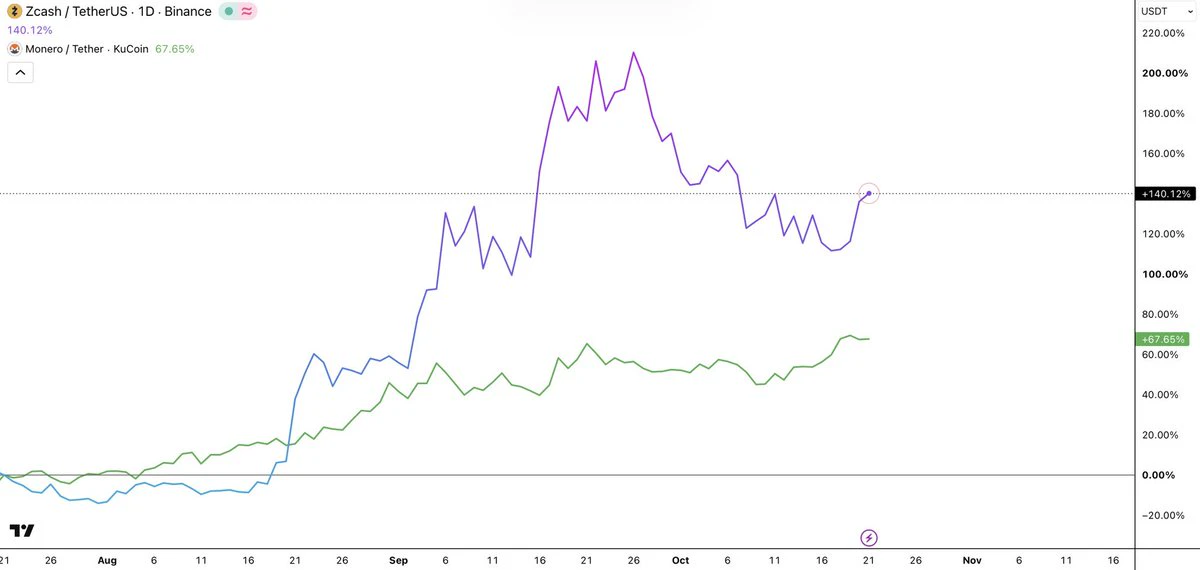
Os tokens de privacidade estão sendo reprecificados muito mais rápido que o uso subjacente.
Nos últimos 90 dias:
> $ZEC : +140%
> $XMR : +67%
> Saldos protegidos de @Zcash: +13%
> Oferta protegida: 26,04% → 29,15%
Uma divergência bastante significativa.
$ZEC teve um crescimento percentual superior a 10 vezes o crescimento de seus saldos protegidos, embora as duas métricas não sejam diretamente comparáveis.
Isso não significa que a alta seja injustificada. Significa apenas que o mercado está precificando consideravelmente mais do que o atualmente visível nos dados de adoção.
Há duas distinções qu
post-image
ZEC+1,16%
XMR+0,00%
STRK-3,55%
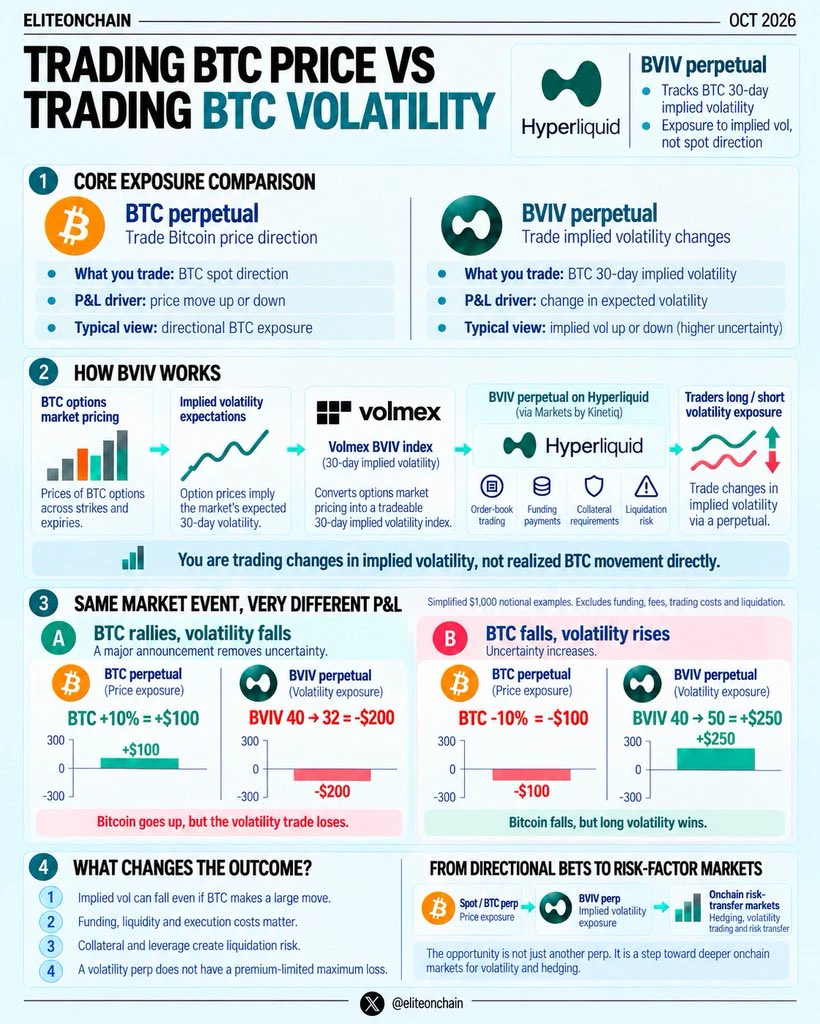
O Bitcoin pode subir 10%, e você ainda pode perder dinheiro apostando na volatilidade do Bitcoin.
Parece contraintuitivo, mas há uma diferença entre apostar no preço do BTC e apostar no quanto de incerteza o mercado de opções espera.
E @HyperliquidX agora tem um mercado para negociar diretamente essa segunda exposição.
O perpétuo BVIV da @volmexfinance, disponibilizado por meio de @Markets_xyz pela @Kinetiq_xyz, acompanha a volatilidade implícita do Bitcoin em 30 dias.
O conceito é bastante simples:
> Perpétuo de BTC: você está negociando a direção do preço do Bitcoin.
> Perpétuo BVIV: você es
post-image
BTC-0,65%
HYPE+0,33%
VOLX+0,40%
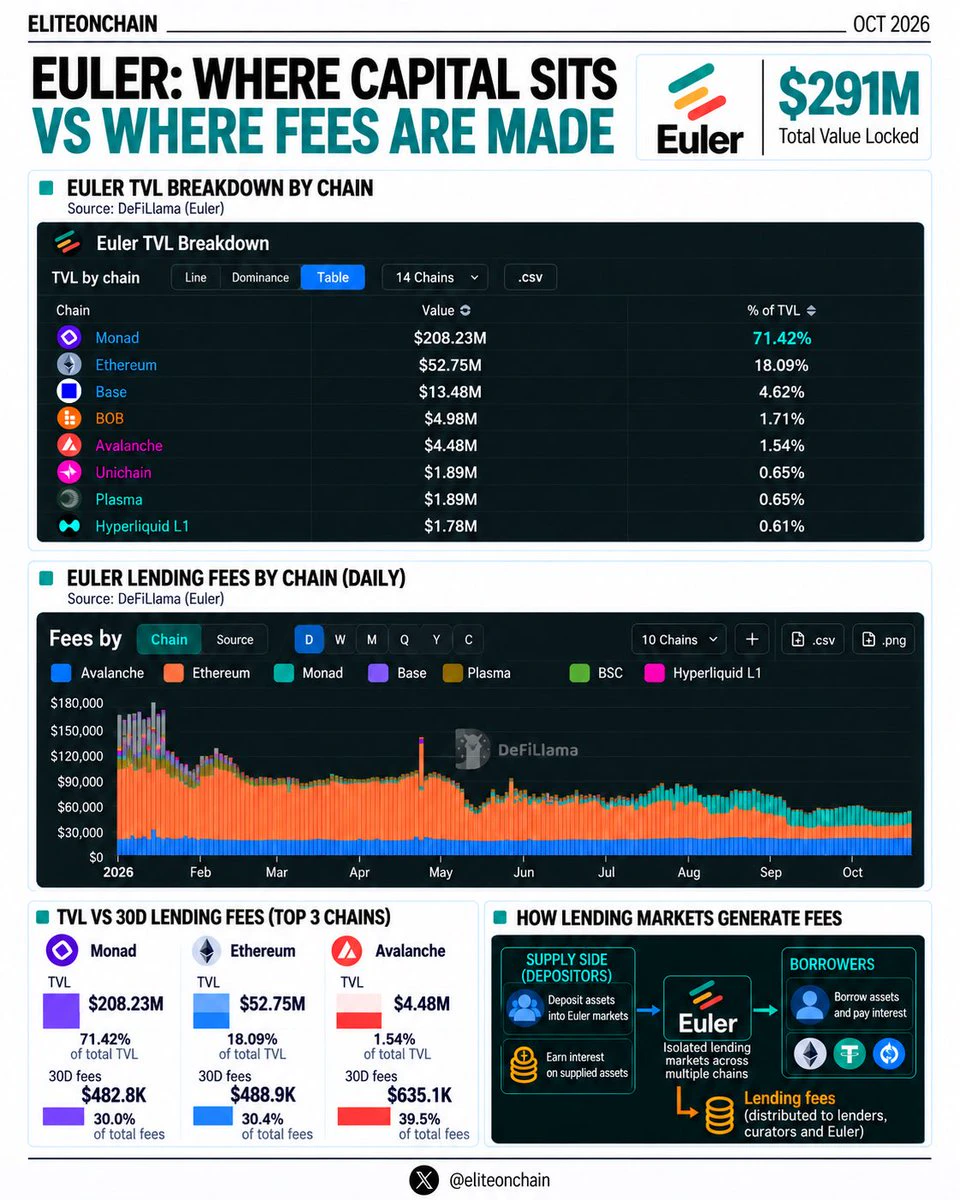
Um dos maiores mercados de empréstimos não é necessariamente onde a atividade de empréstimos é mais lucrativa.
@eulerfinance é um bom exemplo disso agora.
O protocolo tem cerca de $291M em TVL, mas a distribuição de capital não se parece em nada com a distribuição das taxas.
Veja a divisão:
Monad
> $208M em TVL
> US$ 482,8 mil em taxas de 30 dias
> 71,4% da TVL total
Ethereum
> US$ 52,7 milhões em TVL
> US$ 488,9 mil em taxas de 30 dias
Avalanche
> US$ 4,48 milhões em TVL
> US$ 635,1 mil em taxas de 30 dias
> Apenas 1,5% da TVL, mas cerca de 37% das taxas
A Avalanche está gerando mais taxas
post-image
MON+2,58%
ETH-1,26%
AVAX-0,10%
EUL+0,31%
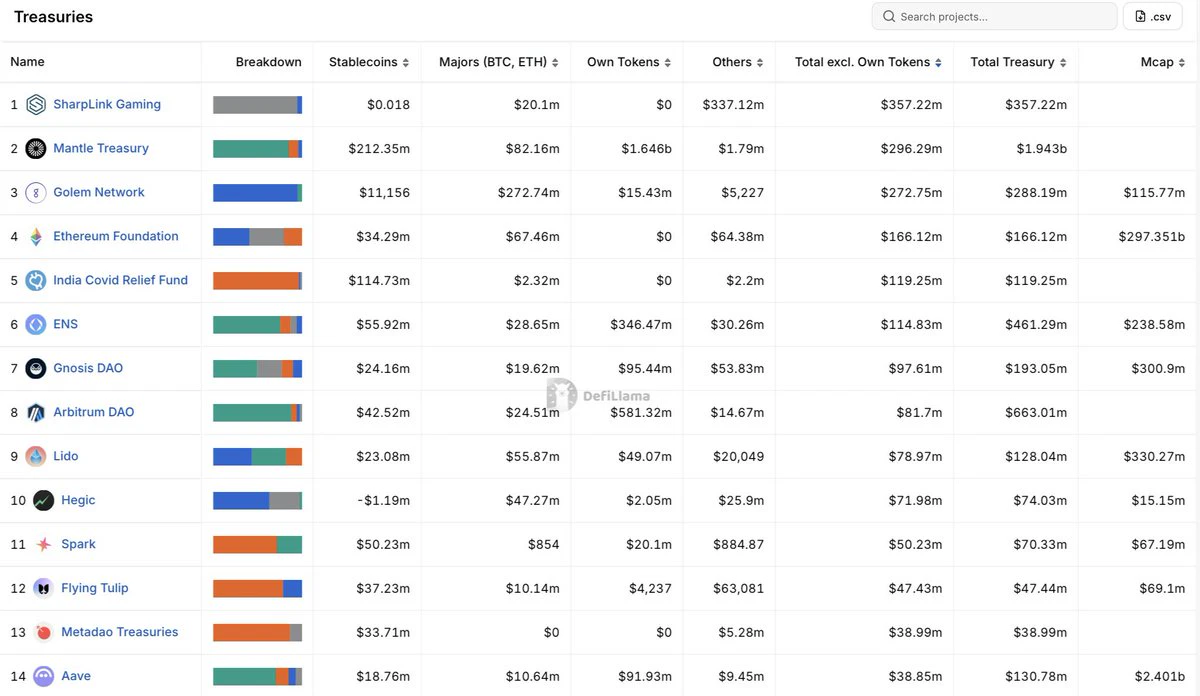
Algumas tesourarias cripto parecem consideravelmente menores quando você remove seus próprios tokens.
Eu estava analisando os dados de tesouraria da DefiLlama e notei que a Arbitrum detém US$ 663 milhões, enquanto a Golem detém US$ 288 milhões. Você presumiria que a Arbitrum tem uma posição de tesouraria mais forte, mas, excluindo os tokens nativos, a Golem na verdade detém mais de 3x em outros ativos.
Veja como cinco tesourarias se comparam:
> @Mantle_Official: US$ 1,94 bilhão → US$ 296,29 milhões
> @Arbitrum: $663M → US$ 81,70 milhões
> @ensdomains: US$ 461,29 milhões → US$ 114,83 milhões
>
post-image
ARB+1,17%
GLM+0,99%
MNT+0,21%
Um protocolo pode gastar milhões comprando seu próprio token e ainda deixar os detentores em pior situação.
Porque comprar tokens é apenas metade da equação. A outra metade é quanto da oferta entra em circulação, se as compras são queimadas e quanto os investidores pagaram pelo token.
Um rastreador que usa dados da DefiLlama estima US$ 1,51 bilhão em recompras em 23 programas ao longo do ano até 15 de outubro de 2026. Os 30 dias mais recentes responderam por US$ 155 milhões.
Três protocolos representaram aproximadamente 72%:
> @HyperliquidX: US$ 71,4 milhões (46,1%)
> @Pumpfun: US$ 30,4 milhõe
UNI+3,05%
HYPE+0,24%
PUMP-1,06%
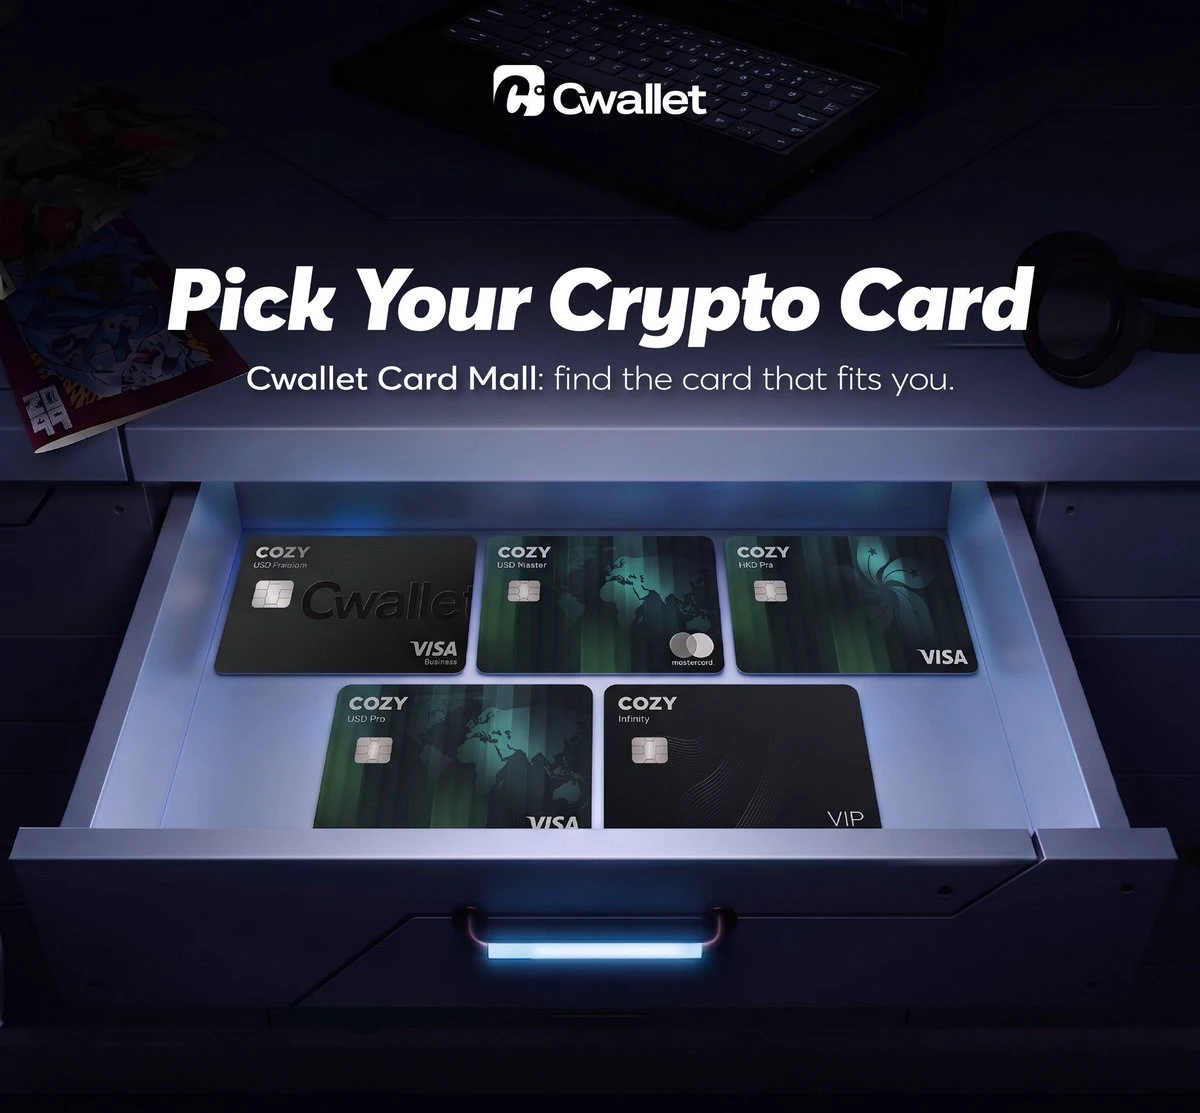
As criptomoedas estão evoluindo de algo que você guarda para algo que pode realmente gastar.
Em 2026, os cartões de cripto estão facilitando a conexão entre ativos digitais e pagamentos do dia a dia. Uma opção que vale a pena conferir é o Cozy Card da @CwalletOfficial.
A segurança é importante: o Cozy Card tem certificação PCI DSS, demonstrando conformidade com um padrão do setor para proteger dados de cartões de pagamento.
Veja o que torna o Cozy Card interessante 👇
Recargas com cripto: abasteça seu cartão com USDT, USDC e outras criptomoedas compatíveis, com suporte para mais de 17 moedas.
post-image
USDC+0,01%
  • 1
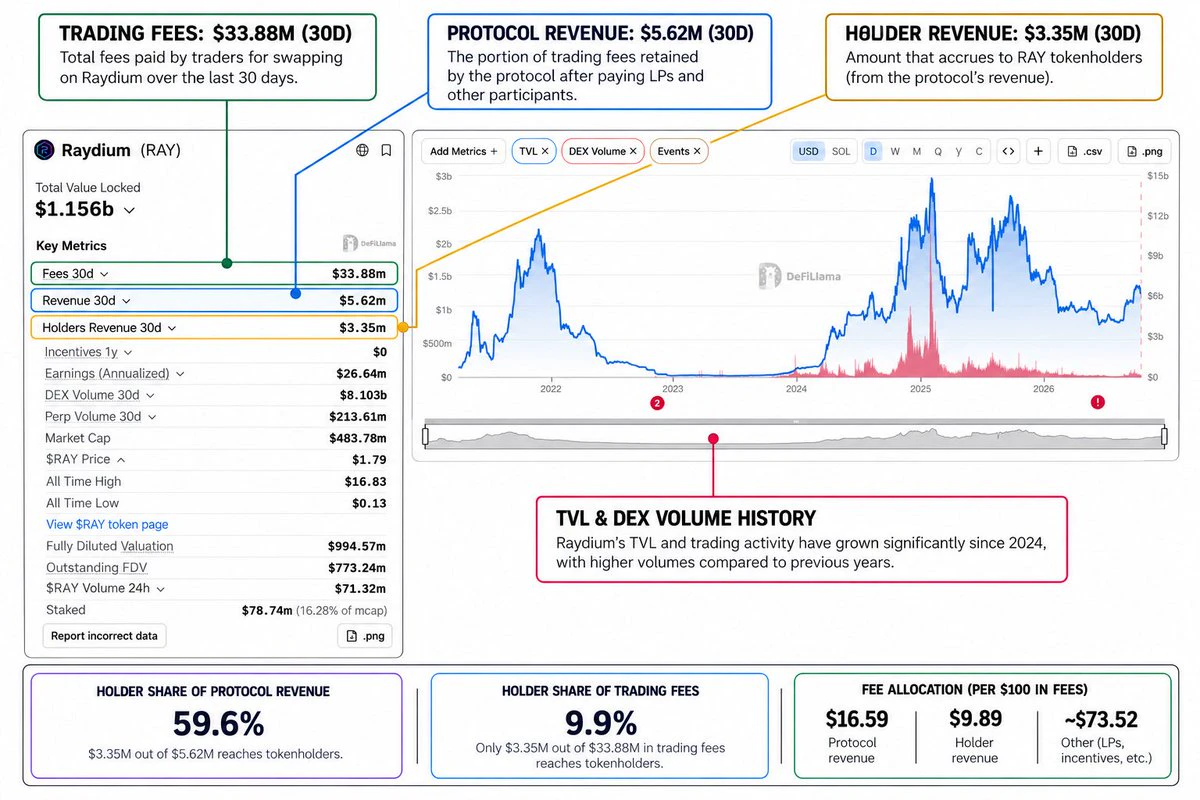
US$ 33,88 milhões em taxas de negociação parece um negócio bastante lucrativo.
Até você perceber que apenas US$ 3,35 milhões disso chegam aos detentores de tokens.
Isso representa menos de 10 centavos para cada dólar que os usuários pagam em taxas de negociação.
De acordo com o retrato de 30 dias da DeFiLlama, @Raydium gerou:
> US$ 33,88 milhões em taxas: O que os traders pagaram.
> US$ 5,62 milhões em receita: O que o protocolo reteve.
> US$ 3,35 milhões em receita dos detentores: O que acumulou para os detentores de tokens.
É aqui que os números começam a revelar algo.
A receita dos detentor
post-image
RAY-0,66%
A parte engraçada das empresas públicas de tesouraria de Bitcoin é que comprar BTC é a parte fácil.
O negócio mais difícil é convencer investidores de ações a continuarem pagando um prêmio por isso.
Veja como o modelo funciona:
> mNAV mede o valor de mercado em relação às reservas de Bitcoin.
> Acima de 1,0x, emitir ações para comprar BTC pode aumentar a quantidade de BTC por ação.
> Abaixo de 1,0x, a mesma emissão se torna dilutiva.
O prêmio é o que faz o modelo funcionar.
A Strategy é o exemplo mais claro.
Seu mNAV atingiu o pico perto de 3,4x em novembro de 2024 e, desde então, recuou em di
BTC-0,67%
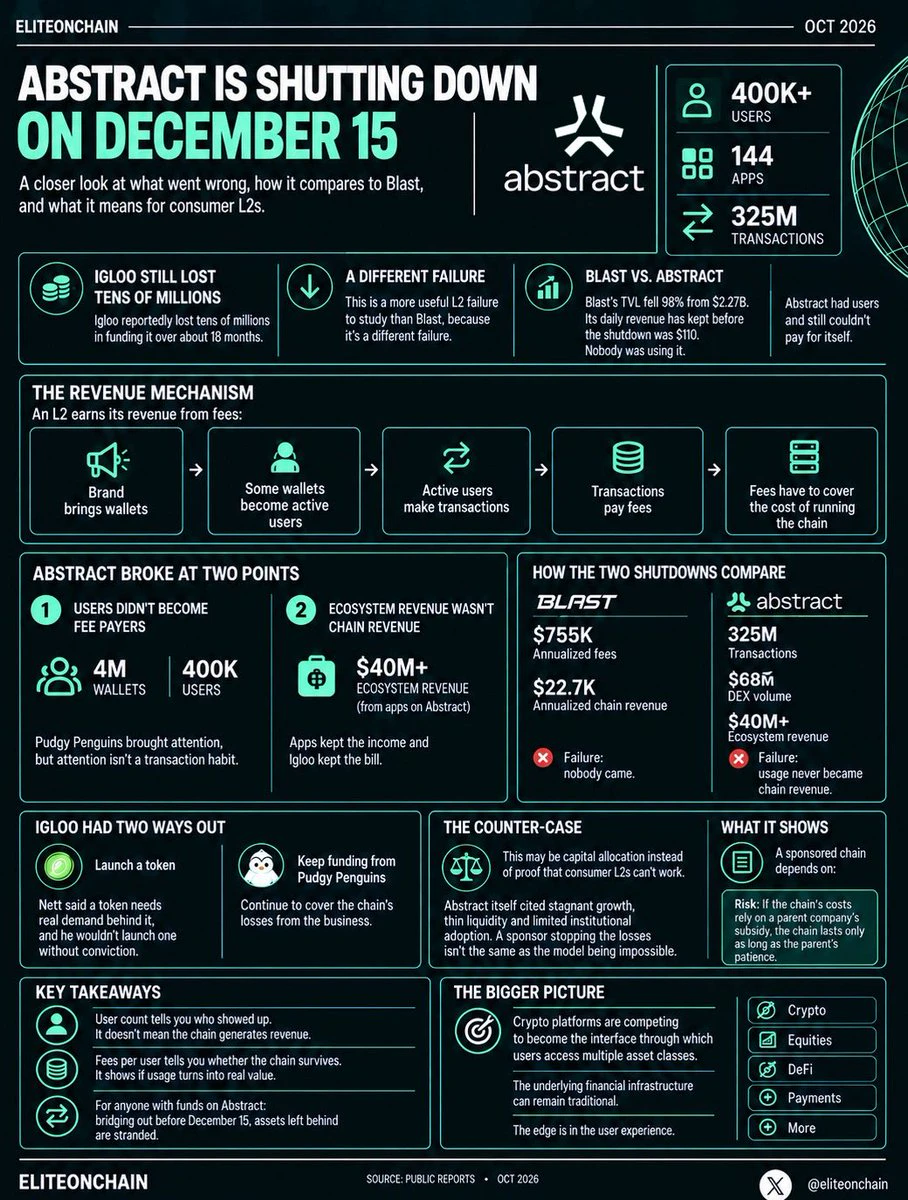
Abstract encerrará as operações em 15 de dezembro.
Ele tinha mais de 400 mil usuários, 144 aplicativos e 325 milhões de transações.
Ainda assim, a Igloo perdeu dezenas de milhões de dólares financiando-o ao longo de cerca de 18 meses.
Acho que este é um fracasso de L2 mais útil para estudar do que o da Blast, porque é um tipo diferente de fracasso.
A TVL da Blast caiu 98%, de US$ 2,27 bilhões. Sua receita diária no dia anterior ao encerramento era de US$ 110.
Ninguém estava usando a rede.
A Abstract tinha usuários e ainda assim não conseguiu se sustentar.
Este é o mecanismo.
Uma L2 obtém sua r
post-image
BLAST-15,25%
PENGU+0,40%
TOKEN-0,16%
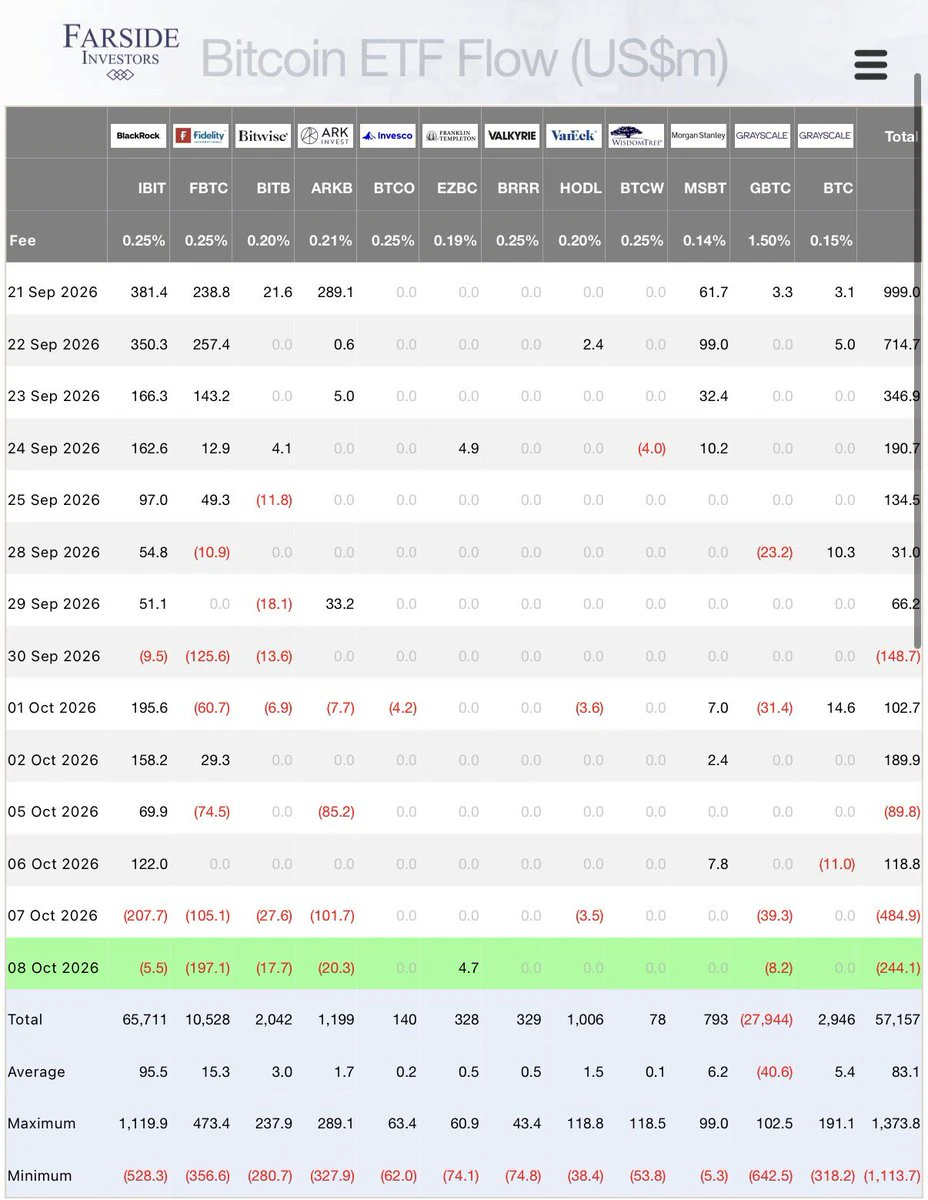
Primeiras quatro sessões de negociação dos ETFs de Bitcoin:
+US$ 321,6 milhões
Duas seguintes:
➤ 7 de out.: -US$ 484,9 milhões
➤ 8 de out.: -US$ 244,1 milhões
Saída de dois dias: -$729M
Outubro passou de +US$ 321,6 milhões para aproximadamente -US$ 407,4 milhões em 48 horas de negociação.
Essa é a parte útil.
Foram necessárias quatro sessões para construir a entrada.
Duas sessões removeram mais que o dobro.
E isso não foi apenas o GBTC sangrando no agregado.
O IBIT perdeu US$ 207,7 milhões em 7 de out.
O FBTC veio em seguida, com US$ 197,1 milhões em saídas em 8 de out.
Assim, a deterioração d
post-image
BTC-0,67%
GBTC+1,74%
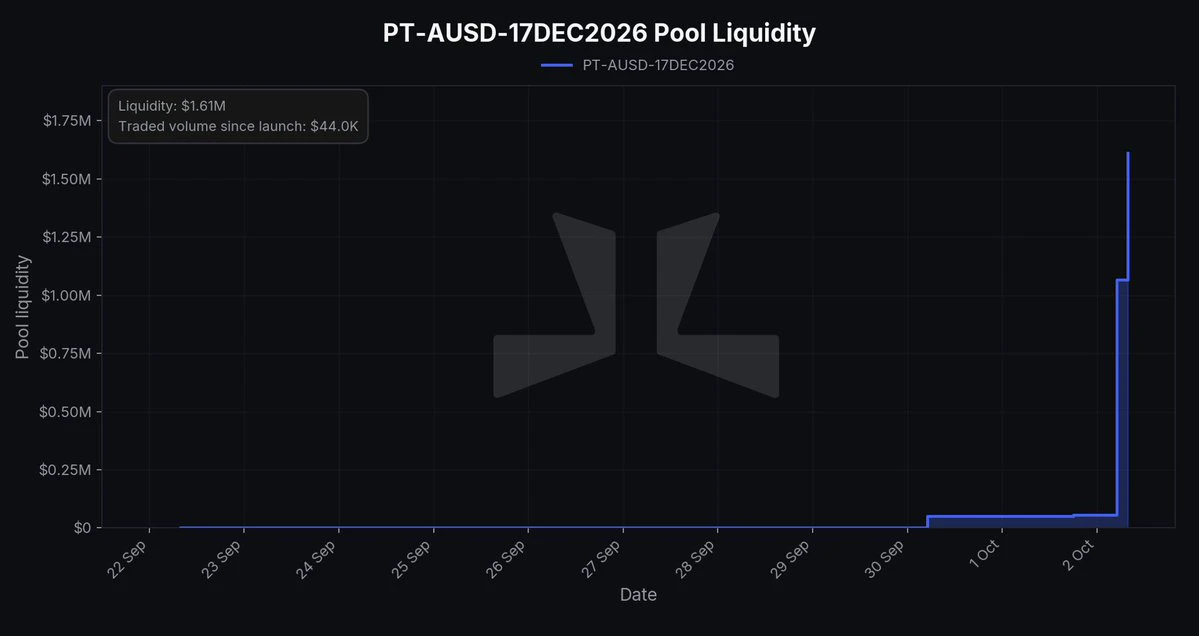
Cerca de US$ 67,4 milhões em colateral de PT-AUSD vencem hoje dentro de @Aave na @Monad.
O vencimento em si é simples.
A verdadeira história está nos mecanismos de refinanciamento por trás dele.
Os usuários compraram PT-AUSD por meio de @pendle_fi para garantir um rendimento fixo, depositaram esse PT na Aave como colateral e, então, tomaram stablecoins emprestadas usando-o como garantia.
Assim, a estratégia se tornou:
garantir rendimento fixo → usar PT como colateral → tomar empréstimo → o vencimento chega → refinanciar
Hoje é a etapa de refinanciamento.
Os tomadores podem:
> Quitar a dívida
>
post-image
AAVE-1,22%
MON+2,58%
PENDLE-1,93%
Até este fim de semana, havia um pequeno desequilíbrio na economia do GHO.
Os tomadores de empréstimo no mercado Ethereum Core do @Aave podiam:
> Criar GHO a 4,25%
> Depositá-lo em sGHO, rendendo 4,50%
Essa diferença de 25 pb era efetivamente financiada pela DAO.
Com cerca de $116M de dívida em GHO Core, 25 pb equivalem a aproximadamente $290K anualizados se os saldos permanecessem constantes.
Não é muito para a Aave.
Mas a estrutura estava invertida.
O sistema pagava aos poupadores mais do que cobrava dos tomadores para criar a stablecoin.
A Aave agora elevou a taxa de empréstimo de GHO no C
GHO-0,06%
AAVE-1,22%
USDC+0,01%
Depositar mais