

#每周来晒 #每周来晒
O registro formal do S-1 da Anthropic junto à Comissão de Valores Mobiliários dos Estados Unidos marca um dos eventos mais significativos do mercado de capitais no setor de inteligência artificial nesta década. A empresa planeja abrir capital na Nasdaq sob o ticker ANT, e o mercado já está se posicionando para o que pode se tornar uma das maiores ofertas públicas iniciais de tecnologia da história. Após analisar as divulgações financeiras disponíveis, a dinâmica competitiva e as tendências estruturais em infraestrutura de IA, acredito que o mercado dará maior atenção ao potencial de crescimento no período imediatamente posterior ao IPO, enquanto a lucratividade e as perspectivas de comercialização da IA serão filtros secundários essenciais para determinar quão sustentável esse crescimento será considerado.
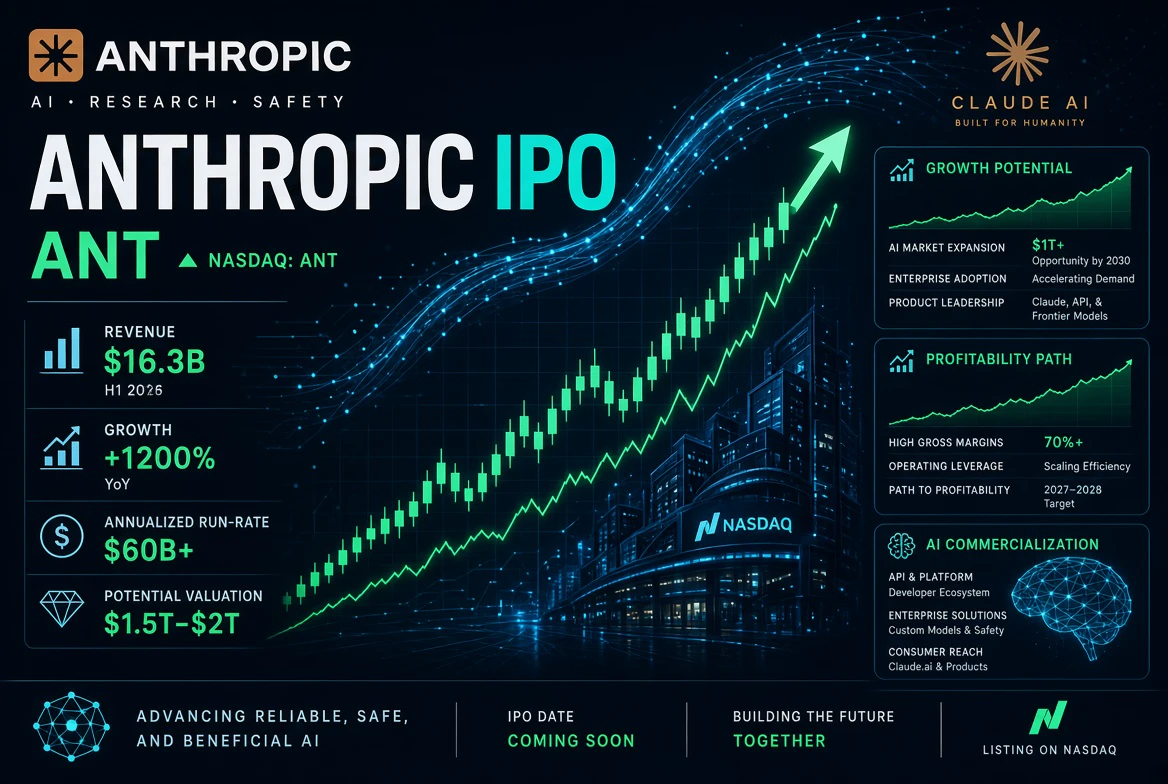
Os números de crescimento já divulgados são extraordinários para qualquer padrão histórico. No primeiro semestre de 2026, a Anthropic reportou receita de aproximadamente US$ 16,3 bilhões, um aumento de mais de 1.200% em comparação com os US$ 1,1 bilhão registrados no mesmo período de 2025. A receita do segundo trimestre, isoladamente, chegou a cerca de US$ 11,6 bilhões, ante apenas US$ 787 milhões no mesmo trimestre do ano anterior. Essa trajetória implica um ritmo anualizado que passou de bilhões de um dígito para bem mais de US$ 60 bilhões em um intervalo curto. Poucas empresas de capital aberto já demonstraram uma aceleração de receita dessa magnitude em uma escala absoluta tão grande. Para contextualizar, muitas das maiores plataformas de software e computação em nuvem de hoje precisaram de uma década ou mais para atingir níveis de receita comparáveis. A Anthropic percorreu esse caminho em poucos anos.
Esse crescimento não é abstrato. Ele é impulsionado pela adoção empresarial dos modelos Claude em programação, trabalho intelectual, suporte ao cliente e, cada vez mais, fluxos de trabalho agênticos. Portanto, o mercado examinará atentamente a sustentabilidade dessa expansão: concentração de clientes, retenção líquida de receita, expansão nas contas existentes e capacidade de converter o uso gratuito ou de teste em assentos pagos, elevando a receita média por usuário. Os primeiros indícios de crescimento de várias vezes ano a ano já colocam a Anthropic em uma categoria rara de empresas nas quais o próprio múltiplo de crescimento se torna o principal fator de avaliação nos primeiros doze a dezoito meses após a listagem.
A lucratividade, é claro, receberá intensa atenção, mas provavelmente será interpretada sob a ótica do crescimento, e não como uma métrica isolada. O prejuízo líquido de aproximadamente US$ 80,7 bilhões no primeiro semestre de 2026 parece elevado em termos absolutos, mas uma parcela substancial se deve a encargos contábeis não monetários relacionados a instrumentos conversíveis e financiamentos vinculados a ações, que são reavaliados à medida que o valor de mercado privado da empresa aumenta. O consumo de caixa e a alavancagem operacional serão muito mais importantes para investidores sofisticados do que o prejuízo contábil divulgado segundo os princípios contábeis GAAP. O mercado buscará sinais de expansão das margens brutas à medida que a eficiência dos modelos melhora e de que as despesas operacionais crescem mais lentamente do que a receita. Se a Anthropic conseguir demonstrar um caminho claro rumo ao fluxo de caixa livre positivo enquanto ainda cresce a receita em percentuais de três dígitos, a narrativa de lucratividade reforçará, em vez de limitar, o prêmio de crescimento.
As perspectivas de comercialização da IA formam o terceiro pilar, de longo prazo. A capacidade da Anthropic de converter recursos de modelos de ponta em receitas duradouras e de alta margem com software e serviços determinará, em última análise, se a avaliação pós-IPO poderá continuar se valorizando. A comercialização já é visível na transição do uso exclusivo de APIs para ofertas de maior valor, como Claude Code, plataformas empresariais e sistemas agênticos especializados. O cenário competitivo continua intenso, com vários laboratórios de ponta disputando os orçamentos empresariais. Ainda assim, a Anthropic se diferenciou por seu posicionamento consistente em segurança e confiabilidade, que ressoa com setores regulados e grandes organizações que priorizam sistemas de IA controláveis e auditáveis.
O mercado observará atentamente se esse posicionamento se traduz em maior poder de precificação, contratos de maior duração e maior valor do cliente ao longo do tempo em relação aos concorrentes focados exclusivamente no desempenho.
O contexto de avaliação reforça ainda mais a importância do crescimento. As conversas pré-IPO têm girado em torno de uma possível avaliação no mercado público entre US$ 1,5 trilhão e US$ 2 trilhões. Nesses níveis, os múltiplos de receita implícitos são elevados segundo os padrões tradicionais de software, o que significa que os investidores exigirão a continuidade de um crescimento aceleradíssimo para justificar o prêmio. Uma empresa cuja receita cresce mais de dez vezes ano a ano pode sustentar esses múltiplos com muito mais facilidade do que outra que já esteja se aproximando da maturidade. Paralelos históricos da era da computação em nuvem mostram que os mercados repetidamente recompensaram as empresas de crescimento mais rápido com os maiores múltiplos, mesmo quando a lucratividade atual ficava para trás, desde que o crescimento viesse acompanhado da melhora da economia unitária e da expansão dos mercados totais endereçáveis.
Os compromissos com infraestrutura trazem oportunidades e riscos que o mercado avaliará cuidadosamente. A Anthropic divulgou obrigações de longo prazo no valor de centenas de bilhões de dólares para capacidade computacional, abrangendo data centers, chips especializados e serviços de nuvem. Esses compromissos garantem o fornecimento necessário para sustentar a continuidade do treinamento e da inferência de modelos em grande escala, algo essencial para manter o crescimento. Ao mesmo tempo, criam uma exposição a custos fixos que precisam ser absorvidos pelo aumento da receita. Por isso, os investidores se concentrarão no ritmo em que a receita está superando esses custos de infraestrutura e em quaisquer sinais de melhora na eficiência computacional por dólar de receita.
Os detalhes de governança e estrutura de capital no S-1 também moldarão a dinâmica inicial de negociação. As estruturas de duas classes de ações e de trust, que concentram o poder de voto nos fundadores e em um trust voltado a benefícios de longo prazo, foram criadas para proteger a missão da empresa.
Os investidores do mercado público geralmente aceitam esses arranjos quando o crescimento é excepcional, como ocorreu em listagens anteriores de empresas de tecnologia, mas ainda exigirão transparência na divulgação de como o capital é alocado e de como o desempenho é medido em relação a marcos comerciais.
Em conjunto, os dados apontam para uma hierarquia clara de prioridades dos investidores. O potencial de crescimento está no topo, porque a escala absoluta e o ritmo de expansão da receita já são sem precedentes e porque o mercado total endereçável de sistemas avançados de IA continua se expandindo rapidamente. A lucratividade será avaliada principalmente como um indicador defasado de eficiência desse crescimento. As perspectivas de comercialização da IA determinarão a duração da fase de crescimento e a estrutura final das margens. Nas semanas e meses seguintes à listagem na Nasdaq sob o ticker ANT, a descoberta de preço provavelmente girará em torno de resultados trimestrais sucessivos que confirmem ou questionem a continuidade das taxas de crescimento de três dígitos.
A Anthropic entra nos mercados públicos com uma combinação de forte impulso de crescimento da receita, escala substancial de infraestrutura e uma filosofia de produto diferenciada. O principal foco do mercado continuará sendo o potencial de crescimento, medido pela aceleração da receita, pela expansão da base de clientes e pela capacidade de converter liderança técnica em participação comercial. Em segundo plano, mas ainda decisiva, estará a trajetória das margens e o progresso concreto na monetização dos recursos de IA em fluxos de trabalho empresariais. Se a empresa conseguir sustentar mesmo uma fração de suas taxas recentes de crescimento enquanto demonstra melhora na alavancagem operacional, a listagem da ANT poderá redefinir os parâmetros de avaliação de todo o setor de inteligência artificial.
A implicação mais ampla é que os mercados de capitais agora tratam os laboratórios de IA de ponta como uma classe de ativos distinta, cuja economia se assemelha mais à de plataformas de infraestrutura de alto crescimento do que à de empresas tradicionais de software. O IPO da Anthropic será um teste em tempo real dessa tese.
Os investidores que priorizam a valorização composta ao longo de vários anos se concentrarão primeiro em saber se o motor de crescimento continua intacto, em segundo lugar, se a economia unitária está melhorando e, em terceiro, se os caminhos de comercialização estão se ampliando para além do simples acesso aos modelos, abrangendo aplicações de maior valor. Os números já apresentados — US$ 16,3 bilhões em receita semestral, crescimento de mais de 1.200% ano a ano e ritmo anualizado superior a US$ 60 bilhões — estabelecem um patamar excepcionalmente alto. A capacidade de atingir ou superar esse patamar determinará como o mercado avaliará a empresa nos próximos anos.
#Anthropic申请赴美IPO #Anthropic申请赴美IPO
O registro formal do S-1 da Anthropic junto à Comissão de Valores Mobiliários dos Estados Unidos marca um dos eventos mais significativos do mercado de capitais no setor de inteligência artificial nesta década. A empresa planeja abrir capital na Nasdaq sob o ticker ANT, e o mercado já está se posicionando para o que pode se tornar uma das maiores ofertas públicas iniciais de tecnologia da história. Após analisar as divulgações financeiras disponíveis, a dinâmica competitiva e as tendências estruturais em infraestrutura de IA, acredito que o mercado dará maior atenção ao potencial de crescimento no período imediatamente posterior ao IPO, enquanto a lucratividade e as perspectivas de comercialização da IA serão filtros secundários essenciais para determinar quão sustentável esse crescimento será considerado.
Os números de crescimento já divulgados são extraordinários para qualquer padrão histórico. No primeiro semestre de 2026, a Anthropic reportou receita de aproximadamente US$ 16,3 bilhões, um aumento de mais de 1.200% em comparação com os US$ 1,1 bilhão registrados no mesmo período de 2025. A receita do segundo trimestre, isoladamente, chegou a cerca de US$ 11,6 bilhões, ante apenas US$ 787 milhões no mesmo trimestre do ano anterior. Essa trajetória implica um ritmo anualizado que passou de bilhões de um dígito para bem mais de US$ 60 bilhões em um intervalo curto. Poucas empresas de capital aberto já demonstraram uma aceleração de receita dessa magnitude em uma escala absoluta tão grande. Para contextualizar, muitas das maiores plataformas de software e computação em nuvem de hoje precisaram de uma década ou mais para atingir níveis de receita comparáveis. A Anthropic percorreu esse caminho em poucos anos.
Esse crescimento não é abstrato. Ele é impulsionado pela adoção empresarial dos modelos Claude em programação, trabalho intelectual, suporte ao cliente e, cada vez mais, fluxos de trabalho agênticos. Portanto, o mercado examinará atentamente a sustentabilidade dessa expansão: concentração de clientes, retenção líquida de receita, expansão nas contas existentes e capacidade de converter o uso gratuito ou de teste em assentos pagos, elevando a receita média por usuário. Os primeiros indícios de crescimento de várias vezes ano a ano já colocam a Anthropic em uma categoria rara de empresas nas quais o próprio múltiplo de crescimento se torna o principal fator de avaliação nos primeiros doze a dezoito meses após a listagem.
A lucratividade, é claro, receberá intensa atenção, mas provavelmente será interpretada sob a ótica do crescimento, e não como uma métrica isolada. O prejuízo líquido de aproximadamente US$ 80,7 bilhões no primeiro semestre de 2026 parece elevado em termos absolutos, mas uma parcela substancial se deve a encargos contábeis não monetários relacionados a instrumentos conversíveis e financiamentos vinculados a ações, que são reavaliados à medida que o valor de mercado privado da empresa aumenta. O consumo de caixa e a alavancagem operacional serão muito mais importantes para investidores sofisticados do que o prejuízo contábil divulgado segundo os princípios contábeis GAAP. O mercado buscará sinais de expansão das margens brutas à medida que a eficiência dos modelos melhora e de que as despesas operacionais crescem mais lentamente do que a receita. Se a Anthropic conseguir demonstrar um caminho claro rumo ao fluxo de caixa livre positivo enquanto ainda cresce a receita em percentuais de três dígitos, a narrativa de lucratividade reforçará, em vez de limitar, o prêmio de crescimento.
As perspectivas de comercialização da IA formam o terceiro pilar, de longo prazo. A capacidade da Anthropic de converter recursos de modelos de ponta em receitas duradouras e de alta margem com software e serviços determinará, em última análise, se a avaliação pós-IPO poderá continuar se valorizando. A comercialização já é visível na transição do uso exclusivo de APIs para ofertas de maior valor, como Claude Code, plataformas empresariais e sistemas agênticos especializados. O cenário competitivo continua intenso, com vários laboratórios de ponta disputando os orçamentos empresariais. Ainda assim, a Anthropic se diferenciou por seu posicionamento consistente em segurança e confiabilidade, que ressoa com setores regulados e grandes organizações que priorizam sistemas de IA controláveis e auditáveis.
O mercado observará atentamente se esse posicionamento se traduz em maior poder de precificação, contratos de maior duração e maior valor do cliente ao longo do tempo em relação aos concorrentes focados exclusivamente no desempenho.
O contexto de avaliação reforça ainda mais a importância do crescimento. As conversas pré-IPO têm girado em torno de uma possível avaliação no mercado público entre US$ 1,5 trilhão e US$ 2 trilhões. Nesses níveis, os múltiplos de receita implícitos são elevados segundo os padrões tradicionais de software, o que significa que os investidores exigirão a continuidade de um crescimento aceleradíssimo para justificar o prêmio. Uma empresa cuja receita cresce mais de dez vezes ano a ano pode sustentar esses múltiplos com muito mais facilidade do que outra que já esteja se aproximando da maturidade. Paralelos históricos da era da computação em nuvem mostram que os mercados repetidamente recompensaram as empresas de crescimento mais rápido com os maiores múltiplos, mesmo quando a lucratividade atual ficava para trás, desde que o crescimento viesse acompanhado da melhora da economia unitária e da expansão dos mercados totais endereçáveis.
Os compromissos com infraestrutura trazem oportunidades e riscos que o mercado avaliará cuidadosamente. A Anthropic divulgou obrigações de longo prazo no valor de centenas de bilhões de dólares para capacidade computacional, abrangendo data centers, chips especializados e serviços de nuvem. Esses compromissos garantem o fornecimento necessário para sustentar a continuidade do treinamento e da inferência de modelos em grande escala, algo essencial para manter o crescimento. Ao mesmo tempo, criam uma exposição a custos fixos que precisam ser absorvidos pelo aumento da receita. Por isso, os investidores se concentrarão no ritmo em que a receita está superando esses custos de infraestrutura e em quaisquer sinais de melhora na eficiência computacional por dólar de receita.
Os detalhes de governança e estrutura de capital no S-1 também moldarão a dinâmica inicial de negociação. As estruturas de duas classes de ações e de trust, que concentram o poder de voto nos fundadores e em um trust voltado a benefícios de longo prazo, foram criadas para proteger a missão da empresa.
Os investidores do mercado público geralmente aceitam esses arranjos quando o crescimento é excepcional, como ocorreu em listagens anteriores de empresas de tecnologia, mas ainda exigirão transparência na divulgação de como o capital é alocado e de como o desempenho é medido em relação a marcos comerciais.
Em conjunto, os dados apontam para uma hierarquia clara de prioridades dos investidores. O potencial de crescimento está no topo, porque a escala absoluta e o ritmo de expansão da receita já são sem precedentes e porque o mercado total endereçável de sistemas avançados de IA continua se expandindo rapidamente. A lucratividade será avaliada principalmente como um indicador defasado de eficiência desse crescimento. As perspectivas de comercialização da IA determinarão a duração da fase de crescimento e a estrutura final das margens. Nas semanas e meses seguintes à listagem na Nasdaq sob o ticker ANT, a descoberta de preço provavelmente girará em torno de resultados trimestrais sucessivos que confirmem ou questionem a continuidade das taxas de crescimento de três dígitos.
A Anthropic entra nos mercados públicos com uma combinação de forte impulso de crescimento da receita, escala substancial de infraestrutura e uma filosofia de produto diferenciada. O principal foco do mercado continuará sendo o potencial de crescimento, medido pela aceleração da receita, pela expansão da base de clientes e pela capacidade de converter liderança técnica em participação comercial. Em segundo plano, mas ainda decisiva, estará a trajetória das margens e o progresso concreto na monetização dos recursos de IA em fluxos de trabalho empresariais. Se a empresa conseguir sustentar mesmo uma fração de suas taxas recentes de crescimento enquanto demonstra melhora na alavancagem operacional, a listagem da ANT poderá redefinir os parâmetros de avaliação de todo o setor de inteligência artificial.
A implicação mais ampla é que os mercados de capitais agora tratam os laboratórios de IA de ponta como uma classe de ativos distinta, cuja economia se assemelha mais à de plataformas de infraestrutura de alto crescimento do que à de empresas tradicionais de software. O IPO da Anthropic será um teste em tempo real dessa tese.
Os investidores que priorizam a valorização composta ao longo de vários anos se concentrarão primeiro em saber se o motor de crescimento continua intacto, em segundo lugar, se a economia unitária está melhorando e, em terceiro, se os caminhos de comercialização estão se ampliando para além do simples acesso aos modelos, abrangendo aplicações de maior valor. Os números já apresentados — US$ 16,3 bilhões em receita semestral, crescimento de mais de 1.200% ano a ano e ritmo anualizado superior a US$ 60 bilhões — estabelecem um patamar excepcionalmente alto. A capacidade de atingir ou superar esse patamar determinará como o mercado avaliará a empresa nos próximos anos.
#Anthropic申请赴美IPO #Anthropic申请赴美IPO