Os ETFs alavancados tokenizados combinam a exposição ao mercado dos fundos negociados em bolsa tradicionais com métodos de negociação de ativos digitais, oferecendo aos investidores um formato de produto que abrange os mercados financeiros tradicionais e de criptomoedas. Por exemplo, o Direxion Daily MSCI South Korea Bull 3X Shares (KORU) inclui exposição alavancada ao mercado de ações sul-coreano, além de múltiplos mecanismos relacionados a redefinições diárias de retorno, custódia de ativos subjacentes, emissão de tokens e liquidez da plataforma de negociação. Entender os ETFs alavancados tokenizados exige mais do que focar nos preços dos tokens ou na conveniência da negociação. Os investidores também precisam distinguir entre o fundo subjacente e o produto tokenizado, além de reconhecer que a alavancagem, a volatilidade do mercado e as estruturas jurídicas podem afetar os resultados de investimento.
Principais pontos
-
Os ETFs tokenizados levam a exposição econômica de produtos financeiros tradicionais para ambientes de negociação de ativos digitais, mas os tokens não representam necessariamente propriedade direta dos valores mobiliários subjacentes
-
O KORU busca alcançar 300% do desempenho diário do Índice MSCI Korea 25/50, e não três vezes seus ganhos acumulados em qualquer período de manutenção
-
A tokenização altera a forma como os ativos são acessados, negociados e liquidados. Ela não elimina automaticamente os riscos subjacentes de alavancagem, liquidez ou mercado
-
Ao avaliar esses produtos, os investidores devem considerar os mecanismos do fundo subjacente, os arranjos de emissão e custódia de tokens, as regras de negociação e os termos de resgate
Por que os ETFs tradicionais e os mercados de ativos digitais estão começando a convergir
Os fundos negociados em bolsa (ETFs) são instrumentos de investimento comuns nos mercados financeiros tradicionais. Eles normalmente oferecem aos investidores exposição a um índice, setor, classe de ativos ou estratégia de investimento específica por meio da manutenção de valores mobiliários, do uso de derivativos ou da aplicação de outras estratégias de investimento. Em comparação com a compra direta de uma cesta de ações, os ETFs reúnem carteiras ou estratégias relacionadas em cotas de fundos que podem ser negociadas em bolsas, permitindo que os investidores participem dos mercados por meio de uma abordagem relativamente padronizada.
À medida que a infraestrutura de blockchain e os mercados de negociação de ativos digitais se desenvolvem, surgem mais conexões entre produtos financeiros tradicionais e mercados de ativos digitais. Os produtos financeiros tokenizados buscam representar, por meio de tokens digitais e acordos jurídicos correspondentes, os interesses econômicos associados a valores mobiliários ou instrumentos financeiros específicos. Os tokens podem ser negociados em mercados de ativos digitais que ofereçam suporte ao produto, e alguns produtos também podem permitir transferências on-chain ou solicitações de conversão sob condições aplicáveis. Essa estrutura oferece novos canais de acesso a ativos financeiros tradicionais, mas os direitos específicos envolvidos ainda dependem do emissor, da documentação jurídica, dos arranjos de custódia e das regras aplicáveis.
Os ETFs alavancados tokenizados são uma categoria de produto relevante nessa tendência porque envolvem dois mecanismos distintos. Por um lado, o fundo subjacente utiliza uma estratégia alavancada para buscar retornos ampliados em relação a um índice de referência durante um período específico. Por outro, a estrutura tokenizada altera a forma como o produto relacionado é mantido e negociado nos mercados de ativos digitais. Portanto, os investidores precisam compreender dois níveis: como o produto financeiro subjacente gera retornos e como o formato tokenizado transmite ou reflete esses retornos. Examinar apenas um nível não é suficiente para compreender integralmente os riscos do produto.
O que é um ETF alavancado de 3x para o mercado de ações sul-coreano?
O Direxion Daily MSCI South Korea Bull 3X Shares é um ETF alavancado listado no mercado dos EUA sob o ticker KORU. Antes de taxas e despesas, seu objetivo de investimento é alcançar 300% do desempenho diário do Índice MSCI Korea 25/50. O índice reflete o desempenho de empresas listadas relevantes no mercado de ações sul-coreano que atendem às regras do índice, enquanto o KORU oferece exposição diária ampliada ao mercado por meio de instrumentos financeiros e estratégias de investimento correspondentes. O fundo não garante que alcançará seu objetivo de investimento, e os resultados reais também podem ser afetados por taxas, custos de negociação e condições de mercado.
Ao entender o KORU, a distinção mais importante é entre “3x diário” e “3x de longo prazo”. Se o índice de referência subir 1% em um dia de negociação, um fundo com meta de retorno diário de 3x poderá subir aproximadamente 3%, considerando um cenário simplificado que exclua taxas e outros desvios. Se o índice cair 1% naquele dia, o retorno-alvo correspondente poderá ser de aproximadamente menos 3%. Esse objetivo se aplica ao desempenho de um único dia de negociação. Isso não significa que manter o fundo por uma semana, um mês ou mais gerará três vezes o retorno acumulado do índice no mesmo período.
Um objetivo de alavancagem diária significa que o fundo precisa ajustar sua exposição à medida que as condições de mercado mudam. À medida que ganhos e perdas se acumulam diariamente, os efeitos da capitalização podem afetar o resultado final. Em particular, durante períodos de volatilidade recorrente, um fundo alavancado pode sofrer perdas relevantes devido à trajetória dos retornos diários, mesmo que o índice acabe retornando a um nível próximo ao inicial. Portanto, ao avaliar esse tipo de produto, os investidores devem não apenas analisar sua visão direcional sobre o mercado de ações sul-coreano, mas também compreender o grau de volatilidade durante o período de manutenção, o próprio período de manutenção e o mecanismo de redefinição diária.
O mercado de ações sul-coreano também possui características próprias de setor e estrutura de mercado. O desempenho do índice pode ser afetado conjuntamente por grandes empresas listadas, ciclos do setor de tecnologia, demanda por exportações, fluxos globais de capital, movimentos cambiais e políticas macroeconômicas. Os ETFs alavancados ampliam os ganhos e as perdas diários de seus índices de referência, em vez de eliminar a incerteza decorrente desses fatores. Os investidores devem primeiro entender as fontes de risco do índice subjacente antes de determinar se uma estratégia alavancada é compatível com sua tolerância ao risco.
Do KORU aos ETFs alavancados tokenizados: dois níveis de exposição ao mercado
Os ETFs alavancados tradicionais e os ETFs alavancados tokenizados não são apenas códigos de ticker intercambiáveis. O KORU é um ETF alavancado tradicional de 3x oferecido pela Direxion que busca, antes de taxas e despesas, alcançar 300% do desempenho diário do Índice MSCI Korea 25/50. Esse objetivo se aplica aos retornos diários, e não aos retornos acumulados em períodos mais longos. Redefinições diárias, volatilidade do mercado e trajetórias de capitalização podem afetar o desempenho de longo prazo. Portanto, para entender os ETFs alavancados tokenizados, os investidores devem primeiro esclarecer o objetivo de investimento e o mecanismo de cálculo de retorno do instrumento financeiro subjacente, em vez de depender apenas do múltiplo de alavancagem no nome do produto para avaliar seu desempenho de longo prazo.
Os ETFs alavancados tokenizados acrescentam uma estrutura tokenizada à exposição financeira subjacente. Seus emissores podem fornecer aos detentores de tokens exposição econômica relacionada a um instrumento financeiro específico por meio de participações em valores mobiliários subjacentes, arranjos de custódia ou outros mecanismos contratuais. A estrutura jurídica, o método de lastro de ativos, os termos de resgate e os direitos dos detentores podem variar entre produtos específicos. A conexão de um produto com um ETF tradicional, por si só, não significa que ambos forneçam exatamente a mesma propriedade de ativos ou os mesmos direitos jurídicos.
A estrutura tokenizada também envolve emissão e queima de tokens, custódia de ativos, registros de negociação e processos de conversão potencialmente aplicáveis. Ao mesmo tempo, os preços de mercado dos tokens podem ser afetados por oferta e demanda, liquidez, regras de negociação e expectativas dos investidores. Mesmo que um produto seja projetado para refletir o desempenho econômico de um instrumento financeiro subjacente, seu preço de negociação pode divergir da cotação mais recente disponível do ETF subjacente em determinados períodos. Em particular, quando o mercado subjacente está fechado enquanto o mercado de tokens permanece negociável, novas expectativas do mercado podem ser refletidas primeiro nas cotações dos tokens. No entanto, isso não significa que essas cotações necessariamente correspondam ao valor justo em tempo real dos ativos subjacentes.
Portanto, ao analisar ETFs alavancados tokenizados, os investidores devem avaliar separadamente o mecanismo de investimento subjacente e a estrutura tokenizada. O primeiro determina a volatilidade do mercado, a redefinição diária da alavancagem e os riscos de capitalização enfrentados pelo produto. O segundo determina como a exposição econômica relevante é emitida, mantida e negociada, bem como os direitos dos detentores e as regras aplicáveis a eles. Essas duas camadas de risco podem existir simultaneamente e não desaparecem automaticamente apenas porque o formato de negociação se torna digital. Os investidores devem avaliar os riscos reais do produto e os casos de uso adequados com base na documentação oficial do produto, nos arranjos de lastro de ativos, nos mecanismos de precificação e nos termos de saída.
Quais mudanças a tokenização traz?
A mudança mais direta introduzida por produtos financeiros tokenizados é que a forma como os investidores acessam produtos financeiros pode mudar. Nos mercados tradicionais, os investidores normalmente precisam de contas de valores mobiliários elegíveis e serviços de corretagem relacionados para comprar e vender ETFs. Os produtos tokenizados podem, em vez disso, oferecer acesso à negociação por meio de plataformas de ativos digitais que ofereçam suporte ao produto e podem permitir a manutenção em carteiras digitais ou transferências on-chain sob determinadas condições. Esse arranjo pode ampliar os canais de distribuição de produtos financeiros, mas a disponibilidade efetiva continua sujeita à jurisdição, à elegibilidade do investidor, aos termos de emissão e ao escopo do suporte da plataforma.
Outra mudança envolve os horários de negociação e os mecanismos de formação de preços. A negociação de ETFs tradicionais normalmente está sujeita aos horários de funcionamento das bolsas em que são listados, aos calendários de feriados e aos sistemas de negociação, enquanto plataformas de ativos digitais podem oferecer horários de negociação mais amplos ou até negociação ininterrupta. Isso não significa que os mercados de valores mobiliários subjacentes estejam abertos o tempo todo, nem que os tokens possam ser negociados com a mesma liquidez em todos os períodos. Quando os mercados tradicionais estão fechados, os preços de negociação dos tokens podem refletir em maior medida mudanças de oferta e demanda, novas informações e expectativas dos participantes nos mercados digitais.
Além disso, a tecnologia blockchain pode fornecer registros de transferência verificáveis e compatibilidade com carteiras de ativos digitais e outras infraestruturas on-chain. No entanto, a existência de registros on-chain não significa que todas as informações sobre os ativos subjacentes tenham sido verificadas automaticamente, nem que os detentores de tokens estejam registrados diretamente como acionistas dos valores mobiliários subjacentes. O lastro de ativos, a custódia e o resgate ainda precisam ser respaldados pela documentação jurídica relevante, por processos operacionais e por arranjos institucionais.
Portanto, a tokenização é mais bem compreendida como outro método de acesso e distribuição de produtos financeiros, e não como uma substituição completa dos sistemas financeiros tradicionais. Ela pode melhorar a conveniência de negociação e a integração digital, mas os riscos reais de um produto ainda dependem dos ativos subjacentes, da estratégia de alavancagem, da estrutura de emissão, da liquidez do mercado e dos direitos que os detentores podem efetivamente exercer.
Principais riscos que os investidores precisam compreender
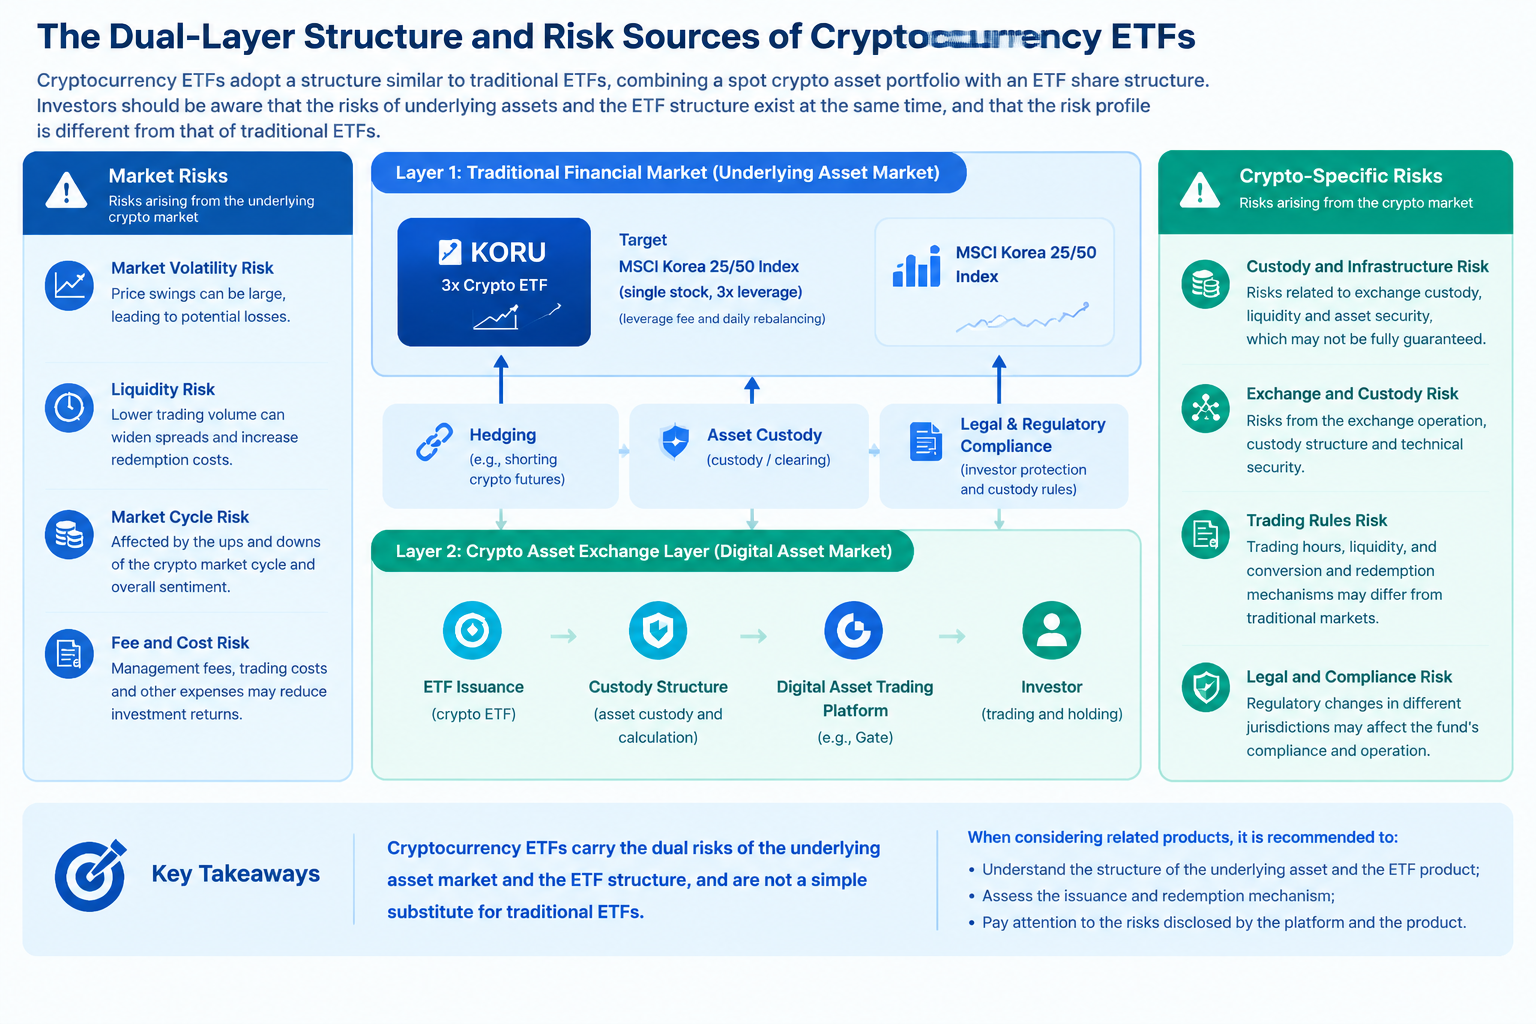
A primeira categoria de risco vem do ETF alavancado subjacente. Um objetivo diário de 3x amplia as oscilações diárias do índice de referência, enquanto a capitalização dos retornos diários pode fazer com que o desempenho de longo prazo se desvie de três vezes o retorno acumulado do índice. Volatilidade intensa do mercado, reversões frequentes de direção ou períodos de manutenção mais longos podem alterar o resultado final. Os investidores não devem presumir que um ETF alavancado produzirá necessariamente retornos desejáveis apenas com base em sua visão sobre a direção de longo prazo do mercado de ações sul-coreano.
A segunda categoria de risco vem da estrutura tokenizada. Os detentores de tokens precisam entender quem é o emissor, quem mantém os valores mobiliários subjacentes, quais responsabilidades o custodiante assume, como o lastro de ativos é verificado e sob quais condições o resgate ou a conversão podem ser solicitados. Se a documentação jurídica definir um token como um direito contratual específico ou certificado de valor mobiliário, os direitos do detentor devem ser compreendidos de acordo com essa definição, em vez de aplicar diretamente todos os direitos dos detentores de ETFs tradicionais.
A terceira categoria é o risco de negociação e liquidez. As cotações, a profundidade do livro de ordens e os preços de execução em plataformas de ativos digitais podem diferir daqueles das bolsas tradicionais. Quando o mercado subjacente está fechado, os tokens podem continuar sendo negociados, mas o preço de referência disponível mais recente do ativo subjacente pode já estar desatualizado. Durante movimentos rápidos do mercado, profundidade de negociação insuficiente ou restrições operacionais da plataforma, os investidores podem enfrentar spreads de compra e venda mais amplos, desvios de preço ou incapacidade de executar negociações aos preços esperados.
A quarta categoria de risco decorre de regras, tecnologia e operações. Os arranjos de emissão e custódia de tokens podem ser afetados pela jurisdição, pela elegibilidade do investidor, por restrições de transferência, pela cibersegurança e pelas políticas da plataforma. Mesmo que um produto tenha lastro em ativos subjacentes, isso não significa que o resgate estará imediatamente disponível em todas as circunstâncias ou que todas as plataformas de negociação poderão oferecer os mesmos serviços de negociação e conversão. Os investidores devem ler os termos aplicáveis e confirmar a disponibilidade do produto e os limites específicos de seus direitos.
Como desenvolver uma estrutura de avaliação mais completa
Ao analisar ETFs alavancados tokenizados, os investidores podem começar pelo produto financeiro subjacente. Eles devem confirmar o índice acompanhado pelo fundo, o múltiplo de alavancagem, o período de redefinição-alvo, a estrutura de taxas e os principais riscos de investimento. Para ETFs alavancados de 3x diários, como o KORU, os investidores devem compreender especificamente que o objetivo se aplica ao desempenho diário e examinar como a volatilidade e a capitalização afetam os resultados em diferentes períodos de manutenção.
Em seguida, os investidores devem avaliar de forma independente a estrutura jurídica e operacional do produto tokenizado. Eles precisam confirmar o emissor, o método de lastro dos ativos subjacentes, os arranjos de custódia, as regras de transferência de tokens, os termos de resgate e quaisquer restrições de elegibilidade potencialmente aplicáveis. Diferentes arranjos de tokenização para o mesmo produto financeiro subjacente podem utilizar estruturas de emissão distintas. Portanto, os investidores não devem presumir que seus direitos e riscos são idênticos apenas porque os nomes dos produtos ou os códigos de ticker são semelhantes.
A terceira etapa é examinar o ambiente real de negociação. A disponibilidade de liquidez suficiente na plataforma de negociação, a organização dos horários de negociação, os dados usados como referência de preço, a formação de cotações quando os mercados estão fechados e as restrições aplicáveis em condições incomuns de mercado podem afetar a experiência real de negociação. Os investidores também devem confirmar se estão negociando tokens à vista, valores mobiliários tradicionais ou contratos que utilizam estruturas de margem ou derivativos, pois os mecanismos de lucros e perdas desses produtos são diferentes.
Por fim, os riscos do produto devem ser considerados juntamente com os objetivos individuais de investimento. Instrumentos alavancados podem ser adequados a determinadas estratégias de negociação para investidores com conhecimento relevante e capacidade de tolerar volatilidade substancial. No entanto, eles não devem ser vistos como opções de investimento de longo prazo amplamente adequadas apenas porque apresentam ganhos significativos em mercados de curto prazo. Uma avaliação completa deve considerar a visão sobre o mercado subjacente, o período de manutenção, a gestão de capital, as necessidades de liquidez e a perda potencial máxima.
Gate e ETFs alavancados tokenizados: exposição ao mercado tradicional e negociação de ativos digitais
Os ETFs alavancados tokenizados conectam a exposição aos mercados financeiros tradicionais com formatos de negociação de ativos digitais, mas suas estruturas específicas dependem dos arranjos de emissão, dos ativos subjacentes ou da exposição econômica, dos mecanismos de precificação e dos direitos dos detentores. Pesquisar esses produtos exige compreender tanto os mecanismos de retorno dos ETFs alavancados tradicionais quanto as diferenças em negociação, liquidez e estruturas jurídicas que os formatos tokenizados podem introduzir. As páginas de produtos e negociação relacionadas da Gate fornecem aos usuários pontos de partida para pesquisas adicionais sobre esses mercados, mas a relação entre diferentes produtos ainda deve ser determinada de acordo com suas respectivas descrições oficiais.
Os usuários interessados no mercado de ações sul-coreano podem acessar a página de negociação KORUG/USDT da Gate para consultar as cotações de mercado e as informações de negociação relacionadas exibidas para esse par. Ao mesmo tempo, o KORU é um ETF alavancado tradicional de 3x oferecido pela Direxion que busca, antes de taxas e despesas, alcançar 300% do desempenho diário do Índice MSCI Korea 25/50. Esse objetivo se aplica aos retornos diários e não significa que mantê-lo por uma semana, um mês ou um ano gerará três vezes o retorno acumulado do índice no mesmo período. Redefinições diárias, volatilidade do mercado e trajetórias de capitalização podem afetar os resultados de longo prazo. Portanto, ao analisar produtos de negociação relacionados, os investidores devem considerar o desempenho do mercado subjacente e verificar a estrutura do ativo efetivamente negociado. Eles não devem presumir que KORU e KORUG são o mesmo ativo ou possuem o mesmo mecanismo de retorno apenas porque seus nomes são semelhantes.
Os produtos tokenizados também podem criar questões de formação de preços independentes do desempenho do índice subjacente. Os ETFs tradicionais geralmente estão sujeitos a restrições de horário de negociação, enquanto os arranjos de negociação nos mercados de ativos digitais podem ser diferentes. Quando o mercado subjacente está fechado, os mercados digitais ainda podem formar novas cotações com base em oferta e demanda, liquidez e expectativas dos investidores. Portanto, o preço de mercado de um produto tokenizado pode não corresponder sempre ao preço de referência do ETF subjacente. Para ETFs alavancados tokenizados, os investidores precisam avaliar separadamente o mecanismo de alavancagem subjacente e a própria estrutura de precificação e negociação do token. Movimentos do índice, desempenho de retorno de ETFs tradicionais e mudanças de preço em pares de negociação digitais não devem ser tratados como a mesma coisa.
A introdução ao produto gStocks da Gate pode servir como referência para aprender sobre a tokenização de ativos financeiros tradicionais. Os usuários também podem consultar a introdução ao produto Gate ETF para conhecer as informações e divulgações de risco relacionadas aos produtos de ETF da plataforma. No entanto, os produtos tokenizados gStocks, os ETFs alavancados tradicionais, os ETFs alavancados tokenizados e os produtos de tokens alavancados oferecidos pela Gate não devem ser considerados como tendo a mesma estrutura apenas porque seus nomes incluem “valores mobiliários” ou “ETF”. Se um produto específico é um ETF alavancado tokenizado ainda deve ser verificado com base em sua documentação oficial, incluindo sua conexão subjacente, mecanismo de alavancagem, arranjos de lastro de ativos e direitos dos detentores.
De modo geral, os produtos relevantes devem ser avaliados em três níveis. Primeiro, analise o mercado subjacente e os objetivos de retorno e riscos de capitalização dos ETFs alavancados tradicionais. Segundo, verifique a estrutura de emissão, o mecanismo de precificação, as regras de negociação e os direitos relacionados aos produtos tokenizados. Por fim, confirme as regras e divulgações da Gate para o produto de negociação específico e avalie a liquidez, os desvios de preço e as condições de saída. Analisar separadamente as visões de mercado, as estruturas dos produtos e os ambientes de negociação pode ajudar os investidores a entender mais precisamente as características dos ETFs alavancados tokenizados e evitar confundir temas de mercado semelhantes com riscos de investimento idênticos.
Perguntas frequentes
ETFs alavancados tokenizados e ETFs alavancados tradicionais são o mesmo produto?
Não necessariamente. Os ETFs alavancados tradicionais são fundos negociados em bolsa geridos por emissores de fundos, enquanto os produtos tokenizados podem oferecer exposição econômica relacionada a esses ETFs por meio de um emissor e uma estrutura jurídica diferentes. Seus formatos de manutenção, direitos jurídicos, locais de negociação e mecanismos de resgate podem ser diferentes.
A alavancagem de 3x do KORU se aplica aos retornos de longo prazo?
O KORU busca alcançar 300% do desempenho diário do índice de referência, e não três vezes seu desempenho acumulado de longo prazo. A capitalização dos retornos diários afeta os resultados de longo prazo, e os retornos reais podem diferir significativamente de um cálculo simples de três vezes os retornos acumulados.
ETFs tokenizados podem ser negociados ininterruptamente?
Alguns produtos tokenizados podem continuar sendo negociados em plataformas de ativos digitais compatíveis enquanto os mercados tradicionais estão fechados. No entanto, os horários de negociação, a liquidez e os mecanismos de formação de preços dependem das regras do produto e da plataforma específicos. A negociação ininterrupta não significa que o mesmo nível de liquidez estará disponível o tempo todo.
Um ETF tokenizado significa que os detentores possuem diretamente os valores mobiliários subjacentes?
Não em todos os casos. Os direitos detidos pelos investidores dependem da estrutura jurídica e dos termos de emissão do produto. Alguns produtos tokenizados oferecem exposição econômica relacionada a valores mobiliários subjacentes, em vez de propriedade direta desses valores mobiliários.
O que é mais importante ao avaliar esses produtos?
Os investidores devem avaliar o mecanismo de alavancagem subjacente, os arranjos de emissão e custódia, o lastro de ativos, os termos de resgate, a liquidez da plataforma de negociação e as regras jurídicas aplicáveis. Analisar apenas os preços dos tokens ou os ganhos de curto prazo não pode refletir integralmente os riscos de um produto.