Leitores que tratam barras de ouro, ações de mineradoras de ouro e o preço do petróleo como uma única commodity estão observando três linhas, não uma única posição. As barras acompanham o estoque e a cotação, as ações de mineradoras acompanham os custos de extração, a produção e o mercado acionário, e o petróleo bruto acompanha a cotação do petróleo. Para leitores que não conhecem veículos de commodities listados, um único rótulo pode facilmente abranger todos os tickers e ocultar a diferença entre os ativos detidos. As seções abaixo separam essas linhas pelo ativo que cada veículo detém.
Principais pontos
- Um ETF de commodities pode ser um trust físico, uma cesta de futuros ou um proxy de ações. A cota não é a commodity no armazém do investidor.
- Em contango, uma rolagem de futuros vende o contrato próximo e compra outro mais caro com vencimento posterior, de modo que o retorno do fundo pode ficar abaixo do preço à vista.
- O GLD detém barras de ouro, um ETF de mineradoras de ouro detém ações de mineração, e um contrato de preço do ouro apenas acompanha uma cotação.
- Um ETF de ações de energia detém ações de empresas de energia. Um contrato de preço do petróleo bruto acompanha o petróleo. Os dois podem se mover de forma diferente.
O que os ETFs de commodities realmente detêm?
Sob o rótulo de ETF de commodities, o ativo detido é pelo menos uma de três coisas: um trust físico, uma cesta de futuros ou um proxy de ações. A cota representa um direito sobre os ativos dentro desse veículo, não uma pilha de mercadorias no armazém do próprio investidor.
No lado físico, a commodity fica sob um acordo de custódia, e as cotas correspondem a esse estoque. SPDR Gold Shares (GLD) é um trust que detém ouro físico alocado. É um veículo de ouro listado no estilo ETF, não um fundo de mineradoras. As cotas do GLD acompanham o ouro dentro do trust. Elas não detêm participação acionária em empresas de mineração.
Uma cesta de futuros detém contratos futuros de commodities e substitui o contrato próximo por outro posterior antes do vencimento. Essa substituição é a rolagem de futuros. O efeito sobre o NAV depende de o contrato posterior ser mais caro ou mais barato, ou seja, de haver contango ou backwardation. O ponto aqui é a estrutura, não um ticker de futuros tratado como uma posição fixa ou um único contrato para negociar.
| Veículo |
O que detém |
Página da Gate |
| GLD, trust de ouro no estilo ETF |
Ouro físico alocado |
GLD |
| Cesta de futuros, ETF de commodities baseado em futuros |
Futuros de commodities que são rolados |
Não aplicável |
| GDX, ETF de ações |
Ações de empresas de mineração de ouro |
GDX |
| XLE, ETF de ações |
Ações do setor de energia no S&P 500 |
XLE |
| LIT, ETF temático de ações |
Ações de empresas relacionadas ao lítio |
LIT |
| URA, ETF temático de ações |
Ações de empresas relacionadas ao urânio |
URA |
| XAUUSD, CFD de preço |
Cotação do ouro |
Não aplicável |
| XAGUSD, CFD de preço |
Cotação da prata |
Não aplicável |
| XTIUSD, CFD de preço |
Cotação do petróleo bruto WTI |
Não aplicável |
| XBRUSD, CFD de preço |
Cotação do petróleo bruto Brent |
Não aplicável |
As linhas identificadas como ETFs detêm barras, futuros ou ações de empresas. As linhas identificadas como CFDs de preço acompanham uma cotação e não detêm barras ou ações de empresas. A linha da cesta de futuros não tem um único ticker, porque o resultado da rolagem muda conforme haja contango ou backwardation.
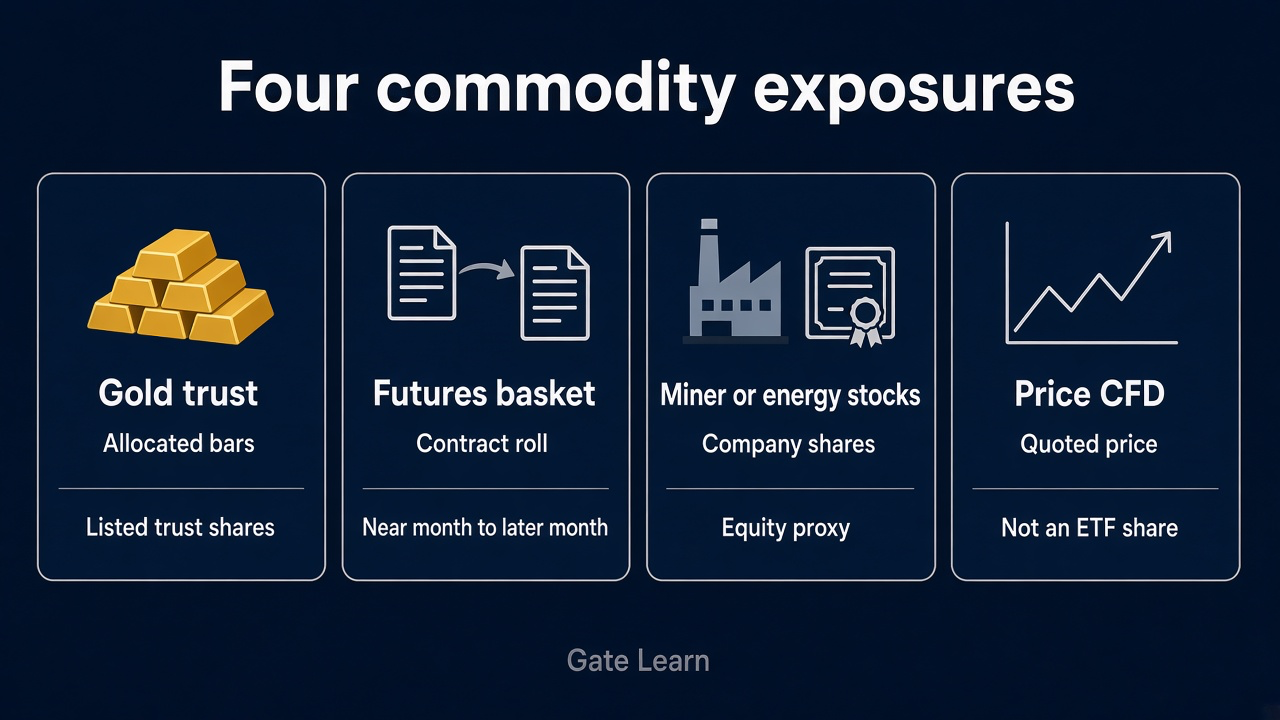
Figura 1. Um trust, uma cesta de futuros, proxies de ações e um CFD de preço são quatro exposições diferentes.
Como uma rolagem de futuros afeta o NAV quando a curva está em contango?
Quando a curva de futuros está em contango, um contrato posterior custa mais do que aquele que está prestes a vencer. Um fundo que vende o mês próximo e compra o mês posterior em sua rolagem de futuros pode render menos do que a variação no preço à vista.
A rolagem precisa ser concluída antes de o contrato entrar em entrega. O fundo vende o contrato que está vencendo e compra um contrato com uma data posterior. Em contango, o contrato posterior é mais caro, portanto o mesmo conjunto de ativos pode controlar uma quantidade menor da commodity após a rolagem, e a trajetória do NAV se distancia do preço à vista.
Backwardation é a estrutura oposta: o contrato posterior custa menos do que o contrato próximo. Nesse caso, uma rolagem pode deixar o retorno do fundo acima da variação no preço à vista. Contango e backwardation descrevem apenas a diferença entre dois contratos. Eles não preveem em qual lado a curva estará em um determinado dia.
Um trust físico não realiza essa rolagem de futuros. O GLD detém barras de ouro alocadas, portanto seu valor acompanha o preço do ouro e os próprios custos do trust, não a diferença entre o mês próximo e o mês posterior. Um ETF de commodities baseado em futuros ainda pode seguir outra trajetória devido à rolagem, mesmo quando a variação à vista é pequena.
Por que um trust de ouro, ações de mineradoras de ouro e um contrato de preço do ouro são diferentes?
Um trust de ouro, ações de mineradoras de ouro e um contrato de preço do ouro compartilham a palavra ouro, mas detêm ativos diferentes. O preço do ouro é apenas a cotação de referência. Ele não representa o conteúdo dessas três posições.
O GLD, como SPDR Gold Shares, detém ouro físico alocado dentro de um trust. As cotas correspondem ao ouro no trust, não à produção de minas nem à participação acionária em empresas de mineração. Tratar o GLD como um fundo de mineradoras reduz o metal e as empresas a um único preço.
Um ETF de mineradoras de ouro detém ações de empresas de mineração. VanEck Gold Miners ETF (GDX) acompanha o índice MarketVector Global Gold Miners, cujos componentes são empresas do setor de mineração de ouro. Teor do minério, custos de extração, produção e movimentos no mercado acionário são fatores que podem afastar essas ações do preço do ouro.
Um contrato de preço do ouro acompanha a própria cotação. O XAUUSD não detém as barras do GLD nem as ações de mineração do GDX. O XAUUSD se baseia em um contrato de preço e não está na mesma lista de ativos detidos que essas duas cotas de fundos.
Um ETF de ações de energia detém participação acionária em empresas de energia, não futuros de petróleo. O Energy Select Sector SPDR Fund (XLE) busca acompanhar o índice Energy Select Sector. O índice Energy Select Sector representa o setor de energia do S&P 500, um conjunto mais restrito do que o S&P 500 completo.
O setor abrange petróleo, gás e combustíveis consumíveis, além de equipamentos e serviços de energia. Margens de refino, gás natural e custos das empresas podem mover o XLE mesmo quando a cotação do petróleo bruto não acompanha esses fatores. O petróleo pode subir enquanto as ações de energia caem devido aos custos ou ao mercado acionário.
Um contrato de preço do petróleo bruto acompanha o petróleo e não detém as empresas incluídas no XLE. WTI e Brent são duas cotações de petróleo bruto, não o preço das ações do setor de energia. Lucros, dividendos e mudanças na quantidade de ações em circulação não estão incluídos em um contrato que apenas acompanha o preço do petróleo.
Como um fundo de uma única commodity difere de uma cesta?
Um fundo de uma única commodity concentra a exposição em uma commodity. Uma cesta distribui o peso entre várias commodities. A cesta é mais diversificada, mas ainda é um conjunto de ativos baseado em regras, não um único objeto chamado "todas as commodities".
LIT e URA são fundos temáticos de ações para empresas relacionadas ao lítio e ao urânio. Eles não são uma cesta ampla de commodities, nem lítio ou urânio físicos. Os preços das cotas também se movem com capacidade, políticas e o mercado acionário, portanto não representam o preço à vista dessas commodities.
Um fundo de futuros de uma única commodity assume sozinho a rolagem daquela curva. Uma cesta reúne várias curvas, de modo que o contango em uma commodity não determina todo o NAV, embora uma alocação elevada ainda tenha maior impacto. Nenhuma das duas estruturas representa estoque físico no armazém do próprio investidor.
O que você deve verificar antes de negociar um preço de commodity como CFD?
Antes de negociar um preço de commodity como CFD, verifique se a página apresenta um contrato sobre uma cotação. Um CFD sobre o preço de uma commodity não é um ETF de commodities e não detém ouro físico em trust, futuros dentro de um fundo ou ações de empresas.
As cotações de ouro e prata devem permanecer separadas. O CFD de preço do ouro XAUUSD e o CFD de preço da prata XAGUSD acompanham cotações de metais. Eles não são ETFs de commodities e não detêm barras ou ações de mineração.
Uma cotação de petróleo bruto também não é uma ação de energia. O CFD de preço do petróleo bruto WTI XTIUSD e o CFD de preço do petróleo bruto Brent XBRUSD acompanham preços do petróleo. Eles não são ETFs de commodities e não detêm as ações de empresas de energia incluídas no XLE.
Três verificações adicionais são importantes: qual cotação o símbolo utiliza, se a posição acumula financiamento overnight e se o fechamento dela não resulta na entrega de barras ou ações. As palavras ouro ou petróleo no rótulo apenas indicam o tema. Elas não substituem a linha de ativos detidos.
Resumo
A exposição a commodities listadas se divide em pelo menos quatro caminhos: barras dentro de um trust físico, uma cesta de futuros que precisa ser rolada, ações de mineradoras ou empresas de energia e um CFD de preço que apenas acompanha uma cotação. O nome pode ser o mesmo, enquanto os ativos registrados não são.
A leitura de um ticker começa por verificar se o ativo detido são barras, futuros, ações de empresas ou uma cotação. Uma rolagem em contango, os custos das empresas e o financiamento overnight podem afastar esse valor do preço à vista. Reunir as quatro exposições sob um único rótulo de commodity torna a comparação enganosa.
Perguntas frequentes
Um ETF de commodities detém as mercadorias físicas em um armazém?
Uma cota de ETF de commodities é um veículo listado, não um estoque de propriedade do investidor. Um trust físico pode deter barras alocadas, um fundo baseado em futuros detém contratos e um proxy de ações detém ações de empresas. A linha de ativos detidos mostra se um ticker representa metal, futuros ou ações.
Como uma rolagem em contango afeta um ETF de commodities baseado em futuros?
Contango significa que um mês posterior custa mais do que o contrato prestes a vencer. Quando um ETF de commodities baseado em futuros faz a rolagem, ele vende o mês próximo e compra o mês posterior mais caro, de modo que o retorno pode ficar abaixo da variação à vista. Backwardation funciona de forma oposta. O mecanismo não informa em qual lado a curva está.
O GLD e um ETF de mineradoras de ouro detêm o mesmo ativo?
O GLD (SPDR Gold Shares) é um trust que detém ouro alocado. Ele não é um fundo de mineradoras. Um ETF de mineradoras de ouro, como o GDX, detém ações de empresas de mineração de ouro e acompanha um índice de empresas de mineração. Custos, produção e movimentos do mercado acionário ainda podem levar essas ações por uma trajetória diferente da do preço do ouro.
As ações de empresas de energia equivalem ao preço do petróleo?
As ações de empresas de energia são participações acionárias corporativas, não um barril de petróleo. O XLE detém ações do setor de energia do S&P 500, abrangendo petróleo e gás, além de equipamentos e serviços de energia, e não detém futuros de petróleo. O preço do petróleo, as margens de refino e o mercado acionário podem se mover de forma diferente.
Um CFD de preço do ouro é um ETF de commodities?
Um CFD de preço do ouro é um contrato por diferença sobre uma cotação. O investimento direto em commodities físicas pode ser desafiador porque o armazenamento e a entrega geram custos. Ele não é um ETF de commodities e não detém GLD nem ações de mineradoras de ouro. O XAUUSD corresponde ao preço do ouro, não às cotas de um trust. Antes de enviar uma ordem, verifique o ativo subjacente, se há financiamento overnight e se o símbolo na página é um contrato de preço ou um ETF. Um produto baseado em futuros oferece exposição sem que o investidor armazene a commodity, mas o contrato ainda pode envolver riscos distintos.