Prefácio
A tese de investimento para IA nos últimos anos sempre foi clara: modelos cada vez mais potentes exigem poder computacional crescente, impulsionando oportunidades em chips, data centers, plataformas de nuvem e software.
Com a transição da indústria para um debate sobre “desenvolvimento de IA mais prudente” e “limites de segurança mais rigorosos”, os investidores passaram a questionar algo distinto: se o ritmo da IA realmente se tornar mais cauteloso, quais companhias sentirão o impacto primeiro?
Não se trata apenas de “todas as ações de IA vão enfrentar dificuldades” — a indústria de IA não é homogênea. Nvidia, AMD e Broadcom concentram-se em infraestrutura de computação e redes; a TSMC atua a montante com processos de ponta e fabricação de chips; Microsoft, Alphabet, Amazon e Oracle oferecem plataformas de nuvem e IA; Salesforce, Adobe e demais empresas de software corporativo dependem cada vez mais da monetização de aplicações impulsionadas por IA.
É fato que algumas empresas até ganham novas oportunidades à medida que o uso da IA se torna mais criterioso — basta observar companhias de cibersegurança como CrowdStrike e Palo Alto Networks.
Assim, a questão real é: se o crescimento da IA desacelerar, qual elo da cadeia de valor será o mais sensível?
Em 14 de setembro de 2026, discussões sobre o ritmo do desenvolvimento da IA já impactavam os mercados acionários. A Reuters reportou que o alerta de Dario Amodei, CEO da Anthropic, sobre a necessidade de desacelerar a IA desencadeou forte volatilidade nas ações correlatas; o mercado temeu que a retração dos investimentos em IA atingisse a demanda por chips, mas alguns nomes em software e segurança mostraram resiliência.
No entanto, oscilações diárias não são o ponto central deste artigo.
O que realmente importa para o longo prazo: caso o setor migre de “maximizar capacidades de IA” para buscar equilíbrio entre capacidades, custos, segurança e retorno comercial, de que forma os modelos de lucro de toda a cadeia de valor serão remodelados?
Principais aprendizados
-
A desaceleração no desenvolvimento de IA não significa que todas as ações do setor sofrerão os mesmos impactos
-
Chips e infraestrutura de data centers são especialmente sensíveis às oscilações do CapEx em IA
-
Plataformas de nuvem possuem uma proteção natural por combinarem receita de infraestrutura e aplicações
-
Fornecedores de software corporativo dependem da real capacidade da IA em gerar produtividade e aumentar o gasto dos clientes
-
Empresas de cibersegurança podem se beneficiar com o crescente foco empresarial na gestão de riscos em IA
-
Analisar as ações de IA exige acompanhar sensibilidade ao CapEx dos clientes, diversidade de receitas, monetização da IA e estruturas de custo
Cenário 1: Por que as fabricantes de chips sentem primeiro as mudanças nos investimentos em IA
Fabricantes de chips costumam ser os primeiros impactados quando o ciclo de investimento em IA se altera.
O motivo é objetivo: a demanda por chips acompanha de perto a demanda computacional, diretamente relacionada ao treinamento de modelos, inferência e expansão de data centers.
A trajetória da Nvidia é emblemática — ao passo que modelos de IA avançam, aumenta a necessidade por GPUs, elevando o CapEx e fortalecendo a atuação da Nvidia em data centers.
No entanto, caso grandes laboratórios de IA freiem os treinamentos ou adiem grandes implantações, o mercado rapidamente passa a questionar a desaceleração dos pedidos de GPU.
A lógica da AMD também se encaixa: ela surfa a onda da aceleração da IA, mas, em comparação à Nvidia, sua sorte está ainda mais ligada ao crescimento de sua fatia no segmento de GPUs para IA. Investidores, portanto, monitoram tanto o ciclo global de gastos com IA quanto o avanço do portfólio e da base de clientes.
A Broadcom é diferenciada. Além dos aceleradores de IA, sua atuação em redes e silício personalizado permite que o impacto do investimento em IA dependa da velocidade de construção dos data centers e da adoção de ASICs customizados.
Resumindo: nem toda “fabricante de chip” é igual. Empresas dependentes de clusters de IA em hiperescala são mais vulneráveis às oscilações do CapEx. Quem tem portfólio semicondutor diversificado possui maior resiliência aos ciclos de baixa.
Cenário 2: Desafio da TSMC — “quantidade” ou “estrutura”?
Em um estágio mais a montante, a TSMC tem perfil particular. Ela não atua como fornecedora de IA, mas é a fundição avançada para um amplo espectro de clientes — logo, os ciclos de IA têm efeito indireto em seus resultados. Desacelerações nem sempre eliminam a demanda por chips de IA, mas podem modificar o crescimento dos pedidos de processos avançados.
A demanda estrutural por computação em IA pode permanecer sólida: ainda que o treinamento desacelere, inferência, redes, ASICs customizados e computação de alto desempenho podem seguir consumindo capacidade avançada.
Para a TSMC, a pergunta-chave é: o CapEx total de IA vai diminuir, ou apenas sua estrutura será alterada?
Essa diferença é crucial para os investidores. A transição do setor de treinamentos massivos para inferência, Agentes e modelos eficientes não elimina a demanda computacional — ela apenas migra a ênfase entre tipos de chip.
É por isso que cautela na IA raramente significa uma desaceleração generalizada para fabricantes de semicondutores.
Cenário 3: Por que as plataformas de nuvem oferecem mais amortecimento do que as fabricantes de chips
Microsoft, Alphabet, Amazon e Oracle ocupam posição distinta da Nvidia. Todas investiram em data centers para IA, mas diversificam seus fluxos de receita em serviços de nuvem, publicidade, software, bancos de dados, serviços corporativos, entre outros.
Essas receitas são, assim, variadas. A Microsoft conta com Azure, Office e soluções empresariais; a Alphabet tem cloud, anúncios e busca; a Amazon opera AWS com o e-commerce; a Oracle combina bancos de dados e nuvem corporativa para gerar caixa continuamente.
Se o avanço da IA passar a ser mais conservador, as plataformas de nuvem podem sentir efeitos mistos: os investimentos em infraestrutura desaceleram, mas o aumento do uso corporativo de IA mantém receitas com inferência, acesso a modelos, processamento de dados e SaaS.
Ou seja, analisá-las apenas pelo CapEx é um equívoco.
É preciso focar no ciclo: CapEx em IA → uso da nuvem → receita empresarial
Se a expansão física desacelera, mas a infraestrutura passa a ser mais utilizada por cargas de IA, os provedores de nuvem continuam colhendo retornos importantes.
Em contrapartida, manter o crescimento do CapEx sem receitas ou migração de usuários para IA gera mais dúvidas sobre as avaliações.
Cenário 4: Software corporativo — a questão não é o modelo, mas a produtividade
Salesforce, Adobe e pares de software corporativo operam sob lógica própria.
Em vez de “quantas GPUs de IA são necessárias?”, seu questionamento é: os clientes pagarão mais por IA? Um novo chat adicionado ao produto tende a não elevar o ARPU. Mas, se a IA automatizar atendimentos, gerar leads, analisar dados, processar documentos e simplificar tarefas, a produtividade empresarial é impactada diretamente.
Por isso, essas empresas precisam migrar do critério “possui IA?” para “IA traz receita realmente nova?”.
No caso da Salesforce, investidores observam se Agentes de IA vêm sendo adotados nas empresas e convertidos em assinaturas adicionais. Na Adobe, o interesse é saber se a IA generativa aprofunda o engajamento com o Creative Cloud e o público empresarial — e não apenas gera manchetes.
Ou seja, um ritmo de desenvolvimento mais cauteloso nem sempre é negativo para os players de software. Ao exigirem produtividade real em vez de apenas modelos cada vez mais potentes, investidores podem valorizar com mais racionalidade fornecedores estabelecidos que detêm fluxos de trabalho críticos.
Cenário 5: Por que a cibersegurança pode se tornar um grande beneficiário
Com a IA cada vez mais poderosa e as empresas a implementando cautelosamente, um efeito inesperado pode ser o crescimento do valor das empresas de segurança. O aumento do uso da IA multiplica riscos em identidade, dados, modelos, Agentes e integrações.
De acordo com um estudo recente da IBM, cerca de um quarto das violações maliciosas já explora IA, e ataques com IA custam mais do que a média global. Por outro lado, organizações que empregam IA e automação nas operações de segurança reduzem visivelmente os custos de violações.
Ou seja, gastar de forma responsável com IA nem sempre implica “cortar orçamento”; muitas vezes, o foco se desloca: menos crescimento desenfreado, mais investimento em gestão de identidade, segurança de dados, monitoramento de modelos e controle de acesso. Esse cenário favorece empresas como CrowdStrike e Palo Alto Networks.
Naturalmente, isso não garante desempenho superior para todo o setor de segurança — orçamentos, concorrência, ciclos de produto e valuation também pesam. O que é certo é: quanto mais a IA se torna central, mais indispensável é a gestão de risco.
Num contexto de IA mais responsável, segurança tende a atrair fatia relevante dos gastos em IA.
Por que sensibilidade difere entre chips, nuvem e software
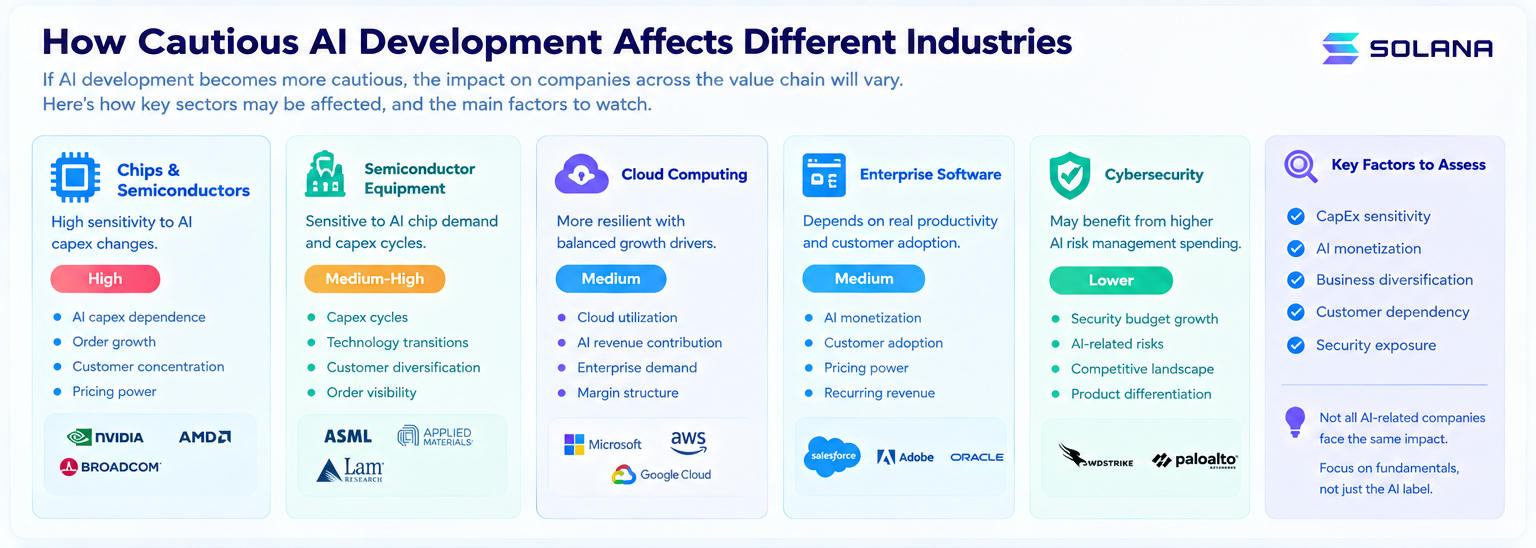
Em síntese, há diferenças estruturais marcantes de sensibilidade em toda cadeia da IA.
-
Os lucros das fabricantes de chips são diretamente atrelados às variações de CapEx em IA
-
Plataformas de nuvem são impactadas tanto pelo CapEx quanto pelo crescimento do uso real da IA
-
Fornecedores de software dependem se a IA entrega valor ao cliente
-
Empresas de segurança podem se beneficiar de incremento nos gastos com gestão de risco de IA
Portanto, um ciclo de IA mais prudente não representa queda generalizada das ações do setor, mas sim a reordenação dos múltiplos de avaliação.
O mercado, que já pagou caro por “necessidades futuras massivas de computação”, agora exigirá respostas para:
-
A receita de IA é de fato autêntica?
-
Qual o ROI dos investimentos em IA?
-
A fidelização de clientes é comprovada?
-
Os investimentos em segurança acompanham o ritmo?
-
Modelos mais potentes geram ganhos de margem?
O foco migra de “quem parece mais uma empresa de IA?” para “quem consegue transformar IA em fluxo de caixa?”.
Quatro métricas para comparar ações de IA
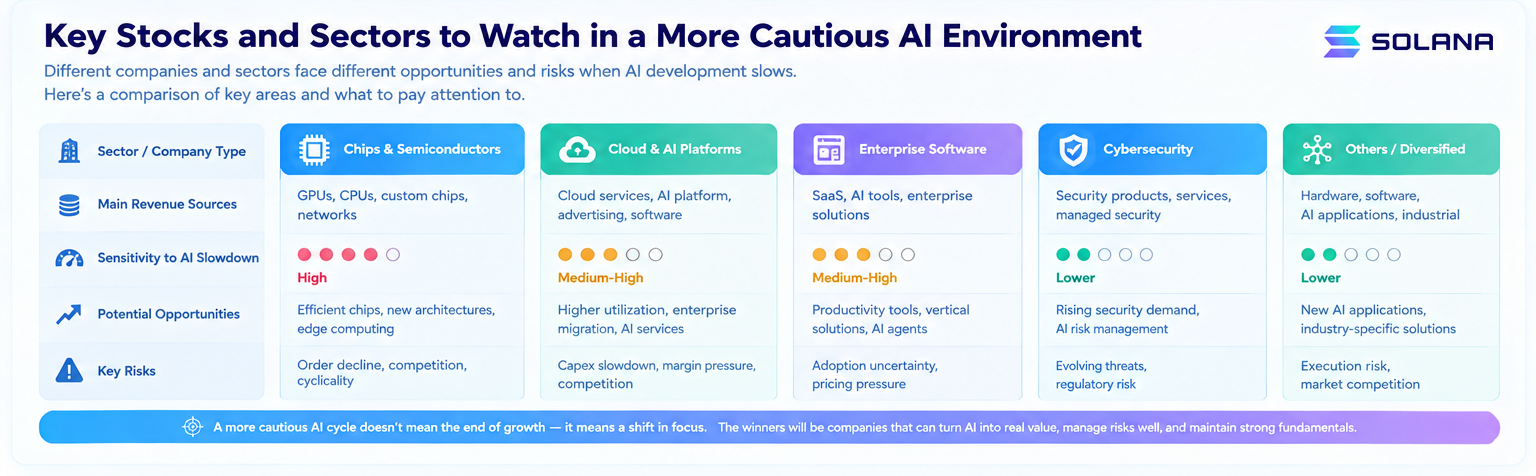
Em um cenário de maior cautela, quatro métricas tornam-se essenciais:
-
Sensibilidade ao CapEx: Quão dependente é a receita de uma empresa dos investimentos em IA? Nvidia, AMD e Broadcom são os destaques aqui.
-
Monetização da IA: A IA já gera receita recorrente, ou é apenas um recurso de vitrine? Microsoft, Google, Salesforce e Adobe são julgadas por esse critério.
-
Diversificação: A empresa tem linhas fora da IA capazes de manter fluxo de caixa se este ciclo arrefecer? Grandes provedores de nuvem e casas integradas de tecnologia têm vantagem.
-
Exposição a risco/segurança: Com o aumento dos riscos, os orçamentos de segurança corporativa crescem em importância. Para as companhias de cibersegurança, isso se traduz em diferencial estratégico em relação aos fabricantes de chips.
Desenvolvimento mais lento de IA é cenário baixista ou reprecificação?
Este é o ponto central do artigo. Se a indústria de IA de fato migrar de uma corrida desenfreada para postura mais prudente, as avaliações das companhias de hardware e infraestrutura deverão reagir primeiro. Porém, se o caminho de longo prazo da IA seguir ascendente — com ênfase maior em segurança, eficiência e retorno —, o resultado pode não ser “fim do bull market da IA”, mas uma reestruturação nos múltiplos do setor.
Empresas com CapEx elevado, estimativas agressivas e alta concentração de clientes serão as mais sensíveis às oscilações do orçamento da IA. Já quem tem base ampla de clientes, geração de caixa estabilizada e linhas diversificadas está melhor posicionado para absorver choques. Companhias de segurança, governança e aquelas que ajudam empresas a cortar custos em IA podem se tornar polos emergentes de valor.
Ou seja: o futuro da análise de ações de IA se parecerá cada vez mais com a avaliação tradicional de fundamentos.
A questão deixou de ser “a empresa tem IA?”
Agora, as perguntas críticas são:
-
Quanto da receita a IA representa?
-
Quais são os custos reais da IA?
-
O cliente de IA está renovando?
-
Qual a margem nos negócios com IA?
-
O quanto resta investir em gestão de risco para IA?
À medida que esses temas avançam, as avaliações das ações de IA sairão da “especulação sobre capacidades de longo prazo” para foco mais objetivo em entregas comerciais e geração de valor no presente.
Perguntas Frequentes
Desenvolvimento mais cauteloso de IA é necessariamente negativo para Nvidia?
Não obrigatoriamente. O negócio da Nvidia é extremamente sensível ao CapEx de IA, então ampliações mais lentas geram pressão de curto prazo. Contudo, se a demanda migrar para inferência, Agentes e computação eficiente, o crescimento estrutural pode se manter, mesmo que com outros vetores.
Por que provedores de nuvem resistem melhor que fabricantes de chips em ciclos cautelosos de IA?
Empresas como Microsoft, Alphabet, Amazon e Oracle atuam em diferentes verticais. Assim, mesmo com pausas no CapEx em IA, elas seguem gerando receita com inferência, bancos de dados, software e outras demandas em nuvem.
Por que a cibersegurança pode se beneficiar de uso mais criterioso de IA?
Porque adoção cautelosa de IA costuma exigir mais ferramentas de gestão de identidade, controle de acesso, supervisão de modelos, proteção de dados e operações de segurança robustas. À medida que aumentam os riscos, o orçamento nem sempre diminui — frequentemente, ele é realocado de “modelos mais avançados” para “implementações mais seguras”.
O que deve ser prioritário na análise de ações de IA?
Além do rótulo “empresa de IA”, é indispensável mensurar receita real com IA, retorno sobre o investimento, taxas de migração para nuvem, retenção de clientes, margens de lucro e custos com segurança. No fim, é a capacidade da IA em garantir fluxo de caixa sustentável e retorno sobre o capital que define o valor.
Desaceleração da IA encerra o ciclo de investimentos?
Mais provável é que a estrutura do investimento mude, e não que o ciclo se encerre. Mais eficiência no treinamento, expansão das cargas de inferência, adoção crescente de Agentes e elevação dos gastos em segurança tendem a realocar os investimentos — do mero aumento de hashrate para ecossistemas e aplicações mais robustos e diversificados.