A relação preço/lucro (PE) é uma das métricas de avaliação mais comuns no mercado de ações. Ela mede quanto os investidores estão dispostos a pagar por cada unidade de lucro de uma empresa. No mercado de ações dos EUA, os investidores costumam usar o PE para comparar as avaliações de diferentes empresas e avaliar se os preços das ações são razoáveis. No entanto, uma empresa com PE menor não oferece necessariamente maior valor de investimento, e uma empresa com PE maior não significa necessariamente que sua ação esteja sobreavaliada.
Essa diferença está relacionada à forma como o mercado de ações precifica os ativos. Os preços das ações refletem não apenas os lucros que uma empresa já gerou, mas também as expectativas do mercado para o crescimento futuro dos lucros, o risco operacional e o custo de capital. Por exemplo, uma empresa madura pode ter lucros estáveis, mas receber uma avaliação menor porque seu potencial de crescimento é limitado. Outra empresa de tecnologia pode ter um PE atual elevado, mas receber um prêmio de mercado porque os investidores esperam que seus lucros continuem crescendo.
Portanto, compreender o PE exige uma análise mais aprofundada da relação entre o crescimento dos lucros e a avaliação. O índice PEG (relação preço/lucro em relação ao crescimento) é amplamente utilizado nesse contexto. Este artigo começa explicando como PE e PEG são calculados, esclarece as diferenças entre as diversas definições de PE, examina como as expectativas de crescimento afetam as avaliações das ações e discute como os investidores podem identificar riscos potenciais por trás de avaliações baixas.
Principais conclusões
-
A relação preço/lucro (PE) mede a relação entre o preço de uma ação e seu lucro por ação. Um PE baixo não significa necessariamente que uma ação esteja subavaliada. Ele também pode refletir queda nos lucros, riscos operacionais ou expectativas fracas de crescimento do mercado.
-
O PE estático, o PE dos últimos 12 meses (PE TTM) e o PE futuro utilizam dados de lucros de períodos diferentes. Eles são adequados para diferentes cenários de análise e não devem ser tratados como equivalentes.
-
O PEG combina o PE com o crescimento esperado dos lucros e ajuda a comparar empresas com diferentes taxas de crescimento. No entanto, o resultado depende fortemente da precisão das previsões de crescimento.
-
As avaliações das ações dependem não apenas dos lucros atuais, mas também do crescimento futuro, da qualidade dos lucros, do custo de capital, dos ciclos do setor e do apetite do mercado por risco.
-
Ações com PE baixo podem ser armadilhas de valor, enquanto ações com PE alto podem receber prêmios de avaliação devido às expectativas de crescimento de longo prazo.
-
PE e PEG devem ser utilizados em conjunto com o fluxo de caixa livre, o balanço patrimonial, o cenário competitivo e o potencial de lucros de longo prazo de uma empresa.
O que é a relação preço/lucro (PE)? Por que a avaliação de ações exige foco nos lucros?
A relação preço/lucro mede a relação entre o preço de uma ação e os lucros de uma empresa. Ela geralmente é calculada dividindo o preço da ação pelo lucro por ação (EPS). Também pode ser calculada dividindo a capitalização total de mercado de uma empresa pelo lucro líquido atribuível aos acionistas ordinários.
Por exemplo, se o preço da ação de uma empresa de capital aberto for US$ 100 e seu EPS dos últimos 12 meses for US$ 5, seu PE dos últimos 12 meses será 20x. Isso significa que, com base no preço atual da ação, os investidores estão efetivamente pagando US$ 20 para cada US$ 1 do lucro histórico anual por ação da empresa.
O cálculo básico do PE é:
PE = Preço da ação ÷ Lucro por ação (EPS)
A vantagem do PE é que ele é fácil de calcular e conecta o preço de uma ação aos lucros de uma empresa. Em comparação com simplesmente comparar os preços das ações, o PE ajuda os investidores a compreender as avaliações relativas de diferentes empresas. Por exemplo, uma ação cotada a US$ 200 não é necessariamente mais cara do que uma ação cotada a US$ 50, pois as duas empresas podem ter níveis de EPS significativamente diferentes.
No entanto, o PE não reflete diretamente a qualidade dos ativos de uma empresa, sua posição de fluxo de caixa ou o crescimento futuro dos lucros. Os lucros da empresa também podem ser afetados por ganhos não recorrentes, ajustes contábeis e ciclos do setor. Portanto, o PE é mais adequado como ponto de partida para a análise de avaliação de ações do que como única base para uma decisão de investimento.
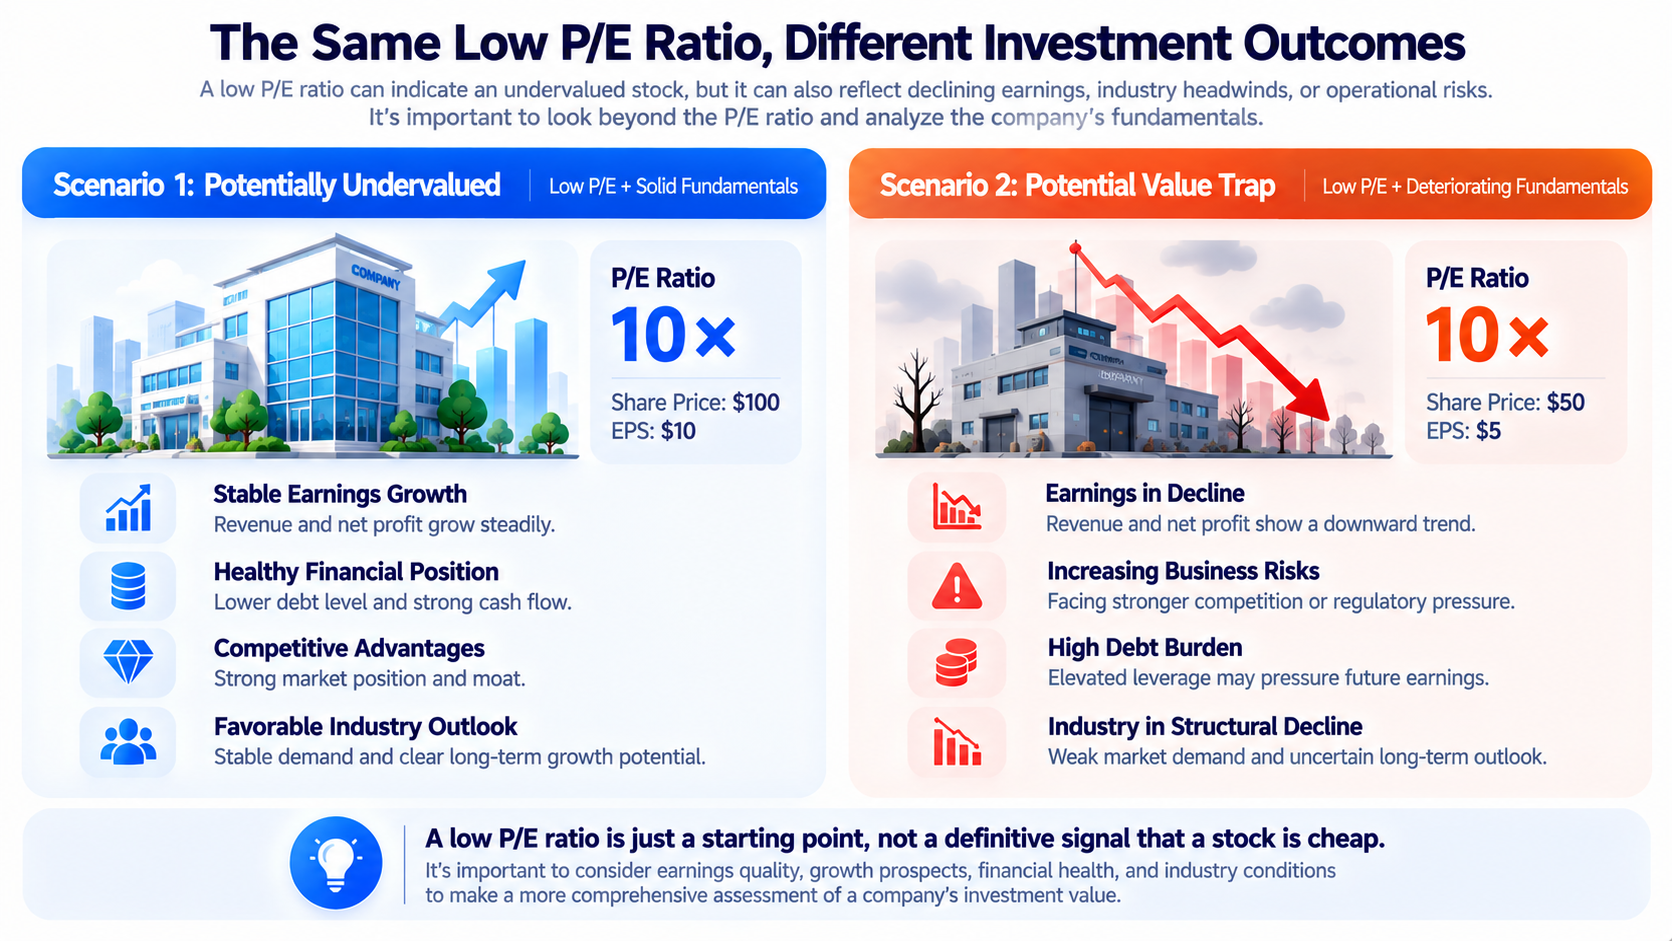
Um PE baixo geralmente significa que o preço de uma ação é baixo em relação aos seus lucros atuais ou históricos. No entanto, o mercado pode atribuir uma avaliação baixa por vários motivos.
-
Os lucros futuros da empresa podem enfrentar risco de queda. Por exemplo, se uma empresa tiver atualmente um EPS de US$ 10 e um preço de ação de US$ 100, seu PE será 10x. Se o EPS cair para US$ 5 no ano seguinte enquanto o preço da ação permanecer inalterado, seu PE futuro subirá para 20x. A avaliação que inicialmente parecia baixa pode simplesmente refletir que o mercado precificou antecipadamente o risco de queda nos lucros.
-
A empresa pode estar no pico de seu ciclo setorial. Empresas cíclicas geralmente podem gerar lucros mais altos quando a demanda é forte, fazendo com que seu PE pareça baixo. No entanto, os lucros podem cair rapidamente quando os preços dos produtos diminuem, os estoques aumentam ou a demanda do mercado enfraquece.
-
Um PE baixo também pode refletir questões como alto endividamento, queda na participação de mercado, substituição tecnológica ou mudanças regulatórias. Esses riscos podem afetar a estabilidade dos lucros futuros e fazer com que os investidores não estejam dispostos a atribuir um múltiplo de avaliação maior.
Portanto, determinar se uma ação com PE baixo é barata exige mais do que analisar sua avaliação atual. Os investidores também precisam analisar se os lucros da empresa são sustentáveis e por que o mercado atribuiu a ela um preço baixo.
Quais são as diferenças entre PE estático, PE dos últimos 12 meses e PE futuro?
Na análise de ações, o PE não é uma métrica única. Dependendo do período coberto pelos dados de lucros, o PE é geralmente dividido em PE estático, PE dos últimos 12 meses e PE futuro.
| Tipo |
Base de cálculo |
Uso principal |
Limitação |
| PE estático |
EPS do exercício fiscal completo mais recente |
Avaliação da avaliação histórica anual |
Os dados podem estar desatualizados |
| PE dos últimos 12 meses (TTM) |
EPS dos 12 meses consecutivos mais recentes |
Refletir lucros reais mais recentes |
Ainda se baseia em dados históricos |
| PE futuro |
EPS previsto para os próximos 12 meses ou para o próximo exercício fiscal |
Medir expectativas de lucros futuros |
Depende de previsões de analistas |
O PE estático é útil para compreender a relação entre os lucros de uma empresa e o preço de sua ação durante o exercício fiscal completo mais recente. No entanto, se as condições operacionais da empresa tiverem mudado significativamente nos últimos meses, o PE estático pode não refletir essas mudanças em tempo hábil.
O PE dos últimos 12 meses utiliza os lucros reais dos quatro trimestres mais recentes. Ele reduz a defasagem causada por diferentes datas de encerramento de exercício fiscal e, por isso, é comumente utilizado na análise de ações dos EUA. No entanto, o PE dos últimos 12 meses ainda se baseia em lucros históricos e não pode garantir que os lucros futuros permaneçam no mesmo nível.
O PE futuro utiliza previsões de lucros futuros. Se o mercado espera que os lucros de uma empresa cresçam significativamente, seu PE futuro pode ser menor que seu PE dos últimos 12 meses. Por exemplo, se o preço atual da ação de uma empresa for US$ 120, seu EPS dos últimos 12 meses for US$ 4 e seu EPS previsto para os próximos 12 meses for US$ 6, seu PE dos últimos 12 meses será 30x e seu PE futuro será 20x.
Observe que diferentes plataformas de dados podem utilizar definições diferentes ao calcular o PE futuro. Algumas usam o EPS previsto para o próximo exercício fiscal, enquanto outras usam o EPS previsto para os próximos 12 meses. Portanto, os investidores devem usar definições de dados consistentes sempre que possível ao comparar avaliações de ações.
O que é PEG? Como ele incorpora o crescimento dos lucros à avaliação de ações?
O PEG combina o PE com a taxa de crescimento dos lucros de uma empresa e é usado principalmente para analisar as avaliações relativas de empresas com diferentes taxas de crescimento.
O PE tradicional concentra-se na relação entre o preço de uma ação e seus lucros, enquanto o PEG também considera a taxa de crescimento futuro esperada dos lucros da empresa. Por exemplo, duas empresas podem ter um PE de 30x, mas espera-se que uma aumente seus lucros em 10% ao ano, enquanto a outra deve crescer 30%. Se as demais condições forem semelhantes, as expectativas de crescimento mais elevadas para a segunda podem tornar sua avaliação atual mais fácil de justificar.
Um cálculo comum do PEG é:
PEG = PE ÷ Taxa de crescimento anual esperada do EPS (expressa como valor percentual)
Por exemplo, se uma empresa tiver um PE de 30x e sua taxa de crescimento anual esperada do EPS for 20%, seu PEG será 1,5. O cálculo utiliza 20, e não 0,20. Na análise de avaliação tradicional, um PEG abaixo de 1 às vezes é visto como uma avaliação relativamente baixa em comparação com a taxa de crescimento da empresa, enquanto um PEG acima de 1 pode indicar que os investidores estão pagando um preço mais alto pelo crescimento. No entanto, essa interpretação não é uma regra de investimento universalmente aplicável.
A principal questão do PEG é que a taxa de crescimento se baseia em previsões. Diferentes analistas podem usar expectativas de crescimento para o próximo ano, três anos ou cinco anos, resultando em cálculos diferentes. Se o crescimento real de uma empresa ficar abaixo das expectativas, um PEG que inicialmente parecia baixo pode subir rapidamente.
Além disso, o PEG é geralmente mais adequado para empresas com lucros positivos e crescimento relativamente previsível. Para empresas com prejuízo, empresas altamente cíclicas com lucros voláteis ou empresas com taxas de crescimento próximas de zero, o PEG pode ter valor interpretativo limitado.
Como PE e PEG são calculados? Entenda as diferenças de avaliação por meio de um exemplo
Para compreender a diferença entre PE e PEG, suponha que três empresas de capital aberto estejam em diferentes estágios de crescimento.
| Métrica |
Empresa A |
Empresa B |
Empresa C |
| Preço da ação |
US$ 100 |
US$ 150 |
US$ 80 |
| Lucro por ação (EPS) |
US$ 10 |
US$ 5 |
US$ 4 |
| PE |
10x |
30x |
20x |
| Taxa de crescimento anual esperada do EPS |
5% |
30% |
10% |
| PEG |
2 |
1 |
2 |
Os valores acima são hipotéticos e fornecidos apenas para ilustrar como a avaliação é calculada. Eles não representam empresas de capital aberto reais. Com base no PE, a Empresa A tem o menor PE e parece ter a menor avaliação. No entanto, quando as expectativas de crescimento são consideradas, a taxa de crescimento dos lucros da Empresa A é de apenas 5%, resultando em um PEG de 2,0. A Empresa B tem um PE de 30x, mas sua taxa de crescimento esperada dos lucros é de 30%, resultando em um PEG de 1,0.
Isso mostra que um PE mais alto pode estar relacionado a expectativas de crescimento maiores, enquanto um PE mais baixo não indica necessariamente uma avaliação mais atrativa. Se a taxa de crescimento real dos lucros da Empresa B for de apenas 10%, em vez dos 30% inicialmente esperados, seu PEG subiria de 1,0 para 3,0 com base no mesmo PE. Isso significa que o PEG é altamente sensível às expectativas de crescimento dos lucros.
Portanto, as comparações entre PE e PEG devem se basear em previsões razoáveis de lucros e em condições de risco semelhantes, e não simplesmente na seleção da ação com o menor valor.
Por que PE e PEG não podem ser comparados diretamente entre diferentes setores?
Setores diferentes possuem modelos de negócio, necessidades de capital, estabilidade de lucros e potencial de crescimento distintos. Como resultado, faixas razoáveis de PE e PEG podem variar significativamente. Por exemplo, empresas de serviços públicos geralmente têm demanda operacional relativamente estável, mas suas taxas de crescimento podem ser mais lentas. Os investidores podem dar mais atenção à estabilidade do fluxo de caixa, aos níveis de endividamento e à capacidade de pagar dividendos.
Empresas de tecnologia podem alcançar alto crescimento por meio de software, computação em nuvem ou plataformas digitais. No entanto, suas avaliações também são mais sensíveis a mudanças nas expectativas sobre o tamanho futuro do mercado, a concorrência tecnológica e o crescimento. Os setores cíclicos são ainda mais complexos. Os lucros de montadoras, produtoras de aço, empresas de energia e algumas empresas de semicondutores podem oscilar significativamente com as mudanças na oferta e demanda do setor. No pico de um ciclo, as empresas podem ter lucros altos e PE baixo. No fundo de um ciclo, os lucros podem cair e o PE pode subir.
Isso significa que o PE baixo de uma empresa cíclica pode ocorrer, às vezes, quando os lucros estão próximos do pico, enquanto um PE mais alto pode ocorrer quando os lucros estão próximos do ponto mais baixo. Para empresas financeiras, como bancos, os investidores também precisam considerar métricas como retorno sobre o patrimônio líquido (ROE), relação preço/valor patrimonial (PB), qualidade dos ativos e adequação de capital. Para fundos de investimento imobiliário (REITs), métricas como FFO e AFFO geralmente são mais adequadas ao setor.
Portanto, ao comparar PE e PEG, geralmente é mais útil priorizar empresas com modelos de negócio, ciclos setoriais e estruturas de lucros semelhantes, em vez de fazer comparações diretas entre setores.
Como as expectativas de crescimento afetam os preços das ações e os múltiplos de avaliação?
Os preços das ações refletem as expectativas do mercado para os lucros e o fluxo de caixa futuros de uma empresa, e não apenas seus resultados operacionais já realizados. Quando os investidores esperam que uma empresa continue aumentando a receita, melhorando as margens de lucro e gerando mais fluxo de caixa livre, eles podem estar dispostos a pagar um preço mais alto por seus lucros atuais, resultando em um PE mais elevado.
Por exemplo, algumas empresas de setores como inteligência artificial, computação em nuvem e semicondutores podem receber avaliações elevadas porque o mercado espera expansão da demanda futura. No entanto, se o crescimento real não atender às expectativas, o preço da ação poderá cair mesmo que a empresa continue aumentando seus lucros.
Isso ocorre porque os preços das ações são afetados não apenas por mudanças nos lucros, mas também por mudanças nos múltiplos de avaliação. O preço de uma ação pode ser entendido como o resultado de dois fatores atuando em conjunto: o lucro por ação e o múltiplo de PE que o mercado está disposto a atribuir.
Suponha que uma empresa tenha EPS atual de US$ 5 e PE de 30x, resultando em um preço de ação de US$ 150. Se o EPS crescer para US$ 6 no ano seguinte, mas o mercado reduzir o PE de 30x para 20x, o preço correspondente da ação será US$ 120. Neste exemplo, os lucros da empresa cresceram 20%, mas o preço de sua ação caiu 20% porque seu múltiplo de avaliação diminuiu.
Isso mostra que o investimento em ações exige que os investidores avaliem não apenas se uma empresa pode crescer, mas também se seu preço atual já reflete expectativas de crescimento excessivamente altas. Além disso, as mudanças nas taxas de juros podem afetar as avaliações. Quando o mercado exige uma taxa de retorno maior, o valor presente dos lucros e fluxos de caixa futuros pode cair, pressionando os múltiplos de avaliação das empresas em crescimento.
Portanto, a chave para compreender as expectativas de crescimento é distinguir entre o crescimento operacional real de uma empresa e as expectativas de crescimento que o mercado já incorporou ao preço da ação.
Uma armadilha de valor é uma ação que parece ter uma avaliação baixa, mas não está realmente subavaliada porque os fundamentos da empresa continuam se deteriorando ou a qualidade de seus lucros é inadequada.
Um motivo pelo qual uma ação com PE baixo pode se tornar uma armadilha de valor é que seus lucros atuais não são sustentáveis. Por exemplo, uma empresa pode gerar um ganho não recorrente com a venda de ativos, aumentando significativamente seu lucro líquido no período e, consequentemente, reduzindo seu PE. No entanto, se seu negócio principal não tiver melhorado, os lucros futuros poderão voltar a cair.
Outra possibilidade é que a estrutura do setor tenha mudado. Uma empresa pode ter tido uma participação de mercado estável no passado, mas seu potencial de lucros de longo prazo pode enfraquecer gradualmente como resultado de substituição tecnológica, mudanças na demanda dos consumidores ou entrada de novos concorrentes. Mesmo que seu PE atual seja baixo, isso pode refletir a avaliação do mercado sobre riscos operacionais futuros.
Empresas altamente alavancadas também podem ter avaliações baixas. Quando os custos de financiamento aumentam ou o fluxo de caixa operacional diminui, as pressões de pagamento da dívida podem limitar a capacidade da empresa de investir e gerar retornos para os acionistas.
Ao identificar armadilhas de valor, os investidores podem se concentrar nas seguintes questões:
-
A receita e o EPS da empresa permaneceram estáveis nos últimos anos ou dependeram de ganhos não recorrentes?
-
O fluxo de caixa operacional sustenta os lucros reportados pela empresa?
-
A empresa enfrenta uma queda contínua na participação de mercado ou na rentabilidade?
-
Os níveis de endividamento e as despesas com juros estão afetando a estabilidade financeira?
-
O PE baixo atual é principalmente resultado de lucros excepcionalmente altos no pico de um ciclo setorial?
Observe que uma avaliação baixa não indica necessariamente uma armadilha de valor. Algumas empresas podem receber avaliações baixas devido ao sentimento de mercado de curto prazo, a um ajuste setorial ou a dificuldades operacionais temporárias. O ponto principal é distinguir a pressão de curto prazo de uma queda na competitividade de longo prazo.
Como os investidores podem avaliar ações usando PE, PEG, fluxo de caixa e ciclos setoriais?
PE e PEG podem ajudar os investidores a formar uma avaliação inicial, mas uma análise mais completa exige considerar a qualidade dos lucros, o fluxo de caixa, a estrutura financeira e o ambiente setorial.
-
O PE pode ser utilizado para compreender o múltiplo de avaliação que o mercado atribui aos lucros atuais ou futuros e compará-lo com a faixa histórica da empresa e com empresas pares do mesmo setor. Se o PE for significativamente menor, os investidores devem analisar mais profundamente as razões operacionais por trás disso.
-
O PEG pode ser utilizado para incorporar expectativas de crescimento à comparação, mas os investidores devem examinar o período e a razoabilidade da taxa de crescimento prevista. Para empresas com lucros altamente voláteis, os investidores também devem considerar como as avaliações mudam sob diferentes cenários de crescimento.
-
Os investidores podem examinar o fluxo de caixa operacional e o fluxo de caixa livre. Se o lucro líquido de uma empresa continuar crescendo, mas seu fluxo de caixa operacional não melhorar no longo prazo, sua qualidade de lucros poderá exigir análise adicional. Para empresas intensivas em capital, os investidores também precisam considerar os gastos de capital necessários para manter as operações existentes.
-
Os investidores devem analisar o balanço patrimonial, incluindo níveis de endividamento, reservas de caixa, custos de financiamento e riscos potenciais de diluição acionária. Esses fatores podem afetar os lucros futuros da empresa e o patrimônio dos acionistas.
Por fim, os investidores devem considerar o ciclo do setor para determinar se os lucros atuais são representativos. Para empresas cíclicas, pode ser mais adequado considerar os lucros médios ao longo de vários anos, as mudanças na oferta e demanda do setor e a utilização da capacidade, em vez de depender apenas do PE de um único trimestre ou ano.
| Dimensão de análise |
Métricas principais |
Questão central |
| Avaliação atual |
PE, PE futuro |
Quanto o mercado está pagando pelos lucros? |
| Crescimento dos lucros |
PEG, taxa de crescimento do EPS |
A avaliação corresponde às expectativas de crescimento? |
| Qualidade dos lucros |
Fluxo de caixa operacional, margem de lucro |
Os lucros reportados podem ser convertidos em caixa? |
| Eficiência de capital |
ROE, ROIC |
A empresa consegue usar o capital investido de forma eficaz? |
| Risco financeiro |
Índice de endividamento, índice de cobertura de juros |
A empresa consegue suportar pressão de financiamento e pagamento de dívida? |
| Ambiente setorial |
Ciclo de oferta e demanda, cenário competitivo |
Os lucros atuais são sustentáveis? |
Para os investidores, o objetivo da análise de avaliação não é encontrar a ação com o menor PE ou PEG. É compreender as expectativas de crescimento dos lucros e de risco implícitas no preço atual e determinar se essas expectativas são razoáveis.
Resumo
O PE é uma ferramenta importante de avaliação de ações, mas um PE baixo não significa que uma ação seja necessariamente barata. Queda nos lucros futuros, mudanças nos ciclos setoriais, riscos financeiros e potencial de crescimento limitado podem levar o mercado a atribuir uma avaliação menor.
O PEG acrescenta o crescimento dos lucros à análise e oferece uma perspectiva adicional ao PE. Ele ajuda a explicar por que empresas com diferentes taxas de crescimento podem ter múltiplos de avaliação diferentes. No entanto, o PEG depende fortemente de dados de previsão e não pode comprovar de forma independente que uma ação está subavaliada ou sobreavaliada.
Na prática, os investidores precisam combinar PE, PEG, fluxo de caixa livre, balanço patrimonial e o ambiente competitivo do setor para avaliar se os lucros de uma empresa são sustentáveis e se o preço atual de sua ação reflete razoavelmente o crescimento e os riscos futuros. O fato de uma ação ser barata depende, em última análise, da relação entre seu preço e o valor de longo prazo da empresa, e não simplesmente do nível de seu múltiplo de avaliação.
Perguntas frequentes
Um PE menor é sempre um motivo para comprar uma ação?
Não necessariamente. Um PE baixo pode indicar que uma ação tem uma avaliação baixa, mas também pode significar que os lucros da empresa estão caindo, que as perspectivas de seu setor são desfavoráveis ou que seus riscos operacionais são elevados. Os investidores precisam analisar a qualidade dos lucros e o crescimento futuro em conjunto.
Qual é mais barato: um PE de 10x ou 30x?
Se todas as outras condições forem exatamente iguais, um PE de 10x significa que os investidores estão pagando menos por cada unidade de lucro. Na prática, no entanto, as empresas podem diferir em suas taxas de crescimento, riscos financeiros e modelos de negócio. Portanto, o valor de investimento não pode ser determinado apenas com base no PE.
Um PEG abaixo de 1 significa que uma ação está subavaliada?
Não necessariamente. Um PEG abaixo de 1 significa apenas que o PE é relativamente baixo em comparação com a taxa de crescimento sob um conjunto específico de premissas de crescimento. Se a previsão de crescimento dos lucros for excessivamente otimista, o PEG poderá não refletir com precisão a avaliação real da ação.
Quando o lucro líquido de uma empresa é negativo, o PE tradicional geralmente tem valor explicativo limitado, e o PEG também é difícil de usar de forma eficaz. Dependendo da empresa, os investidores podem considerar métricas como a relação preço/vendas (PS), fluxo de caixa, economia unitária e potencial de lucros futuros. No entanto, essas métricas também têm limitações.
O mercado pode esperar que essas empresas alcancem alto crescimento dos lucros, mantenham uma vantagem competitiva ou gerem mais fluxo de caixa livre no futuro. No entanto, um PE alto também significa que o preço da ação pode já refletir expectativas elevadas. Se o crescimento real ficar abaixo das expectativas, a ação poderá enfrentar um ajuste de avaliação.