O impacto efetivo dessas normas vai muito além da linguagem jurídica: prestadores de serviços de criptoativos, empresas estrangeiras, instituições financeiras locais e investidores precisam entender plenamente quais serviços de cripto Monaco pretende autorizar, como funcionará a autorização prévia e de que forma requisitos mais rigorosos de compliance podem impactar a liberação de licenças, eventuais atrasos em transações e custos operacionais. As próximas seções conectam a convergência regulatória europeia de Monaco à pressão do GAFI, detalham a estrutura de autorização e demonstram por que essas mudanças são determinantes para a reputação de Monaco, a confiança de investidores e o acesso ao mercado global de capitais.
Principais pontos
-
A convergência regulatória de Monaco ao MiCA não significa adesão à União Europeia. O Principado adota padrões semelhantes aos que regem criptoativos nos mercados financeiros europeus, preservando sua própria estrutura legal e supervisão.
-
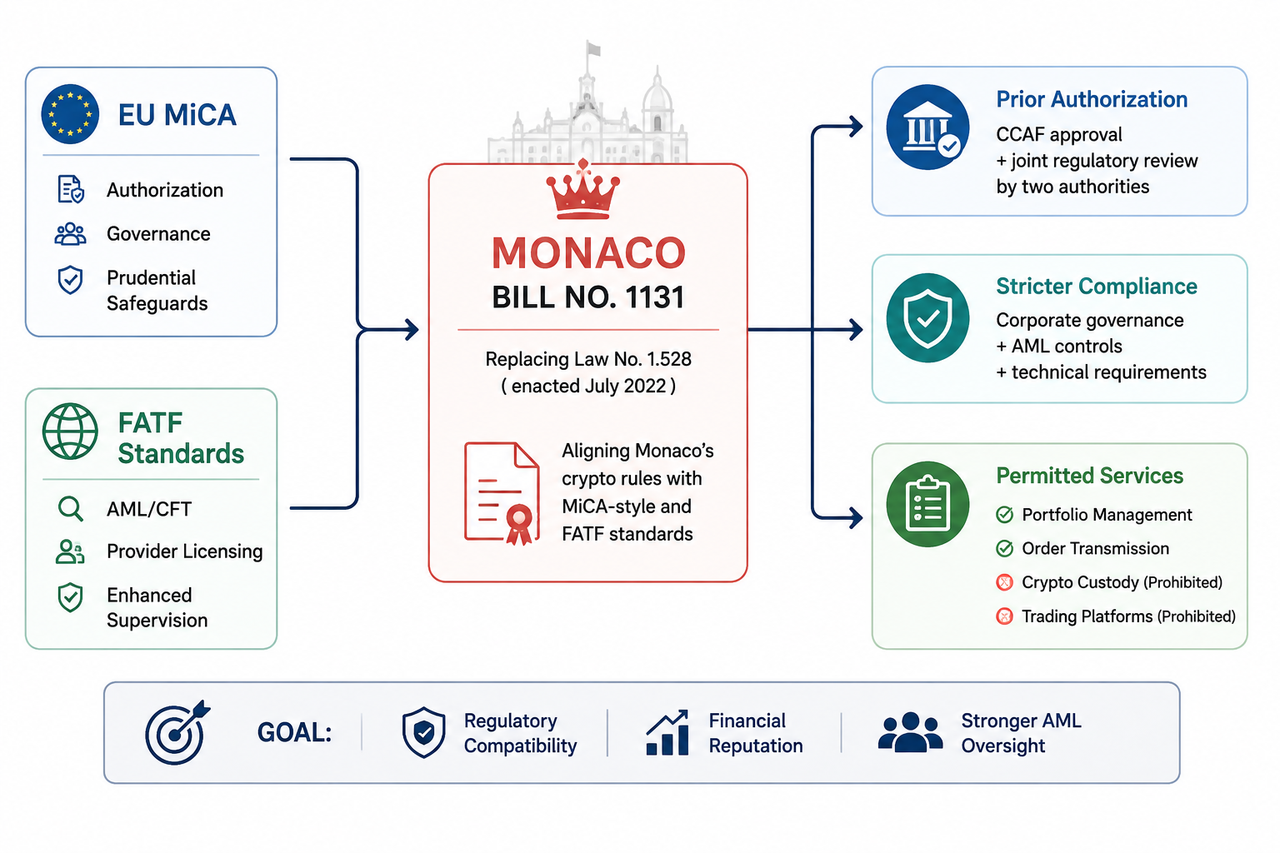
O Projeto de Lei nº 1131 substitui a Lei nº 1.528, promulgada em julho de 2022, e implementa regras operacionais mais rígidas, autorização prévia e padrões avançados de governança.
-
Pressão do GAFI é fator decisivo. Monaco foi incluído na lista cinza do GAFI — que identifica jurisdições sob monitoramento reforçado por deficiências de compliance — desde o verão de 2024.
-
O controle sobre prestadores será elevado. Exigência de estabelecer empresa registrada em Monaco, obtenção de autorização prévia junto à Comissão de Controle das Atividades Financeiras (CCAF) e análise conjunta por duas autoridades regulatórias.
-
O escopo de serviços permitidos é mais restrito. Gestão de portfólio e recepção / transmissão de ordens ficam contemplados; operação de plataformas de cripto e serviços de custódia passam a ser vetados.
-
O foco do novo regime é reforçar controles de AML e credibilidade financeira; em contrapartida, haverá custos mais altos, tramitação regulatória mais lenta e menos espaço para certos modelos de negócios de prestadores.
Por que o alinhamento ao MiCA e ao GAFI faz sentido para Monaco?
A reforma das normas de cripto em Monaco reflete a tendência internacional: ativos digitais, antes regulados de forma fragmentada por regras nacionais, agora entram progressivamente nas estruturas globais de supervisão tradicionais de atividades financeiras.
A pressão inicial vem da Europa.
O MiCA, regulação da UE, estabelece regime comum de autorização, governança e conduta para prestadores de serviços de criptoativos. Mesmo sem ser membro da UE, Monaco é altamente integrado aos mercados europeus de capitais; assim, padrões que regem países vizinhos influenciam como bancos, investidores e contrapartes enxergam as empresas do país.
Isso é ainda mais crítico para prestadores que atuam em múltiplas jurisdições: se governança, controles internos ou salvaguardas prudenciais ficarem abaixo do que é praticado na Europa, bancos e contrapartes questionam o risco e a conformidade.
Monaco, porém, não copia o regulamento europeu; ajusta o MiCA como referência, customizando atividades permitidas e critérios de licença à sua própria realidade.
A segunda fonte de pressão é o GAFI — Grupo de Ação Financeira Internacional.
O GAFI colocou Monaco sob monitoramento reforçado em junho de 2024. Estar na lista cinza não significa exclusão do sistema financeiro internacional, mas evidencia lacunas estratégicas que o governo se comprometeu a reparar.
Para um centro financeiro global, esse rótulo faz diferença.
A importância do GAFI para a regulação de cripto em Monaco
As recomendações do GAFI abrangem ativos virtuais e exigem que os países identifiquem prestadores, imponham registro ou licença e supervisionem o cumprimento dos requisitos de AML/CFT.
A natureza dos criptoativos — propriedade descentralizada, transferências cross-border, ausência de trilha bancária tradicional — cria obstáculos práticos ao rastreamento da origem dos recursos. Uma simples operação pode passar por carteiras e prestadores distribuídos em várias jurisdições sem o uso das antigas redes de bancos correspondentes.
Por isso, a regulação incide tanto sobre os prestadores quanto sobre o próprio ativo.
Em Monaco, supervisores precisam identificar responsáveis por cada serviço, detalhar qual atividade é exercida, como clientes são verificados, como monitorar condutas suspeitas e garantir possibilidade de intervenção nas quebras de regra.
É aí que exigências mais rigorosas, como governança corporativa, controles internos e due diligence técnica transformam obrigações de AML em procedimentos efetivos.
A inclusão na lista cinza do GAFI implica colaboração para suprir deficiências, e não isolamento. No entanto, bancos e instituições financeiras decidem os riscos por conta própria. O resultado: verifica-se mais, as operações demoram e, para entidades locais, o custo de compliance sobe.
Ou seja, Monaco precisa apresentar progresso concreto.
Protocolado em 6 de agosto de 2026, o Projeto de Lei nº 1131 visa revogar de forma integral a Lei nº 1.528 de julho de 2022, muito além de meros ajustes pontuais.
A lei anterior era ampla: abrangia exchanges, plataformas de negociação e diferentes serviços de criptoativos.
Pela proposta, o regime regulatório de cripto de Monaco ficará mais restrito, focado em autorização, supervisão e escopo claramente definido de atividades admissíveis.
O prestador terá de constituir empresa registrada localmente e obter aval prévio da CCAF — requisito essencial, pois operar legalmente ficará condicionado ao cumprimento dos critérios antes do início das atividades, e não apenas à fiscalização posterior.
A concessão de licença exigirá análise conjunta de duas autoridades, com mais rigor sobre propriedade, gestão, governança, requisitos técnicos e a operacionalização dos serviços.
O passo a passo de licenciamento de cripto em Monaco passa a se assemelhar ao de serviços financeiros tradicionais: abrir a empresa é só o primeiro estágio. O prestador precisará demonstrar aderência operacional, governança robusta e modelo de negócios compatíveis.
A CCAF terá poderes de enforcement ampliados para coibir descumprimento. A depender do texto regulamentar aprovado pelo Conselho Nacional, o regulador pode ganhar instrumentos inovadores para agir em atividades não autorizadas ou frente à inobservância de obrigações.
O que será permitido em cripto
O Projeto de Lei nº 1131 redefine quais são as atividades admitidas de cripto no país.
Dentro do novo regime, só são autorizadas, essencialmente, a gestão de portfólio e a recepção e transmissão de ordens, atividades próximas ao segmento de investimento supervisionado, e não de infraestrutura completa de mercado de cripto.
Já plataformas de negociação e custódia em cripto terão sua oferta terminantemente proibida.
Isso marca ruptura frente ao modelo anterior e ao espectro mais amplo previsto pelo MiCA europeu.
Monaco adere à filosofia do MiCA — autorização, governança, conduta profissional — mas não permite toda a lista de negócios reconhecida na Europa.
Um arcabouço MiCA europeu autorizado cobre exchange, execução, custódia, operação e transferência. Monaco pode manter a convergência regulatória, mas restringindo pesadamente o perfil dos serviços admitidos.
Essas atividades trazem riscos de supervisão específicos: custodiante precisa proteger os ativos dos clientes; plataforma de negociação intermedeia ordens e define o ambiente de execução. Envolvem questões de resiliência operacional, segurança cibernética, segregação de ativos, integridade de mercado e controles robustos de AML.
Supervisionar esses riscos demanda recursos técnicos e regulatórios que exigem escala.
Assim, para uma jurisdição pequena, restringir escopo pode ser política de gestão de riscos deliberada — criar um perímetro regulatório gerenciável e evitar crescimentos descontrolados ou atuação em nichos de alta complexidade.
O resultado é claro: regras mais duras trazem mais rigor, mas podem afastar negócios estrangeiros dependentes de custódia ou infraestrutura de exchange.
A transição do regime anterior de cripto torna-se crítica: serviços que antes tinham respaldo legal podem ser excluídos do novo modelo.
O alinhamento ao MiCA não é adesão ao regime
É comum haver confusão quanto à relação de Monaco com a UE.
O país não está ingressando na União Europeia, e uma autorização local não equivale ao “passaporte” do MiCA. O regime MiCA é exclusivo do bloco, enquanto Monaco mantém governo, regulação e legalidade independentes.
O objetivo é convergência regulatória, não integração plena.
O MiCA oferece modelo de governança, salvaguarda prudencial, conduta e autorização. Padronizar referenciais facilita a avaliação do setor de finanças digitais de Monaco por parceiros europeus.
No contexto cross-border, a tendência é clara: prestadores globais precisam de licença específica e não podem operar serviços automaticamente em todo mercado internacional.
Exemplo prático: um trader pode acessar cotações de bitcoin na Gate, mas a oferta de execução, custódia ou outro serviço depende da jurisdição do trader e das permissões do respectivo ente regulado. O status legal do provedor define o alcance do serviço.
O papel das autoridades financeira e de segurança
O Projeto de Lei nº 1131 faz parte de uma reestruturação nas respostas aos riscos financeiros e digitais.
A CCAF permanece como eixo central de autorização e monitoramento financeiro. Monaco reforçou ainda a Autorité Monégasque de Sécurité Financière e órgãos próprios de segurança digital.
Os papéis são complementares, não redundantes: supervisão financeira, AML e segurança cibernética enfrentam riscos próprios, mesmo com sobreposição de obrigações de compliance.
Na prática, um prestador pode estar licenciado e ainda precisar cumprir regras de AML, cibersegurança, proteção de dados, entre outros requisitos.
A exigência de avaliação conjunta reflete a demanda por múltiplos campos de expertise e não apenas a avaliação isolada por um órgão.
Por que a reputação financeira é determinante
Supervisão reforçada atende interesses econômicos e de compliance.
O mercado financeiro de Monaco depende de relacionamento com bancos estrangeiros, investidores e mercados de capitais internacionais. Contrapartes levam em conta critérios como segurança jurídica, força supervisionada e controles de lavagem de dinheiro.
A inclusão de Monaco em listas de risco máximo da Comissão Europeia, além da lista cinza do GAFI, trouxe preocupação reputacional extra. Essas listas promovem devida diligência reforçada por parte de bancos e investidores.
As consequências são variáveis, mas o impacto principal é custo administrativo elevado, atraso em tramitação de operações e, no extremo, encarecimento do acesso ao crédito ou dos financiamentos externos para instituições locais.
Assim, melhorar a reputação financeira é um vetor que justifica o alinhamento ao MiCA e ao GAFI.
Licenças mais exigentes não garantem sozinhas confiança do investidor, nem uma mudança legislativa remove o país das listas de monitoramento. Porém, regras robustas aliadas à aplicação efetiva minimizam a incerteza quanto ao monitoramento de negócios em cripto.
O Projeto de Lei nº 1131 pode tirar Monaco da lista cinza do GAFI?
É possível, mas a regulação de cripto é apenas um item da pauta.
O GAFI avalia a eficácia do AML/CFT como um todo. Temas como reporte de transações suspeitas, rastreio de beneficiários finais, investigações, sanções, recuperação patrimonial e estrutura de supervisão entram na avaliação.
O projeto monegasco contribui, pois regula atividades com cripto, ampliando o perímetro supervisionado, conforme requer o GAFI.
Autorização prévia, requisitos operacionais avançados e maior enforcement ajudam Monaco a demonstrar que não existem vácuos de supervisão.
A legislação, contudo, é só o primeiro passo.
O GAFI prioriza comprovação prática dos controles. É preciso deter infrações, aplicar sanções proporcionais e evidenciar compliance efetivo dos prestadores. Lei rígida sem fiscalização ativa não traz resultado reputacional.
Custos e implicações do novo alinhamento
Padrões mais rigorosos aumentam custos.
Prestadores precisarão de equipes de compliance, fortalecer procedimentos internos, sistemas técnicos de monitoramento transacional e documentação ampla. Aprovação prévia e análise conjunta ampliam o tempo de início de operações.
Para empresas menores, o peso regulatório pode inviabilizar o negócio.
Regras mais estritas ainda trazem impactos para marketing, comunicação com clientes e conduta. Quanto mais assemelhada a serviços de investimento, maior o foco regulatório em transparência sobre riscos e apoio ao investidor.
Para instituições locais, o balanço é duplo: compliance rigoroso eleva custo direto, mas preocupações persistentes com lavagem de dinheiro elevam custos indiretos — por mais diligências, atrasos e até recuo de contrapartes internacionais.
Esse é o dilema central do novo modelo.
Monaco não se propõe mais como hub de cripto supervisionado de forma flexível. A orientação é consolidar o setor de finanças digitais no mesmo patamar das atividades financeiras tradicionais reguladas.
Conclusão
A razão para alinhar as regras de cripto ao MiCA e ao GAFI é credibilidade regulatória.
A ligação de Monaco com os mercados financeiros europeus torna o MiCA referência, ainda que o país não integre a UE. Ao mesmo tempo, o status na lista cinza do GAFI pressiona para fortalecer AML e mostrar ao mercado e reguladores aplicação rigorosa de padrões internacionais.
O Projeto de Lei nº 1131 sintetiza essas diretrizes: revoga a Lei nº 1.528, obriga autorização prévia pela CCAF, impõe análise conjunta regulatória, reforça requisitos de governança, práticos e técnicos, além de concentrar quais serviços de cripto poderão operar em Monaco.
O principal impacto são custos de compliance mais altos, tramitação regulatória mais lenta e limitação para negócios focados em custódia ou plataformas de negociação. Por outro lado, há ganho reputacional: um arcabouço cripto compatível com a expectativa de bancos, investidores e reguladores globais.
O objetivo de Monaco com o alinhamento ao MiCA e ao GAFI não é simplesmente atrair o máximo de empresas de cripto, mas sim definir que atividades de finanças digitais cabem em um centro financeiro com alto padrão de supervisão — e garantir enforcement sobre as regras adotadas.
Perguntas frequentes
Monaco faz parte do MiCA europeu?
Não. Monaco não integra a União Europeia; assim, a licença local não se confunde com a autorização MiCA da UE. Ainda assim, o país alinha suas normas aos critérios europeus por força da integração econômica e financeira regional.
O que é o Projeto de Lei nº 1131?
Projeto legislativo de 2026, apresentado em 6 de agosto de 2026, para substituir a Lei nº 1.528 de julho de 2022, estabelecendo padrões mais altos de licença, autorização prévia, governança e supervisão para serviços de cripto permitidos.
O projeto exige autorização prévia da CCAF?
Sim. O modelo proposto determina que a oferta de serviços de cripto depende da autorização prévia da CCAF. O pedido de licença deve ser submetido a revisão conjunta por duas autoridades regulatórias.
Quais serviços de cripto serão permitidos?
Nos termos do Projeto de Lei nº 1131, apenas gestão de portfólio e recepção / transmissão de ordens serão autorizados. Plataformas de negociação e custódia de cripto tornam-se explicitamente proibidas.
Por que Monaco está na lista cinza do GAFI?
O GAFI submeteu Monaco a monitoramento reforçado no verão de 2024 após identificar deficiências no regime de prevenção à lavagem de dinheiro e financiamento ao terrorismo. Isso significa que Monaco segue ativo no sistema internacional, mas precisa ajustar sua estrutura regulatória.
Normas mais rígidas de cripto podem melhorar a reputação financeira de Monaco?
Podem contribuir — mas só funcionam aliadas a licença, supervisão, enforcement e controles de AML realmente eficazes. A avaliação de organismos internacionais como GAFI e outros depende de mudanças práticas e não só legislativas.
Isenção de responsabilidade: Conteúdo destinado exclusivamente à educação e não constitui aconselhamento jurídico, regulatório, financeiro, de investimento ou tributário. O texto legislativo de Monaco pode ser alterado na tramitação pelo Conselho Nacional; recomenda-se checar a lei definitiva, os requisitos da CCAF e normas transfronteiriças antes da oferta de serviços regulados.