Para empresas de ativos digitais que avaliam a escolha entre supervisão federal e licenciamento estadual, obter uma autorização do OCC modifica a estrutura regulatória do negócio, não elimina obrigações legais. Uma estrutura nacional de trust pode posicionar empresas cripto ao lado de outras instituições financeiras sob supervisão federal no sistema financeiro dos EUA, mantendo a necessidade de cumprimento de padrões de capital, governança, gestão de risco e outros requisitos normativos. Essa diferença se tornou ainda mais relevante diante das experiências de entidades como Protego Trust Bank, Paxos National Trust e outros candidatos cripto, que testam como serviços de custódia, pagamentos e atividades digitais se enquadram em parâmetros tradicionalmente aplicados a bancos e trust companies.
Para custodiantes, negócios de stablecoin, empresas de pagamentos e organizações focadas em transações internacionais, a dúvida central vai além da obtenção da licença bancária. É fundamental entender quais atividades a autorização permite, que requisitos prévios e condicionais se aplicam, como o OCC avalia o capital e a gestão, e se a operação pode atrair obrigações adicionais relacionadas a holding bancária, bancos estrangeiros ou outras entidades reguladas. Por isso, esta seção mostra como funciona, na prática, o processo de autorização — análise da solicitação, atividades permitidas, aprovação condicional e supervisão contínua —, abordando também como a política evoluiu das gestões Trump à Biden. O objetivo é esclarecer o que uma empresa cripto deve estruturar antes de atuar como banco ou trust sob supervisão federal, em vez de assumir que a autorização OCC equivale ao modelo operacional de bancos tradicionais.
Principais pontos
- O processo de autorização no OCC começa pelo modelo de negócios proposto: é necessário demonstrar que as atividades se enquadram nos poderes da Lei dos Bancos Nacionais (National Bank Act) e demais legislações bancárias.
- O OCC avalia o plano de negócios, projeções financeiras, gestão, estrutura societária, capital, liquidez, sistemas de compliance, controles de cibersegurança e riscos operacionais antes de permitir o início das operações.
- Aprovação condicional não concede direito a operar livremente. O candidato deve cumprir exigências organizacionais e requisitos prévios antes de obter a autorização definitiva.
- O banco fiduciário nacional normalmente é um banco de propósito limitado, distinto de um banco comercial convencional receptor de depósitos.
- Quando autorizado, o banco integra o sistema federal e permanece sujeito à supervisão, fiscalização e limites de atuação estabelecidos pelo OCC.
O que é uma autorização OCC de banco fiduciário nacional?
O Office of the Comptroller of the Currency (OCC) concede autorizações e supervisiona bancos nacionais sob as leis federais. Sua autoridade inclui bancos nacionais, inclusive aqueles limitados a atribuições de trust company e atividades correlatas. A base é o National Bank Act, principalmente 12 USC 21–27, com poderes fiduciários sob 12 USC 92a.
A autorização de banco fiduciário nacional é especialmente relevante para negócios cripto que focam em custódia, guarda, serviços fiduciários, administração de ativos ou atividades digitais próximas, e não em operações bancárias para o consumidor.
Essa diferenciação é fundamental. Um banco fiduciário nacional sem seguro geralmente não atua como um banco comercial tradicional, que aceita depósitos assegurados e faz empréstimos ao consumidor. As atividades são definidas pelo estatuto, legislação bancária e compromissos apresentados na aprovação. Por não necessariamente receber depósitos segurados pelo FDIC, este seguro não é automaticamente parte da estrutura de todo banco fiduciário nacional.
O status federal, entretanto, pode proporcionar um diferencial importante: o banco fiduciário nacional atende clientes em todo o território dos EUA sob autorização federal, obedecendo às leis federais e estaduais quanto a atividades específicas.
O OCC informou, em dezembro de 2025, que cerca de 60 bancos fiduciários nacionais estavam sob sua supervisão.
A distinção desse modelo ante o mosaico de autorizações estaduais é central para a regulação bancária cripto nos EUA, especialmente quando empresas avaliam se a supervisão federal corresponde ao modelo de negócios de longo prazo.
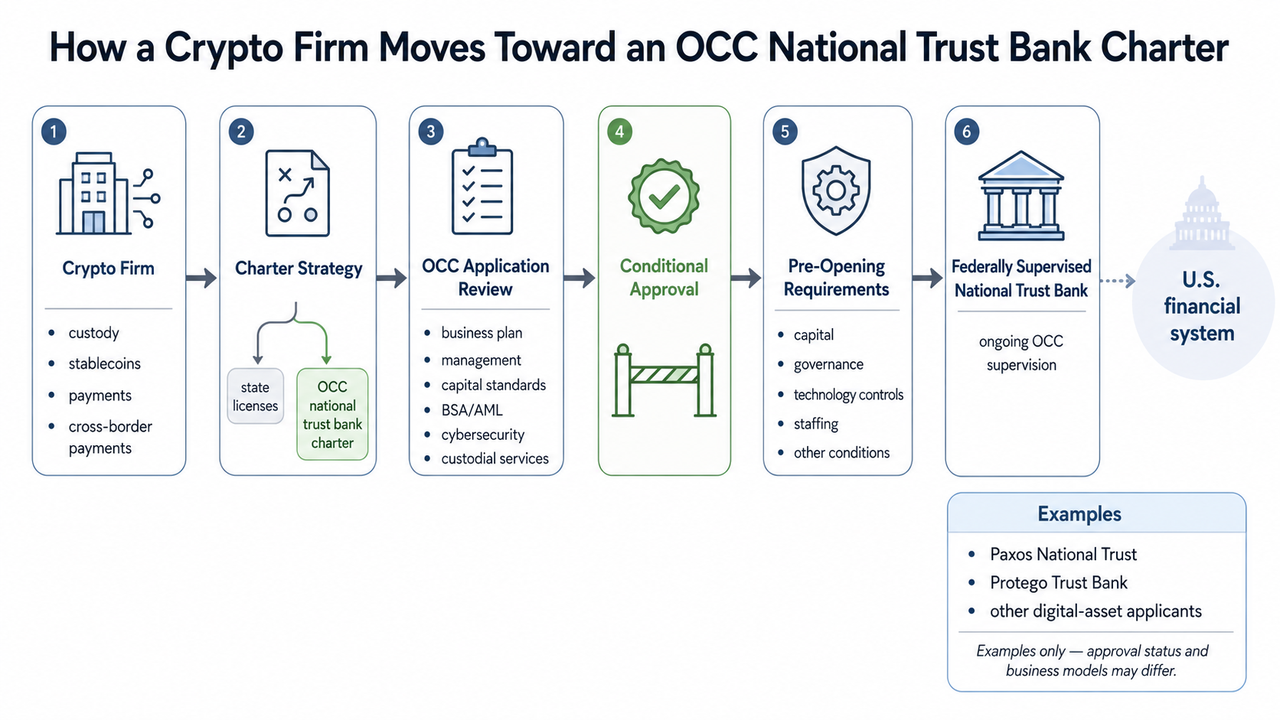
Como funciona o processo de solicitação de autorização OCC para o banco cripto?
Não existe um "fast-track" para licença bancária cripto. Empresas de ativos digitais passam pelo quadro institucional já estabelecido do OCC, com maior rigor sempre que tecnologia, modelo de custódia ou a própria atividade cripto geram riscos específicos.
1. Definir as atividades de ativos digitais propostas
O primeiro passo é detalhar exatamente o que o banco propõe.
Entre as atividades podem estar custódia de ativos digitais, administração fiduciária, serviços ligados a stablecoin, operações de pagamento e outras funções consideradas compatíveis com o escopo de banco nacional. O OCC analisa se tais atividades são permitidas pela legislação federal.
Por isso, decidir entre autorização nacional do OCC ou licenças estaduais não é apenas uma escolha pelo regulador supostamente mais acessível. O modelo de negócios tem que se ajustar ao escopo da autorização.
O quadro legal das operações cripto permitidas evoluiu também por meio de cartas interpretativas do OCC. A Carta Interpretativa 1183, de março de 2025, eliminou uma exigência anterior de não-oposição para certas atividades. A Carta 1186 confirmou o direito de bancos nacionais deterem pequenas quantias de criptoativos para pagar taxas de rede, enquanto a 1188 reconheceu a autoridade para transações cripto sem risco para o principal.
2. Construir o plano de negócios e a justificativa financeira
O pedido de autorização no OCC vai além da descrição do produto.
Os documentos incluem plano de negócios formal, projeções financeiras, informações organizacionais e dados sobre diretores e administradores.
Para bancos cripto nativos, o plano precisa conectar a tecnologia à atividade bancária. Como funcionam os mecanismos de custódia? Quem gerencia as chaves privadas? Como ocorrem a segregação de ativos e resposta a incidentes cibernéticos? Qual é o impacto de um crescimento fora do previsto no volume de transações?
A aferição do capital ocorre mediante os riscos do negócio e não por valores universais. Bancos fiduciários nacionais orientados por custódia apresentam modelos de balanço e risco distintos dos bancos nacionais full-service; por isso, a evidência de capital e liquidez deve ser adequada à operação projetada. As orientações do OCC destacam o gerenciamento prospectivo de liquidez e planos contingenciais.
3. Superar a análise de gestão, compliance e risco
Tecnologia de ponta sozinha não justifica uma autorização.
O OCC analisa a equipe que vai operar a instituição, exigindo investigações de antecedentes, perfis e informações financeiras de organizadores, diretores e executivos.
No caso de negócios cripto, o compliance é central. Aprovações condicionais recentes exigiram políticas robustas para o programa BSA/AML/OFAC antes mesmo da etapa pré-abertura.
O processo coloca identificação, diligência e monitoramento de clientes, controles de sanções, governança, auditorias independentes e protocolos de escalonamento no centro da agenda. Cibersegurança, gerenciamento de carteiras, dependência de terceiros, infraestrutura blockchain e resiliência operacional também contam, pois o OCC avalia a real capacidade de gestão de risco.
As exigências regulatórias do OCC para bancos cripto se mantêm após a aprovação. Obter status de banco nacional transforma a conformidade em obrigação de supervisão permanente, não um exercício pontual de candidatura.
É importante notar: soluções institucionais cripto podem existir fora do escopo de um banco autorizado. Um investidor profissional no Gate Institutional, por exemplo, opera em ambiente institucional de exchange, com características legais e supervisórias distintas, mesmo servindo clientes institucionais de ativos digitais.
4. Notificação pública, análise do OCC e informações complementares
O protocolo também prevê uma etapa pública. Os materiais incluem notificação à sociedade e, em processos recentes, os candidatos publicam a intenção de criar o banco. O OCC pode receber e considerar comentários públicos antes da decisão.
Durante a análise, a equipe regulatória pode solicitar informações adicionais quando a operação, a estrutura societária, o programa de compliance ou os mecanismos de controle de risco parecerem insuficientemente claros.
Não existe um prazo garantido para a aprovação de banco fiduciário nacional no OCC. Complexidade, completude dos documentos, comentários do público, temas jurídicos e o próprio relacionamento com o órgão podem impactar o tempo de processo.
5. Aprovação condicional é etapa intermediária
Em geral, a primeira resposta positiva é aprovação condicional.
Em 12 de dezembro de 2025, o OCC aprovou de modo condicional cinco solicitações de banco fiduciário nacional com foco em ativos digitais. First National Digital Currency Bank e Ripple National Trust Bank receberam aprovação para novas autorizações, enquanto BitGo Bank & Trust, Fidelity Digital Assets e Paxos Trust Company obtiveram para conversão.
O episódio demonstrou a viabilidade de solicitações de autorização de novas instituições ou de conversão. O Anchorage Digital Bank já havia feito essa transição em 2021, migrando de trust company estadual em Dakota do Sul para banco fiduciário nacional. Seu papel federal mostra a relevância da custódia regulada para quem opera infraestrutura institucional, como no caso Anchorage Digital Bank e USDPT.
A aprovação condicional não outorga liberdade para operar imediatamente. Pode incluir exigências em capital, pessoal, controles, governança, tecnologia e outros marcos a serem cumpridos antes da abertura. Decisões recentes exigem que candidatos cumpram todos os requisitos organizacionais e pré-abertura antes da autorização final.
A trajetória da BitGo ilustra como custodians cripto podem migrar entre modelos regulatórios à medida que evoluem; detalhes do modelo estão em estrutura de custódia de ativos digitais da BitGo.
O que mudou para bancos fiduciários nacionais em 2026?
Uma norma final do OCC, válida a partir de 1º de abril de 2026, esclareceu que bancos nacionais restritos a operações de trust company e funções correlatas podem desenvolver tanto atividades fiduciárias quanto não fiduciárias qualificadas. Segundo o OCC, o objetivo foi apenas esclarecer autoridade já existente, sem ampliar ou restringir escopo.
Esse esclarecimento é relevante para bancos digitais: o estatuto não os limita automaticamente ao papel tradicional de trustee em todas as transações. Custódia, guarda e determinadas atividades de gestão podem ser admissíveis, a depender da base legal e plano aprovado.
O ponto de atenção é que a autorização não torna automático o aval para qualquer produto digital. Cada novo serviço exige base legal, controles e coerência com as atividades já aprovadas.
O que ocorre após concedida a autorização?
A autorização definitiva marca o início, e não o fim, do relacionamento supervisor.
O OCC examina a situação dos bancos nacionais e o cumprimento às normas legais. Bancos fiduciários nacionais cripto precisam manter governança, capital, liquidez, controles BSA/AML, cibersegurança e sistemas operacionais alinhados com a aprovação inicial.
Mudanças de peso no negócio podem motivar novas exigências regulatórias. Empresas autorizadas principalmente para custódia não devem assumir automaticamente que outras linhas, como empréstimos, pagamentos, staking ou execução, estejam liberadas em seu escopo.
Este é o trade-off central de uma autorização OCC: é possível operar em escala nacional, mas a fiscalização federal e o exame supervisionado são contínuos.
Conclusão
Uma empresa cripto obtém a autorização OCC de banco nacional ou banco fiduciário nacional ao comprovar que seu negócio funciona de modo seguro e legal no sistema bancário federal. Os processos mais qualificados conectam operações permitidas a um plano detalhado, gestão eficiente, capital e liquidez apropriados, controles operacionais profissionais e compliance BSA/AML eficaz.
A aprovação condicional é um avanço, mas não é o ponto final. O candidato precisa cumprir todas as exigências organizacionais e pré-operacionais do OCC antes de iniciar as atividades — permanecendo sempre sob fiscalização.
Ou seja, optar pela autorização abrange muito mais que reconhecimento federal: o próprio modelo do negócio deve ser capaz de operar como instituição regulada.
Perguntas frequentes
Uma empresa cripto pode solicitar diretamente uma autorização de banco fiduciário nacional?
Sim. Uma instituição pode buscar autorização nacional de banco fiduciário de novo, se suas atividades estiverem de acordo com a legislação federal. Trust Companies estaduais podem optar pela conversão, como fizeram Anchorage Digital e outros em dezembro de 2025.
Um banco fiduciário nacional OCC necessita de seguro do FDIC?
Não obrigatoriamente. Muitos bancos fiduciários nacionais não contam com seguro porque não aceitam depósitos segurados, como ocorre nos bancos comerciais convencionais. A relevância do seguro depende da autorização e das operações previstas.
Qual o capital necessário para uma empresa cripto obter essa autorização?
Não existe um valor mínimo padrão específico para cripto que sirva para todos os casos. O OCC analisa o capital requerido conforme o plano de negócios, o cenário financeiro e o perfil de riscos, então as necessidades podem variar bastante entre modelos.
Um banco fiduciário nacional OCC pode atuar nacionalmente?
Uma autorização federal permite operações em todo o território americano, sem necessidade de autorização separada em cada estado. Algumas atividades, porém, podem seguir também legislação estadual ou federal. A aprovação condicional da Protego, por exemplo, já previa atendimento nacional com essa estrutura.
Aprovação condicional do OCC equivale à autorização definitiva?
Não. A aprovação condicional obriga o grupo proponente a cumprir condições e etapas antes da abertura. Só após atender a todos os requisitos o OCC concede a autorização final.
Um banco fiduciário nacional pode prestar serviços de custódia e execução cripto?
A custódia cripto já foi reconhecida pelo OCC como atividade permitida, assim como algumas estruturas de transação e execução. Contudo, a atividade precisa sempre respeitar o escopo da instituição e os controles exigidos.
Isenção de responsabilidade
Este material tem caráter informativo e educativo e não é aconselhamento jurídico, regulatório, financeiro ou de investimentos. As normas podem mudar, e o tratamento regulatório de um negócio depende de suas atividades e estrutura. Empresas interessadas na autorização do OCC devem buscar orientação adequada a sua realidade.