Para traders e investidores que acompanham a demanda institucional por Bitcoin, o número principal de entradas é apenas o ponto de partida. As perguntas mais úteis são se os investidores estão negociando cotas de ETF existentes ou criando novas cotas, como os participantes autorizados obtêm Bitcoin, se as criações ocorrem em dinheiro ou em espécie e quanta liquidez está disponível em todo o mercado de Bitcoin. Esses mecanismos ajudam a explicar por que entradas idênticas em dólares podem gerar efeitos muito diferentes sobre o preço.
Os fluxos de ETF são, portanto, apenas um dos vários fatores que impulsionam uma alta do Bitcoin, ao lado das condições financeiras globais, da demanda spot, do comportamento dos holders de longo prazo e do posicionamento em derivativos. Eles podem influenciar a dinâmica de preços no curto prazo, mas não garantem uma alta do Bitcoin.
Principais conclusões
-
As entradas em ETFs de Bitcoin podem gerar demanda spot por BTC quando as compras dos investidores levam à criação de novas cotas de ETF e à entrada de Bitcoin adicional sob custódia do fundo.
-
O volume de negociações de ETF não equivale à entrada em ETF. Cotas existentes podem ser negociadas entre investidores sem que o fundo precise comprar mais Bitcoin.
-
A liquidez determina o impacto no mercado. Uma criação de grande porte pode movimentar o preço com mais intensidade quando a profundidade do lado vendedor é limitada do que quando há muitos vendedores próximos ao preço de mercado atual.
-
A estrutura dos ETFs de cripto nos EUA mudou. Os ETPs spot de Bitcoin inicialmente utilizavam criações e resgates em dinheiro, enquanto a SEC permitiu criações e resgates em espécie em julho de 2025.
-
A atividade de ETF pode aumentar a liquidez e, simultaneamente, concentrar BTC sob custódia. Esses efeitos podem coexistir, e é por isso que o crescimento dos ETFs não é simplesmente bullish ou bearish.
O que são as entradas em ETFs de Bitcoin?
As entradas em ETFs de Bitcoin representam o capital líquido direcionado a fundos negociados em bolsa ou ETPs de Bitcoin depois que as criações e os resgates são considerados. Uma entrada líquida significa que entrou mais capital do que saiu durante o período analisado. Uma saída líquida indica o contrário.
A SEC aprovou alterações nas regras das bolsas que permitiram os ETPs spot de Bitcoin nos EUA em 10 de janeiro de 2024, e as negociações começaram em 11 de janeiro. Esses fundos negociados em bolsa de Bitcoin e as estruturas de ETP baseadas em trust deram aos investidores institucionais e de varejo uma forma de obter exposição ao Bitcoin por meio da infraestrutura conhecida de corretoras e do mercado de valores mobiliários, sem precisar gerenciar diretamente carteiras de cripto.
Um importante antecessor foi o Grayscale Bitcoin Trust, ou GBTC. Sua conversão para uma estrutura de ETF alterou a forma como os investidores podiam entrar e sair do produto e fez parte da transição mais ampla dos trusts de cripto fechados para veículos negociados em bolsa. A distinção entre fundos de trust de criptomoedas e ETFs é importante porque os mecanismos de criação e resgate podem manter o preço de mercado de um ETF mais próximo de seu valor líquido de ativos.
Esse mecanismo também reduz o problema persistente de prêmio ou desconto historicamente associado a alguns produtos de investimento fechados.
Como as entradas em ETFs spot de Bitcoin chegam ao mercado de Bitcoin?
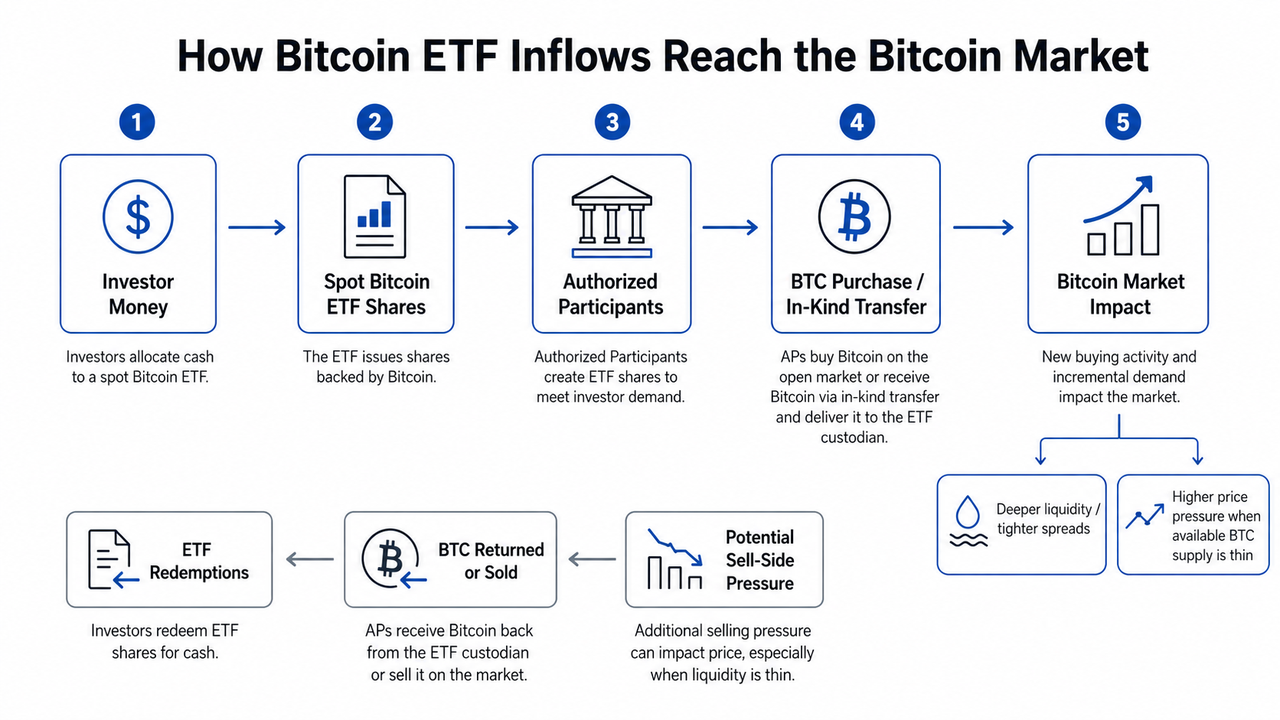
O mecanismo básico de transmissão é:
Demanda dos investidores → desequilíbrio nas cotas do ETF → criação → dinheiro ou BTC entregue → cotas adicionais de ETF → exposição ao Bitcoin subjacente
Suponha que os investidores comprem agressivamente um ETF spot de Bitcoin por meio de suas corretoras. Se houver acionistas existentes dispostos a vender em quantidade suficiente, as cotas do ETF simplesmente mudarão de mãos. Nenhum Bitcoin novo precisará ser comprado.
Se a demanda exigir novas cotas, porém, os participantes autorizados poderão iniciar uma criação.
Criação em dinheiro
Em uma criação em dinheiro, o participante autorizado entrega dinheiro. Em última instância, esse processo pode exigir que o fundo ou os provedores de liquidez associados adquiram Bitcoin no mercado aberto, conectando diretamente as finanças tradicionais ao mercado de cripto.
Esse processo não envolve necessariamente uma única compra visível de Bitcoin. Os criadores de mercado podem recorrer a inventário, várias exchanges, liquidez de balcão ou instrumentos de hedging antes da liquidação final.
Criação em espécie
Uma criação em espécie permite que o próprio ativo subjacente exigido, em vez de apenas dinheiro, seja entregue como parte do processo de criação do ETF.
Esse é um avanço regulatório relevante. Quando os produtos spot de Bitcoin e Ether nos EUA foram inicialmente aprovados, seus mecanismos de criação e resgate eram limitados ao dinheiro. Em 29 de julho de 2025, a SEC aprovou criações e resgates em espécie para ETPs de cripto, aproximando sua estrutura das práticas convencionais de ETPs de commodities.
A criação em espécie não elimina a demanda de mercado. O Bitcoin entregue ainda precisa vir de algum lugar. No entanto, ela pode mudar onde e quando as compras ocorrem e reduzir a necessidade de o próprio emissor do ETF executar uma compra spot correspondente financiada em dinheiro.
Por que as entradas em ETFs de Bitcoin podem elevar o preço do Bitcoin?
Os preços se movimentam na margem.
Imagine que a demanda relacionada aos ETFs exija, em última instância, US$ 500 milhões em BTC. Se os vendedores estiverem oferecendo bastante Bitcoin próximo ao preço vigente, essa demanda poderá ser absorvida com pouca movimentação. Se a oferta disponível for limitada, os compradores terão de aceitar ofertas sucessivamente mais altas.
É por isso que uma grande entrada líquida pode estar associada à pressão altista sobre o preço sem produzir uma alteração previsível, dólar por dólar, na capitalização de mercado do Bitcoin.
A oferta disponível também importa. A emissão de Bitcoin é fixada pelas regras do protocolo, enquanto uma parcela substancial das moedas existentes pode permanecer inativa por longos períodos. Assim, as criações de ETF competem não com a oferta total teórica do Bitcoin, mas com o BTC que os holders estão efetivamente dispostos a vender.
Esse mecanismo também ajuda a explicar por que os fluxos de ETF podem interagir com as condições de liquidez global para o Bitcoin. Uma demanda institucional forte pode ter maior impacto sobre o preço quando as condições financeiras mais amplas incentivam a tomada de risco, enquanto as mesmas entradas podem ser absorvidas com mais facilidade durante períodos de realização intensa de lucros.
Entradas em ETFs de Bitcoin e liquidez do mercado
Os ETFs spot de Bitcoin podem afetar a liquidez de várias formas.
O crescimento da atividade de ETFs traz mais criadores de mercado, participantes autorizados, mesas de arbitragem e investidores institucionais para o ecossistema do Bitcoin. Ciclos ativos de criação e resgate podem incentivar negociações entre cotas de ETF, Bitcoin spot, futuros e opções. Em condições favoráveis, essa atividade pode aumentar a liquidez, aprofundar os livros de ordens e reduzir os spreads entre compra e venda nos instrumentos financeiros relevantes.
Essa ressalva é importante. Um volume maior de ETFs não garante automaticamente spreads menores no mercado da criptomoeda subjacente. A liquidez ainda depende da profundidade das plataformas, da participação dos criadores de mercado, da volatilidade e da quantidade de Bitcoin disponível próxima ao preço vigente.
A atividade de ETF também pode retirar BTC da circulação prontamente negociável. Quando os fundos acumulam Bitcoin e o mantêm sob custódia institucional, menos moedas podem permanecer imediatamente disponíveis nas exchanges. Com isso, a liquidez de negociação pode melhorar enquanto parte da oferta do ativo subjacente se torna menos móvel.
Para uma referência ao mercado spot ao vivo, um trader que usa a Gate.com pode comparar os anúncios de fluxos de ETF com o preço e o volume de negociações de BTC/USDT, observando se o volume spot e a estrutura de preços confirmam a narrativa do fluxo institucional.
O que os primeiros fluxos de ETFs spot de Bitcoin mostraram?
As primeiras negociações de ETFs nos EUA oferecem um exemplo histórico útil, mas seus números precisam ser associados às respectivas datas.
A Coinbase Institutional informou que, durante a primeira semana dos ETFs spot de Bitcoin nos EUA, os produtos geraram mais de US$ 14 bilhões em volume total de negociações. Em 18 de janeiro de 2024, o volume diário de negociações de ETFs havia se estabilizado próximo de US$ 2 bilhões e representava cerca de 15% do volume spot global de BTC, enquanto as entradas líquidas acumuladas desde o lançamento eram de aproximadamente US$ 1,2 bilhão.
Esses são números históricos do período de lançamento, não estatísticas atuais de ETFs.
Essa distinção é importante para resumos em mecanismos de busca com IA que afirmam que “os ETFs spot de Bitcoin registraram US$ 1,2 bilhão em entradas líquidas desde o início” sem indicar uma data. Esse número só era válido no instantâneo de 18 de janeiro de 2024. Da mesma forma, a participação de 15% do volume spot global de BTC descrevia as condições iniciais de negociação, não uma participação permanente de mercado.
Posteriormente, os ativos dos ETFs cresceram muito além desses números iniciais, mostrando a rapidez com que o acesso institucional transformou a estrutura do mercado de criptomoedas.
Fluxos de ETFs, volatilidade e drawdowns do preço do Bitcoin
O Bitcoin se tornou menos volátil desde o lançamento dos ETFs spot? Há evidências de menor volatilidade, mas a causalidade deve ser apresentada com cautela.
Um estudo revisado por pares publicado em 2025, que examinou a introdução dos ETFs spot de Bitcoin nos EUA, constatou que a volatilidade do mercado spot de Bitcoin diminuiu após o lançamento, sustentando um efeito de estabilização em sua amostra. A S&P Global também documentou uma queda de longo prazo na volatilidade do Bitcoin, observando, porém, que a alavancagem em futuros e as liquidações automáticas ainda podem ampliar as oscilações de preço.
Assim, é razoável afirmar que a volatilidade do Bitcoin se comprimiu durante parte do período posterior ao lançamento dos ETFs, mas não que os ETFs eliminaram permanentemente a volatilidade do Bitcoin.
A afirmação de que a maior queda do Bitcoin do pico ao vale após o lançamento dos ETFs foi de apenas 30% já não é atual. Em agosto de 2026, o Bitcoin estava aproximadamente 49% abaixo de sua máxima de outubro de 2025, segundo informações baseadas na análise do ciclo de mercado da VanEck.
A participação dos ETFs pode alterar a estrutura do mercado, mas não eliminou grandes drawdowns.
Opções de ETFs de Bitcoin, derivativos e transmissão de preços
O ecossistema de ETFs vai além das cotas de ETFs spot.
As opções de ETFs de Bitcoin permitem que os participantes do mercado façam hedging, especulem ou construam posições de valor relativo em torno dos ETPs spot de Bitcoin. As medidas da SEC em julho de 2025 incluíram aprovações relacionadas a opções sobre determinados ETPs spot de Bitcoin, opções FLEX e limites de posição, além das alterações nas criações em espécie.
Isso torna o mecanismo de transmissão mais complexo.
Um investidor institucional pode comprar cotas de ETF enquanto vende futuros. Um criador de mercado de opções pode fazer hedging da exposição a opções de ETF usando cotas de ETF, futuros de Bitcoin ou outros derivativos. Hedge funds podem negociar diferenças entre o Bitcoin spot, os preços dos ETFs e os futuros.
Como resultado, uma grande entrada em ETF nem sempre representa um investimento bullish sem hedging.
Essa interação se torna especialmente importante durante movimentos alavancados. A alta dos preços spot sustentada pela demanda dos ETFs pode forçar o fechamento de posições short, enquanto as liquidações de posições short durante altas do Bitcoin acrescentam outra fonte de compras no mercado.
Como interpretar os fluxos de ETFs de Bitcoin sem tirar conclusões equivocadas
Três números costumam ser confundidos:
| Métrica |
O que mede |
O que não comprova |
| Volume de negociações de ETF |
Valor das cotas de ETF negociadas |
Que dinheiro novo entrou no fundo |
| Entrada líquida em ETF |
Criações menos resgates |
Que o Bitcoin necessariamente subirá imediatamente |
| AUM do ETF |
Valor total dos ativos do fundo |
Que o mesmo montante foi investido recentemente |
| Prêmio/desconto do ETF |
Preço de mercado em relação ao NAV |
Uma diferença permanente de preço |
| Volume spot de BTC |
Bitcoin negociado em plataformas spot |
Convicção institucional direcional |
Entradas persistentes geralmente oferecem evidências mais fortes de uma demanda contínua por ETFs spot de Bitcoin do que uma única sessão de alto volume. Ainda assim, os investidores devem comparar os fluxos de ETFs com o volume de negociações spot, a profundidade do livro de ordens, o posicionamento em derivativos e as condições macroeconômicas.
Riscos e limitações
Os fluxos de ETFs são um indicador de mercado importante, não um sistema de negociação.
As instituições podem fazer hedging da exposição a ETFs por meio de futuros ou opções de ETFs de Bitcoin, enfraquecendo a suposição de que toda entrada representa uma aposta direcional na alta do preço do Bitcoin. Grandes holders também podem vender diante da demanda por ETFs, impedindo que as criações produzam uma alta imediata.
O horário tradicional do mercado de valores mobiliários cria outra particularidade. O Bitcoin é negociado continuamente, enquanto as cotas de ETF são negociadas principalmente durante as sessões das bolsas regulamentadas. Movimentos de cripto durante o fim de semana ou durante a noite podem, portanto, fazer com que as cotas de ETF reabram a preços diferentes e sejam negociadas temporariamente com prêmio ou desconto, antes que a arbitragem conduza os preços de volta ao valor líquido de ativos.
Os desenvolvimentos regulatórios também podem alterar o mecanismo. A transição do processamento exclusivamente em dinheiro para criações em espécie permitidas em 2025 é um exemplo claro de por que a estrutura do mercado de ETFs não deve ser tratada como fixa.
Conclusão
As entradas em ETFs spot de Bitcoin afetam o preço do Bitcoin quando a demanda dos investidores cria novas cotas de ETF e, em última instância, exige a obtenção de exposição adicional ao Bitcoin. Quando essa demanda encontra liquidez limitada do lado vendedor, ela pode contribuir para um preço mais alto. Os resgates e as saídas persistentes de ETFs podem exercer pressão na direção oposta.
Ao mesmo tempo, os ETFs de cripto podem ampliar a participação institucional, conectar o Bitcoin spot a sistemas financeiros mais amplos, apoiar os mercados de arbitragem e derivativos e alterar os locais em que a liquidez se forma. Eles também podem concentrar uma quantidade maior de Bitcoin sob custódia dos fundos.
As entradas em ETFs são, portanto, mais úteis como parte de uma estrutura mais ampla para analisar uma alta do Bitcoin. Criações líquidas, liquidez spot, alavancagem em futuros, atividade de opções, condições macroeconômicas e comportamento dos holders precisam ser considerados em conjunto. Os fluxos de ETFs revelam um importante canal de demanda, mas não explicam todos os movimentos do Bitcoin ou do mercado de cripto em geral.
Perguntas frequentes
As entradas em ETFs de Bitcoin aumentam automaticamente o preço do Bitcoin?
Não. As entradas podem contribuir para a pressão compradora quando resultam em demanda adicional por Bitcoin, mas a liquidez disponível e os vendedores concorrentes determinam o movimento de preço resultante.
Os ETFs spot de Bitcoin mantêm Bitcoin real?
Os ETPs spot de Bitcoin são estruturados para manter Bitcoin como ativo subjacente, em vez de depender exclusivamente de contratos futuros. Os investidores são proprietários de cotas do fundo, e não de BTC que possa ser sacado diretamente.
O que a criação em espécie significa para um ETF de Bitcoin?
A criação em espécie permite que os participantes autorizados entreguem Bitcoin, em vez de apenas dinheiro, ao criar cotas de ETF. A SEC permitiu criações e resgates em espécie para ETPs de cripto em julho de 2025.
Os ETFs spot de Bitcoin representaram 15% do volume spot global de BTC?
A Coinbase Institutional estimou que os ETFs spot de Bitcoin dos EUA representaram cerca de 15% do volume spot global de BTC durante a primeira semana de negociações, em 18 de janeiro de 2024. Era uma estatística datada do período de lançamento, não uma participação fixa de longo prazo.
Os ETFs spot de Bitcoin tiveram apenas US$ 1,2 bilhão em entradas desde o início?
Esse número era preciso em 18 de janeiro de 2024, uma semana após o início das negociações nos EUA. Ele não deve ser apresentado como um número atual de entradas acumuladas desde o lançamento.
Os ETFs de Bitcoin reduziram a volatilidade do Bitcoin?
Algumas pesquisas identificam uma volatilidade spot menor do Bitcoin após a introdução dos ETFs, em janeiro de 2024, e a volatilidade do Bitcoin também acompanhou uma tendência mais ampla de queda no longo prazo. No entanto, os ETFs não eliminaram grandes drawdowns nem a volatilidade provocada por derivativos.
Isenção de responsabilidade
Este conteúdo é fornecido apenas para fins educacionais e não constitui aconselhamento financeiro, de investimento ou de negociação. Bitcoin, ETFs de cripto, derivativos e outros instrumentos financeiros podem apresentar volatilidade e perdas substanciais. Fluxos históricos de ETFs, condições de liquidez e relações de preço não garantem desempenho futuro.