Em 2026, a CoreWeave ampliou ainda mais seu financiamento por dívida garantido por infraestrutura de GPU e contratos com clientes. Em março, a empresa concluiu uma linha de crédito a prazo com desembolso diferido de US$ 8,5 bilhões, parte da qual recebeu classificações de crédito de grau de investimento. Em maio, a empresa concluiu outro empréstimo de US$ 3,1 bilhões garantido por infraestrutura de computação de alto desempenho. Esses acordos de financiamento mostram que as GPUs deixaram de ser apenas hardware usado para fornecer serviços de computação. Elas também estão se tornando ativos de garantia importantes para instituições financeiras que avaliam projetos de infraestrutura de IA.
A lógica central do financiamento garantido por GPU é combinar equipamentos de computação que podem gerar receita no futuro com contratos de clientes para financiar a construção atual de infraestrutura. Esse modelo pode ajudar empresas de computação a acelerar a expansão, mas também vincula estreitamente o valor dos equipamentos, a demanda dos clientes, os custos de financiamento e o pagamento da dívida. Compreender a abordagem de financiamento da CoreWeave exige analisar como as GPUs servem como garantia de empréstimos, como os contratos de clientes sustentam o pagamento da dívida e quais riscos financeiros podem surgir de uma expansão altamente alavancada.
Principais conclusões
-
O financiamento garantido por GPU é uma forma de financiamento garantido por ativos que normalmente utiliza servidores de GPU, infraestrutura relacionada e fluxos de caixa gerados por contratos específicos com clientes como garantia de empréstimos.
-
A CoreWeave utiliza esse modelo principalmente para obter recursos para construção à medida que a demanda dos clientes por capacidade de computação cresce, reduzindo sua dependência de financiamento por capital próprio para expansão.
-
Um empréstimo a prazo com desembolso diferido (DDTL) permite que uma empresa utilize seu compromisso de financiamento em etapas, com base no progresso da aquisição e implantação de equipamentos, em vez de sacar todos os recursos de uma só vez.
-
Os contratos de clientes podem tornar os fluxos de caixa dos empréstimos mais previsíveis, mas o valor do contrato não equivale a dinheiro já recebido e não elimina riscos de inadimplência dos clientes ou de entrega do projeto.
-
Os ciclos tecnológicos das GPUs, o valor de equipamentos usados, os preços de aluguel de computação e as mudanças nas taxas de juros podem afetar a segurança do empréstimo.
-
Para investidores, um aumento no financiamento por GPU pode indicar que a empresa tem acesso a maior suporte de capital, mas também pode significar maiores despesas futuras com juros e pressão para pagamento da dívida.
Por que a CoreWeave precisa de financiamento por dívida para expandir sua capacidade de GPU?
A principal atividade da CoreWeave é fornecer serviços de nuvem de GPU para desenvolvedores de modelos de IA, empresas de tecnologia e outros clientes com necessidades significativas de computação. Diferentemente de uma empresa típica de assinaturas de software, os serviços de computação exigem equipamentos físicos substanciais. A empresa não precisa apenas comprar GPUs de fornecedores como a NVIDIA, mas também construir clusters de servidores, sistemas de rede, instalações de armazenamento e infraestrutura relacionada de energia e refrigeração.
Esses investimentos normalmente ocorrem antes de os clientes efetivamente usarem a capacidade de computação e pagarem pelos serviços, gerando necessidades significativas de capital antecipado. Mesmo quando uma empresa obtém contratos de longo prazo com clientes, ela precisa investir primeiro para comprar e implantar equipamentos antes de converter gradualmente esses contratos em receita efetiva.
Essa defasagem entre o investimento de capital e o recebimento de receita é uma razão importante para a CoreWeave utilizar financiamento por dívida. Se a empresa dependesse inteiramente do fluxo de caixa operacional para expandir, talvez precisasse esperar que as operações existentes gerassem caixa suficiente antes de comprar o próximo lote de equipamentos, limitando a velocidade com que pode fornecer capacidade de computação. A emissão contínua de ações também pode captar recursos, mas pode diluir a participação dos acionistas existentes.
O financiamento por dívida oferece outra opção: a empresa pode usar ativos de computação que já possui ou planeja comprar, juntamente com contratos relacionados com clientes, para obter recursos para uma nova rodada de construção de infraestrutura e, então, pagar gradualmente a dívida com a receita futura de serviços.
Esse modelo se assemelha ao financiamento tradicional de infraestrutura em vários aspectos. Companhias aéreas podem usar aeronaves para obter financiamento, e empresas de energia podem estruturar empréstimos em torno de equipamentos de geração de energia e contratos de compra de energia de longo prazo. Empresas de computação de IA estão tentando transformar clusters de GPU e a receita gerada por serviços de computação em ativos financiáveis. No entanto, as GPUs geralmente se tornam tecnologicamente obsoletas mais rapidamente do que aeronaves e instalações de energia em larga escala, e seus preços futuros de aluguel são mais suscetíveis a mudanças no desempenho dos chips. A possibilidade de a CoreWeave continuar usando dívida para sustentar a expansão depende não apenas da demanda dos clientes, mas também de as instituições financeiras reconhecerem o valor dos ativos relevantes e seus fluxos de caixa futuros.
O que é financiamento garantido por GPU? Como as instituições financeiras avaliam ativos de computação?
O financiamento garantido por GPU é geralmente uma forma de crédito garantido por ativos. A empresa tomadora utiliza servidores de GPU e equipamentos relacionados como garantia. Algumas estruturas de financiamento também incluem contratos específicos com clientes, contas a receber ou fluxos de caixa relacionados. Após fornecer os recursos, o credor espera que a empresa compre, implante e opere os equipamentos de computação conforme acordado, usando a receita do negócio para pagar juros e amortizar o principal. Se o tomador não cumprir suas obrigações contratuais, o credor poderá tomar medidas de execução ou recuperação contra os ativos ou fluxos de caixa relevantes nos termos do acordo de garantia. O escopo da garantia, a prioridade dos créditos e os acordos de recurso podem variar entre projetos de financiamento, portanto, nem todos os empréstimos garantidos por GPU devem ser considerados como tendo a mesma estrutura.
Ao avaliar esses empréstimos, as instituições financeiras normalmente consideram mais do que o preço de compra das GPUs. Os modelos de equipamento, a vida útil esperada, os locais de implantação, os termos dos contratos com clientes, a utilização dos equipamentos e o valor futuro de revenda podem afetar as condições de financiamento. Por exemplo, um cluster de GPU já vinculado a um contrato de longo prazo com um cliente pode ter perspectivas de receita mais claras do que equipamentos cuja demanda dos clientes ainda não foi estabelecida. Se o cliente tiver forte capacidade de pagamento e o contrato abranger uma parcela maior da vida operacional do equipamento, poderá ser mais fácil para o credor avaliar os fluxos de caixa futuros. No entanto, o contrato ainda pode ser afetado por cronogramas de entrega, qualidade do serviço e perfil de crédito da contraparte. Ele não pode simplesmente ser tratado como receita sem risco.
Os ativos de GPU também têm uma característica distinta: são tanto equipamentos produtivos que geram receita quanto garantias que um credor pode conseguir liquidar em caso de inadimplência. Quando uma nova geração de chips é introduzida, a competitividade no mercado e os preços de segunda mão de equipamentos mais antigos podem cair. Mesmo que os servidores continuem funcionando normalmente, seu valor econômico pode não permanecer estável. Os credores precisam avaliar tanto o caixa que o equipamento pode gerar durante sua operação contínua quanto o valor que pode ser recuperado em caso de inadimplência. Essa dupla dependência confere ao financiamento garantido por GPU um perfil de risco diferente do de um empréstimo corporativo padrão.
Como funciona o financiamento garantido por GPU da CoreWeave?
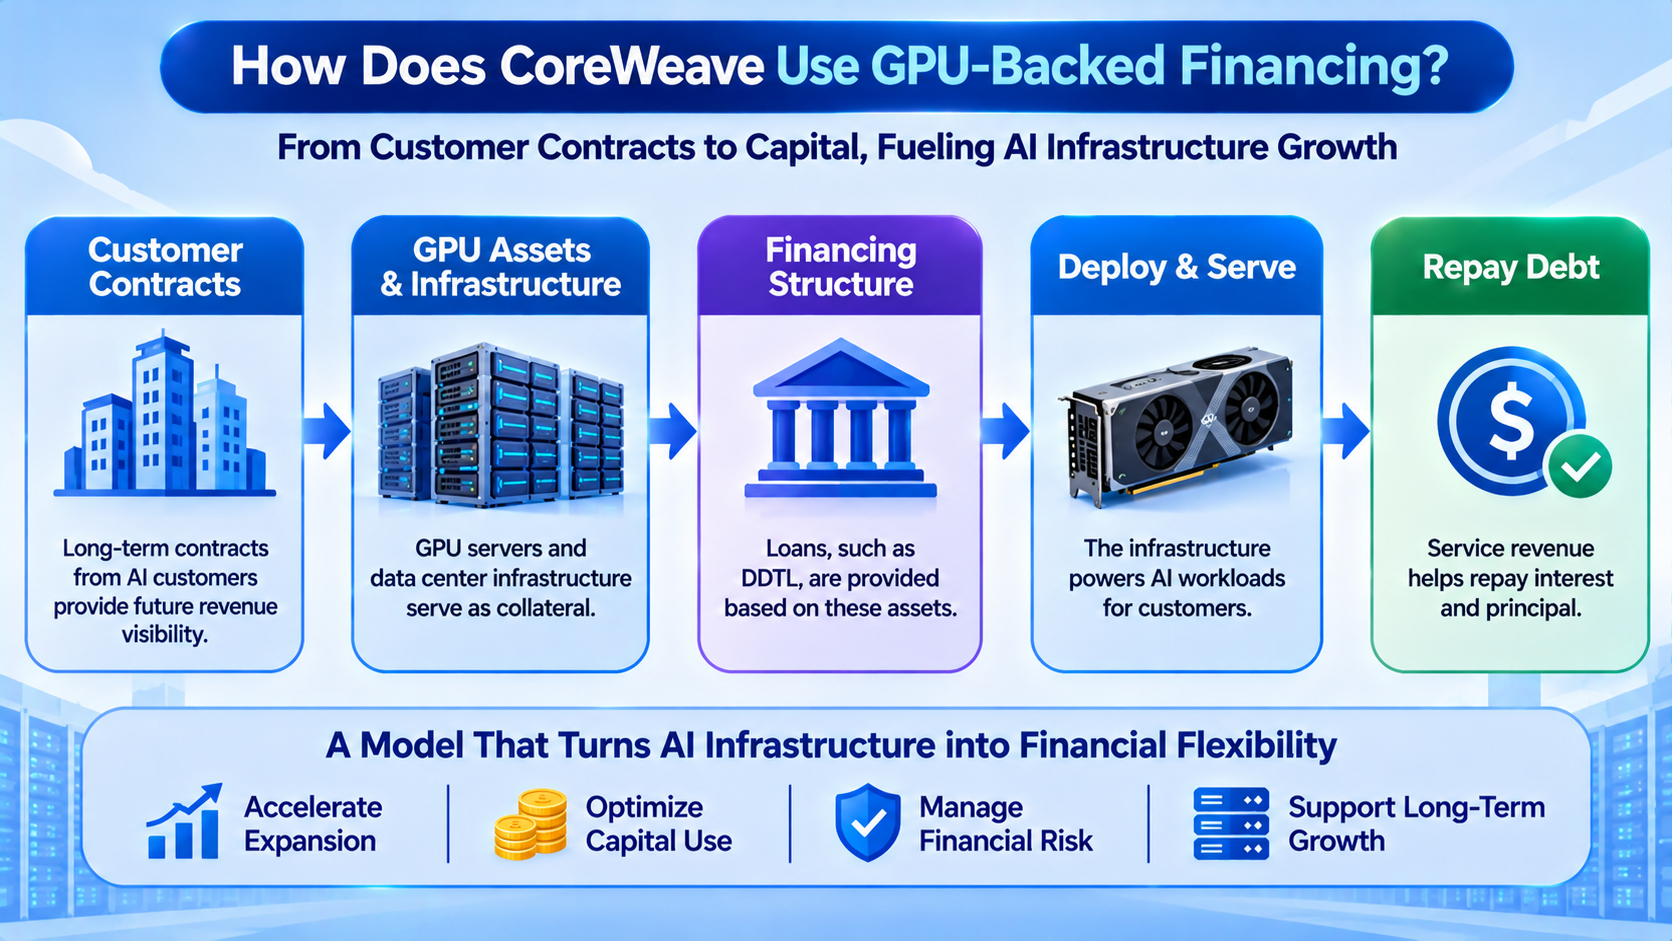
Os acordos de financiamento da CoreWeave podem ser compreendidos por meio de duas transações concluídas em 2026. A linha DDTL 4.0, concluída em março, tinha um compromisso total de US$ 8,5 bilhões e era respaldada por infraestrutura de computação de alto desempenho e contratos relacionados com clientes. Sua capacidade inicial de captação era de aproximadamente US$ 7,5 bilhões e poderia aumentar à medida que os ativos subjacentes atendessem a condições específicas.
A linha incluía parcelas de taxa variável e de taxa fixa. A taxa variável era SOFR mais 2,25 pontos percentuais, enquanto a parcela de taxa fixa era de aproximadamente 5,9%, com vencimento em março de 2032. A Moody's e a DBRS atribuíram, respectivamente, classificações A3 e A (low) ao financiamento relevante, tornando-o um exemplo de financiamento garantido por infraestrutura de GPU com classificações de grau de investimento.
A linha DDTL 5.0, concluída em maio, utilizou uma estrutura de crédito diferente. Essa linha de US$ 3,1 bilhões foi usada principalmente para apoiar a aquisição e implantação de infraestrutura associada a dois contratos de clientes. Sua precificação final de taxa variável foi SOFR mais 4,50 pontos percentuais, e seu prazo foi de aproximadamente cinco anos e meio. Diferentemente do financiamento anterior de grau de investimento, esse projeto recebeu classificações Ba2 da Moody's e BB+ da Fitch, que não são classificações de grau de investimento. A diferença de precificação entre as duas linhas mostra que, mesmo quando os ativos dados em garantia estão relacionados a GPUs, a qualidade de crédito dos clientes, os fluxos de caixa do projeto, o prazo do empréstimo e a estrutura de financiamento ainda podem afetar o custo dos recursos.
Na prática, a CoreWeave pode usar entidades de financiamento de propósito específico para deter os ativos relevantes e contrair a dívida, enquanto os recursos do empréstimo são usados para comprar ou implantar equipamentos de computação associados a contratos específicos com clientes.
À medida que os equipamentos entram em operação, os pagamentos dos clientes pelos serviços tornam-se uma fonte importante de fluxo de caixa para sustentar o pagamento do empréstimo. Alguns acordos de financiamento utilizam estruturas de recurso limitado ou sem recurso, concentrando os principais direitos de recuperação do credor na entidade de financiamento específica e em seus ativos, em vez de abranger automaticamente todos os ativos da empresa controladora. No entanto, o isolamento estrutural de riscos não significa que o grupo permaneça completamente inalterado. Se o desempenho de um projeto ficar abaixo das expectativas, a empresa ainda poderá enfrentar interrupções operacionais, custos de financiamento mais altos ou acesso reduzido a financiamentos futuros.
Por que os empréstimos a prazo com desembolso diferido são adequados para a infraestrutura de computação de IA?
Um empréstimo a prazo com desembolso diferido (Delayed Draw Term Loan, DDTL) permite que um tomador saque recursos em etapas durante um período acordado, sujeito a condições específicas. Diferentemente de um empréstimo em que todo o valor é fornecido de uma só vez, a empresa pode usar a parcela relevante do compromisso quando compra equipamentos, conclui a construção do projeto ou atende a condições relacionadas aos ativos.
Esse mecanismo é adequado para empresas com necessidades de capital claramente escalonadas, em especial projetos de infraestrutura de IA que implantam clusters de GPU gradualmente de acordo com contratos de clientes. A empresa não precisa sacar todo o principal antes da entrega de todos os equipamentos. Isso pode reduzir o custo de juros sobre recursos que ainda não foram utilizados, embora a empresa ainda possa precisar pagar taxas de compromisso e outros custos relacionados.
A estrutura de financiamento da CoreWeave reflete essa característica. A aquisição de GPUs normalmente exige consideração sobre o fornecimento de equipamentos, a preparação do data center, a configuração da rede e os cronogramas de entrega aos clientes, e a implantação efetiva pode levar vários meses. Se os desembolsos puderem ser alinhados à aquisição de equipamentos, a empresa poderá gerenciar o uso de caixa de forma mais eficiente e evitar que os recursos do empréstimo permaneçam ociosos por um período prolongado. Uma linha DDTL 5.5 de US$ 2,6 bilhões divulgada em agosto de 2026 também tinha como objetivo explícito apoiar os investimentos de capital exigidos por contratos específicos com clientes, incluindo a compra de servidores de GPU e infraestrutura relacionada. O empréstimo vence em setembro de 2031, e o spread aplicável aos empréstimos SOFR é de 5,50 pontos percentuais.
A flexibilidade de um DDTL não significa que os recursos possam ser sacados incondicionalmente. O contrato de empréstimo pode exigir que a empresa atenda a condições relacionadas à entrega de ativos, cobertura de garantias, métricas financeiras ou outros compromissos. Se a implantação de GPUs atrasar, os contratos com clientes mudarem ou o projeto não atender às condições do empréstimo, a empresa poderá não conseguir obter todos os recursos conforme o plano original. Para empresas de computação em rápida expansão, esse mecanismo de financiamento pode melhorar a eficiência do capital, mas também exige coordenação entre a construção do projeto, a aquisição de equipamentos e os acordos de financiamento. Um atraso significativo em qualquer etapa pode afetar a entrega posterior dos equipamentos e o reconhecimento de receita.
Por que os contratos de clientes podem oferecer importante suporte de crédito para o financiamento de GPU?
O valor de mercado dos servidores de GPU muda à medida que a tecnologia evolui. No entanto, quando os equipamentos já estão vinculados a uma demanda clara e de longo prazo dos clientes, os credores podem usar os termos do contrato para avaliar a receita futura. Para um provedor de serviços de computação como a CoreWeave, os contratos de clientes podem especificar capacidade de computação, termos de serviço, preços e requisitos de entrega, fornecendo uma base para que instituições financeiras projetem os fluxos de caixa do projeto.
Em comparação com um negócio que depende inteiramente da futura demanda à vista por capacidade de computação, instalações de computação respaldadas por contratos geralmente são mais fáceis de modelar para projeção de receita. As instituições financeiras podem analisar ainda se a receita contratual é suficiente para cobrir custos operacionais dos equipamentos, juros e amortização do principal.
A qualidade de um contrato com cliente é mais importante do que seu valor total. Um contrato de longo prazo pode melhorar a visibilidade da receita, mas os credores ainda precisam considerar se o cliente tem capacidade de continuar realizando pagamentos, se o contrato inclui cláusulas de rescisão antecipada e se o provedor de serviços consegue fornecer a capacidade de computação conforme acordado.
Grandes clientes de IA podem ter forte capacidade de financiamento, mas seus negócios também são afetados pela competição entre modelos, pelas condições do mercado de capitais e por mudanças na demanda por computação. Para os credores, os contratos de clientes não são uma proteção absoluta independente dos ativos de GPU. Eles devem ser avaliados juntamente com o valor dos equipamentos, os custos do projeto e o perfil de crédito do tomador.
A concentração de clientes também afeta o risco de financiamento. Se um cluster de computação atende principalmente a um grande cliente, o contrato relacionado pode fornecer uma fonte de receita relativamente clara, mas o projeto também pode depender fortemente das operações contínuas desse cliente e de sua capacidade de cumprir as obrigações. Se o contrato terminar e não puder ser renovado prontamente, o equipamento poderá precisar encontrar nova demanda de aluguel, e o novo preço de aluguel poderá ser inferior ao nível original. O financiamento por GPU vincula efetivamente o risco de crédito dos clientes ao risco de valor residual dos equipamentos: os contratos de clientes ajudam a empresa a obter recursos, enquanto o valor econômico futuro dos equipamentos determina a margem para refinanciamento e alienação dos ativos após o término dos contratos.
Por que atualizações tecnológicas de GPU podem afetar a capacidade de pagamento da dívida?
Um risco importante no financiamento garantido por GPU é que o valor econômico dos equipamentos de computação pode mudar rapidamente à medida que a tecnologia avança. As GPUs de nova geração geralmente oferecem maior desempenho de computação, largura de banda de memória ou eficiência energética, reduzindo a competitividade de modelos mais antigos para determinadas cargas de trabalho. Mesmo que GPUs mais antigas permaneçam adequadas para inferência, ajuste fino de modelos ou outras tarefas de computação, seus preços de aluguel no mercado podem ser afetados à medida que a oferta de equipamentos mais novos aumenta. Para empresas que dependem da receita de aluguel de equipamentos para pagar empréstimos, o progresso tecnológico pode criar nova demanda por capacidade de computação e, ao mesmo tempo, reduzir o potencial futuro de ganhos dos equipamentos existentes.
A depreciação contábil deve ser diferenciada das mudanças no valor de mercado efetivo. A depreciação contábil é o processo pelo qual uma empresa aloca o custo dos equipamentos ao longo do tempo de acordo com suas políticas contábeis estabelecidas. O valor de mercado, por outro lado, depende do desempenho do equipamento, da demanda, da vida útil restante e das condições do mercado de segunda mão.
Um lote de GPUs pode sofrer uma mudança significativa no preço de mercado após o lançamento de um novo modelo, mesmo que ainda não tenha sido totalmente depreciado para fins contábeis. Por outro lado, se um modelo mais antigo continuar adequado para determinadas tarefas de computação sensíveis a custos, seu valor de uso efetivo poderá superar algumas expectativas do mercado. As instituições financeiras precisam avaliar a capacidade de geração de caixa dos equipamentos durante todo o prazo do empréstimo, em vez de determinar o valor da garantia apenas com base em seu preço de compra original.
As atualizações tecnológicas também podem criar risco de refinanciamento. Suponha que o plano de pagamento de um empréstimo se baseie na continuidade da geração de receita estável pelas GPUs, mas os preços de aluguel caiam significativamente após o vencimento dos contratos com clientes. O fluxo de caixa disponível do projeto para o serviço da dívida poderá então diminuir. Se o credor também reduzir a avaliação dos ativos dados em garantia, o tomador poderá precisar fornecer garantias adicionais, amortizar parte da dívida antecipadamente ou aceitar custos de financiamento mais elevados. O desafio central dos empréstimos garantidos por ativos de GPU não é que os equipamentos necessariamente perderão valor rapidamente, mas se o prazo do empréstimo, os termos dos contratos com clientes e a vida econômica efetiva das GPUs permanecem razoavelmente alinhados.
Como o financiamento garantido por GPU altera a estrutura financeira da CoreWeave?
O financiamento garantido por ativos pode ajudar a CoreWeave a expandir sua capacidade de computação sem depender inteiramente de novo capital próprio, mas esse método de expansão também aumenta a carga de dívida da empresa. Os recursos dos empréstimos são usados para comprar GPUs e infraestrutura relacionada. Quando os novos equipamentos entram em operação, geram receita, e a empresa usa o fluxo de caixa operacional para pagar a dívida. Se a receita do projeto cobrir os custos operacionais, os juros e o principal, e continuar gerando retornos após o vencimento do empréstimo, o financiamento por dívida poderá melhorar a eficiência do capital dos acionistas. Por outro lado, se a demanda dos clientes ficar abaixo das expectativas ou os equipamentos entrarem em operação mais tarde do que o planejado, a empresa ainda terá de cumprir suas obrigações de dívida, o que poderá aumentar a pressão financeira.
O nível de endividamento da CoreWeave tornou-se um indicador importante para avaliar seu modelo de negócio. No primeiro semestre de 2026, o valor contábil da dívida no balanço patrimonial da empresa aumentou de aproximadamente US$ 21,4 bilhões no fim de 2025 para aproximadamente US$ 35,1 bilhões. Esses números refletem o suporte de capital necessário para sua rápida expansão, mas o valor contábil da dívida não pode ser equiparado diretamente a todas as obrigações de pagamento futuras. Arrendamentos de longo prazo, compromissos de compra de equipamentos e outros acordos contratuais também exigem análise separada.
Para os investidores, um aumento da dívida, por si só, não é suficiente para concluir que a condição financeira da empresa se deteriorou. Também é necessário observar se os novos recursos são convertidos em ativos de computação entregues dentro do prazo e quanto fluxo de caixa operacional esses ativos podem gerar.
Os custos de financiamento são outra variável importante. Os diferentes projetos de empréstimo concluídos pela CoreWeave em 2026 têm taxas de juros, classificações e termos de pagamento distintos, mostrando que as instituições financeiras não tratam todos os ativos de GPU como tendo a mesma qualidade de crédito. O financiamento de grau de investimento pode ajudar a empresa a obter recursos a um custo menor, enquanto projetos com maior risco de crédito podem exigir um spread maior. À medida que a dívida aumenta, até uma mudança moderada na taxa média de financiamento pode afetar as despesas futuras com juros. A empresa precisa continuar aprimorando a execução dos projetos, a qualidade dos contratos com clientes e a utilização dos ativos para reduzir os custos de financiamento e evitar depender excessivamente de nova dívida para sustentar a expansão.
Como os investidores devem avaliar o risco do financiamento por GPU da CoreWeave?
A análise do modelo de financiamento da CoreWeave exige avaliar o crescimento do negócio juntamente com sua capacidade de pagamento da dívida, em vez de se concentrar apenas em novos contratos ou valores de financiamento.
Os investidores devem acompanhar se os contratos com clientes assinados pela empresa podem ser convertidos em receita efetiva conforme planejado, incluindo o momento das entregas de GPU, do comissionamento dos data centers e do uso pelos clientes. Os contratos de longo prazo podem proporcionar visibilidade de receita, mas, se a construção do projeto atrasar, a receita relacionada poderá ser realizada mais tarde do que o esperado, enquanto os custos de financiamento já podem ter começado a incidir. Os investidores também devem distinguir entre carteira de contratos, receita reconhecida e caixa efetivamente recebido, em vez de tratar o valor total dos contratos futuros como recursos disponíveis para pagamento da dívida.
Os investidores devem analisar a relação entre fluxo de caixa e investimentos de capital. A CoreWeave pode continuar investindo fortemente na compra de equipamentos durante um período de rápido crescimento dos negócios. Mesmo que a receita e o fluxo de caixa operacional melhorem, o fluxo de caixa livre ainda pode ser afetado por altos investimentos de capital. Para uma empresa de computação intensiva em ativos, um fluxo de caixa livre negativo no curto prazo não significa necessariamente que o negócio não tenha valor. No entanto, se a empresa depender de novo financiamento por um período prolongado para cobrir a dívida existente e as compras de equipamentos, a sustentabilidade de sua estrutura de capital exigirá avaliação adicional. Vencimentos de dívida, saldos de caixa, capacidade de financiamento disponível, despesas com juros e futuras obrigações de compra de equipamentos são informações importantes para avaliar a pressão de financiamento.
Os investidores também devem acompanhar o desempenho operacional dos próprios ativos de GPU. A utilização dos equipamentos, os preços de aluguel por unidade de capacidade de computação, as renovações de contratos com clientes e a capacidade de reutilizar equipamentos mais antigos podem afetar o fluxo de caixa futuro. Se a demanda por computação de IA continuar crescendo e a implantação de equipamentos se tornar mais eficiente, o financiamento garantido por GPU poderá ajudar a CoreWeave a construir uma base maior de receita. Se chips de nova geração substituírem rapidamente equipamentos mais antigos ou os clientes reduzirem as compras, a alavancagem poderá amplificar a volatilidade operacional. O ponto central para avaliar o valor de longo prazo da CoreWeave não é quanto a empresa pode tomar emprestado, mas se os ativos criados por cada rodada de financiamento podem gerar retornos de caixa suficientes ao longo de sua vida útil.
Como negociar CoreWeave (CRWV) na Gate e acompanhar seu risco de financiamento?
A CoreWeave abriu capital na Nasdaq em março de 2025 sob o ticker CRWV. Os investidores podem acompanhar o desempenho de mercado da CoreWeave por meio dos serviços de negociação de ações e TradFi relacionados da Gate e escolher como participar com base nos produtos efetivamente disponíveis na plataforma. A Gate oferece acesso à negociação de ações relacionadas à CRWV, contratos por diferença (CFDs) e contratos perpétuos. Esses produtos diferem quanto ao tipo de ativo, horário de negociação, requisitos de margem e estrutura de risco. A negociação de ações e a negociação de derivativos não devem ser tratadas como equivalentes. Em particular, CFDs e contratos perpétuos são usados principalmente para participar dos movimentos de preço do ativo subjacente e não representam propriedade direta de ações da CoreWeave nem direito aos correspondentes direitos de acionista.
Ao acompanhar a CRWV na Gate, os investidores podem analisar os desenvolvimentos de financiamento da empresa juntamente com as mudanças no preço de suas ações. O financiamento garantido por GPU pode ajudar a CoreWeave a expandir sua capacidade de computação, mas novas dívidas também podem aumentar futuras despesas com juros e pressão para pagamento da dívida. Ao avaliar o desempenho de mercado da CRWV, os investidores podem considerar a receita trimestral, os contratos com clientes e o progresso da implantação de GPUs juntamente com saldos de dívida, taxas de financiamento, investimentos de capital e fluxo de caixa operacional, para avaliar como o mercado vê seu modelo de expansão. Traders que utilizam CFDs ou contratos perpétuos também devem considerar alavancagem, margem, taxas de financiamento e riscos de liquidação forçada. Devem evitar equiparar diretamente expectativas de longo prazo para o crescimento da empresa a movimentos de preço de curto prazo.
Diferentes produtos de negociação de CRWV na Gate podem estar sujeitos a regras de negociação, taxas e restrições regionais distintas. Consulte a página do produto aplicável para verificar a disponibilidade atual. Independentemente do método de negociação selecionado, compreender a estrutura de financiamento da CoreWeave e seu efeito sobre o fluxo de caixa pode ajudar a fornecer uma avaliação mais abrangente dos riscos operacionais e da avaliação de mercado da empresa de computação de IA.
Resumo
O uso de financiamento garantido por GPU pela CoreWeave é uma opção de financiamento que surge da natureza intensiva em capital da infraestrutura de computação de IA. A empresa precisa comprar grandes quantidades de equipamentos de computação antecipadamente e recuperar gradualmente seu investimento por meio de contratos de longo prazo com clientes e serviços de computação. Usar servidores de GPU, infraestrutura relacionada e fluxos de caixa contratuais como suporte para empréstimos pode ajudar a empresa a obter recursos para construção à medida que a demanda dos clientes cresce, reduzindo sua dependência de financiamento por capital próprio. A conclusão de vários empréstimos a prazo com desembolso diferido em 2026 também mostra que as instituições financeiras estão tentando tratar a infraestrutura de computação de alto desempenho como um ativo de financiamento avaliável separadamente.
Esse modelo também altera a estrutura de risco das empresas de computação de IA. As GPUs determinam não apenas quanto serviço de computação uma empresa pode fornecer, mas também como os credores avaliam o valor da garantia e a capacidade de pagamento da dívida. Os contratos de clientes podem melhorar a visibilidade da receita, mas não podem eliminar completamente os riscos associados à depreciação dos equipamentos, atrasos na entrega, inadimplência dos clientes e mudanças nos custos de financiamento. À medida que a tecnologia de GPU avança rapidamente, o grau de alinhamento entre os termos dos empréstimos, a vida econômica dos equipamentos e os termos dos contratos com clientes continuará afetando a estabilidade da estrutura de financiamento.
Para os investidores, a escala crescente de financiamento da CoreWeave reflete tanto o capital necessário para construir infraestrutura de IA quanto a necessidade da empresa de administrar obrigações de dívida mais complexas. Os principais indicadores no futuro incluirão não apenas o crescimento da receita e o valor de novos contratos, mas também a utilização dos equipamentos, o fluxo de caixa, os investimentos de capital, os vencimentos de dívida e os custos de financiamento. O financiamento garantido por ativos de GPU pode se tornar uma ferramenta eficaz para apoiar o crescimento de longo prazo apenas quando a nova capacidade de computação gerar consistentemente fluxo de caixa suficiente para cobrir os custos e as obrigações de dívida relacionados.
Perguntas frequentes
O que é financiamento garantido por GPU?
O financiamento garantido por GPU é uma forma de financiamento que utiliza servidores de GPU e infraestrutura de computação relacionada como garantia de empréstimos. Alguns projetos também incluem contratos de clientes e seus fluxos de caixa na estrutura de suporte de crédito. A empresa utiliza os recursos do empréstimo para comprar ou implantar equipamentos e, em seguida, paga a dívida com a receita dos serviços de computação.
Por que a CoreWeave não depende inteiramente da emissão de ações?
O financiamento por dívida pode ajudar uma empresa a captar recursos para construção sem emitir imediatamente um grande volume de novas ações, reduzindo a pressão de diluição do capital próprio. No entanto, a dívida exige pagamentos de juros e principal e não necessariamente tem um custo de financiamento menor do que o financiamento por capital próprio.
Como um DDTL difere de um empréstimo comum?
Um DDTL permite que uma empresa saque recursos em etapas durante um período acordado, sujeito a condições específicas. Ele é mais adequado para empresas em que a aquisição de equipamentos e a construção de projetos seguem um cronograma definido. Os desembolsos efetivos ainda precisam atender às condições relevantes do contrato de empréstimo.
O financiamento garantido por GPU é uma forma de securitização?
Não necessariamente. Um empréstimo garantido por GPU é uma forma de financiamento garantido por ativos, mas empréstimos garantidos por ativos e securitização de ativos não são a mesma coisa. A securitização geralmente envolve o agrupamento de ativos ou fluxos de caixa e a emissão de valores mobiliários. A classificação específica depende da estrutura da transação.
Por que os contratos de clientes afetam as taxas de juros dos empréstimos para GPU?
Os contratos de clientes podem ajudar os credores a projetar a receita futura, mas a qualidade de crédito dos clientes, os termos contratuais, as condições de pagamento e os riscos de entrega do projeto também afetam a segurança do empréstimo. Fluxos de caixa contratuais mais estáveis geralmente são favoráveis às avaliações de financiamento, mas não garantem uma taxa de juros menor.
Atualizações de GPU podem criar riscos para empréstimos garantidos?
Podem. Se o preço de aluguel ou o valor de revenda de equipamentos mais antigos cair significativamente, o fluxo de caixa do projeto e o valor da garantia poderão ser afetados. No entanto, GPUs mais antigas ainda podem ser usadas para inferência e outras tarefas de computação. O risco efetivo depende do uso dos equipamentos, dos termos contratuais e das condições do empréstimo.
Um aumento da dívida da CoreWeave significa que o preço de suas ações definitivamente cairá?
Um aumento da dívida pode elevar a alavancagem financeira e o risco operacional, mas não implica diretamente que o preço das ações inevitavelmente cairá. Os investidores devem considerar conjuntamente o crescimento da receita, o fluxo de caixa, os custos de financiamento, a utilização dos ativos e a avaliação de mercado.