Um ETF de Bitcoin com proteção contra perdas é um fundo negociado em bolsa que utiliza derivativos financeiros, como opções, para ajustar o perfil de risco-retorno dos investimentos em Bitcoin. Diferentemente dos ETFs à vista, que acompanham diretamente o preço do Bitcoin, esses produtos buscam oferecer aos investidores certo grau de proteção contra perdas durante um período de investimento especificado, cobrindo o custo dessa proteção ao limitar os ganhos de alta ou por meio de outros arranjos.
À medida que a variedade de produtos de ETF de Bitcoin continua a se expandir, as necessidades dos investidores evoluíram além da simples obtenção de exposição ao preço do Bitcoin. Agora, elas também incluem gestão de volatilidade, aumento de renda e controle de risco. Por exemplo, os ETFs de Bitcoin com proteção estruturada da Calamos combinam exposição a ativos relacionados ao Bitcoin com estratégias de opções, permitindo que os investidores busquem um perfil específico de risco-retorno durante um período de resultado predeterminado.
No entanto, a proteção contra perdas não significa que o preço do fundo não possa cair, nem que os investidores preservarão seu capital independentemente de quando comprem. A compreensão desses produtos exige uma análise adicional de como a estratégia de opções funciona, como a faixa de proteção é determinada, por que os retornos estão sujeitos a um teto e como diferentes datas de compra podem afetar o resultado final do investimento.
Pontos principais
-
Os ETFs de Bitcoin com proteção contra perdas não são iguais aos ETFs à vista comuns. Os ETFs de Bitcoin à vista comuns fornecem principalmente exposição ao preço do Bitcoin, enquanto os produtos com amortecimento ou proteção utilizam estratégias de opções para alterar o perfil de risco-retorno assumido pelos investidores.
-
A proteção contra perdas geralmente tem um custo. Um fundo pode abrir mão de parte do potencial de alta em troca de amortecimento ou proteção contra perdas durante um período especificado.
-
Amortecimento e Proteção de 100% não são a mesma coisa. O primeiro geralmente cobre apenas uma parcela predeterminada de uma queda, enquanto o segundo pode oferecer proteção total contra perdas ao final do período de resultado, sob condições específicas.
-
O teto é uma métrica importante para compreender esses produtos. Quando o preço do Bitcoin sobe significativamente, o retorno do fundo pode ser limitado pela estrutura de opções.
-
A eficácia da proteção depende do período de manutenção. Comprar cedo, vender cedo ou investir no meio do período de resultado pode gerar retornos reais diferentes do resultado-alvo divulgado pelo fundo.
O que é um ETF de Bitcoin com proteção contra perdas?
Um ETF de Bitcoin com proteção contra perdas é um fundo negociado em bolsa que utiliza uma estratégia de investimento estruturada para buscar exposição aos movimentos de preço relacionados ao Bitcoin, enquanto tenta controlar o risco de perdas dentro de uma faixa especificada.
Os ETFs de Bitcoin à vista comuns normalmente detêm Bitcoin para fornecer aos investidores um desempenho vinculado ao preço de mercado do Bitcoin. Após considerar taxas e outros fatores de rastreamento, o fundo geralmente sobe quando o preço do Bitcoin sobe e registra perdas correspondentes quando o preço do Bitcoin cai.
Os produtos com proteção contra perdas buscam um objetivo de investimento diferente. Um fundo pode não deter Bitcoin diretamente. Em vez disso, pode utilizar opções de ETFs de Bitcoin, opções de índices ou outros instrumentos financeiros para criar uma carteira com uma faixa definida de resultados potenciais.
Por exemplo, um fundo pode ser projetado para fornecer um amortecimento de 10% contra perdas ao longo do próximo ano, ao mesmo tempo que limita os ganhos de alta a um nível predeterminado. Outro fundo pode buscar oferecer proteção total contra perdas ao final do período de resultado, permitindo que os investidores participem de apenas uma parte dos ganhos do Bitcoin.
Portanto, esses produtos não apenas adicionam um seguro a um ETF de Bitcoin comum. Em vez disso, eles redesenham a forma como os retornos são distribuídos aos investidores em diferentes cenários de mercado.
A lógica central pode ser resumida da seguinte forma: os investidores abrem mão de parte do potencial de alta em troca de mitigação do risco de perdas sob determinadas condições.
Como um ETF de Bitcoin oferece proteção contra perdas por meio de uma estratégia de opções?
Uma opção é um contrato financeiro que concede ao seu titular o direito de comprar ou vender um ativo sob condições especificadas. Ao combinar opções com diferentes preços de exercício e datas de vencimento, um fundo pode criar uma estrutura de investimento com uma faixa de proteção e um teto de retorno definidos.
As estratégias de proteção estruturada geralmente envolvem três componentes.
-
O fundo estabelece exposição à alta do Bitcoin. Isso pode ser alcançado por meio da manutenção de ativos relacionados, da compra de opções de compra ou do uso de outros instrumentos financeiros que participem das altas de preço.
-
O fundo aloca recursos em opções que podem fornecer compensação quando os preços caem. As opções de venda são uma ferramenta comum. Quando o preço do ativo subjacente cai abaixo de um nível especificado, o valor de uma opção de venda pode aumentar, compensando parte da perda causada pela queda no preço do ativo.
-
O fundo pode vender opções de compra com preços de exercício mais altos para receber prêmios e compensar parte do custo da proteção. Em troca, o crescimento do retorno do fundo é limitado quando o preço do Bitcoin sobe acima do nível acordado.
Considere uma estratégia de collar simplificada. Um fundo pode manter simultaneamente o ativo subjacente, comprar opções de venda e vender opções de compra. As opções de venda fornecem proteção contra perdas, enquanto os prêmios recebidos com a venda de opções de compra ajudam a pagar por essa proteção.
No entanto, nem todos os ETFs de Bitcoin com proteção contra perdas utilizam exatamente a mesma estrutura. Alguns produtos usam spreads compostos por múltiplas opções e podem não deter o ativo subjacente diretamente. Seus efeitos de proteção devem ser avaliados com base nas posições específicas em opções e nos documentos do fundo.
Isso significa que os investidores não podem presumir que um fundo utiliza o mesmo mecanismo de controle de risco apenas porque seu nome inclui termos como Protection, Buffer ou Shield.
Qual é a diferença entre Buffer, Floor e Proteção de 100%?
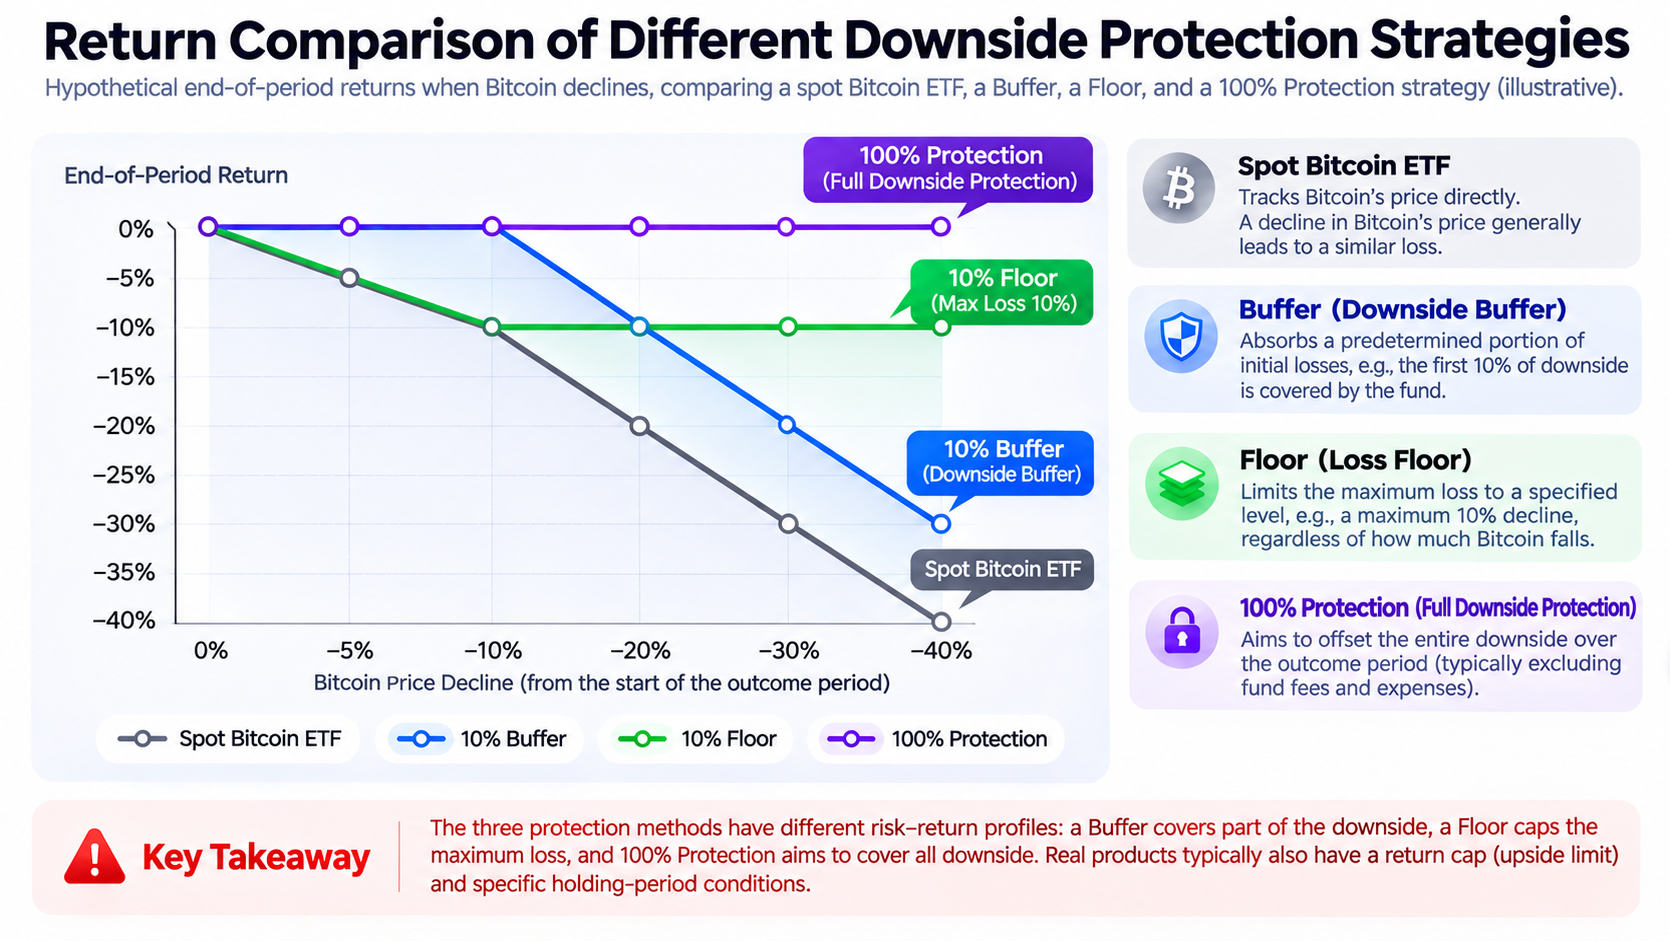
Um dos aspectos mais frequentemente mal compreendidos dos ETFs com proteção contra perdas é que diferentes produtos não definem “proteção” da mesma forma. Buffer, Floor e Proteção de 100% são termos comuns no mercado e representam diferentes formas de distribuição de risco.
Buffer geralmente significa que um fundo tenta absorver a parcela inicial de uma queda durante um período de resultado especificado. Por exemplo, um produto com Buffer de 10% é projetado para compensar os primeiros 10% de uma queda no ativo subjacente sob condições especificadas. Os investidores geralmente continuam responsáveis pelas perdas que excederem essa faixa.
Floor concentra-se em limitar a perda máxima a um nível predeterminado sob condições específicas. Por exemplo, uma estrutura com limite de perda de 10% busca limitar a perda máxima ao final do período de resultado a aproximadamente 10%, em vez de apenas absorver a queda inicial de 10%.
A Proteção de 100% geralmente significa que um fundo tenta compensar todos os retornos negativos do ativo de referência ao final de todo o período de resultado. No entanto, esse objetivo geralmente pressupõe que os investidores comprem no início do período de resultado e mantenham o investimento até o fim. Ele também geralmente exclui taxas do fundo, custos de transação e impostos, e não constitui uma garantia incondicional de capital.
As três estruturas podem ser comparadas usando um exemplo simplificado. Suponha que um investidor aplique US$ 10.000 no início do período de resultado, sem considerar taxas ou outras diferenças de rastreamento.
| Desempenho do Bitcoin ao final do período |
ETF à vista comum |
Estratégia com Buffer de 10% |
Estratégia Floor com perda máxima de 10% |
Estratégia com Proteção de 100% |
| Queda de 5% |
-5% |
0% |
-5% |
0% |
| Queda de 15% |
-15% |
-5% |
-10% |
0% |
| Queda de 30% |
-30% |
-20% |
-10% |
0% |
| Queda de 50% |
-50% |
-40% |
-10% |
0% |
Os exemplos acima são ilustrações teóricas destinadas a explicar os mecanismos. Eles não representam uma promessa de retorno real de qualquer fundo. Os produtos reais podem ter diferentes faixas de amortecimento, limites de proteção, taxas de participação e estratégias de opções. Os ganhos de alta também podem ser limitados em diferentes graus.
A linha de produtos de ETF de Bitcoin com proteção estruturada da Calamos, por exemplo, inclui uma série com proteção de 100%, bem como as séries 90 e 80, que oferecem diferentes níveis de proteção. Os investidores devem analisar os documentos de cada produto separadamente e não podem determinar a faixa específica de perdas apenas com base no número presente no nome do produto.
Por que os ETFs de Bitcoin com proteção contra perdas geralmente têm um teto de retorno?
A proteção contra perdas não é gratuita. Para estabelecer uma estrutura de proteção, um fundo pode precisar comprar opções, alocar recursos em ativos que possam fornecer um valor especificado no vencimento ou utilizar outros arranjos de carteira. Todas essas atividades geram custos econômicos.
Uma forma comum de financiar a estrutura é receber prêmios com a venda de opções de compra.
Por exemplo, um fundo pode utilizar uma estratégia de opções para fornecer exposição à alta do Bitcoin enquanto estabelece um retorno máximo de 12% durante o período de resultado. Se o Bitcoin subir 8% durante esse período, o fundo poderá participar do ganho correspondente. Se o Bitcoin subir 30%, o retorno do fundo ainda poderá ser limitado a aproximadamente 12%.
O teto geralmente é determinado com base nas condições de mercado antes do início de cada período de resultado. Os preços das opções relacionadas ao Bitcoin, a volatilidade implícita, as taxas de juros, os vencimentos das opções e os custos da carteira do fundo podem afetar o nível de participação na alta que o fundo pode oferecer.
O teto não é uma taxa de retorno anual que o fundo garante pagar. Se o Bitcoin não subir, o fundo geralmente não pagará automaticamente aos investidores um retorno de 12% apenas porque tem um teto de 12%.
O teto também pode mudar de um período de resultado para outro. Um teto mais alto oferecido durante um período não significa que o mesmo nível estará disponível no período seguinte.
Como funcionam os ETFs de Bitcoin com proteção estruturada da Calamos?
A Calamos esteve entre as primeiras gestoras de ativos a lançar ETFs de Bitcoin com proteção estruturada. Em janeiro de 2025, lançou o Calamos Bitcoin Structured Alt Protection ETF – January (CBOJ), com o objetivo de investimento de proporcionar participação na alta do Bitcoin e proteção contra perdas durante um período de resultado especificado.
Diferentemente dos ETFs à vista que detêm Bitcoin diretamente, o CBOJ constrói sua carteira utilizando títulos do Tesouro dos EUA e opções relacionadas ao Bitcoin.
Títulos do Tesouro dos EUA sem cupom podem fornecer um valor predeterminado no vencimento, ajudando a estabelecer a base para a proteção ao final do período de resultado. As opções relacionadas ao Bitcoin fornecem exposição aos ganhos do ativo de referência enquanto controlam o retorno potencial máximo. O objetivo de proteção do fundo é cobrir o retorno negativo do preço do Bitcoin durante todo o período de resultado, excluindo taxas e despesas.
Uma característica importante dessa estrutura é que ela trata a proteção do capital e a participação nos movimentos de preço do Bitcoin separadamente. Em vez de simplesmente deter Bitcoin e protegê-lo com uma única opção de venda, o fundo pode usar uma combinação de instrumentos de renda fixa e derivativos para criar um resultado predeterminado ao final do período.
Em 2026, a Calamos havia estabelecido uma série de produtos de Bitcoin com proteção estruturada, com períodos de resultado iniciados em meses diferentes, incluindo janeiro, abril, julho e outubro, além dos produtos correspondentes das séries 90 e 80.
Por exemplo, os materiais oficiais do CBOY afirmam que o fundo busca fornecer proteção de 100% contra perdas do Bitcoin durante um período de resultado de aproximadamente um ano, ao mesmo tempo que participa dos ganhos de alta até um teto predeterminado. O fundo declara claramente que tanto a proteção quanto o teto são resultados-alvo para um período específico e que o fundo não investe diretamente em Bitcoin.
Portanto, ao comprar esses produtos, os investidores não devem comparar apenas os nomes dos ETFs ou os preços atuais. Também devem confirmar o período de resultado aplicável, o nível de proteção, o teto atual e o período de manutenção restante.
Por que o período de manutenção afeta a eficácia da proteção contra perdas?
A estrutura de retorno de um ETF com proteção contra perdas geralmente é projetada em torno de um período de resultado predeterminado, como aproximadamente um ano. O nível de proteção e o teto do fundo geralmente são calculados com base no valor patrimonial líquido do fundo no início do período de resultado, tendo o resultado ao final do período como objetivo. Isso significa que um investidor que compra no início do período de resultado e mantém o investimento até o fim pode ter um resultado completamente diferente daquele de um investidor que compra no meio do período ou vende antecipadamente.
Por exemplo, suponha que o valor patrimonial líquido de um fundo seja de US$ 25 no início do período de resultado. O fundo busca fornecer proteção total contra perdas ao final do período e possui um teto especificado para os ganhos de alta. Suponha que, na metade do período de resultado, o Bitcoin tenha subido e o valor patrimonial líquido do fundo tenha aumentado para US$ 27. Um novo investidor que compra a US$ 27 ainda pode estar investindo em um fundo com a estrutura de proteção original para o fim do período. No entanto, essa proteção geralmente se baseia em uma referência próxima ao nível original de US$ 25, em vez de garantir que o novo investidor não terá perdas após comprar a US$ 27.
Se o Bitcoin cair posteriormente e o fundo eventualmente retornar a um nível próximo da referência de proteção original, o investidor que comprou no meio do período ainda poderá sofrer uma perda. Vender antecipadamente cria uma questão semelhante. Antes do vencimento, uma estratégia de opções possui valor temporal, e seu preço de mercado é afetado por fatores como o prazo restante, a volatilidade implícita e o preço do ativo de referência. Portanto, o valor patrimonial líquido do fundo no meio do período de resultado pode não corresponder ao resultado indicado por seu perfil de retorno-alvo ao final do período.
Os documentos dos fundos da Calamos afirmam claramente que os resultados-alvo são destinados principalmente aos investidores que mantêm o investimento continuamente desde o primeiro dia do período de resultado até seu fim. Os investidores que compram ou vendem em outros momentos podem ter resultados significativamente diferentes. É por isso que “proteção de 100% contra perdas” não deve ser interpretada como “os investidores não podem perder dinheiro independentemente de quando comprem”.
Qual é a diferença entre um ETF de Bitcoin com proteção contra perdas e um ETF à vista comum?
Tanto os ETFs de Bitcoin à vista comuns quanto os ETFs de Bitcoin com proteção contra perdas podem fornecer exposição ao Bitcoin. No entanto, seus objetivos de retorno, estruturas de risco e casos de uso adequados diferem significativamente.
| Fator de comparação |
ETF de Bitcoin à vista comum |
ETF de Bitcoin com proteção contra perdas |
| Objetivo principal |
Acompanhar o desempenho do preço do Bitcoin |
Ajustar o perfil de risco-retorno durante um período especificado |
| Abordagem de investimento |
Deter principalmente Bitcoin |
Pode deter títulos do Tesouro dos EUA e opções relacionadas ao Bitcoin |
| Potencial de alta |
Geralmente sem teto estrutural |
Geralmente sujeito a um teto predeterminado |
| Risco de perda |
Assume o risco de queda no preço do Bitcoin |
Fornece um amortecimento ou objetivo de proteção com base na estrutura do produto |
| Período de manutenção |
Não exige um período de resultado específico |
Os objetivos de proteção geralmente estão vinculados ao período de resultado |
| Principais custos |
Taxas de gestão e custos de transação |
Taxas de gestão, custos da estrutura de opções e custos de transação |
| Principais riscos |
Volatilidade do mercado, custódia e erro de rastreamento |
Falha da proteção, retornos limitados, risco de opções e risco de liquidez |
A vantagem de um ETF de Bitcoin à vista comum é que sua estrutura de retorno é relativamente simples. Os investidores podem participar mais diretamente das mudanças no preço do Bitcoin sem precisar compreender uma estratégia complexa de opções. Ao mesmo tempo, seu risco de perda também é relativamente direto. Um produto com proteção contra perdas pode ser adequado para investidores que desejam controlar parte de seu risco de preço durante um período especificado, aceitando um potencial de alta menor.
Por exemplo, em um mercado no qual o preço do Bitcoin sobe rapidamente, um ETF à vista comum pode gerar um retorno de preço mais alto, enquanto um ETF com proteção estruturada pode atingir seu teto relativamente cedo. Por outro lado, em um mercado no qual o Bitcoin cai significativamente, um produto protegido elegível pode demonstrar maior resiliência contra perdas.
No entanto, nenhum dos dois tipos de fundo é categoricamente melhor que o outro. Os investidores devem considerar seu horizonte de investimento, tolerância ao risco, necessidades de liquidez e disposição para aceitar um teto de retorno.
Quais riscos os investidores devem considerar ao investir em ETFs de Bitcoin com proteção contra perdas?
Embora os ETFs com proteção contra perdas sejam projetados para reduzir riscos específicos de preço, eles continuam sendo produtos financeiros que podem resultar em perdas de investimento.
-
Risco de o objetivo de proteção não ser atingido. O resultado-alvo depende de alocações específicas de ativos, contratos de opções e condições de mercado. Mesmo que um produto seja projetado para fornecer proteção total contra perdas, não há garantia de que ele atingirá seu objetivo em todas as circunstâncias.
-
Risco de negociar antecipadamente. Os investidores que compram ou vendem no meio do período de resultado podem não receber a proteção originalmente pretendida. Em especial, se os investidores comprarem após o preço do fundo ter subido e estar próximo de seu teto, o potencial de alta restante poderá ser muito limitado, enquanto o risco de perda permanece.
-
Risco de taxas e custos de transação. A proteção total divulgada por alguns produtos é calculada antes das taxas do fundo e de outras despesas. Os retornos líquidos reais também podem ser afetados por comissões de negociação, spreads entre compra e venda e impostos.
-
Risco de derivativos e liquidez. Os preços das opções podem ser afetados pela volatilidade do mercado, liquidez, risco de contraparte e condições de liquidação. O preço de negociação das cotas do fundo no mercado também pode diferir de seu valor patrimonial líquido.
-
Risco de alteração do teto. Quando um fundo inicia um novo período de resultado, pode redefinir o teto com base nas condições de mercado daquele momento. Os investidores não devem tratar o teto de um período anterior como uma taxa de retorno futura de longo prazo.
Além disso, os ETFs com proteção estruturada não são depósitos bancários e não são cobertos pelo seguro de depósitos da FDIC. Mesmo que a carteira de um fundo contenha títulos do Tesouro dos EUA, isso não significa que as próprias cotas do fundo tenham uma garantia governamental de capital.
Portanto, ao avaliar esses produtos, os investidores devem analisar cuidadosamente o prospecto do fundo, o cronograma do período de resultado, o teto, o nível de proteção e as divulgações de risco, em vez de se basearem apenas no nome do produto.
Conclusão
O mecanismo de proteção contra perdas utilizado pelos ETFs de Bitcoin essencialmente redistribui o risco de investimento e os retornos potenciais por meio de opções e outros instrumentos financeiros. Diferentemente dos ETFs de Bitcoin à vista comuns, que assumem diretamente os efeitos da volatilidade de preços, os produtos com proteção estruturada buscam reduzir o risco de perdas durante um período especificado ao estabelecer um amortecimento, um piso de perdas ou um objetivo de proteção total ao final do período.
A proteção tem um custo. Para estabelecer proteção contra perdas, um fundo geralmente precisa limitar os ganhos de alta enquanto assume taxas de gestão relacionadas, riscos de derivativos e custos operacionais.
O desenvolvimento dos ETFs de Bitcoin com proteção estruturada da Calamos mostra que os mercados financeiros tradicionais estão introduzindo ferramentas consolidadas de investimento estruturado na classe de ativos do Bitcoin. Os investidores não estão mais limitados a assumir diretamente toda a volatilidade do preço do Bitcoin. Eles também podem escolher produtos com diferentes perfis de risco-retorno.
No entanto, a chave para compreender esses ETFs não é determinar se eles afirmam “proteger o capital”. É determinar a qual preço a proteção se aplica, quando ela entra em vigor, qual parcela de uma queda ela cobre e quanto de potencial de alta o investidor precisa abrir mão.
Perguntas frequentes
Um ETF de Bitcoin pode garantir que os investidores não perderão capital?
Não é possível oferecer uma garantia universal. Alguns ETFs com proteção estruturada têm o objetivo de fornecer proteção total contra perdas durante um período de resultado específico. No entanto, esse objetivo geralmente exclui taxas e outras despesas e não pode ser garantido. Os investidores que compram no meio do período ou vendem antecipadamente podem estar particularmente sujeitos a perdas.
Qual é a diferença entre um ETF Buffer e um ETF com Proteção de 100%?
Um ETF Buffer geralmente busca absorver parte da queda inicial do ativo subjacente durante um período de resultado específico. Quando a queda excede o Buffer, os investidores continuam responsáveis pelas perdas. Um ETF com Proteção de 100% busca cobrir o retorno negativo do preço do ativo de referência durante todo o período de resultado, mas geralmente inclui um teto, taxas e condições de período de manutenção.
Por que os retornos dos ETFs com proteção contra perdas são limitados?
O fundo precisa pagar o custo de estabelecer a estrutura de proteção. Ao vender opções de compra ou utilizar outras estratégias de opções, o fundo pode obter recursos para sustentar a proteção contra perdas. Em troca, o potencial de alta do investidor pode ser limitado.
Se o Bitcoin subir 50%, um ETF protegido também pode subir 50%?
Não necessariamente. Se o fundo tiver um teto de 12%, mesmo que o ativo de referência suba 50% durante o período de resultado, o retorno-alvo do fundo poderá ser limitado a 12% ou menos. Os retornos líquidos reais também devem considerar taxas e outros fatores.
Por que comprar no meio do período de resultado pode resultar em perda de proteção?
O objetivo de proteção do fundo geralmente é calculado com base em seu valor patrimonial líquido no início do período de resultado, e não no preço de compra real de cada investidor. Se um investidor comprar após a alta do fundo, uma queda posterior no preço ainda poderá resultar em perda.
Os ETFs de Bitcoin protegidos da Calamos deterão BTC diretamente?
Seus produtos relacionados de proteção estruturada utilizam principalmente títulos do Tesouro dos EUA, opções de ETFs relacionadas ao Bitcoin ou opções de índices para construir suas carteiras e podem não deter Bitcoin diretamente. A alocação específica de ativos deve ser determinada por meio da análise do prospecto de cada fundo.