À medida que a demanda por IA generativa e computação em nuvem continua crescendo, empresas de tecnologia como Microsoft, Alphabet, Amazon e Meta seguem expandindo seus investimentos em infraestrutura, impulsionando o rápido desenvolvimento das cadeias de fornecimento de chips, servidores e computação em nuvem com IA. No entanto, ao entrar no segundo semestre de 2026, o mercado passou a se concentrar mais em uma questão: agora que o investimento em IA atingiu um nível relativamente alto, os investimentos de capital podem continuar crescendo no mesmo ritmo, e esses investimentos podem gerar receita e fluxo de caixa suficientes?
Essa preocupação não significa que os investimentos em IA tenham se contraído de forma generalizada. Em julho de 2026, as expectativas de investimento de capital anual para Microsoft, Alphabet, Amazon, Meta e Oracle ainda estavam sendo revisadas para cima, com a estimativa combinada chegando a aproximadamente US$ 730 bilhões. Ao mesmo tempo, a pressão que investimentos expressivos exercem sobre o fluxo de caixa livre está se tornando cada vez mais evidente. Mesmo com um crescimento de receita relativamente forte, algumas empresas precisam absorver o aumento dos custos de equipamentos, construção e financiamento.
Para empresas de computação com IA como CoreWeave e IREN, os investidores precisam distinguir entre a escala dos investimentos de capital, a entrega efetiva de capacidade computacional e a qualidade dos lucros no longo prazo. Este artigo explica como avaliar os riscos potenciais das ações de infraestrutura de IA examinando investimentos de capital, depreciação, fluxo de caixa e métricas de avaliação.
Principais conclusões
-
O crescimento mais lento dos investimentos de capital em IA não significa que o investimento total esteja diminuindo, nem necessariamente que a demanda por capacidade computacional de IA esteja encolhendo.
-
O crescimento dos investimentos de capital pode impulsionar a receita futura, mas os novos equipamentos precisam passar pela construção, implementação e entrega aos clientes antes de gerar retornos efetivos.
-
A depreciação de GPUs, os custos de financiamento e os ciclos de substituição de equipamentos afetam a rentabilidade de longo prazo das empresas de computação em nuvem com IA.
-
Para empresas intensivas em capital, como CoreWeave e IREN, observar apenas o crescimento da receita ou o valor dos contratos não é suficiente para determinar se suas avaliações são razoáveis.
-
Os investidores precisam realizar uma análise abrangente com base em fluxo de caixa livre, retorno sobre o capital investido, utilização da capacidade computacional, concentração de clientes e estrutura de dívida.
1. O que significa um crescimento mais lento dos investimentos de capital em IA?
Investimento de capital (CapEx) é o dinheiro que uma empresa investe para comprar, construir ou atualizar ativos de longo prazo. No setor de infraestrutura de IA, esses ativos incluem principalmente GPUs, servidores, edifícios de data centers, instalações de fornecimento e distribuição de energia, equipamentos de rede e sistemas de resfriamento.
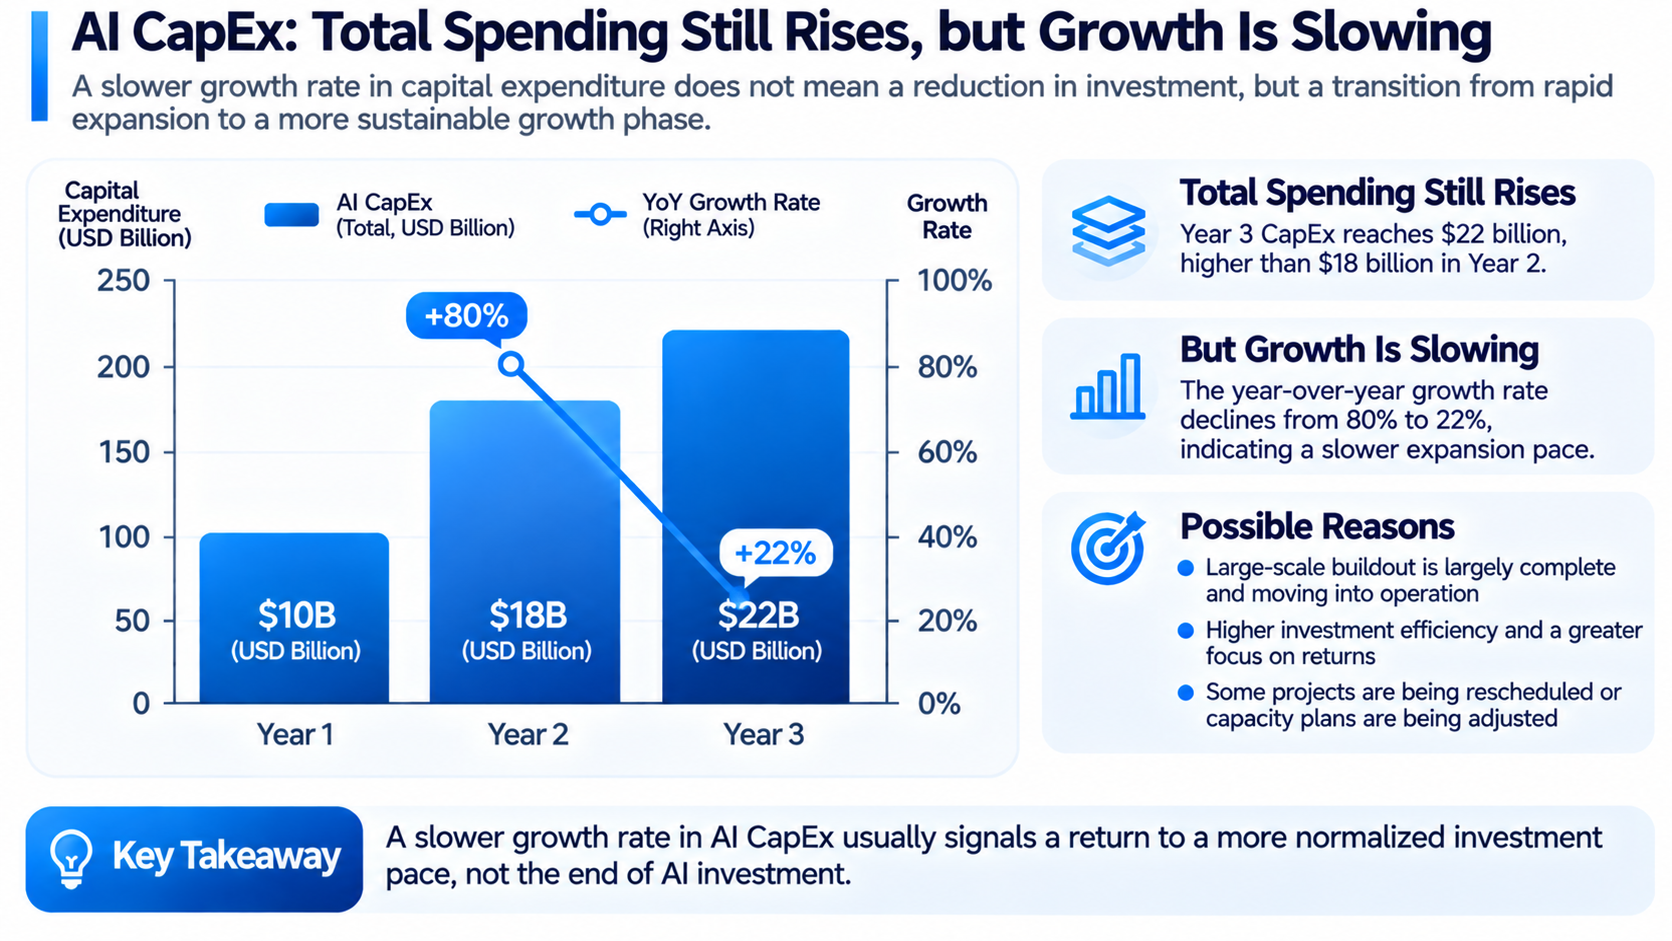
Ao avaliar as tendências de investimento em IA, é importante distinguir entre o investimento de capital total e a taxa de crescimento desse investimento. Suponha que uma empresa invista US$ 10 bilhões no primeiro ano, US$ 18 bilhões no segundo ano e US$ 22 bilhões no terceiro ano. Embora o investimento alcance um novo máximo no terceiro ano, a taxa de crescimento anual já terá caído de 80% para aproximadamente 22%. Isso significa que o investimento ainda está se expandindo, mas em um ritmo mais lento.
Portanto, o crescimento mais lento do CapEx em IA não deve ser interpretado diretamente como uma redução no investimento em IA. Para empresas que já concluíram parte da construção de sua infraestrutura, um crescimento mais lento dos investimentos pode simplesmente significar que a construção em larga escala das fases iniciais está passando gradualmente para a operação. Por outro lado, se uma empresa reduz novos investimentos devido à demanda insuficiente dos clientes, ao aumento dos custos de financiamento ou a retornos de projetos abaixo do esperado, isso pode refletir uma pressão operacional mais profunda.
O investimento de capital também é claramente cíclico. Uma empresa pode concentrar a construção de data centers em um ano e focar principalmente na implementação de equipamentos e na otimização operacional nos anos seguintes. Portanto, mudanças no investimento de capital durante um único trimestre podem não refletir com precisão a demanda de longo prazo em todo o setor de IA.
Os investidores devem se concentrar mais em saber se uma empresa reduziu sua projeção de investimentos para o ano inteiro, adiou projetos planejados ou reduziu compromissos futuros de aquisição de equipamentos, em vez de fazer um julgamento apenas com base no crescimento anual de um trimestre específico.
2. Por que o crescimento dos investimentos de capital em IA pode pressionar as avaliações de ações de tecnologia?
Durante os estágios iniciais do investimento em infraestrutura de IA, o mercado normalmente se concentra mais em saber se uma empresa consegue obter GPUs, construir data centers e assegurar contratos com clientes. Quando o setor entra em um período de expansão em larga escala, os investidores podem direcionar sua atenção para os retornos sobre o capital.
Isso ocorre porque o investimento de capital não equivale ao lucro do período atual. Quando uma empresa compra GPUs e constrói data centers, ela precisa primeiro desembolsar quantias substanciais. Esses ativos geralmente são reconhecidos gradualmente como despesas por meio da depreciação ao longo de vários períodos contábeis futuros. Somente quando os equipamentos recém-adquiridos entram em operação, atraem pedidos de clientes e geram receita suficiente é que o investimento inicial pode potencialmente produzir retorno econômico.
O desempenho financeiro das empresas de tecnologia em 2026 já reflete essa tensão. Por exemplo, a Meta alcançou aproximadamente 28% de crescimento de receita no segundo trimestre, mas seu fluxo de caixa livre caiu cerca de 91% em relação ao ano anterior, para US$ 784 milhões. No mesmo período, a Meta ajustou sua previsão de investimento de capital para o ano inteiro para US$ 130 bilhões a US$ 145 bilhões.
Isso mostra que o crescimento da receita e o desempenho do fluxo de caixa podem divergir significativamente durante períodos de alto investimento. Para as avaliações de ações, os preços de mercado geralmente incorporam expectativas de crescimento futuro dos lucros. Se uma empresa continuar aumentando os investimentos de capital, mas o crescimento de novas receitas, margens de lucro e fluxo de caixa ficar abaixo das expectativas, os investidores poderão reduzir suas previsões de lucros futuros e, consequentemente, o múltiplo de avaliação que estão dispostos a pagar.
Por outro lado, se uma empresa puder demonstrar que seus investimentos em IA estão aumentando a receita, a retenção de clientes e as margens de lucro de longo prazo, o mercado poderá continuar atribuindo-lhe uma avaliação relativamente alta, mesmo que o fluxo de caixa livre esteja sob pressão no curto prazo.
Portanto, o principal fator que afeta os preços das ações de tecnologia não é simplesmente se o investimento de capital está aumentando, mas se as expectativas dos investidores quanto aos retornos desse investimento de capital mudaram.
3. Como o fluxo de caixa livre pode ser usado para avaliar a pressão dos investimentos sobre empresas de computação com IA?
O fluxo de caixa livre (FCF) é normalmente usado para medir quanto caixa uma empresa consegue reter após manter as operações e realizar os investimentos de capital necessários. Para empresas de IA intensivas em capital, o fluxo de caixa livre ajuda os investidores a avaliar se o crescimento dos negócios exige dependência contínua de financiamento externo.
Uma empresa pode ter alta receita operacional e lucro contábil, mas, se precisar comprar GPUs continuamente, construir data centers e atualizar instalações de rede, seu caixa efetivamente disponível ainda poderá ser limitado.
Por exemplo, suponha que uma empresa de computação em nuvem com IA gere US$ 5 bilhões em fluxo de caixa operacional em um ano e gaste US$ 7 bilhões em compras de equipamentos e construção de data centers. Sem considerar outros ajustes, seu fluxo de caixa livre seria de aproximadamente US$ 2 bilhões negativos. Isso não significa necessariamente que a empresa esteja operando sem sucesso, pois os novos equipamentos podem gerar receita no futuro. No entanto, significa que a expansão atual ainda precisa ser sustentada por reservas de caixa, dívida ou financiamento por emissão de ações.
Ao analisar o fluxo de caixa livre, os investidores também precisam distinguir entre investimento para crescimento e investimento de manutenção. O investimento para crescimento é usado para expandir a capacidade futura de serviços, como a construção de novos clusters de GPUs. O investimento de manutenção é usado para substituir equipamentos antigos e manter as operações existentes funcionando normalmente.
Essa distinção é especialmente importante para empresas intensivas em GPUs. Se uma empresa precisar substituir hardware com frequência para permanecer competitiva, alguns investimentos que parecem destinados à expansão podem, na realidade, ser despesas operacionais necessárias no longo prazo.
Além disso, as empresas podem obter ativos computacionais por meio de arrendamentos financeiros, arrendamentos operacionais ou financiamento de equipamentos. Diferentes modalidades de financiamento podem ser apresentadas de formas distintas nos números de investimento de capital e nas demonstrações de fluxo de caixa. Portanto, a carga real de investimento de uma empresa não pode ser avaliada apenas com base em uma métrica financeira.
Os investidores podem combinar fluxo de caixa operacional, investimento de capital em caixa, passivos de arrendamento e compromissos futuros de aquisição de equipamentos para analisar as necessidades de financiamento em diferentes cenários de crescimento.
4. Por que a depreciação de GPUs afeta as avaliações de empresas de computação em nuvem com IA?
As GPUs são importantes ativos operacionais para empresas de computação em nuvem com IA. Diferentemente de terrenos ou de determinadas instalações prediais, porém, as GPUs enfrentam atualizações tecnológicas e melhorias de desempenho rápidas. Chips de nova geração podem melhorar a eficiência computacional, o consumo de energia e o custo computacional por unidade, potencialmente alterando a competitividade comercial de equipamentos de gerações anteriores.
Após comprar GPUs, uma empresa normalmente não reconhece todo o custo como despesa em sua demonstração de resultados de uma só vez. Em vez disso, ela deprecia o custo ao longo da vida útil esperada do equipamento. Considerando que todas as demais condições permaneçam inalteradas, um período de depreciação mais longo geralmente resulta em uma despesa anual de depreciação menor, enquanto um período de depreciação mais curto resulta em uma despesa anual de depreciação maior.
Por exemplo, suponha que um grupo de servidores com GPUs custe US$ 60 milhões e não tenha valor residual. Sob depreciação linear ao longo de seis anos, a despesa anual de depreciação seria de US$ 10 milhões. Se a vida útil econômica efetiva for de apenas quatro anos, a despesa anual de depreciação em um cronograma de quatro anos seria de US$ 15 milhões.
Essa diferença afeta o lucro contábil, mas não altera o custo de compra que a empresa já pagou. Portanto, ao analisar a depreciação de GPUs, os investidores precisam considerar tanto a vida útil contábil quanto a vida útil econômica efetiva.
É importante observar que a vida útil econômica de um ativo não é necessariamente igual ao ciclo de produto de produtos de nova geração. GPUs de gerações anteriores podem continuar sendo usadas para inferência, computação empresarial ou cargas de trabalho sensíveis a custos. Seu valor efetivo depende do desempenho, do consumo de energia, da demanda dos clientes e dos preços de locação.
Em sua apresentação de resultados do quarto trimestre do exercício fiscal de 2026, a Microsoft divulgou que o investimento de capital trimestral totalizou US$ 41 bilhões, dos quais aproximadamente dois terços foram alocados a ativos de vida útil mais curta, principalmente CPUs e GPUs. A empresa também ajustou as vidas úteis estimadas de ativos de longo prazo, como edifícios de data centers, mas esse não é o mesmo conceito que o período de depreciação das GPUs.
Para empresas de computação em nuvem com IA, como CoreWeave, os investidores devem acompanhar de perto as políticas de depreciação dos ativos de GPU, os planos de substituição de equipamentos e se equipamentos de modelos mais antigos podem continuar gerando receita de locação suficiente.
Se a vida útil econômica efetiva for significativamente mais curta do que o período de depreciação utilizado nas demonstrações financeiras, a empresa poderá enfrentar maior risco de perda por redução ao valor recuperável de ativos no futuro. Se os equipamentos conseguirem manter alta utilização por um período prolongado, poderão gerar mais fluxo de caixa durante sua vida útil.
5. Como os investidores podem determinar se a utilização da capacidade computacional de IA é suficiente para sustentar a receita?
A utilização da capacidade computacional é um indicador importante da eficiência dos investimentos em infraestrutura de IA. Para empresas de computação em nuvem com IA, comprar GPUs é apenas a primeira etapa para criar capacidade de serviço. Os equipamentos também precisam ser instalados, conectados à rede, testados e entregues aos clientes antes de começarem a gerar receita.
Mesmo que uma empresa possua um grande número de GPUs, uma baixa utilização efetiva pode impedi-la de cobrir a depreciação dos equipamentos, a eletricidade, a operação e manutenção, e os custos de financiamento. Por exemplo, suponha que um cluster de GPUs possa fornecer teoricamente 100.000 horas de serviços computacionais por mês, a uma tarifa média de US$ 3 por hora. Se toda a capacidade computacional pudesse ser vendida em condições ideais, a receita mensal chegaria a US$ 300.000. Se a utilização efetiva faturável fosse de apenas 50% e os preços permanecessem inalterados, a receita mensal cairia para US$ 150.000.
Isso significa que a rentabilidade é afetada simultaneamente pela capacidade computacional, pela utilização efetiva e pela receita por unidade de capacidade computacional. Mesmo que o número de GPUs aumente, os novos equipamentos poderão reduzir o retorno geral sobre o capital se a demanda dos clientes crescer mais lentamente do que o esperado.
No entanto, a utilização da capacidade computacional não deve ser entendida simplesmente como GPUs operando em carga total o tempo todo. Algumas empresas usam contratos de reserva de capacidade de longo prazo. Mesmo que os clientes não utilizem integralmente seus recursos reservados, os provedores de serviços ainda podem cobrar taxas conforme os contratos. Outras empresas cobram por hora ou com base no uso, fazendo com que sua receita esteja mais diretamente vinculada à utilização efetiva. Portanto, os investidores precisam considerar o modelo de negócios da empresa e acompanhar o número de GPUs implementadas, a capacidade faturável, a cobertura contratual, a receita por unidade de capacidade computacional e o progresso das entregas aos clientes.
Se a capacidade computacional de uma empresa estiver crescendo rapidamente, mas o crescimento de sua receita for significativamente mais lento, os investidores precisam determinar se os novos equipamentos ainda não entraram em operação, se os contratos com clientes ainda não começaram a gerar receita faturável ou se a demanda efetiva do mercado é insuficiente.
6. Como os riscos de avaliação da CoreWeave e da IREN diferem?
A CoreWeave (CRWV) e a IREN (IREN) participam do mercado de infraestrutura computacional de IA, mas suas bases de negócios e trajetórias de expansão são diferentes. Portanto, as mesmas premissas de avaliação não podem ser aplicadas diretamente às duas empresas.
A CoreWeave fornece principalmente serviços de computação em nuvem para cargas de trabalho de IA. Seu modelo de negócios depende da implementação de clusters de GPUs, da demanda dos clientes por capacidade computacional e de contratos de serviço de longo prazo. Os investidores precisam se concentrar em saber se a empresa consegue converter pedidos contratados em receita efetiva e se a construção de nova capacidade computacional exige que ela incorra em custos elevados de financiamento.
Para a CoreWeave, a carteira de receitas contratadas pode ajudar a indicar a visibilidade da receita futura, mas não pode ser tratada diretamente como fluxo de caixa realizado. A entrega dos contratos normalmente depende da implementação dos equipamentos, da disponibilidade dos serviços e da aceitação pelos clientes. A receita relacionada também pode ser reconhecida ao longo de vários períodos contábeis futuros.
A IREN, por sua vez, tem um histórico de negócios que inclui a expansão da mineração de Bitcoin para a computação em nuvem com IA. Sua experiência existente no desenvolvimento de data centers e seus recursos de energia podem fornecer uma base para seu negócio de IA, mas a infraestrutura de mineração e as instalações de nuvem de IA de alto desempenho não são idênticas.
A análise de avaliação da IREN precisa distinguir entre seu negócio de mineração de Bitcoin e seu negócio de computação em nuvem com IA. Os investidores devem prestar atenção especial ao custo de implementação de novas GPUs, ao progresso das atualizações dos data centers e à possibilidade de a receita da nuvem de IA gerar lucro e fluxo de caixa sustentáveis.
| Dimensão de avaliação |
CoreWeave (CRWV) |
IREN (IREN) |
| Foco principal |
Escala e capacidade de entrega da computação em nuvem com IA |
Expansão da nuvem de IA e transição do modelo de negócios |
| Riscos de receita |
Execução de contratos com clientes e entrega de capacidade computacional |
Crescimento do negócio de IA e volatilidade do negócio de mineração |
| Riscos de investimento de capital |
Aquisição de GPUs e expansão de data centers |
Implementação de GPUs e atualizações de infraestrutura |
| Riscos financeiros |
Dívida, arrendamentos e custos de financiamento |
Financiamento da expansão, retorno sobre o capital e fluxo de caixa |
| Principais considerações de avaliação |
Taxa de conversão de contratos, margem de lucro e fluxo de caixa |
Participação da receita de IA, progresso da implementação e eficiência de capital |
Ambas as empresas podem se beneficiar da crescente demanda por capacidade computacional de IA, mas altas expectativas de crescimento dos negócios não significam necessariamente que os riscos de avaliação de suas ações sejam baixos.
Por exemplo, se o mercado já tiver precificado uma empresa com base em um cenário de alto crescimento para os próximos anos, suas ações ainda poderão sofrer uma correção mesmo que a receita efetiva continue crescendo, desde que a taxa de crescimento fique abaixo das expectativas do mercado.
Portanto, ao comparar empresas de computação com IA, os investidores precisam considerar o desempenho operacional junto com as expectativas do mercado, em vez de determinar qual empresa é mais atrativa apenas com base no crescimento da receita.
7. Quais métricas de avaliação os investidores devem acompanhar para ações de computação com IA?
A análise tradicional de ações costuma usar a relação preço/lucro (P/L) para avaliar empresas. No entanto, para empresas de computação em nuvem com IA que ainda estão em um período de alto investimento de capital e têm lucros voláteis, uma única relação P/L pode não refletir integralmente suas condições operacionais.
Os investidores podem combinar as cinco métricas a seguir em suas análises.
| Métrica de avaliação |
Uso principal |
Principais considerações |
| Relação preço/vendas (P/S) |
Mede a relação entre a capitalização de mercado e a receita |
Crescimento da receita não equivale a crescimento do lucro |
| Valor da empresa/EBITDA (EV/EBITDA) |
Compara o valor da empresa com a rentabilidade operacional |
O EBITDA não reflete integralmente os investimentos de capital e as cargas de depreciação |
| Rendimento do fluxo de caixa livre |
Avalia a avaliação em relação à geração de caixa |
O FCF pode permanecer negativo por um período prolongado durante a expansão |
| Retorno sobre o capital investido (ROIC) |
Avalia a eficiência do capital investido |
Projetos recém-construídos podem ainda não ter começado a gerar retornos |
| Relação dívida líquida/EBITDA |
Avalia a carga de dívida e a capacidade de pagamento da dívida |
Juros, arrendamentos e cronogramas de vencimento da dívida também devem ser considerados |
O EV/EBITDA exige atenção especial quando usado para empresas de infraestrutura de IA. Como o EBITDA exclui depreciação e amortização, uma empresa que compra grandes quantidades de GPUs pode ter EBITDA alto e, ao mesmo tempo, enfrentar despesas substanciais de substituição de equipamentos.
Por exemplo, duas empresas de computação em nuvem com IA podem ter EBITDA de US$ 1 bilhão cada, mas uma pode precisar investir apenas US$ 200 milhões por ano para manter seus equipamentos existentes, enquanto a outra precisa investir US$ 800 milhões. Se todas as demais condições forem iguais, as duas empresas poderão ter capacidades de geração de caixa de longo prazo significativamente diferentes.
Além disso, o valor da empresa (EV) geralmente considera fatores como dívida e caixa. Para empresas que dependem fortemente de arrendamentos financeiros e financiamento externo para expansão, comparações baseadas apenas na capitalização de mercado das ações podem subestimar sua carga total de capital.
Portanto, uma abordagem mais razoável é analisar primeiro o crescimento da receita e as margens de lucro, depois examinar o fluxo de caixa livre, a estrutura de dívida e os investimentos de capital futuros e, por fim, determinar se a avaliação atual já reflete esses riscos.
8. Como os investidores podem determinar se o crescimento mais lento dos investimentos de capital em IA desencadeará um ajuste de avaliação?
O crescimento mais lento dos investimentos de capital em IA não necessariamente causa queda nas ações de computação com IA. Os fatores principais são o motivo da desaceleração e as expectativas de crescimento que o mercado havia precificado anteriormente na empresa.
Se o crescimento do investimento de capital desacelerar principalmente porque a construção anterior foi concluída e a empresa começar a aumentar a utilização dos equipamentos, expandir a receita dos clientes e melhorar o fluxo de caixa livre, o crescimento mais lento dos investimentos poderá indicar que o modelo de negócios está amadurecendo gradualmente.
Por outro lado, se uma empresa adiar investimentos devido à demanda insuficiente dos clientes, ao aumento da pressão de financiamento ou à redução da viabilidade econômica dos projetos, o mercado poderá reavaliar seu potencial de crescimento de longo prazo.
Os investidores podem avaliar a situação em três etapas.
-
Observe se o investimento de capital está alinhado ao crescimento da receita. Se o investimento de capital de uma empresa continuar aumentando enquanto o crescimento de novas receitas desacelera significativamente, os investidores precisam analisar se as novas instalações ainda não entraram em operação e quando os investimentos relacionados podem começar a gerar retornos.
-
Observe as mudanças nas margens de lucro e no fluxo de caixa. Se a receita continuar crescendo, mas a margem bruta, o fluxo de caixa operacional e o fluxo de caixa livre continuarem se deteriorando, a expansão dos negócios poderá ser acompanhada de crescente pressão de custos. No entanto, os investidores também precisam distinguir o investimento temporário em construção de uma queda na rentabilidade de longo prazo.
-
Observe se a avaliação depende excessivamente de premissas de alto crescimento. Se a avaliação atual de uma empresa se basear em expectativas de alto crescimento sustentado nos próximos anos, mesmo uma redução moderada nas expectativas de crescimento poderá levar à contração do múltiplo de avaliação, ainda que as condições operacionais não tenham se deteriorado de forma relevante.
Por exemplo, suponha que uma empresa esperasse originalmente que sua receita crescesse 60% ao ano nos próximos três anos, mas depois revisasse sua expectativa para 35%. Uma taxa de crescimento de 35% ainda é relativamente alta, mas, se o mercado tiver precificado anteriormente as ações com base em uma trajetória de crescimento de 60%, as ações ainda poderão apresentar volatilidade significativa.
Portanto, os investidores precisam distinguir entre a deterioração dos fundamentos e os ajustes nas expectativas do mercado. Uma queda no preço das ações não significa necessariamente que a demanda do setor de IA tenha desaparecido. Pode simplesmente significar que os investidores estão começando a exigir evidências mais claras de rentabilidade e fluxo de caixa.
9. Como os investidores individuais podem criar uma estrutura de avaliação de risco para ações de computação com IA?
Os investidores individuais que desejam exposição à infraestrutura de IA podem criar uma estrutura de avaliação de risco em torno de quatro áreas: crescimento dos negócios, investimento de capital, fluxo de caixa e avaliação.
-
Identifique as principais fontes de receita da empresa. Fabricantes de chips, provedores de serviços de computação em nuvem, operadores de data centers e empresas de infraestrutura de energia podem pertencer à cadeia de fornecimento de IA, mas seus modelos de lucro e estruturas de risco são diferentes.
-
Analise os planos de investimento de capital da empresa para os próximos um a dois anos e avalie se os ativos que já estão em operação podem gerar receita suficiente. Para grandes projetos de data centers, os investidores devem prestar atenção especial às conexões de energia, às licenças de construção, à implementação de GPUs e ao progresso das entregas aos clientes.
-
Avalie as fontes de financiamento da empresa. Grandes empresas de tecnologia com fluxo de caixa operacional estável geralmente têm maior capacidade de absorver investimentos do que empresas em crescimento que dependem fortemente de financiamento externo. No entanto, mesmo para grandes empresas de tecnologia, o investimento de capital excessivo pode afetar recompras de ações, dividendos e outros planos de alocação de capital.
-
Realize uma análise de cenários com base na avaliação atual das ações. Os investidores podem considerar diferentes cenários, incluindo alto crescimento sustentado da receita, normalização gradual do crescimento e atrasos na entrega de projetos, e avaliar como a rentabilidade, as necessidades de financiamento e a avaliação da empresa podem mudar.
O objetivo dessa estrutura não é prever com precisão o próximo ajuste no preço das ações. Em vez disso, é avaliar se o preço atual de mercado exige da empresa um crescimento futuro excessivamente otimista e se a empresa tem capacidade de atender a essas expectativas.
Resumo
O crescimento mais lento dos investimentos de capital em IA não significa que o ciclo de investimento em infraestrutura de IA tenha terminado. Para empresas de data centers e computação em nuvem que ainda estão em expansão, uma queda na taxa de crescimento do investimento de capital pode ser um sinal normal de que o ciclo de investimento entrou em uma nova etapa. Também pode indicar mudanças na demanda, nos custos ou no ambiente de financiamento.
À medida que o investimento em infraestrutura de IA se expande, os critérios de avaliação do mercado estão gradualmente mudando, indo além da contagem de GPUs, da capacidade de data centers e do valor dos contratos, em direção à receita efetiva, à utilização dos equipamentos, ao fluxo de caixa livre e aos retornos sobre o capital.
Para empresas de computação com IA, como CoreWeave e IREN, o potencial de alto crescimento da receita precisa ser avaliado junto com a depreciação de GPUs, os custos de financiamento e os riscos de entrega de projetos. Para fornecedores upstream, como a NVIDIA, os investidores precisam acompanhar se mudanças nos planos de investimento de capital dos clientes afetam o ritmo de aquisição de equipamentos.
No longo prazo, o valor de investimento das ações de computação com IA depende não apenas de quanto capital uma empresa consegue investir, mas também de se esse capital consegue gerar de forma consistente retornos econômicos acima do custo de capital.
Perguntas frequentes
O que significa CapEx em IA?
CapEx em IA refere-se ao investimento de capital em inteligência artificial. Inclui principalmente investimentos de longo prazo em data centers de IA, aquisição de GPUs e expansão de infraestrutura de servidores e redes.
O crescimento mais lento dos investimentos de capital em IA significa que a bolha da IA estourou?
Não necessariamente. O crescimento mais lento dos investimentos de capital pode resultar de uma base de investimento mais elevada, da entrada de projetos na fase operacional ou de uma maior eficiência dos investimentos. Também pode refletir pressão de demanda e financiamento. Os investidores precisam avaliar a situação com base em dados operacionais específicos.
Por que empresas de computação em nuvem com IA podem crescer a receita rapidamente e ainda reportar prejuízos?
A aquisição de GPUs, a construção de data centers, a depreciação de equipamentos e os custos de financiamento podem ser altos. Mesmo que a receita cresça rapidamente, uma empresa ainda poderá reportar prejuízos contábeis ou fluxo de caixa livre negativo devido à escala de seus investimentos anteriores.
A CoreWeave e a IREN devem usar o mesmo método de avaliação?
Não inteiramente. As duas empresas diferem em estrutura de negócios, base de ativos e fontes de receita. Seus riscos relacionados à entrega de contratos, investimento de capital, fluxo de caixa e transição de negócios precisam ser analisados separadamente.
O EV/EBITDA é adequado para avaliar ações de computação com IA?
Pode ser usado como referência, mas não deve ser usado isoladamente. Como o EBITDA não reflete integralmente a depreciação de GPUs e as despesas de substituição de equipamentos, os investidores também precisam acompanhar os investimentos de capital, o fluxo de caixa livre e as cargas de dívida.
Quais são os sinais comuns de que uma ação de computação com IA está superavaliada?
Os riscos comuns incluem uma avaliação que depende fortemente de alto crescimento futuro, investimento de capital que permanece acima da capacidade de geração de caixa, alta concentração de clientes, utilização insuficiente dos equipamentos e necessidades continuamente crescentes de financiamento por dívida ou emissão de ações. Esses sinais devem ser avaliados de forma abrangente no contexto do estágio de desenvolvimento da empresa.