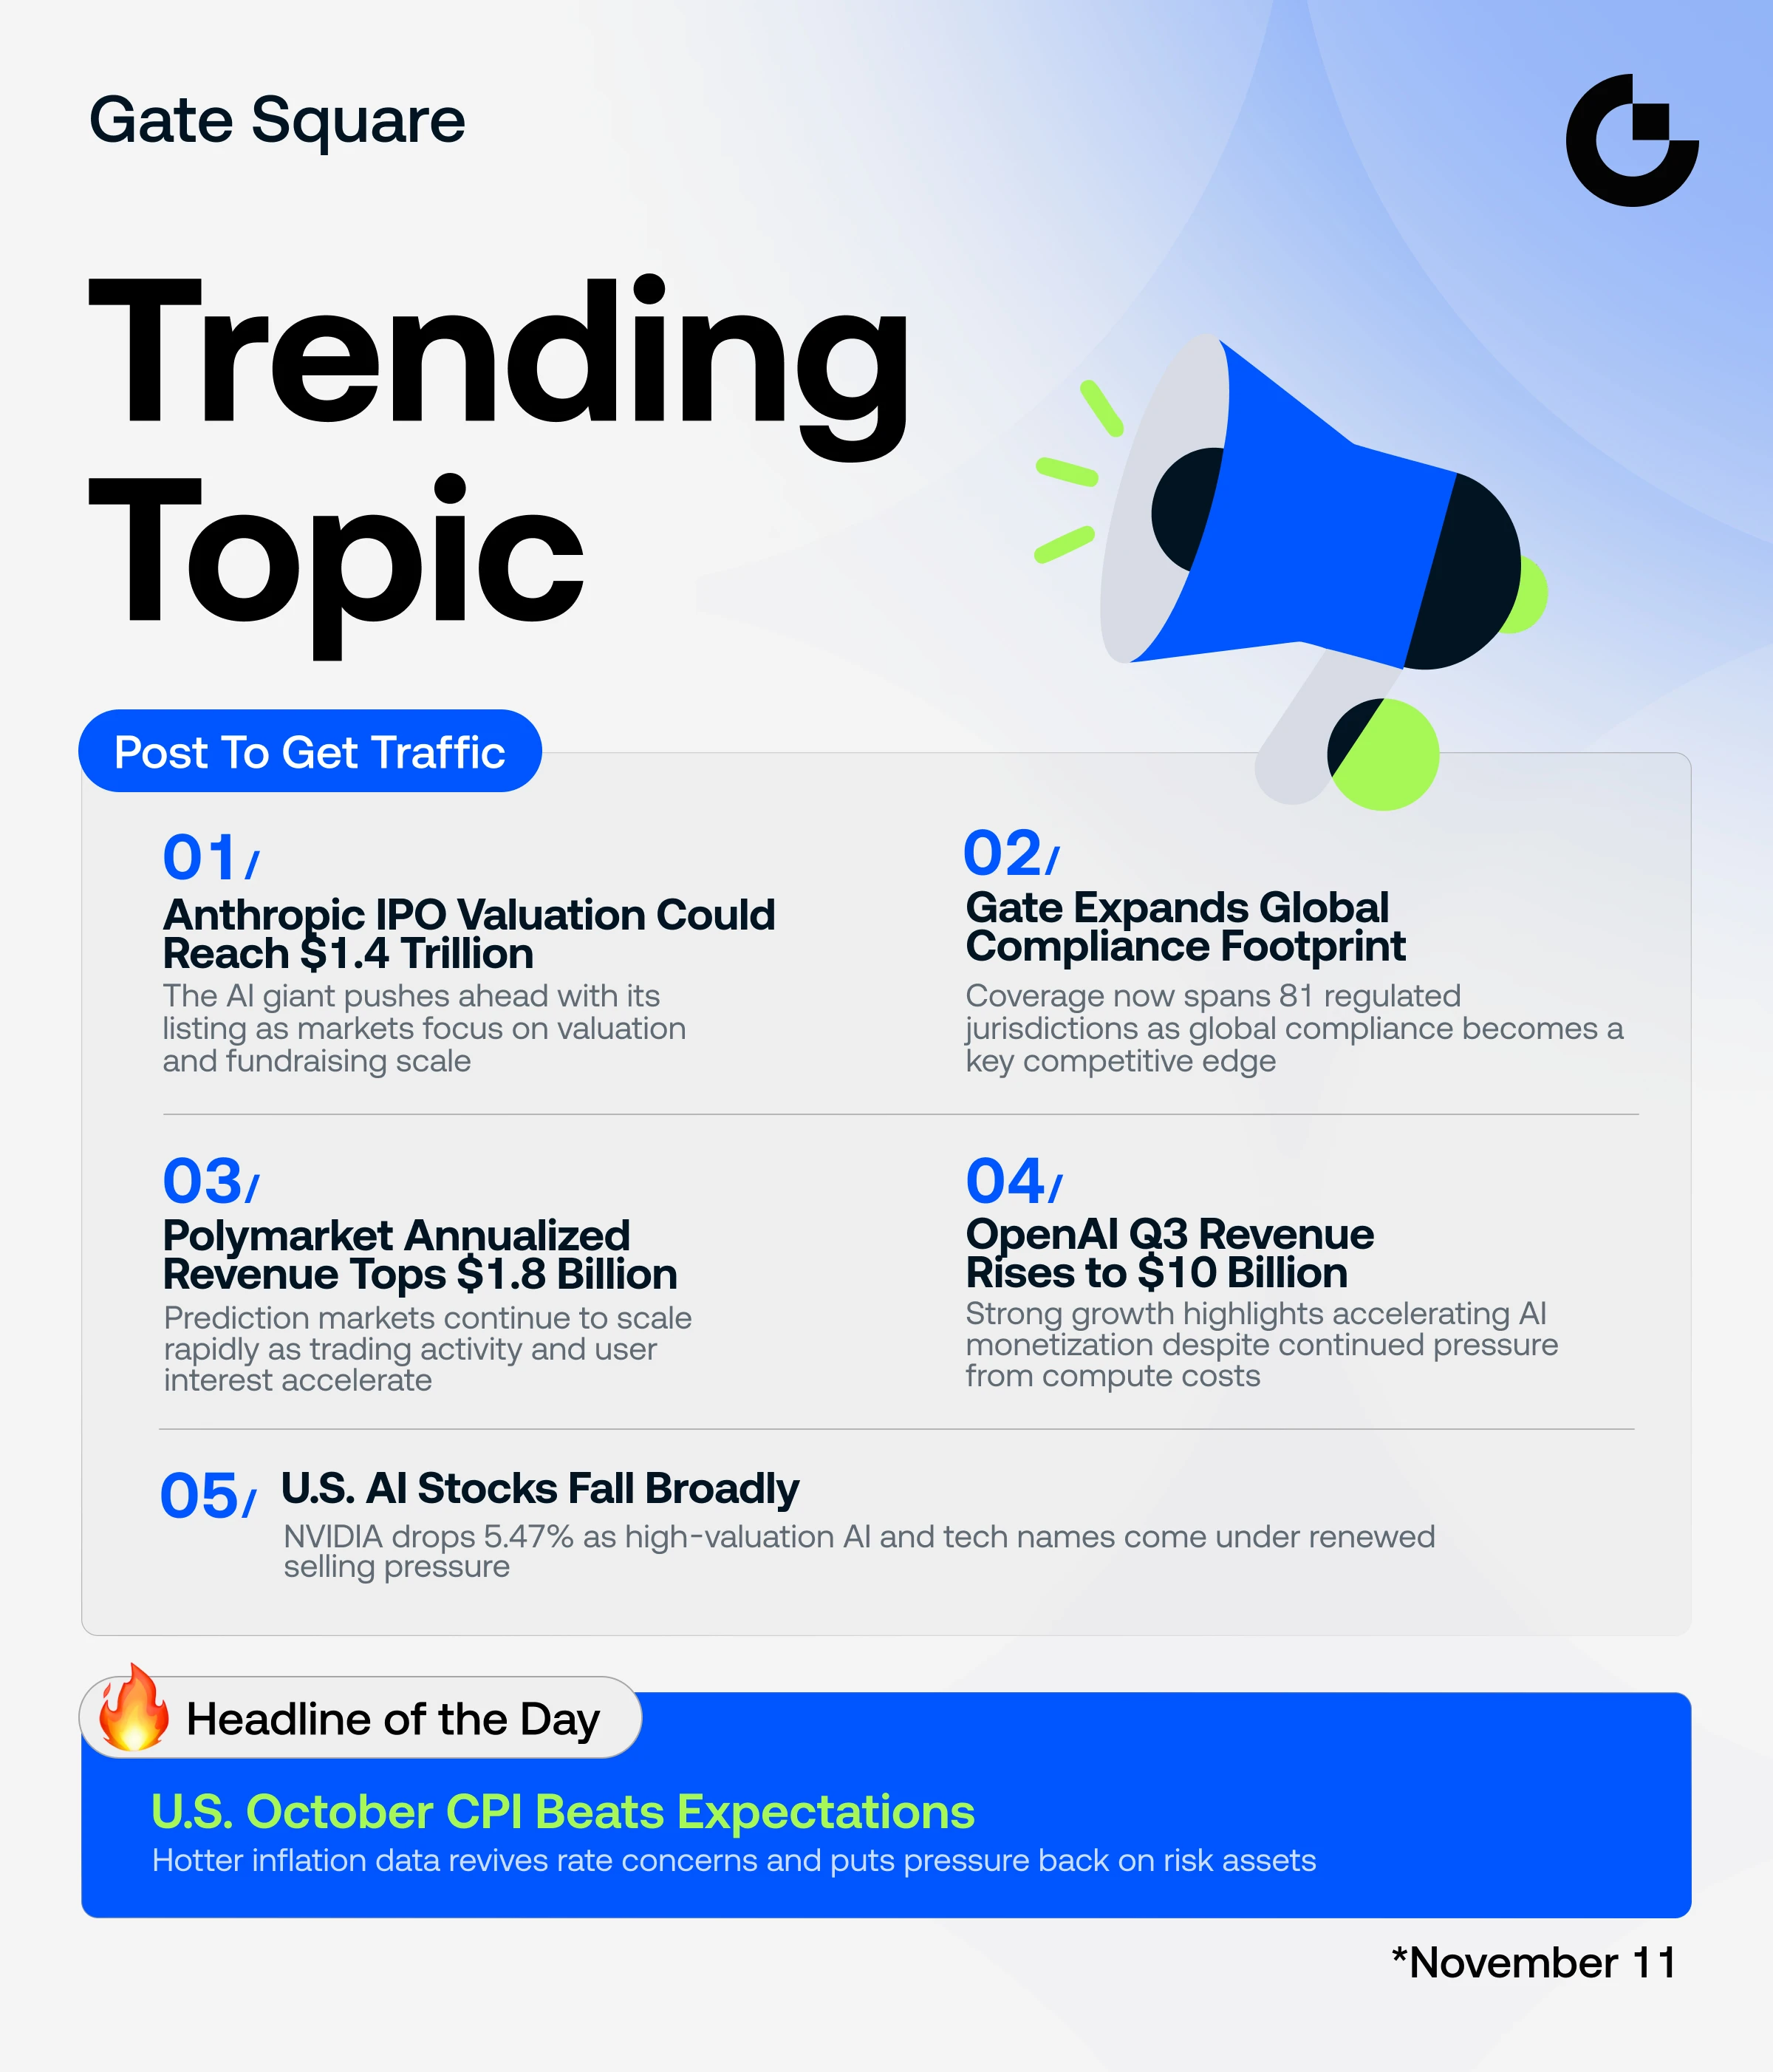
#每周来晒 #美国10月CPI全面超预期 10月のCPIは予想を上回る:FRBはタカ派姿勢を維持するのか?BTC、株式、金への影響は?
10月のインフレ率は、市場が期待していたソフトランディングをもたらしませんでした。物価上昇圧力が依然として根強いことを示しました。
米国の10月CPIは前月比0.4%上昇し、予想の0.3%を上回りました。コアCPIも0.3%上昇し、予想を上回りました。数字だけを見ると小幅です。しかし、重要なのは方向性です。インフレ率が低ければ、利下げの余地が広がっていたでしょう。インフレ率が高ければ、その余地は狭まります。だからこそ、この発表は単月のデータではなく、FRBの政策方針を示すシグナルとして受け止められています。
データが示すこと
総合CPIが0.4%ということは、物価上昇が止まっていないことを示しています。コアCPIの0.3%は、さらに重要です。コアCPIは、変動の大きい食品とエネルギーを除いた指標です。コアCPIがなお上昇しているなら、インフレは特定の品目だけが原因ではないということです。幅広い品目で物価が上がっています。
今、特に注目すべき問いは2つあります。1つ目は、これが1カ月限りの上昇なのか、それとも根強い傾向なのか。2つ目は、サービス、家賃、賃金が物価を高止まりさせ続けるのかということです。10月のデータは、2つ目の問いに注目すべきことを示しています。サービス価格はすぐには下がりません。家賃の変動には時間がかかります。賃金の伸びは需要を支えます。この3つがそろうと、インフレ率が急速に低下するのは難しくなります。
FRBがタカ派姿勢を維持せざるを得ない理由
FRBの役割は明確です。物価の安定です。インフレ率が予想を上回ると、早すぎる金融緩和のリスクが高まります。早期の金融緩和は再び需要を押し上げ、インフレ率を上昇させます。そのためFRBは、確かな証拠を確認する前に動きたくありません。
ここでいうタカ派姿勢とは、明日にも利上げするという意味ではありません。金利を高い水準に維持し、急いで利下げせず、発言でも毅然とした姿勢を保つということです。10月のデータを受けて、市場は利下げ時期の見通しを後ろ倒しにし始めました。それがFRBの狙う効果です。発言も金利と同じくらい、人々の行動を左右するからです。市場が利下げを予想すれば、支出が増えます。市場がFRBの強い姿勢を予想すれば、支出は冷え込みます。
したがって、このデータの直後にFRBがハト派に転じると予想するのは、データに逆らう賭けです。学術的な言い方をすれば、これはデータに基づく政策運営です。データが強ければ、政策は引き締め的なままです。10月のデータは強い内容でした。
BTCへの影響
BTCには、相反する2つの力が働いています。
マイナス要因は流動性です。金利が高止まりすれば、リスクフリー資産の利回りも魅力的なままです。投資家は、リターンを得るために大きなリスクを取る必要がなくなります。ドルは強いまま、実質金利も高いままです。これは値動きの激しい資産にとって厳しい環境です。短期的には売り圧力が強まり、反発の勢いも弱くなります。
プラス要因は、より長期的なものです。インフレが続くという見方が広がると、一部の投資家は価値の保存手段を探します。供給量に限りのある資産への関心が高まります。これがBTCの構造的な投資ストーリーです。しかし、流動性が引き締まっている間は、このストーリーがすぐに価格に織り込まれるわけではありません。まず金融引き締めの圧力が表れ、その後に資産を守る手段を求める動きが出てきます。
したがって、BTCについては、方向感の乏しい不安定な局面が現実的な見方です。サポートでは買いが入り、レジスタンスでは売りが出ます。明確な方向性が出るには、インフレ率の再低下を示す新たなデータか、FRBの発言が明らかに軟化することが必要です。10月のデータはいずれも示しませんでした。
米国株への影響
株式市場で問題となるのは、割引率と利益率です。
金利が高止まりすると、将来の利益の現在価値は低下します。特に大きな影響を受けるのは、バリュエーションの高いグロース株です。同時に、企業は高い借入コストに直面します。個人消費が鈍れば、売上の伸びを維持するのは難しくなります。
このような環境では、株式市場全体が一様に動くわけではありません。強固なバランスシート、キャッシュフロー、価格決定力を持つ企業と、それ以外の企業との差が広がります。借金に依存して成長し、利益の実現が遠い将来になる企業は圧力を受けます。指数だけを見ると、実態を見誤るおそれがあります。個別銘柄の選別がより重要です。
短期的には、インフレ率が高いという発表を受けて、まず売られ、その後反発することがよくあります。これは通常の動きです。しかし、持続的な上昇には、インフレ率が低下している証拠か、高金利にもかかわらず利益が堅調に推移している証拠が必要です。10月のデータは前者を示しませんでした。後者については、決算シーズンを見極める必要があります。
金への影響
金は、この状況で最も興味深い位置にあります。2つの力に引っ張られています。
一方では、高金利とドル高によって、金を保有するコストが上がります。利回りのある資産が十分な収益を生むと、利回りのない資産を保有するコストは高くなります。これは金の重しになります。
もう一方では、インフレが根強いように見え、不確実性が高まると、金はヘッジ手段として存在感を増します。地政学的リスク、財政赤字への懸念、通貨の購買力に対する疑念はいずれも、金の需要を押し上げます。
10月のデータは、後者の力を強めます。インフレ率が低下しなければ、購買力は損なわれ続けます。この見方は中期的に金を支えます。短期的には、金利の上昇圧力が金価格を押し下げる可能性があります。しかし中期的には、こうしたデータ環境でも金は底堅く推移することがよくあります。そのため、金が急落すると予想するより、上下に振れながらも支えられる展開を予想する方が現実的です。
3つのシナリオ
1. インフレ率が再び鈍化:11月と12月の数値が低ければ、FRBの発言は軟化します。これは株式とBTCにとってプラス、ドルにとってはマイナスです。利下げは金を支えるため、この場合、金も堅調に推移します。
2. インフレ率が高止まり:10月のような数値が続けば、FRBはタカ派姿勢を維持します。株式とBTCにとって厳しい局面です。金は不安定な動きとなりますが、ヘッジ需要に支えられます。
3. インフレ率が再加速:最も厳しいシナリオです。利上げが再び議論されるようになります。株式とBTCには強い圧力がかかります。金も短期的には圧力を受ける可能性がありますが、中期的には信頼できる資産を求める需要が価格を押し上げます。
10月のデータは、2つ目のシナリオに近づいていることを示しています。これは悲観的になるべきという意味ではありません。そのシナリオを想定してポジションを組むべきだということです。
私のアプローチ
このデータを受けて、私は特定の資産に資金を集中させることはしません。ポートフォリオを3つに分けます。
1つ目は、現金と短期の安全資産です。不安定な局面でも、次の動きに備える余地が生まれます。
2つ目は、強固なバランスシートと価格決定力を持つ株式に、金を加えた部分です。インフレが高止まりしても、この部分は持ちこたえられます。
3つ目は、BTCに充てる小さな割合です。ただし、一度にすべて買うことはしません。サポート水準で段階的に買います。データがさらに悪化しても、買い増しに使える現金を残せます。
損切りについては、明確な基準を設けます。BTCが激しい売りを伴って10月前のサポートを下回った場合は、買い増しません。株式については、業績が弱い企業を持ち続けません。金については、長期的な投資根拠が崩れていない限り、短期的な下落をパニックとは捉えません。
最後に、10月のCPIは大惨事ではありません。しかし、警告ではあります。インフレ率が低下していると言うには時期尚早です。FRBがタカ派姿勢を維持する十分な理由があります。BTC、株式、金の方向性は、次のデータとFRBの発言によって決まります。それまでは、興奮ではなくデータに基づいて動く必要があります。
$BTC $XAUUSD $XBRUSD
$MRVL $CIG #WCTCS9 #ShareWeekly