#SimpleEarnUSDTLimitedTime11%APR
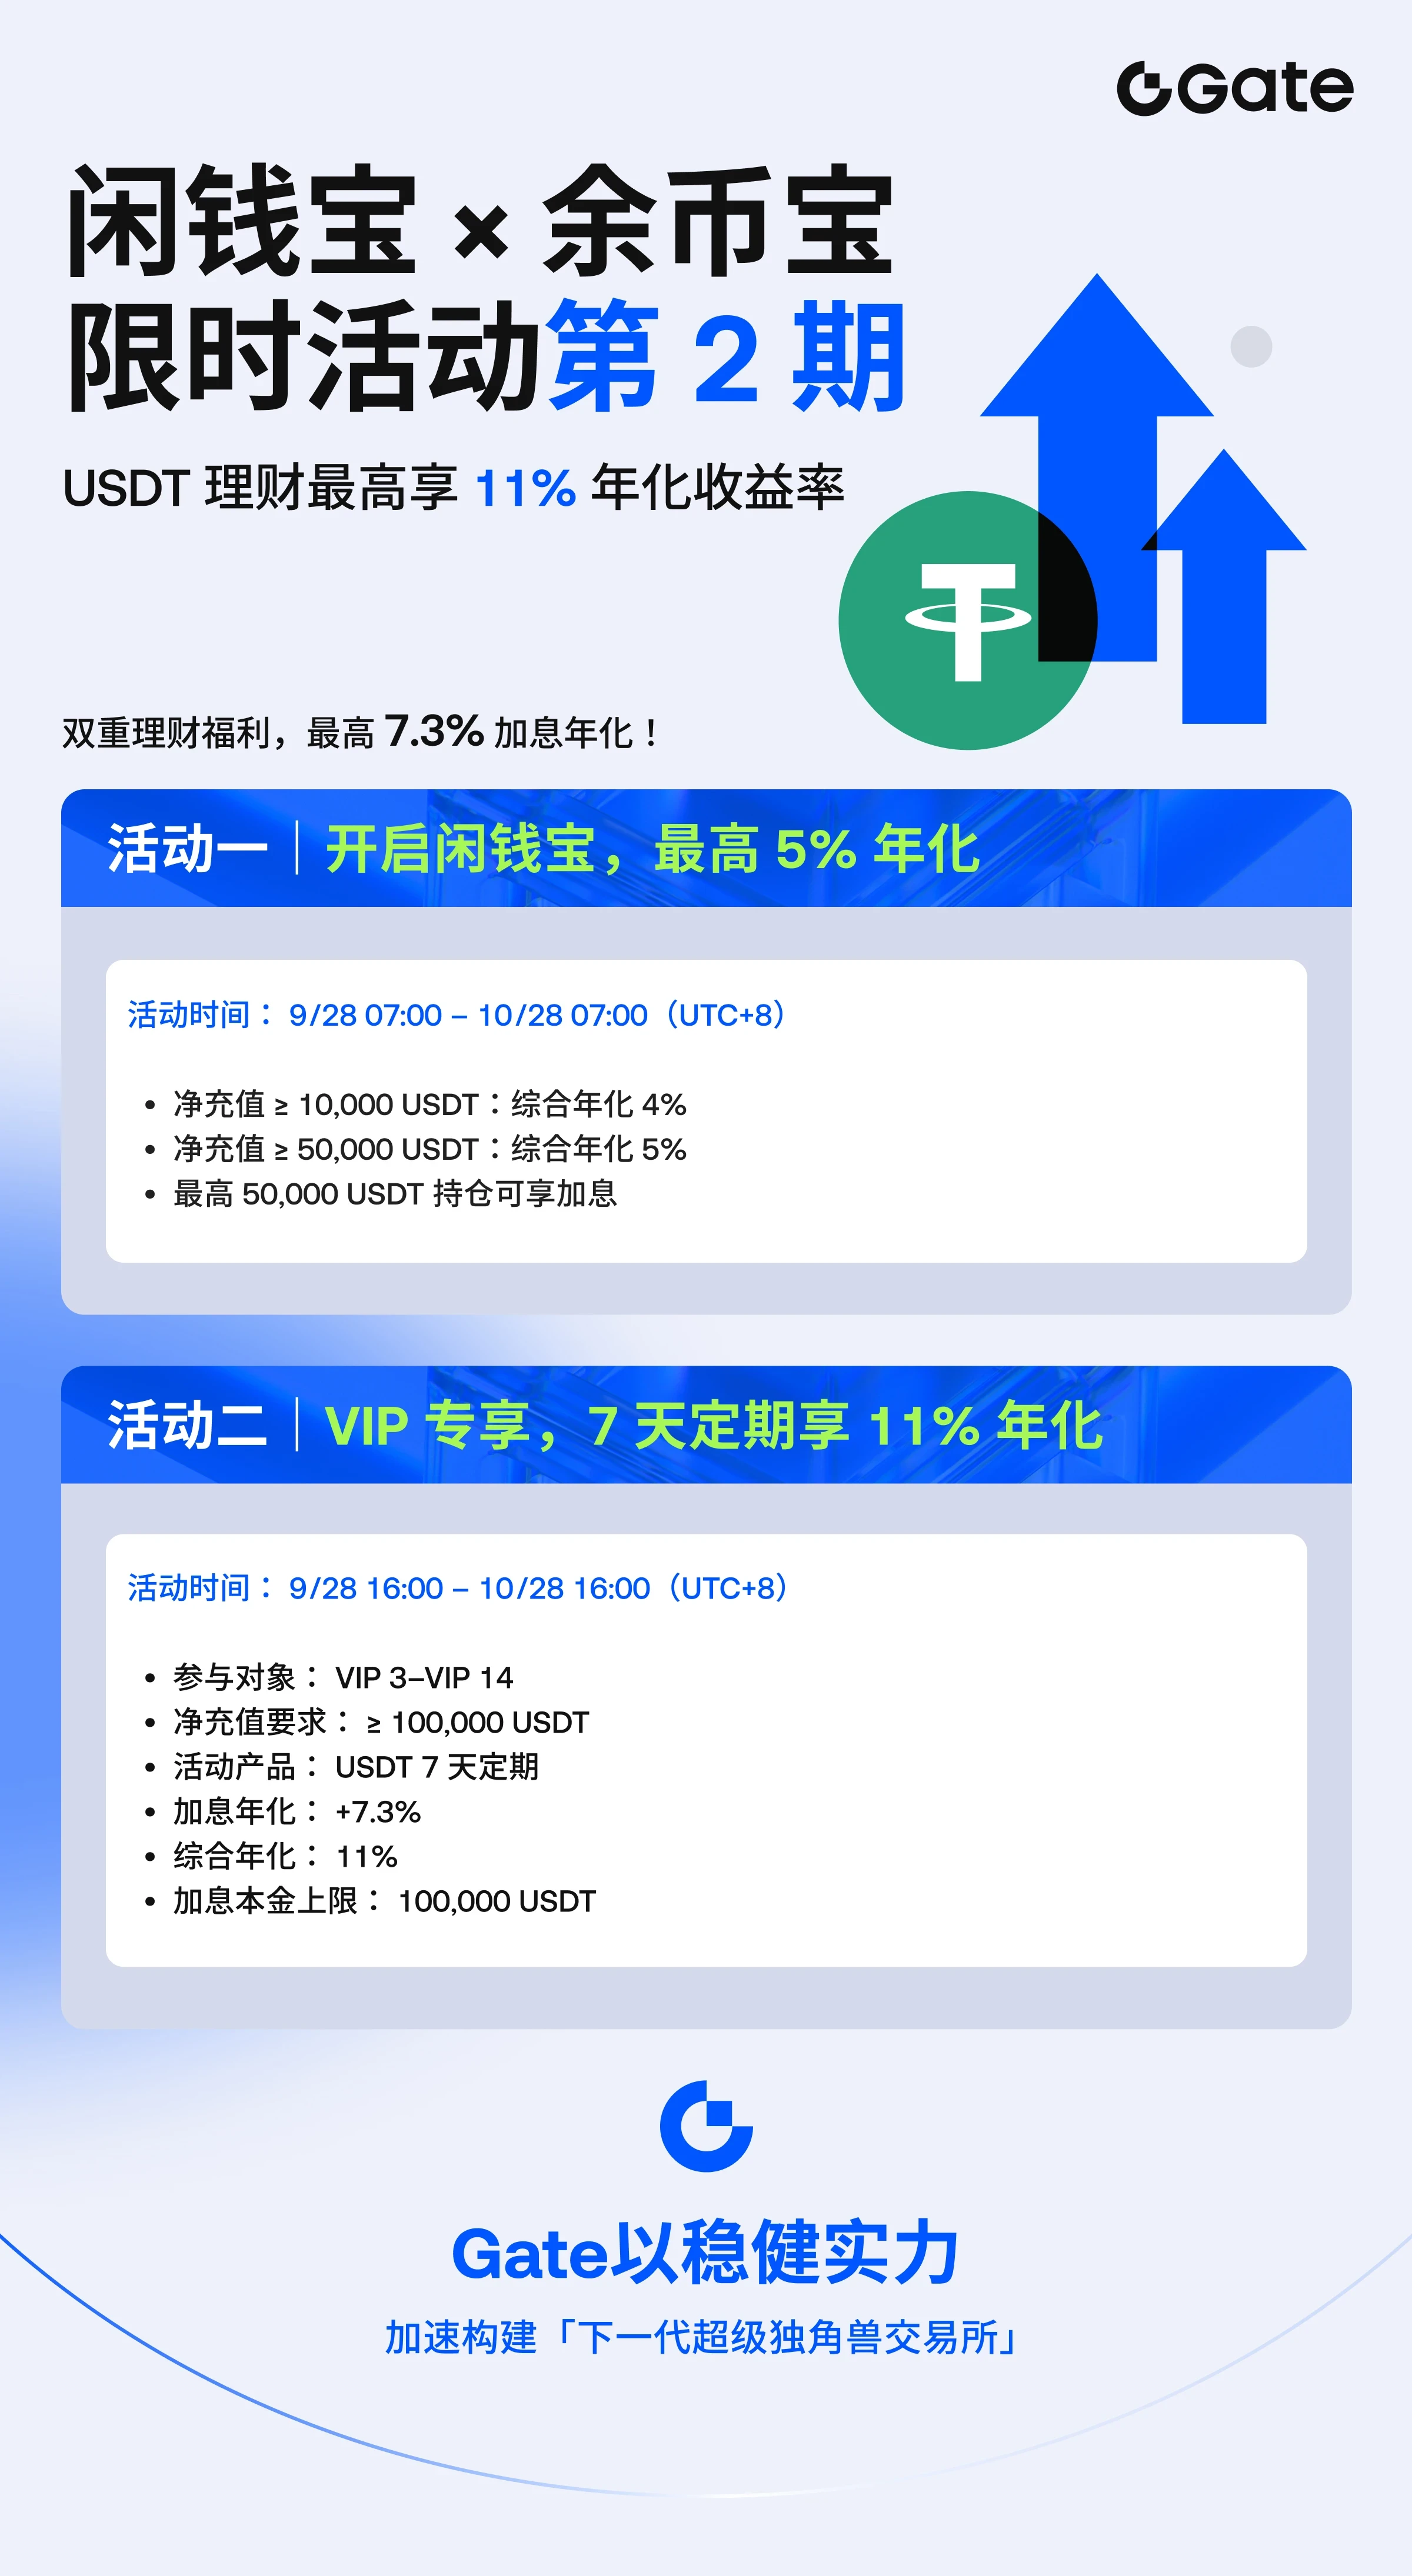
USDTの期間限定11%年率。こういう数字を見ると、私は2つのことをします。計算し、利回りがどこから来ているのかを確認します。そして、自分のお金のうち、どれをそこに近づけてもよいのかを決めます。私の3つのバケットについて説明します。
60秒でできる計算(単純計算、複利なし)
1,000 USDTを11%年率で運用すると、年間約110 USDT、つまり1日あたり約0.30 USDT
1週間あたり約2.1 USDT、1か月あたり約9 USDT
「期間限定」の部分が数日または1週間しか続かないなら、1,000 USDTでの実際の利益は数ドル程度
これは気分を台無しにするためではありません。規模感を把握するためです。パーセンテージは大きく見えますが、金額は次の3つに左右されます。いくら入れるのか、どれくらいの期間か、そして上限があるかどうかです。
11%はどこから来るのか?
現在のFF金利は3.75%~4.00%です。つまり11%は中央銀行の金利の約2.7倍です。この追加利回りは、どこかから生じる必要があります。借入需要、期間限定のボーナス、あるいはまだ私が見ていないリスクです。悪いと言っているわけではありません。賢い貯蓄者なら、その源泉を知っておくべきだと言っているのです。期間限定キャンペーンは通常、市場に応じて変動する基準金利に一時的な上乗せをするものなので、見出しの数字は長期的な数字ではありません。
利用する前に確認したい細則
このオファーの詳細は分からないので、これは主張ではなく、私が確認する質問です。
11%は基準金利ですか、それとも基準金利にボーナスを加えたものですか?
対象となる金額に上限はありますか?
キャンペーンはどのくらい続き、その後はどうなりますか?
柔軟に引き出せますか(いつでも出金可能ですか)、それとも一定期間ロックされますか?
金利は毎日変わりますか?
60秒で答えが出せないなら、私は申し込みません。
バケット1:証拠金(このお金は決して運用しない)
先物トレーダーである私にとって、最も重要なのがこのバケットです。オープンポジションを支えるお金や、証拠金として追加で必要になる可能性があるお金は、決してどのプロダクトにも入れません。絶好のエントリーは、償還可能になるまで待ってくれません。資金が拘束されていたために良いエントリーを1回逃すと、1週間分の利息以上の損失になる可能性があります。ルール:証拠金用のお金は流動性を保つ。
バケット2:バッファ(これにだけ使うバケット)
これは、ボラティリティに備えて脇に置いている現金です。例えば、10月14日のCPIや10月28日のFRBの決定の前後に使います。どうせそこに置いておくお金なので、少しでも利回りを得させるのは常識です。ただし、柔軟に使える場合に限ります。そうすれば重要な日の前に引き出せます。1,000 USDTのポジションが1%不利に動くと、約10 USDTの損失になります。これはその利回りの1か月分を上回ります。したがって、バッファで得る利回りはボーナスであって、決して計画の中心ではありません。
バケット3:長期保有用の現金
まったくトレードする予定のないお金です。ここでは、ステーブルコインでそれなりの利回りを得るのは合理的です。ただし、2つのことを理解していることが条件です。ステーブルコインはパニック時に一時的にペッグから乖離する可能性があり、プラットフォーム上のあらゆるプロダクトには、そのプラットフォームのリスクが伴います。複数の場所に分散し、1つのバスケットにすべてを入れないようにします。
率直な結論
11%の期間限定金利は、ちょっとした追加収益であって、戦略ではありません。最善の使い方はシンプルです。使っていない柔軟に動かせる資金の一部だけを入れ、証拠金は入れず、キャンペーン終了時にカレンダーで通知を設定し、金利に誘惑されて普段以上のトレードリスクを取らないことです。最悪の使い方は、パーセンテージが魅力的に見えるからという理由で、トレード用の証拠金をそこへ移すことです。
私のチェックイン
落ち着いており、ポジションは小さく、現物には手を付けず、バッファの現金は柔軟に使える状態を保っています。パーセンテージを追いかけているのではなく、まずトレード資本を守っています。
あなたはUSDTをどのように分けていますか:証拠金、バッファ、それとも長期保有用?
$USDT