
#BOJHikesTo1.25%31YearHigh
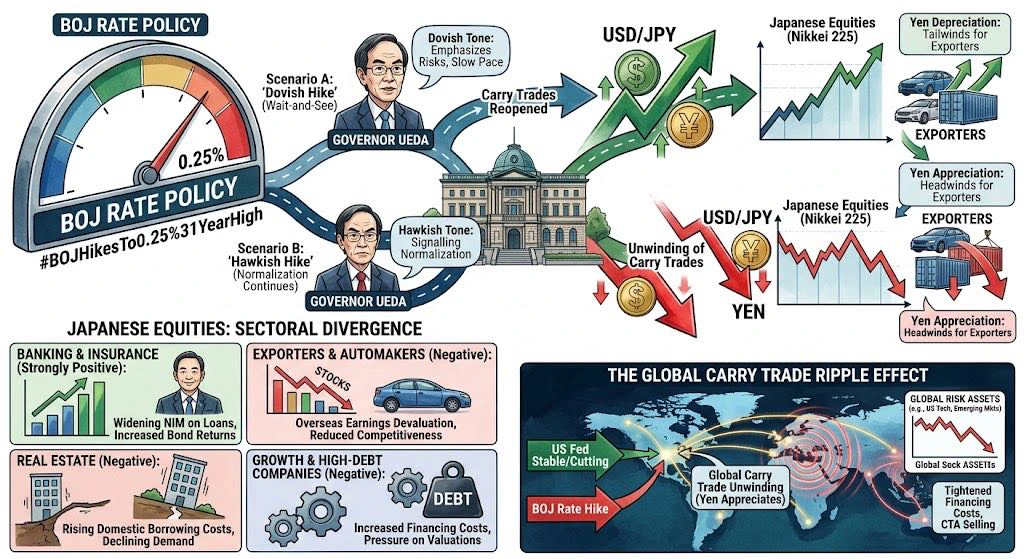
日本銀行(BOJ)の最近の利上げに関する私の分析によれば、私たちは市場力学の根本的な転換を目の当たりにしているようです。BOJが金利を0.25%まで引き上げたこと――これは15年ぶりの水準です――は、さまざまな資産クラスに重大な影響を及ぼします。この新たな環境におけるUSD/JPYペアと日本株の相互作用について、さらに詳しく見ていきましょう。
フィードバックループ:USD/JPYと日本株
USD/JPYペアと日本株(日経225/TOPIX)の間に存在する緊密に結びついたフィードバックループについてのあなたの指摘は重要です。一般的に利上げは通貨高を示唆しますが、市場の即時反応は、利上げそのものと中央銀行の今後の方針に関するガイダンスとの違いによって形作られることが多くあります。
* USD/JPYは先行指標:すでに織り込まれていた利上げの後には、外国為替市場で突然のボラティリティが現れることがよくあります。ここでの主な決定要因は、記者会見のトーンと、それに伴う金利差の変化です。
* ハト派的な姿勢(「事実で売る」):植田総裁がリスクを強調し、今後の利上げペースが遅いことを示す「ハト派的」なトーンを採用した場合、市場はこれを「事実で売る」イベントと解釈します。より「タカ派的」な姿勢(引き締め)を予想して手仕舞いされていた可能性のある、円売りを伴う「キャリートレード」ポジションが急速に再構築されることがあります。これによりUSD/JPYペアは上昇します。
* タカ派的な姿勢:反対に、正常化プロセスが継続することを示す「タカ派的」な姿勢は、USD/JPYペアの下方ブレイクを引き起こす可能性があります。このシナリオでは、「キャリートレード」ポジションが急速に巻き戻され、通貨ペアに下押し圧力がかかります。
「ハト派的」なシナリオでは、円安が主要な日本の輸出企業にとって即時の追い風となり、その株価を支えます。一方、「タカ派的」なシナリオでは、円の急速な上昇が輸出企業の株式に打撃を与える可能性があります。
日本株:セクター間の乖離
BOJの動きが日本の株式市場のすべてのセクターに均一な影響を及ぼすわけではありません。私たちが注目する主要な要因の一つは、セクター間の乖離です。
銀行・保険。強くポジティブ 融資における純金利マージン(NIM)の拡大や、債券ポートフォリオからの収益増加は、長期的な収益性を直接的に支えます。このセクターは高金利環境の恩恵を受けます。
輸出企業・自動車メーカー ネガティブ 円高(USD/JPYペアの下落)により、海外での収益を円に換算した際の価値が低下します。これにより、世界市場における価格競争力が低下し、利益率が圧迫される可能性があります。
不動産・成長志向企業 ネガティブ 国内の借入コスト上昇が、これらのセクターに圧力をかけます。不動産会社は需要の減少やバリュエーション調整に直面する可能性がある一方、高水準の債務を抱える成長志向企業は、評価を悪化させる可能性のある資金調達コストの上昇に直面します。
したがって、円と日本株の関係は複雑であり、関与する具体的なセクターに大きく左右されます。
グローバルなキャリートレードの波及効果
日本銀行(BOJ)の政策転換の影響は日本の国境をはるかに越え、「円キャリートレード」ポジションの巻き戻しを通じて世界市場に及びます。
BOJが金利を引き上げると、円での借入コストが上昇します。これが米連邦準備制度(Fed)が利下げを行っている、または金利を据え置いている時期と重なると、米国と日本の短期債務商品の利回り格差は縮小します。
この資金調達コストの上昇により、マクロファンドやシステマティックCTAアルゴリズムは「キャリートレード」ポジションを手仕舞うことを余儀なくされます。
これらのポジションでは、低金利で円を借り入れ、米国のハイテク株、新興国債券、その他の高利回り通貨などの資産に投資します。
円の突然の上昇は、こうしたリスク資産の世界的な売りを引き起こし、金融市場全体に波及効果をもたらします。
要約すると、BOJの政策正常化に向けた動きは、国内の決定でありながら、現代の市場の相互連関性を示すものであり、世界の金融安定に重大な影響を及ぼします。BOJが政策正常化への道を進み続ける中で……円、日本株、そして世界的な資産配分の相互作用は、引き続き投資家にとって重要な注目点となるでしょう。
日本銀行(BOJ)の最近の利上げに関する私の分析によれば、私たちは市場力学の根本的な転換を目の当たりにしているようです。BOJが金利を0.25%まで引き上げたこと――これは15年ぶりの水準です――は、さまざまな資産クラスに重大な影響を及ぼします。この新たな環境におけるUSD/JPYペアと日本株の相互作用について、さらに詳しく見ていきましょう。
フィードバックループ:USD/JPYと日本株
USD/JPYペアと日本株(日経225/TOPIX)の間に存在する緊密に結びついたフィードバックループについてのあなたの指摘は重要です。一般的に利上げは通貨高を示唆しますが、市場の即時反応は、利上げそのものと中央銀行の今後の方針に関するガイダンスとの違いによって形作られることが多くあります。
* USD/JPYは先行指標:すでに織り込まれていた利上げの後には、外国為替市場で突然のボラティリティが現れることがよくあります。ここでの主な決定要因は、記者会見のトーンと、それに伴う金利差の変化です。
* ハト派的な姿勢(「事実で売る」):植田総裁がリスクを強調し、今後の利上げペースが遅いことを示す「ハト派的」なトーンを採用した場合、市場はこれを「事実で売る」イベントと解釈します。より「タカ派的」な姿勢(引き締め)を予想して手仕舞いされていた可能性のある、円売りを伴う「キャリートレード」ポジションが急速に再構築されることがあります。これによりUSD/JPYペアは上昇します。
* タカ派的な姿勢:反対に、正常化プロセスが継続することを示す「タカ派的」な姿勢は、USD/JPYペアの下方ブレイクを引き起こす可能性があります。このシナリオでは、「キャリートレード」ポジションが急速に巻き戻され、通貨ペアに下押し圧力がかかります。
「ハト派的」なシナリオでは、円安が主要な日本の輸出企業にとって即時の追い風となり、その株価を支えます。一方、「タカ派的」なシナリオでは、円の急速な上昇が輸出企業の株式に打撃を与える可能性があります。
日本株:セクター間の乖離
BOJの動きが日本の株式市場のすべてのセクターに均一な影響を及ぼすわけではありません。私たちが注目する主要な要因の一つは、セクター間の乖離です。
銀行・保険。強くポジティブ 融資における純金利マージン(NIM)の拡大や、債券ポートフォリオからの収益増加は、長期的な収益性を直接的に支えます。このセクターは高金利環境の恩恵を受けます。
輸出企業・自動車メーカー ネガティブ 円高(USD/JPYペアの下落)により、海外での収益を円に換算した際の価値が低下します。これにより、世界市場における価格競争力が低下し、利益率が圧迫される可能性があります。
不動産・成長志向企業 ネガティブ 国内の借入コスト上昇が、これらのセクターに圧力をかけます。不動産会社は需要の減少やバリュエーション調整に直面する可能性がある一方、高水準の債務を抱える成長志向企業は、評価を悪化させる可能性のある資金調達コストの上昇に直面します。
したがって、円と日本株の関係は複雑であり、関与する具体的なセクターに大きく左右されます。
グローバルなキャリートレードの波及効果
日本銀行(BOJ)の政策転換の影響は日本の国境をはるかに越え、「円キャリートレード」ポジションの巻き戻しを通じて世界市場に及びます。
BOJが金利を引き上げると、円での借入コストが上昇します。これが米連邦準備制度(Fed)が利下げを行っている、または金利を据え置いている時期と重なると、米国と日本の短期債務商品の利回り格差は縮小します。
この資金調達コストの上昇により、マクロファンドやシステマティックCTAアルゴリズムは「キャリートレード」ポジションを手仕舞うことを余儀なくされます。
これらのポジションでは、低金利で円を借り入れ、米国のハイテク株、新興国債券、その他の高利回り通貨などの資産に投資します。
円の突然の上昇は、こうしたリスク資産の世界的な売りを引き起こし、金融市場全体に波及効果をもたらします。
要約すると、BOJの政策正常化に向けた動きは、国内の決定でありながら、現代の市場の相互連関性を示すものであり、世界の金融安定に重大な影響を及ぼします。BOJが政策正常化への道を進み続ける中で……円、日本株、そして世界的な資産配分の相互作用は、引き続き投資家にとって重要な注目点となるでしょう。