





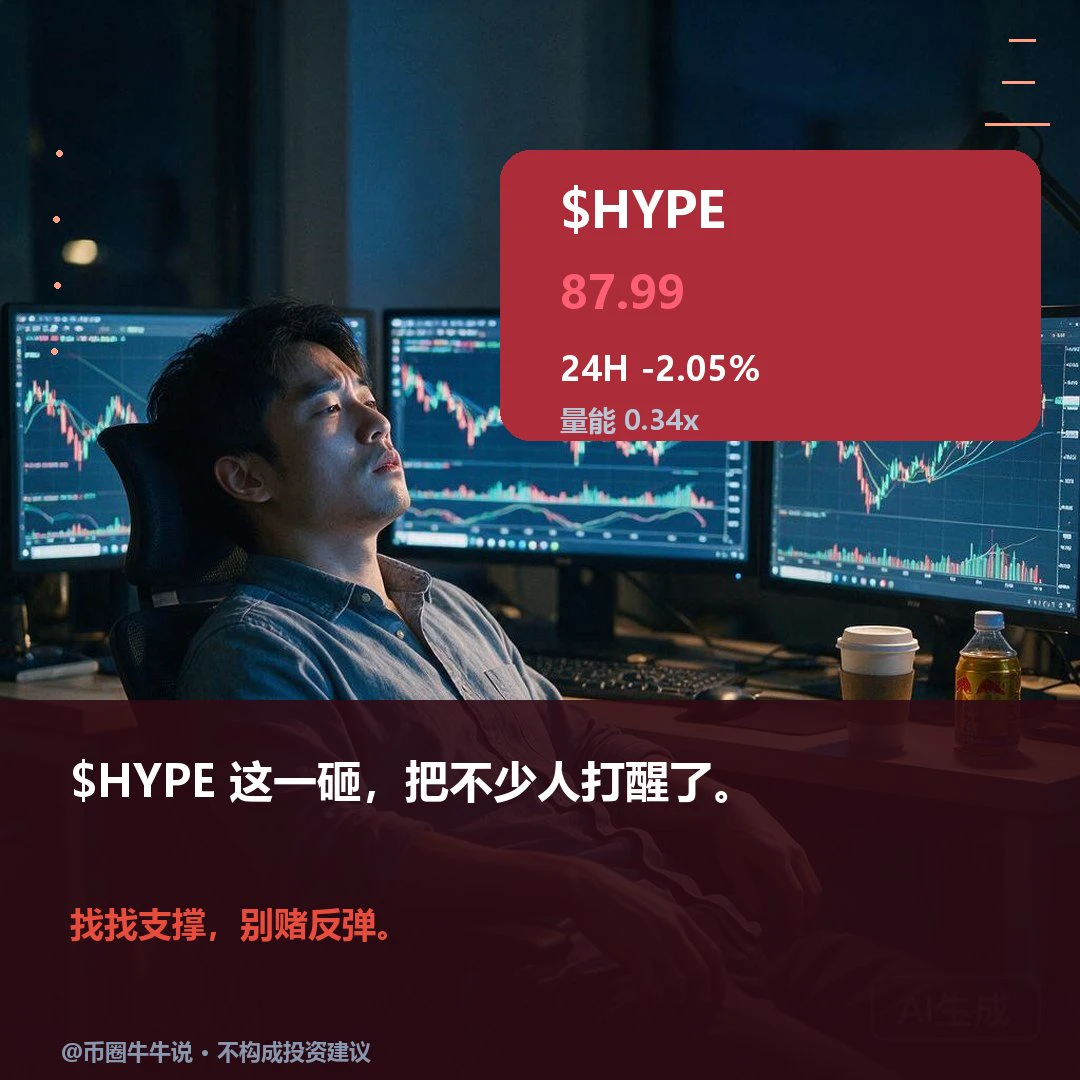

#HYPE逆市大涨 #Gate广场万圣节 次のBN?いや、HYPEが目指すのはウォール街全体
2006年、AWSがクラウドコンピューティングの時代を切り開いた。それから20年後、Hyperliquidは同じインフラ革命をウォール街にもたらそうとしている。
今後10年間で、HYPEが秘める最大の可能性は、次のbnになることではなく、ウォール街全体を支えられるAWSになることだ。
1. 2026年におけるHyperliquidの市場での立ち位置
ブロックチェーンデータ分析プラットフォームのDefiliamaによると、2026年第3四半期、オンチェーン無期限先物の取引高は全体で2.5%縮小した一方、Hyperliquidは逆行して9.2%成長した。取引高シェア38.6%に対し、ネットワーク全体の未決済建玉の58%を占め、資金を引き付け、維持する卓越した力を示した。
ここでは、特に注目すべき点が2つある。
1つは未決済建玉だ。長期資金の蓄積を示すため、偽装が非常に難しい指標だからだ。対照的に、取引高は短期的に操作できる。取引高は短期間で急増させられるが、大量の建玉を維持するには、実際の証拠金、十分な流動性、そしてトレーダーからのプラットフォームへの長期的な信頼が必要だ。
もう1つは、逆風のなかでも成長する力だ。好環境での成長は珍しくない。プラットフォームの実力が真に試されるのは、市場が低迷し、流動性が縮小し、競争が激化するなかでも成長を続けられるかどうかだ。これは注目に値する。取引高がプラットフォームの人気を表すなら、未決済建玉はその規模を示し、逆風下での成長はHyperliquidの真の活力を表している。
8月の清算データには、すでにその兆しが表れていた。公開調査による推計では、2026年5月のHyperliquidの無期限先物取引高は、Bnの約14.4%、中央集権型プラットフォーム全体の約6.6%に相当した。表面的には、非常に大きな成長余地があることを示している。しかし、シェアが14.4%であるにもかかわらず、なぜ清算額がこれほど大きいのだろうか。これは、Hypeに大口投資家タイプの顧客、つまり質の高い大口投資家や機関投資家が多数いることを示唆している。Hypeの真価はここにあり、じっくり考える価値がある。まず機関投資家や大口投資家が参入し、その後に個人投資家が流入する――それはまた別の話だ。
2. 強気相場での成長は特別ではない。真の実力を示すのは弱気相場での底堅さだ
2025年11月から2026年9月にかけて、オンチェーン無期限先物市場全体の取引高はほぼ半減した。Asterは74%減、Lighterは81%急減した。ではHyperliquidはどうだったか。減少はわずか2.4%で、ほぼ以前の水準を維持した。これは何を意味するのか。業界全体が後退し、競合の取引高が大幅に縮小するなか、Hyperliquidは中核事業をほぼ完全に守り抜いたということだ。このような市場環境で驚くほどの底堅さを保てたのは、製品の競争力、流動性の厚み、そしてユーザーの定着率がいかに高いかを物語っている。
3. 無期限先物の手数料100ドルのうち、約89ドルが最終的に支援基金に流入する
2026年第3四半期、Hyperliquidは無期限先物取引で約1億6,500万ドルの手数料を生み出し、そのうち約1億4,700万ドルが支援基金に流れ込み、HYPEの買い戻しに充てられた。つまり、ユーザーが手数料として支払う100ドルのうち、約89ドルがHYPEの買い戻しメカニズムに回る。
これは何を意味するのか。Hyperliquidは、継続的に収益を生み出せる取引プラットフォームであるだけではない。さらに重要なのは、プラットフォームの事業収益をHYPEトークンへの持続的な需要に転換していることだ。取引高が手数料を生み、手数料が買い戻しを支え、買い戻しがプラットフォームの経済的価値とトークンを結び付ける。真に想像をかき立てるのは、Hyperliquidが最終的に暗号資産取引だけでなく、より幅広い世界の金融資産にも対応するようになった場合、このメカニズムがどれほど大きくなり得るかということだ。
4. インフラが本領を発揮し始めている
2026年7月、Hyperliquid上に構築されたtradexyzは、一時、Hyperliquid全体の無期限先物取引高の半分を占めた。これは何を意味するのか。Hyperliquidは、ビットコインやイーサリアムの取引をマッチングできるだけでなく、株式や指数など、より幅広い金融資産の基盤となる取引インフラも提供できることを示している。tradexyzの取引高シェアは9月までに23.9%に低下したものの、すでに一つの流れが見えてきた。Hyperliquidの将来を左右するのは、自らどれだけ多くの市場を上場させられるかではなく、どれだけ多くの開発者がそのインフラ上で金融商品を構築するかもしれない。An’anの中核は取引所だが、AWSの中核はエコシステムだ。Hyperliquidは後者を目指している。
2026年第3四半期、HyperliquidのHIP-4イベント契約の累計取引高は2億3,140万ドルを記録し、5月と6月のローンチ直後に記録した2億8,200万ドルをやや下回った。しかし、予測市場の2大巨頭と比べれば、HIP-4はまだ初期段階にある。現在、この分野を主導しているのは、規制下にある中央集権型プラットフォームのKalshiと、Web3のリーダーであるPolymarketだ。9月だけで、Kalshiの取引高は603億ドルに達し、Polymarketは131億ドルだった。
これに対し、HIP-4の同期間の取引高はわずか8,180万ドルで、Kalshiの約0.14%にとどまった。しかし、HIP-4の野望は予測市場にとどまらない。2026年2月にHIP-4を提案した際、Hyperliquidはこれを、オンチェーンオプションや予測市場を可能にする基礎プリミティブと位置付けた。つまり、予測市場はHIP-4の第一歩にすぎない。今後、オプションを基盤とするデリバティブが順次ローンチされれば、Hyperliquidは商品ラインアップをさらに拡大し、暗号資産の無期限先物プラットフォームから、より多くの金融デリバティブを網羅する基盤インフラへと進化する可能性がある。
9月16日、Krakの親会社Paywardは、Hyperliquidを通じて米国の顧客向けにHIP-3取引市場を開設する計画を発表した。これにより、エコシステムに大量の新たな取引高とビルダー収益がもたらされる。5月にPaywardが買収したCFTC登録取引所Bitnomialが、この取り組みを主導する。AWSがコンピューティングリソースの割り当て方を再定義したのだとすれば、Hyperliquidは世界の金融資産の取引方法と流通のあり方を再定義しようとしている。Hyperliquidは同様の物語を再現しようとしているのだ。オンチェーン取引所にとどまらず、次世代のグローバル金融を支える基盤OSの構築を目指している。取引、資産、流動性のすべてがオンチェーンで動くようになれば、HYPEは今後10年間、ウォール街のAWSとなるかもしれない。
5. バリュエーションのシナリオ分析
バリュエーションの観点から見ると、HYPEは現在の価格では割安ではない。2026年9月30日時点の完全希薄化後評価額(FDV)約910億ドルを基準にすると、Asterの売上高倍率124倍を適用した場合、第3四半期の平均手数料率を前提とするHyperliquidのFDVは約994億ドルとなる。Lighterの134.3倍を適用すると1,080億ドルになる。しかし、edgeXの65.2倍を適用した場合、9月のより高い手数料率を使っても、示唆されるFDVはわずか560億ドルにとどまる。つまり、HYPEの現在のバリュエーションが正当化されるかどうかは、Hyperliquidの将来の収益成長だけでなく、市場がどれほど高いバリュエーション倍率を適用するかにも左右される。
言い換えれば、市場はすでにHyperliquidの成長可能性にプレミアムを付けており、今後の実績はこの期待を裏付けるほど強くなければならない。HYPEを取引所のバリュエーション枠組みだけで評価しても、その真の野望を捉えることはできない。
取引は出発点にすぎず、最終目標は金融インフラだ。無期限先物からオンチェーンでの資産発行まで、Hyperliquidはオープンな金融エコシステムを構築している。今後10年間、同社が競うのは特定の取引所の市場シェアではなく、ウォール街全体への基盤となるゲートウェイだ。
歴史はそのまま繰り返されるわけではないが、韻を踏む。
Hyperliquidがウォール街のAWSになれるかどうかを判断するのは時期尚早だ。その技術的優位性が持続的な競争障壁につながるのか、オープンなエコシステムが十分な数の開発者や金融機関を引き付けられるのか、そして従来型の金融資産が本当に大規模にオンチェーンへ移行できるのか。いずれも答えが出るまで時間を要する問いだ。さらに、資本市場はすでにこの可能性にかなり高い価格を付けている。それでも、考える価値のある点が一つある。2006年にAmazonがAWSを立ち上げたとき、eコマース企業が未来のインターネットのインフラを静かに構築していると気付いた人はほとんどいなかった。
20年後の今、Hyperliquidを見るとき、今日どれだけの取引をマッチングしているか、あるいはいくらの手数料を稼いでいるかだけに注目すべきではないのかもしれない。真に偉大なインフラの価値は、多くの場合、自らどれだけの事業を行うかではなく、将来のどれだけの事業がそれなしでは成り立たなくなるかにあるからだ。$HYPE