





#AI大跌后高盛仍看好数据中心 #WCTCS9 AIデータセンターという列車、下落はすべて乗車のチャンス!
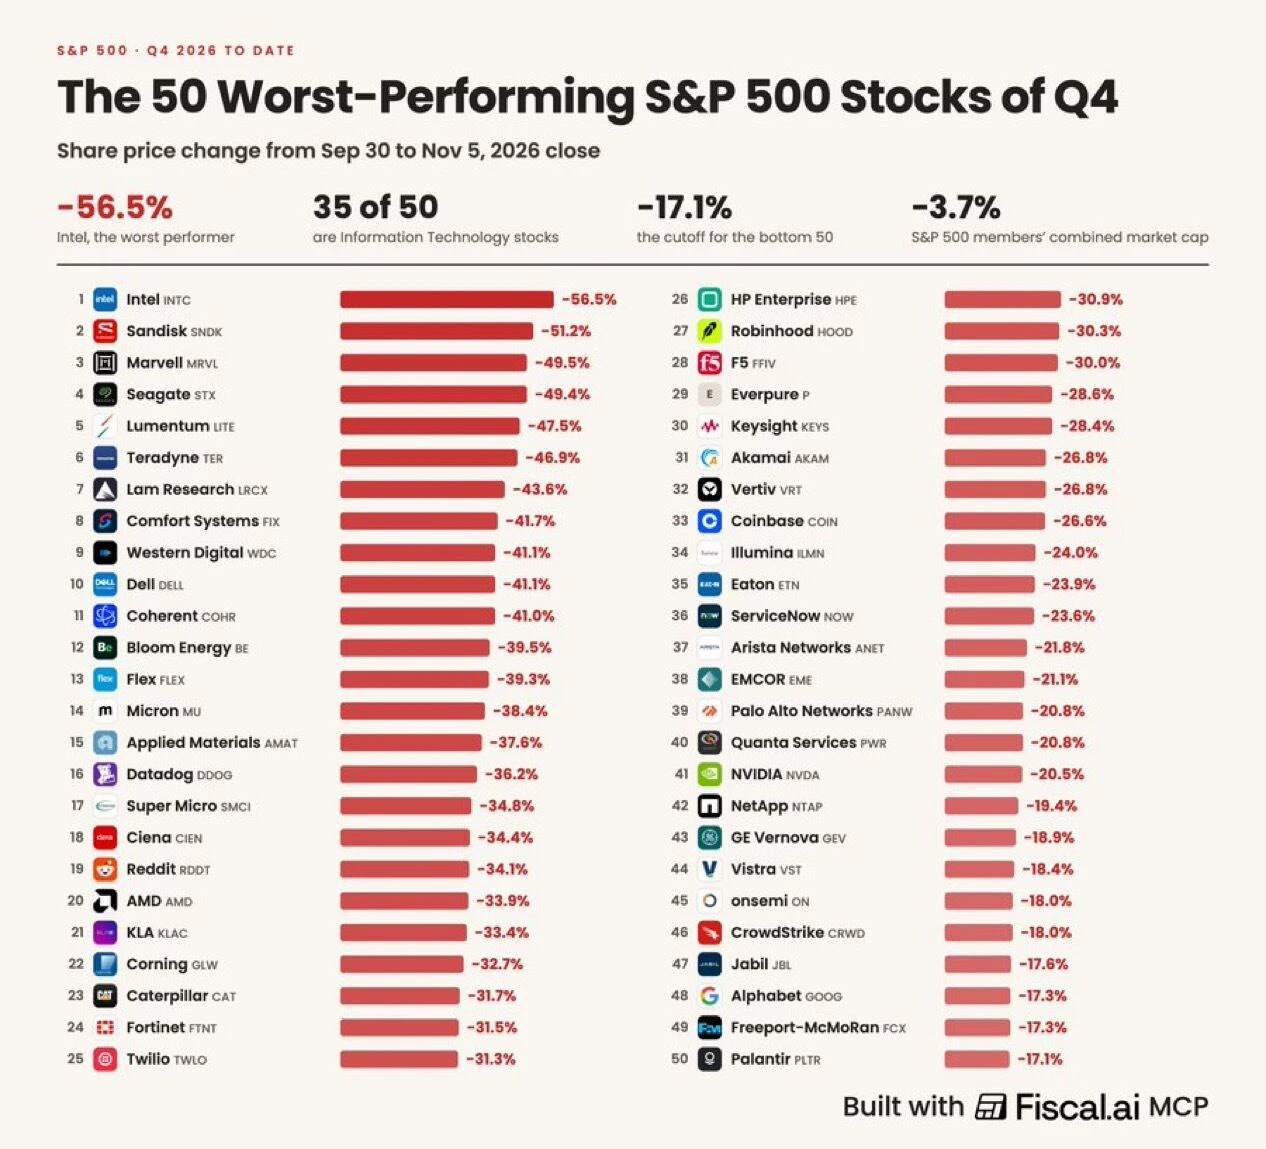
この数日、ウォール街は大騒ぎだ。
シタデルのグリフィンは「私たちはほぼ間違いなく、AIバブルの中にいる」と語った。
一方、数千億ドルを運用するFederated Hermesの最高投資責任者、キアヴァローネは「バブルへの懸念はまだ早すぎる。このインフラ構築には、完了まであと3、4年かかる」と述べた。
ステート・ストリートのCEO、オハンリーは、きっぱりと言い返した。「こうしたデータセンターは見境なく建設されているわけではない。その背後には実際の受注があり、本物の法人顧客がいる。」
ブラックストーンの社長、グレイはさらに率直だ。「需要は放物線を描いて伸びている。90年代の通信バブルの『まず光ファイバーを敷設し、トラフィックは後から』とはまったく別物だ。」
騒がしいウォール街が議論しているのは、実はただ一つ。
AIの需要は本物だが、その伸びは投じた資金に追いつくのか?
嘘をつかないデータを3つ見てみよう。
1つ目:受注はすでに確定し、顧客は納品を待って列を作っている。今年の第3四半期末時点で、Google Cloudの受注残は5608億ドル、AWSは約4960億ドル、Microsoftの商業上の残存履行義務は6770億ドルで、前年同期比73%増。
どういうことか?顧客はすでに資金を支払い、データセンターが完成して電源が入るのを待っている。Microsoftは今四半期の設備投資が計画を下回ったことさえ認めたが、それは需要が弱いからではなく、サードパーティーの供給能力が追いついていないからだ。
2つ目:計算能力を買いたくても、順番待ちは2027年まで続く。
NVIDIAのB200チップのレンタル価格はすでにGPU・時間あたり5ドルに上昇。昨年8月の調査開始以降、25%-30%上がっており、新規注文の受け付けはほぼ停止。納品時期は全般的に2027年上半期までずれ込んでいる。
なぜ供給がこれほど逼迫しているのか?
チップのウェハ工場の増産には3~5年、データセンターに必要な電力の承認から系統接続までには5~10年かかる。これは金を投じれば瞬時に加速できるものではない、物理的な制約だ。一方で、需要は2年で1000倍に増えた(中国の大規模モデルによる1日平均のToken呼び出し量は1000億から140兆に急増)。他方、供給は毎年少しずつしか拡幅できない古い道路のようなものだ。
車は猛スピードで走り、道路の拡幅は進んでいる。どうする?ひたすら道路を造るしかない。
3つ目:「赤字」の大手企業は、実は利益率が上昇している。
市場が最も懸念する「フリーキャッシュフローのマイナス」について、野村證券は、これは典型的なJカーブ効果だと鋭く指摘する。資金は先に出ていき、収入は資産の稼働後に徐々に入ってくる。財務諸表上の現金はマイナスでも、事業そのものは利益を上げている。証拠は目の前にある。AWSの第3四半期の売上高は460億ドルで、成長率は2021年以来最速。Google Cloudの営業利益率は23.7%から36.2%に急上昇。クラウド大手3社の合計売上高は1100億ドルに達し、設備投資が急増するなかでも利益率は上昇を続けている。
「赤字」という言葉とは、まったく結びつかない。
では、CoreWeaveの急落はどういうことなのか?
確かに怖い。社債利回りは15%以上に急騰し、株価は1カ月で3割下落。時価総額は900億から310億に縮小した。だが、バランスシートをよく見ると、借金でGPUを買い、計算能力を貸し出す高レバレッジの「新興クラウド」企業だと分かる。純有利子負債はEBITDAの7.5倍で、大手テクノロジー企業のわずか0.1倍とは大きく異なる。中金公司は同社を「AIの資金調達システムにおけるサブプライム型の信用力の低い発行体」と呼んだ。
一言で言えば、CoreWeaveの亀裂は本物だが、資金調達構造の局所的な問題であり、AI需要の終わりを意味するものではない。同社の設備投資は、世界のクラウド事業者によるAIインフラ投資のわずか4%-5%にすぎない。仮に明日同社が廃業しても、大手企業がデータセンターを建設するための掘削機は止まらない。これが、この議論で最も見落とされがちな真実だ。
株式はストーリーに値付けし、債券はキャッシュフローに値付けする。
レバレッジの高い小舟が揺れているからといって、巨大な船全体が沈んでいるわけではない。
中国市場の話は、さらに力強い。
中央政府はすでに、コンピューティングパワー網を水網、新型電力網と並ぶ「六張網」に組み入れ、「第15次五カ年計画」期間中にコンピューティングパワー網への直接投資を約4兆元増やす。
A株では、2026年第1~第3四半期に電子業界の親会社株主に帰属する純利益が183.9%急増。半導体は約1.7倍に成長し、半導体の粗利益率は一気に24ポイント上昇した。国産AIアクセラレータカードの市場シェアは、わずか1年で41.1%から60%超へと急伸。これは転換点となるシェア再配分だ。
ビル・アックマンが計算した数字は、すべての投資家が心に留めておく価値がある。1GWのAIデータセンターの建設費は400-500億ドル。年間150-200億ドルの収入を生み、増分営業利益率は50%、税引き前の投下資本利益率は15%-25%に達する。
これは資金を燃やすブラックホールではない。印刷機だ。
重要なのは、資金を燃やすかどうかではなく、完成後に継続して利益を生み出せるかどうかだ。
答えはすでに受注残に記されている。6770億ドルの受注残が、納品を待って並んでいる。
では、このAIデータセンター株の下落をどう見るべきか?
元ニューヨーク連銀総裁のダドリーが示した見解は、今のところ最も冷静なものかもしれない。世界のAIインフラ投資は確かに10兆ドルに膨らむ可能性があり、収益面の圧力も現実にある。しかし、2008年のようなシステミック危機が再現する可能性は低い。市場はすでにリスクを広く認識しており、資金調達の期間と資産の保有期間はおおむね一致し、その背後には保険会社や長期資本がいるからだ。
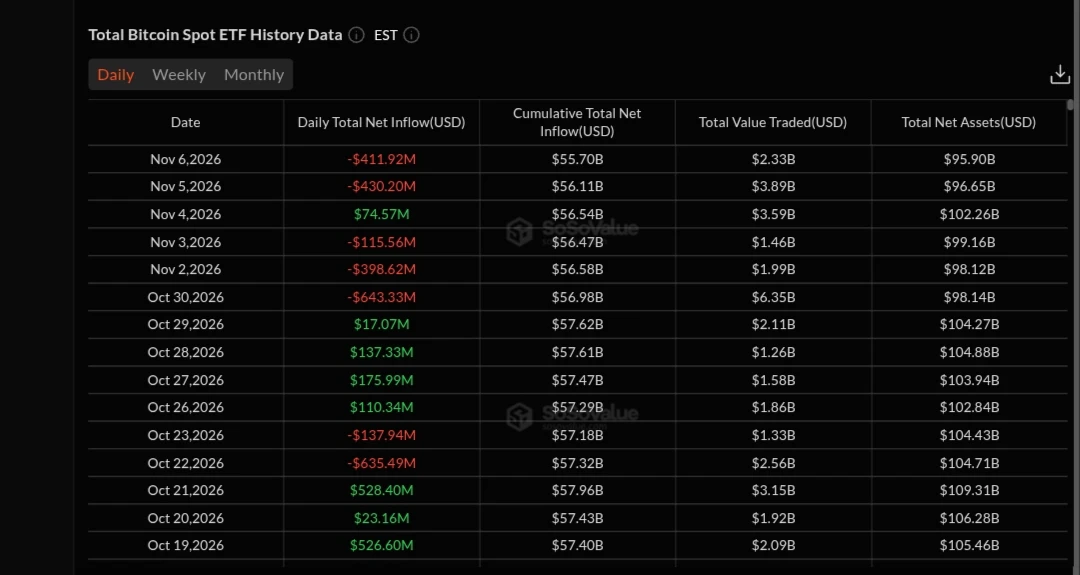
ウォール街の800億ドル規模のヘッジファンドは、市場がFOMOからFOGOに転じる可能性を警告している。しかし、機関投資家の資金は正反対の動きを示している。11月初旬にA株が調整した際、創業板のコンピューティングパワーETFには数日連続で資金が純流入し、1日で最大3100万元超が流入した。
賢い資金は何をしているのか?他人が恐怖に駆られているとき、静かに買い集めている。
最初の問いに戻ろう。AIデータセンターへの投資は止められるのか?
答えはMicrosoftの声明に隠されている。「顧客の資金はすでに確保され、納品を待っている。」
答えは韓国財政部が緊急開催した座談会に隠されている。「AI・半導体産業の中長期的な成長見通しは依然として有効であり、AI投資や需要が縮小している兆候はまだ確認されていない。」
答えは、あの投資の鉄則に隠されている。需要が放物線を描いて伸び、供給が線形にしか拡大しないとき、その間のギャップこそが今後10年の産業機会だ。
バブルへの警戒は必要だ。しかし、長期にわたる産業機会を前に、乗り遅れることには、さらに警戒すべきだ。
トレンドは長く、変動は速い。
本当にサイクルを乗り越えられるのは、調整のたびに予測することではなく、「受注を確保し、生産能力がものを言う」中核資産を保有し続けることだ。#Gate股票畅聊季
この数日、ウォール街は大騒ぎだ。
シタデルのグリフィンは「私たちはほぼ間違いなく、AIバブルの中にいる」と語った。
一方、数千億ドルを運用するFederated Hermesの最高投資責任者、キアヴァローネは「バブルへの懸念はまだ早すぎる。このインフラ構築には、完了まであと3、4年かかる」と述べた。
ステート・ストリートのCEO、オハンリーは、きっぱりと言い返した。「こうしたデータセンターは見境なく建設されているわけではない。その背後には実際の受注があり、本物の法人顧客がいる。」
ブラックストーンの社長、グレイはさらに率直だ。「需要は放物線を描いて伸びている。90年代の通信バブルの『まず光ファイバーを敷設し、トラフィックは後から』とはまったく別物だ。」
騒がしいウォール街が議論しているのは、実はただ一つ。
AIの需要は本物だが、その伸びは投じた資金に追いつくのか?
嘘をつかないデータを3つ見てみよう。
1つ目:受注はすでに確定し、顧客は納品を待って列を作っている。今年の第3四半期末時点で、Google Cloudの受注残は5608億ドル、AWSは約4960億ドル、Microsoftの商業上の残存履行義務は6770億ドルで、前年同期比73%増。
どういうことか?顧客はすでに資金を支払い、データセンターが完成して電源が入るのを待っている。Microsoftは今四半期の設備投資が計画を下回ったことさえ認めたが、それは需要が弱いからではなく、サードパーティーの供給能力が追いついていないからだ。
2つ目:計算能力を買いたくても、順番待ちは2027年まで続く。
NVIDIAのB200チップのレンタル価格はすでにGPU・時間あたり5ドルに上昇。昨年8月の調査開始以降、25%-30%上がっており、新規注文の受け付けはほぼ停止。納品時期は全般的に2027年上半期までずれ込んでいる。
なぜ供給がこれほど逼迫しているのか?
チップのウェハ工場の増産には3~5年、データセンターに必要な電力の承認から系統接続までには5~10年かかる。これは金を投じれば瞬時に加速できるものではない、物理的な制約だ。一方で、需要は2年で1000倍に増えた(中国の大規模モデルによる1日平均のToken呼び出し量は1000億から140兆に急増)。他方、供給は毎年少しずつしか拡幅できない古い道路のようなものだ。
車は猛スピードで走り、道路の拡幅は進んでいる。どうする?ひたすら道路を造るしかない。
3つ目:「赤字」の大手企業は、実は利益率が上昇している。
市場が最も懸念する「フリーキャッシュフローのマイナス」について、野村證券は、これは典型的なJカーブ効果だと鋭く指摘する。資金は先に出ていき、収入は資産の稼働後に徐々に入ってくる。財務諸表上の現金はマイナスでも、事業そのものは利益を上げている。証拠は目の前にある。AWSの第3四半期の売上高は460億ドルで、成長率は2021年以来最速。Google Cloudの営業利益率は23.7%から36.2%に急上昇。クラウド大手3社の合計売上高は1100億ドルに達し、設備投資が急増するなかでも利益率は上昇を続けている。
「赤字」という言葉とは、まったく結びつかない。
では、CoreWeaveの急落はどういうことなのか?
確かに怖い。社債利回りは15%以上に急騰し、株価は1カ月で3割下落。時価総額は900億から310億に縮小した。だが、バランスシートをよく見ると、借金でGPUを買い、計算能力を貸し出す高レバレッジの「新興クラウド」企業だと分かる。純有利子負債はEBITDAの7.5倍で、大手テクノロジー企業のわずか0.1倍とは大きく異なる。中金公司は同社を「AIの資金調達システムにおけるサブプライム型の信用力の低い発行体」と呼んだ。
一言で言えば、CoreWeaveの亀裂は本物だが、資金調達構造の局所的な問題であり、AI需要の終わりを意味するものではない。同社の設備投資は、世界のクラウド事業者によるAIインフラ投資のわずか4%-5%にすぎない。仮に明日同社が廃業しても、大手企業がデータセンターを建設するための掘削機は止まらない。これが、この議論で最も見落とされがちな真実だ。
株式はストーリーに値付けし、債券はキャッシュフローに値付けする。
レバレッジの高い小舟が揺れているからといって、巨大な船全体が沈んでいるわけではない。
中国市場の話は、さらに力強い。
中央政府はすでに、コンピューティングパワー網を水網、新型電力網と並ぶ「六張網」に組み入れ、「第15次五カ年計画」期間中にコンピューティングパワー網への直接投資を約4兆元増やす。
A株では、2026年第1~第3四半期に電子業界の親会社株主に帰属する純利益が183.9%急増。半導体は約1.7倍に成長し、半導体の粗利益率は一気に24ポイント上昇した。国産AIアクセラレータカードの市場シェアは、わずか1年で41.1%から60%超へと急伸。これは転換点となるシェア再配分だ。
ビル・アックマンが計算した数字は、すべての投資家が心に留めておく価値がある。1GWのAIデータセンターの建設費は400-500億ドル。年間150-200億ドルの収入を生み、増分営業利益率は50%、税引き前の投下資本利益率は15%-25%に達する。
これは資金を燃やすブラックホールではない。印刷機だ。
重要なのは、資金を燃やすかどうかではなく、完成後に継続して利益を生み出せるかどうかだ。
答えはすでに受注残に記されている。6770億ドルの受注残が、納品を待って並んでいる。
では、このAIデータセンター株の下落をどう見るべきか?
元ニューヨーク連銀総裁のダドリーが示した見解は、今のところ最も冷静なものかもしれない。世界のAIインフラ投資は確かに10兆ドルに膨らむ可能性があり、収益面の圧力も現実にある。しかし、2008年のようなシステミック危機が再現する可能性は低い。市場はすでにリスクを広く認識しており、資金調達の期間と資産の保有期間はおおむね一致し、その背後には保険会社や長期資本がいるからだ。
ウォール街の800億ドル規模のヘッジファンドは、市場がFOMOからFOGOに転じる可能性を警告している。しかし、機関投資家の資金は正反対の動きを示している。11月初旬にA株が調整した際、創業板のコンピューティングパワーETFには数日連続で資金が純流入し、1日で最大3100万元超が流入した。
賢い資金は何をしているのか?他人が恐怖に駆られているとき、静かに買い集めている。
最初の問いに戻ろう。AIデータセンターへの投資は止められるのか?
答えはMicrosoftの声明に隠されている。「顧客の資金はすでに確保され、納品を待っている。」
答えは韓国財政部が緊急開催した座談会に隠されている。「AI・半導体産業の中長期的な成長見通しは依然として有効であり、AI投資や需要が縮小している兆候はまだ確認されていない。」
答えは、あの投資の鉄則に隠されている。需要が放物線を描いて伸び、供給が線形にしか拡大しないとき、その間のギャップこそが今後10年の産業機会だ。
バブルへの警戒は必要だ。しかし、長期にわたる産業機会を前に、乗り遅れることには、さらに警戒すべきだ。
トレンドは長く、変動は速い。
本当にサイクルを乗り越えられるのは、調整のたびに予測することではなく、「受注を確保し、生産能力がものを言う」中核資産を保有し続けることだ。#Gate股票畅聊季