






数字に惑わされないでください。これらの数値が示しているのは市場の崩壊ではなく、まったく異なる構造的な仕組みです。
本当の物語は、米中間選挙後に人工知能と半導体の各セクターで引き起こされた、歴史的な売りの波にあります。その波は太平洋を越え、ソウルにまで押し寄せました。2026年11月5日木曜日に起きたのは、単なる調整ではありませんでした。転換点となる出来事であり、AI取引に対するストレステストでした。バリュエーションと、その根底にある政策環境の双方が試されたのです。
ウォール街での売りは、どれほど深刻だったのでしょうか?
木曜日に米国市場を襲った売りの波は、ここ数年で最も急激な下落となりました。ナスダックは5.52%下落して24,315ポイントとなり、10月初旬のピークから11.9%下げ、正式に調整局面入りしました。S&P 500は4.36%下落し、ダウ・ジョーンズは3.44%、1,833ポイント下落しました。
最も深刻な打撃を受けたのは半導体セクターでした。半導体指数は1日で12.25%急落し、2020年3月以来最悪のパフォーマンスとなりました。画面に表示された銘柄がその状況を物語っています。Nvidiaは9.33%、AMDは17.64%、Micronは17.23%、SanDiskは22.24%下落し、アジアのADRも複数が10%を超える下落を記録しました。合計で、わずか1日で約2兆ドルの時価総額が吹き飛びました。
売りの波の裏にあった隠れた原因とは?
理由は一つではありませんが、主な引き金となったのは中間選挙でした。民主党が議会で優勢になったことで、データセンター建設に関する規制が一段と厳しくなるのではないかと、投資家の間で懸念が高まっています。
市場は、人工知能革命の基盤であるデータセンターの開発が、新たなエネルギー規制や環境規制によって減速する可能性を織り込み始めました。テキサス州、ジョージア州、オハイオ州などの新たに選出された公職者が、データセンターに対する規制の可能性を示唆したことも、こうした懸念をさらに強めています。ある分析によると、2028年までに米国で見込まれるデータセンターの総容量の約30%が、建設の遅延リスクにさらされています。
さらに、ある半導体メーカーが携帯電話向けチップの売上高が26%減少したと発表したことで、市場では、人工知能への支出が冷え込み始めているのではないかとの疑問が浮上しました。
太平洋の向こう側からの衝撃は、どのようにソウルに波及したのでしょうか?
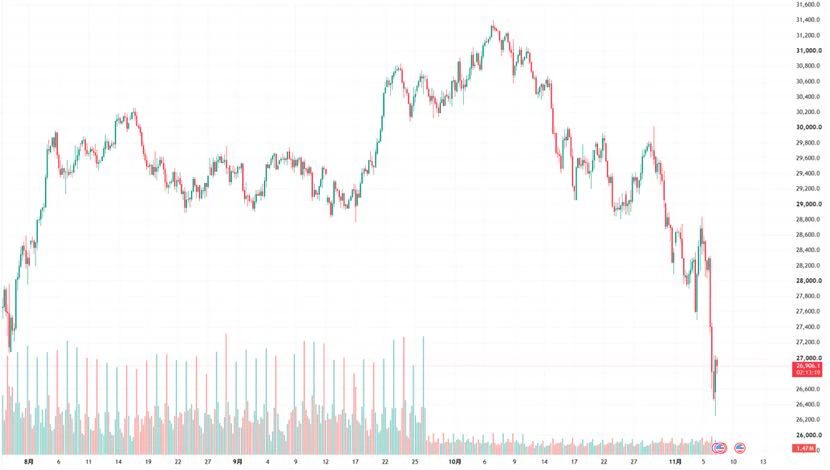
ウォール街の混乱は、韓国市場の取引開始と同時に韓国へと波及しました。KOSPI指数は8%を超える急落となり、5,000ポイントを割り込み、取引開始からわずか3分でサーキットブレーカーが発動しました。
韓国の巨大企業が、この急落の中心にありました。SK Hynixの株価は一時11.71%下落して1,116,000ウォンとなりました。わずか1週間前に過去最高の四半期売上高を報告していたことを考えると、急反落です。Samsung Electronicsの株価は9.98%下落して181,400ウォンとなりました。同様の動きは日本でも見られ、Tokyo Electron、SoftBank、Advantestの株価はそれぞれ2.58%、8.59%、5.07%下落しました。韓国と日本の株式市場は半導体セクターの比重が大きいため、米国発のテクノロジー関連のショックを増幅させる傾向があります。画面に表示された「-38」の数字の秘密とは?
画像にある-38.65%や+38.64%といった極端な数値は、市場の崩壊を意味するものではありません。株式併合とレバレッジ型ETFの構造的な性質によって生じたものです。
指数の日々の値動きの3倍のパフォーマンスを目指す商品では、半導体指数が12%下落すると、計算上は約36%の下落となります。画面に表示された38%の下落には、株式併合後の価格調整も反映されています。反対に、指数と逆方向に動く(下落に賭ける)よう設計された商品は、指数が下がると上昇します。しかし、こうしたファンドは長期的に一貫して価値を失う傾向があるため、株式併合を頻繁に行います。画面に表示された38%の上昇は、実際にはファンドの過去の価値下落を相殺するための併合プロセスに伴って生じたものです。
つまり、これらの数値はレバレッジ型ETFの性質に内在する「構造的なノイズ」であり、原資産となる株式の実際のパフォーマンスを反映しているわけではありません。
これは買いの好機なのか、それとも新たな市場レジームなのか?
市場は現在、相反する二つのシナリオの間で揺れています。一方では、これは人工知能セクターで過熱したポジションが整理されているだけの、一時的な調整にすぎないと主張する人々がいます。他方では、AIのバリュエーションは依然として現実からかけ離れており、したがって今は買いの好機ではないと考える人々がいます。
確かなことが一つあります。市場を動かすナラティブは、もはや以前と同じではありません。バリュエーション、政策、流動性という三つの要素が再調整されています。米国のデータセンターに関する規制が明確になるまで、今回のようなマクロ経済ショックがさらに起きても不思議ではありません。注視すべきなのは、レバレッジ型商品における技術的な価格調整と、主要な市場トレンドを区別すること、ソウルや東京での下落が米国の規制をめぐる不確実性によってどの程度引き起こされているか、そして、半導体企業が政策面で逆風にさらされるなかでも受注残を維持できているかどうかです。
このコンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$MU $AMD $SNDK $TSLA $INTC
#USStocksFaceHistoricSelloff
#GateSquareTradingChallenge #Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
本当の物語は、米中間選挙後に人工知能と半導体の各セクターで引き起こされた、歴史的な売りの波にあります。その波は太平洋を越え、ソウルにまで押し寄せました。2026年11月5日木曜日に起きたのは、単なる調整ではありませんでした。転換点となる出来事であり、AI取引に対するストレステストでした。バリュエーションと、その根底にある政策環境の双方が試されたのです。
ウォール街での売りは、どれほど深刻だったのでしょうか?
木曜日に米国市場を襲った売りの波は、ここ数年で最も急激な下落となりました。ナスダックは5.52%下落して24,315ポイントとなり、10月初旬のピークから11.9%下げ、正式に調整局面入りしました。S&P 500は4.36%下落し、ダウ・ジョーンズは3.44%、1,833ポイント下落しました。
最も深刻な打撃を受けたのは半導体セクターでした。半導体指数は1日で12.25%急落し、2020年3月以来最悪のパフォーマンスとなりました。画面に表示された銘柄がその状況を物語っています。Nvidiaは9.33%、AMDは17.64%、Micronは17.23%、SanDiskは22.24%下落し、アジアのADRも複数が10%を超える下落を記録しました。合計で、わずか1日で約2兆ドルの時価総額が吹き飛びました。
売りの波の裏にあった隠れた原因とは?
理由は一つではありませんが、主な引き金となったのは中間選挙でした。民主党が議会で優勢になったことで、データセンター建設に関する規制が一段と厳しくなるのではないかと、投資家の間で懸念が高まっています。
市場は、人工知能革命の基盤であるデータセンターの開発が、新たなエネルギー規制や環境規制によって減速する可能性を織り込み始めました。テキサス州、ジョージア州、オハイオ州などの新たに選出された公職者が、データセンターに対する規制の可能性を示唆したことも、こうした懸念をさらに強めています。ある分析によると、2028年までに米国で見込まれるデータセンターの総容量の約30%が、建設の遅延リスクにさらされています。
さらに、ある半導体メーカーが携帯電話向けチップの売上高が26%減少したと発表したことで、市場では、人工知能への支出が冷え込み始めているのではないかとの疑問が浮上しました。
太平洋の向こう側からの衝撃は、どのようにソウルに波及したのでしょうか?
ウォール街の混乱は、韓国市場の取引開始と同時に韓国へと波及しました。KOSPI指数は8%を超える急落となり、5,000ポイントを割り込み、取引開始からわずか3分でサーキットブレーカーが発動しました。
韓国の巨大企業が、この急落の中心にありました。SK Hynixの株価は一時11.71%下落して1,116,000ウォンとなりました。わずか1週間前に過去最高の四半期売上高を報告していたことを考えると、急反落です。Samsung Electronicsの株価は9.98%下落して181,400ウォンとなりました。同様の動きは日本でも見られ、Tokyo Electron、SoftBank、Advantestの株価はそれぞれ2.58%、8.59%、5.07%下落しました。韓国と日本の株式市場は半導体セクターの比重が大きいため、米国発のテクノロジー関連のショックを増幅させる傾向があります。画面に表示された「-38」の数字の秘密とは?
画像にある-38.65%や+38.64%といった極端な数値は、市場の崩壊を意味するものではありません。株式併合とレバレッジ型ETFの構造的な性質によって生じたものです。
指数の日々の値動きの3倍のパフォーマンスを目指す商品では、半導体指数が12%下落すると、計算上は約36%の下落となります。画面に表示された38%の下落には、株式併合後の価格調整も反映されています。反対に、指数と逆方向に動く(下落に賭ける)よう設計された商品は、指数が下がると上昇します。しかし、こうしたファンドは長期的に一貫して価値を失う傾向があるため、株式併合を頻繁に行います。画面に表示された38%の上昇は、実際にはファンドの過去の価値下落を相殺するための併合プロセスに伴って生じたものです。
つまり、これらの数値はレバレッジ型ETFの性質に内在する「構造的なノイズ」であり、原資産となる株式の実際のパフォーマンスを反映しているわけではありません。
これは買いの好機なのか、それとも新たな市場レジームなのか?
市場は現在、相反する二つのシナリオの間で揺れています。一方では、これは人工知能セクターで過熱したポジションが整理されているだけの、一時的な調整にすぎないと主張する人々がいます。他方では、AIのバリュエーションは依然として現実からかけ離れており、したがって今は買いの好機ではないと考える人々がいます。
確かなことが一つあります。市場を動かすナラティブは、もはや以前と同じではありません。バリュエーション、政策、流動性という三つの要素が再調整されています。米国のデータセンターに関する規制が明確になるまで、今回のようなマクロ経済ショックがさらに起きても不思議ではありません。注視すべきなのは、レバレッジ型商品における技術的な価格調整と、主要な市場トレンドを区別すること、ソウルや東京での下落が米国の規制をめぐる不確実性によってどの程度引き起こされているか、そして、半導体企業が政策面で逆風にさらされるなかでも受注残を維持できているかどうかです。
このコンテンツは情報提供のみを目的としており、投資助言を構成するものではありません。
$MU $AMD $SNDK $TSLA $INTC
#USStocksFaceHistoricSelloff
#GateSquareTradingChallenge #Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly