#AIStockGuruReportedlyBullishOnAI
次のAIトレードはAIモデルに関するものではないかもしれない――誰がハードウェアを支配するかが焦点になる可能性がある
AI投資の物語は、異なる局面に入りつつあります。
何年もの間、市場は最大規模のモデル、クラウドプラットフォーム、AIアプリケーションを構築する企業を評価してきました。しかし、人工知能が政府、防衛システム、データセンター、国家インフラにとって戦略的に重要になるにつれ、議論はより物理的なものへと移りつつあります。
AIに必要なコンピューティングインフラを、実際に構築し、パッケージ化し、保管し、電力を供給できるのは誰なのか?
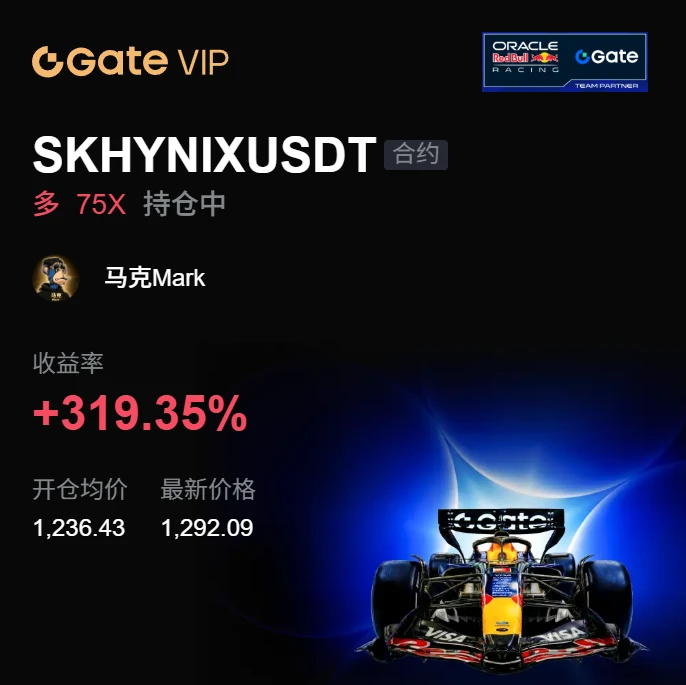
だからこそ、私は最近注目を集めている INTC、AMD、SKHY、SNDK、BE について、より詳しく検討する価値があると考えています。
これは単なる別の半導体バスケットではありません。私の見方では、より広範な「主権的AIサプライチェーン」という投資テーマを表しています。
1. AIは戦略的資産になりつつある
AIはもはやシリコンバレーだけの競争ではありません。
政府は、高度なチップ、メモリ、サーバー、エネルギーインフラ、データセンターについて、信頼できる国内および同盟国のサプライチェーンをますます求めています。
それが、強力な構造的トレンドであるフレンドショアリングを生み出しています。
目的は、地政学的な競合国への依存を減らし、信頼できる国々や戦略的パートナーにまたがるサプライチェーンを構築することです。
INTCは米国の半導体製造における重要な一部を担い、AMDは先進的なチップ設計を担っています。SK Hynixは高帯域幅メモリのエコシステムの中心に位置し、エンタープライズストレージやデータセンターインフラに関わる企業は、AIシステムが処理しなければならない膨大なデータ量から恩恵を受ける可能性があります。
つまり、この投資テーマは四半期業績を超えたものなのです。
それは戦略的インフラにも関わっています。
2. 隠れたAIのボトルネック:パッケージングとメモリ
投資家が犯し得る最大の過ちの一つは、AIの性能がGPUだけに依存していると考えることです。
現実ははるかに複雑です。
現代のAIシステムには、極めて高速なメモリ、高度なパッケージング、高速インターコネクト、膨大なストレージ容量、そして安定した電力が必要です。
高帯域幅メモリ、つまりHBMは、先進的なAIアクセラレーターが膨大な量のデータを極めて高速に移動させる必要があるため、特に重要になっています。
それがボトルネックを生み出します。
企業が高性能なアクセラレーターを設計できたとしても、それを取り巻くメモリ、パッケージング、ネットワーク、ストレージ、電力インフラが同時に拡張できなければ、システム全体が制約を受けます。
だからこそ私は、見出しを飾るAI企業だけに注目するのではなく、物理的なAIサプライチェーンを見ています。
3. 電力がAIトレードの一部になりつつある
投資家が見落としがちなもう一つの要素があります。
AIには電力が必要です。
データセンターが大規模化し、AIワークロードの計算負荷が高まるにつれ、電力の利用可能性が戦略的優位性になります。
これにより、エネルギーやデータセンターの電力インフラに関わる企業も、AIをめぐる議論に加わることになります。
したがって、AIブームには複数の層があります。
チップ → メモリ → パッケージング → ストレージ → ネットワーク → 電力 → データセンター
最も有望な機会は、これらの層が交差する場所で生まれる可能性があります。
4. Web3とのつながり
ここから、この物語はさらに興味深くなります。
中央集権型のAIインフラは強力ですが、集中、プライバシー、検閲、アクセス、そして少数のクラウドプロバイダーへの依存をめぐる懸念も生み出します。
Web3とDePINを基盤とする分散型コンピューティングネットワークは、この問題に別の方向から取り組もうとしています。
少数の巨大なインフラプロバイダーの内部に計算資源を集中させるのではなく、分散型ネットワークは分散したコンピューティング資源を接続し、AIワークロードのための代替インフラを構築できる可能性があります。
そこには興味深い対比があります。
伝統金融は主権的ハードウェアに投資しています。
Web3は分散型コンピューティングを構築しています。
どちらも、同じ根本的な問いに応えようとしています。
次のデジタル経済のインフラを支配するのは誰なのか?
5. 私がこのトレードをどう見ているか
私はこれを、単純な「AIに関連するものをすべて買う」という物語として捉えていません。
私にとってより興味深い戦略は、インフラチェーン全体を観察し、値動き、出来高、ファンダメンタルズ、市場のモメンタムにおける確認を探すことです。
Gate.io Stock Perpsを通じて、トレーダーは選択した伝統的な市場銘柄へのエクスポージャーを得ながら、強気と弱気の両方の市場シナリオで取引できる柔軟性を維持できます。
同時に、分散型コンピューティングやDePINプロジェクトは、長期的なAIインフラの投資テーマを表現するまったく異なる方法を提供します。
私のより広い見方はシンプルです。
AI競争はインフラ競争になりつつあります。
勝者は、より賢いAIを生み出す企業だけではないかもしれません。
AI革命を可能にするチップ、メモリ、パッケージング、ストレージ、電力、そして主権的インフラを供給する企業も、勝者になる可能性があります。
それこそが、私がAIトレードの中で最も注意深く見ている部分です。
#weeklyshare #ShareWeekly @Gate_Square #每周来晒 #GateSquare
次のAIトレードはAIモデルに関するものではないかもしれない――誰がハードウェアを支配するかが焦点になる可能性がある
AI投資の物語は、異なる局面に入りつつあります。
何年もの間、市場は最大規模のモデル、クラウドプラットフォーム、AIアプリケーションを構築する企業を評価してきました。しかし、人工知能が政府、防衛システム、データセンター、国家インフラにとって戦略的に重要になるにつれ、議論はより物理的なものへと移りつつあります。
AIに必要なコンピューティングインフラを、実際に構築し、パッケージ化し、保管し、電力を供給できるのは誰なのか?
だからこそ、私は最近注目を集めている INTC、AMD、SKHY、SNDK、BE について、より詳しく検討する価値があると考えています。
これは単なる別の半導体バスケットではありません。私の見方では、より広範な「主権的AIサプライチェーン」という投資テーマを表しています。
1. AIは戦略的資産になりつつある
AIはもはやシリコンバレーだけの競争ではありません。
政府は、高度なチップ、メモリ、サーバー、エネルギーインフラ、データセンターについて、信頼できる国内および同盟国のサプライチェーンをますます求めています。
それが、強力な構造的トレンドであるフレンドショアリングを生み出しています。
目的は、地政学的な競合国への依存を減らし、信頼できる国々や戦略的パートナーにまたがるサプライチェーンを構築することです。
INTCは米国の半導体製造における重要な一部を担い、AMDは先進的なチップ設計を担っています。SK Hynixは高帯域幅メモリのエコシステムの中心に位置し、エンタープライズストレージやデータセンターインフラに関わる企業は、AIシステムが処理しなければならない膨大なデータ量から恩恵を受ける可能性があります。
つまり、この投資テーマは四半期業績を超えたものなのです。
それは戦略的インフラにも関わっています。
2. 隠れたAIのボトルネック:パッケージングとメモリ
投資家が犯し得る最大の過ちの一つは、AIの性能がGPUだけに依存していると考えることです。
現実ははるかに複雑です。
現代のAIシステムには、極めて高速なメモリ、高度なパッケージング、高速インターコネクト、膨大なストレージ容量、そして安定した電力が必要です。
高帯域幅メモリ、つまりHBMは、先進的なAIアクセラレーターが膨大な量のデータを極めて高速に移動させる必要があるため、特に重要になっています。
それがボトルネックを生み出します。
企業が高性能なアクセラレーターを設計できたとしても、それを取り巻くメモリ、パッケージング、ネットワーク、ストレージ、電力インフラが同時に拡張できなければ、システム全体が制約を受けます。
だからこそ私は、見出しを飾るAI企業だけに注目するのではなく、物理的なAIサプライチェーンを見ています。
3. 電力がAIトレードの一部になりつつある
投資家が見落としがちなもう一つの要素があります。
AIには電力が必要です。
データセンターが大規模化し、AIワークロードの計算負荷が高まるにつれ、電力の利用可能性が戦略的優位性になります。
これにより、エネルギーやデータセンターの電力インフラに関わる企業も、AIをめぐる議論に加わることになります。
したがって、AIブームには複数の層があります。
チップ → メモリ → パッケージング → ストレージ → ネットワーク → 電力 → データセンター
最も有望な機会は、これらの層が交差する場所で生まれる可能性があります。
4. Web3とのつながり
ここから、この物語はさらに興味深くなります。
中央集権型のAIインフラは強力ですが、集中、プライバシー、検閲、アクセス、そして少数のクラウドプロバイダーへの依存をめぐる懸念も生み出します。
Web3とDePINを基盤とする分散型コンピューティングネットワークは、この問題に別の方向から取り組もうとしています。
少数の巨大なインフラプロバイダーの内部に計算資源を集中させるのではなく、分散型ネットワークは分散したコンピューティング資源を接続し、AIワークロードのための代替インフラを構築できる可能性があります。
そこには興味深い対比があります。
伝統金融は主権的ハードウェアに投資しています。
Web3は分散型コンピューティングを構築しています。
どちらも、同じ根本的な問いに応えようとしています。
次のデジタル経済のインフラを支配するのは誰なのか?
5. 私がこのトレードをどう見ているか
私はこれを、単純な「AIに関連するものをすべて買う」という物語として捉えていません。
私にとってより興味深い戦略は、インフラチェーン全体を観察し、値動き、出来高、ファンダメンタルズ、市場のモメンタムにおける確認を探すことです。
Gate.io Stock Perpsを通じて、トレーダーは選択した伝統的な市場銘柄へのエクスポージャーを得ながら、強気と弱気の両方の市場シナリオで取引できる柔軟性を維持できます。
同時に、分散型コンピューティングやDePINプロジェクトは、長期的なAIインフラの投資テーマを表現するまったく異なる方法を提供します。
私のより広い見方はシンプルです。
AI競争はインフラ競争になりつつあります。
勝者は、より賢いAIを生み出す企業だけではないかもしれません。
AI革命を可能にするチップ、メモリ、パッケージング、ストレージ、電力、そして主権的インフラを供給する企業も、勝者になる可能性があります。
それこそが、私がAIトレードの中で最も注意深く見ている部分です。
#weeklyshare #ShareWeekly @Gate_Square #每周来晒 #GateSquare