


この記事では、ステーブルコイン供給の縮小の定義とネット発行量の枠組みを前提に解説します。特に、「活発なチェーン」を示す一方で、ステーブルコイン市場全体の時価総額が縮小または横ばいになっているダッシュボードで混乱を招きやすい、決済と取引の違いに焦点を当てます。USDT、USDC、その他の発行体でロックされているドルの残高が同じペースで増加していなくても、取引量や日常的な決済利用が拡大する理由を説明することが目的です。
主なポイント
- 流通供給量はストックであり、決済量はフローです。同じトークンが日常的な利用でより速く回転すれば、決済ネットワークが活発でも、流通量が増える必要はありません。
- 大規模な新規発行と償還が同時に発生しても、ネット発行量がほぼゼロになる場合があります。その場合、主要サービスが活発に稼働していても、総流通量はほとんど変わりません。
- 取引所で新たなステーブルコイン流動性を求める取引主導の需要が減少しても、消費者、加盟店、企業による決済利用は拡大する可能性があります。
- 機会費用や、ステーブルコイン以外のオンチェーンの現金運用商品によって、銀行預金のような利回りが得られない遊休ドルを保有する需要が抑えられることがあります。
- 決済量の指標と供給量の指標は、暗号資産市場全体の普及を示す代替可能なシグナルではなく、相互に補完する推計値として捉えてください。
供給はストック、決済はフロー
流通供給量が問うのは、「現在、何枚のステーブルコイントークンが発行済みで流通しているか」です。一方、決済量や取引件数が問うのは、「一定期間内に価値が何回移動したか」です。ステーブルコインの供給量が実際に測定しているのは、現金に類似したトークンの発行残高です。取引の活発さでも、DeFiのTVL(預け入れられた総価値)でも、取引所だけに置かれた「待機資金」でもありません。1つのウォレットが、新たな発行を伴わずに、同じUSDCのドル残高で複数の相手に支払うこともできます。この意味で、回転速度の上昇は流通量の拡大を代替し、比較的固定された在庫でも決済利用を拡大させます。
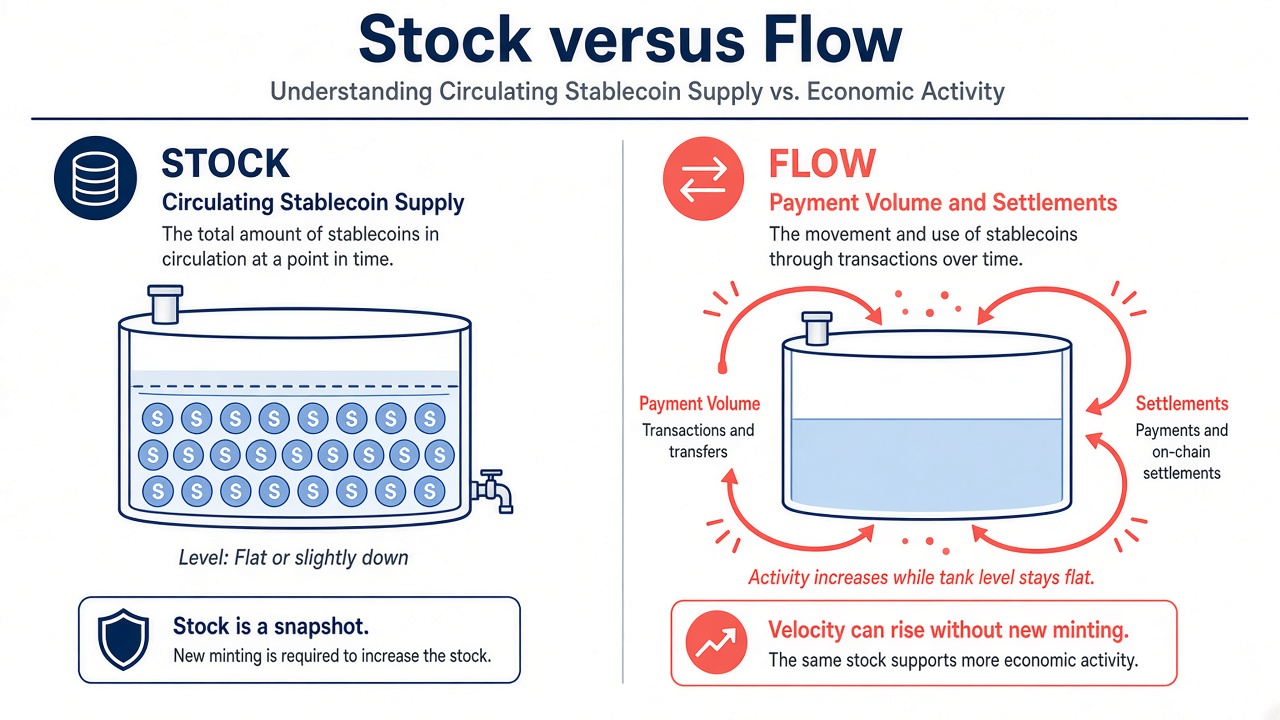
図1。左:流通供給量(ストック)は横ばいまたは減少する可能性があります。右:回転速度の上昇により、決済および決済完了のフローは増加する可能性があります。
2026年までのメディア報道では、ステーブルコイン市場全体の価値、つまり多くのダッシュボードが表示するステーブルコイン市場全体の時価総額がほとんど変化しない一方で、報告された決済額や取引量が大幅に増加した時期が取り上げられてきました。ブロックチェーンデータ企業の推計値や発行体の開示資料では、正確なドル金額が異なる場合があります。しかし、ストックとフローを分けて考えれば、こうした報道の背景にある仕組みは一貫しています。トークンの在庫がほぼ固定されていても、活動は拡大し得るのです。
ここでは、調整後の取引量の算出方法が重要になります。オンチェーンの生の送金量は、ブリッジ、取引所、ミキサーを経由する複数の移動を重複計上する可能性があります。そのため、研究者は「経済的な」決済量や「調整後」の決済量をフィルタリングして推計し、公表することがあります。こうした、より実態に近い推計値は、流通供給量が横ばいでも増加する可能性があります。したがって、取引量を追跡することは、「ステーブルコインがどの程度集中的に利用されているか」という有用性に関する問いに答えるものであり、「ステーブルコインの形態で保有されるドルの発行残高がどの程度大きくなったか」という流通量に関する問いに答えるものではありません。
請求書の決済、サプライヤーへの支払い、POS型の暗号資産決済を行う企業は、既存の残高が財務担当者、決済処理業者、ウォレットサービスにすでに保有されていれば、発行体に追加発行を求めることなく決済量を増やせます。個人向けの送金利用も同じ仕組みです。繰り返し行われる少額送金が、同じ流通量を再利用します。したがって、ステーブルコインの取引量に見られる世界的な傾向は、新規発行だけでなく、決済活動やネットワークの選択も反映します。取引量の増加要因には、より安価な決済ネットワーク、加盟店向けツール、国境を越えた支払いなどが含まれることが多く、遊休トークンの保管量が増えたことが主因とは限りません。
取引の流動性需要と決済の回転
過去の新規発行需要の多くは、現物取引ペアの決済通貨、担保、または取引所での待機資金としてドル連動トークンを必要とするトレーダーから生じていました。主要な暗号資産取引所で取引量が落ち着くと、既存のトークンがウォレットに残っていたり、決済サービスを通じて移動していたりしても、新規発行に対する認定済みの需要は減少する可能性があります。取引所の注文板での利用と消費者による決済利用は、ドルを動かす関連した経路ではありますが、同じ需要曲線に従うわけではありません。
送金、加盟店決済、給与支払いの実験、ウォレット間送金などの決済および決済完了の用途は、異なる曲線で成長する可能性があります。こうしたフローでは、既存残高が再利用されることがよくあります。Circleの開示資料に類似した情報からは、ある四半期に発行と償還がともに非常に大きく、ほぼ相殺された結果、主要市場での活動が活発だったにもかかわらず、流通USDCがほとんど変化しなかった時期が示されています。このパターンは、決済が活況を呈し、決済サービスの利用が拡大していても、ネット流通量が増加しない状況と整合します。
集中度も重要です。少数のチェーンや発行体における決済量の割合が高まると、すべての発行体を合計した流通供給量が横ばいでも、見出しでは「暗号資産決済の普及」と受け取られる可能性があります。他の発行体の償還がより速く進めば、縮小局面でUSDTのステーブルコイン市場全体の時価総額に占めるシェアがむしろ高まることさえあります。これも、1つのティッカーを市場全体の指標として読まない方がよい理由です。取引量の系列が世界全体のものか、特定の取引場所に限られたものか、また供給量の系列が合計値か、ティッカー単位のものかを必ず確認してください。縮小の定義に加えて、ステーブルコインのネット発行量では、発行と償還を分けて、検証可能な純変動として示します。
企業や決済処理業者は、運転資本を必要最小限に保つことを好む場合があります。大きな遊休準備金としてではなく、現地通貨や銀行口座へ移すための中継レイヤーとしてステーブルコインを利用するのです。この運用形態では、ステーブルコインとして集計される発行残高が同じように増加しなくても、測定される決済量や決済完了件数は増加します。
発行と償還の相殺:活発な主要市場と横ばいの流通量
主要市場は、期末の流通量を変えずに非常に活発になることがあります。適格機関が大きな金額を発行し、同じ四半期にほぼ同額を償還した場合、総活動量はおおむねその2倍になりますが、ネット発行量はほぼゼロです。流通供給量だけを示すダッシュボードでは「凍結」しているように見えても、発行体の業務フローや銀行と接続された償還サービスは、暗号資産の決済経路へのドルの出し入れで活発に稼働している可能性があります。
ペッグ価格をめぐるセカンダリーマーケットの取引も、発行を伴わずに活発な状態を維持できます。ペッグの維持や裁定取引では、取引所、OTCデスク、マーケットメイカーのウォレットにすでに流通している在庫が使われることがよくあります。この在庫の回転は、トークンの発行残高を変えずに、観測される送金量を増加させる可能性があります。これは、ステーブルコインのプライマリーマーケットとセカンダリーマーケットにおけるセカンダリー側の動きです。
アナリストが「有用性」の推計値を公表する際、調整後の決済量を時価総額と比較することがあります。これは回転速度に類似した比率です。流通供給量が表す総ドル額である時価総額が減少または停滞していても、この比率は上昇する可能性があります。世帯、企業、オンチェーンサービスが同じ流通量をより頻繁に利用すれば、この乖離は想定されるものです。
ドルを銀行口座に戻す償還は流通量を減少させます。一方、ドルを暗号資産ウォレット内にとどめる決済は、流通量を減少させません。この2つの経路を混同すると、決済が活発な週には必ず供給量が増えると考えてしまいます。
保有者が遊休流通量を増やしたくない理由
短期国債などの利回りが魅力的なとき、利息を生まない決済用残高を多額に保有することは、T-Bill、マネーマーケットファンド、トークン化された現金運用商品などと比べてコストが高いように見える可能性があります。デジタル金融から離れることなく、集計上の「ステーブルコイン供給量」から資本が流出する場合もあります。企業の財務担当者や暗号資産ネイティブのファンドは、ステーブルコインの合計値に含まれない商品にドルを置きながら、決済にはステーブルコインを薄い中継レイヤーとして利用できます。
保有者への利息支払いを発行体に制限する規制設計は、決済ネットワークや加盟店サービスが成長し続ける一方で、遊休残高に関する機会費用の動きを強める可能性があります。この状況では、大きなステーブルコイン残高を保管する意向が低下しても、決済利用の普及は高まる可能性があります。これらはいずれも取引を推奨するものではありません。決済量の増加と流通量の増加が乖離する理由、そして同じ月の中で銀行預金、取引所残高、流通供給量が異なる動きをする理由を説明するものです。
違法利用やコンプライアンス審査も、研究者が取引量を解釈する方法に影響します。取引所や決済サービスのコンプライアンスチームは、フローをフィルタリングしたり、処理を遅らせたりすることがあります。そのため、公表される取引量の推計値には、どの送金を経済的な利用として数えるかについての前提がすでに組み込まれています。供給量が横ばいでも、フィルタリング後の取引量が増加する状況は、矛盾ではなく、回転速度の上昇という説明と整合します。今後、ウォレット、銀行のオンランプ、加盟店サービスが同じドルをより効率的に再利用し続ければ、オンチェーン決済の将来は、流通量の成長が緩やかでも決済活動を拡大させる可能性があります。
乖離の読み解き方
- 流通供給量(ストック)と決済・送金量(フロー)を頭の中で別々の軸に置き、一方のチャートを他方の代替として扱わないでください。
- 総発行量に関するニュースや、取引所で1日だけ取引量が急増したことだけでなく、発行体のネット発行量を確認してください。
- 両方の推計値がある場合は、取引量の傾向と決済量の傾向を比較し、決済系列で企業利用と個人利用のどちらが中心になっているかを確認してください。
- 一部のインデックスがステーブルコインのドル総量に含めていない、ステーブルコイン以外の現金運用商品へ資本が移った可能性を確認してください。
- 取引所残高については、ステーブルコインの流動性の読み解き方を、銀行への償還シグナルやオンチェーン決済量と並ぶ3つ目の系列として利用してください。
- 暗号資産の生の送金量が、ウォッシュ取引の中継や内部サービスによって膨らんでいるように見える場合は、調整後の取引量の推計値を公表している手法を優先してください。
まとめ
流通量は回転量ではないため、ステーブルコインの供給量が停滞または縮小していても、決済量は増加する可能性があります。取引所における取引主導の新規発行需要、日常的な決済利用における回転速度、銀行と接続されたサービスを通じた発行と償還の相殺、そして遊休ドルの機会費用は、いずれもこの分離を説明する要因です。企業は、ステーブルコインの流通総量を増やさずに、決済量と決済ネットワークの利用を拡大できます。暗号資産市場について、単一のダッシュボードの数値を市場全体の判断材料とする前に、決済と流通量の違いを、縮小の定義と併せて読み解いてください。
FAQ
ステーブルコインの供給量が減少しても、決済量が増加するのはなぜですか?
供給量は発行済みで流通しているトークンを数え、決済量は価値の移動を数えるためです。回転速度が高まれば、同じトークンでより多くの取引を決済できます。また、発行と償還が相殺されれば、決済利用や取引量が増加しても流通量は増えません。
決済量の増加には、より多くのステーブルコイン発行が必要ですか?
必ずしも必要ではありません。ネット発行量がプラスになると、発行によって流通量が増加します。一方、ドルが償還によって銀行に戻ることなく、ウォレット、決済処理業者、取引所を通じて再利用されれば、高い回転速度によって、同程度の流通量でも世帯や企業のより多くの決済に対応できます。
総発行量とネット発行量の違いは何ですか?
総発行量は新たに作成されたトークンの量です。ネット発行量は、総発行量から償還分を差し引いたものです。総発行量が大きくても、それに見合う償還があれば、主要サービスが活発に稼働している間も、流通供給量、ひいては時価総額の推計に含まれる総ドル額はほとんど変わらない可能性があります。
ステーブルコインの供給量が横ばいなら、暗号資産市場にとって常に弱気材料ですか?
いいえ。供給量の横ばいは、残高の再利用、取引所で新たな取引流動性を求める需要を伴わない決済の増加、またはオンチェーンのドル総量におけるステーブルコインの割合に含まれない現金運用商品への資金移動を反映している可能性があります。これは暗号資産の普及をめぐる議論における文脈であり、それ単独で市場急落を示すシグナルではありません。
定義だけを知りたい場合、どこから始めればよいですか?
まず、ステーブルコイン供給の縮小に関する定義とネット発行量の枠組みから始めてください。そのうえで、このページを使って、決済と流通量の違い、取引量の読み解き方、企業が遊休流通量を増やさずにステーブルコインを利用する方法を確認してください。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。


関連記事
RSRトークンの役割について解説します。Reserve Protocolのガバナンスとリスクバッファメカニズムを分析いたします。

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析
Reserve ProtocolとMakerDAO:これら2つの分散型ステーブルコインの仕組みはどのような違いがあるのでしょうか?

Falcon FinanceとEthena:合成ステーブルコイン市場の徹底比較
