


Neocloud(クラウドコンピューティングの新たなモデル)とは、AIのトレーニング、推論、高性能コンピューティング向けにGPUクラスター、コンピューティングリソースのレンタル、および関連インフラサービスを提供する新興のクラウドコンピューティングモデルを指します。生成AI、大規模言語モデル、エンタープライズAIアプリケーションの発展に伴い、コンピューティングリソースは、従来のCPU中心の汎用クラウドサービスから、GPUアクセラレーテッドコンピューティングや専用AIインフラへと拡大しています。
この変化はクラウドコンピューティング業界に影響を与えるだけでなく、暗号資産マイニング企業の方向性も変えています。これまで、Bitcoinマイナーは主にASICマイナーを導入し、低コストの電力を確保して、ネットワークハッシュレートのシェアを競うことで収益を得ていました。現在では、一部のマイニング企業が電力リソース、データセンター用地、インフラ開発能力をAIデータセンターのホスティングに活用し、GPUクラウドコンピューティングも模索し始めています。
しかし、NeocloudとBitcoinマイニングは、技術アーキテクチャ、顧客ニーズ、収益モデルにおいて大きく異なります。電力リソースへのアクセスがあるからといって、高性能AIクラスターを直接運用できるとは限りません。また、長期のデータセンター契約を締結しても、安定した収益性を確立したことにはなりません。本記事では、Neocloudの定義とビジネスモデルから始め、AIコンピューティング需要がマイニング企業の事業多角化をどのように促しているかを分析します。さらに、CoreWeave、IREN、Core Scientificなどの事例を通じ、このトレンドの機会とリスクを検討します。
要点
-
Neocloud(クラウドコンピューティングの新たなモデル)は、GPUクラスター、AIモデルのトレーニング、推論を中心とする新興のクラウドサービスモデルです。代表的な企業にはCoreWeave、Nebius、Lambda、Crusoeがあります。
-
AWSやMicrosoft Azureなどの従来型クラウドサービスと比べ、NeocloudはAIコンピューティング、高性能GPUクラスター、専用コンピューティングインフラの提供により重点を置いています。ただし、両サービスカテゴリーは徐々に融合しています。
-
AIコンピューティング需要の拡大により、電力容量、データセンターの立地、冷却システム、高速ネットワークが重要なインフラリソースとなっています。
-
Bitcoinマイニング企業は電力リソースやデータセンター運営の経験を有しているため、AIデータセンターのホスティングやGPUクラウドサービスを模索し始めています。ただし、ASICマイナーはAI GPUの代わりに直接使用できません。
-
暗号資産マイニングからNeocloudへの移行は、単純な事業アップグレードではありません。企業は、より大きな設備投資、異なる技術基準、長期的な契約義務、顧客集中リスクに直面します。
-
マイニング企業の移行を評価する際には、従来型Bitcoinマイニング、AIデータセンターホスティング、GPUクラウドサービスの運営という3つの異なるビジネスモデルを区別することが重要です。
Neocloudとは何か?従来のクラウドコンピューティングとどう違うのか?
Neocloudは一般に、AIおよび高性能コンピューティング向けのGPUクラウドサービスを専門的に提供する企業またはインフラプラットフォームを指します。その中核事業は、高性能GPUの導入、高速相互接続ネットワークとストレージシステムの構築を行い、オンデマンドレンタル、長期コンピューティング契約、専用クラスターを通じてコンピューティング能力を提供することです。
従来のクラウドコンピューティングプラットフォームは通常、コンピューティング、ストレージ、データベース、ネットワーク、セキュリティ、アプリケーション開発を網羅する包括的なサービスを提供しています。AWS、Microsoft Azure、Google Cloudのようなハイパースケールクラウドプロバイダーは、幅広いエンタープライズ顧客基盤と成熟したソフトウェアエコシステムを有しています。Neocloud企業は通常、AI GPUクラスターの構築と運用により多くのリソースを投じ、モデルのトレーニング、推論デプロイメント、高性能コンピューティング向けの特化型サービスを提供します。
例えば、AIモデル開発者が大規模トレーニングのために数千個のGPUを必要とする場合、GPUモデルやレンタル価格だけでなく、クラスターのネットワーク帯域幅、GPU間の通信効率、ストレージスループット、ワークロードスケジューリング能力も評価する必要があります。Neocloudの競争力は、プロバイダーが保有するGPUの数だけでなく、それらのハードウェアを安定かつ効率的なコンピューティングシステムとして構成できるかどうかにも左右されます。
| 比較項目 | Neocloud | 従来のクラウドコンピューティング |
|---|---|---|
| 中核的な重点 | AI向け専用GPUコンピューティングサービス | 包括的なクラウドコンピューティングサービス |
| 主なコンピューティングリソース | GPUアクセラレーテッドコンピューティングクラスター | CPU、GPU、および多様なコンピューティングリソース |
| 一般的な用途 | AIトレーニング、推論、HPC | エンタープライズアプリケーション、データベース、ストレージ、AI |
| 主な顧客 | AIラボ、モデル開発者、研究機関 | 業界横断の企業、開発者、AI企業 |
| ビジネスモデル | GPUレンタル、専用クラスター、長期コンピューティング契約 | 従量課金、リザーブドインスタンス、包括的クラウドサービス |
| 主な課題 | GPU減価償却、設備投資、顧客集中 | 総合的な運営コスト、サービスの複雑性、競争圧力 |
重要なのは、Neocloudが従来のクラウドコンピューティングから完全に分離された技術フレームワークではないことです。大手クラウドプロバイダーもAI GPUサービスを提供しており、Neocloud企業もソフトウェアプラットフォームやエンタープライズサービスの能力を徐々に拡大する可能性があります。この違いは、厳格な技術的境界よりも、事業上の優先事項、リソース配分、市場での位置付けにあります。
AIコンピューティング需要がNeocloud市場を牽引する理由
AIモデルのトレーニングと推論には、大規模な並列コンピューティングリソースが必要です。大規模言語モデル、マルチモーダルモデル、複雑な推論システムは、GPU性能、GPUメモリ容量、クラスター相互接続に特に高い要件を課します。
モデルのトレーニング時には、企業は通常、多数のGPUを統合されたコンピューティングクラスターに接続し、高速ネットワークを使用してパラメータの同期とデータ交換を行う必要があります。モデルの規模が拡大するにつれ、単一GPUの性能だけが決定要因ではなくなります。クラスター全体のコンピューティング効率、ネットワークの安定性、ストレージ性能も同様に重要です。
モデルの推論時には、継続的に稼働するAIサービスからコンピューティング需要が生じます。チャットボット、コーディングアシスタント、エンタープライズエージェント、マルチモーダルアプリケーションは、ユーザーがリクエストを送信した後に計算を実行し、結果を返す必要があります。AIアプリケーションのユーザー数と利用頻度が増加するにつれて、推論サービスもコンピューティングリソースを拡張し続ける必要があります。
これにより、AIインフラに対する要件は、チップの購入を超えて、電力、土地、データセンター、液冷システム、高速ネットワークへと徐々に広がっています。企業が十分なGPUを購入できたとしても、必要な電力容量と適切なデータセンター設備がなければ、速やかに稼働させることはできません。
Neocloud企業はこうした背景のもとで発展してきました。GPUを大量に購入し、専用コンピューティングクラスターを構築し、柔軟なコンピューティングレンタルサービスを提供することで、AI企業が独自インフラを構築する複雑さを軽減することを目指しています。
ただし、市場需要の拡大が必ずしも安定した収益性につながるわけではありません。GPU購入価格、ハードウェアの更新サイクル、電力コスト、資金調達条件、顧客の利用率はいずれも、Neocloud企業の業績に直接影響します。市場への競合企業の参入が増えるにつれ、コンピューティングレンタル価格も需給の変化に反応する可能性があります。
Bitcoinマイニング企業がAIデータセンターへ進出する基盤を持つ理由
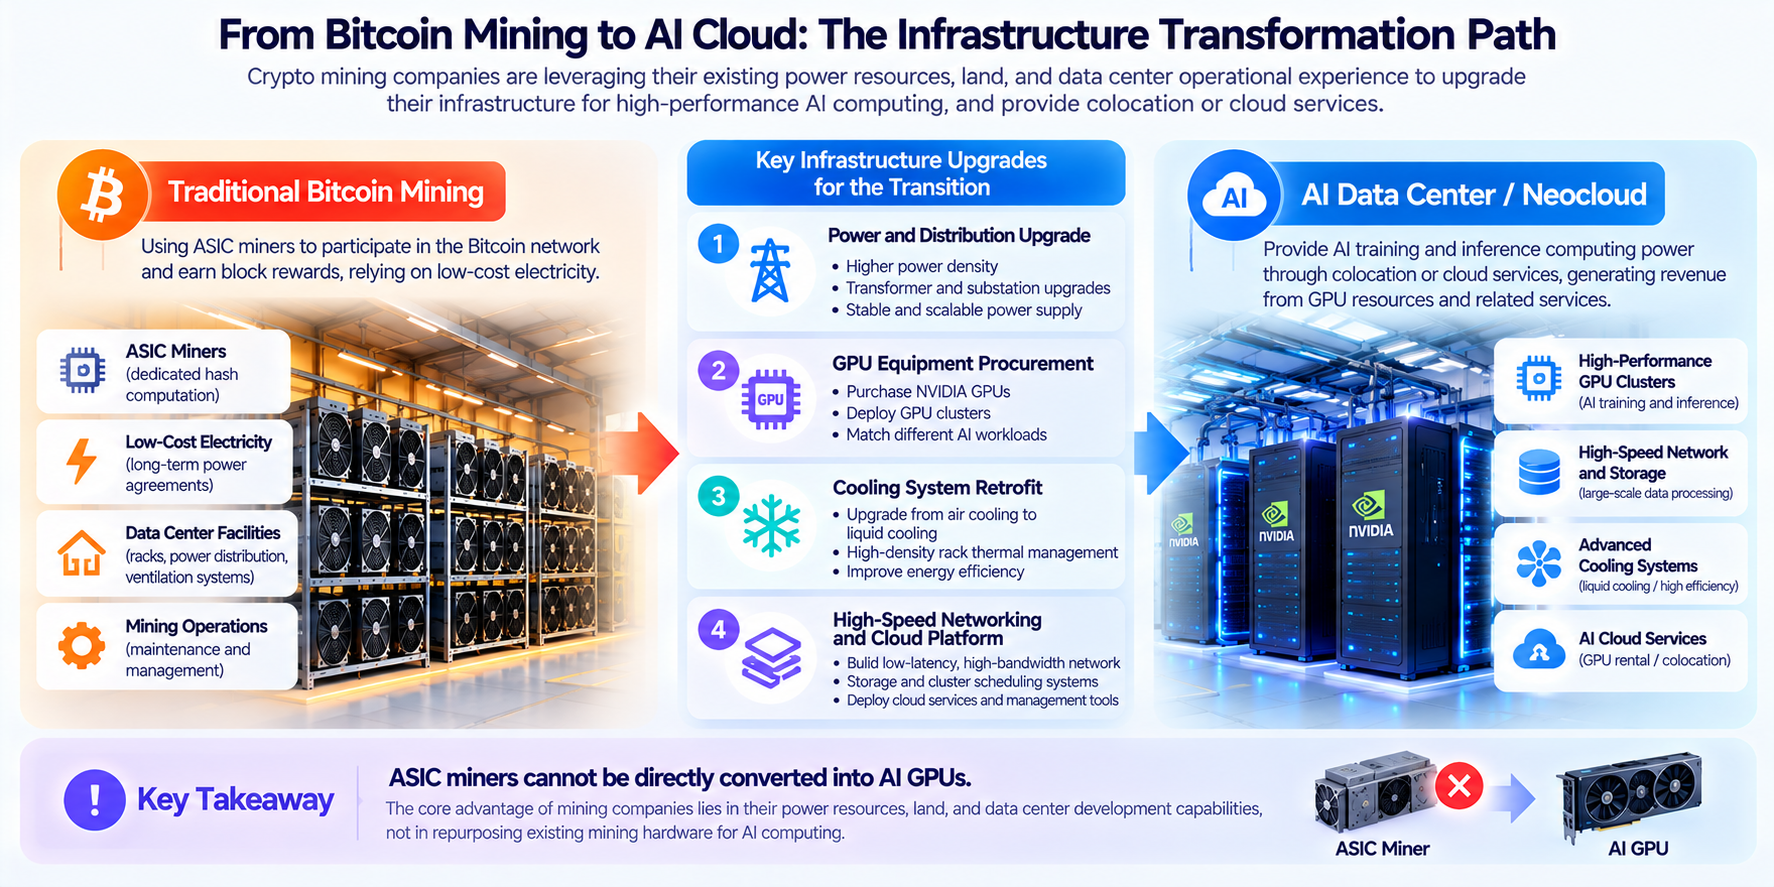
BitcoinマイニングとAIクラウドコンピューティングは異なるコンピューティングハードウェアを使用しますが、どちらも電力とデータセンターに大きく依存しています。そのため、一部の大手マイニング企業はすでに新規事業に活用できるインフラリソースを蓄積しています。
電力。Bitcoinマイニングでは、大量のASICマイナーを継続的に稼働させる必要があります。マイニング企業は通常、電力価格が比較的低く、十分な電力供給がある地域に施設を建設し、電力プロバイダーとの長期的な関係を築きます。AIデータセンターの電力需要が高まる中、確保済みの電力容量、変電設備、または拡張余地を持つ拠点は、大きな開発価値を有する可能性があります。
土地とデータセンター運営の経験。大規模なマイニング施設には通常、土地賃貸借、施設建設、電気設備の保守、熱管理、24時間体制の運用が伴います。これらの施設はAIデータセンターと直接同一ではありませんが、大規模なコンピューティング施設の建設、運営、保守で得た経験は、新規事業への参入基盤となり得ます。
資金調達および顧客との提携機会。主にBitcoin価格、ネットワーク難易度、ブロック報酬に依存するマイニング収益とは異なり、AIデータセンターのホスティングでは、複数年契約を通じて比較的明確な収益条件を設定できる可能性があります。この契約構造は、企業の投資計画を支援し、プロジェクトファイナンスにも活用される可能性があります。
ただし、企業は既存のマイニング施設の価値を個別に評価する必要があります。一部の拠点は大きな電力容量を持つ一方、GPUクラスターに適した冷却システム、高速ネットワーク、冗長化された電力インフラを欠いています。転換コストが高すぎる場合、既存施設は新規AIデータセンターの建設に対して優位性を持たない可能性があります。
ASICマイナーはAIトレーニングに直接使用できるか?マイニング企業に必要なアップグレードとは?
BitcoinマイナーとAI GPUは、根本的に異なるコンピューティングタスクを実行します。Bitcoinマイニングでは主にASICチップを使用し、特定のハッシュ計算を実行してネットワークのプルーフ・オブ・ワークプロセスに参加します。ASICは高度に特化された設計であり、通常は限られた範囲のコンピューティングタスクしか効率的に実行できません。
これに対し、AIモデルのトレーニングと推論には、大量の行列演算、テンソル計算、並列データ処理が必要です。GPUはより強力な汎用並列コンピューティング能力と対応するソフトウェアフレームワークを持つため、複雑なAIワークロードにより適しています。つまり、マイニング企業のAIへの移行は、ASICマイナーをGPUに変換することではありません。新しいコンピューティング機器を導入し、データセンターを体系的にアップグレードする必要があります。
アップグレードは通常、電力、冷却、ネットワーク、ソフトウェアの4分野に及びます。
-
電力面では、AI GPUラックの電力密度が高くなる可能性があるため、適切な配電設備、バックアップ電源、電力管理システムが必要です。
-
冷却面では、高密度GPUクラスターで液冷が使用される可能性があります。既存のマイニング施設で一般的な空冷システムでは、これらの要件を満たせない場合があります。
-
ネットワーク面では、大規模AIトレーニングにはGPUノード間で頻繁なデータ交換が必要となるため、高速かつ低レイテンシーのネットワークアーキテクチャが必要です。従来のマイナーは通常、独立してコンピューティングタスクを実行するため、ノード間の高速通信への依存度は低くなります。
-
ソフトウェア面では、AIクラウドサービスにはクラスターのスケジューリング、リソース分離、コンテナ管理、監視、ストレージ、顧客対応の能力も必要です。これらは通常、従来のマイニング企業の中核能力ではなく、追加投資または提携が必要となります。
したがって、マイニング企業が保有する電力リソースと拠点はインフラ開発プロセスの一部を短縮できますが、AIクラウドコンピューティングのハードウェア、ネットワーク、ソフトウェアに関連する技術的障壁を取り除くことはできません。
BitcoinマイニングからNeocloudへ移行する主なビジネスモデルとは?
AIインフラ市場への参加は、すべてのマイニング企業がフルサービスのNeocloudプロバイダーになる必要があることを意味しません。資産投資と運営責任に基づくと、主に3つのモデルがあります。
| ビジネスモデル | 主な収益源 | 中核資産と能力 | 主なリスク |
|---|---|---|---|
| Bitcoinマイニング | ブロック報酬、取引手数料 | ASIC、マイニング施設、電力 | BTC価格、マイニング難易度、半減期 |
| AIデータセンターホスティング | 施設スペース、電力、インフラサービスの料金 | データセンター、電力供給、冷却 | 転換コスト、納期、顧客集中 |
| GPUクラウドサービス(Neocloud) | GPUレンタル、コンピューティング契約、マネージドクラウドサービス | GPU、ネットワーク、ストレージ、クラウドソフトウェア | チップ減価償却、資金調達コスト、利用率 |
1つ目は従来型Bitcoinマイニングです。企業はASICマイナーを導入し、Bitcoinネットワーク上の計算に参加して収益を得ます。収益性はBitcoin価格、ネットワーク全体のハッシュレート、ブロック報酬、電力コストと密接に関連しています。
2つ目はAIデータセンターホスティングです。企業は主に施設スペース、電力容量、冷却、関連インフラを提供し、顧客がGPU機器を導入または使用します。このモデルでは、マイニング企業がすべてのGPUを自ら購入する必要は必ずしもないため、フルAIクラウドサービスよりもハードウェア減価償却リスクが小さい可能性があります。
3つ目はGPUクラウドサービスです。企業はデータセンターを建設するだけでなく、GPUを購入し、ネットワークとソフトウェアプラットフォームを導入して、AIコンピューティングを顧客に直接提供します。このモデルはサービスチェーンのより多くの領域をカバーしますが、より大きな資本投資と高度な技術運用も必要です。
実際には、企業が複数のモデルを同時に採用する場合があります。例えば、一部のデータセンターをBitcoinマイニングに使用し、別の施設をAIホスティングサービスに使用し、さらに一部の施設で自社のGPUクラウドコンピューティングを運営することがあります。
そのため、マイニング企業のAI移行の進捗を分析する際には、実際の収益構成を確認する必要があります。AIデータセンターを建設するという発表だけでは、その企業を成熟したNeocloud企業と分類するには不十分です。
CoreWeave、IREN、Core ScientificはAIコンピューティング市場にどのように参加しているか?
Neocloudと暗号資産マイニング企業の移行とのつながりは、企業ごとに異なる進路に表れています。
CoreWeave:暗号資産マイニングを起点とした専用AIクラウドプラットフォームへ
CoreWeaveは2017年に設立され、初期事業には暗号資産マイニングとGPUコンピューティングリソースが含まれていました。AIコンピューティング需要の拡大に伴い、同社は徐々にGPUクラウドサービスへ重点を移し、AIトレーニング、推論、関連インフラを専門とするプラットフォームへと発展しました。
CoreWeaveは単にサーバーをレンタルするのではなく、GPUクラスター、高速ネットワーク、ストレージ、リソーススケジューリング、開発ツールをクラウドサービスエコシステムへ統合しています。同社は2025年3月、ティッカーシンボルCRWVでNasdaqに上場しました。
CoreWeaveの発展は、もともと暗号資産コンピューティングに対応していたインフラ企業が、技術能力の構築と市場の重点移行によりAIクラウドコンピューティングへ参入できることを示しています。ただし、そのビジネスモデルはGPU購入、データセンター建設、外部資金調達にも大きく依存しているため、従来のマイニング企業とは異なる財務および運営上のリスクにさらされています。
IREN:BitcoinマイニングからAIクラウドサービスへ拡大
IRENは、AIクラウドサービスへの移行を進めるマイニング企業の一例です。当初はBitcoinマイニングに注力していましたが、その後、既存のデータセンター、電力リソース、インフラ開発能力を活用し、GPUクラウドサービス事業を徐々に拡大しました。
2025年11月、IRENはMicrosoftと長期GPUサービス契約を締結しました。開示された契約総額は約97億ドルであり、サービスは段階的に導入され、2031年まで継続する予定です。2026年5月には、IRENはNVIDIAとも総額約34億ドルの5年間クラウドサービス契約を締結しました。
2026年6月30日に終了した会計年度において、IRENはAIクラウドサービス収益として約1億2,880万ドル、Bitcoinマイニング収益として約5億7,820万ドルを報告しました。AI事業は大幅に成長したものの、実現した年間収益構成は、移行がまだ進行中であったことを示しています。
IRENの事例は、マイニング企業が既存の電力資産とデータセンター資産を基盤に、GPUクラウドコンピューティングやソフトウェアサービスへ拡大できることを示しています。ただし、このプロセスには継続的な投資が必要であり、AI収益が既存のマイニング事業を直ちに置き換えられることを意味するものではありません。
Core Scientific:マイニング事業から高密度データセンターホスティングへ
Core Scientificの移行は、CoreWeaveやIRENの移行とは異なります。同社の主要な方向性の1つは、既存のBitcoinマイニングインフラを、AIおよび高性能コンピューティング顧客向けのホスティングサービスを提供する高密度データセンターへ転換することです。2024年、Core ScientificはCoreWeaveとの提携を拡大し、高性能コンピューティング向けに約200 MWのデジタルインフラ容量を提供する計画を示しました。その後、同社はデータセンター転換を継続し、2026年には新たな長期リース契約を開示しました。
例えば、2026年7月、Core ScientificはAMDと約377 MWの重要IT容量を対象とするリース契約を締結し、さらにNeocloud顧客と約152 MWの容量を対象とする別のリース契約を締結しました。これらの契約は、同社がマイニング施設の運営からAIデータセンターインフラの供給へと拡大していることを示しています。この例は、マイニング企業がAIバリューチェーンに参加するために、必ずしも自ら大量のGPUを購入する必要がないことを示しています。電力、施設スペース、冷却といったインフラを提供することも、Neocloudサプライチェーンにおける役割につながります。
この区別は重要です。Core Scientificは主にデータセンターインフラとホスティングを提供しています。顧客がNeocloud企業であることは、同社のすべての事業をGPUクラウドサービスとして直接分類できることを意味しません。
Neocloudに大規模な資本が必要な理由と、ビジネスモデルが直面するリスク
Neocloudの急速な発展は、大規模な先行資本投資に支えられています。従来のソフトウェアサービスとは異なり、GPUクラウドコンピューティングでは、顧客利用や長期契約を通じて徐々にコストを回収する前に、高額なハードウェアの購入、データセンターの建設、電力およびネットワークインフラの導入が必要です。
-
GPU減価償却リスク。AIチップ技術は急速に進歩しており、新世代のGPUは性能、エネルギー効率、単位計算あたりのコストで優位性を持つ可能性があります。企業が高価格で大量の機器を購入したにもかかわらず、機器の経済的耐用年数にわたって十分な利用率を維持できない場合、資産減損や収益性への圧力に直面する可能性があります。
-
資金調達コスト。一部のNeocloud企業は、債務、設備金融、または長期顧客契約を裏付けとした資金調達手段によって拡大資金を調達しています。資金調達金利が上昇し、資本市場のリスク選好が低下する場合、企業はより高い資金調達コストに直面する可能性があります。
-
顧客集中。大規模AIトレーニングクラスターの需要は、少数のテクノロジー企業やモデル開発者に集中する可能性があります。長期契約は収益の可視性を高めますが、大口顧客がコンピューティング購入を削減したり、導入計画を変更したり、契約上の義務を履行できなかったりした場合、プロバイダーのキャッシュフローが悪化する可能性があります。
-
インフラ提供リスク。AIデータセンタープロジェクトでは、系統接続、チップ供給、建設スケジュール、冷却システム、ネットワーク導入の調整が必要です。コンピューティング契約を締結した後でも、設備または電力供給の遅延により、企業が予定どおりに提供できない可能性があります。
2026年10月には、Neocloud企業の債務負担、資金調達能力、長期的な収益性モデルに対する市場の注目が大きく高まりました。これらの議論は重要な区別を示しています。AIコンピューティング需要の拡大と、Neocloud企業が持続可能な収益を生み出す能力は、別々に評価すべき2つの問題です。Bitcoinマイニングから移行する企業は、既存マイニング機器の減損、データセンター転換コスト、移行期間中の収益変化も考慮する必要があります。AI事業の拡大は長期的な収益構成を改善する可能性がある一方、短期的には設備投資と財務上の圧力を増大させる可能性もあります。
暗号資産マイニング企業のNeocloudへの移行が成功しているかを評価する方法
マイニング企業のAI移行を評価するには、発表済みのデータセンター容量(MW)や長期契約の価値を見るだけでは不十分です。より重要なのは、これらのリソースが提供可能なコンピューティングサービスになっているか、そして持続可能なキャッシュフローを生み出せるかを判断することです。
計画中の容量、電力アクセスを確保済みの容量、建設中の容量、すでに稼働している容量を区別してください。大規模な電力またはデータセンター開発計画があっても、すべての施設がすでにサービスを提供できることを意味するわけではありません。
実際のAI事業収益を確認してください。長期契約の総額は通常、数年にわたるものであり、当期収益として扱うことはできません。企業が数十億ドル規模のコンピューティング契約を発表しても、機器が導入され、サービスが提供されるにつれて、関連収益を段階的に認識する必要があります。
設備投資と資金調達構造を分析してください。自社でGPUクラウドサービスを運営する企業については、GPU購入コスト、機器利用率、減価償却、資金調達利息に注目します。データセンターホスティング企業については、施設建設コスト、顧客が負担する設備投資の割合、長期リース契約における履行義務を確認します。
AI事業の経済的パフォーマンスを、既存のBitcoinマイニング事業と比較してください。マイニングはBTC価格とネットワーク難易度に依存しますが、比較的成熟した運営モデルを持ちます。AIは長期契約収益を生み出す一方で、新たな技術リスクと資金調達リスクをもたらす可能性があります。
企業がAIインフラを継続的に運用できるかを評価してください。GPUクラウドコンピューティングは、一度きりの設備投資ではありません。ネットワーク保守、ソフトウェアアップデート、顧客サポート、コンピューティングリソースのスケジューリングも含まれます。時間を通じて安定したサービスを提供できる能力は、企業が真にNeocloud市場に参入できるかを判断する重要な要素です。
Neocloudは暗号資産マイニング業界をどのように変えるのか?
Neocloudの発展は、市場が暗号資産マイニング企業のインフラ価値をどのように見るかを変えています。
これまで、マイニング企業の中核的な競争力は主に、マイニング機器の効率、電力コスト、マイニング規模、BTC保有戦略に依存していました。AIコンピューティング需要の拡大に伴い、電力容量、データセンターの立地、インフラ開発能力、長期顧客契約も、一部のマイニング企業を評価する際の重要な要素になっています。
このことは、暗号資産マイニング業界内での事業の差別化をより進める可能性があります。一部の企業はBitcoinマイニングに引き続き注力し、ASIC機器のアップグレードや電力調達と運営効率の最適化を通じて競争力を高めるでしょう。別の企業は、リソースの一部をAIデータセンターホスティングへ振り向けたり、GPUクラウドサービスを開発したりする可能性があります。
ただし、すべてのマイニング企業がこの移行に適しているわけではありません。一部のマイニング拠点は高品質なネットワーク接続がない地域に位置しているか、AIデータセンターに必要な冷却および電力冗長化要件を満たせない可能性があります。これらの企業にとっては、大規模な転換よりも、既存リソースに適したマイニング事業の最適化を継続する方が適している場合があります。
AIコンピューティングとBitcoinマイニングでは、電力の使用方法も異なります。一部のマイニング事業は、電力価格や系統需要に応じて運用負荷を柔軟に調整できますが、長期サービス契約を伴うAIデータセンターには、通常、より高い運用安定性が求められます。この違いは、マイニング企業が既存の電力管理戦略も調整する必要があることを意味します。
より広い業界の観点では、NeocloudはAIコンピューティングが必然的に暗号資産マイニングを置き換えることを意味しません。むしろ、適切なインフラを持つマイニング企業に新たな商業的選択肢を提供します。今後の競争は、BTCマイニングの効率とAIインフラ提供能力の両方を中心に展開する可能性があります。
結論
Neocloudは、GPUクラスター、AIモデルのトレーニング、推論サービスを中心とする新興のクラウドコンピューティングモデルです。AIアプリケーションの発展に伴い、コンピューティングインフラにおける競争はチップ購入を超え、電力、データセンター、ネットワーク、冷却、ソフトウェアプラットフォームへと広がっています。
この変化は、一部の暗号資産マイニング企業に新たな方向性を提供しています。電力リソース、土地、データセンター運営経験を持つ企業は、既存施設を転換することでAIデータセンターホスティング市場に参入できます。さらにGPUやクラウドソフトウェアに投資し、より包括的なNeocloudサービスを開発することも可能です。
CoreWeave、IREN、Core Scientificは異なる進路を示しています。CoreWeaveは専用AIクラウドプラットフォームを確立し、IRENはBitcoinマイニングからGPUクラウドサービスへ拡大しており、Core Scientificは高密度データセンターホスティングに注力しています。
ただし、AIコンピューティング需要の拡大は、すべての移行プロジェクトが安定した収益を生み出すことを意味しません。GPU減価償却、資金調達コスト、顧客集中、プロジェクト提供能力は、企業が持続可能なビジネスモデルを確立できるかを決定する重要な要因であり続けます。
暗号資産業界にとって、Neocloudに関連する最も注目すべき変化は、一部のマイニング企業がブロック報酬に依存するコンピューティング運営者から、AI顧客にインフラとコンピューティングサービスを提供する企業へ移行していることです。この移行は収益構成や評価フレームワークを変える可能性がありますが、最終的には実際の提供、収益成長、キャッシュフロー実績による検証が必要です。
FAQ
Neocloudとは何ですか?
Neocloudは、GPUクラウドコンピューティング、AIモデルのトレーニング、推論サービスに重点を置く新興のクラウドコンピューティングモデルです。通常、GPUレンタル、専用クラスター、長期コンピューティング契約を通じて、顧客にコンピューティングリソースを提供します。
NeocloudはAWSやAzureとどのように異なりますか?
NeocloudはAI向けの専用GPUインフラにより重点を置く一方、AWSやAzureなどの従来型クラウドプロバイダーは、コンピューティング、ストレージ、データベース、エンタープライズアプリケーションを網羅する包括的なサービスを提供します。両者の事業範囲は重複しています。
Bitcoinマイニング企業がAIコンピューティングへ進出する理由は何ですか?
一部のマイニング企業は、すでに電力容量、土地、データセンター運営の経験を有しています。AIデータセンター需要が拡大する中、これらのリソースを活用して新たなホスティング事業やクラウドコンピューティング事業を開発できる可能性があります。
Bitcoin ASICマイナーはAIトレーニングに使用できますか?
通常はできません。ASICマイナーは特定のハッシュ計算向けに設計されている一方、AIトレーニングと推論は主にGPUなどのアクセラレーテッドコンピューティングハードウェアに依存しています。マイニング企業が移行するには、通常、新たな機器の購入とデータセンターのアップグレードが必要です。
CoreWeaveはNeocloud企業ですか?
はい。CoreWeaveは、GPUクラスター、ネットワーク、ストレージ、関連ソフトウェアプラットフォームを提供する、AI GPUクラウドサービスに注力した代表的な企業です。
IRENは依然としてBitcoinマイニング企業ですか?
IRENはBitcoinマイニングからAIクラウドサービスへ移行を進めています。開示された2026年度のデータによると、Bitcoinマイニングは依然として実現収益の大きな割合を占めており、AIクラウドサービス事業は拡大中でした。
Core ScientificはNeocloud企業ですか?
Core Scientificは、高密度データセンターおよびホスティングインフラのプロバイダーとして説明する方が適切です。Neocloud企業を含む顧客に施設サービスを提供していますが、これは同社のすべての事業が自社GPUクラウドサービスの運営に関わることを意味しません。
Neocloudはどのように収益を得ますか?
主に、オンデマンドGPUレンタル、長期コンピューティング契約、専用クラスター、関連クラウドサービスを通じて収益を得ます。一部のインフラ企業は、データセンターのリースおよびホスティング料金を通じて収益を得ています。
Neocloudにおける最大のリスクは何ですか?
主なリスクには、大規模な設備投資、GPU減価償却、資金調達コスト、顧客集中、データセンター提供の遅延が含まれます。コンピューティング需要の拡大が、必ずしも収益性につながるわけではありません。
AIコンピューティングの成長はBitcoinマイニングに取って代わりますか?
必ずしもそうではありません。両者は異なるコンピューティング機器を使用し、収益源と運営要件も異なります。一部のマイニング企業は、Bitcoinマイニング事業とAIインフラ事業の両方を運営する可能性があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
要点
Neocloudとは何か?従来のクラウドコンピューティングとどう違うのか?
AIコンピューティング需要がNeocloud市場を牽引する理由
Bitcoinマイニング企業がAIデータセンターへ進出する基盤を持つ理由
ASICマイナーはAIトレーニングに直接使用できるか?マイニング企業に必要なアップグレードとは?
BitcoinマイニングからNeocloudへ移行する主なビジネスモデルとは?
CoreWeave、IREN、Core ScientificはAIコンピューティング市場にどのように参加しているか?
Neocloudに大規模な資本が必要な理由と、ビジネスモデルが直面するリスク
暗号資産マイニング企業のNeocloudへの移行が成功しているかを評価する方法
Neocloudは暗号資産マイニング業界をどのように変えるのか?
結論
FAQ


関連記事
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
