


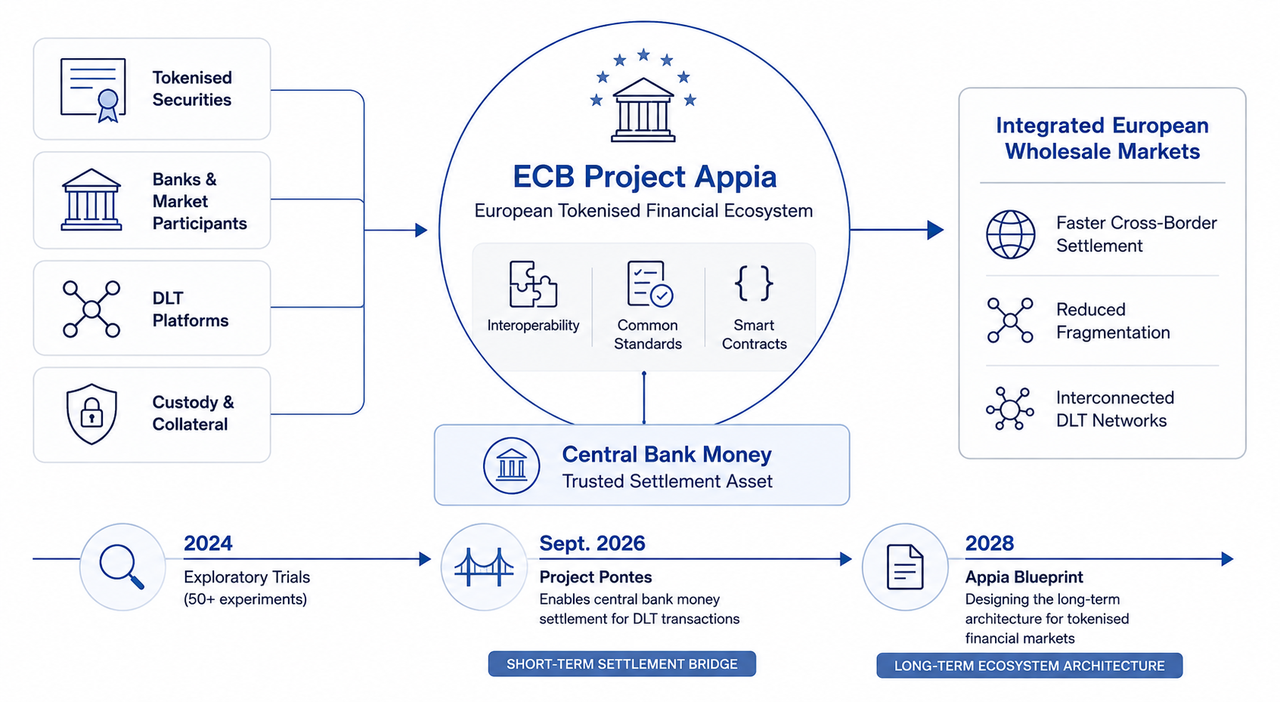
ヨーロッパの金融市場の行方を理解するうえで、まず押さえるべきなのは、PontesとAppiaが担う役割の違いです。ECB Project Pontesは、DLTベースの取引を中央銀行マネーで決済するための短期的な運用トラックです。これに対してAppiaは、長期的なアーキテクチャを検討するプロジェクトです。トークン化された資産による統合欧州市場が、将来的にどのような姿になるべきかを描きます。
Appiaのロードマップは2026年3月11日に公表されました。欧州中央銀行制度は、分析と実証の取り組みを2028年にブループリントとして取りまとめる予定です。アーキテクチャの詳細は、意図的にまだ確定されていません。単一ネットワーク、複数ネットワーク、ハイブリッド構成のすべてが、引き続き検討対象です。
主なポイント
-
ECB Project Appiaは、欧州のトークン化されたホールセール金融市場に向けた欧州中央銀行制度の長期戦略です。インフラ、相互運用性、標準規格、決済、担保、ガバナンス、規制を幅広く対象とします。
-
中央銀行マネーは、モデルの中核に位置付けられます。現在の通貨システムを支える公的な決済資産を置き換えることなく、金融イノベーションを可能にすることが狙いです。
-
PontesとAppiaは、相互補完的なイニシアチブです。PontesはDLT取引に対して短期的な中央銀行マネー決済を提供し、Appiaは将来のトークン化市場を支える、より広範なアーキテクチャを設計します。
-
Appiaは、ヨーロッパが1つのブロックチェーンだけを利用するとは想定していません。欧州中央銀行制度は、欧州共通台帳、相互接続された複数のネットワーク、それらを組み合わせた構成を研究しています。
-
Appiaのブループリントは、2028年に策定される見込みです。市場との協議、実験、Pontesの運用経験を踏まえて作成されます。
ECB Project Appiaとは?
Appiaイニシアチブは、証券、通貨、その他の金融資産がデジタルトークンとして表現されるようになった場合に、ヨーロッパのホールセール金融市場がどのように機能すべきかを調査する、欧州中央銀行制度の戦略的プログラムです。
トークン化とは、資産をデジタルトークンとして発行または表現することです。通常、その記録には分散型台帳技術(DLT)が使用されます。複数の機関がそれぞれ別々に記録を管理し、何度も照合する代わりに、DLTによって承認された市場参加者が同期された取引記録を利用できるようになります。
この仕組みは、資産のライフサイクル全体に影響する可能性があります。発行、取引、決済、カストディ、担保管理、アセットサービスを将来的により直接的に連携できるほか、スマートコントラクトによって、指定された条件が満たされたときに、あらかじめ定めた処理を自動化できます。Gate Learnのリアルワールドアセットのトークン化に関する概要では、この原則をより広い視点から解説しています。トークン化は、所有権や金融上の請求権を表現・移転する方法を変えます。ただし、機関投資家向け証券には、さらに厳格な法的要件、決済要件、ガバナンス要件が求められます。
Appiaは、この考え方をトークン化されたホールセール金融市場に特化して適用します。新しい個人向け暗号資産や取引プラットフォームではなく、商業銀行の代替でもありません。
このイニシアチブは、2024年5月から11月にかけて実施された欧州中央銀行制度の探索的な取り組みを基盤としています。このプログラムには64の参加者が参加し、ホールセール向け中央銀行マネー決済における新技術を対象として、50件を超える試験と実験を実施しました。その成果が、PontesとAppiaによる欧州中央銀行制度の二軌道戦略につながりました。
欧州中央銀行が中央銀行マネーを中核に据える理由
債券や証券をトークン化しても、取引の一部分しか解決できません。最終的には、誰かが対価を支払う必要があります。
現在の金融システムでは、大規模なホールセール取引を最終的に中央銀行マネーで決済できます。中央銀行マネーを利用すれば、民間発行の通貨を利用する場合と異なり、参加者が民間の決済サービス提供者の信用リスクにさらされることを回避できます。欧州中央銀行制度は、金融活動がDLTプラットフォームへ移行しても、この通貨上のアンカーを利用できる状態に維持したいと考えています。
この目的によって、Appiaはより広範な概念であるECBのトークン化金融とも結び付きます。デジタルイノベーションによって技術的な基盤は変化しても、欧州中央銀行制度は、トークン化市場が中央銀行マネーによる決済から切り離されることを望んでいません。
その影響は、個々の取引にとどまりません。中央銀行マネーは、決済システムの円滑な機能、金融政策の実施、金融安定を支えます。欧州のホールセール市場が、異なる決済資産を利用する互換性のない多数のDLTネットワークに分かれれば、流動性と担保は効率化されるどころか、分断される可能性があります。
したがって、Appiaには統合プロジェクトとしての側面もあります。欧州中央銀行制度は、共通標準と相互運用可能なインフラによって参入障壁を下げ、競争を促進したいと考えています。また、すべての市場参加者を同じ技術プラットフォームに移行させることなく、クロスボーダー取引を容易にすることも目指しています。
分散型台帳技術はAppiaにどのように組み込まれる可能性があるのか
Appiaにおける最大の未解決課題の1つは、ネットワークアーキテクチャそのものです。
将来の欧州トークン化金融エコシステムでは、基盤インフラとして機能する単一の共有ネットワークを利用する構成が考えられます。別の選択肢として、金融機関や市場インフラが相互接続された複数のネットワーク上で運営され、相互運用性の標準規格によって資産と通貨をネットワーク間で移動させる構成もあります。
ハイブリッド構造も選択肢の1つです。
欧州中央銀行制度がまだ特定の構成を選んでいないのは、それぞれにトレードオフがあるためです。共有インフラは、標準化と相互運用性を容易にする可能性があります。複数のネットワークは、競争、技術的多様性、レジリエンスを支える一方、共通の技術標準や、DLTプラットフォーム間で資産を安全に移転する仕組みを一層必要とします。
Appiaは、市場環境、技術、規制、地政学的要因を踏まえて、これらの選択肢を検討します。欧州のガバナンスも重要な検討事項です。プロジェクトの目的の1つが、ユーロの国際通貨としての重要性を維持しながら、欧州の戦略的自律性とレジリエンスを強化することだからです。
PontesとAppia:1つの戦略を構成する2つの要素
PontesとAppiaは、異なる時間軸の課題に対応します。
| 項目 | Pontes | Appia |
|---|---|---|
| 主な役割 | 短期的な運用決済 | 長期的なエコシステム設計 |
| 焦点 | DLT活動と中央銀行マネーを接続 | 統合された欧州トークン化金融エコシステムを設計 |
| インフラ | 市場のDLTプラットフォームをTARGET Servicesに接続し、欧州中央銀行制度のDLT機能を開発 | 将来のネットワークアーキテクチャ、標準規格、ガバナンスの可能性を研究 |
| 初期マイルストーン | 2026年9月に開始 | 2026年3月にロードマップを公表 |
| 長期的なマイルストーン | 開始後に段階的に機能を強化 | 2028年にブループリントを策定予定 |
| 関係 | Appiaに運用経験を提供 | Pontesの将来的な機能強化の判断に寄与 |
Pontesは2026年9月に稼働を開始する予定です。市場のDLTプラットフォームを欧州中央銀行制度のTARGET Servicesに接続し、対象となるトークン化取引の現金部分を中央銀行マネーで決済できるようにします。その後の機能強化として、運用時間の延長、プログラム可能性の向上、最終的な24時間365日の対応が計画されています。
Appiaは、こうした実務上の取り組みから得られた知見を基に、次に必要となるものを検討します。この関係は逆方向にも作用します。Appiaの分析結果が、Pontesの開発に段階的に反映される可能性があります。
このため、二軌道構造が重要になります。長期的なアーキテクチャ全体が決定されるまで待たなくても、欧州の市場参加者は中央銀行マネーを使用してDLTベースの取引を実施できます。
Appiaのロードマップと2028年のブループリント
Appiaのロードマップは、欧州中央銀行制度、公的機関、規制当局、立法機関、市場参加者の間で行われる分析、実証実験、協力を組み合わせたものです。
取り組みの範囲は、決済技術にとどまりません。ECBは、技術標準と相互運用性、トークン化資産、金融政策の実施、担保管理、トークン化された中央銀行マネーのインフラ、クロスボーダー接続、法的・規制上の基盤、ガバナンス、レジリエンスなどを検討分野として挙げています。
2028年に予定されているブループリントは、単一のECBブロックチェーンに関する仕様書ではありません。統合エコシステムに関する調査結果、提言、原則を示し、その中で欧州中央銀行制度が果たすべき役割を明確にすることを目的としています。
この点が重要なのは、アーキテクチャが市場主導であると同時に、公共部門によって形作られるものだからです。銀行、証券インフラ、カストディアン、その他のサービス提供者は、引き続き金融商品やサービスを開発していきます。欧州中央銀行制度は、通貨上のアンカー、インフラに関する課題、共通標準、統合市場を支える条件に重点を置きます。
Appiaがトークン化された決済の先を見据える理由
決済段階だけをDLTへ移行し、証券環境のその他の部分を分断されたままにすれば、トークン化の可能性を一部しか活用できません。
そのため、Appiaはエンドツーエンドのエコシステムを検討しています。トークン化された資産は、発行、取引、清算またはマッチング、決済、カストディ、担保利用、アセットサービスの各段階を経る可能性があります。各段階で互換性のないシステムや繰り返しの照合作業が必要になる場合、資産を分散型台帳に記録するだけでは、効率性は自動的には向上しません。
スマートコントラクトによって、将来的にこれらの段階間の一部の連携を自動化できる可能性があります。例えば、対応する支払いを決済できる場合に限って資産が移転するように取引を構成すれば、デリバリー・バーサス・ペイメントの仕組みによって元本リスクを低減できます。プログラム可能性は、担保処理やその他の条件付き金融業務にも影響を与える可能性があります。
中央銀行業務におけるスマートコントラクトの役割は、ここで特に重要です。トークン化された中央銀行マネーは、金融政策、法務、リスクコントロールの枠組みの中で運用されながら、将来的にトークン化された証券とプログラムによって連携できる可能性があります。
ただし、自動化によってガバナンスの必要性がなくなるわけではありません。法的執行可能性、サイバーセキュリティ、プライバシー、オペレーショナル・レジリエンス、相互運用性、障害発生時の責任の所在は、引き続き重要です。
Appia、デジタルユーロ、EU DLTパイロット制度
Appiaはデジタルユーロと混同しないでください。
デジタルユーロは、主に個人や企業による決済を対象とした、リテール向け中央銀行マネーのイニシアチブです。一方、Appiaは、銀行、金融機関、市場インフラが証券やその他の大口取引を決済するホールセール金融市場に焦点を当てています。
EUのDLTパイロット制度は、さらに異なるものです。一定の条件の下で、特定のDLTベースの市場インフラが運営できる規制枠組みを構築します。Appiaは、欧州のトークン化金融が将来的にどのように技術、市場、公的インフラをまたいで接続できるかという、より広範な課題に取り組みます。
これらの相互補完的なイニシアチブは、欧州におけるデジタルイノベーションが、リテール決済、ホールセール決済、証券インフラ、規制という複数の層で進んでいることを示しています。
Appiaが欧州金融市場にとって重要な理由
欧州の金融市場は、各国のシステム、法的枠組み、ポストトレードインフラにまたがって分断されています。個々のDLTプラットフォームが孤立したネットワークとして発展すれば、トークン化によってこの分断が再現される可能性があります。
Appiaは、こうしたサイロ化が恒久化する前に、この問題への対応を試みています。
共通標準があれば、あるインフラで発行されたトークン化証券を、別の場所にあるカストディ、決済、担保サービスと連携させやすくなります。金融機関が分断された照合作業を数多く行う必要がなくなれば、クロスボーダーのホールセール金融は、より迅速かつ運用面で簡素化される可能性があります。
戦略的な側面もあります。欧州中央銀行制度は、Appiaによって基礎的な金融インフラに対する欧州の管理を支え、レジリエンスを強化し、ユーロの国際的な重要性を維持すべきだとしています。これらは目的であり、保証された成果ではありません。達成には、市場での導入、規制、技術的な相互運用性、欧州連合全体での協力が必要です。
実用的な対比として、Gate.comのRWA市場カテゴリーでは、ブロックチェーンに関連する資産テーマが、すでに公開暗号資産市場に登場していることを確認できます。Appiaが扱うのはまったく異なる層です。トークン化された金融資産と中央銀行マネーが、将来的に欧州のホールセールシステム全体で連携するための機関投資家向けインフラです。
Project Appiaを制約する可能性のある要因
Appiaは完成したインフラではなく、ロードマップです。
DLTネットワークが異なるトークン形式、スマートコントラクト環境、ガバナンスルールを使用している場合、技術的な相互運用性の確保は依然として困難です。技術的に機能する設計であっても、各法域で法的な障壁に直面する可能性があります。
政策面でもトレードオフがあります。参入障壁を下げることは競争を支えますが、オープンアクセスは金融安定とオペレーション上の安全対策と両立させる必要があります。単一ネットワークは相互運用性を簡素化できますが、集中に関する懸念を生む可能性があります。相互接続された複数のネットワークは多様性を高める一方、調整を難しくする可能性があります。
既存の金融インフラも一夜にして消えるわけではありません。TARGET Services、証券決済機関、決済システム、確立された市場プロセスは、引き続き重要な機能を果たします。したがって、Appiaは、現在の金融システムと将来のトークン化市場をどのように融合できるかを段階的に見極める取り組みとして理解するのが適切です。
結論
ECB Project Appiaは、欧州のトークン化金融エコシステムをどのように構築すべきかを決定するための、欧州中央銀行制度の長期的な枠組みです。その中心的な考え方は明確です。金融資産とインフラは、よりプログラム可能かつ分散型になる可能性があります。しかし、中央銀行マネーは、信頼できる決済のアンカーであり続けるべきです。
Pontesは、DLTベースの取引を中央銀行マネーで決済できるようにすることで、短期的な課題に対応します。Appiaはさらに先を見据え、相互運用性、標準規格、担保、金融政策、ガバナンス、規制、クロスボーダー接続を含む、トークン化されたホールセール金融の全体的なアーキテクチャを検討します。
2028年に予定されているブループリントによって、このビジョンはより具体化される見込みです。それまでは、Appiaは意図的に探索的な段階にあります。最終的な欧州エコシステムは、1つの共有ネットワーク、相互接続された複数のDLTネットワーク、またはこれらを組み合わせた構成になる可能性があります。欧州中央銀行制度にとって重要なのは、デジタルイノベーションによって統合が進み、分断された金融インフラの新たな層が生まれないことです。
よくある質問
ECB Project Appiaとは?
ECB Project Appiaは、統合された欧州トークン化金融エコシステムを設計するための、欧州中央銀行制度の長期的なイニシアチブです。インフラ、相互運用性、標準規格、ガバナンス、そして中央銀行マネーをホールセール金融市場の決済アンカーとして維持する方法を検討します。
Project Appiaはいつ開始されますか?
Appiaは、特定の日に単一の運用プラットフォームとして開始されるものではありません。ロードマップは2026年3月11日に公表され、欧州中央銀行制度は2028年にAppiaのブループリントを策定することを目指しています。
PontesとAppiaの違いは何ですか?
Pontesは、DLTベースの取引を中央銀行マネーで決済するための短期的な運用ソリューションです。一方、Appiaは欧州のトークン化金融に向けた長期的なアーキテクチャを構築します。Pontesの運用経験はAppiaに反映され、Appiaの調査結果はPontesの機能強化の方向性を示すことになります。
Project Appiaはデジタルユーロですか?
いいえ。Appiaは、ホールセールのトークン化金融市場とインフラに焦点を当てています。デジタルユーロは、主にリテール向け中央銀行マネーと日常的なデジタル決済を対象としています。
Appiaは1つのブロックチェーンを使用しますか?
まだ決定されていません。欧州中央銀行制度は、単一の共有ネットワーク、相互接続された複数のDLTネットワーク、これらを組み合わせた構成を検討しています。最終的なアプローチは、技術、規制、市場、その他の経済環境によって決まります。
Appiaにとって中央銀行マネーが重要なのはなぜですか?
中央銀行マネーは、民間発行者に伴う信用リスクを負わない、共通の公的な決済資産です。証券、担保、その他のホールセール金融活動がDLTベースのインフラへ移行しても、欧州中央銀行制度は、この通貨上のアンカーを引き続き利用できる状態にしたいと考えています。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Raydiumの利用方法:初心者のための取引と流動性提供ガイド
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
Raydiumのコア機能とは?取引および流動性プロダクトを徹底解説
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
