スポット取引では、注文サイズが薄い市場の流動性にぶつかるとき、オーダーブックが最も重要になります。成行注文はチャートに表示された価格で約定するのではなく、その時点で利用可能な価格水準を順に消費します。そのため、平均約定価格は表示価格より不利になる場合があります。注文を送信する前にスプレッドと板の深さを確認することは、こうしたスリッページリスクを実用的に測定する方法です。
オーダーブックが示すのは確実性ではなく意図です。暗号資産のオーダーブックデータでは、板に並んでいる注文はミリ秒単位で約定、キャンセル、または変更されることがあります。そのため、切りのよい価格に大きな注文の壁があっても、それは流動性に関する情報であり、その価格水準が維持される保証ではありません。
要点
- オーダーブックには未約定の買い注文と売り注文が表示されます。最良買い気配、最良売り気配、スプレッドによって、執行可能な市場状況を一目で確認できます。
- マッチングエンジンは価格優先、時間優先の順に適用するため、同一価格では最も早く出された注文から約定します。
- 成行注文はスピードを優先するため、複数の価格水準にまたがって約定し、スリッページが発生する可能性があります。指値注文は価格を管理できますが、約定しない場合があります。
- 表示されている板の深さは確約された流動性ではなく、見せかけの深さを作るスプーフィングは市場操作として扱われます。
オーダーブックとは?
オーダーブックとは、取引所が価格水準ごとにまとめた未約定の指値注文の記録です。各価格水準における買い注文と売り注文の関心を表示します。買い気配(bid)は最終取引価格以下にあり、売り気配(ask、offerとも呼ばれます)は最終取引価格以上にあります。売り気配は指定価格で売却する意思を示し、買い気配はその価格に達した場合に購入する意思を示します。各行には個別トレーダーの情報ではなく、その価格で板に並ぶ注文の合計数量が表示されます。株式取引所も同じ仕組みで株式を追跡しており、暗号資産取引所ではトークンを追跡します。この形式は、取引可能なあらゆる資産や証券に使用できます。
取引ペアごとに固有のオーダーブックがあり、取引所は資産およびペアごとに別々の板を維持しています。BTC/USDTとBTC/USDCはどちらもBTCを基準としていますが、流動性提供者、保有在庫、手数料体系が異なる別市場であるため、異なるスプレッドや板の深さを示す場合があります。各オーダーブックの情報は公開されていますが、表示されるのは約定済み取引ではなく未約定注文です。板に並ぶ各売り注文は売り手が受け入れられる最低価格を示し、各買い注文は買い手が支払える最高価格を示します。Gateでは、ペアのスポットオーダーブックが執行可能な価格範囲の基準となります。ライブのBTC/USDT板では、買い気配、売り気配、板の深さが注文の到着に応じて更新される仕組みを直接確認できます。
重要な項目は、価格、数量、売買区分、時間の4つです。他の注文より高い位置にある買い注文は、近隣の流動性が薄い場合、より強い買い意欲を示すことがあります。多くの個人向けインターフェースでは、Level 2データと呼ばれる集約表示が使用され、同一価格のすべての買い注文または売り注文が1行にまとめられます。一部の取引所では、個別注文、すなわちLevel 3データも提供しており、市場参加者は特定価格におけるキュー内の位置と利用可能な流動性を判断できます。
オーダーブックの仕組み
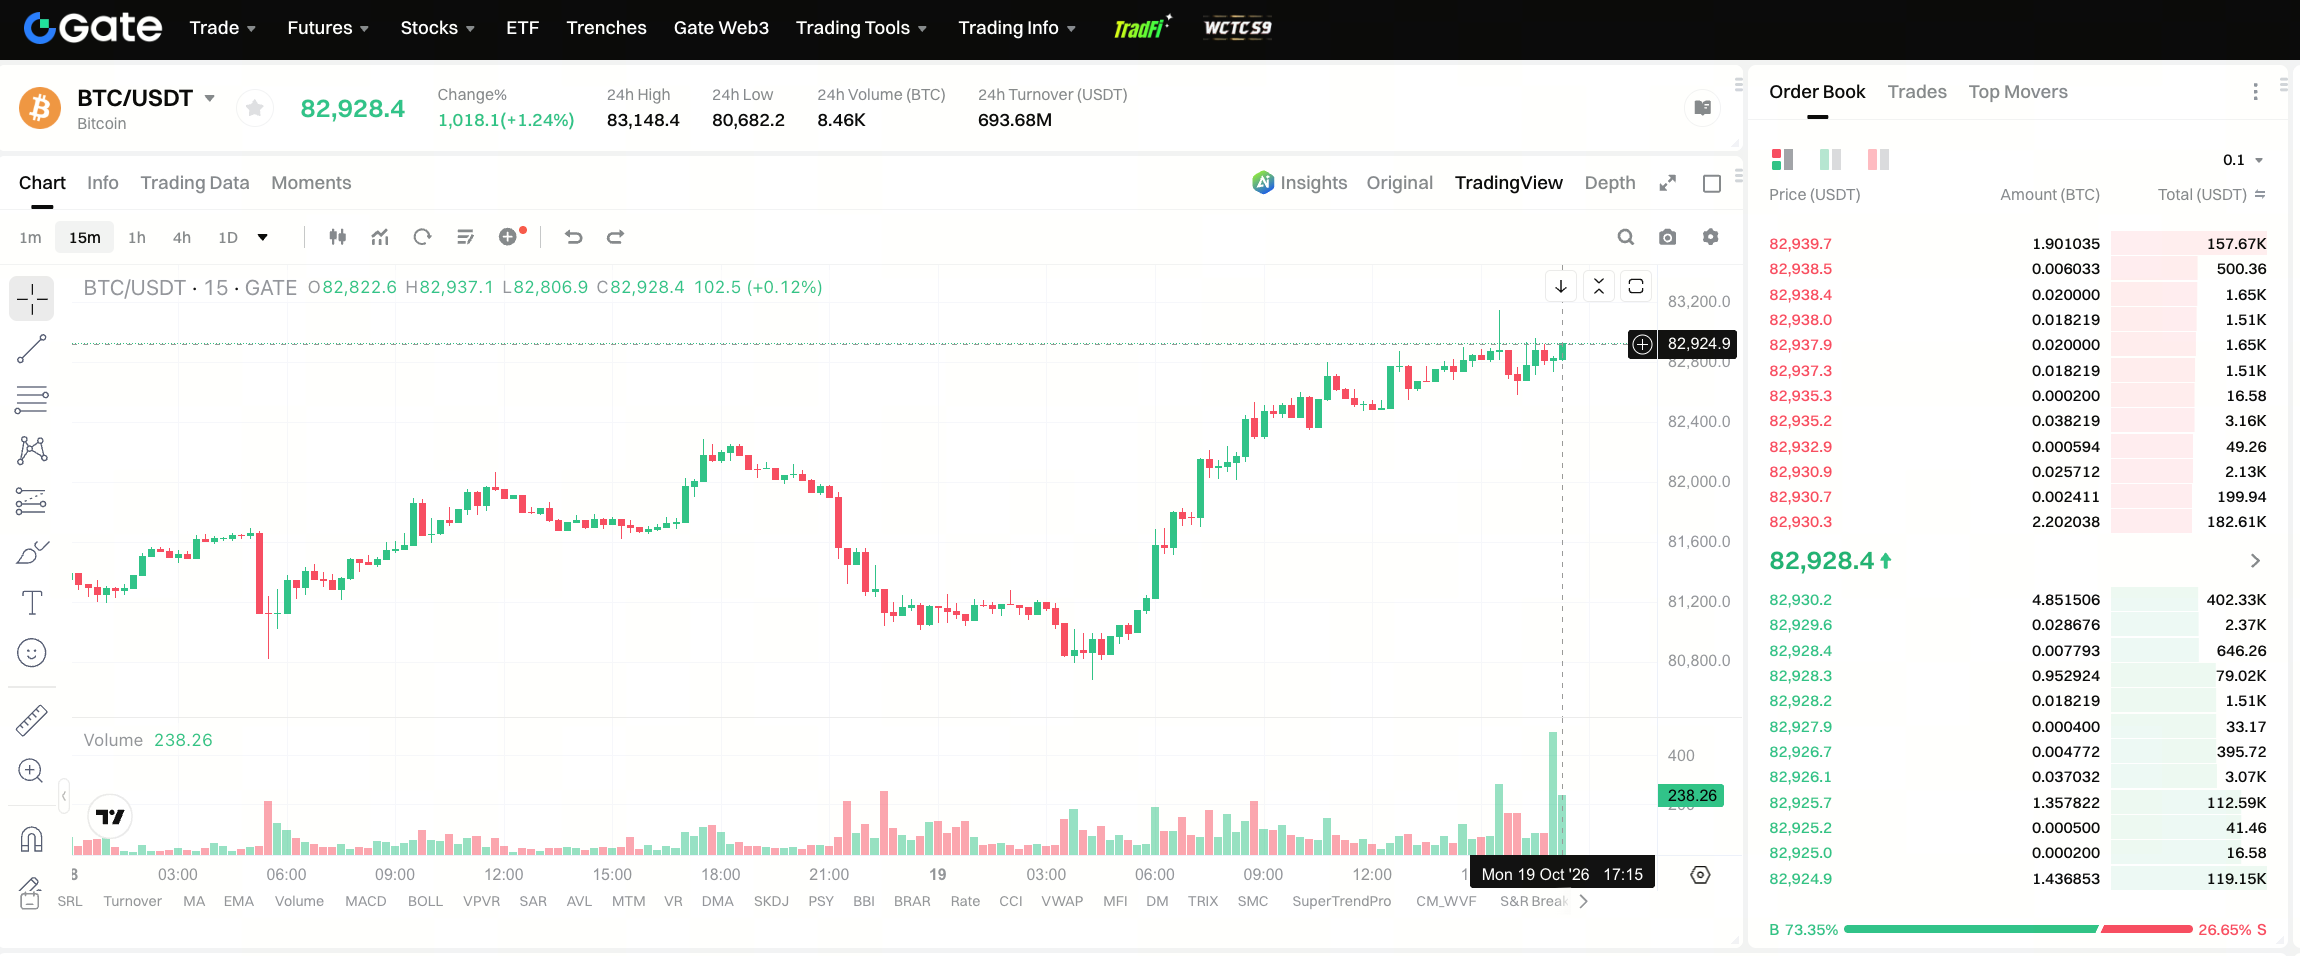
図1.Gateの価格チャートの横に表示されたライブBTC/USDTオーダーブック。
オーダーブックは、連続ダブルオークションによって運用されます。マッチングエンジンは新規注文を反対側の最良未約定注文と照合し、買い手が最安の売り気配以上を支払う意思がある場合、または売り手が最高の買い気配以下を受け入れる場合に取引が成立します。未約定注文は、相手方がその価格を受け入れた場合にのみ約定します。
まず価格優先が適用されます。60,100 USDでの買い注文は、60,000 USDでの買い注文より先に約定します。次に時間優先が適用されます。同じ価格に2つの買い注文がある場合、先に到着した注文から約定します。したがって、60,000 USDの買い指値注文は板に並び、市場価格がその指値価格以下に達した場合にのみ約定します。ただし、最良売り気配がすでに指値価格を下回っている場合は、より有利な利用可能価格で直ちに約定します。売り側では、指値注文によって売り手が受け入れる最低価格を設定します。
約定は一部のみとなる場合があります。取引の一部がある価格水準で約定し、残りが板に並ぶ、または後で約定することがあり、その行に表示される数量は変化します。注文を変更すると時間優先もリセットされるため、提示価格を繰り返し調整するトレーダーは、その価格におけるキューの最後尾に移動します。一部約定した注文は、完全に約定またはキャンセルされるまで、残りの数量が表示され続けます。
一部の取引所では、総数量の一部のみを表示するアイスバーグ注文または隠し注文を受け付けています。この場合、表示された売り注文数量だけでは、その価格水準で実際に利用可能な全流動性を判断できない場合があります。そのため、ある価格水準は小さく見えても、大きな取引を吸収することがあります。Gateでは、アイスバーグ注文の非表示部分が先に約定し、0.2%の手数料がかかります。表示部分には、スポット取引ルールに定められた標準料率が適用されます。即時約定またはキャンセル(IOC)注文は、直ちに利用可能な分を約定させ、残りをキャンセルするため、板に残ることはありません。
オーダーブックを使用する暗号資産取引所
Gateなどの中央集権型取引所(CEX)は、従来の株式市場と概ね同じ方法でオーダーブックを運用しています。すなわち、マッチングエンジン、価格・時間優先、メイカーとテイカーの役割、電子システムを通じて提出・照合される未約定注文の公開フィードです。オーダーブック型の分散型取引所は中央指値注文板も使用しますが、取引はオンチェーン、またはオフチェーンでのマッチングとオンチェーン決済を組み合わせた方法で決済されます。取引所の営業時間中に取引される株式とは異なり、暗号資産トークンは継続的に取引されるため、オーダーブックは24時間更新されます。
自動マーケットメーカー(AMM)は、オーダーブックの代わりに流動性プールを使用します。AMMは、株式やトークンの買い手と板に並ぶ売り手を照合するのではなく、2つの資産を保有するプールのボンディングカーブに基づいて各取引の価格を決定します。スワップのたびに変化するプール残高が交換レートを決定します。表示される要素は買い気配と売り気配の行ではなく、プール準備金と見積価格への影響です。そのため、AMMを利用するトレーダーは板の深さではなく価格への影響を確認し、AMMの価格設定および手数料の仕組みはプールのメカニズムに基づきます。
| 機能 | オーダーブック型取引所 | AMM型取引所 |
|---|---|---|
| 価格の源泉 | 板に並ぶ買い気配と売り気配 | プール準備金と価格計算式 |
| 流動性提供者 | マーケットメーカーおよび指値注文トレーダー | 流動性プールへの預入者 |
| トレーダーに表示される情報 | 最良買い気配、最良売り気配、スプレッド、板の深さ | 準備金、見積価格、価格への影響 |
| 執行リスク | 複数価格水準にわたるスリッページ、指値注文の未約定 | プールの深さに起因するスリッページ、ネットワーク手数料 |
| 一般的な強み | 流動性の高い主要ペアにおける狭いスプレッド | 許可不要の上場とシンプルなスワップ |
この表は、品質ではなく仕組みによって2つのモデルを区別しています。深いオーダーブックは通常、主要ペアにおいてより狭いスプレッドと優れた注文サイズへの対応力を提供します。一方、AMMではマーケットメーカーを待たずに新しいトークンの価格を提示できます。オーダーブックDEXとAMMの設計上の違い、およびCEXとDEXのカストディモデルの違いは、こうした構造的な差異に由来します。
オーダーブックの見方
図2.数量と累積数量を含む買い気配と売り気配の価格水準、および未約定注文に残っている指値注文。
オーダーブックの確認は、最良買い気配、最良売り気配、その差であるスプレッドという3つの数値から始めます。最良買い気配が99.90andthebestaskis99.90 and the best ask is 99.90andthebestaskis100.10の場合、絶対スプレッドは0.20,andrelativetothe0.20, and relative to the 0.20,andrelativetothe100.00の中間価格に対しては0.20%です。最も低い売り注文が最良売り気配であり、その上の未約定売り注文が表示される供給の階層を形成します。スプレッドが狭いことは一般に競合する価格提示を意味し、スプレッドが広いことは参加者の少なさ、数量の薄さ、または不確実性の高さを意味します。
板の深さは、最上位だけでなく、各価格水準で利用可能な数量を示します。ある板ではスプレッドが1セントでも、中間価格から1%離れた位置では薄い場合があります。これは、最初の行に表示された数量を超える取引を行う場合に重要です。板の深さは、注文サイズを決める際に最も有用な情報です。
以下の売り注文の階層は、簡略化した例です。このような表示は、近隣の価格水準で何が起きているかを示します。手数料は含まれておらず、取引の執行中も表示注文が維持されることを前提としています。
| 売り価格 | 利用可能数量 | 累積数量 |
|---|---|---|
| $100.10 | 2トークン | 2トークン |
| $100.20 | 3トークン | 5トークン |
| $100.40 | 5トークン | 10トークン |
4トークンの成行買い注文は、100.10and2tokensat100.10 and 2 tokens at 100.10and2tokensat100.20で2トークンずつ約定します。出来高加重平均価格は、(2 × 100.10+2×100.10 + 2 × 100.10+2×100.20) ÷ 4 = 100.15,whichis100.15, which is 100.15,whichis最良売り気配より0.05不利です。この差がスリッページであり、注文サイズが大きくなるほど拡大し、板の深さが増すほど縮小します。
次の4つを確認すると、生の価格階層を実用的な判断材料にできます。
- スプレッドは絶対通貨額だけでなく、中間価格に対する割合として比較します。
- 中間価格の0.5%および1%以内の数量を合計し、注文に対応できる規模を見積もります。
- 最終取引価格に対して大きな注文がどこにあるかを確認します。大きな売り注文は、価格が近づくとレジスタンスとして機能する場合があります。
- 複数回の更新にわたり価格水準が維持されるか、価格が近づくと消えるかを確認します。
デプスチャートは、横軸に価格、縦軸に累積数量をとって表示するため、こうした距離を把握しやすくなります。トレーダーはまた、中間価格の周辺に設定した固定範囲内で、(買い注文数量 − 売り注文数量)÷(買い注文数量 + 売り注文数量)のような単純な不均衡比率を計算します。その範囲内で買い注文が売り注文を上回る場合、買い圧力を示すことがあります。数値が高いほど、その範囲で目に見える買い意欲が強いことを示しますが、これは表示された意図に基づく目安であり、方向性の予測ではありません。キャンセルされた注文によって、数秒以内に数値が逆転する可能性があります。
取引にオーダーブックを活用する方法
成行注文と指値注文
オーダーブックは、執行方法に関する2つの基本的な選択肢を提供します。成行注文は通常、最良の利用可能な市場価格と、注文を満たすために必要なより深い価格水準で速やかに約定します。価格よりもスピードを優先します。指値注文では、トレーダーが受け入れる最も不利な価格を設定します。買い側では特定の執行価格またはそれより有利な価格を求め、売り側では選択した価格水準で売却注文を出すことができますが、市場がその水準に到達しなければ約定しない場合があります。各注文タイプはオーダーブックの消費方法を変え、どちらの動作も取引所で利用できる取引注文に直接基づいています。
注文サイズと板の深さの比較が重要です。トレーダーは中間価格の0.5%以内にある数量を用いて、注文に対応できる規模を見積もります。予定する注文サイズがその合計に比べて小さい場合、トレーダーは板の深さを比較し、成行注文がその取引サイズにとって効率的かを判断します。注文サイズが最初の数段階の価格水準を超える場合、注文は板を歩くことになり、買いの場合の平均約定価格は表示された最良売り気配より高くなり、売りの場合は低くなります。同じ注文タイプでも、薄い板ではまったく異なる動作をする場合があります。
最良気配と同じ価格またはその内側に出した指値注文は、複数の価格水準をまたいで約定することを避けられますが、買い手が支払う最高価格を制限する、または売り手が受け入れる最低価格を設定するだけで、執行を保証するものではないため、未約定のままになる可能性があります。トレーダーは価格を管理するために指値注文を出します。また、その注文は同価格の既存注文の後ろに並ぶため、板の最上位にある受動的な価格提示であっても、先に並んだ数量に対する優先権は保証されません。
ストップ注文とストップ指値注文
ストップ注文とストップ指値注文には、さらに別の仕組みがあります。ストップ注文はトリガーされると成行注文になり、複数の価格水準を消費する可能性があります。一方、ストップ指値注文は価格が指値価格を飛び越えた場合、執行されないことがあります。Investor.govによる注文タイプの概要では、従来の市場におけるこれらの定義が説明されています。Gateでは、成行注文サイズおよびスリッページに関するペア固有の制限により、1件の成行注文が執行できる範囲が制約されます。スリッページ制限を超える部分はキャンセルされます。指値価格には2分間の平均約定価格に対する上限が設定されているため、1件の注文で無制限の板の深さを消費することはできません。送信前に、注文タイプとサイズに関するルールを確認してください。
オーダーブックが市場参加者にとって重要な理由
オーダーブックには、価格発見に必要な情報が集約されています。すなわち、誰が、どの価格で、どの規模の取引を希望しているかが、表示されている価格提示を通じて示されます。そのため、執行条件を判断する際には、最終取引価格だけよりも、ペアのスプレッドと板の深さの方が有用です。オーダーブックが提供するのは短期的な流動性に関する情報であり、予測ではありません。
オーダーブックは、メイカーとテイカーの役割も定義します。板に残る指値注文は流動性を供給し、より低いメイカー手数料の対象となる場合があります。一方、成行注文は流動性を取り除き、通常はテイカー手数料がかかります。この手数料構造により、一部の参加者は単一のエントリーを待つのではなく、ペアの両側で継続的に価格を提示します。また、手数料と流動性があらゆる戦略の結果に影響する理由でもあります。
大きな価格水準は、しばしば買い壁および売り壁と呼ばれます。買い壁は短期的なサポートとなる可能性がある買い注文の集まりであり、売り壁はより高い価格水準で一時的に価格上昇を抑える可能性がある売り注文の集まりです。トレーダーはこれらを短期的なサポートとレジスタンスとして捉えることがありますが、この見方の信頼性は注文そのものの信頼性に左右され、価格が到達する前に注文がキャンセルされる場合があります。
市場操作が、表示された板の深さを慎重に扱うべき主な理由です。スプーフィングとは、執行前にキャンセルする意図で買い注文または売り注文を提出し、供給または需要について誤った印象を作り出す行為です。米国商品先物取引委員会は、その行為および意図に関する要件を不正行為に関するガイダンスで説明しています。レイヤリング、ウォッシュトレード、協調した注文の壁も、取引所や規制当局が監視する関連手法です。売り手は約定前に売り注文をキャンセルできるため、注文の壁は契約ではありません。
実践的な対策は、思い込むのではなく確認することです。トレーダーはオーダーブックを使って複数の取引所で同一ペアを比較し、注文の壁が複数回の更新を経ても維持されるかを確認します。また、価格のテクニカル分析をオーダーブックの代替ではなく、併せて利用します。単一時点のスナップショットでは、注文が到着した時点でも表示流動性が残っていることを証明できません。
まとめ
オーダーブックは、未約定の買い気配と売り気配を価格順に記録したものであり、マッチングエンジンによって価格優先、次に時間優先で注文が約定します。最良買い気配、最良売り気配、スプレッドは現在執行可能な市場状況を示し、板の深さは各価格水準にどれだけの数量があるかを示します。同じ仕組みは、株式、先物、トークンにも適用されます。
執行において、オーダーブックは狭いながらも有用な問いに答えます。すなわち、この注文は約定するまでにどれだけ価格を動かすかという問いです。成行注文ではスピードとスリッページのトレードオフがあり、指値注文では約定の確実性と価格管理のトレードオフがあります。また、表示された注文の壁は消える可能性があります。トレーダーはオーダーブックを予測ではなく流動性マップとして使用することで、その情報を適切な範囲で活用できます。
FAQ
買い注文と売り注文の違いは何ですか?
買い注文は買い手が支払う意思のある価格を示し、売り注文は売り手が受け入れる最低価格を示します。最良買い気配と最良売り気配はスプレッドの両側に位置し、新規注文がそのいずれかを受け入れた場合に取引が成立します。
買い気配と売り気配のスプレッドから何がわかりますか?
買い気配と売り気配のスプレッドは、最安売り気配と最高買い気配の差です。スプレッドが狭い場合は通常、競合する価格提示と低い即時取引コストを示します。一方、スプレッドが広い場合は、流動性の薄さ、マーケットメーカーにとっての在庫リスクの拡大、または短期的不確実性の高さを示します。
オーダーブックにおけるマーケットデプスとデプスチャートとは何ですか?
マーケットデプスとは、各価格水準にある未約定の買い注文および売り注文の合計数量です。多くの場合、中間価格から一定の範囲内で測定されます。トレーダーは板の深さを利用して、特定の株式またはその他の資産を、市場価格を大きく動かさずにどの程度取引できるかを判断します。深い板は価格変動を抑えながらより大きな注文を吸収できますが、薄い板では成行注文が複数の価格水準を消費し、より不利な平均約定価格を受け入れることになります。
薄いオーダーブックで成行注文にスリッページが生じるのはなぜですか?
成行注文は、利用可能な流動性に対して価格水準ごとに執行されます。まず最良の利用可能な注文を約定させ、要求した数量が満たされるまで、より深い価格水準へ進みます。注文タイプによって、トレーダーがそのスリッページを受け入れるか、または価格制限を設定するかが決まります。板が薄い場合、追加の価格水準はそれぞれ表示価格からより離れているため、出来高加重平均の約定価格は、注文送信時点の最良買い気配または最良売り気配より不利になります。
オーダーブックは操作される可能性がありますか?
はい。スプーフィング、レイヤリング、ウォッシュトレードは、供給、需要、または取引活動について誤解を招く印象を作り出す可能性があり、規制当局は意図的に虚偽の板の深さを作る手法を禁止行為として扱っています。未約定注文はいつでもキャンセルできるため、トレーダーは大きな価格水準が確約された流動性を示すと考えるのではなく、それが維持されるかを確認する必要があります。ライブのオーダーブックと注文履歴を比較することで、市場参加者は見かけ上の板の深さが実態を伴うものか判断できます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有


関連記事
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1
Gate ETFの運用方法について、純資産価値(NAV)メカニズムから自動リバランスまで詳しく解説します。
Stable(STABLE)はどのように機能するのか?Tetherのステーブルコイン決済レイヤーの技術的詳細