


銀行が24時間365日のクロスボーダー決済を模索する理由:トークン化預金とステーブルコイン決済の比較
2026年11月16日、DBSとKinexys by J.P. Morganは、銀行間トークン化預金の相互運用ソリューションの開始を発表しました。これにより、適格機関は米国とシンガポールの許可型チェーン口座間で米ドル資金を24時間体制で移転できます。Ant Internationalは、このサービスを利用した最初の顧客となりました。一方、Swiftはブロックチェーン台帳ベースのクロスボーダー決済インフラを推進しており、国際決済銀行のProject Agoráは、商業銀行のトークン化預金と中央銀行準備金を組み合わせ、クロスボーダーのホールセール決済効率を高める方法を検討しています。これらの進展は、銀行がブロックチェーン技術を初期の概念実証プロジェクトから実用的な資金管理の場面へと段階的に移行させていることを示しています。
ただし、24時間365日のクロスボーダー決済は、すべての国際送金が即時に着金することを意味するものではなく、トークン化預金がステーブルコインを完全に置き換えることも意味しません。この2種類のデジタルマネーは、発行者、法的権利、ネットワークへのアクセス性、償還メカニズム、コンプライアンス管理の面で大きく異なります。これらの違いを理解することは、銀行が新たなクロスボーダー決済インフラを必要とする理由と、今後さまざまな形態のデジタルマネーが世界の決済市場においてどのように共同で機能し得るかを理解するうえで役立ちます。
主なポイント
- 従来のクロスボーダー決済には、銀行の営業時間、コルレス銀行口座、流動性の手配、コンプライアンス審査が関与します。資金の利用可能時点と最終決済の時点は異なる場合があります。
- トークン化預金は通常、商業銀行に対する預金請求権を表します。プログラマブルな台帳を通じて、資金移転、照合、流動性管理の効率を向上させることができます。
- ステーブルコインは通常、発行機関が保有する準備資産によって裏付けられています。パブリックブロックチェーンまたはその他のブロックチェーンネットワーク上で流通し、銀行預金とは異なる発行および償還の仕組みを使用します。
- DBSとJ.P. Morganの最新ソリューションは、適格機関向けに米国とシンガポール間の米ドル移転を24時間体制でサポートします。ただし、従来の銀行システムとの接続には一定の制約が残ります。
- トークン化預金とステーブルコインは、必ずしも代替手段として競合するものではありません。機関の資金管理、クロスボーダー決済、デジタル資産取引、プログラマブルファイナンスなど、それぞれ異なるユースケースに対応する可能性があります。
従来のクロスボーダー決済で真の24時間365日決済を実現することが難しい理由
クロスボーダー決済には、支払人と受取人の間で情報を送信するだけではありません。銀行口座への記帳、金融機関間の資金清算、外国為替の交換、コンプライアンス審査、最終決済も含まれます。ユーザーはオンラインバンキングを通じていつでも送金指示を提出できる場合がありますが、実際の資金移動は依然として銀行の営業時間、決済システムの利用可能性、仲介機関の処理手続きによる制約を受ける可能性があります。
従来のコルレス銀行モデルでは、受取国の決済システムに直接アクセスできない銀行は、他の銀行を経由して資金を移転する必要がある場合があります。異なる機関は、口座情報を確認し、コンプライアンスチェックを実施し、コルレス口座残高を更新し、異なる国の決済システムと連携する必要があります。国ごとにタイムゾーン、休日、決済時間帯が異なるため、送金元銀行が処理を開始した後であっても、クロスボーダー送金は後続処理を待たなければならない場合があります。
この構造は、資金が利用可能になるまでの速度だけでなく、企業の資金管理の複雑さにも影響します。多国籍企業は通常、複数の国や地域で銀行口座を維持し、給与支払い、サプライヤーへの決済、日常的な運営費を賄うために、現地通貨または米ドルの流動性を事前に手配する必要があります。市場間で資金を迅速に移動できない場合、企業はより大きな現金バッファーを維持する必要があり、拘束資本のコストが増加する可能性があります。
近年、リアルタイム決済システムおよびクロスボーダー決済ネットワークは、これらの課題の一部に対処してきました。しかし、決済情報の送信速度、資金が利用可能になる時点、最終決済の時点は依然として区別する必要があります。銀行が24時間365日のトークン化決済を検討する主な目的は、異なるシステム間の時間的制約と運用手順をさらに削減し、適格な資金をより広い時間帯にわたって移転・利用できるようにすることです。
トークン化預金とは何か?ブロックチェーン上で銀行口座の資金をどのように表すのか?
トークン化預金は、商業銀行預金をデジタルで表現したものです。その基盤は、顧客と銀行の間にある預金関係にあります。ユーザーが銀行に保有する資金は、特定の技術アーキテクチャを通じてプログラマブルな台帳にマッピングでき、対応する残高は事前に定められたルールに従って移転、記録、管理できます。ユーザーが直接保有する現金や中央銀行デジタル通貨とは異なり、トークン化預金は通常、保有者の商業銀行に対する請求権を引き続き表します。その法的特性、預金保護、適用ルールは、関連する法域および商品構造に基づいて評価する必要があります。
例えば、企業が銀行に100万ドルの預金を保有している場合、銀行は内部要件および規制要件に従い、その残高の一部をトークン化預金システムに関連付けることができます。その後、企業は許可型ネットワークを通じて他の適格参加者へ資金を移転できますが、銀行台帳とオンチェーン記録はシステムのルールに従って整合している必要があります。このモデルでは、ブロックチェーンが何もないところから新たな米ドルを生み出すわけではありません。既存の銀行預金を記録・移転する新しい方法を提供するものです。
トークン化預金は通常、アクセス制御を備えたネットワーク上で運用されます。銀行は、顧客の本人確認、事業上の適格性、規制要件に基づいて参加者を制限し、コンプライアンスチェック、取引権限、口座管理の仕組みを決済プロセスに組み込むことができます。この設計は、銀行が新技術を既存のリスク管理システムに接続するうえで役立ちます。同時に、トークン化預金は通常、オープンなパブリックブロックチェーン上のステーブルコインのように、あらゆるウォレットで自由に受け取り・移転できるものではないことも意味します。
銀行ごとに使用する技術構造は必ずしも同じではありません。残高の移転にブロックチェーン預金口座を使用するソリューションもあれば、譲渡可能な預金トークンを使用するもの、システム間の調整メカニズムに依存するものもあります。したがって、トークン化預金は単一で完全に標準化された商品カテゴリーではありません。具体的な権利および移転ルールは、実際の銀行サービスの取り決めによって異なります。
DBSとJ.P. Morganはどのように24時間365日の銀行間米ドル送金を実現しているのか?
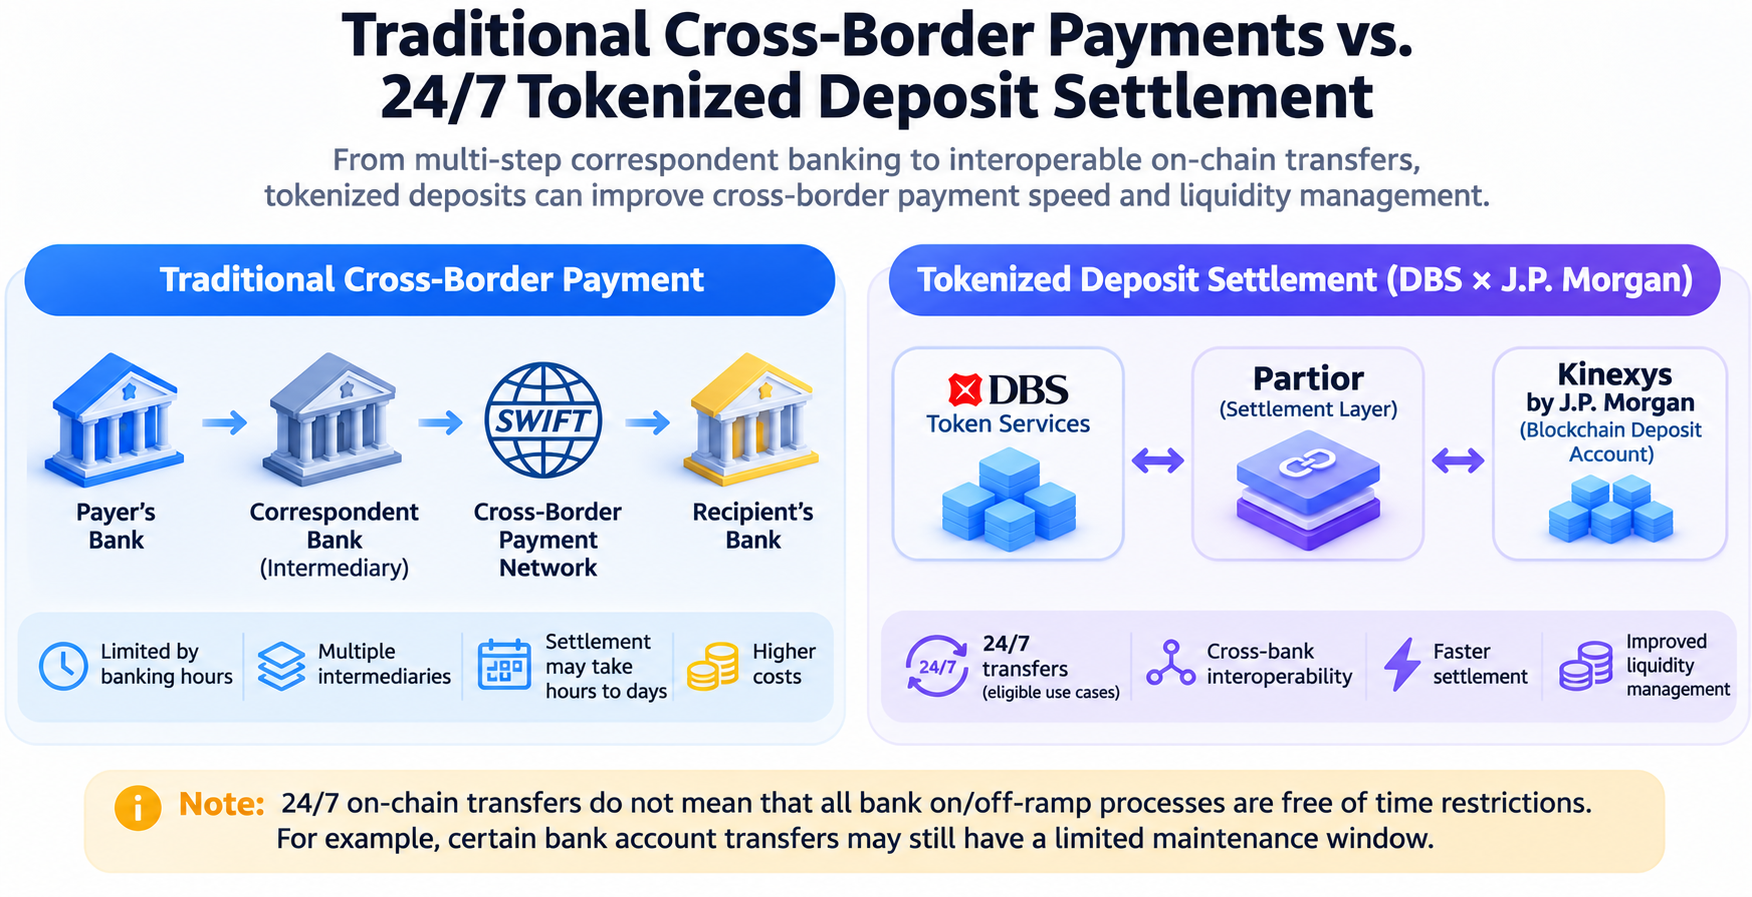
2026年11月16日、DBSとKinexys by J.P. Morganは、銀行間トークン化預金の相互運用ソリューションの開始を発表しました。これにより、機関顧客は米国とシンガポールにある両行それぞれの許可型チェーン口座システム間で米ドル資金を移転できます。このソリューションは、DBS Token ServicesとKinexysのBlockchain Deposit Accountネットワークを接続し、Partiorが提供する決済調整機能を利用しています。これにより、以前に提案された相互運用フレームワークを商用利用の段階へと進めています。
このソリューションの意義は、同一銀行内の口座間の資金移転にとどまらない点にあります。代わりに、異なる2行のトークン化預金システムを接続しようとしています。多国籍企業にとって、異なる銀行ネットワーク間で資金を24時間体制で移動できれば、タイムゾーンや従来の銀行営業時間による待機の一部を削減し、グローバルなキャッシュポジション管理を改善できる可能性があります。Ant Internationalはこのソリューションを利用した最初の顧客となり、主にリアルタイムのグローバル資金管理に利用しています。
例えば、シンガポールと米国の両方で事業を展開する企業は、異なる市場における決済要件に基づいて米ドル資金の配分を調整する必要がある場合があります。従来のモデルでは、一部のクロスボーダー資金移転は、関連する銀行システムと決済時間帯が開始するまで待つ必要があります。トークン化預金ネットワークは、適格口座に対して週末や通常の営業時間外でも資金移転を可能にし、資金配分の柔軟性を高めることができます。
ただし、このサービスの24時間体制の機能には明確な境界があります。KinexysのBlockchain Deposit Accountネットワークは24時間365日稼働していますが、従来の要求払預金口座とBlockchain Deposit Account間の入出金は、米国東部時間の毎週土曜日午後3時から午後6時までのおよそ3時間にわたるシステムメンテナンス時間の影響を受けます。したがって、オンチェーン口座間の24時間体制の送金を、すべての銀行入出金プロセスが中断なく継続稼働することを意味するものとして解釈すべきではありません。
さらに、現在のソリューションは主に適格な機関顧客と特定の口座ネットワークを対象に設計されています。一般の個人ユーザーがすでにこのサービスを利用して、自由に世界規模のクロスボーダー送金を完了できることを意味するものではありません。その初期の価値は、個人向けクロスボーダー決済のすべてのチャネルを直接置き換えることではなく、機関の資金移転、企業の資金管理、銀行間流動性の調整にあります。
トークン化預金はステーブルコイン決済とどのように異なるのか?
トークン化預金とステーブルコインはいずれも、ブロックチェーンまたは分散型台帳技術を利用して価値を移転できますが、異なる金融上の権利を表しています。トークン化預金は通常、商業銀行預金に対応し、保有者と銀行の間に預金請求権を生じさせます。これに対し、ステーブルコインは通常、専門の発行者によって発行され、現金、短期国債、またはその他の適格な準備資産によって支えられています。発行・償還ルールに従い、基準通貨との価格関係を維持します。
米ドルステーブルコインであるUSDCは、米ドルとの1:1の関係を維持することを目的としています。適格な顧客は発行者が定める条件に従って発行および償還を行うことができ、その他のユーザーは取引プラットフォームやオンチェーン市場を通じて取得できます。これに対し、銀行のトークン化預金は一般に、特定の銀行口座システムおよび顧客の適格性要件とより密接に結び付いています。その移転および償還のプロセスは、銀行口座のルールに従います。
| 比較項目 | トークン化預金 | ステーブルコイン |
|---|---|---|
| 発行者 | 商業銀行 | ステーブルコイン発行者 |
| 基礎となる金融上の権利 | 通常、銀行に対する預金請求権 | 適用される発行・償還条件によって決定 |
| 価値の裏付け | 銀行預金および銀行のバランスシート | 準備資産および発行・償還メカニズム |
| ネットワークの種類 | 通常、許可型チェーンまたは管理された台帳 | パブリックブロックチェーンまたは許可型ネットワーク上で稼働する場合がある |
| 参加者の範囲 | 銀行顧客および適格機関 | 発行ルール、ネットワーク、規制要件によって異なる |
| 主な用途 | 企業の資金管理、銀行間決済、機関決済 | デジタル資産取引、クロスボーダー決済、オンチェーン金融 |
| 主なリスク | 銀行信用、システム相互運用性、流動性リスク | 発行者、準備資産、償還、ネットワークリスク |
アクセス性と利用方法の違いは特に重要です。ステーブルコインは、対応するブロックチェーンネットワーク上で移転でき、ウォレット、取引プラットフォーム、スマートコントラクトを通じてさまざまな金融活動に利用できます。これにより、強いクロスプラットフォームのコンポーザビリティを持ちます。トークン化預金は、銀行口座、規制上の本人確認、金融機関の内部統制システムとの整合性をより重視します。厳格なコンプライアンスおよび口座関係の要件を持つ機関向けの業務に適しています。
ただし、トークン化預金が常にステーブルコインより安全である、またはステーブルコインが常に銀行預金の移転より効率的であると単純に考えることはできません。各商品の安全性は、発行者、法的構造、資産の裏付け、ネットワーク設計、リスク管理に左右されます。実際の決済効率も、入出金プロセス、外国為替の交換、コンプライアンス審査、受取人が関連システムに接続できるかどうかに影響されます。
銀行がステーブルコインを直接利用するよりトークン化預金に注目する理由
銀行がトークン化預金を検討する重要な理由の一つは、既存の預金関係と金融サービス機能を維持しつつ、決済効率を向上させたいからです。銀行預金は顧客の日常的な決済および資金管理の基盤であるだけでなく、商業銀行の資産・負債管理においても重要な部分を占めています。多額の企業資金が銀行システムの外に移動してステーブルコインに移行すれば、銀行の預金構造および流動性管理は変化する可能性があります。そのため銀行には、オンチェーンで同様の移転効率を提供しながらも銀行口座システムに基づくデジタルマネーの形態を開発する動機があります。
大規模な多国籍企業にとって、資金管理には迅速な決済だけでなく、口座権限、資金プーリング、社内承認、流動性予測、コンプライアンス記録も含まれます。トークン化預金は、銀行の既存の企業向け資金管理サービスと統合できるため、企業は慣れ親しんだ銀行取引関係の中でプログラマブルな決済機能を利用できます。例えば、企業は事前に定めた条件に基づいて資金移転を手配したり、承認されたルールに基づいて関連会社間の送金を自動実行したりできます。
同時に、銀行が必ずしもステーブルコインを拒絶しているわけではありません。一部の銀行や金融機関は、ステーブルコインの発行、準備資産管理、カストディ、関連する決済サービスについても研究しています。トークン化預金とステーブルコインは異なる顧客層に対応する可能性があり、将来的には相互運用インフラを通じて接続される可能性もあります。オープンなオンチェーン金融エコシステムにアクセスしたいユーザーにとって、ステーブルコインはより柔軟な利用方法を提供する可能性があります。トークン化預金は、銀行口座管理および機関向けコンプライアンスプロセスを維持する必要がある企業により適している可能性があります。
したがって、トークン化預金を開発する目的は、単にステーブルコインの移転機能を再現することではありません。プログラマブルな決済機能を既存の銀行サービスに統合しつつ、銀行が新たなデジタル金融インフラの中で口座管理、信用仲介、流動性サービスを継続して提供できるようにすることです。
SwiftとProject Agoráはどのようにクロスボーダー決済インフラを高度化しているのか?
個別の銀行間の協力に加え、クロスボーダー決済インフラの高度化には、異なる銀行、ネットワーク、法域間の相互運用性への対応も必要です。2026年7月、Swiftはブロックチェーン台帳が初期利用段階に入る準備が整ったと発表しました。6大陸の17行が、トークン化預金を利用するクロスボーダー決済のパイロットを実施する予定です。この台帳は主に異なる銀行のトークン化預金システムを調整し、参加機関が従来の営業時間外に資金を移転し、既存システムを通じて後続の最終決済を完了できるようにします。
Swiftの取り組みは、将来のクロスボーダー決済において、すべての銀行資金を単一のブロックチェーンに移す必要がない可能性を示しています。別のアプローチとして、異なる銀行がそれぞれの口座・台帳システムを維持しながら、共有された調整レイヤーを利用して資金移転と状態同期を実現する方法があります。このモデルは既存の金融インフラを活用できますが、システム間のデータ整合性、失敗した取引、法的な決済完了性、コンプライアンス責任の配分にも対処する必要があります。
国際決済銀行が推進するProject Agoráは、商業銀行のトークン化預金と中央銀行準備金の統合をさらに検討しています。その目標は、複数通貨建てのホールセール型クロスボーダー決済をサポートできるプログラマブルなプラットフォームを構築することです。商業銀行預金と中央銀行マネーが調整された台帳構造の中で機能できるようにしながら、アトミック決済、コンプライアンスチェック、クロスボーダー流動性管理などの仕組みを研究します。
2026年、Project Agoráはプロトタイプの検証を完了し、管理された環境で実際の価値を伴う取引のテストを開始しました。7月のテストには、アジア、欧州、北米の28の金融機関および中央銀行が参加しました。17の取引シナリオを対象とし、総取引額は約80万スイスフランでした。決済開始から決済完了までの平均時間は約80秒でした。これは特定の条件下におけるアーキテクチャの実現可能性を示したものですが、テストの規模と管理された環境は、世界の商用決済ネットワークがすでに同じ能力を有していることを意味するものではありません。
この2種類のプロジェクトは、異なる技術的アプローチを表しています。Swiftは既存の銀行台帳と決済ネットワークの接続をより重視する一方、Project Agoráはトークン化された商業銀行マネーと中央銀行準備金が共有アーキテクチャ内でどのように決済を調整できるかを検討しています。いずれも、クロスボーダー決済における競争の焦点が、単一ネットワークの送金速度から、異なる通貨、銀行、決済システムを接続する能力へと徐々に移る可能性を示しています。
24時間365日のクロスボーダー決済は企業の流動性管理をどのように改善できるのか?
多国籍企業にとって、24時間365日のクロスボーダー決済の価値は、決済時間の短縮だけでなく、資金の利用可能性を向上させる点にもあります。従来の資金管理では、企業は異なる市場の営業時間に応じて口座残高を事前に手配する必要があることが多くあります。例えば、企業は現地での決済ニーズに対応するため、米国、欧州、アジアで一定額の資金を維持する必要がある場合があります。国境を越えて資金を迅速に移転できない場合、こうした現金バッファーは企業全体の必要現金額を増加させる可能性があります。
企業が適格口座間で24時間体制の資金移転を行える場合、実際の事業ニーズに基づいてキャッシュポジションを動的に調整できる可能性があります。例えば、複数国で事業を展開する企業は、アジアでの業務終了後に遊休状態の米ドル資金の一部を米国口座へ移転し、翌営業日における従来の銀行処理時間帯に全面的に依存せず、現地サプライヤーへの支払いやその他の運営ニーズに利用できます。
プログラマブルな決済は、手作業をさらに削減できる可能性があります。企業は、口座残高が所定のしきい値を下回った場合に資金補充を実行する、または取引の両当事者が合意した条件を満たした後に決済を実行するといった、事前定義された条件に資金移転を連動させることができます。これらの機能は資金管理の自動化を向上させる可能性がありますが、実際に利用できるかどうかは銀行商品の機能、顧客の承認、適用される規制ルールに依存します。
24時間体制の資金移転は、企業が流動性バッファーを完全に不要にできることを意味しない点に注意が必要です。クロスボーダー資金は依然として、外国為替の交換、市場流動性、決済上限、規制要件、受取人が関連システムに接続できるかどうかの影響を受ける可能性があります。複数通貨で事業を行う企業にとって、米ドル資金を迅速に移転できることは、他の通貨を常に同じコストで交換できることを意味しません。24時間365日決済のより正確な意味は、資金配分の効率向上であり、クロスボーダー流動性管理に関わるすべてのコストをなくすことではありません。
トークン化預金とステーブルコインは相互運用できるのか?
トークン化預金およびステーブルコイン決済ネットワークの発展に伴い、相互運用性はデジタル金融インフラにおける重要な課題となっています。異なる銀行は異なる許可型チェーンシステムを使用する場合があり、ステーブルコインはEthereumやSolanaなどの異なるブロックチェーンネットワーク上で運用される場合があります。これらのシステムが分断されたままであれば、個別のネットワークが高速な移転をサポートしていても、ユーザーはネットワークをまたいで資金を移転するために、追加の交換、カストディ、銀行口座の操作を必要とする可能性があります。
相互運用性の目標は、異なる形態のデジタルマネーが明確に定義されたルールの下で価値を交換できるようにすることです。例えば、企業が銀行にトークン化された米ドル預金を保有している一方、ステーブルコインを使用するサプライヤーに支払う必要がある場合があります。理論上、コンプライアンスに準拠した交換または決済の仕組みによって、銀行預金の価値を受取人が受け入れるステーブルコインへ転換し、対応するブロックチェーンネットワークを通じて支払いを完了できる可能性があります。ただし、このプロセスでは、資産償還、本人確認、マネーロンダリング対策の審査、異なるネットワーク間の決済リスクに対処する必要があります。
アトミック決済は、関連する技術研究において重要な分野です。その基本的な目的は、取引において相互依存する資金移転が、合意された条件の下で同時に完了することを確保し、一方が支払いを行ったにもかかわらず他方が履行しない事態を防ぐことです。クロスボーダーの外国為替取引では、このメカニズムを異なる通貨間の同期した交換の研究に利用できます。トークン化資産取引では、資産の受渡しと決済の調整にも利用できます。
ただし、技術的な相互運用性は、法域をまたぐ完全な法的承認を意味するものではありません。異なる形態のデジタルマネーは、保有者に異なる権利を付与する場合があり、異なる発行ルールおよび規制上の制約を受ける可能性があります。技術的なインターフェースを通じて接続できる場合でも、取引の完了性、デフォルト処理、責任の配分を明確に定義する必要があります。したがって、トークン化預金とステーブルコインが将来広範な相互運用性を実現できるかどうかは、技術標準、商業上の協力、規制の調整に依存します。
トークン化預金とステーブルコイン決済にはどのようなリスクがあるのか?
トークン化預金における主なリスクの一つは、銀行信用リスクです。通常、商業銀行に対する預金請求権を引き続き表すため、保有者は銀行の財務状況、預金条件、適用される保護制度を考慮する必要があります。トークン化は預金の記録・移転方法を変えることができますが、銀行信用リスクを自動的に排除するものではなく、すべてのトークン化預金が同水準の預金保険保護を受けることを意味するものでもありません。
技術および運用上のリスクも同様に重要です。銀行は、オンチェーン記録とコアバンキングシステムの整合性を確保し、本人確認管理、取引権限、サイバーセキュリティ、事業継続性のための強固な仕組みを構築する必要があります。異なる銀行ネットワーク間で通信障害、状態の不一致、処理エラーが発生した場合、資金の利用可能性に影響する可能性があります。クロスボーダー業務では、異なる法域における規制要件および法的な決済完了性にも対応する必要があります。
ステーブルコインは、発行者、準備資産、償還メカニズムに関連するリスクに直面します。ステーブルコインが米ドルに対して1:1の価値を目標としていても、その市場価格は準備資産の質と流動性、市場の信頼、取引プラットフォーム上の流動性の影響を受ける場合があります。流通市場でステーブルコインを売買するユーザーは、取引スプレッド、ネットワーク手数料、市場変動の影響を受ける可能性もあります。さらに、ステーブルコインを支えるブロックチェーンネットワーク、スマートコントラクト、カストディサービスは、追加的な技術リスクを生じさせる可能性があります。
実際のクロスボーダー決済では、両モデルともコンプライアンス審査、外国為替の交換、受取人が利用可能な資金を受け取る能力に対応する必要があります。ある形態のデジタルマネーをオンチェーンで迅速に移転できることは、受取人がそれを現地の銀行口座で直ちに利用可能な資金へ転換できることを意味しません。したがって、トークン化預金とステーブルコインを比較する際は、オンチェーン取引の確認速度だけを考慮するのでは不十分です。決済開始から受取人が実際に利用可能な資金にアクセスするまでのプロセス全体も評価する必要があります。
トークン化預金またはステーブルコインが将来のクロスボーダー決済を主導するのか?
将来のクロスボーダー決済市場が、単一のデジタルマネーの形態によって完全に支配されるとは限りません。トークン化預金、ステーブルコイン、従来の銀行決済ネットワークは、異なる制度的基盤と利点を有しており、異なるビジネスシナリオで相互補完する可能性があります。大規模な多国籍企業や金融機関にとって、トークン化預金は既存の銀行口座、資金管理、コンプライアンスシステムと統合できるため、明確な参加者の本人確認および銀行支援を必要とする資金移転に適しています。
これに対してステーブルコインは、クロスプラットフォームでの流通およびオンチェーンアプリケーションとの統合を提供します。デジタル資産取引、オープンな決済ネットワーク、一部のクロスボーダー商取引の場面で活用される可能性があります。スマートコントラクト、デジタル資産、オンチェーン金融プロトコルと直接やり取りする必要があるユーザーにとって、ステーブルコインはより柔軟な決済手段を提供する可能性があります。ただし、その利用は引き続き発行、償還、ネットワーク、現地規制の条件に従います。
銀行インフラの発展という観点から見ると、真に重要な問題はトークン化預金とステーブルコインの単純な競争ではなく、異なる形態のマネーを信頼できる相互運用メカニズムによって接続できるかどうかかもしれません。DBSとJ.P. Morganの銀行間協力、Swiftのブロックチェーン台帳、Project Agoráによる複数通貨建て決済の研究は、いずれも従来の金融システムの中で、異なる口座、銀行、決済ネットワーク間の調整に関する課題への対応を試みています。
したがって、将来のクロスボーダー決済では、複数形態のデジタルマネーが並行して機能し、顧客の種類、規制要件、決済シナリオに応じて適切な決済手段が選択される可能性があります。24時間体制で運用できること、拘束資本の額を削減できること、取引の透明性を向上させること、法的および運用上の信頼性を維持することが、このインフラの長期的な価値を評価する重要な基準となるでしょう。
結論
銀行が24時間365日のクロスボーダー決済を検討している主な理由は、営業時間、資金移転、システム調整、流動性管理に関する従来のクロスボーダー決済の制約に対処するためです。トークン化預金は、銀行口座の価値をプログラマブルな台帳上に持ち込むことで、既存の預金関係とコンプライアンスの枠組みを維持しながら、金融機関がより柔軟な資金移転方法を検討できるようにします。
2026年11月にDBSとJ.P. Morganが開始した銀行間米ドル送金サービスは、トークン化預金が概念実証プロジェクトから、特定の機関向けシナリオにおける実用的なアプリケーションへ移行し始めたことを示しています。SwiftおよびProject Agoráに関する進展は、異なる銀行台帳、マネーの形態、決済インフラ間の相互運用性の可能性をさらに示しています。ただし、これらのプロジェクトには参加範囲、従来システムとの接続、商業規模に関する制約が残ります。世界のクロスボーダー決済がすでに包括的なリアルタイム決済を実現している証拠として解釈すべきではありません。
トークン化預金とステーブルコイン決済の違いは、ブロックチェーン技術を使用するかどうかだけでなく、それらが表す金融上の権利、発行メカニズム、ネットワーク構造にもあります。将来、両者は機関向け資金管理、オープンな決済、デジタル資産決済などの分野で並行して発展する可能性があります。ネットワーク間の相互運用性、コンプライアンス管理、資金が最終的に利用可能になることが、クロスボーダー決済インフラの高度化における次の段階の鍵となるでしょう。
FAQ
24時間365日のクロスボーダー決済とは何か?
24時間365日のクロスボーダー決済とは、関連する決済または精算ネットワークが、週末や従来の銀行休業時間を含めて常時運用できることを意味します。ただし、具体的なサービスは、入出金、外国為替の交換、他の銀行システムの処理時間帯に関する制約を受ける場合があります。
トークン化預金とステーブルコインはどのように異なるのか?
トークン化預金は通常、商業銀行に対する顧客の預金請求権を表し、銀行口座システムに結び付いています。ステーブルコインは通常、準備資産および償還メカニズムを通じて価値を維持する発行者によって発行されます。両者は、法的権利、参加者の範囲、ネットワーク構造において異なります。
DBSとJ.P. Morganはすでにリアルタイムのクロスボーダー決済を実現しているのか?
2026年11月、両行は適格機関向けに銀行間トークン化米ドル送金サービスを開始し、米国とシンガポールの関連する許可型チェーン口座間で24時間体制の資金移転をサポートしています。ただし、これはすべての従来型銀行の入出金プロセスに時間的制約がないことを意味するものではありません。
トークン化預金は預金保険の対象となるのか?
一律の答えはありません。預金保険が適用されるかどうかは、商品の法的構造、保有者の適格性、発行銀行、関連法域のルールによって異なります。「トークン化預金」という名称だけでは、補償対象かどうかを判断できません。
トークン化預金はUSDCなどのステーブルコインを置き換えるのか?
必ずしもそうではありません。トークン化預金は特定の銀行口座および機関向け資金管理のシナリオにより適している可能性がある一方、ステーブルコインは対応するブロックチェーンネットワーク、デジタル資産取引、その他の決済シナリオで利用できます。両者は将来、コンプライアンスに準拠した相互運用メカニズムを通じて共に発展する可能性があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
