


CryptoPunksやBored Ape Yacht Club(BAYC)などのデジタルプロフィール画像コレクションは、限定発行、コミュニティとしてのアイデンティティ、著名人の影響力を通じて極めて高い評価額を獲得しました。一部のNFTは数百万ドルで取引されました。一時期、デジタルプロフィール画像はインターネット上のコレクティブルから、富、アイデンティティ、暗号資産文化の象徴へと発展しました。
しかし、NFT市場の活況は長続きしませんでした。暗号資産市場の流動性が縮小し、投機的需要が低下し、プロジェクトが商業化に対する期待を満たせなかったことで、かつて人気を集めたブルーチップNFTは徐々に長期的な調整局面に入りました。2026年11月には、一部のブルーチップNFTのフロア価格が一時的に反発しましたが、主要コレクションの大半は過去最高値を大きく下回ったままでした。市場は再び次の問いに直面し始めました。著名人の影響力、資産価値への期待、コミュニティの関心が徐々に薄れるなか、NFTの価値は何によって決まるべきなのでしょうか。
NFT市場の上昇と下落は、暗号資産の価格サイクル以上の意味を持ちます。それは、デジタル上の希少性、文化的消費、金融投機の複雑な関係も反映しています。本記事では、NFT市場が急成長から停滞へと至った過程を振り返り、ブルーチップNFTの評価システムが機能しなくなった理由を分析します。また、流動性がどのように価格下落を加速させたかを検証し、デジタルコレクティブルが投機ブーム後により持続可能な価値基盤を構築できるかを探ります。
要点
-
NFTは、暗号資産市場における資産形成、デジタルアイデンティティへの需要、著名人の参加、流動性の拡大が重なり、2021年から2022年にかけて急速に成長しました。
-
ブルーチップNFTの高い評価額は、技術的な希少性だけでなく、コミュニティのコンセンサス、文化的影響力、将来の需要への期待にも支えられていました。
-
NFTは代替不可能な資産であり、取引は連続的ではなく、市場の厚みも限定的です。フロア価格は、コレクション全体で実現可能な価値を直接示すものではありません。
-
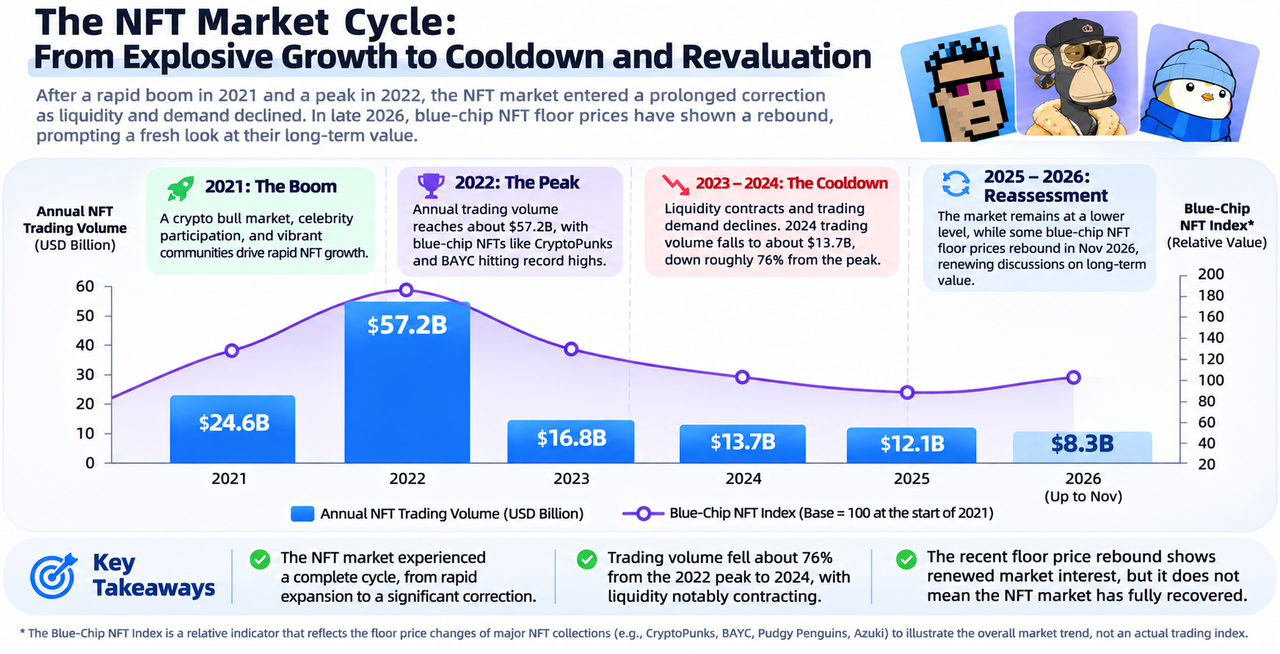
NFTの取引高は2022年に約572億ドルに達した後、2024年には約137億ドルまで減少し、市場活動が大幅に縮小したことを示しています。
-
一部のブルーチップNFTのフロア価格は最近反発していますが、短期的な価格上昇は、買い手の数、取引の厚み、長期的な需要が回復したことを意味するものではありません。
-
NFTの将来は、希少性や投機的なナラティブだけでなく、デジタル文化、IPの商業化、収集需要、具体的な権利により大きく左右される可能性があります。
NFTはなぜ2021年に世界的な暗号資産市場の現象となったのか?
NFTの急成長は、単一の技術革新によるものではありません。暗号資産の強気相場、デジタル文化の拡大、投機資本という複数の要因によって促進されました。2020年から2021年にかけて、世界の金融市場では流動性が豊富な環境が続く一方、暗号資産価格は大幅に上昇し、一部の投資家はオンチェーン上で多額の資産を蓄積しました。同時に、DeFi、オンチェーン取引、デジタルウォレットが広く普及し、NFTの発行、購入、転売に必要な技術的・金融的基盤が整いました。
NFTは暗号資産市場に新たな資産ナラティブをもたらしました。BitcoinやEthereumのような代替可能トークンとは異なり、各NFTには固有の識別子、メタデータ、取引履歴を持たせることができます。デジタルアーティストにとって、この仕組みは作品の来歴と所有権移転を公開記録する手段となります。コレクターにとっては、NFTがデジタル収集、アイデンティティの表現、オンチェーン資産取引を組み合わせ、無限に複製可能なデジタル画像に識別可能なオンチェーン上のアイデンティティを与えました。
さらに重要なのは、NFTがすぐに単純なデジタルアート取引の枠を超えたことです。CryptoPunksやBAYCなどのプロフィール画像コレクションは、NFTの保有をコミュニティのアイデンティティと結び付けました。一部の保有者は、暗号資産文化への共感を表すため、SNS上でプロフィール画像を表示しました。著名人による購入、ブランド提携、SNSでの露出は市場の注目をさらに高め、NFTをニッチなコレクティブルから主流の議論へと押し上げました。
市場データは、この成長の速さを示していました。2021年には、主要NFTマーケットプレイスの取引高が急増し、OpenSeaなどのプラットフォームがデジタルコレクティブル取引の重要な入口となりました。2022年には、年間NFT取引高は過去最高となる約572億ドルに達しました。ただし、この成長には実需に基づく収集需要、投機的取引、市場インセンティブが混在していました。したがって、すべての取引が長期保有の意思を示していたと単純に解釈することはできません。
この期間に起きた最も重要な変化は、NFTがデジタル資産を記録する技術から、資産価値への期待や社会的アイデンティティを担える投機的コレクティブル市場へと発展したことです。
CryptoPunksとBAYCはどのようにブルーチップNFTのアイデンティティ・プレミアムを確立したのか?
ブルーチップNFTとは一般に、市場での認知度が高く、長い取引履歴を持ち、強いコミュニティ影響力と比較的高い市場評価額を備えたコレクションを指します。CryptoPunksとBAYCは代表例です。ただし、ブルーチップという言葉は、株式市場における優良企業の収益性や安定性を意味するものではなく、資産価格が保護されることを保証するものでもありません。
CryptoPunksは2017年にローンチされ、ピクセル調のキャラクター10,000点で構成されています。EthereumのNFTエコシステムに早期から参入し、供給量が固定され、視覚的特徴も認識しやすかったことから、デジタル文化コレクティブルとして徐々に歴史的な地位を得ました。一部のコレクターにとって、CryptoPunksの価値は画像そのものだけでなく、オンチェーン文化の初期の象徴である点にもあります。
BAYCは2021年にローンチされ、同様に10,000点の限定プロフィール画像で構成されていますが、コミュニティ運営、ブランドプロモーション、保有者特典により重点を置きました。一時期、BAYCの保有は特定の暗号資産ソーシャルサークルへの参加を示す象徴と見なされていました。著名人による購入やブランド露出が増加するにつれ、NFTの市場価格には大きなアイデンティティ・プレミアムが含まれるようになりました。一部の購入者が買っていたのは単なるデジタル画像ではなく、コミュニティ内での地位、将来の特典、転売益の可能性に対する期待でした。
この価格形成の仕組みは、伝統的なコレクティブル市場と共通する面があります。美術品、限定スニーカー、高級品はいずれも、希少性、文化的地位、社会的認知によってプレミアム価格が付くことがあります。NFTの違いは、オンチェーン取引やマーケットプレイスの出品を通じて価格をリアルタイムで表示でき、コレクティブルを金融商品化しやすい点です。市場価格が上昇し続けると、保有者の資産効果がより多くの新規購入者を引き寄せ、価格上昇、注目の増加、追加購入という正のフィードバックループが形成されました。
問題は、アイデンティティ・プレミアムには継続的な社会的注目と文化的認知が必要なことです。市場の関心が低下し、アイデンティティの象徴に高額を支払う買い手が減少すると、供給が限定されているだけでは、当初の評価額を維持できません。
NFTの技術的希少性は、なぜ安定した長期価値につながらなかったのか?
NFTに関する最も一般的な価値ナラティブの一つは、デジタル上の希少性です。ブロックチェーン技術は、NFTの固有識別子、発行量、移転履歴を記録できるため、特定コレクションのトークン供給はスマートコントラクトのルールにより管理されます。たとえば、総供給量が10,000 NFTのコレクションは、発行ルールが変更されない限り、比較的明確なトークン数を維持できます。
しかし、技術的希少性と経済的希少性は同じ概念ではありません。技術的希少性は、トークン識別子に検証可能な固有性があることを示します。これは、対応する画像、文化的シンボル、ユーティリティが代替不可能であることを意味しません。デジタル画像そのものは通常、複製や配布が可能であり、新たなNFTコレクションも継続的に登場します。プロジェクトの供給量が固定されていても、市場全体で入手可能なデジタルコレクティブルの総数は増え続ける可能性があります。
さらに重要なのは、希少資産の価格には需要が必要だという点です。世界に一つしかない品物でも、買いたい人がいなければ、希少性だけで高い評価額を得ることはできません。NFT強気相場では、一部のプロジェクトが限定発行、ホワイトリスト、コミュニティマーケティングを通じて希少性への期待を生み出し、将来はより多くの人がより高い価格で資産を購入するだろうと買い手に考えさせました。しかし、新規購入者が減少すると、転売への期待に基づくこの価格ロジックは急速に機能しなくなる可能性があります。
NFTはまた、必ずしも持続可能なキャッシュフローを生み出すわけではありません。株式は企業利益と配当を通じて評価の基盤を構築でき、債券は利息と元本償還によって収益を生み出します。しかし、大半のプロフィール画像NFTは、企業の所有権、収益分配の権利、またはキャッシュフローに対する法的強制力のある請求権を直接表すものではありません。その価値はコレクティブルや文化資産に近く、主に市場の選好、歴史的地位、将来の需要に対する買い手と売り手の期待に依存します。
したがって、NFT市場の調整が明らかにした核心的な問題は、ブロックチェーンが希少性を創出できないことではありません。むしろ、希少性が自動的に経済的価値を生み出すわけではないということです。収集需要、文化的認知、または具体的な権利が持続して初めて、希少性は長期評価の一部となり得ます。
NFT市場の流動性は、なぜ通常の暗号資産より脆弱なのか?
NFT市場の重要な特徴は、代替不可能性です。同じコレクションのNFTであっても、レアリティ特性、視覚的特徴、取引履歴、保有者の属性によって価値が異なる場合があります。このため、NFTはBTCやETHなどの代替可能資産のように、統一されたオーダーブックを通じて連続的な市場価格を形成することが困難です。
大半のNFTマーケットプレイスにおいて、フロア価格は一般に、特定コレクションで現在公開出品されている最安価格を指します。これはすべてのNFTの平均販売価格ではなく、保有者がその価格ですべての資産を直ちに売却できることを意味するものでもありません。たとえば、10,000 NFTを含むコレクションの現在のフロア価格が10 ETHだとします。この価格付近で実際に購入する意思のある買い手が少数にとどまる場合、大規模な売却によって取引価格は急速に下落する可能性があります。
この流動性構造は、市場上昇時には見落とされやすいものです。強気相場では、新規購入者が継続的に売り注文を吸収し、フロア価格の上昇がコレクション全体の価値も上昇しているという認識を強めます。しかし、資本が流出すると買い注文は急速に消失する可能性があり、売り手は取引成立のために出品価格を継続的に引き下げざるを得なくなります。NFTには十分な継続的取引の厚みがないため、少数の低価格取引でもコレクション全体に対する市場評価を大きく変えることがあります。
NFTでは、フロア価格と実際の取引高が乖離する場合もあります。あるコレクションのフロア価格が20%上昇しても、同期間の取引が数件にとどまり、ユニーク購入者数が大幅に増えていない場合、その上昇は低価格出品の取り消しや少数の購入者による購入だけが原因である可能性があります。これは、全体的な市場需要が回復したことを必ずしも示すものではありません。
したがって、NFT価格を分析する際は、フロア価格、実際の販売価格、取引高、ビッド・アスク・スプレッド、出品数、ユニーク取引アドレスを総合的に確認する必要があります。流動性が限定的なコレクションでは、フロア価格は資産評価の完全な根拠というより、市場心理の指標として適しています。
著名人による話題化から取引高縮小まで、NFT市場のコンセンサスはどのように崩壊したのか?
NFT市場の下落は当初、マクロ流動性環境の変化と結び付いていました。2022年、世界の金融市場は金融引き締めの局面に入り、暗号資産価格は大幅な調整を経験し、投資家のリスク選好は低下しました。市場心理と新たな資本に大きく依存していたNFTにとって、流動性の縮小は、高額なコレクティブルのリスクを引き受けようとする買い手が減少したことを意味しました。市場は希少資産を追い求める段階から、その実質的な価値を再評価する段階へと移行し始めました。
同時に、NFTプロジェクトが直面する商業化の課題も徐々に明らかになりました。強気相場では、多くのプロジェクトがメタバース、ゲーム、コミュニティ特典、ブランド提携を中心に長期計画を策定していました。しかし、これらの事業には継続的な投資と運営リソースが必要となる場合が多くあります。一部のプロジェクトは予定どおりに製品をローンチできず、また別のプロジェクトでは十分なユーザーを獲得できないアプリケーションをリリースしたため、保有者はNFTの長期需要を再評価するようになりました。
市場取引データもこの変化を反映しました。年間NFT取引高は2022年に約572億ドルでしたが、2023年には約168億ドルに減少し、2024年にはさらに約137億ドルまで低下しました。2022年と比較すると、2024年の取引高は約76%減少しています。これは、NFT市場が短期的な価格調整以上のものを経験したことを示しています。全体的な取引活動と資本参加が大幅に縮小したのです。
取引インセンティブの仕組みも、過去の取引高をどのように解釈すべきかに影響しました。一部のNFTマーケットプレイスは以前、トークン報酬によってトレーダーを誘引しており、取引活動は収集需要だけでなく、インセンティブ報酬への期待によっても促進されていた可能性があります。インセンティブが減少すると、一部の取引需要も消失した可能性があります。したがって、過去の高い取引高がすべて安定したエンドユーザーの収集需要に対応しているとは限りません。
市場コンセンサスの崩壊は、ある一日に突然起きたわけではありません。資産価格の下落、プロジェクトの実行能力に対する信頼の低下、新規購入者数の減少に伴って徐々に進行しました。保有者が高額NFTを迅速に売却することが難しいと認識すると、もともと資産効果に依存していた市場の信頼は、さらに圧力を受けました。
一部のNFTプロジェクトが徐々に消える一方、他のプロジェクトがブランド影響力を維持したのはなぜか?
NFT市場全体の調整は、すべてのプロジェクトがまったく同じ経路をたどったことを意味しません。CryptoPunks、BAYC、Pudgy Penguinsなどの著名コレクションは、歴史的地位、ブランド運営、ビジネスモデルにおいて大きく異なります。こうした違いを理解することは、NFTの長期価値が単純な取引価格から独立し得るかを評価するうえで役立ちます。
CryptoPunksの中核的な強みは、主にその歴史的地位と文化的希少性にあります。初期のオンチェーンプロフィール画像コレクションとして、NFTの歴史における認知度が高いのです。この価値ロジックは、伝統的なアート収集にある程度似ており、多数の新製品を継続的に発売することよりも、来歴、文化的影響力、コレクターのコンセンサスを重視します。
BAYCは、コミュニティイベント、ゲーム、仮想世界などを含む、NFTを中心としたより広範なブランドおよびエンターテインメントエコシステムの構築を試みてきました。このモデルはプロジェクトの商業的可能性を拡大できますが、運営成果に対する市場の期待も高めます。関連製品のユーザー成長や商業収益が期待を満たせない場合、NFTの市場価格に影響する可能性があります。
Pudgy Penguinsは別の発展経路を示しています。このプロジェクトは、ペンギンのキャラクターを実物玩具、小売チャネル、ブランドライセンスへと徐々に拡大し、NFTキャラクターを一般消費者向けのIPへと転換しようとしています。主にオンチェーン取引に依存するモデルと比較すると、この戦略は暗号資産ウォレットを保有していないユーザーにも届く可能性があり、ブランド影響力をNFT二次市場への依存から弱めることができます。
ただし、ブランドの商業化が成功しても、NFT保有者がすべての経済的利益を直接共有できることを意味するわけではありません。玩具販売、ライセンス収益、ブランド評価がNFT価格に反映されるかは、保有者が実際に持つ権利、プロジェクトの収益分配メカニズム、市場需要に依存します。NFTブランドが現実世界の商業分野で進展しても、そのデジタルコレクティブルが自動的により高い評価に値することにはなりません。
したがって、将来のNFTプロジェクト間の重要な違いは、コミュニティ規模やフロア価格だけに限定されなくなる可能性があります。代わりに、文化的影響力、製品能力、保有者の権利が長期的に持続可能かどうかに左右される可能性があります。
ブルーチップNFTのフロア価格における最近の反発は、市場回復を意味するのか?
2026年11月、一部のブルーチップNFTはフロア価格の短期的な反発を経験し、長らく低迷していたこの資産カテゴリーに再び注目が集まりました。しかし、短期的な上昇はより長い時間軸で見る必要があります。11月18日時点のブルーチップNFT複合価格トラッカーのデータでは、関連指数は1日で約0.85%上昇したものの、過去7日間、30日間、1年間では、それぞれ約12.60%、25.71%、46.08%下落していました。これは、局所的な反発と長期トレンドには明確な違いがあることを示しています。
NFTコレクションごとのパフォーマンスにも違いがありました。CryptoPunks、BAYC、Pudgy Penguins、Azukiは同期間に異なる幅で上昇または下落した可能性があり、歴史的地位、ブランド運営、流動性に対する市場の選好の違いを反映しています。したがって、少数の個別コレクションの上昇だけで、NFT市場全体が新たな強気相場に入ったと結論付けることはできません。
NFT市場が本当に回復したかを判断するには、取引高が継続的に増加しているかを確認する必要があります。フロア価格の上昇に、ユニーク購入者数の増加、取引件数の増加、買い注文側の厚みの改善が伴う場合、価格変動にはより強い需要基盤がある可能性があります。反対に、上昇が主に少数の高額取引や低価格出品の取り消しによって生じている場合、市場流動性は依然として脆弱である可能性があります。
ETH建てのパフォーマンスは、ドル建てのパフォーマンスとも比較すべきです。NFTのフロア価格は通常ETHで表示されますが、投資家は最終的にドル建ての資産価値をより重視する可能性があります。たとえば、あるコレクションのフロア価格が2 ETHから2.2 ETHへと10%上昇しても、同期間にETHの米ドル価格が15%下落した場合、NFTのドル建てフロア価格は実際には約6.5%下落することになります。したがって、ETH建て価格の上昇は、保有者がドル建てのリターンを得たことを必ずしも意味しません。
市場活動が少数のブルーチップコレクションからより広範なNFTカテゴリーへ広がっているかも監視する必要があります。歴史的に著名な少数のプロジェクトだけが反発する一方、全体の取引高、ユニーク購入者数、新規プロジェクトへの需要が弱いままであれば、その変化は幅広い回復というよりも構造的な市場変動を示している可能性が高くなります。
NFTはデジタルプロフィール画像と投機的ナラティブを超える必要があるのか?
長期にわたる市場調整の後、重要な変化の一つとして、技術応用と資産投機の境界に対する注目が高まっています。NFTは、デジタルコレクティブル、ゲーム内アイテム、会員資格など、固有の識別子を持つ資産を記録するために利用できます。しかし、こうした用途に商業的価値があるかは、トークン自体を取引できるかどうかではなく、実際の利用需要によって判断されなければなりません。
デジタルコレクティブルには、依然として長期的な文化的価値がある可能性があります。伝統的な美術品、限定トレーディングカード、歴史的記念品の価格も、直接的なキャッシュフローではなく、主にコレクターの選好、文化的影響力、希少性に依存する場合があります。したがって、NFTは価値を示すために必ずしも金融リターンを目的とした資産になる必要はありません。独自の歴史的地位と持続的なコレクター基盤を持つコレクションにとって、文化的価値自体が重要な価格支持要因となる可能性があります。
NFTは現実のサービスや権利と組み合わせることもできます。たとえば、会員NFTは特定のイベントやサービスへのアクセス認証として機能し、ゲームNFTは特定のデジタルアイテムを表し、ブランドNFTは消費者エンゲージメントやコミュニティ特典と連携できます。しかし、こうした用途は本物の体験を提供し、従来のデータベースや標準的な会員システムでは十分に対応できない問題を解決する必要があります。そうでなければ、NFT技術を使用するだけで追加価値が生まれることはありません。
企業にとって、NFTの商業化にはユーザー体験、技術コスト、規制上の責任も考慮する必要があります。一般消費者がデジタル特典を利用する前に、ウォレットの操作、ネットワーク手数料の支払い、秘密鍵の管理を学ばなければならない場合、製品の普及はより困難になる可能性があります。したがって、NFTアプリケーションの将来的な発展では、ユーザーの参入障壁を下げ、ブロックチェーンをすべてのユーザーが直接操作しなければならない複雑な技術ではなく、資産の記録と権利の検証を行うバックエンドツールとして活用することがより重視される可能性があります。
この観点から見ると、NFT市場の次の段階では、2021年のプロフィール画像投機ブームに戻る必要は必ずしもありません。より持続可能な方向性は、NFTがデジタル文化、ゲーム、ブランディング、資産管理における具体的なユースケースを担い、短期的な投機ではなく実需を通じて価値を維持することかもしれません。
ブルーチップNFTの長期価値はどのように再評価すべきか?
大幅な価格調整後、ブルーチップNFTの評価は、過去最高値や短期的な市場心理から離れ、より具体的な価値の源泉へと移行すべきです。デジタルアートや歴史的コレクティブルについては、プロジェクトの文化的地位、クリエイターの影響力、コレクター基盤の安定性、長期的な取引履歴が重要な要因となります。ブランド運営を中心に構築されたNFTについては、プロジェクトが継続的なユーザー参加、商業製品、明確に定義された保有者の権利を有しているかを分析する必要もあります。
市場流動性ももう一つの重要な指標です。NFTコレクションの認知度が高くても、実際の取引高が低く、ビッド・アスク・スプレッドが広く、出品の厚みが不十分であれば、市場価格は安定性を欠く可能性があります。大規模な売却は通常、価格そのものを変動させるため、投資家はフロア価格に総供給量を掛けた値を、コレクション全体が実現できる市場価値として扱うべきではありません。
NFTの評価では、プロジェクトが継続的に運営できる能力も考慮する必要があります。一部のプロジェクトは、初回発行収益と二次市場ロイヤルティに依存して開発資金を調達していますが、取引高の減少はこれらの収益源を縮小させる可能性があります。プロジェクトが独立した商業収益や安定した準備金を持たない場合、将来の製品開発やコミュニティ運営は圧力を受ける可能性があります。対照的に、多様な収益源を確立し、ブランド影響力を維持し、保有者の権利を明確に定義できるプロジェクトは、長期的な発展に向けてより強い基盤を持つ可能性があります。
それでも、NFTの評価は非常に主観的なものです。予測可能なキャッシュフローを持つ企業とは異なり、デジタルコレクティブルに関連する文化的価値や市場の選好を正確に定量化することは困難です。したがって、プロジェクトの認知度が高くても、その価格に明確な評価下限があるとは限りません。投資家は、NFTがかつてブルーチップと見なされていたからという理由だけで、最終的に過去最高値へ戻ると想定するのではなく、NFTを大きな流動性リスクと不確実な需要を持つ資産として扱うべきです。
結論
2021年の世界的な暗号資産ブームから長期的な停滞に至るNFT市場の歩みは、デジタル上の希少性、市場流動性、投資家の期待の複雑な関係を反映しています。CryptoPunksやBAYCなどのブルーチップコレクションは、限定発行、コミュニティのアイデンティティ、文化的露出を通じて、かつて極めて高い市場評価額を確立しました。しかし、投機資本が引き揚げられ、プロジェクトの商業化に対する期待が変化し、取引需要が減少するにつれて、希少性と資産効果だけに基づく価格モデルを維持することは徐々に困難になりました。
NFT市場の下落は、デジタル資産を記録するブロックチェーンベースの技術が意義を失ったことを意味しません。むしろ、技術的な固有性が自動的に長期的な経済価値になるわけではないことを示しています。デジタルコレクティブルの価格を真に支えられる要因は、持続的な収集需要、文化的影響力、検証可能な権利、十分な市場流動性です。
2026年11月に一部のブルーチップNFTで見られた短期的反発は、この資産カテゴリーを再評価する機会を提供しています。しかし、NFTが新たな成長局面に入ったかを判断するには、フロア価格の上昇を観察するだけでは不十分です。実際の販売件数、購入者数、市場の厚み、商業用途が継続的に改善しているかも監視する必要があります。NFTの将来的な再評価は、デジタルプロフィール画像が再び記録的な販売額を生み出せるかではなく、デジタル資産が投機ブーム後により安定した需要基盤を見つけられるかに左右される可能性があります。
よくある質問
NFTはなぜ2021年に突然人気化したのですか?
NFTの急速な発展は、暗号資産の強気相場、豊富な流動性、デジタルコレクティブルへの需要、著名人の参加、コミュニティアイデンティティ文化によって促進されました。マーケットプレイスとウォレットインフラの発展も、NFT市場への参加障壁を下げました。
BAYCとCryptoPunksの価格はなぜこれほど大幅に下落したのですか?
NFT価格の調整は、市場流動性の低下、投機的需要の減少、暗号資産価格の変動、プロジェクトの長期的な期待の変化による影響を受けました。NFTの取引の厚みは一般に限定的であるため、購入者の減少によってフロア価格が急速に下落することがあります。
ブルーチップNFTのフロア価格が反発すれば、強気相場が戻ったことを意味しますか?
必ずしもそうではありません。フロア価格は現在の最安出品価格にすぎず、コレクション全体の実際の販売水準を直接示すものではありません。市場が回復したかを判断するには、取引高、ユニーク購入者数、買い注文側の厚み、ドル建てのパフォーマンスも確認する必要があります。
NFTの希少性はなぜ価格上昇を保証できないのですか?
希少性は特定資産の供給を制限できますが、市場需要を保証することはできません。NFTコレクションの供給が固定されていても、購入意思のある買い手が十分にいなければ、その価格は下落し続ける可能性があります。
Pudgy Penguinsはなぜ他のブルーチップNFTと異なる発展経路をたどっているのですか?
Pudgy Penguinsは、NFTキャラクターを実物玩具、小売、ブランドIPへと展開し、オフチェーンの消費者需要を確立しようとしています。ただし、ブランド商業化の成果がNFT保有者のリターンにつながるかは、関連する具体的な権利と市場価格に依然として左右されます。
NFTには現在も投資価値と応用価値がありますか?
NFTは、デジタルコレクティブル、文化的IP、ゲーム資産、会員特典において引き続き役割を果たす可能性がありますが、価値の基盤はプロジェクトによって大きく異なります。投資家は、過去の価格やブルーチップというラベルだけに依存するのではなく、実需、市場流動性、保有者の権利、プロジェクトの運営能力に注目すべきです。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
