トークン化レバレッジETFは、従来の金融商品をデジタル資産市場に取り込む手段を提供しますが、単に株式ティッカーをブロックチェーン上に記載するものではありません。完全なトークン化の仕組みには通常、発行者、原資産または関連する経済的利益、カストディの仕組み、トークンの発行・移転ルール、取引プラットフォームの市場インフラが含まれます。ブロックチェーンはトークン移転を記録し、デジタル資産取引を支援できますが、原資産に対する法的権利、市場閉鎖時の価格、流動性不足、償還制限といった問題を自動的に解決するものではありません。韓国株式市場に連動する3倍レバレッジETFであるKORUと関連するトークン化商品を例にすると、従来の金融エクスポージャーがどのように暗号資産市場へ入るのか、またオンチェーン取引価格が従来市場の価格情報と異なる理由を理解しやすくなります。
主なポイント
-
トークン化レバレッジETFを暗号資産市場に導入するには、従来の金融商品をトークン発行、カストディ、法的権利の仕組みと結び付ける必要があります
-
ブロックチェーンはトークン移転を記録できますが、原資産が十分な数量で継続して存在することを独自に証明したり、法的・カストディの仕組みに代わったりすることはできません
-
24時間365日の取引は、原資産である証券市場の取引時間に従うものではありません。市場閉鎖中は、価格形成が予想、流動性、その他の利用可能な情報により大きく左右される場合があります
-
取引時間、市場の需要と供給、取引コスト、転換制限により、トークン価格は原資産ETFの提示価格から乖離する場合があります
-
投資家は、トークン価格だけに基づいてリスクを評価するのではなく、原資産となる金融商品、トークン化の仕組み、取引プラットフォームを総合的に評価する必要があります
トークン化レバレッジETFを暗号資産市場に導入するには、どのような手順が必要ですか?
従来のETFは通常、証券取引所や証券会社のサービスを通じて取引されます。一方、トークン化レバレッジETFは、従来の金融商品に関連する経済的エクスポージャーをデジタル資産取引環境に取り込むことを目指します。暗号資産市場のユーザーにとって、この仕組みは、通常であれば従来の証券口座を必要とする特定市場へのエクスポージャーが、デジタルトークンの形で提供され、デジタル資産プラットフォームの取引、口座、資産管理インフラに接続される可能性があるため、魅力的に映る場合があります。ただし、これは原資産である証券がネイティブ暗号資産になったことや、ブロックチェーンが従来の証券市場のすべてのルールを置き換えたことを意味するものではありません。
トークン化プロセスでは、まず商品自体が何を表すのかを確定する必要があります。一部の商品では、発行者が対応する従来の証券を保有し、その後、適格なユーザーに関連トークンを発行する場合があります。また、契約上の取り決めやその他の法的仕組みを通じて、特定資産への経済的エクスポージャーを提供する商品もあります。トークン保有者が原資産証券に対する直接的な権利を有するのか、発行者に対する契約上の請求権を有するのか、あるいは別の形態の権利を有するのかは、商品文書から判断する必要があります。発行の仕組みによって、資産保護、移転制限、償還の取り決めは異なる場合があります。「トークン化レバレッジETF」という名称だけで、同一であると判断すべきではありません。
発行および法的な仕組みが確立された後には、原資産の保有、カストディの取り決め、トークン供給量の間に検証可能なつながりを構築する必要があります。発行者は商品ルールに従ってトークンの作成、流通、消却を管理し、原資産がどのように保有、記録、検証されるかを説明する必要があります。カストディアン、発行者、取引プラットフォームはそれぞれ異なる責任を負う場合があります。カストディアンは合意された範囲内で資産を保管し、発行者は商品構造および関連する義務を管理し、取引プラットフォームは独自のルールに従って注文マッチングその他の取引サービスを提供します。具体的な責任分担は商品設計により異なります。プラットフォームが取引サービスを提供しているからといって、原資産のカストディも提供している、または発行者のすべての義務を引き受けているとは限りません。
最後に、トークンは実際の取引環境に導入される必要があります。プラットフォームは、オーダーブックまたはその他の取引メカニズムを通じて売買注文をマッチングする場合があり、ウォレットやブロックチェーンネットワークはトークンの保管・移転に関与する場合があります。ただし、すべてのトークン化商品がユーザーによる出金、クロスチェーン移転、または原資産証券への直接償還をサポートしているわけではありません。一部の商品は、指定されたプラットフォーム上、または特定の口座システム内でのみ取引できる場合があります。商品が実際にオンチェーンでのコンポーザビリティを提供しているかを判断するには、対応ネットワーク、スマートコントラクト機能、移転ルール、法的制限を確認する必要があります。「トークン化」を「すべてのDeFiプロトコルで自由に利用可能」と同義に扱うべきではありません。
トークン発行と資産カストディ:オンチェーントークンの背後にあるもの
暗号資産市場では、トークンコントラクトによって供給量、保有者アドレス、移転取引を記録できます。しかし、こうしたオンチェーンデータだけでは、原資産が実際に存在するか、誰が保有しているか、また保有者が特定の条件下で対応する資産を取得できるかという点に独自に答えることはできません。従来の証券に関連するトークン化商品の場合、オンチェーン台帳とオフチェーンの資産記録は、明確な法的関係および運用手順を通じて接続される必要があります。発行者が各トークンは一定量の原資産証券に対応すると主張する場合、投資家はその関係がどのように構築・検証されるのか、また資産数量の変化がどのように処理されるのかも理解する必要があります。
資産カストディは、このプロセスで重要な役割を果たします。従来の証券は、規制を受けるブローカーディーラー、カストディアン、または商品要件を満たすその他の事業体により保有される場合があります。トークン化商品は、その募集文書および運用上の取り決めを通じて、これらの原資産とトークン保有者の権利を結び付けます。カストディは、口座内に資産を保管することだけに限定されません。口座記録、資産分別管理、権限管理、照合手順、発行者に関する紛争または財務問題への対応も含まれます。資産分別、倒産隔離、保有者の権利は、法域によって異なる規制を受ける場合があります。そのため、商品が「第三者カストディで保管されている」というだけで、すべてのリスクが排除されたと考えるべきではありません。
トークンの発行・消却メカニズムにも注意が必要です。資産担保型モデルを使用する商品では、通常、発行プロセスは関連資産の保有または申込みに対応する必要があります。償還または転換時には、商品ルールに従ってトークン供給量を減少させる必要がある場合があり、同時に原資産または対応する権利が処理されます。具体的なミント、バーン、転換の手順は商品ごとに異なり、投資家の適格性、市場取引時間、最低申込額または償還額、プラットフォームのサポート範囲の対象となる場合もあります。トークン供給量が原資産記録と一貫して整合し続けられるかは、この種の商品構造を評価するうえで重要な要素です。
この仕組みにおけるブロックチェーンの利点は、技術設計に準拠したトークン移転について検証可能な記録を提供し、一部の取引活動を追跡しやすくできることです。ただし、ブロックチェーンはすべてのオフチェーン資産を自動的に検証したり、発行者が契約上の義務を履行することを独自に保証したりすることはできません。トークンコントラクトが正常に稼働していても、発行者の運営上の問題、カストディの仕組みの不備、法的権利をめぐる不確実性、償還チャネルの中断が、保有者が実際に受ける保護に影響する可能性があります。オンチェーンの透明性とオフチェーンのガバナンスは、相互に代替するのではなく、連携する必要があります。
オンチェーン移転は自由流通を意味しない:トークンの移転可能性と利用制限
暗号資産ユーザーは一般に、対応ネットワーク間でトークンを移転し、資産をウォレット、分散型取引所、その他のオンチェーンプロトコルに接続することに慣れています。しかし、従来の証券に関連するトークン化商品には、追加の適格性条件や移転制限が適用される場合があります。一部のトークンは指定ネットワーク上で移転できる一方、保有者に指定プラットフォームを通じた取引、または特定口座システム内での保有を求めるものもあります。これらの制限は、法律・コンプライアンス要件、募集文書、技術設計、発行者の運用上の取り決めに起因する場合があります。ブロックチェーン技術を使用しているだけで、トークンが通常の暗号資産のように自由に流通できることを意味するわけではありません。
トークンが技術的に移転可能であっても、受取人が送付者と同じ取引、償還、転換の適格性を自動的に得るとは限りません。商品ルールは、保有者の本人確認情報、所在地、移転先、取引チャネルに基づく条件を課す場合があります。トークンが非対応のウォレットまたはプラットフォームに移転された場合、保有者は元の取引または償還サービスを利用できなくなり、通常の利用状態を回復するために追加手続きが必要になることもあります。したがって、オンチェーンでの移転機能、取引プラットフォームのサポート、法的な移転可能性は、個別に検証すべき3つの別個の問題です。
トークンのオンチェーンコンポーザビリティを、商品機能として自動的に扱うべきではありません。通常の暗号資産は、分散型レンディング、流動性プール、その他のDeFiプロトコルで利用される場合があります。証券関連トークンをこれらのプロトコルに接続できるかどうかは、スマートコントラクトの互換性、発行者ルール、カストディおよび担保メカニズム、適用される法的制限を考慮する必要があります。プロトコルが技術的にトークンを受け入れる場合でも、その利用が募集条件に準拠していることや、清算、紛争、プロトコル障害が発生した際にトークンが想定どおりに扱われることを意味するものではありません。
投資家にとって重要なのは、「オンチェーン上に存在すること」、「技術的に移転可能であること」、「関連する権利を行使できる法的な移転可能性があること」を区別することです。これら3つの層は関連する場合がありますが、同じものではありません。トークンの具体的な移転範囲と利用制限を理解することは、投資家が従来の証券の経済的エクスポージャーを、ネイティブ暗号資産と同一の流動性・コンポーザビリティと誤認することの防止に役立ちます。
市場が閉鎖しているとき、トークン価格はどのように形成されますか?
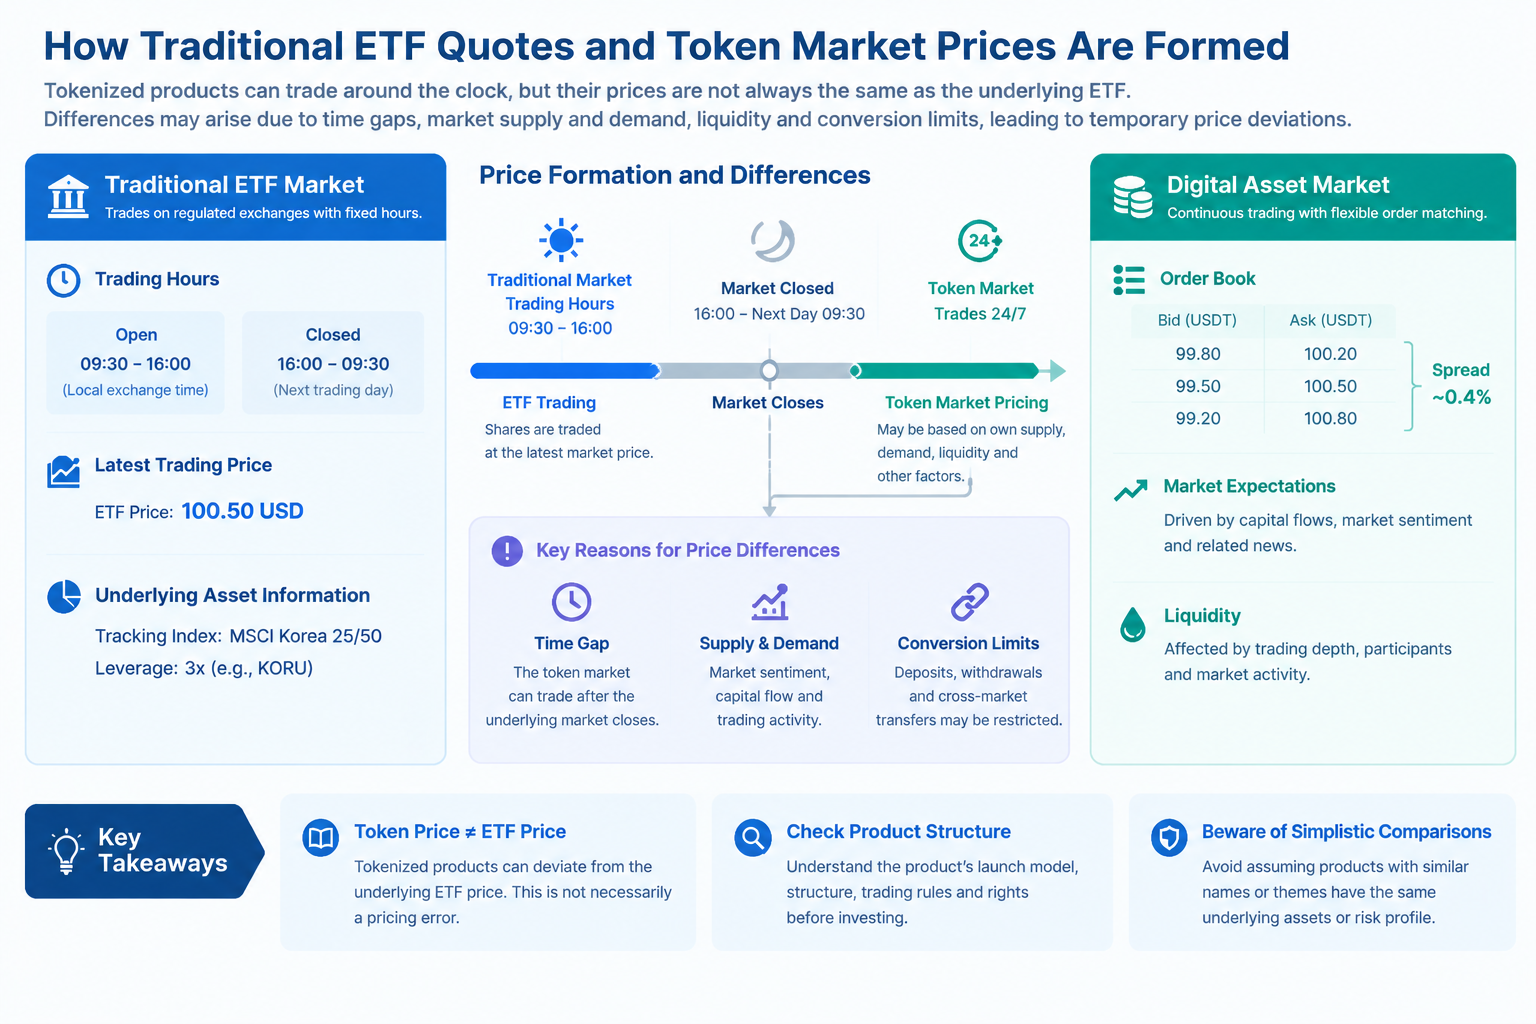
従来のETFの市場価格は通常、上場取引所の取引時間に制限されますが、デジタル資産プラットフォームはより長い取引時間を提供する場合があります。一部の商品は、従来市場が閉鎖している間も取引を継続する場合があります。こうした取引時間の違いにより、トークン化レバレッジETFには特有の問題が生じます。原資産証券に最新の取引価格がない場合でも、デジタル市場では新たな買い気配・売り気配や約定価格が形成されることがあります。これらの価格が必ずしも不正確というわけではありませんが、その形成プロセスは原資産市場が開いているときと完全に同じではありません。
原資産市場が閉鎖している間、投資家は直近のETF価格、関連する指数先物、海外市場の動き、マクロ経済ニュース、為替レートの変化、次回取引セッションへの予想に基づいて取引する場合があります。従来市場の閉鎖後に原資産へ大きな影響を与えるニュースが出た場合、デジタル市場の参加者は事前に価格情報を調整する可能性があります。この状況では、トークン価格は原資産ETFでのリアルタイム取引ではなく、将来の市場パフォーマンスに対する参加者の見方を反映します。参加者ごとに情報、リスク選好、取引ニーズが異なるため、新たな価格帯が形成される場合があります。
市場閉鎖中の価格形成は、流動性からも大きな影響を受けます。オーダーブックが薄い場合、少数の大口買い注文または売り注文によって約定価格が大きく変動することがあります。買値と売値のスプレッドが広い場合、投資家が実際に取引する価格も中値から乖離する可能性があります。通常の市場取引時間中に比較的活発な商品であっても、原資産市場が閉鎖している間に同じ取引深度を維持できるとは限りません。したがって、24時間365日の取引は取引可能な時間を増やしますが、常に同じ水準の流動性や、原資産市場の終値に近い執行価格を保証するものではありません。
トークン価格と従来ETFの参照価格では、使用するデータソースや更新時刻が異なる可能性がある点にも注意が必要です。原資産ETFの直近約定価格、純資産価値、指数参照値、トークン市場の約定価格は、同一の指標ではありません。投資家が価格を比較する際にタイムスタンプ、取引所、データ定義を見落とすと、商品が異常に乖離しているかどうかを誤って評価する可能性があります。有効な価格比較では、参照対象が同じ、または説明可能な経済的エクスポージャーを表していることを確認し、両市場の時間差を考慮する必要があります。
トークン価格が原資産ETFの価格情報から乖離する理由
まず、取引時間が異なるため、トークン価格は原資産ETFの価格情報から乖離する場合があります。従来市場が閉鎖している間、原資産ETFには新たな通常取引価格がありませんが、トークン市場は取引を継続する場合があります。その場合、トークン価格は現在の市場参加者による資産価値の推定を反映する一方、表示される原資産ETF価格は前回の取引セッションを反映したままである可能性があります。両者の差は、必ずしもトークンの仕組みが機能していないことを意味しません。その差が情報更新、市場予想、取引時間と整合しているかをさらに評価する必要があります。
次に、デジタル市場における需要と供給が価格に影響します。トークンが原資産証券の経済的エクスポージャーに連動するよう設計されている場合でも、トークン市場自体の売買注文、取引深度、資金流入、トレーダーの選好により、執行価格が一時的に参照価格から乖離する可能性があります。裁定取引または転換チャネルが制限されている場合、市場参加者は価格差を迅速に利用できず、乖離がより長く続く場合があります。裁定取引が機能するかどうかは、商品ルール、取引コスト、利用可能な資本、市場取引時間、保有者が関連資産を転換する適格性を有するかどうかに左右されます。
第三に、商品構造自体が価格関係に影響する場合があります。トークンと原資産ETFの間には発行、償還、転換のプロセスが存在する場合があり、これらは即時に完了するとは限らず、すべての法域またはすべての市場取引時間で利用できるとも限りません。転換を特定の機関を通じて行う必要がある場合、申込みまたは償還スケジュールに従う必要がある場合、または適格性要件を満たす必要がある場合、単純な購入・償還取引を通じて価格乖離を迅速に解消できないことがあります。投資家は、商品が直接的な転換メカニズムを提供しているか、そのメカニズムを自分が実際に利用できるかを確認すべきです。
最後に、原資産となる金融商品価格の変動と、トークン化商品に固有の取引上の乖離を区別する必要があります。KORUを例にすると、その日次3倍レバレッジ目標は、原資産ファンドの価格自体が日次リターンの経路および複利効果の影響を受けることを意味します。関連するトークン化商品も、デジタル市場の流動性、取引時間、転換条件の影響を受ける場合があります。投資家は、すべての価格変動をトークン市場に起因させるべきではなく、トークン価格が従来市場の価格情報と一時的に異なるだけで商品が必ず誤った価格で取引されていると結論付けるべきでもありません。まず参照価格のタイミングと定義を確認し、その後に原資産ファンドのパフォーマンスとトークン市場の需要・供給を分析すべきです。
トークン化レバレッジETFの取引・構造上のリスクを評価する方法
第一のステップは、商品が何を表しているのかを正確に確認することです。投資家は、原資産ETF、トークン発行者、関連資産または経済的利益、トークン保有者が実際に保有する権利を特定する必要があります。名称やティッカーが似ていても、商品構造が同じとは限りません。同じ従来の金融商品であっても、異なるトークン化の仕組みに対応する場合があります。KORUおよび関連するトークン化商品については、従来ETFの投資目標とトークン保有者の法的権利を、同一のものとして扱うのではなく、別々に調査すべきです。
第二のステップは、資産裏付けおよびカストディの取り決めを検証することです。投資家は、原資産証券を発行者または関連機関が保有しているか、カストディ責任がどのように分担されているか、資産記録がどのように検証されるか、発行者が財務上の困難に直面した場合にどのような法的取り決めが適用されるかを理解する必要があります。十分な資産裏付けがあると主張する商品については、投資家は関連する証明、資産分別方法、異常事態への対応手順も確認すべきです。ブロックチェーン上の供給記録は一部の情報を提供できますが、オフチェーン資産および法的関係の検証に代わるものではありません。
第三のステップは、取引・転換ルールを理解することです。トークンを出金できるか、個人ウォレットへ移転できるか、そもそも移転できるか、移転制限が適用されるか、償還のためにどのような条件を満たす必要があるか、転換には従来市場の開始まで待つ必要があるかは、すべて実際の取引体験に影響します。同時に、投資家は表示価格を直接執行可能な価格と見なすのではなく、取引プラットフォームの市場深度、買値と売値のスプレッド、価格情報の時刻を確認すべきです。短期間で取引する必要があるユーザーにとって、流動性と注文執行条件は、商品の理論価格と同じくらい重要となる場合があります。
第四のステップは、原資産リスクとトークン市場リスクを分けて評価することです。レバレッジETFについて、投資家は対象となるリセット期間、ボラティリティが長期リターンに与える影響、潜在的な損失を理解する必要があります。トークン化の仕組みについては、発行、カストディ、法的権利、市場閉鎖時の価格形成、転換制限を分析する必要があります。これら2つのリスクカテゴリーは、相殺されるのではなく、重なり合う場合があります。明確な評価フレームワークを構築することは、短期的な価格変動を単に観察するよりも、商品の実際の特性を理解するうえで有用です。
Gateとトークン化レバレッジETF:従来の金融エクスポージャーがデジタル資産市場に入る仕組み
トークン化レバレッジETFは、従来のレバレッジETFに関連する市場エクスポージャーを、デジタル資産の取引形式と結び付けます。ただし、特定の商品がどのようにこの接続を実現しているかは、その発行構造および商品条件に基づいて判断する必要があります。従来のレバレッジETFは一般に、特定指数の日次レバレッジパフォーマンスを目標とします。原資産またはエクスポージャーそのものに加え、トークン化レバレッジETFには独自の発行の取り決め、価格メカニズム、取引ルール、保有者の権利が存在する場合があります。したがって、これらの商品を理解するには、原資産指数やレバレッジ倍率を見るだけでは不十分です。投資家は、トークンが何を表すのか、どのように価格が形成されるのか、保有者にどのような権利があるのかも確認する必要があります。
関連するデジタル資産取引商品を調査したいユーザーは、GateのKORUG/USDT取引ページにアクセスし、当該取引ペアについて表示される市場価格情報および関連する取引情報を確認できます。ただし、KORUG/USDTは特定の取引ペアである一方、KORUはDirexionが提供する韓国株式市場の従来型3倍レバレッジETFです。両者は名称が似ているという理由だけで、同じ資産と見なすべきではありません。KORUは、手数料および経費控除前で、MSCI Korea 25/50 Indexの日次パフォーマンスの300%を目指しています。この日次レバレッジ目標を、KORUG/USDTの価格変動に直接適用することはできません。投資家はまず、KORUGに関するGateの公式商品説明を確認し、実際の原資産またはエクスポージャー、商品構造、価格メカニズム、リスク条件を確認したうえで、従来のレバレッジETFとの関係を評価すべきです。
GateのgStocks商品紹介は、従来の金融資産のトークン化を理解するための参考情報を提供します。トークン化商品、従来のレバレッジETF、トークン化レバレッジETFは、相互に置き換え可能な概念ではない点に注意することが重要です。gStocksに関する情報は、Gateのトークン化商品サービスを理解するのに役立ちますが、KORUG/USDTがgStocksに属すること、または特定の従来ETFと同じ資産裏付けや法的な取り決めを使用していることを推測する根拠にはなりません。特定商品の性質は、引き続き適用される公式文書に基づいて判断する必要があります。
トークン化商品がデジタル資産取引環境に導入された後、その価格は市場の需要と供給、流動性、取引時間、投資家の予想からも影響を受ける場合があります。原資産となる従来市場が閉鎖している場合でも、デジタル市場では新たな価格情報が形成される可能性がありますが、それらの価格情報が原資産ETFのリアルタイム純資産価値または公正価値と同等とは限りません。レバレッジETFに関連するトークン化商品については、投資家は原資産のレバレッジメカニズムと、トークン価格の形成方法の両方を検討する必要があります。指数の動き、従来ETFのリターン、デジタル取引ペアの価格変動を同じものとして扱うことは避けるべきです。
したがって、Gateで関連する取引商品を調査する際、投資家は取引ページを価格情報および取引情報を確認する出発点として利用し、その後に商品構造、原資産またはエクスポージャーの仕組み、保有者の権利、取引・移転ルール、適用される償還条件をさらに検証すべきです。取引対象の商品を明確に特定して初めて、従来のレバレッジETFとの関係の程度を評価し、価格乖離、流動性、出口リスクをより適切に評価できます。
FAQ
トークン化レバレッジETFは、従来のETFを直接ブロックチェーン上に載せるものですか?
必ずしもそうではありません。トークン化商品は、原資産証券の保有、契約上の取り決め、その他の法的構造を通じて、関連する経済的エクスポージャーを提供する場合があります。トークンに付随する具体的な権利は、ブロックチェーン上のトークンコントラクトだけではなく、発行者、商品文書、適用ルールによって決まります。
トークン化レバレッジETFは、常にオンチェーンで自由に移転できますか?
必ずしもそうではありません。一部の商品は指定ネットワーク上での移転をサポートする場合がありますが、指定プラットフォーム上、または特定の口座システム内でのみ取引を許可するものもあります。技術的な移転可能性は、法的な移転可能性や償還の適格性と同じではありません。
従来市場が閉鎖した後も、トークン価格が変動し続けるのはなぜですか?
デジタル資産市場は取引を継続している場合があり、参加者は最新ニュース、関連市場の動き、予想、注文フローに基づいて価格情報を調整できます。ただし、市場閉鎖中の流動性および価格参照は、従来市場の取引時間中とは異なる場合があります。
トークン価格が原資産ETFの価格情報から乖離している場合、商品に問題があることを意味しますか?
価格差だけから結論を出すことはできません。乖離は、市場間の時間差、流動性、需要と供給の変化、データ更新時刻、転換制限によって生じる可能性があります。投資家はまず、同程度の時点のデータを用いて同じ経済的エクスポージャーを比較していることを確認し、その後で乖離の原因を分析すべきです。
ブロックチェーンの透明性は、原資産の安全性を保証できますか?
単独では保証できません。ブロックチェーンはトークン供給量と移転を記録できますが、原資産の存在とカストディ、投資家が保有する法的権利については、商品文書、カストディの取り決め、適切な検証メカニズムを通じて確認する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1
Gate ETFの運用方法について、純資産価値(NAV)メカニズムから自動リバランスまで詳しく解説します。
Stable(STABLE)はどのように機能するのか?Tetherのステーブルコイン決済レイヤーの技術的詳細