配当と価格変動の違いをすでに理解している読者であれば、利回りが高いほど安全なファンドだと考えるべきではありません。利回りは、1期間に支払われた現金を価格で割ったものであるため、価格が下落すると比率が上昇することがあります。高配当ETFでは、利回り、増配実績、オプションプレミアムをそれぞれ別に扱います。表はルールを示すものであり、ファンドを安全性で順位付けするものではありません。
要点
- 高配当ETFは、高利回り、連続増配、カバードコールのグループに分かれます。過去利回りでこれらを順位付けすることはできません。
- 高利回りスクリーニングでは、金融、エネルギー、生活必需品の比重が大きくなることが多く、これらのセクターのショックがまずNAVに影響します。
- 連続増配スクリーニングでは、増配実績が長期にわたる銘柄を探し、受け取る現金は依然として企業配当です。カバードコールの分配金にはオプションプレミアムも含まれます。
- 利回りが高いことは、ファンドがより安全であることを意味せず、NAVの下落を相殺するものでもありません。クレジットファンドと公益事業セクターファンドはこのリストの対象外です。
これらの高配当ETFはどのようなルールで分類されますか?
これらのファンドは、ルールによって残す銘柄と、現金の原資という2つの問いで分類されます。過去利回りは、価格に対して分配金がどの程度大きいかを示すにすぎません。3つのルールを高い順または低い順に並べるものではなく、混在したリストがより安全なリストになるわけでもありません。
スクリーニング基準は、指数算出方法またはファンド資料に記載されています。銘柄の組み入れ、除外、リバランスは、その日に最も高い利回りを示すティッカーではなく、その文書に従って行われます。その日の最高利回りを並べたリストでは、3つのスクリーニング基準が1つの数値に集約されてしまいます。
リストを確認する前に、ファンドの分類を把握してください。高利回りスクリーニングは、すでにより多くの配当を支払っている銘柄を選びます。連続増配スクリーニングは、十分に長い増配実績を持つ銘柄を選びます。カバードコール収益では、株式に加えてコールオプションを売却するため、現金には配当だけでなくプレミアムも含まれます。これら3つはいずれも高配当ファンドと呼ばれることがありますが、互いに代替するものではありません。
どのスクリーニングが利回り、増配、またはカバードコールですか?
以下の3行は、3つのスクリーニング基準を示しています。各行には、スクリーニング基準と現金の内容が記載されています。この表は、どの利回りが高いかを比較するものではなく、どのファンドが保有者に適しているかを示すものでもありません。
| 分類 | スクリーニング基準 | 現金の内容 | ティッカーの例 |
|---|---|---|---|
| 高利回り | 平均を上回る過去配当、または利回りに基づく加重 | 企業配当 | VYM、HDV、SPYD |
| 連続増配 | 連続した増配、または長期の増配実績 | 企業配当 | VIG、DGRO、NOBL |
| カバードコール | 株式ポートフォリオに売り建てコールを追加 | 配当およびオプションプレミアム | JEPI、JEPQ |
高利回りの行ではVYM、HDV、SPYDを例としており、現金の原資は企業配当です。連続増配の行ではVIG、DGRO、NOBLを例としています。組み入れ基準は増配実績であり、現金は依然として株式配当です。カバードコールの行ではJEPIとJEPQを例としています。この現金には配当とコールプレミアムの両方が含まれ、売却したコールによって上昇余地の一部を手放すことになります。
この表には安全性の順位付けはなく、手数料や価格も記載されていません。同じ行のティッカーは、同じ種類のスクリーニング基準に従うことを示すにすぎません。保有銘柄、セクター配分、現金を受け取る月は、依然として各ファンド固有の資料によって決まります。同じ行にあるからといって、他の条件まで同じになるわけではありません。
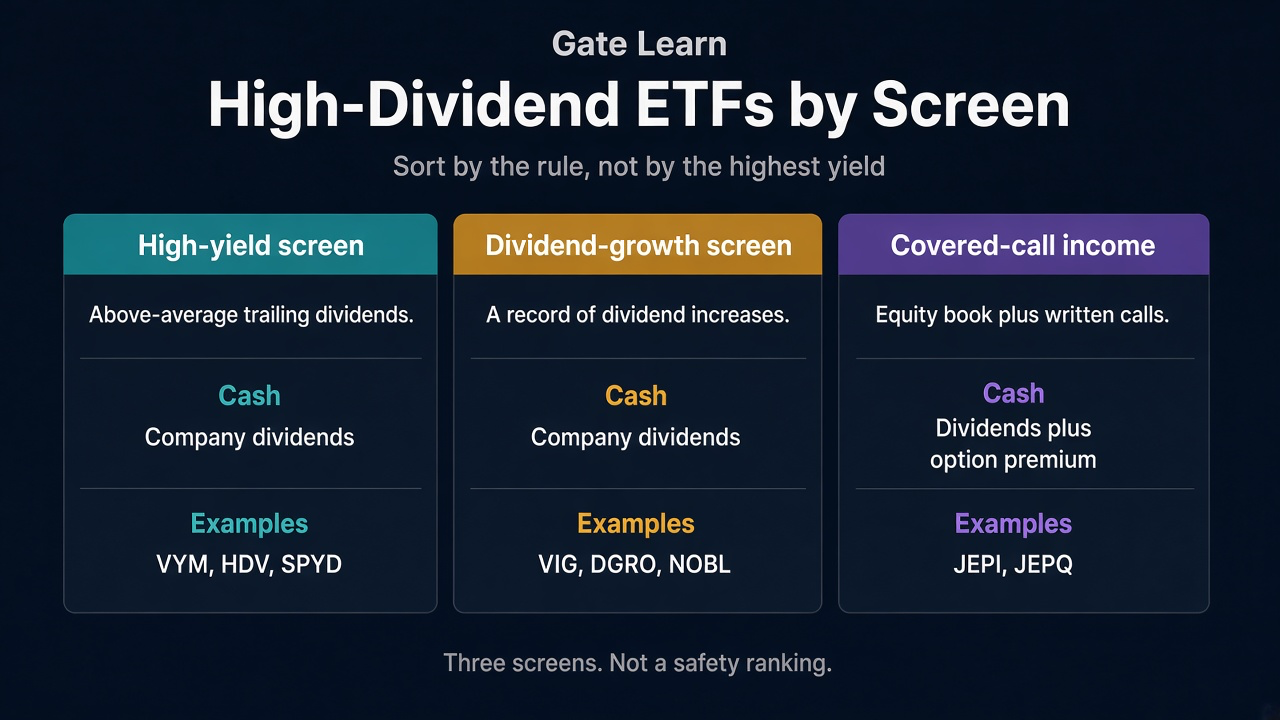
図1:利回り、増配、カバードコールのスクリーニング別に分類された高配当ETF。
高利回りスクリーニングはどこに偏りますか?
高利回りスクリーニングでは、すでにより多くの配当を支払っている業種の比重が大きくなります。金融、エネルギー、生活必需品の比重が高くなることがよくあります。金利変動、原油価格、防衛的需要の変化は、これらの業種を通じてまずNAVに現れます。
Vanguard High Dividend Yield ETF(VYM)はFTSE High Dividend Yield Indexに連動し、その構成銘柄をパッシブに保有します。この指数は、過去12か月間の配当が平均を上回る普通株式を採用し、不動産投資信託を除外します。HDVとSPYDも同じ高利回りグループに属します。このスクリーニングは、増配実績の長期化ではなく、すでに高い配当または利回りによる加重に着目します。
銘柄入れ替えにより、配分はこうした高配当セクターに再び近づきます。集中度が高まると、どのショックがまずNAVに影響するかが変わりますが、ファンドがより安全になるわけではありません。価格が下落し、現金配当がほとんど変わらない場合、分母が小さくなるため過去利回りは上昇します。
連続増配スクリーニングには何が求められますか?
連続増配スクリーニングでは、最高の過去利回りではなく、配当が継続して増加していること、または適格となるのに十分長い増配実績を求めます。VIG、DGRO、NOBLがその例です。保有者が受け取る現金は、依然として保有銘柄の配当です。原資は高利回りグループと同じです。組み入れルールは異なります。
増配実績は、「配当が引き上げられてきた」ことと「配当がすでに高かった」ことを区別します。企業は長期間にわたって配当を増やしていても、高利回りスクリーニングが採用する銘柄より見出し上の利回りが低い場合があります。2つのルールは異なる問いに答えるものです。
Schwab US Dividend Equity ETF(SCHD)は、品質と配当をあわせて評価するため、上記の増配ティッカーの行には含まれません。SCHDはDow Jones U.S. Dividend 100 Indexに連動しており、この指数は配当の質と配当の持続可能性を評価し、同業他社との財務比率に基づいて選定します。このルールは過去利回りだけによる順位付けではなく、VIG、DGRO、NOBLで用いられる連続増配のリストでもありません。
カバードコールの分配金には何が含まれますか?
カバードコールの分配金には、保有銘柄からの配当と、売却したコールからのプレミアムの両方が含まれます。JEPIは株式と並行してアウト・オブ・ザ・マネーのS&P 500コールを売却しており、JEPQも同じグループに属します。プレミアムはオプション収益です。企業の取締役会が決定する配当には、このプレミアムは含まれません。
株式は引き続き価格変動の影響を受け、セクターリスクもこれらの株式に残ります。売却したコールは、プレミアムと引き換えに上昇余地の一部を手放します。JEPIは毎月支払える収益を目指しています。月次であることは、現金を受け取る時期を示すだけです。プレミアムが企業配当になるわけではありません。
このような混合した現金を、株式配当のみを分配するファンドと同じ比率に含めると、2つの異なる原資を1つの支払いとして扱うことになります。プレミアムは現金です。1期間の現金がNAVの下落額より小さい場合、その下落はNAVに残ります。
クレジットファンドと公益事業セクターファンドがこのリストに含まれないのはなぜですか?
クレジットファンドと公益事業セクターファンドは、このリストには含まれません。高配当株式ETFは、配当ルールに基づいて選定された株式を保有します。クレジットファンドは債券を保有し、現金はクーポンから得られます。公益事業セクターファンドは、業種リストに基づく株式を保有します。組み入れは配当スクリーニングではなく、セクター分類に基づきます。
ハイイールド社債の利息はそのクレジットのクーポンであり、エクスポージャーはハイイールド社債(HYG)です。投資適格社債の利息もクーポンであり、エクスポージャーは投資適格社債(LQD)です。クーポンは債券契約から生じるものであり、株式の配当ルールから生じるものではありません。
公益事業セクター株式(XLU)は、配当スクリーニングではなく公益事業という業種に基づいて保有銘柄を採用します。これらの企業のいずれかが多額の配当を支払っても、XLUが高配当株式ETFになるわけではありません。XLUが示すのは、その企業が公益事業であることだけです。
まとめ
まずルールを確認してください。高利回りスクリーニング、連続増配スクリーニング、カバードコール収益では、選定する株式が異なり、現金の構成も異なります。高い利回りは、分配金を価格で割ったものにすぎません。ファンドがより安全であることを意味せず、NAVの下落を相殺するものでもありません。
クレジットファンドと公益事業セクターファンドは、この株式配当スクリーニングの対象外です。例示したティッカーはスクリーニング基準を示しています。ファンドが実際に運用するルールは、依然として指数算出方法またはファンド資料に記載されています。同じ行にあるからといって、他の条件まで同じになるわけではありません。
よくある質問
高配当ETFでは、配当利回りが高いほど常に良いですか?
いいえ。高配当ETFは公表されたルールに基づいて分類され、高い過去利回りは3つの基準のうちの1つにすぎません。価格が下落し、現金配当がほとんど変わらない場合、分母が小さくなるため利回りは上昇します。連続増配では増配実績を重視し、カバードコール収益にはプレミアムも含まれるため、比率が高いからといってファンドがより安全になるわけではありません。
SCHDとVYMは同じルールに従っていますか?
いいえ。VYMが連動する指数は、過去12か月間の配当が平均を上回る普通株式を採用し、不動産投資信託を除外します。SCHDは配当の質と配当の持続可能性を評価し、過去利回りだけで分類するのではなく、同業他社との財務比率に基づいて選定します。どちらも株式ファンドであり、どちらも企業配当を分配することがあります。組み入れルールは依然として異なります。
JEPIの分配金は企業配当と同じですか?
いいえ。JEPIは株式と並行してコールを売却するため、分配金には株式配当とオプションプレミアムの両方が含まれます。プレミアムは、これらのコールが手放す上昇余地に対する現金であり、取締役会が決定する配当ではありません。JEPQも同じグループに属し、その現金も株式配当のみを分配する高利回りファンドとは異なります。
より高い配当利回りは純資産価値の下落を相殺できますか?
いいえ。利回りは分配金を価格で割ったものであり、現金と価格は別々に記録されます。価格が下落し、現金配当がおおむね同じである場合、分母が小さくなるため比率は上昇します。1期間の現金がNAVの下落額より小さい場合、その下落は残り、プレミアムがその価格下落を補うことはありません。
これらの例示ティッカーにGateの取引リンクがないのはなぜですか?
リンクは、URL内のティッカーがその同じファンドである場合にのみ追加されます。VYM、HDV、SPYD、VIG、DGRO、NOBL、JEPI、JEPQ、SCHDは、取引ページを開くためではなく、スクリーニング基準を示すために掲載されています。クレジットおよび公益事業セクションのリンクは、債券またはセクター株式を指しています。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
RBA、豪州CPIが4.3%に達する中、来週の利上げ予測を25ベーシスポイントに変更
HD Korea Shipbuilding、発電用エンジンの生産能力が1.4GW分の受注で2029年まで埋まる
Binanceウォレット、10月29日にPREDICTのTGE前プライムセールを開始
元グーグルエンジニア、401(k)への拠出を停止 10年以内にAIによる絶滅リスクが50%を超えると予測
中国外務省、ドイツ首相の発言に反応 対話と協力を呼びかける


関連記事
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1