プルーフ・オブ・ステーク型ブロックチェーンでは、ステーキングはネットワークのコンセンサスとセキュリティを維持するための重要な手段です。ネイティブトークンをバリデーターに委任することで、ユーザーはネットワークのセキュリティ確保に参加し、ネットワークのルールに従って対応するステーキング報酬を受け取ることができます。しかし、従来のステーキングには実務上の課題もあります。委任した資産は通常、ネットワークが定めるアンステーキングプロセスに従う必要があります。この期間中、ユーザーは通常の流動資産と同じように自由に資金を管理できない場合があります。
DeFiユーザーにとって、この流動性の制約は、資金がステーキング報酬を得る一方で、他のオンチェーン活動に参加する機会を失う可能性があることを意味します。たとえば、ユーザーは従来の方法でステーキングされた資産を、分散型取引、レンディングの担保、または流動性提供に直接利用することはできません。オンチェーン金融アプリケーションが発展を続けるなか、ネットワークステーキングに参加しながら資産のコンポーザビリティを維持することは、リキッドステーキングプロトコルにとって徐々に重要な課題となっています。
Haedalは、このニーズを中心に構築されたSuiエコシステムのプロトコルです。そのステーキングインフラを通じて、ユーザー資産をバリデーターに委任し、ステーキング持分を表すリキッドステーキングトークンを発行します。ユーザーはこれらのトークンを保有できるほか、利用可能なプロトコルサポートに応じて、Suiエコシステム内の他のDeFiアプリケーションで利用できます。
ただし、リキッドステーキングは基礎資産を同時に複数の場所へ配置するものではなく、ステーキングされた資産に出金制限がないことを意味するものでもありません。リキッドステーキングトークンは、基礎となるステーキング資産およびその報酬に対する持分を表します。実際の償還可能性は、プロトコルの仕組み、バリデーターの状態、償還プロセス、二次市場の流動性の影響を受けます。
Haedalを理解するには、Suiのプルーフ・オブ・ステークの仕組み、リキッドステーキングトークンがどのように価値を蓄積するか、そしてプロトコルがこれらの資産を中心にどのようなDeFiプロダクトアーキテクチャを構築しているかという、3つの側面を確認する必要があります。
Haedal Protocolとは?
Haedalは、Suiネットワーク上でネイティブに構築されたリキッドステーキングプロトコルです。その中核事業は、ユーザー自身がバリデーターノードを運用することなく、Suiネットワークのステーキングに参加できるステーキングインフラを提供することです。
従来のステーキングでは、ユーザーはバリデーターを選択し、対応するノードに資産を委任する必要があります。バリデーターはネットワークのコンセンサスに参加し、Suiネットワークのルールに従って報酬を受け取ります。Haedalは、このプロセスを一般ユーザーがより利用しやすいサービスとして提供しています。リキッドステーキングトークンを発行することで、ユーザーは対応する資産の持分をDeFi環境で引き続き利用することもできます。
プロダクトの位置付けという観点では、Haedalは単なるステーキングのゲートウェイではありません。Haedal Market Maker(HMM)やhaeVaultなど、リキッドステーキング資産に関連する補完的なプロダクトも構築し、ステーキング報酬、流動性管理、利回り戦略の接続を目指しています。その目的は、ステーキング資産がネットワークコンセンサスに参加すると同時に、Suiのオンチェーン金融環境においてより幅広い用途に活用されることです。
異なる構成要素を区別することが重要です。Haedalはプロトコルレイヤーのインフラであり、haSUIおよびhaWALは、ユーザーが関連するステーキングプロセスを通じて取得するリキッドステーキング資産です。HAEDALはプロトコルトークンであり、ガバナンスやエコシステムインセンティブなどの機能を担います。これら3つの構成要素は、機能とリスク源が異なります。
リキッドステーキングはどのように機能しますか?
リキッドステーキングの中核となる概念は、基礎となるステーキング持分を、引き続き流通・利用できるトークンへ変換することです。ユーザーはネイティブ資産をプロトコルに預け入れ、プロトコルは適用されるルールに従って資産をバリデーターに委任し、ステーキング持分を表すリキッドステーキングトークンを発行します。
SUIを例にすると、ユーザーはHaedalを通じてSUIをステーキングした後、haSUIを受け取ることができます。haSUIはHaedalのステーキングプールにおけるユーザーの持分を表し、サポートされているSui DeFiアプリケーションでも使用できます。
このプロセスは、3つの段階に分けられます。
まず、ユーザーはSUIをHaedalのステーキングインフラに預け入れます。プロトコルは、ユーザーが選択したモードに基づいて資産を対応するバリデーターに配分します。Haedalのドキュメントでは、自動配分と手動選択の2つのモードが説明されています。自動モードでは、プロトコルのアルゴリズムがバリデーターのパフォーマンスに基づいて資産を配分します。手動モードでは、ユーザー自身がバリデーターを選択できます。
次に、プロトコルはその時点のhaSUI/SUI換算比率に基づいてhaSUIを発行します。ユーザーが保有するhaSUIは、単なる通常のトークン残高ではありません。これはステーキングプールにおける持分を表します。バリデーターがネットワークのステーキング報酬を受け取ると、ステーキングプールが表す資産の価値は変化します。
最後に、ユーザーはhaSUIを取引、流動性提供、レンディングの担保など、サポートされているDeFiのユースケースで利用できます。これにより、ユーザーはステーキング報酬の獲得とオンチェーン資産の利用との間で、完全に排他的な選択をすることを避けられます。
リキッドステーキングは、基礎となるステーキングの出金ルールをなくすものではないことに注意が必要です。 ユーザーが最終的にSUIを償還する際には、依然としてHaedalのアンステーキングの仕組みに従う必要があり、待機期間や即時退出手数料が発生する場合があります。
haSUI:ステーキング持分はどのように流動性へ変換されますか?
haSUIは、Haedalの中核となるリキッドステーキングトークンの1つです。ユーザーはHaedalを通じてSUIをステーキングした後、haSUIを受け取ります。これはプロトコルのステーキングプールにおける対応するSUI持分を表します。
数量ベースで基礎資産に直接対応する一部の証明書とは異なり、haSUIは価値蓄積モデルを採用しています。ステーキングプールがネットワーク報酬を受け取ると、ネイティブのhaSUI対SUI換算比率はプロトコルルールに従って調整されます。つまり、報酬は主にユーザーのアカウントへ追加のhaSUIを継続的に配布する形ではなく、haSUI 1単位が表すSUIの量が増加する形で反映されます。
この仕組みは、haSUIの価値変動を説明するのに役立ちます。ユーザーが保有するhaSUIの量は変わらない場合でも、プロトコルの換算比率に従って計算されるユーザーのSUI持分は、ステーキング報酬の蓄積に伴って変化します。
ただし、プロトコルの換算比率は二次市場価格と同じではありません。DEXやその他の市場におけるhaSUIの取引価格は、需給、市場の厚み、ユーザーの償還期待、全体的な市場状況の影響も受けます。二次市場の流動性が不十分な場合、市場取引価格はプロトコルレベルのネイティブ換算比率から乖離する可能性があります。
したがって、haSUIを分析するには、2つの側面を同時に確認する必要があります。1つ目は、プロトコル内部のSUI換算比率と報酬の蓄積です。2つ目は、外部市場価格と流動性です。いずれか一方の指標だけでは、資産を常に想定価格で換金できるかどうかを判断できません。
haSUIからhaWALへ:リキッドステーキング資産の拡大
Suiエコシステムの発展に伴い、Haedalのリキッドステーキングアーキテクチャは他の資産にも拡大しています。haWALは、WalrusネットワークのネイティブトークンであるWALを中心に構築されたリキッドステーキング資産です。
ユーザーはHaedalを通じてWALをステーキングし、haWALを受け取ることができます。haSUIと同様に、haWALは対応するステーキング持分を表し、換算比率を通じて蓄積されたステーキング報酬を反映します。プロトコルのサポート状況に応じて、ユーザーはhaWALをSui DeFiエコシステム内の取引、流動性提供、レンディング、その他のアプリケーションに利用できます。
haWALの追加は、Haedalのプロダクトの位置付けが単一資産のステーキングに限定されないことを示しています。代わりに、スケーラブルなリキッドステーキングインフラの構築を目指しています。Suiエコシステムにとって、このモデルは異なる基盤ネットワークのステーキング持分を、DeFiアプリケーションにより容易に組み込める資産形態へ変換できます。
ただし、基礎資産ごとにネットワークルールは異なります。SUIとWALのステーキング期間、バリデーターの仕組み、アンステーキングの待機時間、流動性条件は完全には同一ではありません。したがって、haSUIの出金ルールをhaWALに直接適用することはできません。また、両方がリキッドステーキングトークンであるという理由だけで、2つの資産が同一のリスク特性を持つと想定すべきでもありません。
Haedalのプロダクトアーキテクチャ:ステーキングから流動性管理へ
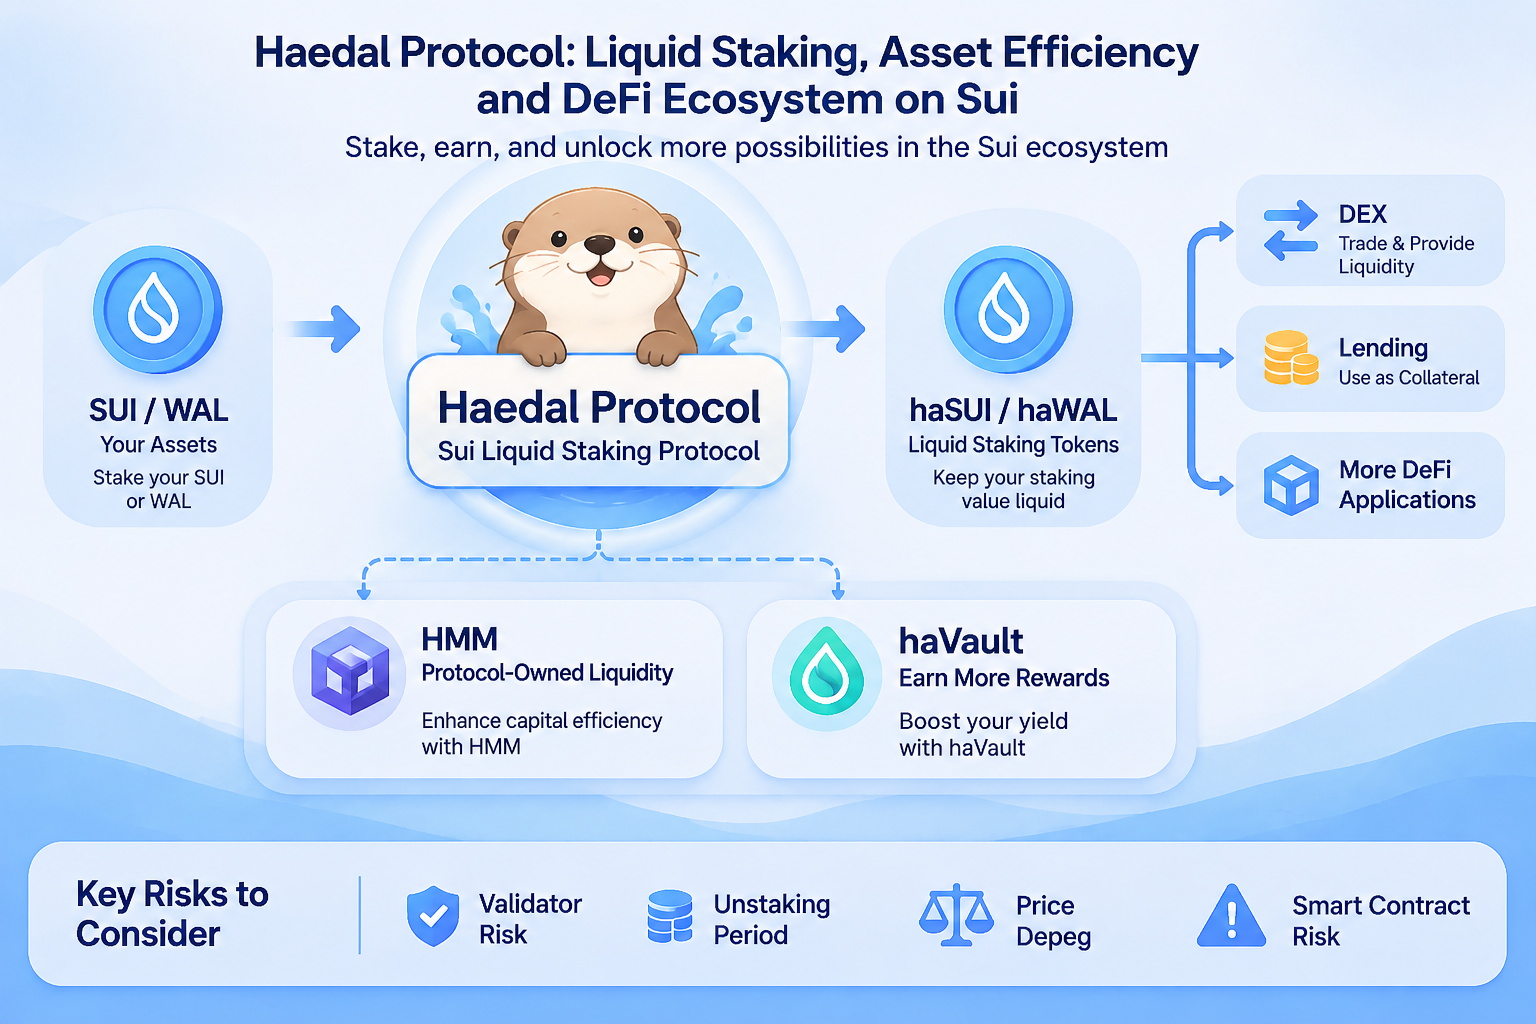
Haedalのプロトコルアーキテクチャは、基盤となるステーキングレイヤー、リキッドステーキング資産レイヤー、補完的な金融プロダクトレイヤーという3つの層で理解できます。
基盤となるステーキングレイヤーは、ユーザー資産の委任とバリデーターへの配分を処理します。プロトコルは、ステーキングサービスの安定性を維持するために、バリデーターのパフォーマンス、ステーキング資産の分布、ネットワークルールを監視する必要があります。
リキッドステーキング資産レイヤーは、haSUIやhaWALなどのトークンを通じて、基礎となるステーキング持分をオンチェーンで利用可能な資産に変換します。これらのトークンはHaedalと他のDeFiプロトコルの接点となり、エコシステムのアプリケーションを拡大するための重要な基盤を提供します。
補完的な金融プロダクトレイヤーは、リキッドステーキング資産の資本効率をさらに高めることを目指します。Haedal Market Maker(HMM)は、このレイヤーの重要な構成要素です。Haedalのドキュメントによると、HMMはプロトコル所有の流動性をマーケットメイキング活動に利用します。その目的には、資本効率の向上や、そこから得られた収益の一部をhaSUI関連の報酬、veHAEDALインセンティブ、プロトコル収益に使用することが含まれます。
この構造は、Haedalの設計方針の1つを示しています。ユーザーへの収益提供をステーキング報酬だけに依存するのではなく、流動性管理や補完的なプロダクトを通じて、プロトコル内に追加の価値源を生み出すことも目指しています。
ただし、プロダクトマトリクスが複雑になるほど、リスクも多様化する可能性があります。基礎となるステーキングリスクに加えて、プロトコルはマーケットメイキング戦略、資産価格の変動、流動性管理、スマートコントラクトリスク、異なるモジュール間のリスク伝播も管理する必要があります。ユーザーは複数の収益源を単純に合算し、追加リスクのない安定的な収益として扱うべきではありません。
リキッドステーキング資産はどのようにDeFiへ組み込まれますか?
リキッドステーキングトークンの中核的な意義は、ステーキング持分がオンチェーン金融活動に継続して参加できるようにすることです。haSUIを例にすると、他のプロトコルがこの資産をサポートしている場合、ユーザーはこれを分散型取引、流動性提供、レンディングの担保、またはその他の利回り戦略に利用できます。
分散型取引では、haSUIを他の資産とペアにすることで、SUIを直接保有する場合とは異なる取引選択肢をユーザーに提供できます。レンディングの場面では、レンディングプロトコルがhaSUIを担保として受け入れる場合、ユーザーはステーキング持分を維持しながら追加の流動性を得ることができます。
このコンポーザビリティは資本効率を向上させる可能性がありますが、新たなリスク連鎖も生み出します。たとえば、haSUIをレンディングプロトコルに預け入れた後、ユーザーは基礎となるステーキングおよび換算比率のリスクだけでなく、レンディングプロトコルの担保比率、清算メカニズム、スマートコントラクトのセキュリティも考慮する必要があります。
haSUIの二次市場価格が大幅なディスカウントを受けた場合、担保ポジションには追加の圧力がかかる可能性があります。プロトコルレベルのSUI換算比率が比較的安定していても、市場が常に十分な流動性を提供できることを意味するものではありません。
したがって、リキッドステーキング資産のDeFiアプリケーションは、単に収益チャネルを増やすものではありません。資本効率を高める一方で、プロトコル間の依存関係をより多く導入します。
Haedal Protocolの主なリスク境界
バリデーターおよびネットワークリスク
Haedalは、ステーキングサービスの運用において基盤ネットワークとバリデーターに依存しています。バリデーターのパフォーマンス、ネットワークルールの変更、ステーキングに関するペナルティメカニズムは、いずれもステーキング資産の実際の収益とセキュリティに影響する可能性があります。
アンステーキングおよび流動性リスク
ユーザーは基礎資産を償還する際、待機期間を経る必要がある場合があります。即時退出機能も、利用可能な流動性および手数料条件の影響を受ける可能性があります。ユーザーが緊急に資金を必要とする場合、プロトコルの償還速度と二次市場の厚みの両方が制約となる可能性があります。
デペッグおよび価格乖離リスク
リキッドステーキングトークンのプロトコル換算比率は、二次市場価格と同じではありません。市場のパニック、流動性不足、または償還需要の集中により、取引価格が基礎資産の償還価値から乖離する可能性があります。
スマートコントラクトおよびモジュールリスク
リキッドステーキングプロトコルは、資産処理、トークン発行、関連手続きの管理にスマートコントラクトを使用します。補完的なマーケットメイキング、レンディング、利回り戦略も追加のコントラクトリスクをもたらす可能性があります。単一のモジュールで問題が発生した場合、資産およびプロトコル間のコンポーザビリティを通じてリスクが広がる可能性があります。
報酬源および戦略リスク
ステーキング報酬、マーケットメイキングによる収益、その他の戦略による収入は、それぞれ異なる源泉から生じるものであり、同一のものとして扱うべきではありません。ユーザーは、どの活動が収益を生み出しているのか、市場リスクが関与しているか、関連する収益が持続可能かを理解する必要があります。
GateとHAEDAL:スポット市場を通じた取引ゲートウェイ
Haedalのプロトコルユースケースは主にSuiチェーン上で発生する一方、HAEDALトークンは中央集権型取引所を通じて取引できます。これらは異なる参加形態です。Haedalプロトコルの利用にはオンチェーンステーキングとDeFi操作が含まれる一方、HAEDALの取引にはプロトコルトークンの市場取引が含まれます。
2025年4月、GateはHAEDALのスポット上場に関するお知らせを公開し、HAEDAL/USDT取引市場を提供しました。中央集権型取引所を通じてHAEDALを確認または取引したいユーザーにとって、Gateのスポット市場は取引ゲートウェイを提供します。
HAEDALを購入または保有することは、ユーザーがHaedalを通じたSUIまたはWALのステーキングに参加していることを意味しない点を理解することが重要です。また、ユーザーがhaSUI、haWAL、またはプロトコル収益を自動的に受け取ることも意味しません。プロトコルの利用、リキッドステーキング、トークン取引は異なる活動であり、それぞれの機能とリスクに基づいて個別に評価する必要があります。
取引前に、ユーザーはGateのリアルタイム取引ページで取引ペア、入出金ネットワーク、関連サービスの状況を確認してください。現在のページに表示される情報が優先されます。
よくある質問
Haedal Protocolとは何ですか?
Haedalは、Suiエコシステム内に構築されたリキッドステーキングプロトコルです。プロトコルを通じて、ユーザーはSUIなどの資産をバリデーターに委任し、haSUIなどのリキッドステーキングトークンを受け取ることができます。
haSUIとSUIの違いは何ですか?
SUIはSuiネットワークのネイティブトークンです。haSUIは、Haedalを通じてSUIをステーキングした後に受け取るリキッドステーキングトークンです。これはプロトコルのステーキングプールにおけるユーザーの持分を表し、サポートされているDeFiアプリケーションで利用できます。
ステーキング報酬の蓄積に伴い、haSUIの量は増加しますか?
Haedalのドキュメントによると、haSUIは価値蓄積モデルを採用しています。ステーキング報酬は、ユーザーが保有するhaSUIの量が単純に増加するのではなく、主にhaSUI対SUI換算比率の変化として反映されます。
haWALとは何ですか?
haWALは、Haedalを通じてWALをステーキングした後に受け取るリキッドステーキングトークンです。対応するWALのステーキング持分を表します。そのステーキングおよび償還ルールは、haSUIのものと完全には同一ではありません。
リキッドステーキングは、資産をいつでも損失なく償還できることを意味しますか?
いいえ。プロトコルは標準アンステーキングや即時退出などの異なる選択肢を提供する場合がありますが、これらの選択肢は待機期間、手数料、利用可能な流動性などの条件に左右されます。
HAEDALを保有することは、Haedalのステーキングに参加していることを意味しますか?
いいえ。HAEDALはプロトコルトークンであり、haSUIとhaWALはリキッドステーキング資産です。プロトコルトークンを保有しても、SUIまたはWALのステーキングポジションが自動的に作成されることはありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
Solana、開催まであと10日のBreakpoint 2026に備える
Agility Robotics、25億ドル規模の合併を完了し、Nasdaqにティッカーシンボル「AGLT」で上場
マレーシア警察、偽の暗号資産取引所を運営する詐欺グループを摘発、11月4日に13人を逮捕
中国の丁薛祥副首相、11月5日に上海で開催された輸入博覧会の開幕式に出席
Wyle Electronics (3036-TW)の2026年EPS予想は28.17台湾ドルに引き上げられ、目標価格は292.5台湾ドル


関連記事

Pendle対Notional:DeFi固定倍率収益プロトコルの比較分析

PendleにおけるPTとYTとは何か?収益分割メカニズムを詳しく解説

Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。

Morphoトケノミクス分析:MORPHOのユーティリティ、分配、価値の仕組み