


FRB利下げ確率の読み解き方:FedWatchとビットコイン・暗号資産市場への影響を理解する
要点
-
CME FedWatchは、連邦準備制度の金利に関する市場予想をモニタリングするための重要なツールです。30日物フェデラルファンド先物価格を用いて、今後のFOMC会合の結果に対する市場予想のインプライド確率を推定します。
-
利下げ確率は、連邦準備制度による公式予測ではありません。FedWatchは特定時点における先物市場の価格形成を反映しており、その確率は経済データ、政策情報、市場取引に応じて継続的に変動します。
-
2026年10月、市場の注目は利下げから金利据え置き、あるいは利上げへと移りました。10月28日の会合前、一部の市場データでは、金利据え置きの推定確率は約90%、25ベーシスポイントの利上げ確率は約10%、利下げ確率はゼロに近い水準とされていました。
-
利下げは、必ずしもBTCの上昇を意味するものではありません。ビットコイン価格は金利だけでなく、実質金利、米ドル、市場流動性、リスク選好、資本配分の変化にも影響を受けます。
-
市場が取引するのは最終的な結果だけではなく、予想の変化です。利下げがすでに完全に織り込まれている場合、連邦準備制度が最終的に利下げを実施しても、BTCが大きく上昇しない可能性があります。
-
FedWatchは、CPI、PCE、非農業部門雇用者数、米ドル指数、米国債利回りと併せて利用するのが最適です。単一の利下げ確率だけを確認しても、暗号資産市場の方向性を包括的に評価することは困難です。
はじめに
CME FedWatchは、CME Groupが開発した金利予想分析ツールです。フェデラルファンド先物価格を用いて、今後の連邦準備制度の金融政策会合の結果に対する市場予想のインプライド確率を推定します。BTC、ETHなどの暗号資産を注視する投資家にとって、FedWatchはマクロ経済政策への期待の変化をモニタリングし、金利決定が正式に発表される前に市場が変動し得る理由を理解する手段となります。
連邦準備制度の金融政策は、米ドル建て資金調達コスト、債券利回り、金融市場におけるリスク選好に影響を与えます。暗号資産もまた、グローバルなリスク資産配分システムの一部となっています。そのため、利下げ、利上げ、金利据え置きはいずれも、市場予想や資金フローを通じてBTC価格に影響する可能性があります。ただし、この関係は一方向ではありません。金利決定の背景にある経済的な理由と、市場が事前にどの程度織り込んでいたかも同様に重要です。
連邦準備制度は2026年10月27日から28日にかけて、新たなFOMC会合を開催しました。過去の政策調整とインフレ圧力を背景に、短期的な利下げに対する市場予想は大幅に弱まりました。金利が高水準で維持されるか、さらなる引き締めが可能かどうかへと注目が徐々に移りました。本記事ではFedWatchの基本原理から始め、利下げ確率がどのように形成されるか、経済データがどのように市場予想を変化させるか、そして投資家が連邦準備制度の政策変更をBTC価格と併せてどのように解釈すべきかを説明します。
CME FedWatchとは何か、また暗号資産市場が利下げ確率を注視する理由
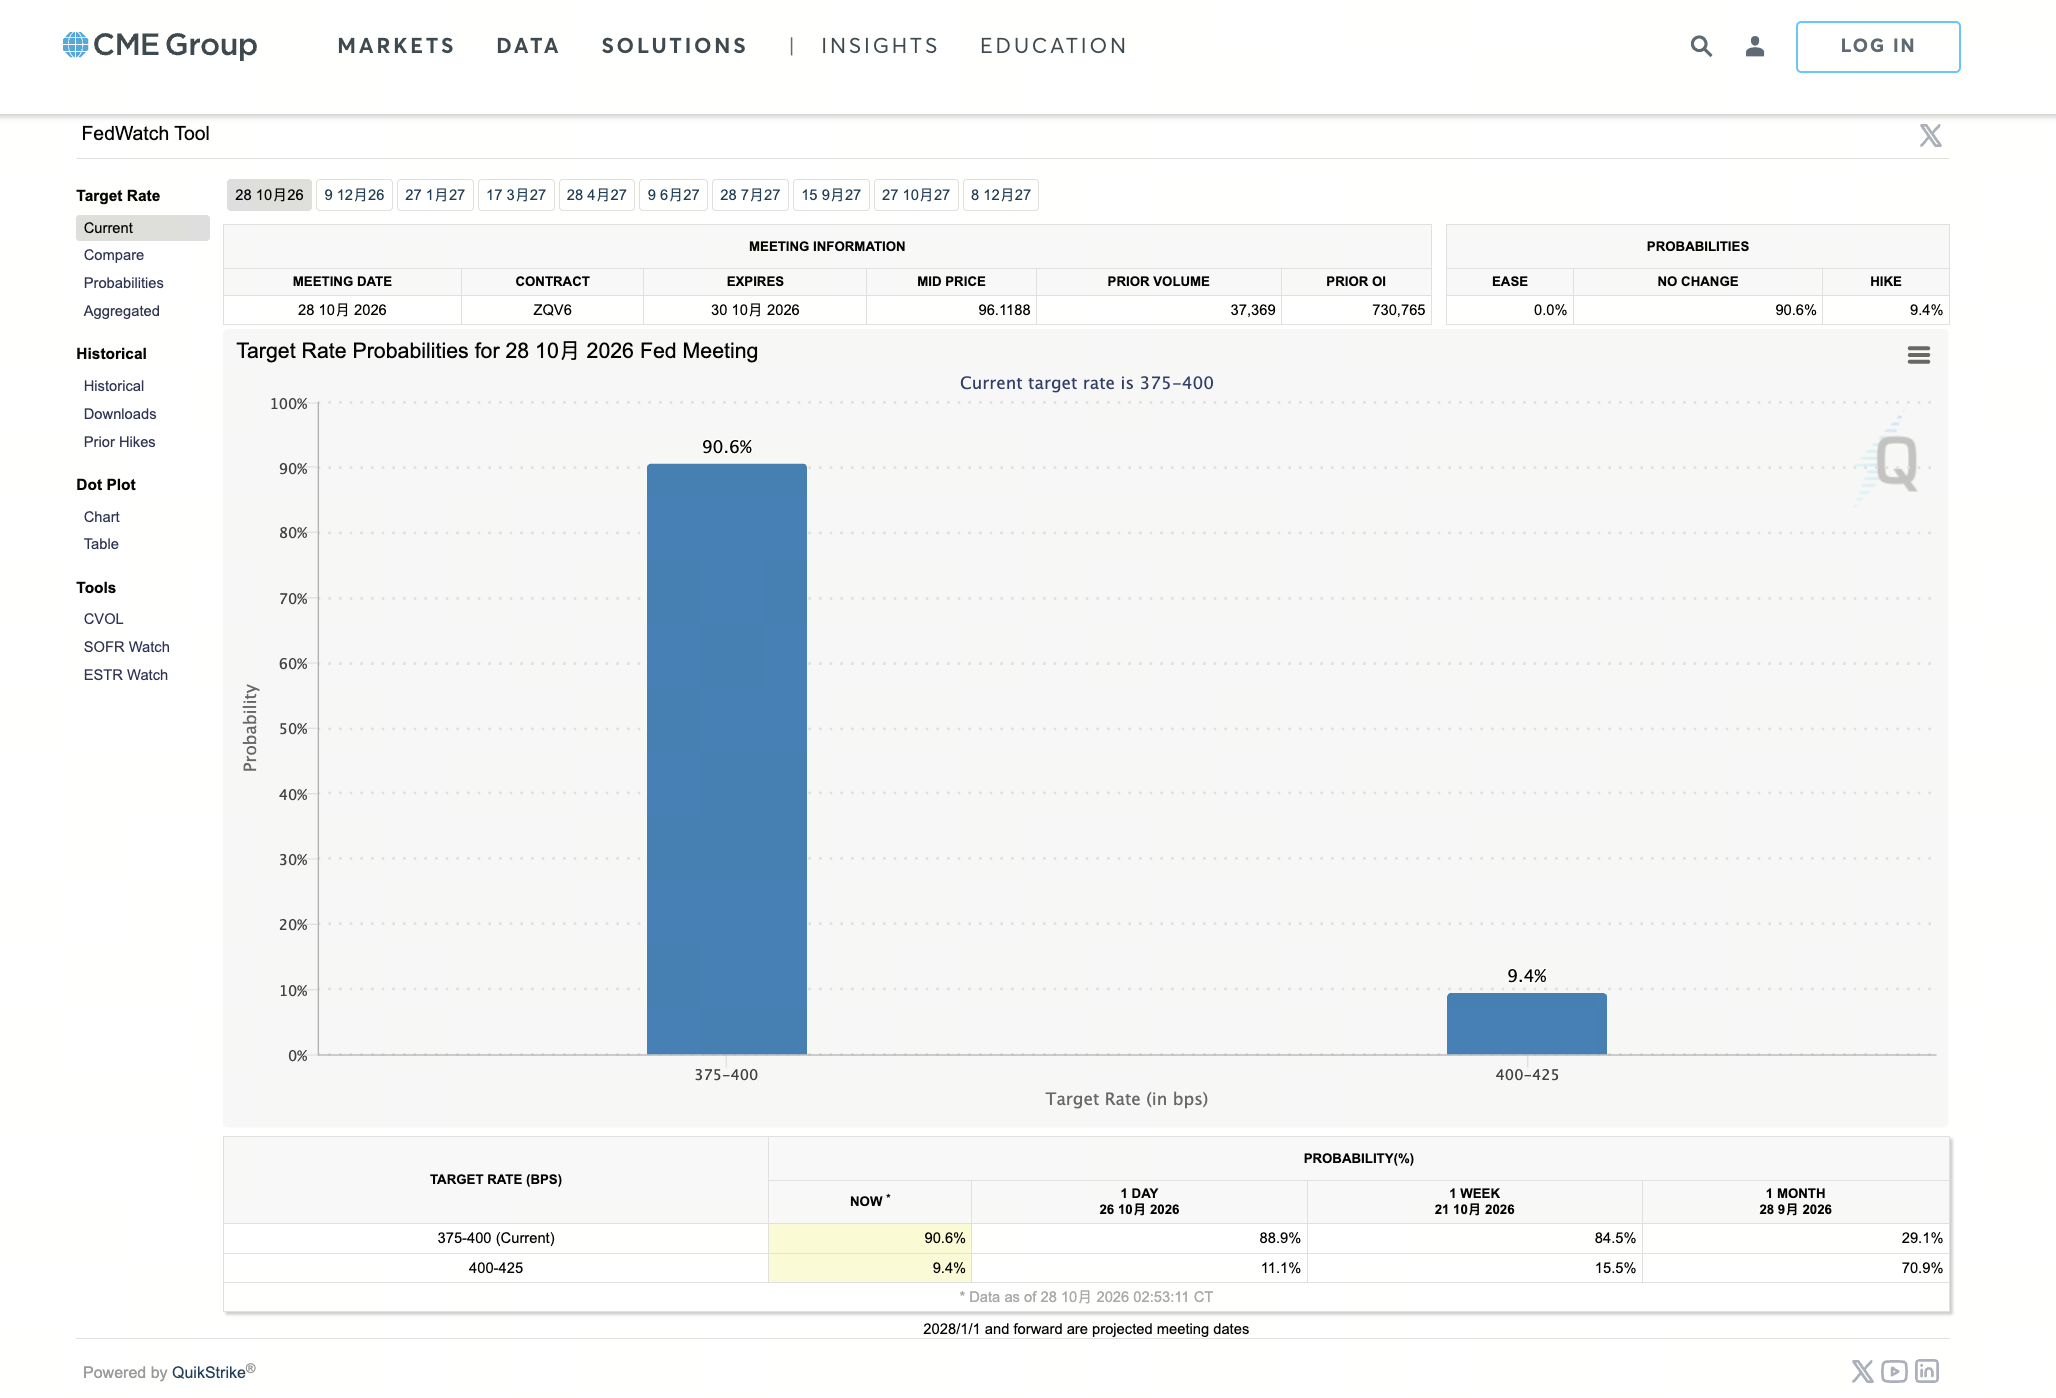
CME FedWatchは、金利先物市場に基づく確率分析ツールです。主に、今後の連邦公開市場委員会(FOMC)会合における潜在的な金利結果を示すために使用されます。ユーザーは、異なる会合日におけるフェデラルファンド金利の誘導目標レンジが据え置き、上昇、低下するインプライド確率を確認でき、これらの確率が過去1日、1週間、1か月でどのように変化したかを比較できます。
連邦準備制度は通常、フェデラルファンド金利の誘導目標レンジを調整することで、米国金融市場における短期資金調達コストに影響を与えます。金利上昇は一般的に資金調達コストの上昇を意味し、金利低下は資金調達に関する一部の圧力を和らげる可能性があります。こうした変化は、国債市場、商業銀行融資、企業の資金調達、グローバルな資産価格形成へと徐々に波及します。
暗号資産市場にとって、金利予想の重要性は主に2つの側面に表れます。すなわち、機会費用とリスク選好です。
短期米ドル金利が高い場合、現金同等資産や短期米国債は比較的魅力的な利回りを提供する可能性があります。これに対し、BTCは債券のように固定クーポンを生み出さないため、BTCを保有する相対的な機会費用が高まる可能性があります。
市場が金利低下を予想する場合、投資家は現金、債券、株式、暗号資産の間での資産配分を再評価する可能性があります。金融環境がより緩和的になれば、一部の資本がリスク資産に配分される可能性があります。
ただし、この関係が常に成り立つわけではありません。利下げが深刻な景気後退や金融市場のストレスによって引き起こされる場合、投資家は直ちにBTCを購入するのではなく、リスクエクスポージャーの削減を優先する可能性があります。
したがって、FedWatchの価値は、ビットコインが上昇するか下落するかを直接予測することにはありません。むしろ、より広範な金融市場に影響を及ぼす政策予想を投資家がモニタリングするのに役立つ点にあります。
FedWatchの利下げ確率はどのように計算されるのか
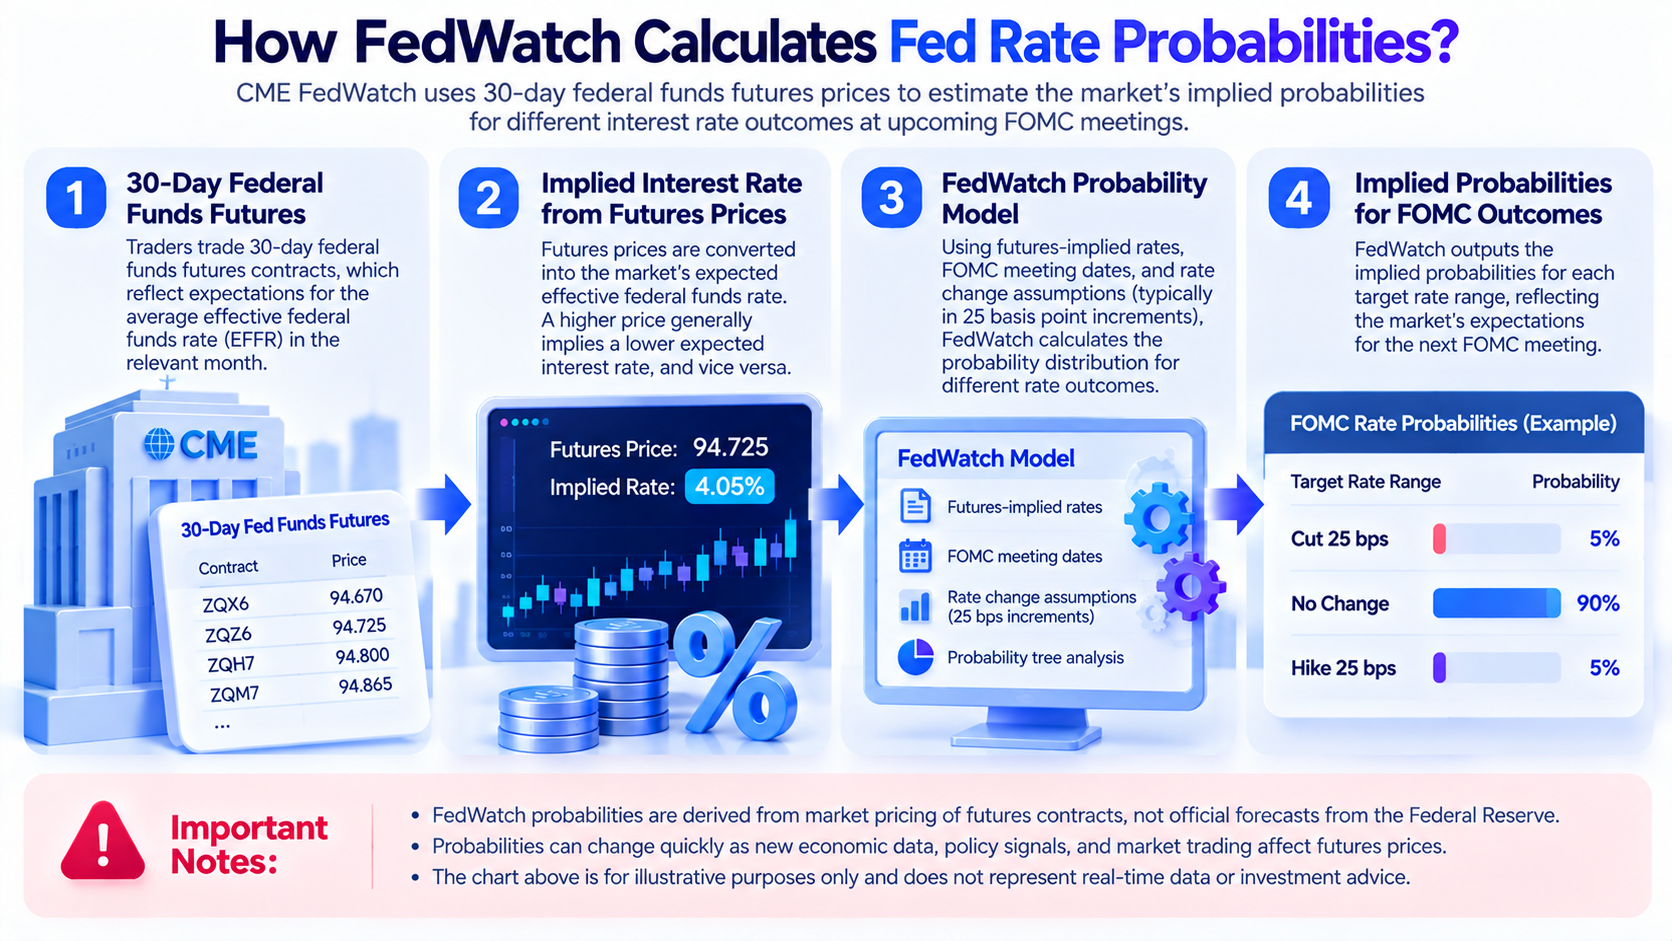
FedWatchの基礎データは、30日物フェデラルファンド先物から得られます。これらの先物契約の価格は、該当月の平均実効フェデラルファンド金利と関連しており、将来の短期金利に関する市場予想を反映することができます。
実効フェデラルファンド金利(EFFR)は、米国のフェデラルファンド市場で実際に取引が成立する金利の統計指標です。連邦準備制度が公表する誘導目標レンジと密接に関連していますが、両者は完全に同一の概念ではありません。
FedWatchは、異なる月の先物価格、FOMC会合日、金利調整に関する仮定を用いて、特定の会合で市場がどの金利結果を可能とみなしているかを推定します。標準的な計算手法では、政策金利が25ベーシスポイント単位で変化することを前提とし、確率ツリーを用いて将来の異なる金利経路を分析します。
例えば、現在の誘導目標レンジが4.00%~4.25%であり、市場が主に2つの結果、すなわち金利据え置き、または25ベーシスポイントの利下げによる3.75%~4.00%への移行を検討しているとします。
先物価格に基づくモデルが、利下げ確率70%、金利据え置き確率30%を示した場合、FedWatchはこれら2つの結果を市場の現在のインプライド確率として表示します。
重要なのは、この70%が連邦準備制度当局者の70%が利下げを支持していることを意味するものではなく、モデルが70%の予測精度を保証できることを意味するものでもない点です。これは、特定の計算前提のもとで先物市場価格から示唆される結果の分布にすぎません。
新たな経済データが公表されると先物価格は変動し、それに応じてFedWatchの確率も調整されます。このためFedWatchは、固定的な予測として扱うよりも、市場予想の動的な変化を観察するのに適しています。
利下げ、金利据え置き、利上げに関するFedWatch確率はどのように読むべきか
FedWatchを確認する際は、まずどのFOMC会合を選択しているかを確認してください。会合日によって対応する政策予想は異なるため、特定の月の利下げ確率を、年間全体における利下げ確率として直接解釈すべきではありません。
次に、誘導目標レンジと金利変動の方向を区別します。FedWatchは通常、異なる誘導目標レンジの確率を表示します。ユーザーはこれらを現在の誘導目標レンジと比較し、該当する結果が利下げ、据え置き、利上げのいずれを意味するかを判断する必要があります。
最後に、単一時点の数値だけでなく、確率の過去の変化にも注意を払う必要があります。
例えば、2026年10月28日のFOMC会合について、会合前の第三者による先物価格データでは、金利据え置きのインプライド確率は約90%、25ベーシスポイントの利上げ確率は約10%、利下げ確率はゼロ近辺と示されていました。データの更新時刻や計算方法の違いにより、わずかな差異が生じる場合があります。
市場が前週に利上げ確率を20%と評価しており、その確率が現在10%に低下した場合、これは先物市場が追加的な金融引き締めに対する織り込みを縮小したことを意味します。
この変化だけでも、連邦準備制度が正式な決定を発表していない段階で、米ドル、債券、リスク資産に影響を与える可能性があります。
また、将来の特定月における金利レンジの確率は、単一会合での利下げ確率と同じではない点にも注意が必要です。例えば、将来の月により低い金利レンジとなる確率が高い場合、その前の複数回の会合で利下げが実施されたシナリオが含まれる可能性があります。これは、必ずしもその特定の会合で利下げが行われると市場が考えていることを意味しません。
したがって、FedWatchを分析する際は、直近の会合、今後数回の会合にわたる金利経路、異なる期間における確率の変化を確認するのが最適です。
CPI、PCE、非農業部門雇用者数データは利下げ確率をどのように変えるのか
連邦準備制度の金融政策は、主に2つの目標、すなわち物価安定と最大雇用に焦点を当てています。そのため、インフレと雇用に関するデータは、市場の金利予想に影響を与える重要な要因です。
消費者物価指数(CPI)は、消費財・サービス価格の変化を測定します。個人消費支出(PCE)価格指数は、連邦準備制度が注視する主要なインフレ指標の一つです。非農業部門雇用者数、失業率、賃金上昇率は、労働市場の状況を評価する際に役立ちます。
インフレ率が政策目標を上回った状態が続き、労働市場も底堅さを維持している場合、市場は連邦準備制度に直ちに利下げを実施する必要性がほとんどないと判断する可能性があります。インフレ圧力を抑制するために、高金利を維持する必要があると判断する可能性もあります。
反対に、インフレが徐々に低下し、雇用の伸びが大幅に鈍化した場合、市場は将来の利下げに対する予想を高める可能性があります。
| 経済データの変化 | 想定される政策予想 | BTCへの想定される波及 |
|---|---|---|
| CPIが予想を上回る | 利下げ確率の低下 | 米ドルと利回りが上昇し、リスク資産に圧力がかかる可能性 |
| CPIが予想を下回る | 利下げ確率の上昇 | より緩和的な金融環境への期待が改善する可能性 |
| 非農業部門雇用者数が予想より強い | 高金利維持への期待が強まる | 経済成長と金利の複合的な影響に左右される |
| 非農業部門雇用者数が大幅に弱まる | 利下げ期待が高まる可能性 | 景気後退への懸念も高まる可能性 |
| PCEインフレ率が低下を継続 | 将来の緩和余地が拡大 | リスク選好を改善させる可能性があるが、上昇を保証するものではない |
経済データの影響は機械的なものではありません。
例えば、予想より弱い雇用統計は、FedWatchで利下げ確率の上昇を引き起こす可能性があります。しかし、市場が米国経済の景気後退入りも懸念している場合、株式やBTCは依然として下落する可能性があります。
同様に、強い雇用統計は利下げ確率を低下させる一方で、経済需要の底堅さを示す可能性もあります。一部の市場環境では、成長見通しの改善が金利による圧力の一部を相殺する可能性があります。
したがって、マクロ経済データがBTCに与える影響を評価するには、データが連邦準備制度の政策予想をどのように変化させるか、そして経済成長とリスクに対する投資家の見方をどのように変えるかという、2つの問いに同時に答える必要があります。
連邦準備制度の利下げがBTC価格に影響を与える可能性がある理由
連邦準備制度の金利変更は、一般にBTCの市場価格を直接決定するのではなく、資金調達コスト、実質利回り、米ドル、市場のリスク選好を通じてBTCに影響を与えます。
第1の要因は資金調達コストです。金利が低下すると、一部の資金調達形態におけるコストが徐々に低下し、金融市場の流動性環境が改善する可能性があります。リスク資産にとっては、一般に投資家が価格変動を受け入れやすくなります。
第2の要因は資産の機会費用です。BTCは固定利息を支払わない一方、短期米国債や現金同等の米ドル建て商品は利息を生み出すことができます。これらの商品の利回りが低下すると、投資家はBTCのような無利回り資産を保有する機会費用を再評価する可能性があります。
第3の要因は米ドルです。利下げ期待によりドル安が進む場合、グローバル投資家は米ドル建て資産への配分を調整する可能性があります。ただし、米ドルとBTCの関係は固定的ではなく、グローバルな資金フローや安全資産需要の影響も受けます。
第4の要因は市場心理です。金融政策の緩和は、一般に金融環境の改善と関連付けられます。しかし、経済危機の最中に利下げが行われる場合、投資家はまず現金保有を増やし、レバレッジを削減し、ボラティリティの高い資産を売却する可能性があります。
これは、BTCが利下げに対して少なくとも2つの異なる形で反応し得ることを意味します。
経済成長が安定し、インフレが徐々に低下している場合、利下げはリスク資産を支える政策調整とみなされる可能性があります。
経済が急速に悪化し、失業率が大幅に上昇している場合、利下げは景気後退への必要な対応として解釈される可能性があります。金利が低下しても、BTCはリスク回避やレバレッジ解消による圧力に直面する可能性があります。
したがって、BTCの方向性は利下げそのものではなく、利下げの理由、市場予想、金融環境の変化の複合的な関係によって決まります。
利下げ確率が上昇してもBTCが上昇しない可能性がある理由
利下げ確率の上昇とBTC価格の上昇には、必然的な関係はありません。主な理由は、金融市場が通常、予想を事前に反映するためです。
FOMC会合の1か月前に、市場がすでに90%の利下げ確率を織り込んでいるとします。この期間中、債券利回り、米ドル為替レート、リスク資産価格は、将来の利下げ予想にすでに適応している可能性があります。
連邦準備制度が最終的に利下げを発表した場合でも、その決定が市場予想と一致していれば、新たな上昇材料とはならない可能性があります。
反対に、市場が当初50ベーシスポイントの利下げを予想していたにもかかわらず、連邦準備制度が25ベーシスポイントしか利下げしなかった場合、連邦準備制度が緩和措置を実施したとしても、実際の結果は予想より緩和的でないとみなされる可能性があります。
これは金融市場における予想ギャップの一般的な例です。
例えば、以下の3つのシナリオを考えてみましょう。
| 会合前の市場予想 | 実際の政策結果 | 市場による解釈の可能性 |
|---|---|---|
| 25ベーシスポイントの利下げが広く予想されている | 25ベーシスポイントの利下げ | 概ね予想どおり |
| 50ベーシスポイントの利下げが広く予想されている | 25ベーシスポイントのみの利下げ | 予想より緩和的でない |
| 金利据え置きが広く予想されている | 予想外の25ベーシスポイント利下げ | 予想外の政策緩和。ただし理由を評価する必要がある |
第3のシナリオには特に注意が必要です。予想外の利下げは、リスク資産にとってプラスに見える可能性があります。しかし、それが金融システムにおける重大なストレスによって引き起こされている場合、市場はむしろ経済リスクの高まりを示す兆候と解釈する可能性があります。
さらに、BTC価格は、現物ETFの資金フロー、レバレッジポジション、デリバティブの清算、オンチェーンでの資本活動、業界イベントの影響を受けます。マクロ経済政策への期待が改善しても、他の要因が短期的な価格変動を引き起こす可能性があります。
したがって、FedWatchは直接的な売買シグナルを生成するものではなく、マクロ経済予想の変化を投資家が把握するのに適しています。
FedWatchと併せて実質金利、米ドル指数、国債利回りを確認すべき理由
FedWatchは将来の政策金利に関する市場予想を示しますが、BTCのマクロ経済的な価格形成は、実質金利、米ドル指数、米国債利回りなどの変数からも影響を受けます。
実質金利は、インフレを考慮した後の資金の実際のリターンとして簡潔に理解できます。名目金利が変わらない一方でインフレ期待が低下した場合、実質金利は上昇し、一部の無利回り資産を保有する機会費用が高まる可能性があります。
米国債利回りは、将来の金利、インフレ、期間リスクなどの要因に関する市場価格形成を総合的に反映します。FedWatchが短期的な利下げ確率の上昇を示していても、インフレ懸念や財政要因により、より長期の国債利回りが上昇する可能性があります。
米ドル指数(DXY)は、主要通貨のバスケットに対する米ドルの変化を追跡するのに役立ちます。ドル高は時にグローバルなリスク資産に圧力をかける可能性がありますが、BTCと米ドルが常に安定した負の相関関係を持つことを意味するわけではありません。
実務上、これらの指標は併せて観察できます。
| 指標 | 確認する内容 | BTC分析における意義 |
|---|---|---|
| CME FedWatch | 将来の政策金利のインプライド確率 | 政策予想の変化をモニタリング |
| 米国2年国債利回り | 短期的な政策経路への感応度がより高い | 短中期の金利予想を評価 |
| 米国10年国債利回り | 長期金利、インフレ、タームプレミアム | 長期的な金融環境をモニタリング |
| 米国実質金利 | インフレ考慮後のリターン | 無利回り資産の機会費用を評価 |
| 米ドル指数(DXY) | 米ドルの相対的な強さ | グローバルなドル環境をモニタリング |
| BTC現物ETFの資金フロー | 一部の機関投資需要の変化 | 実際の資本配分をモニタリング |
例えば、FedWatchが利下げ確率の上昇を示す一方で、2年国債利回りが低下し、ドル安が進み、BTC現物ETFに継続的な純流入が見られる場合、複数の指標がリスク選好の改善を総合的に反映している可能性があります。
一方、利下げ確率が上昇するにもかかわらず、安全資産需要によりドル高が進み、株価が下落し、BTC ETFから資金流出が生じている場合、市場は金融緩和による潜在的な恩恵よりも経済リスクに注目している可能性があります。
このようなクロスチェックは、単一のマクロ経済指標をBTC価格を決定する唯一の要因と誤認することを防ぐのに役立ちます。
FedWatchと予測市場の違いとは何か。利下げ確率を直接比較できるのか
FedWatchと予測市場はいずれも、ある事象の発生に関するインプライド確率を示すことができますが、取引の基盤、計算方法、市場構造は大きく異なります。
FedWatchは主にフェデラルファンド先物価格に基づき、特定のモデルを用いて将来の金利結果の確率を推定します。トレーダーは、会合で利下げが行われるかどうかに基づく結果を単純に購入するのではなく、金利関連の先物契約を直接取引します。
予測市場では一般に、特定の事象を中心に結果の選択肢が設定され、参加者は事象が発生する可能性に基づいて取引します。例えば、特定のFOMC会合で25ベーシスポイントの利下げが実施されるか、最終金利がどのレンジに収まるかを問う市場が存在する可能性があります。
適用される価格設定ルールに従い、予測市場契約の価格は、特定の結果に対する市場のインプライド確率を反映する場合があります。
2つのツールの主な違いは以下のとおりです。
| 比較項目 | CME FedWatch | 予測市場 |
|---|---|---|
| データ基盤 | フェデラルファンド先物 | イベント結果契約 |
| 確率の形成方法 | 先物価格とモデル推定 | イベント契約の取引価格 |
| 主な焦点 | FOMCの誘導目標レンジ | 特定イベントによって定義された結果 |
| 価格への影響要因 | 金利予想、市場価格形成、モデル前提 | イベント予想、流動性、取引需要 |
| 主な用途 | 金融政策予想のモニタリング | イベントに関する見解の表明と取引 |
FedWatchと予測市場がどちらも特定会合における利下げ確率70%を示していたとしても、まったく同じイベント定義を使用しているとは限らない点に注意が必要です。
例えば、FedWatchは会合後の誘導目標レンジの確率を表示する一方、予測市場は、利下げが実施されるかどうか、利下げ幅、または特定時点における政策結果を決済基準として使用する可能性があります。
また、予測市場の価格は取引手数料、流動性、売値と買値のスプレッドの影響を受ける可能性があります。したがって、すべての契約価格を、厳密に定義された真の確率と直接同一視することはできません。
この違いは、特にGateイベント市場のユーザーにとって重要です。金利関連イベントをモニタリングする際、ユーザーは市場をFedWatchのデータと比較する前に、市場の質問、結果判定基準、期限、決済ルールをまず確認する必要があります。
FedWatchはマクロ経済予想を分析するための参考ツールとして利用できますが、特定のイベント市場契約の適正価格を直接決定することはできません。
FedWatchを活用してBTCのマクロ市場分析フレームワークを構築する方法
FedWatchは、特定の日にBTCが上昇するか下落するかを単独で予測するよりも、継続的なマクロ経済分析の枠組みを構築するのに適しています。
-
現在の金利環境を確認します。投資家は連邦準備制度の最新の誘導目標レンジを理解し、市場が利下げ、金利据え置き、利上げのいずれを議論しているかを把握する必要があります。同じ経済データであっても、異なる政策サイクルでは市場への影響が異なる場合があります。
-
確率の変化をモニタリングします。単一会合の利下げ確率を記録するよりも、その確率が1日、1週間、1か月にわたりどのように変化するかを比較する方が価値があります。市場予想が大きく変化した場合、その変化を引き起こした要因を特定することが重要です。
-
主要な経済データを特定します。CPI、PCE、非農業部門雇用者数、失業率は、市場の将来の政策経路に対する見方を変える可能性があります。データが高いか低いかだけでなく、実際の結果と市場予想との差にも注目すべきです。
-
市場反応をクロスチェックします。米ドル指数、国債利回り、米国株、BTCが同じ方向に動いているかを観察することで、市場が金融緩和への期待、成長の改善、経済リスクのいずれを取引しているかを判断するのに役立ちます。
-
暗号資産市場データを組み込みます。BTC現物ETFの資金フロー、デリバティブの資金調達率、建玉、清算データはすべて、マクロ経済イベント後の実際の価格反応に影響を与える可能性があります。
例えば、FedWatchが将来の利下げ確率の上昇を示す場合、投資家はさらに以下を評価できます。この変化はインフレ低下によるものか。ドルと国債利回りも低下しているか。BTCは予想を先取りしてすでに上昇しているか。暗号資産市場のレバレッジは高いか。複数の要因が同じ方向を示す場合、マクロ経済評価の説明力はより高まる可能性があります。指標が相反する場合は、市場環境をより慎重に評価すべきです。
このフレームワークの目的は、リターンを保証する指標を見つけることではなく、市場価格変動の背後にあるマクロ経済のロジックを投資家が理解するのを支援することです。
結論
CME FedWatchは、連邦準備制度の金融政策に対する市場予想をモニタリングする重要なツールです。フェデラルファンド先物価格を用いて、今後のFOMC会合における異なる金利結果のインプライド確率を推定し、投資家が利下げ、利上げ、金利据え置きに対する予想の変化を観察できるようにします。
ただし、FedWatchは連邦準備制度による公式予測ではなく、BTC価格の方向性を直接決定することもできません。市場の金利予想は経済データや取引活動に応じて継続的に変化し、最終的な政策結果は事前の価格形成と異なる場合があります。
暗号資産市場において、連邦準備制度の政策は主に資金調達コスト、実質金利、米ドル、リスク選好を通じて資産価格に影響します。利下げは金融環境を改善する可能性がありますが、景気後退や流動性ストレスを伴う場合、リスク資産の下落を引き起こす可能性もあります。
したがって、BTCと連邦準備制度の政策との関係を分析するには、政策予想、実際の経済環境、暗号資産市場内の資金フローを同時にモニタリングする必要があります。
FedWatchの最も重要な価値は、BTCが次に必ず上昇するか下落するかを投資家に伝えることではありません。マクロ経済政策への期待がどのように変化しているか、またその変化がすでに市場価格に反映されているかを特定するのに役立つことです。
FAQ
CME FedWatchとは何ですか?
CME FedWatchは、30日物フェデラルファンド先物価格を用いて、今後のFOMC会合における金利結果のインプライド確率を推定する分析ツールです。
FedWatchの利下げ確率は連邦準備制度が公表しているものですか?
いいえ。FedWatchの確率は先物市場の価格形成とモデル計算に基づいています。連邦準備制度による公式予測ではなく、連邦準備制度当局者の投票割合を表すものでもありません。
FedWatchで利下げ確率が90%と表示されている場合、利下げは必ず実施されますか?
いいえ。90%という確率は、特定のモデル前提のもとで特定時点における市場のインプライド確率を表しています。経済データや政策情報の展開に応じて変化する可能性があります。
利下げ確率が上昇しているにもかかわらず、BTCが下落する可能性があるのはなぜですか?
利下げ期待の高まりが景気後退リスクによるものである場合、投資家はリスク資産への配分を減らす可能性があります。また、利下げ期待がすでにBTC価格に反映されている可能性もあります。
連邦準備制度による25ベーシスポイントの利下げとは何を意味しますか?
25ベーシスポイントは0.25パーセントポイントに相当します。例えば、誘導目標レンジを4.00%~4.25%から3.75%~4.00%に引き下げることは、25ベーシスポイントの利下げに該当します。
予想を上回るCPIは利下げ確率を低下させますか?
一般に、インフレ率の上昇により連邦準備制度がより引き締め的な金融政策を維持する可能性があるため、短期的な利下げ期待を低下させる可能性があります。ただし、実際の影響は雇用、成長、その他の経済データにも左右されます。
FedWatchと連邦準備制度のドットプロットの違いは何ですか?
FedWatchは金利先物市場のインプライド予想を反映します。連邦準備制度のドットプロットは、経済見通しに参加する連邦準備制度当局者それぞれが考える適切な政策金利経路を示しています。いずれも将来の金利に対する確固たる約束を示すものではありません。
連邦準備制度が金利決定を発表する前に、BTCが変動しやすくなるのはなぜですか?
金融市場は通常、政策予想を事前に取引します。経済データや金利先物価格の変化は、正式な決定が発表される前に米ドル、国債利回り、BTCに影響を与える可能性があります。
FedWatchと予測市場では利下げ確率は同じですか?
必ずしも同じではありません。FedWatchは金利先物とモデルを用いて確率を計算する一方、予測市場ではイベント契約の取引を通じて価格が形成されます。イベント定義、取引構造、計算方法は異なる場合があります。
FedWatchだけを見てBTCの方向性を予測できますか?
いいえ。FedWatchは政策予想のモニタリングに役立ちますが、包括的な分析を行うには、実質金利、米ドル指数、国債利回り、BTC現物ETFの資金フロー、暗号資産市場の取引構造と組み合わせる必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
要点
はじめに
CME FedWatchとは何か、また暗号資産市場が利下げ確率を注視する理由
FedWatchの利下げ確率はどのように計算されるのか
利下げ、金利据え置き、利上げに関するFedWatch確率はどのように読むべきか
CPI、PCE、非農業部門雇用者数データは利下げ確率をどのように変えるのか
連邦準備制度の利下げがBTC価格に影響を与える可能性がある理由
利下げ確率が上昇してもBTCが上昇しない可能性がある理由
FedWatchと併せて実質金利、米ドル指数、国債利回りを確認すべき理由
FedWatchと予測市場の違いとは何か。利下げ確率を直接比較できるのか
FedWatchを活用してBTCのマクロ市場分析フレームワークを構築する方法
結論
FAQ


関連記事
ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
