なぜドイツ銀行は暗号資産カストディに参入するのか?機関投資家向けデジタル資産カストディ、ステーブルコイン、トークン化預金を理解する
ドイツ銀行は、法人銀行業務、投資銀行業務、プライベートバンキング、資産運用にまたがる事業を展開する、ドイツ有数のグローバル商業銀行です。2026年9月16日、ドイツ銀行は年内にデジタル資産カストディソリューションを開始する計画を発表し、欧州の機関投資家および法人顧客向けに暗号資産の保管サービスを提供するとしました。10月16日、同行はさらに、数週間以内に初期サービスを開始する見込みであり、2027年にはアジアの主要金融センターへ拡大する計画であると明らかにしました。この事業では、適用される規制手続きおよび技術的な準備を完了する必要があります。
ビットコイン、イーサリアム、ステーブルコイン、実世界資産のトークン化(RWA)が機関投資や企業の財務管理にますます取り入れられるなか、デジタル資産カストディは単なる秘密鍵の保管から、伝統金融とブロックチェーンネットワークをつなぐ重要なインフラへと進化しています。銀行、ファンド、多国籍企業にとっては、デジタル資産を安全に保有し、社内承認要件を満たし、既存の財務・リスク管理システムに統合できることが、単にオンチェーン取引へアクセスすること以上に重要となる場合があります。
ドイツ銀行の暗号資産カストディ市場への参入は、大手商業銀行がデジタル資産インフラの構築に直接参加し始めていることを示すだけでなく、機関向け金融サービスがオンチェーンへ拡張していることも反映しています。この戦略を理解するには、機関向けカストディと一般的なウォレットの違い、銀行による秘密鍵および資産セキュリティの管理方法、欧州のMiCA規制枠組みの役割、そして暗号資産カストディがステーブルコイン、トークン化預金、RWA市場をどのようにさらに結び付けうるかを検討する必要があります。
重要なポイント
-
ドイツ銀行は2026年にデジタル資産カストディサービスを開始する計画で、当初は欧州の機関投資家および法人顧客に提供します。具体的な開始時期は、規制手続きおよび技術的な準備状況に左右されます。
-
当初の対応資産には、ビットコイン、イーサ、選定されたステーブルコインが含まれます。サービスは、個人ユーザーへの暗号資産取引の直接提供ではなく、秘密鍵の保管、資産分別管理、送金承認、機関レベルのセキュリティ管理に重点を置きます。
-
銀行の暗号資産カストディ市場への参入は、コンプライアンスに対応したデジタル資産インフラに対する機関需要の高まりを反映しています。また、伝統的な金融機関もブロックチェーンサービスを既存業務に統合しようとしています。
-
ドイツ銀行は、ステーブルコイン関連サービス、トークン化預金、デジタル証券発行の支援へ段階的に拡大する計画であり、カストディを決済、財務管理、RWAをつなぐインフラとして位置付けています。
-
銀行カストディは資産にリスクがないことを意味しません。秘密鍵管理、スマートコントラクト、運用上の障害、取引相手の信用、規制変更は、引き続き機関が評価すべき重要な要因です。
ドイツ銀行はなぜ2026年に暗号資産カストディ市場へ参入するのですか?
ドイツ銀行の暗号資産カストディ市場への参入は、暗号資産サービスへの突然の方針転換ではなく、デジタル資産戦略を段階的に発展させてきた結果です。
ドイツ銀行は早くも2023年に、スイスのデジタル資産インフラプロバイダーであるTaurusと提携し、暗号資産カストディおよびトークン化サービスを検討していました。2025年には、市場報道で同行が2026年に暗号資産カストディサービスを開始する計画が明らかになり、Bitpandaのテクノロジー事業も開発に関与していると報じられました。
2026年、この計画は実際の展開に向けて進み始めました。9月、ドイツ銀行はデジタル資産カストディソリューションを正式に発表しました。10月には、経営陣がドイツ市場での短期的な開始目標と、アジアへの拡大計画をさらに明確にしました。
この時系列は、ドイツ銀行の焦点が技術検証から機関顧客向けの商用サービスへ移行していることを示しています。
この移行の主な要因は、デジタル資産に対する機関需要の高まりです。より多くの資産運用会社、企業、金融仲介機関がビットコイン、イーサ、ステーブルコイン、トークン化証券へのエクスポージャーを得ていますが、秘密鍵の管理、ウォレットインフラの導入、オンチェーンセキュリティシステムの維持を自ら行う能力を備えていない場合があります。
同時に、デジタル資産カストディは、伝統的な銀行がすでに持つ能力とも密接に一致しています。銀行は長年にわたり、証券保管、資産決済、口座管理、リスク管理サービスを提供してきました。デジタル資産カストディは、こうした既存業務にブロックチェーン資産への対応を追加できます。
ドイツ銀行にとって、この市場への参入は、カストディおよび関連サービスから新たな収益を生み出す可能性があるとともに、機関顧客との長期的な取引関係の維持にも役立つ可能性があります。
同行はまた、デジタル資産サービスを法人銀行業務の成長戦略に組み込み、デジタル金融インフラを通じてサービス提供を拡大する計画です。したがって、暗号資産カストディは独立した新製品ではなく、法人向け金融サービスをデジタル資産へ拡張する取り組みの一部です。
暗号資産カストディとは何ですか?また、機関が一般的なウォレットだけに依存できないのはなぜですか?
暗号資産カストディとは、デジタル資産に関連する秘密鍵、ウォレット権限、取引実行プロセスを専門サービスプロバイダーが保護・管理し、顧客が資産を安全に保有・移転できるようにするサービスを指します。
ブロックチェーンネットワークでは、資産は通常オンチェーンアドレスに記録され、秘密鍵によって対応する取引が承認されます。個人ユーザーはハードウェアウォレットやソフトウェアウォレットを通じて自身の秘密鍵を管理できますが、この方法では大規模金融機関の複雑な内部管理要件を満たせないことが少なくありません。
たとえば、資産運用会社は複数のポートフォリオを同時に管理し、取引依頼、リスクレビュー、最終承認を異なる部門に割り当てる必要がある場合があります。すべての資産を管理するウォレットを単一の従業員が管理している場合、権限の集中や運用リスクにつながる可能性があります。
機関向けカストディサービスの中核的な役割は、秘密鍵管理、取引承認、資産記録、内部承認を統一された管理枠組みに組み込むことです。
| 比較項目 | 個人によるセルフカストディウォレット | 機関向けデジタル資産カストディ |
|---|---|---|
| 秘密鍵管理 | ユーザーが責任を負う | カストディアンおよび関連するセキュリティシステムが管理 |
| 取引承認 | 通常はウォレット保有者が承認 | 複数承認者および階層化された権限をサポート |
| 資産管理 | 主に個人アカウント向け | 企業、ファンド、複数アカウントの管理をサポート |
| セキュリティ機構 | ハードウェアウォレット、シードフレーズなどのツール | HSM、ホット・コールド保管、アクセス制御、監査 |
| コンプライアンス管理 | ユーザーが関連する義務を負う | 本人確認、取引モニタリング、コンプライアンスプロセスを統合可能 |
| 主なリスク | 秘密鍵の紛失、フィッシング、デバイスのセキュリティ | カストディアンリスク、システム障害、運用管理リスク |
機関向けカストディの利点は、秘密鍵リスクを排除することではなく、技術、プロセス、職務分離を通じて単一障害点が生じる可能性を低減することにあります。
ただし、専門カストディアンを利用することは、顧客がプロバイダーの運用能力、資産分別管理の取り決め、技術アーキテクチャ、法的責任も評価する必要があることを意味します。カストディサービス自体は、デジタル資産の市場価値を保証するものではありません。
ドイツ銀行のデジタル資産カストディサービスは、どのように秘密鍵と資産を保護しますか?
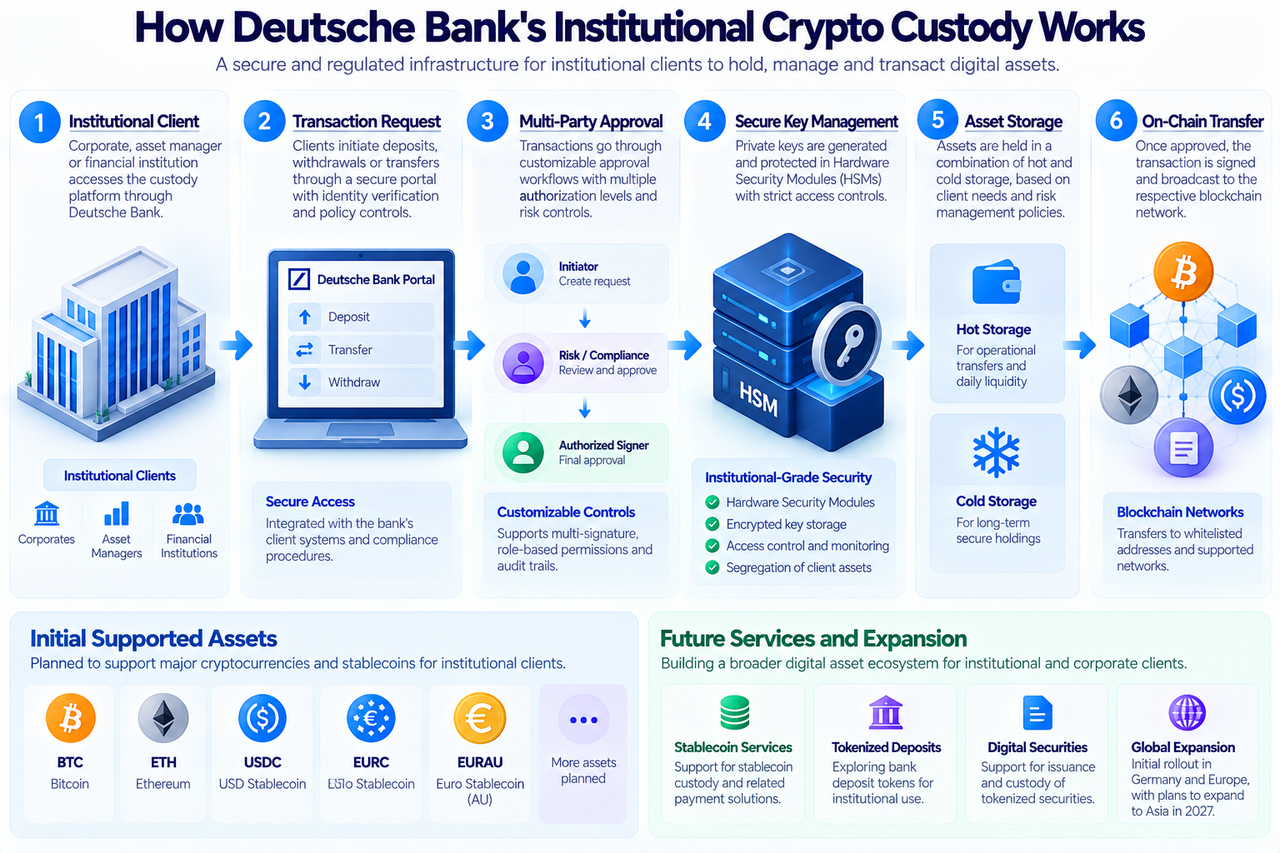
ドイツ銀行のカストディソリューションは、秘密鍵保護、ウォレット管理、取引承認を組み合わせた機関レベルのセキュリティアーキテクチャを採用しています。
ハードウェアセキュリティモジュール(HSM)は重要な構成要素です。HSMは、暗号鍵の生成、保管、使用のために特別に設計されたセキュアなデバイスです。重要な鍵操作を保護された環境に限定できるため、汎用コンピュータシステム内で秘密鍵が露出するリスクを軽減できます。
ドイツ銀行は、ホット保管とコールド保管の選択肢も提供する計画です。ホット保管は通常、日常的な送金を容易にするために一定のネットワーク接続を維持します。一方、コールド保管は隔離と安全な長期保管を重視し、取引頻度が低い資産に適しています。
機関は、単純にどちらか一方を選ぶのではなく、資産の利用目的と資金移転の頻度に基づいてこれらの方法を組み合わせる必要があります。
取引承認について、ドイツ銀行は多要素認証および複数階層の承認を含む、顧客ごとにカスタマイズ可能な送金承認ワークフローをサポートしています。機関は管理要件に応じて異なる担当者に異なる権限を付与できるため、単一の担当者が多額の資産移転を独自に管理することを防止できます。
同プラットフォームは顧客資産の分別管理も重視しており、ドイツ銀行の法人向け金融プラットフォームであるAutobahnを通じたアクセスを提供します。これにより、機関顧客は使い慣れた銀行環境の中でデジタル資産を管理できます。
当初対応予定の資産には、ビットコイン(BTC)、イーサ(ETH)、USDC、EURC、EURAUが含まれます。実際の利用可否は、製品の開始、顧客の適格性、適用される規制要件に引き続き左右されます。
HSM、コールド保管、複数承認はリスク管理策である点に注意が必要です。これらは、システムの脆弱性、内部の運用ミス、外部攻撃を完全に排除することはできません。機関は引き続き、プロバイダーの災害復旧、監査、責任分担を評価する必要があります。
BitpandaおよびTaurusとの提携はどのような役割を果たしますか?
大手商業銀行は成熟した口座管理およびコンプライアンス能力を備えていますが、ブロックチェーンインフラには、秘密鍵管理、オンチェーン取引の実行、複数ネットワークへの対応、デジタル資産発行といった専門技術が関わります。
そのため、伝統的な銀行が暗号資産カストディ市場に参入する際は、すべての基盤システムをゼロから開発するのではなく、確立されたデジタル資産技術プロバイダーと連携することが一般的です。
Taurusはスイスのデジタル資産インフラプロバイダーであり、デジタル資産カストディ、トークン化資産の発行、関連する金融技術を事業に含んでいます。ドイツ銀行は2023年にTaurusと提携し、その資金調達にも参加しています。
Bitpandaは、関連するテクノロジー事業を通じて金融機関にデジタル資産インフラを提供しています。2025年の市場報道では、BitpandaとTaurusがドイツ銀行のカストディプロジェクトに関与する技術パートナーとして挙げられました。
この提携モデルにより、銀行は顧客関係、コンプライアンスプロセス、リスク管理能力を、専門技術企業のブロックチェーンインフラと組み合わせることができます。
ただし、技術を外部委託することは、銀行がすべてのリスクをパートナーに移転できることを意味しません。機関顧客は、秘密鍵管理、システム運用、異常取引への対応、資産回復について誰が責任を負うのかを明確にする必要があります。
ドイツ銀行は以前、外部の技術・インフラプロバイダーがカストディプラットフォームの特定の技術コンポーネントを提供すると開示していました。実際の責任分担は、開始後の正式なサービス契約および運用上の取り決めによって決定される必要があります。
欧州銀行の暗号資産カストディサービスにとって、MiCA規制枠組みが重要なのはなぜですか?
MiCA(Markets in Crypto-Assets Regulation)は、特定の暗号資産発行活動、サービスプロバイダー、関連する事業活動を対象とする、欧州連合の暗号資産市場に関する規制枠組みです。
MiCAが発効する前は、デジタル資産サービスに関する規制の取り決めは欧州各国で異なっていました。国境を越えた事業を計画する金融機関にとって、こうした違いはコンプライアンスコストや事業上の不確実性を増大させる可能性がありました。
MiCAは、適用条件を満たす暗号資産サービスについて、顧客資産保護、組織ガバナンス、開示、サービスプロバイダーの義務を含む、より一貫したルールを定めています。
ドイツ銀行にとって、この規制枠組みは事業運営に必要な認可を取得するためだけでなく、デジタル資産カストディを同行の既存のコンプライアンスおよびリスク管理システムに統合するうえでも重要です。
たとえば、機関顧客は通常、カストディ資産がプロバイダー自身の資産から分別されているか、運用上の障害にどのように対応するか、国境を越えた移転が関連する規制要件を満たすかを確認する必要があります。
明確な規制枠組みは、こうした問題に対応するためのより標準化されたプロセスの確立に役立ちます。
ただし、MiCAはすべてのデジタル資産またはサービスがまったく同じ規制を受けることを意味しません。トークン化証券には別の金融市場規制が適用される可能性があり、銀行は適用される健全性規制およびマネーロンダリング防止要件にも従う必要があります。
したがって、ドイツ銀行のカストディ事業では、引き続き関連する規制手続きを完了する必要があります。2026年10月21日時点で、同行は短期的な開始計画を発表していましたが、完全に利用可能なサービスとして説明すべきではありません。
ドイツ銀行はなぜカストディをステーブルコインとトークン化預金へ拡大する計画なのですか?
暗号資産カストディは、機関がデジタル資産を安全に保有する方法を扱います。しかし、商業銀行にとって、デジタル資産サービスの潜在的な価値は、ビットコインやイーサの保管にとどまりません。
ステーブルコインとトークン化預金は、企業決済、財務管理、金融資産決済をさらに結び付けることができます。
ステーブルコインは一般に専門の発行体によって発行され、現金、短期国債、またはその他の適格な準備資産によって裏付けられます。すでにオンチェーン決済、暗号資産取引、資金移転で広く利用されています。
トークン化預金は商業銀行預金をデジタル化して表現したものであり、通常は発行銀行に対する預金請求権を維持します。その価値の基礎、アクセス権限、償還の取り決めは、一般的なステーブルコインとは異なります。
| 比較項目 | ステーブルコイン | トークン化銀行預金 |
|---|---|---|
| 発行体 | ステーブルコイン発行体 | 商業銀行 |
| 価値の裏付け | 発行体が管理する準備資産 | 銀行の預金債務および関連する銀行システム |
| 主な用途 | オンチェーン取引、決済、資金移転 | 企業決済、機関決済、財務管理 |
| アクセス | 一般により幅広いユーザー層が利用可能 | 一般に銀行顧客の適格性制限の対象 |
| 中核的なリスク | 準備資産、償還、発行体に関するリスク | 銀行の信用、運用、法的取り決めに関するリスク |
ドイツ銀行は、初期のカストディサービスを超えて、ステーブルコイン関連の資金転換サービス、トークン化預金、デジタル証券発行の支援を段階的に開発する計画です。
法人顧客にとって、これらのサービスは事業活動全体に一定の継続性をもたらします。たとえば、企業はまず銀行のカストディプラットフォームを通じてデジタル資産を保有し、その後、適用される取り決めの下で決済にステーブルコインを使用したり、トークン化預金を通じた機関決済に参加したりできます。
ただし、これらの事業は依然として計画段階または段階的な開発段階にあります。予定されているトークン化預金およびデジタル証券発行サービスを、すでに正式に開始されたものとして扱うべきではありません。
暗号資産カストディはどのようにRWAおよびデジタル証券市場のインフラになり得ますか?
実世界資産のトークン化(RWA)とは、債券、ファンド持分、株式関連の権利、その他の伝統的資産をブロックチェーン技術によって表現・管理することを指します。
機関向け金融市場において、資産のトークン化にはスマートコントラクトの導入だけでは不十分です。資産保管、投資家の本人管理、取引決済、法的権利の検証も対応する必要があります。
デジタル資産カストディは、これらの機能に基盤的な支援を提供できます。
たとえば、資産運用会社がトークン化債券を発行した後、投資家には自身の内部管理要件を満たす形でトークンを保有する手段が必要になります。カストディアンは、ウォレット管理、送金承認、資産記録管理サービスを提供することで、伝統的な投資家によるオンチェーン証券市場へのアクセスを支援できます。
より高度なユースケースでは、デジタル証券をステーブルコインまたはトークン化預金と組み合わせ、資産の引渡しと支払いをより緊密に連携させることもできます。
この仕組みは一般にDVP(Delivery versus Payment、証券決済と資金決済の同時履行)と呼ばれます。取引の取り決めを用いて、一方の当事者が資産を引き渡したにもかかわらず、他方が支払いを完了しないリスクを低減します。
ただし、資産と資金の移転を同時に実行できる技術的能力が、法的な決済完了性を自動的に保証するわけではありません。これらの商品は引き続き、証券規制、カストディルール、取引相手との取り決めを満たす必要があります。
ドイツ銀行のデジタル資産カストディへの参入は、伝統的な証券保管からトークン化金融資産向けサービスへ拡大する機会をもたらします。ただし、実際の事業規模は、引き続き市場需要とその後の製品開始に左右されます。
ドイツ銀行は暗号資産カストディ市場への参入において、どのようなリスクと課題に直面しますか?
銀行によるデジタル資産カストディへの参加は、こうしたサービスを機関顧客にとってより利用しやすくする可能性がありますが、デジタル資産市場の主要なリスクが解消されたことを意味するものではありません。
第一に、秘密鍵およびサイバーセキュリティリスクがあります。HSM、ホット・コールド保管、複数承認を導入しても、カストディプラットフォームはサイバー攻撃、ソフトウェアの脆弱性、内部の運用ミスに直面する可能性があります。
第二に、第三者技術リスクがあります。銀行が外部インフラプロバイダーに依存する場合、これらのプロバイダーが安定した運用能力を備えていることを確認し、セキュリティ監査および障害対応の明確な仕組みを確立する必要があります。
第三に、法的・規制上のリスクがあります。異なるデジタル資産には異なる法的枠組みが適用される可能性があります。特に、ステーブルコイン、暗号資産、トークン化証券の発行、保管、移転に関するルールは完全に同一ではありません。
第四に、市場需要リスクがあります。デジタル資産に対する機関の関心は高まっていますが、すべての企業が暗号資産を直接保有する必要があるわけではありません。カストディが持続的な収益を生み出せるかどうかは、引き続き顧客数、預かり資産残高、実際の取引活動に左右されます。
最後に、国境を越えた運用リスクがあります。ドイツ銀行はドイツでサービスを開始した後、アジアへ拡大する計画ですが、規制要件、顧客の適格性、市場インフラは法域ごとに異なります。この事業を他地域で展開するには、追加的なコンプライアンスおよび技術投資が必要となる可能性があります。
したがって、銀行のデジタル資産カストディ事業の成熟度を評価するには、対応トークン数を数えるだけでは不十分です。セキュリティ実績、実際の顧客導入、カストディ資産残高、関連サービスの安定性も検討する必要があります。
ドイツ銀行の暗号資産カストディ参入は、ビットコイン、イーサリアム、業界にとって何を意味しますか?
ドイツ銀行の暗号資産カストディへの参入は、主として、伝統的な金融機関がデジタル資産顧客に直接サービスを提供する能力を構築しようとしていることを反映しています。
ビットコインとイーサリアムについては、機関レベルのカストディサービスが増えることで、伝統的な投資家がこれらの資産へのエクスポージャーを得る際に直面する運用上の障壁の一部が低下する可能性があります。機関は、ウォレットおよび秘密鍵管理システムをすべて自力で構築することなく、使い慣れた金融サービスプロバイダーを通じてインフラ支援を得ることができます。
ただし、カストディサービスの開始は、銀行がBTCまたはETHを直接大量に購入することを意味するものではなく、機関資金が必ず暗号資産市場へ流入することを意味するものでもありません。
影響は、ステーブルコインおよびRWAにおいてより広範となる可能性があります。銀行はデジタル資産カストディ、資金移転、トークン化預金、デジタル証券サービスを結び付け、オンチェーン金融活動に参加する機関向けに、より包括的なインフラを提供できます。
同時に、伝統的な銀行と暗号資産ネイティブのカストディアンとの競争が激化する可能性があります。銀行は確立された顧客関係とコンプライアンスの経験を有する一方、暗号資産ネイティブ企業はオンチェーン技術、製品改良、複数ネットワークへの対応に関する専門知識を蓄積しています。
これら2種類の機関は、将来において競争と協力の両方を行う可能性があります。
業界の観点では、ドイツ銀行の戦略転換は、デジタル資産サービスが独立した暗号資産市場の事業から、伝統的な金融機関が統合できる金融インフラの一形態へと徐々に進化していることを示しています。
結論
ドイツ銀行は2026年に機関向けデジタル資産カストディサービスを開始する計画であり、当初はビットコイン、イーサ、選定されたステーブルコインをサポートし、その後、関連する決済、トークン化預金、デジタル証券サービスへ段階的に拡大する計画です。
この戦略の中核的な根拠は、コンプライアンスに対応したデジタル資産インフラへの機関需要の高まりと、伝統的な銀行がデジタル資産を既存の口座管理、資金決済、リスク管理システムに統合したいというニーズにあります。
一般的な暗号資産ウォレットと比較すると、銀行カストディは秘密鍵のセキュリティ、複数承認者、資産分別管理、コンプライアンス管理、機関レベルの運用プロセスをより重視します。これらの能力は、機関が独自のデジタル資産インフラを構築する複雑さを低減できますが、技術、運用、信用リスクを完全に排除することはできません。
長期的には、デジタル資産カストディの意義は、暗号資産の保管自体を超えて広がる可能性があります。ステーブルコイン、トークン化預金、RWA市場が発展するにつれて、カストディサービスは伝統的な銀行とオンチェーン金融を結ぶ重要な接点となる可能性があります。
ドイツ銀行の暗号資産カストディへの参入は、暗号資産が伝統的な銀行業務に取って代わることを意味するものではありません。むしろ、銀行がブロックチェーン資産を自社の金融サービスに取り込み始めていることを示しています。注目すべき主な進展には、正式開始の進捗、機関顧客による導入、ステーブルコインおよびトークン化資産サービスが意味のある事業規模を達成できるかどうかが含まれます。
よくある質問
ドイツ銀行はなぜ暗号資産カストディ市場に参入するのですか?
主な理由には、デジタル資産に対する機関需要の高まり、欧州の規制枠組みの段階的な整備、デジタル資産カストディを既存の法人金融、財務管理、証券サービスと組み合わせたいという同行の意向が含まれます。
ドイツ銀行の暗号資産カストディサービスは開始されていますか?
2026年10月21日時点で、ドイツ銀行は数週間以内に初期サービスを開始する計画でしたが、正式な開始は引き続き適用される規制手続きおよび技術的な準備状況に左右されます。
ドイツ銀行は当初どの暗号資産に対応しますか?
発表された範囲には、ビットコイン、イーサ、USDC、EURC、EURAUなどの選定されたステーブルコインが含まれます。実際の資産の利用可否およびサービス範囲は、正式な開始時の取り決めに左右されます。
銀行の暗号資産カストディは、一般的な取引所カストディとどのように異なりますか?
銀行カストディは一般に、機関向け口座管理、コンプライアンス要件、資産分別管理、内部承認により重点を置いています。取引所カストディは、多くの場合、取引執行、流動性、ユーザーアカウントサービスと統合されています。実際のセキュリティ水準は、引き続き各プロバイダーの運用および法的な取り決めに左右されます。
銀行カストディを利用すれば、暗号資産は完全に安全ですか?
いいえ。銀行カストディは専門的なセキュリティインフラと管理プロセスを通じて一部のリスクを低減できますが、秘密鍵、システム、運用、市場、法的リスクは残る可能性があります。
ドイツ銀行は独自のステーブルコインを発行しますか?
ドイツ銀行はステーブルコイン関連サービスおよびトークン化預金事業を拡大する計画ですが、これは同社が独自の一般向けステーブルコインを発行する計画を確認したことを意味するものではありません。具体的な製品構造および開始の取り決めについては、引き続き確認が必要です。
ドイツ銀行の暗号資産カストディ参入はBTCとETHの価格を押し上げますか?
必ずしもそうではありません。機関向けカストディサービスは市場インフラを改善する可能性がありますが、BTCおよびETHの価格は引き続き、マクロ経済環境、市場の需給、資金フロー、投資家の期待といった要因に左右されます。
暗号資産カストディとRWAにはどのような関係がありますか?
RWA商品には、トークンを保有、移転、決済するための安全なインフラが必要です。機関向けカストディは、伝統的な金融機関によるトークン化証券やその他のオンチェーン資産の管理を支援できるため、RWA市場の発展における重要な要素です。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
重要なポイント
ドイツ銀行はなぜ2026年に暗号資産カストディ市場へ参入するのですか?
暗号資産カストディとは何ですか?また、機関が一般的なウォレットだけに依存できないのはなぜですか?
ドイツ銀行のデジタル資産カストディサービスは、どのように秘密鍵と資産を保護しますか?
BitpandaおよびTaurusとの提携はどのような役割を果たしますか?
欧州銀行の暗号資産カストディサービスにとって、MiCA規制枠組みが重要なのはなぜですか?
ドイツ銀行はなぜカストディをステーブルコインとトークン化預金へ拡大する計画なのですか?
暗号資産カストディはどのようにRWAおよびデジタル証券市場のインフラになり得ますか?
ドイツ銀行は暗号資産カストディ市場への参入において、どのようなリスクと課題に直面しますか?
ドイツ銀行の暗号資産カストディ参入は、ビットコイン、イーサリアム、業界にとって何を意味しますか?
結論
よくある質問


関連記事
ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉
0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。