生成AIと1兆パラメータ規模の大規模言語モデル(LLM)が爆発的に成長するなか、世界の大手テクノロジー企業は、人類の技術史上かつてない「コンピューティングパワーの軍拡競争」を繰り広げています。この産業変革において、「AI設備投資(AI Capex)」は、比較的注目されにくい財務指標から、大規模モデル開発企業の中核的な競争力、戦略的コミットメント、将来のエコシステムにおける堀を左右する決定的な指標へと急速に進化しました。大量の高性能GPUチップの調達、ギガワット(GW)規模のグリーンエネルギーデータセンター向け発電設備の建設、大陸間を結ぶ高速光ファイバーネットワークの敷設に至るまで、巨額の資本が知能時代の物理インフラへと継続的に転換されています。
しかし、設備投資が日常的に数千億米ドル規模に達するなか、市場関係者や技術コミュニティでは深い検討が始まっています。極めて高額なハードウェア投資は、それに見合う商業的リターン(ROI)を適時に生み出せるのでしょうか。コンピューティングパワーの供給にはどのような物理的限界があるのでしょうか。さらに重要な点として、AI設備投資がクラウド大手やハードウェア大手にますます集中するなか、分散型技術とブロックチェーンインフラは、この前例のないコンピューティングパワーの恩恵をどのように取り込み、連携していくのでしょうか。本稿では、人工知能と物理インフラの観点からAI Capexを考察し、その進化と長期的な影響を包括的に分析します。
主なポイント
- AI設備投資(AI Capex)の構成要素を詳しく検証し、データセンター、電力網、チップクラスターによる「三つ巴の競争」を明らかにする
- スケーリング則が、大規模モデル開発企業に技術的優位性を維持するための継続的な設備投資拡大をどのように促すかを解説する
- エネルギー不足、光ファイバー伝送帯域、サプライチェーンの遅延など、AIインフラ開発における供給側のボトルネックを体系的に分析する
- AI設備投資の波及効果によって生まれる、分散型物理インフラネットワーク(DePIN)とオンチェーンのデータ所有権の潜在的な相乗効果を探る
- Gateをはじめとする主要取引プラットフォームの現物エコシステムを踏まえ、先端技術および暗号資産インフラ関連資産の配分について、利用者に合理的な視点を提供する
スケーリング則が推進する「物理的軍拡競争」:AI Capexの中核的構成要素
AI設備投資の急増を理解するには、まず大規模モデルを支える「スケーリング則」を明確にする必要があります。ここ数年の大規模モデル開発では、モデルの計算負荷(FLOPs)、データセット規模、パラメータ数が大きいほど、創発的能力や推論性能が向上するというパターンが業界経験によって繰り返し確認されてきました。このスケーリング則の追求を継続するには、現実世界の物理資本への投資を指数関数的に増やす必要があります。
従来のソフトウェア業界における設備投資は、主に人件費と比較的軽量なクラウドサーバーに集中していました。これに対し、AI時代のCapex構造は非常に資産集約型です。
-
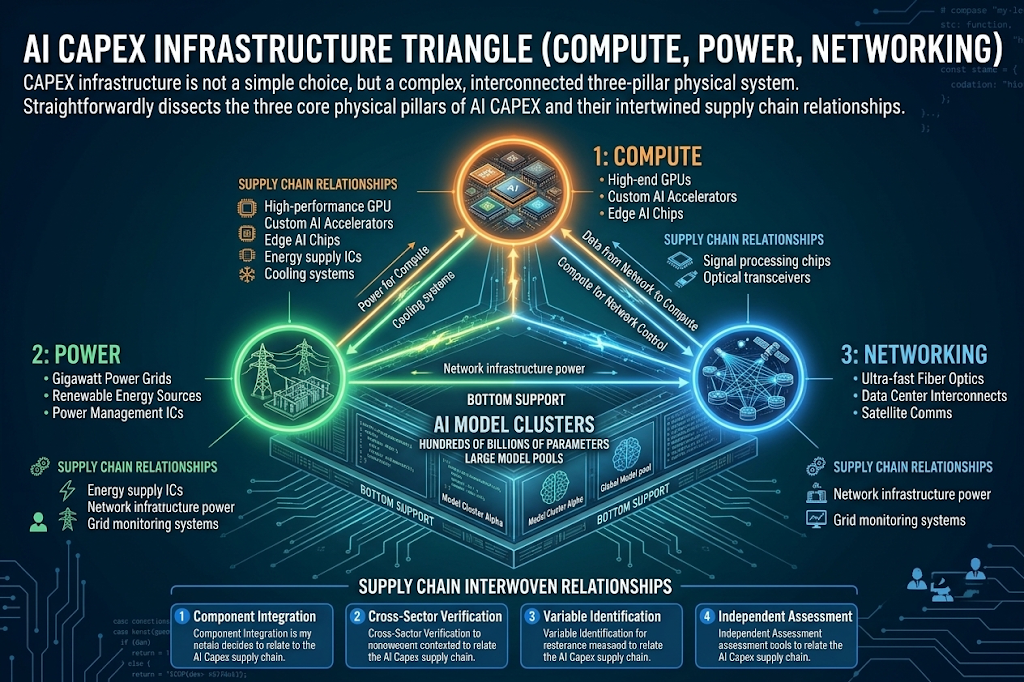
中核となるコンピューティング用シリコン:最先端のAI学習・推論用チップは、Capexの中で最も大きな割合を占めます。1兆パラメータ規模のモデルの並列学習を支えるため、1つのデータセンターで数万個、さらには数十万個の高性能チップを強力なコンピューティングクラスターとして構成する必要が生じる場合があります。
-
電力・エネルギーインフラ:コンピューティングパワーは、最終的には電力の変換です。ギガワット規模のデータセンターキャンパスには、設備購入だけでなく、原子力、地熱、風力、太陽光、蓄電システムなどのクリーンエネルギーを長期的かつ安定的に確保することが求められます。これにより、電力網の制約が計算を中断させるボトルネックとなることを防ぎます。
-
ネットワーキングと相互接続:ハイパースケールクラスターでは、チップ間の通信遅延が学習全体の効率を直接左右します。高帯域幅の光ファイバー、ロスレススイッチ、高性能相互接続プロトコルは、目立ちにくいものの、資本投資におけるもう1つの主要分野となっています。
キャッシュフローを物理資産へ転換するこの変化は、AI競争が純粋なアルゴリズム革新を超え、世界の産業基盤と電力サプライチェーンの支配権をめぐる総合的な競争へと移行したことを示しています。
供給側のボトルネックと分散型コンピューティングネットワーク(DePIN)の役割
1兆米ドル規模のAI Capexが世界のコンピューティングパワー環境を再構築する一方で、中央集権型インフラの開発は必然的に「物理的・規制上の壁」に直面しています。まず、大規模な電力網アップグレードの遅延により、多くの計画中データセンターはサーバーラックがあっても利用可能な電力がないという難しい状況に置かれています。次に、最先端コンピューティングチップの高度な集中は、中小規模のイノベーションチームや研究機関にとって、極めて高いコンピューティング利用コストと参入障壁をもたらしています。
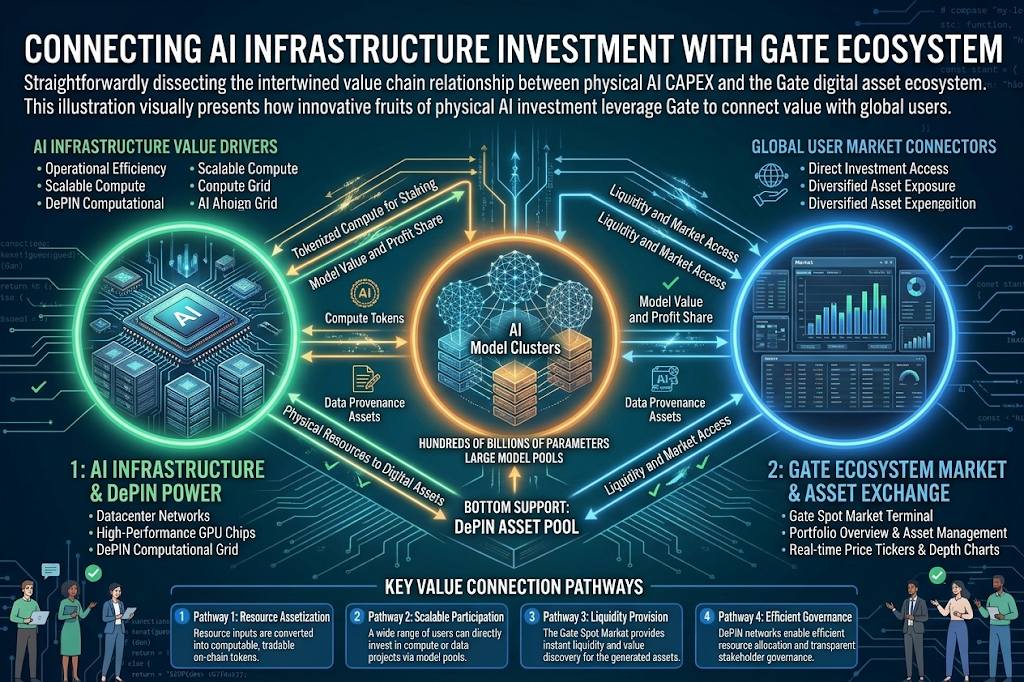
中央集権型コンピューティングパワー供給におけるこの不均衡と高コストは、分散型物理インフラネットワーク(DePIN)やWeb3コンピューティング市場が不足分を補う前例のない機会を生み出しています。ブロックチェーンとスマートコントラクトを用いて、世界各地に分散する未使用の高性能GPU容量を動的に集約し、一元的に調整することで、分散型コンピューティングネットワークは、推論段階における中小規模AIチームのコンピューティングリソースへの参入障壁を大幅に下げることができます。同時に、未使用ハードウェアの所有者に新たな価値獲得チャネルを創出します。
同時に、Walrusなどの分散型ストレージプロトコルやオンチェーンのデータ来歴レイヤーの成熟は、データの追跡可能性とプライバシー保護における中央集権型大手の課題の一部を効果的に解決しています。AI設備投資による大きな波及効果は、物理世界のコンピューティングパワー需要と暗号化されたオンチェーンインフラをシームレスに結びつけ、効率性と分散型レジリエンスを兼ね備えたグローバルなコンピューティング協働システムを生み出しています。
グリーンエネルギー移行とコンピューティングインフラの長期的な相互作用
1兆米ドル規模のAI設備投資を考察する際、見過ごせない重要なトレンドがあります。それは、コンピューティングパワーとエネルギー供給の密接な結び付きです。従来、データセンターの立地は主にネットワーク帯域幅と土地コストによって決定されていました。しかし、大規模モデルの学習がギガワット(GW)規模のエネルギー時代へと入るなか、電力供給の確実性はAI設備投資の成否を決める中心的な要因となっています。現在、大手テクノロジー企業は原子力、地熱、大規模な風力・太陽光・蓄電マイクログリッドへと注目を向けています。なかには、データセンター向けの長期的なクリーン電力を確保するため、小型モジュール炉(SMR)に直接投資する企業もあります。「コンピューティングパワーは電力である」という現実は、テクノロジー大手に世界のエネルギーインフラとの長期的な関係構築を促し、従来のエネルギー産業と先端技術の深い統合を推進しています。このエネルギー環境における根本的な変化は、データセンターの物理的配置を変えるだけでなく、分散型エネルギー調整やエッジコンピューティング協働におけるDePINの広範な実証の場も生み出しています。
先端技術をめぐるテーマにおける資産の視点とGateの現物エコシステムとの相乗効果
「AIインフラ開発+分散型コンピューティングネットワーク(DePIN)」という二重のテーマが進化を続けるなか、先端技術と暗号資産市場の境界はますます曖昧になっています。AI Capexによるハードウェアとエネルギーへの膨大な需要は、従来のテクノロジー分野の産業的価値を高めるだけでなく、分散型コンピューティング、AI Data、高性能Layer 1ブロックチェーンなどのWeb3分野にも堅固なファンダメンタルズ上の支えを提供しています。
しかし、技術革新の恩恵に関心を持つ一般の投資家にとって、極めて高い技術的障壁と複雑な市場変動のなかで明確な判断を見出すことは、依然として大きな課題です。主要な暗号資産取引プラットフォームは、物理世界における技術革新とオンチェーン資産の価値を結び付けるうえで重要な役割を果たします。Gateを例に挙げると、利用者がGateプラットフォーム上でAIインフラ、DePINセクター、高性能パブリックブロックチェーンに関連する資産を調査・配分する際、実質的にインテリジェントデータ経済と分散型コンピューティングの潮流へアクセスする便利なチャネルを構築することになります。
Gateが提供する便利な現物取引、安全なカストディ、多次元的な資産管理サービスを通じて、利用者はより低い参入障壁で先端技術分野の長期的な発展に参加できます。分散型コンピューティングネットワークのトークンに資産を配分する場合でも、AIオンチェーンデータエコシステムの成長可能性を追跡する場合でも、「中央集権型取引の利便性」と「分散型インフラの革新性」の組み合わせは、世界中の利用者に、市場サイクルを乗り越え、先端技術革新の恩恵に参加するための効率的かつ安全な手段を提供します。
よくある質問
AI設備投資(AI Capex)とは何ですか。また、なぜ大規模モデル開発にとって重要なのですか?
AI設備投資とは、GPUチップ、データセンター、電力設備、ネットワーク機器など、AI関連の物理資産の購入、アップグレード、維持に企業が投じる長期資本を指します。これは、大規模モデルがスケーリング則に基づく学習を継続し、推論速度を向上させ、技術的な堀を構築することを可能にする物理的基盤です。
高額なAI設備投資は、分散型コンピューティングネットワーク(DePIN)にどのような機会をもたらしますか?
中央集権型AI Capexの急増により、コンピューティングコストは高水準に維持され、コンピューティングリソースは少数の大手プレイヤーに集中しています。分散型コンピューティングネットワークは、ブロックチェーンを用いて世界中の未使用GPU容量を統合することで、中小規模の開発者に低コストで柔軟性の高いコンピューティングリソースを提供し、AI産業の成長に参加できるようにします。
一般の投資家は、GateでAIと暗号資産インフラの融合にどのように参加できますか?
投資家は、Gateの現物取引市場を通じて、DePIN分散型コンピューティングネットワーク、AIデータインフラ、高性能パブリックブロックチェーンに関連する資産を便利に配分できます。プラットフォームの厚い流動性と安全なカストディにより、長期的な技術成長により円滑に参加できます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
SentioとThe Graph:リアルタイムインデックス機構とサブグラフインデックス機構の比較
USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み
USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析