


Circle(CRCL)株の評価方法:USDCの準備金収益とArcの成長可能性を理解する
2026年11月4日、Circleは第3四半期の財務結果を発表し、総収益および準備資産収益は前年同期比17%増の$865 million、継続事業からの純利益は同5%増の$226 millionとなりました。しかし、主力収益源であるUSDC準備資産収益は前年同期比で約8%減少した一方、同四半期にはARCトークンの事前販売による収益約$182 millionが計上されました。同時に、USDCのオンチェーン取引高は49%増加し、Arcパブリックブロックチェーンは9月にメインネットを正式ローンチしました。財務成長、準備資産収益への圧力、新規事業の拡大が同時に存在することで、Circleのバリュエーション枠組みはより複雑になっています。
投資家にとって重要な問いは、Circleがステーブルコイン業界の成長から恩恵を受けるかどうかではなく、その成長のどの程度を最終的に持続可能な利益へ転換できるかです。本記事では、Q3の財務結果に基づき、USDC準備資産収益の形成、金利変動が収益性に与える影響、ARCトークン収益の持続可能性、さらにArcおよび決済ネットワークがCircleの新たな収益源を確立できるかについて分析します。また、CRCL株式に適用可能なバリュエーションの枠組みも紹介します。
重要ポイント
-
Circleの2026年第3四半期における総収益および準備資産収益は前年同期比17%増の$865 millionでしたが、USDC準備資産収益は前年同期比で約8%減少しました。
-
ARCトークンの事前販売は約$182 millionの収益に寄与しました。持続可能な収益性を評価する際には、この項目を個別に識別する必要があります。
-
USDCの平均流通量は前年同期比8%増加しましたが、準備資産の利回りは61ベーシスポイント低下し、準備資産収益に圧力をかけました。
-
USDCのオンチェーン取引高の増加が、必ずしも比例した収益成長につながるとは限りません。流通残高と準備資産利回りは、準備資産収益により直接的な影響を与えます。
-
Arcのメインネットは稼働していますが、ネットワーク活動、トークン収益、持続可能な営業利益はそれぞれ異なる指標です。
-
CRCLのバリュエーションでは、準備資産収益事業、決済インフラの成長、資本市場における金利見通し、株式希薄化のリスクを考慮する必要があります。
-
P/E、P/S、シナリオ分析は相互に補完できますが、一時的なトークン収益を長期的な利益の基礎として直接扱うべきではありません。
Circleの2026年第3四半期の業績はどうだったか?
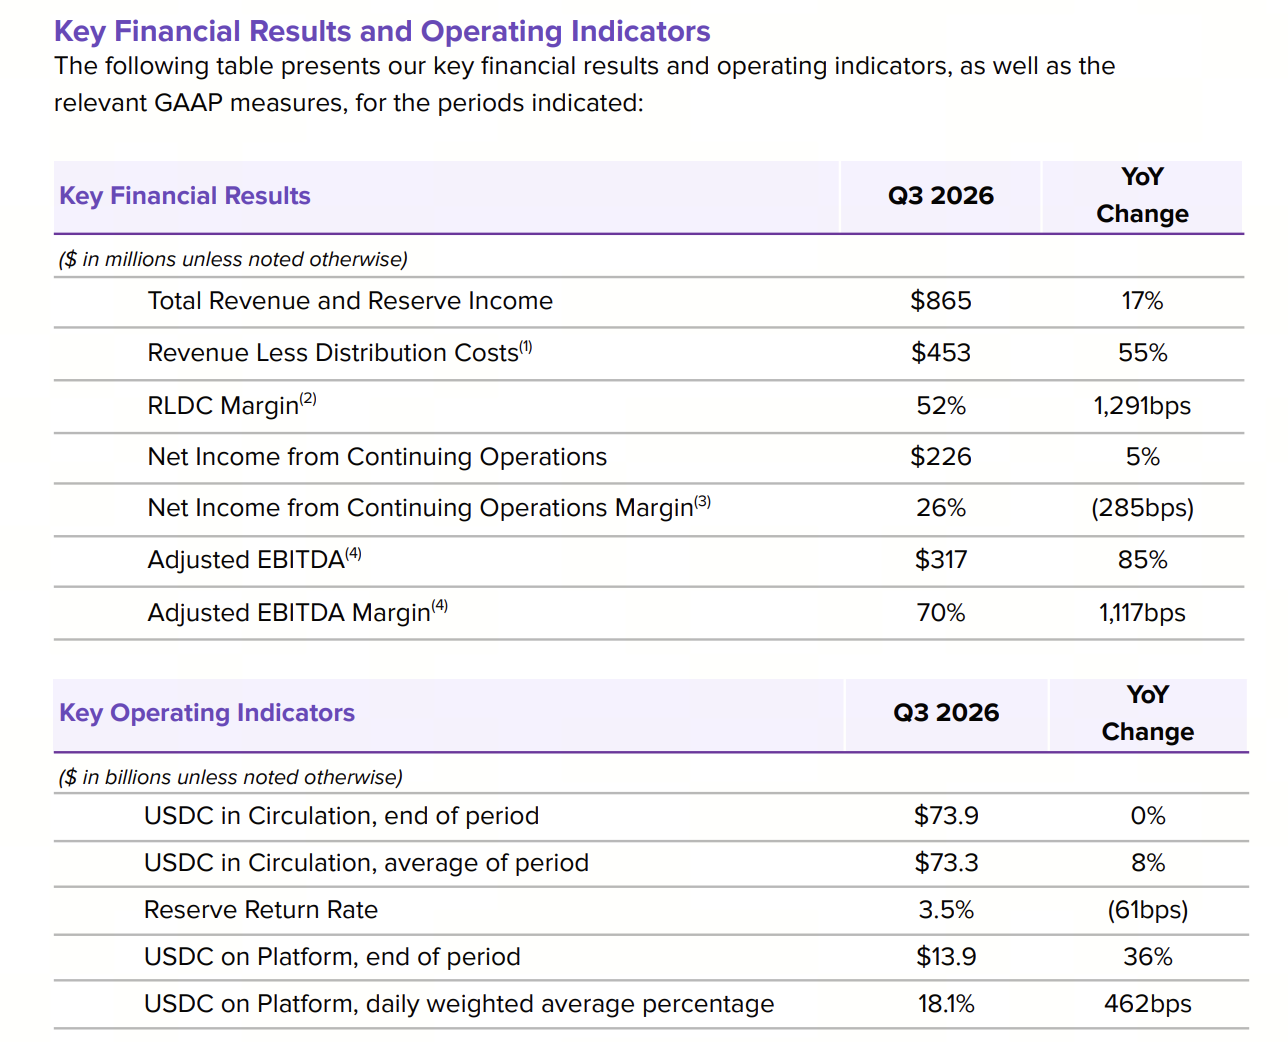
Circleの第3四半期財務結果は、収益成長と中核的な準備資産収益の減少が併存したことを示しました。総収益および準備資産収益は前年同期比約17%増の$865 millionに達しました。継続事業からの純利益は前年同期比約5%増の$226 millionに達しました。調整後EBITDAは前年同期比約85%増の$317 millionでした。
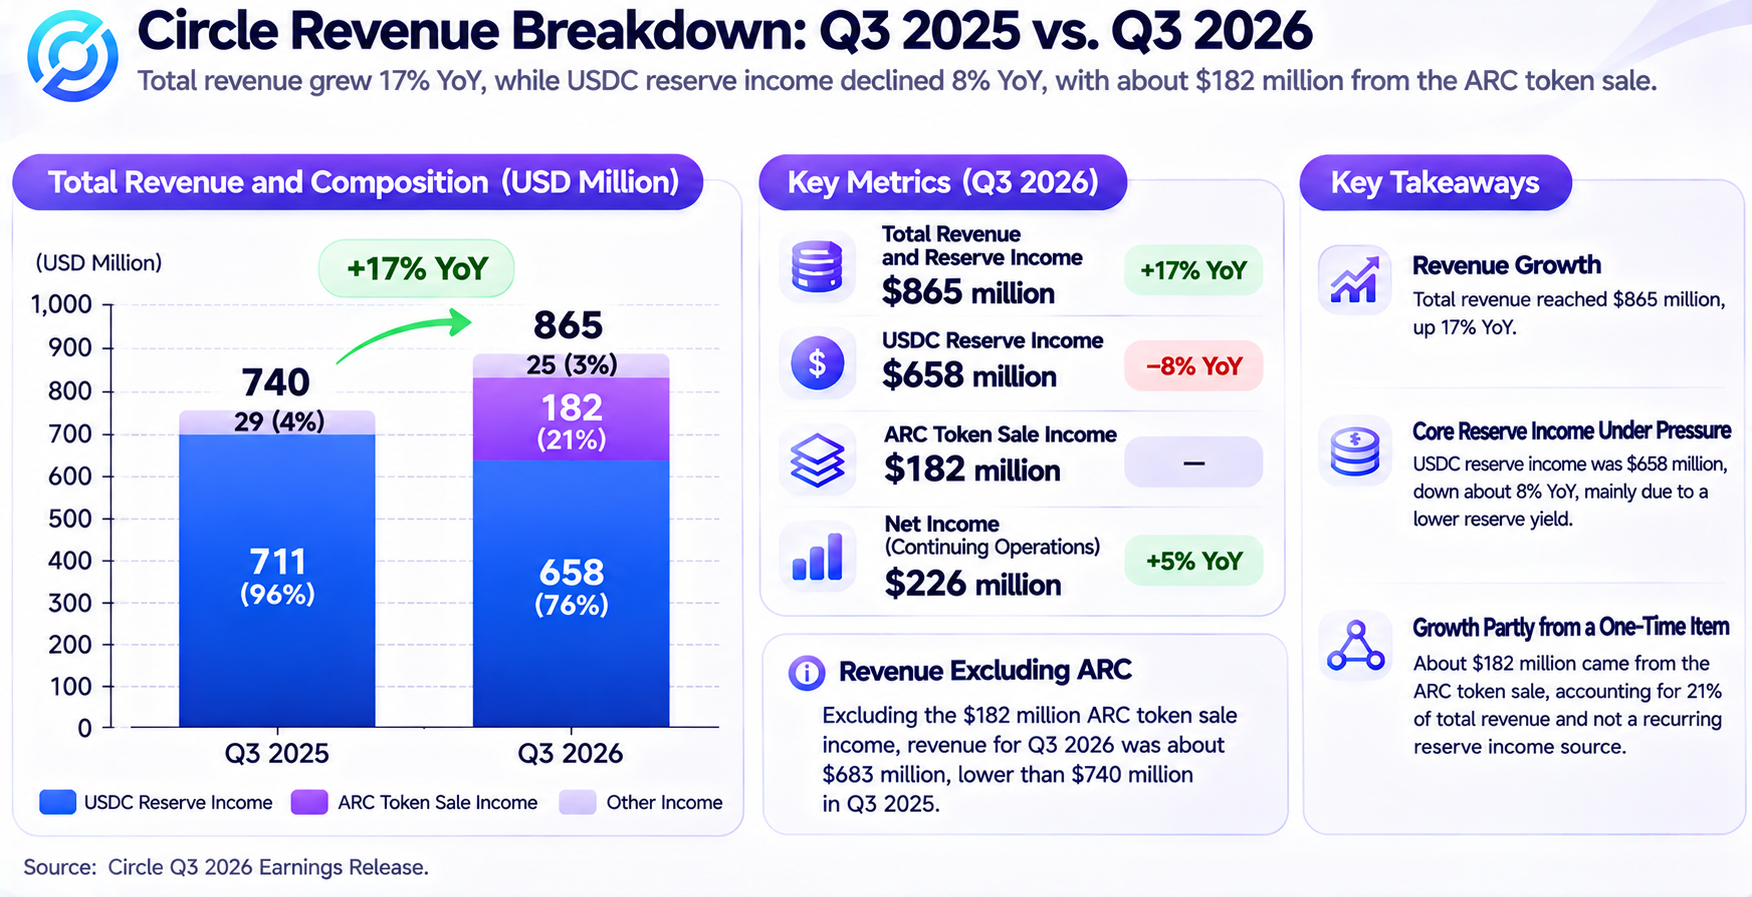
表面的には、Circleは堅調な収益性を維持しました。しかし、収益構成についてはさらなる分析が必要です。その他収益は同四半期に約$207 millionに達し、このうち約$182 millionは計上されたARCトークン事前販売収益によるものでした。この項目を除くと、総収益および準備資産収益は約$683 millionとなり、前年同期の約$740 millionを下回ります。
これは、ARC収益に経済的価値がないことを意味するものではありません。むしろ、その認識方法が継続的なUSDC準備資産収益とは異なることを示しています。株式バリュエーションの観点では、投資家は継続的な営業収益、プロジェクトベースの収益、まだ実現していない将来の商業化期待を区別する必要があります。
もう1つの注目すべき指標は、USDCのオンチェーン取引高です。第3四半期の取引高は前年同期比49%増の$13.9 trillionに達した一方、期末時点のUSDC流通量は約$73.9 billionで、前年同期とほぼ横ばいでした。これは、USDCの利用活動と準備資産残高が連動して成長していないことを意味します。
この乖離は、ステーブルコインの利用頻度が高まっても、発行体の準備資産収益が必ずしも直接増加するわけではないことを示しています。Circleの収益性は依然として、どれだけのUSDCが継続的に流通し、その準備資産からどの程度の利回りを得られるかに左右されます。
USDC準備資産収益がCircleのバリュエーションの中心となる理由は?
USDCは、米ドルとのペッグを維持するよう設計されたステーブルコインです。ユーザーは、対象となる発行・償還チャネルを通じて米ドルをUSDCに交換し、またはUSDCを米ドルに償還できます。Circleは、流通するUSDCに対応する準備資産を保有することが求められています。これらの準備資産は主に現金および短期で流動性の高い米ドル建て資産で構成されています。
Circleの重要な収益源の1つは、準備資産から生じる利息および関連する投資収益です。USDCの流通量が増加すると、通常、同社はより大きな準備資産プールを管理できます。短期金利が高い場合、同じ規模の準備資産でもより多くの収益を生み出すことができます。
したがって、Circleの準備資産収益は主に2つの要因から影響を受けます。すなわち、USDCの平均流通量と準備資産から得られる利回りです。日々の取引高と比較すると、これら2つの変数は準備資産収益とより直接的な関係にあります。
2026年第3四半期のUSDC平均流通量は前年同期比8%増の約$73.3 billionに達しました。しかし、準備資産利回りは前年同期比61ベーシスポイント低下し、約3.54%となりました。その結果、四半期の準備資産収益は前年同期の約$711 millionから約$658 millionへ減少しました。
これらの数値は、Circleのビジネスモデルにおける重要な特徴を示しています。USDCの平均流通量が増加を続けても、準備資産利回りの低下がより速ければ、中核収益は減少する可能性があります。
ただし、準備資産収益はCircleが最終的に保持する利益と完全に同じではありません。同社は特定の流通パートナーに手数料を支払い、取引、技術、コンプライアンス、運営に関する費用を負担する必要があります。したがって、CRCLの収益性を分析するには、準備資産収益から流通コストを差し引いた後にどれだけの収益が残るかも確認する必要があります。
これは、Circleを単に流通しているステーブルコイン市場規模の成長率に基づいて評価できないことを意味します。USDC基盤の拡大は重要ですが、流通コスト、利回りの変化、営業費用も株主に帰属する経済的利益に影響を及ぼします。
連邦準備制度の金利変更はCRCLの収益性にどのような影響を与えるか?
金利は、Circleの収益性に影響を与える重要なマクロ経済変数です。USDC準備資産は主に現金および短期米ドル建て資産に投資されているため、短期金利の変化は徐々に準備資産収益へ反映されます。
金利が上昇すると、Circleは準備資産からより多くの収益を得ることができます。金利が低下すると、新たに配分または再投資される準備資産は通常、より低い利回りに直面します。USDCの流通量が比較的変わらない場合でも、準備資産収益は大きく変動する可能性があります。
第3四半期のUSDC平均流通量約$73.3 billionを用いて簡易的な感応度分析を行うと、他の条件がすべて変わらないと仮定した場合、平均準備資産利回りが100ベーシスポイント低下すれば、理論上、年換算の準備資産収益は約$733 million減少します。これは平均残高に基づく静的な推計にすぎません。企業収益の予測ではなく、資産配分、利回り伝達のタイムラグ、流通コストの変化は考慮されていません。
投資家は、金利とステーブルコイン需要の関係も考慮する必要があります。金利低下はUSDCの単位当たり収益を減少させる可能性がありますが、金融市場の流動性を改善し、ステーブルコイン決済、取引、国際送金の成長を促す可能性もあります。両方の影響は同時に生じる可能性があります。最終的な結果は、USDC残高の成長が利回り低下を相殺できるかどうかに左右されます。
金利変動はCRCL株式自体のバリュエーションにも影響する可能性があります。市場金利が低下すると、一部の成長企業の将来キャッシュフローに対する割引圧力が緩和される可能性があります。しかし、同時にCircleの実際の収益が減少した場合、バリュエーションの改善が利益縮小を相殺できないこともあります。
したがって、利下げが本質的にCRCLにとってマイナスまたはプラスであると考えるのは適切ではありません。より合理的なアプローチは、連邦準備制度の政策、短期国債利回り、USDC平均流通量、Circleの純準備資産利回りを総合的に評価し、金利変動が収益とバリュエーションに与える複合的な影響を判断することです。
USDC取引高の増加が必ずしも収益増加につながらないのはなぜか?
ステーブルコインの流通量と取引高は異なる概念です。流通量は、ある時点で市場に存在するUSDCの量を示します。取引高は、ある期間に発生した送金の回数と総額を反映します。
例えば、$100相当のUSDCが異なるウォレット間で連続して10回送金された場合、オンチェーン送金高の累計は$1,000になる可能性があります。しかし、これにより市場のUSDC準備資産が追加で$1,000生まれるわけではありません。
したがって、オンチェーン取引高の増加は、Circleが取引価値に比例して手数料を請求できることを意味しません。ブロックチェーン上のUSDC送金は通常、関連するネットワークやアプリケーションによって処理され、発行体が各送金から直接収益を得るとは限りません。
第3四半期のUSDCオンチェーン取引高は前年同期比49%増の$13.9 trillionに達した一方、期末時点のUSDC流通量は約$73.9 billionで、前年同期とほぼ横ばいでした。これは、USDCのオンチェーン活動が大幅に増加した一方で、期末の準備資産残高拡大にはつながらなかったことを示しています。
一方、USDCの市場シェアは前年同期比183ベーシスポイント低下し、約27%となりました。市場シェアの低下は必ずしもUSDCの有用性が低下したことを意味しませんが、Circleが他の米ドルステーブルコインや決済ソリューションとの競争に引き続き直面していることを示しています。
バリュエーション分析では、取引高はエコシステム活動、ユーザー需要、決済ネットワークの潜在力を測る指標として活用できますが、収益指標を直接代替することはできません。投資家は、取引活動がユーザーによるUSDCの長期保有を促すか、プラットフォーム残高を増やすか、持続的に課金可能な決済サービスを生み出すかをさらに評価する必要があります。
取引高が準備資産残高を拡大させることも、新たなサービス収益を生み出すこともなく増加し続ける場合、Circleの収益性への直接的な寄与は限定的となる可能性があります。逆に、取引活動がより多くの企業によるUSDC決済の利用と一定残高の長期保有を促す場合、より安定した収益基盤を形成する可能性があります。
ARCトークン事前販売収益はCircleの利益の質にどのような影響を与えるか?
Circleの第3四半期財務結果において、個別に分析する必要がある項目の1つがARCトークン事前販売収益です。同社は同四半期に関連収益約$182 millionを認識しましたが、総収益および準備資産収益は約$865 millionでした。
Circleは第3四半期にArcパブリックブロックチェーンのメインネットをローンチし、ARCトークンの初期総供給量100億枚を発行しました。ARCは、ネットワークセキュリティ、ユーティリティ、ガバナンスのためのネイティブな調整メカニズムとして設計されており、ネットワークが将来的にプルーフ・オブ・ステーク機構へ移行するためのロードマップにも関連しています。
同社が開示したARCトークン事前販売の総額は約$242 millionであり、このうち約$182 millionが第3四半期に認識されました。収益認識は、トークンの引き渡し、メインネットのローンチ、関連する履行条件に関連しています。これは、同程度の事前販売収益が将来のすべての四半期で繰り返されることを意味するものではありません。
財務的な観点からは、この種の収益は当期の営業利益および調整後EBITDAを増加させる可能性がありますが、その持続可能性はステーブルコイン準備資産収益とは大きく異なります。準備資産収益はUSDCの流通継続と資産利回りに依存する一方、トークン事前販売収益は特定のプロジェクトの取り決めおよび関連する会計認識条件に依存します。
したがって、投資家は第3四半期の利益を単純に4倍して、同社がそれに相当する持続可能な年間収益性を確立したと結論付けるべきではありません。より合理的なアプローチは、ARC事前販売収益を含む報告利益と、この項目を除いた営業実績を分けて検討することです。
ARC収益を除外する目的は、収益構造を分析することにあります。これは、$182 millionを純利益から直接差し引けることを意味するものではありません。税金、関連コスト、会計処理はいずれも最終利益に影響するため、調整後純利益を正確に算出するには完全な財務諸表の確認が必要です。
バリュエーションの観点から、ARCトークン事前販売収益には実際の財務的重要性があります。しかし、単一四半期の収益認識だけでは、Arcが成熟し持続可能なビジネスモデルを確立したことは示されません。Arcの長期的な価値を評価するには、実際のネットワーク需要、開発者活動、将来の営業収益も確認する必要があります。
ArcパブリックブロックチェーンはCircleの第2の成長軸となり得るか?
ArcはCircleがローンチしたLayer 1ブロックチェーンネットワークであり、ステーブルコイン決済、デジタル資産決済、プログラマブルな金融アプリケーションに焦点を当てています。USDCの発行および準備資産管理と比べ、Arcはより基盤的な金融インフラに近い存在です。その潜在的な価値は、ネットワーク利用、開発者エコシステム、金融アプリケーションの継続的な発展から生まれます。
2026年9月16日、Arcはパブリックメインネットを正式にローンチしました。Circleは、メインネットローンチ時点で100を超える機関およびエコシステム構築者が参加しており、開発者コミュニティも一定の規模に達していたと開示しました。ARCトークンは、ネットワークの将来におけるセキュリティ、ユーティリティ、ガバナンスの設計に組み込まれています。
この進展は、Arcが初期の技術開発段階から実際のネットワーク運営へ移行したことを意味します。しかし、メインネットのローンチとビジネスモデルの成熟は別々のマイルストーンです。株式投資家にとって重要なのは、ArcがUSDC準備資産利息から独立した持続可能な収益を生み出せるかどうかです。
Arcの潜在的な商業価値は、次の3つの観点から理解できます。
-
ステーブルコイン決済および資産決済活動が、ネットワーク利用の成長を促す可能性があります。
-
機関や開発者が構築するアプリケーションが、関連エコシステム内でのUSDC需要を増加させる可能性があります。
-
Circleが明確な手数料体系を備えたネットワーク関連サービスを提供できれば、新たな収益源を生み出す可能性があります。
ただし、ネットワーク取引高、ARCトークンの価値、上場企業としてのCircleの利益を同一視することはできません。Arcの活動が増加しても、投資家は誰が取引手数料を受け取り、誰がネットワーク運営コストを負担し、そこから生じる経済的利益のうちどの程度が最終的にCircle株主へ帰属するかを分析する必要があります。
Arcは、開発者の採用、クロスチェーン相互運用性、セキュリティ、バリデーターガバナンス、エコシステム競争に関する課題にも直面しています。ネットワークが長期的なアプリケーションを引き付けられるかどうかは、技術的性能だけでなく、企業が時間をかけてその上で実際の業務を運営する意思があるかにも左右されます。
したがって、CRCLのバリュエーションにおいて、Arcは成長価値を持つ新規事業として捉えることができます。ただし、安定した運営データがない段階では、成熟した決済ネットワークと同じ収益性の仮定を適用すべきではありません。
Circle Payments Networkは準備資産収益への依存を低減できるか?
Circle Payments Network(CPN)は、Circleが機関向け決済および国境を越えた資金フローのために開発しているインフラネットワークです。その目的は、金融機関、決済サービスプロバイダー、関連する事業参加者を接続し、ステーブルコインを用いた資金の送金および決済を支援することです。
準備資産からの利息に主に依存するUSDC発行モデルとは異なり、決済インフラは取引サービス、ネットワークアクセス、その他の商業的取り決めを通じて収益を生み出す可能性があります。ただし、実際の収益は価格設定モデル、取引高、サービスコストに依存するため、決済高だけから推測することはできません。
第3四半期において、CPNの年換算総決済高は約$41.3 billionに達しました。Circleはまた、国境を越えた決済ネットワークのカバレッジをさらに拡大することを目的に、シンガポール拠点のB2Bクロスボーダー決済プラットフォームであるTazapayを買収するための最終契約を締結したと発表しました。この取引は2027年に完了する見込みであり、規制当局の承認を含む条件の充足が必要です。
Circleにとって、決済ネットワークの潜在的な価値は、より多くの取引を処理することだけではありません。USDCを企業財務管理、クロスボーダー決済、商取引の支払いシナリオに導入できる点にもあります。企業が決済資産としてUSDCを継続的に利用する場合、ステーブルコイン需要を増加させ、準備資産事業をさらに支える可能性があります。
ただし、CPNの決済高をCircleの収益と直接同一視することはできません。決済サービスごとに異なるビジネスモデルが採用される可能性があり、ネットワーク内の資金フローはパートナーが実行する場合もあります。投資家は、決済事業で実際に認識される収益、粗利益率、顧客維持率を継続的に確認する必要があります。
長期的なバリュエーションの観点では、Circleが安定した手数料収入能力を持つ決済インフラを確立できれば、その収益構造は徐々に多様化する可能性があります。ただし、新規事業の寄与がより実質的になるまでは、準備資産収益が同社の財務実績を理解する上で中心的な位置を占め続けます。
Circle(CRCL)株式に適したバリュエーション手法は?
Circleは、ステーブルコイン発行体、準備資産収益事業、フィンテックインフラプロバイダーとしての特性を兼ね備えています。そのため、単一のバリュエーション指標だけでは、その事業モデルを十分に反映できません。
株価収益率(P/E)は、投資家が企業の利益に対して支払う価格を測る指標ですが、利益に一定の持続可能性があることを前提としています。Circleの場合、ARCトークン事前販売のようなプロジェクトが、特定の四半期の利益に大きく影響する可能性があります。したがって、投資家は報告純利益と正規化された利益創出力の両方を検討する必要があります。
株価売上高倍率(P/S)は、市場が企業の収益規模をどのように評価しているかを評価するために使用できます。ただし、Circleの収益構造には多額の準備資産収益と流通コストが含まれています。収益源によって利益率が大きく異なる可能性があるため、CircleのP/S倍率をソフトウェアサブスクリプション企業のものと直接比較すべきではありません。
企業価値対EBITDA倍率(EV/EBITDA)は別の視点を提供しますが、投資家は調整後EBITDAに持続可能でない収益が含まれているかを判断し、同社の現金、負債、その他の貸借対照表項目の具体的な性質を評価する必要があります。
セグメント別バリュエーションのアプローチでは、Circleの事業を成熟した準備資産収益事業、決済インフラ、Arcなどの新規事業に分けることもできます。最初の事業は主にUSDC流通量、準備資産利回り、流通コストに基づいて評価すべきです。後者の2つは、実際の収益、商業化の進捗、将来の投資ニーズに基づく評価が必要です。
| バリュエーション手法 | 主要指標 | 考慮点 |
|---|---|---|
| P/E | 純利益、EPS | 一時的な収益が利益に影響する可能性 |
| P/S | 総収益、収益成長率 | 収益源によって利益率が異なる |
| EV/EBITDA | 営業収益性 | 調整項目と資本構成 |
| セグメント別バリュエーション | 準備資産収益、CPN、Arc | 新規事業の評価には不確実性がある |
| シナリオ分析 | USDC規模、金利、利益率 | 仮定の変化が結果に大きく影響する可能性 |
CRCLについては、単一四半期の財務指標を用いて決定的な適正株価を導くのではなく、正規化された利益創出力をバリュエーションの基礎とし、そのうえで新規事業の実際の商業化進捗に基づいて成長可能性を評価するアプローチがより合理的です。
投資家がCircleについて継続的に確認すべき経営指標は?
Circleの株式バリュエーションは、報告された財務結果だけでなく、将来のステーブルコイン成長、金利、新規事業の展開に対する市場の期待にも左右されます。したがって、単一四半期の利益を単独で分析するよりも、継続的なモニタリング枠組みを構築することが重要です。
-
投資家は、USDC平均流通量と期末USDC流通量を確認すべきです。平均流通量は準備資産収益とより直接的に関連する一方、期末値は四半期末時点の資産基盤の評価に役立ちます。両方を考慮することで、単日のUSDC供給量だけに基づいて事業動向を判断することを避けられます。
-
投資家は、準備資産利回りと純準備資産利回りを確認すべきです。前者は準備資産の収益創出力を示します。後者は流通コストなどの要因も組み込み、同社が準備資産事業から保持できる経済的利益により近い指標です。
-
投資家は、収益構成の変化を確認すべきです。ARCトークン事前販売収益のような項目は、特定四半期の財務実績に影響を与える可能性があります。CPN、Arc、その他のサービス事業が継続的な収益を生み出せるかどうかが、Circleが準備資産利息への依存を徐々に低減できるかを左右します。
-
投資家は、費用と株式資本の変化を確認すべきです。技術インフラ、コンプライアンス投資、従業員報酬、株式報酬はいずれも利益とEPSに影響します。同社全体の利益が増加しても、発行済株式数が急増すれば、各株主に帰属する利益の成長は限定される可能性があります。
最後に、マクロ経済の金利および業界競争も分析に含める必要があります。ステーブルコイン市場の成長は、Circleの市場シェア上昇を必ずしも意味しません。新たなステーブルコイン発行体、銀行の決済ネットワーク、その他のデジタル金融インフラはいずれも、業界の競争構造を変化させる可能性があります。
USDC流通量、準備資産利回り、流通コスト、新規事業収益、EPSを総合的に追跡することで、投資家はステーブルコイン業界の成長に関する物語だけで株式価値を判断するのではなく、CRCLのより包括的なバリュエーション枠組みを構築できます。
GateでCircle(CRCL)株式を取引する方法
Circleの財務結果とバリュエーションの分析を完了した後、投資家は利用可能な取引商品を通じて、CRCLの株価がUSDC流通量、金利見通し、Arc事業の進展をどのように反映しているかを確認することもできます。GateのStocksおよびTradFiセクションでは、CRCL関連の取引商品を利用できます。対象となるユーザーは、地域、アカウント権限、商品の提供状況に応じて適切な取引方法を選択できます。
ユーザーはGateにログインし、必要な本人確認を完了して取引権限を有効化した後、StocksまたはTradFiの取引ページでCRCLを検索すると、利用可能な商品、市場データ、取引ルールを確認できます。Gateでは、USDTを使用して関連する株式取引に参加できます。具体的な注文方法、取引時間、手数料は、実際のページに表示される情報に従います。
CRCL株式、CRCL株式の差金決済取引(CFD)、株式無期限契約、CRCLXトークン化株式は異なる商品であることに注意してください。現物株式取引とデリバティブ取引では、所有権、証拠金、レバレッジ、リスクエクスポージャーが異なります。特に、CFDおよび無期限契約は一般にCircle株式の直接的な所有権を表すものではなく、レバレッジによって価格変動による損失が拡大する可能性があります。
実際の取引では、投資家はCircleの四半期財務結果、USDC流通量、短期米ドル金利、Arcエコシステムの発展、ステーブルコイン規制の変化に注目できます。これらの要因は、CRCLの価格動向、取引高、バリュエーションと併せて考慮すべきです。ファンダメンタルズの改善が必ずしも株価の即時上昇につながるとは限らず、短期的な株価上昇も企業の長期的な収益性がそれに応じて変化したことを意味しません。
どの取引方法を選択する場合でも、投資家は注文を出す前に、商品タイプ、取引コスト、資金要件、リスクルールを確認する必要があります。Circleの長期的な事業成長に対する見方を、短期的な株価変動と直接同一視しないようにしてください。
結論
Circleの2026年第3四半期財務結果は、ステーブルコイン発行体が直面する成長と収益性の複雑な関係を示しています。同社の総収益および準備資産収益は前年同期比17%増加しましたが、USDC準備資産収益は約8%減少し、ARCトークン事前販売収益が当期の財務実績に大きく寄与しました。これは、投資家が同社の利益基盤をより正確に評価するために、持続可能な営業収益と特定プロジェクトによる収益を区別する必要があることを意味します。
USDC流通量と準備資産利回りは、Circleの中核事業にとって引き続き重要な変数です。同時に、Arcメインネットのローンチ、CPNの拡大、クロスボーダー決済インフラの発展は、同社に新たな商業化の道筋を提供します。しかし、ネットワーク利用と決済高を持続可能な利益に転換できるかどうかは、今後の財務結果によって検証される必要があります。
したがって、CRCL株式のバリュエーションは、従来のP/E指標のみに依存すべきではなく、長期的なステーブルコイン業界の成長期待だけに基づくべきでもありません。正規化された準備資産収益、金利感応度、流通コスト、新規事業の商業化進捗を組み合わせることで、投資家はCircleの事業価値と直面する不確実性について、より包括的な理解を深めることができます。
FAQ
Circle(CRCL)株式とは?
Circle Internet Groupは、ニューヨーク証券取引所にティッカーシンボルCRCLで上場しているデジタル金融インフラ企業です。中核事業には、USDCステーブルコインおよび関連する決済インフラが含まれます。
Circleの収益の大部分はどこから得られているか?
Circleの重要な収益源は、流通しているUSDCを裏付ける準備資産から生じる収益です。同社はその他のサービスおよび事業活動を通じても収益を得ています。
USDC流通量が増加しても、Circleの準備資産収益が減少する可能性があるのはなぜか?
準備資産収益は、USDC平均流通量と準備資産利回りの両方から影響を受けます。利回りの低下が流通量増加による寄与を上回る場合、準備資産収益は減少する可能性があります。
ARCトークン事前販売収益は継続的な収益か?
ARCトークン事前販売収益は、特定のプロジェクトおよび履行条件に関連しています。毎四半期繰り返し得る継続的な収益として直接扱うべきではありません。
Arcメインネットのローンチは、Circleの利益が継続的に増加することを意味するか?
必ずしもそうではありません。Arcのローンチはインフラ面での進展を示しますが、ネットワーク活動が持続可能な収益と利益を生み出せるかどうかは、実際の商業化実績に依存します。
投資家はP/EとP/Sのどちらを使用してCircle株式を評価すべきか?
どちらの指標も有用ですが、利益の質、準備資産利回り、流通コスト、新規事業の収益構成と併せて検討すべきです。バリュエーションの結論を単一の指標だけに基づけるべきではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
