中央集権型取引プラットフォーム、DeFi、ステーブルコイン:これら3つの暗号資産ビジネスには、それぞれ異なる規制フレームワークが求められる理由
はじめに
「暗号資産業界にはどのような規制が必要か?」という問いは一見単純かもしれませんが、その答えは非常に複雑です。
これは、暗号資産業界自体が決して一つのビジネス形態ではなかったためです。
中央集権型取引所は、取引のマッチング、資産のカストディ、市場の流動性の提供を担います。DeFiプロトコルはスマートコントラクトを通じて、取引、レンディングなど金融機能を実装します。ステーブルコインは主にデジタル通貨や決済・支払い手段として機能します。これら3つはいずれもブロックチェーンエコシステム内で運用されますが、その価値の源泉、リスクエクスポージャー、ユーザーとの関係は根本的に異なっています。
すべてのビジネスに同一の規則を適用すると、①ルールが広すぎて個別リスクを十分に管理できない、②従来の金融モデルに依存しすぎて新たなビジネス形態への対応にならない——といった課題が生じやすくなります。
2026年の米国市場構造における立法論議では、SEC、CFTC、ステーブルコイン、DeFi、市場仲介者にまつわる問題が繰り返し論じられました。これはデジタル資産が一つの呼称で括れなくなったことを示しています。CLARITY法案の発足は、デジタルコモディティ、投資契約、取引プラットフォームといった新たなカテゴリや顧客保護の枠組み明確化を目的としてきました。同時に、SECとCFTCも異なるデジタル資産に対して規制の解釈やルールを前進させています。
したがって、「暗号資産業界は厳格な規制か寛容な規制を取るべきか」ではなく、より価値の高い問いがあります。
「異なるWeb3ビジネスが本質的に対応するべきリスクは何か?」
この問いこそが規制の本質的な課題に迫り、将来業界がどんな市場構造に移行するかを理解する助けとなります。
重要ポイント
- 中央集権型取引所、DeFi、ステーブルコインは経済機能が異なり、単一の規制ロジックで一元管理できません
- 中央集権型取引所の主要リスクはカストディ、市場の健全性、顧客資産、利益相反に集約されます
- DeFiは責任範囲、コードリスク、ガバナンス構造、プロトコルコントロールといったさらに複雑な側面を持ちます
- ステーブルコインは主に準備資産、償還能力、発行者、支払・決済リスクに重点があります
- 「機能別規制」はトークン名で分類するだけの規制より複雑なWeb3市場に適しています
- 層状規制はすべてのビジネスごとに全く異なるルールを課すことではなく、より実際のリスクに即したルール適用を意味します
- Web3の成熟とともに、取引、決済、カストディ、発行、プロトコル基盤の明確な専門分業が進む可能性があります
中央集権型取引所:伝統的金融インフラに最も近いレイヤー
中央集権型取引所は3つのビジネスタイプの中でもっとも理解しやすい存在です。
ユーザーは資産をプラットフォームに入金し、取引マッチングや注文管理、資産のカストディ、出金その他のサービスを受けます。経済的な観点で見ると、これらの機能は伝統的な取引所、ブローカー、カストディ業務に相当します。
しかし暗号資産市場の特徴は、これらの機能がしばしば一つのプラットフォームに集約されている点にあります。
同一プラットフォームが取引・カストディ・レンディング・ステーブルコイン交換・デリバティブといった複数のサービスを同時に提供するケースは多くあります。この高度な垂直統合によりユーザー体験は向上しますが、同時に利益相反やリスク区分の問題が複雑になります。
もしプラットフォームが顧客資産のカストディを担うと同時に、自身でマーケットメイクを行ったり自社金融商品を提供していれば、規制当局は「顧客資産の分別管理は十分か」「取引ルールは公正か」「プラットフォームのリスク管理に十分な能力はあるか」「内部関係者が顧客発注情報を用いるリスクは」「強制ロスカット時の顧客資産取り扱いは」といった点に着目します。
これらは伝統的金融分野の「市場の健全性」や「顧客資産保護」と密接に関わります。
CLARITY法案ではSECまたはCFTC登録主体に対して顧客保護要件も課していますが、より広範な規制の枠組みもデジタル資産市場における責任分界の明確化を目指しています。
つまり、中央集権型プラットフォームでは「ブロックチェーンが新技術か否か」ではなく、プラットフォームが仲介者として担うべき責任は何かが本質となります。
DeFi:取引・レンディングをコードで実現
DeFi最大の特徴は、従来の金融仲介業務の一部をスマートコントラクトに移譲する点です。
ユーザーは伝統的な口座に登録や資産を一元管理せず、ウォレットからスマートコントラクトと直接やりとりできます。取引マッチング、レンディング、担保、清算といった機能がすべて自動化されたプログラムで実行可能です。
これによって金融システムのコンポーザビリティ(組み合わせの柔軟性)は大きく向上します。
1つのトークンが取引資産・担保・流動性源の複合的役割を果たせます。あるプロトコルが他プロトコルから流動性を引き出すことも可能です。
ただしリスク構造も変化しています。
中央集権型では主たるリスクは「人・組織の失敗」ですが、DeFiでは「コードやシステムの失敗リスク」が加わります。
スマートコントラクトの脆弱性・オラクル障害・ガバナンス攻撃・権限設定ミス・経済設計の欠陥などによって、伝統的仲介者が介在しない分だけプロトコルに大きな損失が発生することもあります。
さらに「責任の範囲」も複雑化しています。
例:プロトコルがオープンソースコードにより駆動されていても、その公開コードが一部開発者から生成・公開されたもの、さらにDAOガバナンスでアップグレードされている場合、「実質的なコントローラーは誰なのか」という問題が生じます。
もしフロントエンドサイトを別企業が運営し、ユーザーがそのフロントエンド経由でプロトコルを利用した場合、その会社には同等の責任が生じるのでしょうか。
伝統的な企業体でないプロトコルは、継続的なリスク管理義務をどのように果たせるのでしょうか。
こうした問いこそ、DeFiを「伝統的証券取引所規制の単純な焼き直し」で対応できない理由です。
DeFi=「規制の論理が欠如している」ではない
DeFiには「完全分散型」か「完全中央集権型」かの二者択一、という誤解もあります。
しかし実態はより複雑です。
プロトコルはある領域で高度自動化されていながら、他の局面では明確なコントロールポイントが存在します。例:アップグレード権、オラクル管理、フロントエンド運営、資産発行、流動性インセンティブ、ステーブルコイン準備金管理等。
したがってより重要な問いは「このプロトコルは分散化されているか」ではなく、
「誰がプロトコルの挙動を具体的に変えることができるのか?」
SECとCFTCが2026年3月に公表した共同解釈では、ステーキング、エアドロップ、ラップ化、非証券型暗号資産といった活動にも詳細なガイダンスが導入されています。これにより「資産ラベル」から「取引・活動本体」への観点移動が進んでいます。
DeFi分野において、このアプローチは特に重要です。
今後ルールが実質的統制、顧客エクスポージャー、資産リスク、市場機能へ収束すれば、分散化自体は自動的な規制除外理由にはなりませんが、すべてのDeFiプロトコルが伝統的金融機関と同等に扱われるわけでもありません。
結局、分析は「機能」と「リスク」を中心に展開されなければなりません。
ステーブルコイン:一般トークンより「支払インフラ」に近い
ステーブルコインの規律は全く異なる論理です。
中央集権型取引所は「資産をどう取引するか」、DeFiは「金融ルールをコードでどう執行するか」に主眼があり、ステーブルコインは「デジタル価値を安定して移転・決済するか」が本質です。
したがって、ステーブルコインは下記の異なるコアリスクを持っています。
第1は準備リスク。「1:1の米ドル連動」を主張すれば、その裏付資産が何かが市場にとっては重要です。
第2は償還リスク。ユーザーが自身のステーブルコインを規則通りに償還できるかは信用の重要構成要素です。
第3は発行者リスク。ステーブルコインは無から創造される米ドルそのものではなく、発行機関・準備管理・カストディ・法人格が関与しています。
第4はシステミックリスク。ステーブルコインが取引や支払システムに深く組み込まれるほど、銀行預金・支払機関・資本市場との結合度が高まります。
よってステーブルコイン規制は下記パスを中心に展開される可能性が高いです:
準備 → 償還 → 発行者 → 支払い
これは、ディスクロージャーや市場取引行為に主眼を置いた伝統的証券規制とはまったく異なります。
「1つの規則」で全3種ビジネスを包括できない理由
3つのビジネスを比較すると、リスク構造が本質的に異なります。
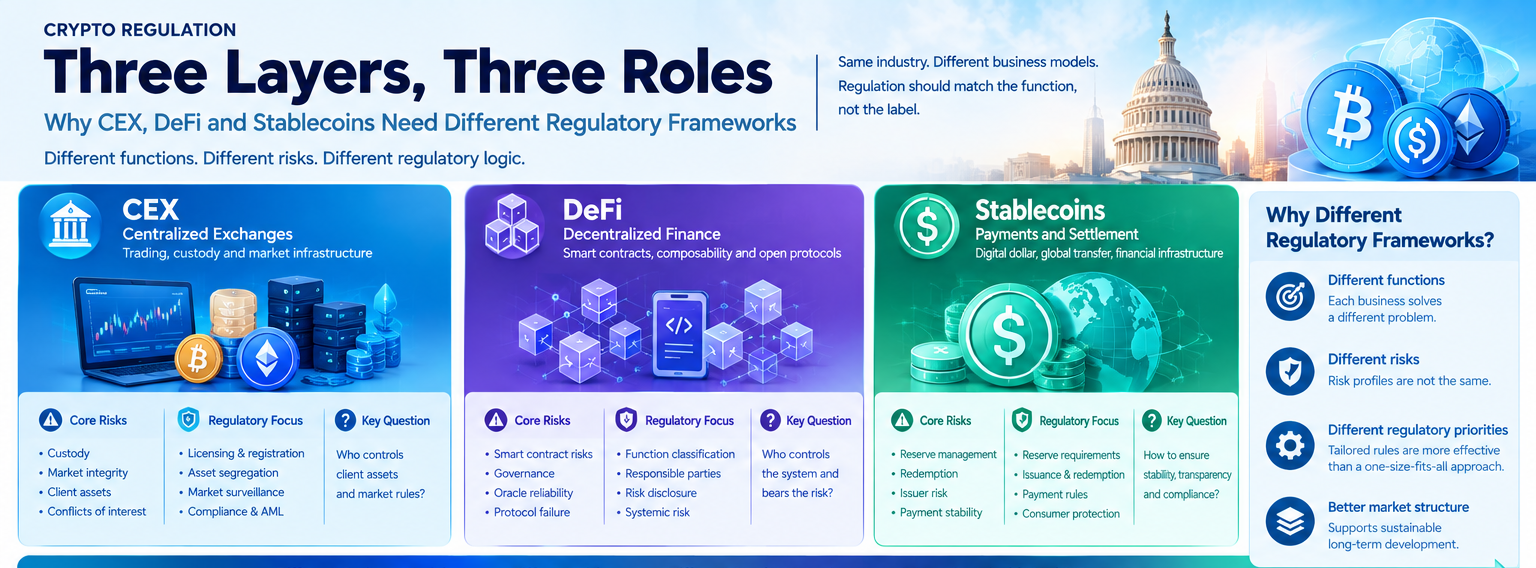
中央集権型取引所の重要論点は仲介リスク。
DeFiはコード・ガバナンス・責任範囲のリスク。
ステーブルコインは準備・償還・決済リスクが集中論点です。
同ルールを一律適用すると一部リスクは対応できても、他方で「規制不感帯」となる領域も生まれます。
例:DeFiプロトコルに伝統的取引所の登録・資本・運営要件をそのまま課しても、スマートコントラクト脆弱性には対応できません。逆に中央集権型プラットフォームを単にブロックチェーン技術を活用しているだけでプロトコル扱いすれば、顧客資産管理課題は解決しません。
よって、より適切な枠組みとしては
「暗号資産か否か」ではなく「機能ごとに区分する」。
これはSECが2026年発表のデジタル資産解釈で進める枠組みとも一致しています。規制当局はデジタルコモディティ、ステーブルコイン、デジタル証券の別や活動内容の法的性質明確化を始めています。
市場構造が本質的に問うのは「責任の所在」
業界全体から見て、市場構造規制の最難所は「トークンの属性区分」ではなく「バリューチェーン内での責任ポイントの特定」です。
誰がユーザー資産を管理するのか。
誰が取引ルールを決めるのか。
誰がプロダクトを発行するのか。
誰が準備金を管理運用するのか。
誰がスマートコントラクトをアップグレードできるのか。
誰がフロントエンドを担うのか。
損失発生時、誰が補償・救済をできるのか。
これらを正確に特定できれば、規制フレームワークの設計は容易です。
このためWeb3規制は資産名ではなく、「責任の連鎖」への注目が今後一層高まる可能性があります。
中央集権型取引所の場合はプラットフォーム自体がコア仲介者として責任連鎖が明確です。
ステーブルコインは発行者・準備カストディアン・償還メカニズムに連鎖が集約します。
DeFiの場合は責任分散型となり、統制権・ガバナンス権・影響力の所在に応じてよりきめ細かい規制枠組が必要です。
規制枠組み明確化による業界の「責任分担」・専門化
ルールが明快になるほど、産業の専門化が今後の特徴・優位性となります。
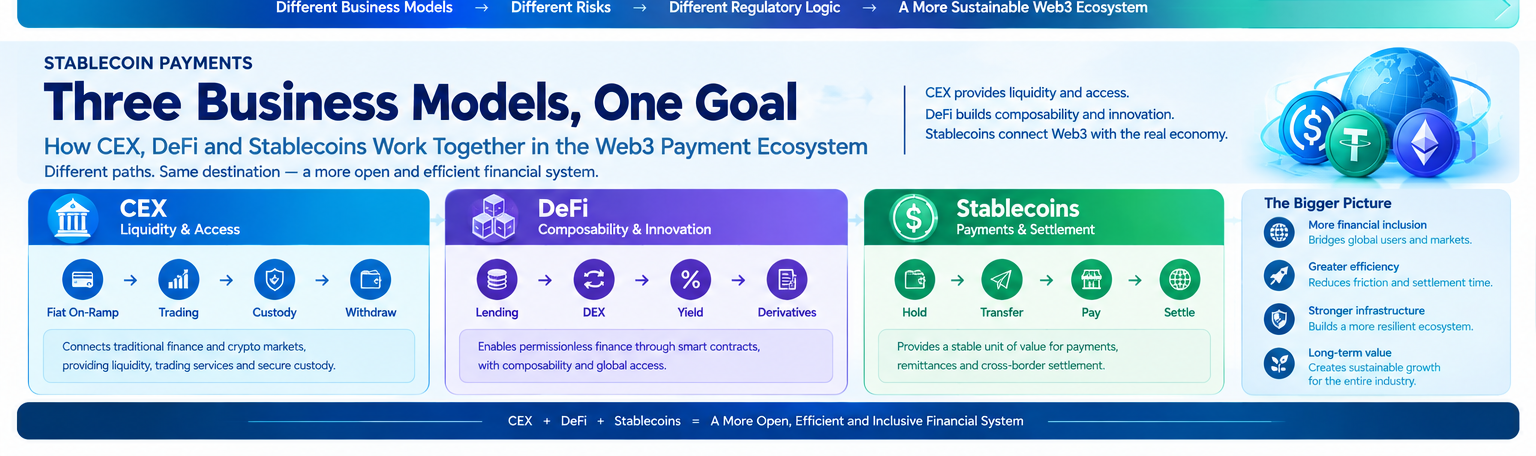
従来の暗号資産プラットフォームは下記すべてを一括カバーしようとする傾向がありました。
取引+カストディ+決済+レンディング+発行+ステーブルコイン
将来的には各ビジネスがより明確に分化・分業管理される可能性があります。
取引所は取引・流動性、カストディは資産保全、ステーブルコインは決済・清算、トークン化プラットフォームはリアルワールドアセットの発行、DeFiはオンチェーン金融アプリケーションという形で、それぞれ機能特化型に。
この流れは「Web3が伝統金融の模倣になる」ことを意味しません。
むしろブロックチェーンの意義は、こうした専門的モジュール間がオープンプロトコル経由で常につながる点にあります。
伝統金融の分業は閉鎖的システムが前提でしたが、Web3の専門化は共通オープン決済レイヤー上に築かれ続けます。
これこそ、市場構造規制がWeb3へ長期的にもたらす本質的な意義です。オープンネットワークの排除ではなく、そのネットワーク上で責任分配を再設計することがメインテーマとなります。
プロジェクトチームにとって今後の競争軸は「ストーリー」から「コンプライアンス設計」へ
将来の規制が機能・責任軸で進めば、プロジェクトチームが検討すべき論点も大きく変わります。
従来のWeb3プロジェクトはまずトークン設計から始まり、その後にコミュニティや取引、プロダクト設計を検討する流れが一部一般的でした。
今後は
ビジネス機能 → ユーザー権利 → 資産構造 → 規制ステータス → トークン設計
という順序にシフトする可能性があります。
つまり、最初に「自社ビジネスが何の課題を解決するのか」を明確にした後、プロダクト構造を決め、それからトークン設計を議論する必要があります。
この転換は、ナラティブ依存型プロジェクトの余地を減らしますが、本質的なインフラ系プロジェクトにとっては製品設計指針をもたらします。
例:リアルアセット・トークン化プラットフォームは、トークン設計の前に基礎資産・カストディ・投資家適格性をクリアする必要があります。ステーブルコイン決済では、オンチェーン体験より先に準備金や償還・決済コンプライアンスが必須です。
これは「まずトークン発行、後からユースケースを探す」初期Web3ロジックとは大きく異なります。
ユーザーは今後の暗号資産規制をどう考えるべきか
一般的なユーザーは規制条文のすべてを理解する必要はありません。
重要なのは「自分がどのタイプのサービスを利用しているか」を正しく識別する力を身につけることです。
中央集権型取引所利用時は、アカウントのカストディ、出金、資産分離、取引ルール、プラットフォームの信用力などが判断材料となります。
DeFi利用では、スマートコントラクト、権限設定、オラクル、ガバナンス、清算設計などの仕組みを理解することが重要です。
ステーブルコイン利用時には、発行者、準備資産、償還メカニズム、実際の支払い利用ケースに注目が必要です。
換言すれば
ビジネスごとに異なるリスクチェック項目が存在します。
この点こそ規制層構造がユーザーにもたらす現実的な効用のひとつです。
規制当局だけでなく、ユーザーも今どんなリスクに直面しているかを客観的に把握できます。
Web3の長期的な規制方向性:「一律」より「細分化」へ
これまで市場は規制政策を「Web3推進か、規制強化か」の二元論で捉えがちでした。
しかし業界の複雑化により、単なる二元論は機能しません。
長期的には各事業のリスク構造・責任の所在・市場ルールごとに異なる対応が不可欠となります。
中央集権型取引所は仲介と顧客資産管理、
DeFiはスマートコントラクト設計、ガバナンス体制、責任の明確性、
ステーブルコインは準備資産、償還、決済安定性にそれぞれ特有の課題があります。
トークナイズドアセットは法的権利やカストディ、オンチェーン資産の連携深化が求められます。
これら事業はいずれもWeb3エコシステム内にありますが、無理に同じ金融商品として扱う必要はありません。
2026年米国の暗号資産規制論議から見える重要な意義は、まさにこの「全ビジネスを一律にカバーする単一ルール」ではなく「ビジネス機能・リスク構造・責任者に応じた層状市場構造」が本質である点です。SEC・CFTCはデジタル資産の分類や活動ごとの解釈への動きを加速させており、議会の立法議論も継続されています。
Web3において、これは規制時代が分散化を否定するものではありません。むしろ明瞭なインフラ段階入り——各主体が役割に応じた責任を担い、ビジネスごとにリスク実態と連動したルールが適用され、ブロックチェーン自体は引き続きオープン技術・決済レイヤーとして更新されていく——という進化を意味します。
よくある質問
中央集権型取引所とDeFiの最大の違いは?
中央集権型では明確な会社が取引・資産管理などを担い、DeFiは原則スマートコントラクトが取引や金融活動の基盤となります。そのため前者は仲介・カストディ・顧客資産リスクが中心、後者はコード・ガバナンス・責任範囲リスクが主軸となります。
ステーブルコインはなぜ従来型トークンのように単純に規制できないのですか?
ステーブルコインの主機能は多くが支払い・決済・価値移転に関連しています。そのため準備資産・発行者・償還メカニズムといった要素がより重要であり、投資志向型デジタル資産とは規制論点が一部異なります。
DeFiは分散化しても規制対象となりますか?
規制の要否は実際のビジネス・責任体制により異なります。分散化自体が「誰がシステム統制者か・フロントエンド管理者か・アップグレード権限者か・市場リスク責任者か」を自動的に明確化するものではありません。
なぜWeb3には層状規制が必要なのですか?
ビジネスごとにリスクが異なるからです。取引所、DeFi、ステーブルコイン、トークナイズドアセットごとに機能や責任構造を分析することで、規制と実務的リスクの整合が実現します。
暗号資産規制の明確化がWeb3にもたらす影響は?
長期的には産業ごとの分化やインフラの標準化として現れます。取引・カストディ・決済・資産発行・DeFiの責任ラインが明確化しつつ、ブロックチェーンネットワークによる接続性・互換性が維持される見込みです。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
SentioとThe Graph:リアルタイムインデックス機構とサブグラフインデックス機構の比較
STトークンのユースケースとは?Sentioエコシステムにおけるインセンティブメカニズムを詳しく解説
The GraphとChainlink:2つの主要なWeb3インフラプロトコルの違いとは?