AnthropicのIPOはなぜ資本移動を引き起こす可能性があるのか:大型テック企業の上場が米国株式・暗号資産市場に与える影響
一般的な企業上場とは異なり、大型テクノロジー企業のIPOには、世界の投資信託、ヘッジファンド、政府系ファンド、その他の機関投資家が参加する可能性があります。資金調達規模が大きく、市場の注目度も高い場合、一部の投資家は既存保有資産を減らす、現金配分を調整する、セクターの比重を再配分するなどして、新規株式のための資金を確保する可能性があります。NVIDIA、Microsoft、CoreWeaveなどのAI業界企業や、Bitcoinなどのリスク資産は、市場における資金再配分への期待から間接的な影響を受ける可能性があります。ただし、資金が振り向けられることは、必ずしも資本がある資産クラスから別の資産クラスへ流れることを意味するものではありません。また、市場が同時に下落したというだけで、直接的な因果関係を立証することもできません。
潜在的なAnthropicのIPOをめぐる議論は、実際には資本市場における根本的な問いを含んでいます。すなわち、市場への影響力が大きく高い評価を受ける新興企業が上場する場合、新株供給は既存資産への需要にどのような影響を及ぼすのかという問いです。本記事では、IPOの資金調達メカニズム、機関投資家のポートフォリオ調整、AIセクターのバリュエーション、暗号資産市場の流動性という観点から、大型テクノロジーIPOによる短期的な資金シフトと長期的な資本再配分の影響を分析します。
要点
-
AnthropicのIPO計画は、2026年の世界資本市場における比較的大規模な新規株式公開の一つとなる可能性があります。11月10日に更新された募集書類によると、1株当たり$70~$78の価格帯で、8億2,500万株のクラスA株式を発行する計画です。これにより、グロスベースの公募調達額は約$577.5億~$643.5億に相当します。最終的な募集結果は未確定です。
-
S&P Global
-
IPOに伴う資金シフトとは、投資家が新規株式公開に参加するために、既存の株式、債券、現金、その他の資産への配分を調整することを指します。これにより、一部の市場では短期的な売り圧力が生じる可能性があります。
-
IPOで調達される金額は、流通市場から恒久的に失われる流動性と同義ではありません。新株発行、既存株式の売出し、引受に関する資金手配、その後の資金使途は、それぞれ異なる経済的影響を持ちます。
-
NVIDIA、CoreWeave、MicrosoftなどのAI業界企業は、バリュエーション比較やポートフォリオ調整の影響を受ける可能性がありますが、その影響が必ずしも株価下落として現れるとは限りません。
-
Bitcoinなどの暗号資産は、リスク選好、レバレッジ、機関投資家による資本配分を通じて間接的な影響を受ける可能性があります。現時点では、その価格変動をAnthropicのIPOだけに帰することはできません。
-
大規模IPOは短期的な資本集中を生じさせる一方、AIセクターに新たな長期資本を呼び込む可能性もあります。最終的な影響は、市場流動性、募集時のバリュエーション、企業のファンダメンタルズに左右されます。
AnthropicのIPOが資金シフトへの市場の注目を集める理由
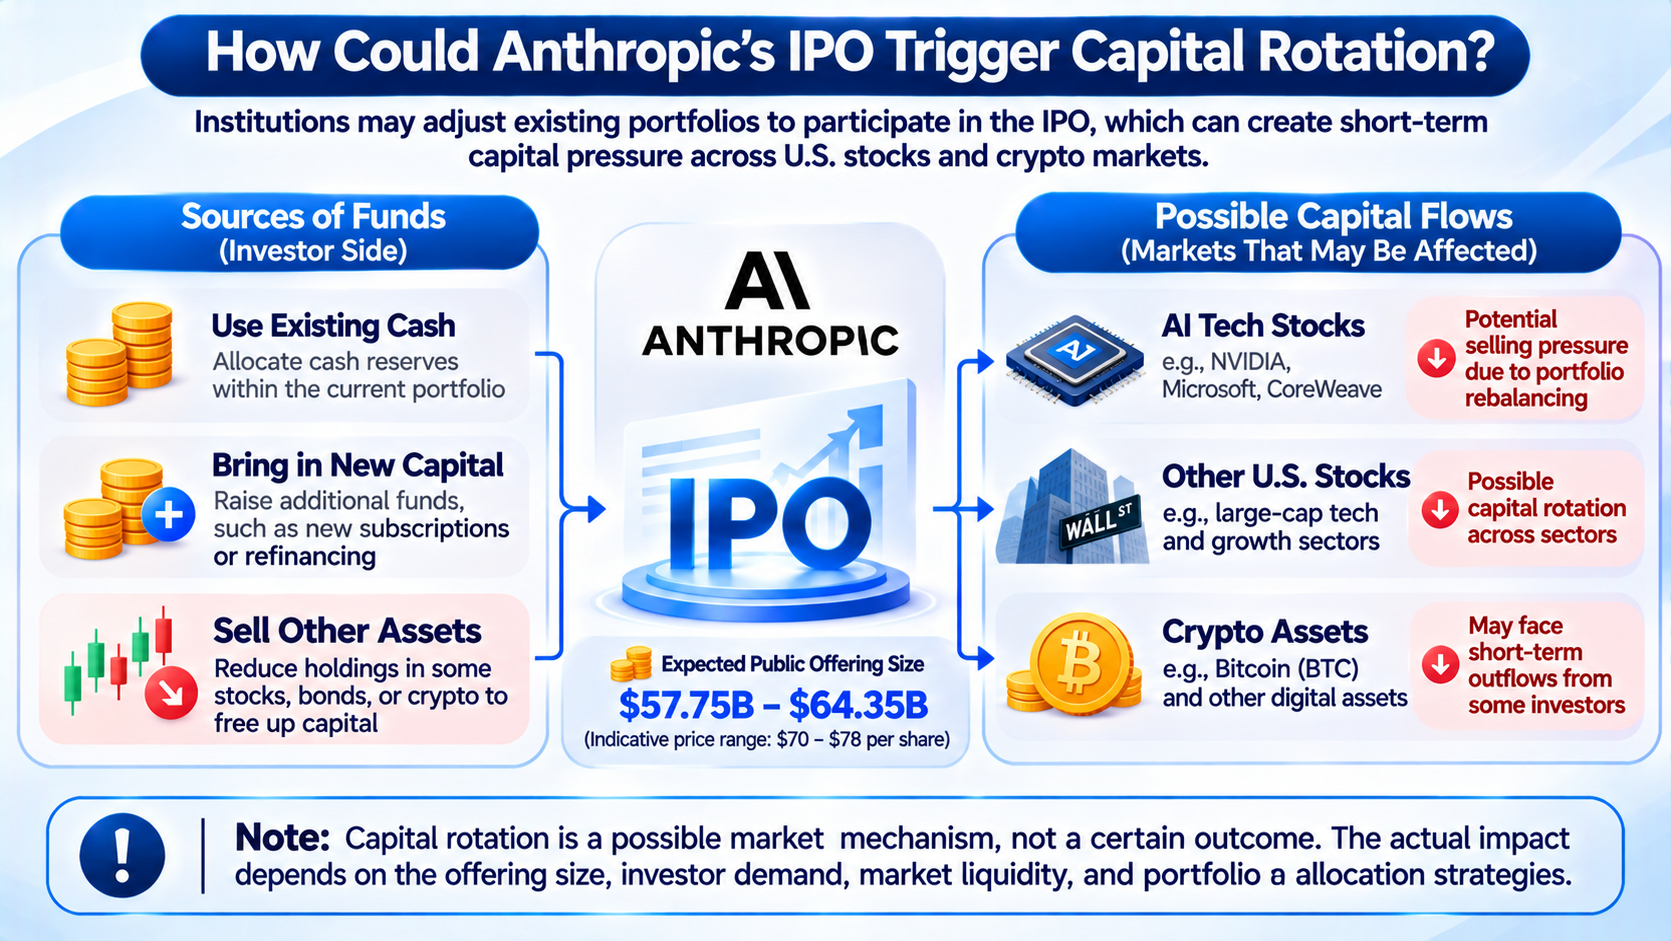
AnthropicのIPOが注目を集めている主な理由は、その潜在的な資金調達規模です。2026年11月10日に更新された募集条件によると、同社は1株当たり$70~$78の想定価格で、8億2,500万株のクラスA株式を発行する予定です。価格帯の上限に基づくと、公募規模は約$643.5億に達する可能性があり、完全希薄化後の評価額は約$1.4兆に達する可能性があります。市場では、同社が11月18日に公開価格を決定し、11月19日にティッカーシンボル「ANT」でNasdaqに上場して取引を開始すると見込まれています。ただし、関連する日程および募集規模は最終結果により変更される可能性があります。
この規模のIPOは、資本市場にとって特別な意味を持ちます。一般的な新規株式公開の資金需要は、通常、一部の専門機関や新規公開株投資ファンドによって満たされます。しかし、数百億ドル規模の公募には、より幅広い投資家層の参加が必要になる可能性があります。大規模な投資信託、政府系ファンド、ヘッジファンド、その他の機関投資家は、限られた投資予算の中でAnthropicへの配分を増やすかどうかを判断する必要があるかもしれません。既存ポートフォリオにおけるテクノロジー株の比率がすでに高い場合、Anthropicを追加するために他の資産の比重を下げる必要が生じる可能性があります。
ただし、募集規模と実際の市場における資金調達圧力を直接同一視することはできません。Anthropicの募集条件には、特定の戦略的投資家による別枠の株式引受も含まれています。これらの資金源や配分の動機は、通常の流通市場の投資家とは異なる可能性があります。11月に公表された情報によると、AMD、Broadcom、Google、Micron、Microsoft、NVIDIA、TSMCは、議決権のないクラスN株式を合計$260億分引き受ける予定です。これらの引受は、AI業界における協業と資本配分のつながりを示していますが、公開市場で売却された他の株式の金額として直接扱うことはできません。
重要なのは、市場にこれらの株式を吸収する十分な新規資本があるか、投資家が引受を完了するために既存資産を売却するかどうかです。引受資金が主に既存の現金または新規資本から拠出される場合、流通市場への直接的な売り圧力は限定的となる可能性があります。多くの機関が同時に他の資産を減らす必要がある場合、資本再配分による短期的な影響はより顕著になる可能性があります。
IPOに伴う資金シフトとは何か。なぜ他の資産から新株へ資本が移るのか
IPOに伴う資金シフトは、新規株式公開に参加するため、異なる資産間で資本を再配分するプロセスとして理解できます。機関投資家にとって、投資可能な資本は無制限ではありません。新規上場企業に強い成長可能性があったとしても、ファンドマネージャーはセクター集中度、個別銘柄の比重、現金準備、リスク予算も考慮する必要があります。新株への配分を増やしたい場合、既存保有資産を減らすか、他の投資計画を一時的に縮小する必要があるかもしれません。
例えば、あるファンドが$10億の資産を運用し、その30%をテクノロジー株に配分しているとします。上場後、総資産の3%に相当するAnthropicのポジションを構築する場合、約$3,000万を準備する必要があります。この資金は、既存の現金、他の株式の売却代金、またはファンドへの新規出資から得られる可能性があります。ファンドが実際に他の資産を減らした場合にのみ、ポートフォリオのリバランスに伴う直接的な売り圧力が生じます。十分な現金を保有している、または投資家から新規資本を受け入れる場合、影響は異なる可能性があります。
こうした資金調整は、IPO価格が決定される前に行われることもあります。一部の機関は、引受に必要な資金を十分に確保するため、事前に現金配分を増やし、短期的なリスクエクスポージャーを減らす可能性があります。他の投資家は、実際の価格とバリュエーションに基づき、株式の取引開始後に購入するかどうかを決定する場合があります。異なる種類の資本は、同じタイムラインで動くわけではありません。そのため、IPOの影響は特定の1日に集中するのではなく、公募前の期間、価格決定日、取引開始直後、その後の取引段階に分散する可能性があります。
資金シフトは、投資家が売却対象となる企業の長期見通しに悲観的になったことを意味するものではありません。ファンドは、NVIDIAやMicrosoftの収益力に引き続き前向きな見方をしていても、AIセクター全体へのエクスポージャーを管理するために保有比率を下げる場合があります。価格形成の観点から、この種の資本再配分は実際の売買圧力を生み出す可能性がありますが、その経済的意味は企業ファンダメンタルズの悪化とは異なります。大規模IPOが市場に与える影響を分析する上では、資産配分の調整と収益予想の変化を区別することが重要な前提となります。
大型IPOは本当に市場流動性を吸収するのか
大規模なIPOはしばしば市場流動性を吸収するイベントと説明されますが、この説明では資金の流れをより詳しく見る必要があります。新株発行では、投資家が引受資金を支払い、発行会社が対応する手取金を受け取り、引受会社が発行および決済に関する手配を行います。資金は金融システムから消えるわけではありません。投資家の口座から企業の口座へ移動するだけです。その後、企業は研究開発、設備投資、債務返済、買収、その他の事業活動に資金を使用する可能性があります。こうした支出は、その後に金融市場および実体経済へ還流する可能性があります。
IPOに既存株式の売出しが含まれる場合、資金は株式を売却する初期投資家、創業者、従業員に直接流れる可能性があります。これらの株主は、現金を保有し続けることも、他の金融資産を購入することもできます。新株発行と既存株式の売出しはいずれも引受資金を吸収しますが、その後の資金フローは異なります。Anthropicの場合、募集書類には新株による資金調達に加えて、一部の内部関係者による株式売却の手配も含まれています。したがって、取引額のすべてを同社への新規資金調達として理解すべきではなく、手取金のすべてを流通市場から恒久的に退出する資本として扱うべきでもありません。
大規模IPOが流動性に与える影響は、主にタイミングと資産配分構造に現れます。募集前には、投資家が資金を集中的に準備し、他の資産への需要を減らす可能性があります。募集期間中には、一部の資金が新株の引受および決済プロセスに入ります。募集後には、資金は徐々に企業の事業活動、株主口座、または他の投資チャネルへ流れます。市場が同時に強い新規資本流入を受けている場合、IPOによる短期的な圧力は一部相殺される可能性があります。
IPOによる調達額と株式時価総額を区別することも必要です。Anthropicの潜在的な1兆ドル規模の評価額は、全株式の市場価値を反映しています。これは、投資家が上場日に同額の現金を拠出しなければならないことを意味しません。実際に公開される株式数、公開価格、戦略的引受の手配、上場後の売買回転の方が、短期的な資金需要とより直接的に関連します。同社の時価総額全体を市場が支払う必要のある現金額として扱うと、IPOの流動性への影響を大幅に過大評価することになります。
Anthropicの上場がNVIDIAやCoreWeaveなどのAI株に影響を与える可能性がある理由
Anthropicが上場すると、公開市場にはAI基盤モデルの開発および商用化に直接取り組む企業が加わります。従来、生成AIの成長にエクスポージャーを得ようとする投資家は、チップ供給企業、クラウドコンピューティングプラットフォーム、データセンター運営企業、ソフトウェア企業を通じて間接的な投資を行う必要がありました。NVIDIA、Microsoft、CoreWeaveなどのAI関連株は、サプライチェーンの異なる部分を代表しています。Anthropicの上場により、投資家はモデル企業に対するより直接的な投資選択肢を得るため、既存のAIポートフォリオの構成が変化する可能性があります。
この変化は、まずセクター比重の配分に反映されます。あるファンドがすでにNVIDIA、Microsoft、CoreWeaveを保有しているとします。運用者がAnthropicを追加したい一方で、ポートフォリオ全体におけるAI関連資産への配分をこれ以上増やしたくない場合、既存保有の一部を減らす可能性があります。このような削減は、これらの企業の受注が直ちに減少することを意味するものではありません。むしろ、投資家が同じ投資テーマ内で資本を再配分していることを示します。多くの機関が同様の戦略を採用した場合、一部のAI株は短期的なバリュエーション圧力に直面する可能性があります。
第2の要因はバリュエーション比較です。NVIDIAの事業は主にGPU、ネットワーキング、コンピューティングプラットフォームに重点を置いています。CoreWeaveは主にGPUクラウドコンピューティングインフラを提供し、AnthropicはAIモデル、API、エンタープライズアプリケーションを通じて事業を商用化しています。これら3種類の企業は、設備投資、粗利益率、キャッシュフロー、成長サイクルにおいて大きく異なります。Anthropicの上場後、投資家は収益成長、資本要件、長期的な収益性の観点から、モデル開発企業とコンピューティング供給企業をより頻繁に比較するようになり、サプライチェーンの異なる部分のバリュエーションを再評価する可能性があります。
この影響はプラスに働く可能性もあります。AnthropicのIPOに強い需要があり、市場がその長期的な成長可能性を評価すれば、投資家はAI業界全体への注目を高める可能性があります。Anthropicの継続的な拡大は、コンピューティングリソースへの追加需要を生み出し、チップ企業やクラウドインフラ企業を間接的に支える可能性もあります。ただし、IPOでの強い引受需要は、将来の収益性がすでに実証されたことを意味しません。11月に公開された募集資料によると、Anthropicの収益は急速に成長している一方で、同社は依然として多額のコンピューティングインフラ費用と営業損失に直面しています。長期的な利益率と競争優位性について、投資家の見方は引き続き分かれています。
AnthropicのIPOはAIセクター全体のバリュエーション枠組みを変える可能性があるか
大型テクノロジー企業の上場が与える影響は、資金需要だけではなく、新たなバリュエーションの基準点を生み出すことにもあります。直接比較できる上場企業が少ない業界では、投資家はサプライチェーン内の関連企業を通じて市場価値を間接的に推定することがよくあります。Anthropicが公開市場に参入すると、モデル開発企業の収益成長、顧客構成、コンピューティングコスト、収益性が、より直接的に市場で評価されるようになります。これにより、投資家がAI業界全体における価値配分を理解する方法が変わる可能性があります。
AI業界のサプライチェーンは、大まかにチップ、データセンター、クラウドコンピューティングプラットフォーム、基盤モデル、アプリケーションソフトウェアに分類できます。チップ企業はハードウェアやシステムの販売を通じて収益を得ます。クラウドコンピューティング企業は、コンピューティングリソースの貸し出しやインフラサービスを通じて収益を得ます。モデル企業は、モデル利用、サブスクリプション、エンタープライズサービスを通じて事業を商用化します。これらの分野では資本要件、利益率、競争障壁が異なるため、同じマルチプルで単純に評価することはできません。市場は高成長のモデル企業により高い評価を与えることもあれば、コンピューティングコストや競争圧力を理由により大きなリスクディスカウントを求めることもあります。
Anthropicの公開株式募集は、このバリュエーションの分岐を観察する機会を提供します。11月13日の投資家フィードバックによると、市場は同社の成長見通しに引き続き強い関心を示している一方、モデルにおける優位性が持続するか、Claudeがコーディング分野からより幅広いエンタープライズワークフローへ拡大できるか、高成長が最終的に利益へ転換できるかをめぐる議論は続いています。募集段階における強い引受需要は、これらの問題が解決済みであることを意味しません。
Anthropicが上場後に高い評価を受け、その後の財務報告でも成長を継続的に示す場合、市場はモデルサービスの商用化能力をより高く評価する可能性があります。反対に、収益成長が鈍化する、コンピューティングコストが上昇し続ける、競争によりモデルサービスの価格が低下する場合、投資家はAI業界サプライチェーン全体の収益予想を再評価する可能性があります。NVIDIAやCoreWeaveなどの企業にとって、その影響はIPOに参加するために投資家が株式を売却するかどうかだけでなく、市場がAIコンピューティング需要の長期的な経済的リターンを再評価するかどうかにも関わります。
AnthropicのIPOがBitcoinと暗号資産市場にも影響を与える可能性がある理由
BitcoinとAnthropicのビジネスモデルには直接的な対応関係はありませんが、両者はいずれも一部の共通する投資家やマクロ金融環境の影響を受ける可能性があります。現物Bitcoin ETF、機関カストディ、その他の投資チャネルの発展により、Bitcoinはより幅広い伝統的金融ポートフォリオに組み込まれるようになっています。一部の機関は、テクノロジー株、デジタル資産、その他の高ボラティリティ資産に同時に資本を配分しています。大規模な投資機会が生まれたり、リスク予算が変化したりする場合、資本は異なる資産間で再配分される可能性があります。
AnthropicのIPOは、リスク選好を通じて暗号資産市場に影響を与える可能性があります。機関投資家が全体のリスクエクスポージャーを変えずにAI株への配分を増やしたい場合、他の高ボラティリティ資産の保有を減らす可能性があります。Bitcoinや一部の暗号資産が影響を受ける可能性はありますが、実際の調整は、投資家がこれらの資産を保有しているか、関連ポートフォリオで資産カテゴリーをまたぐ配分が認められているかに左右されます。大規模なテクノロジー株ファンドは暗号資産への投資を認められていない場合があり、暗号資産ファンドは株式IPOに直接参加できない場合があります。したがって、資本が両市場間を完全に自由に移動できると仮定することはできません。
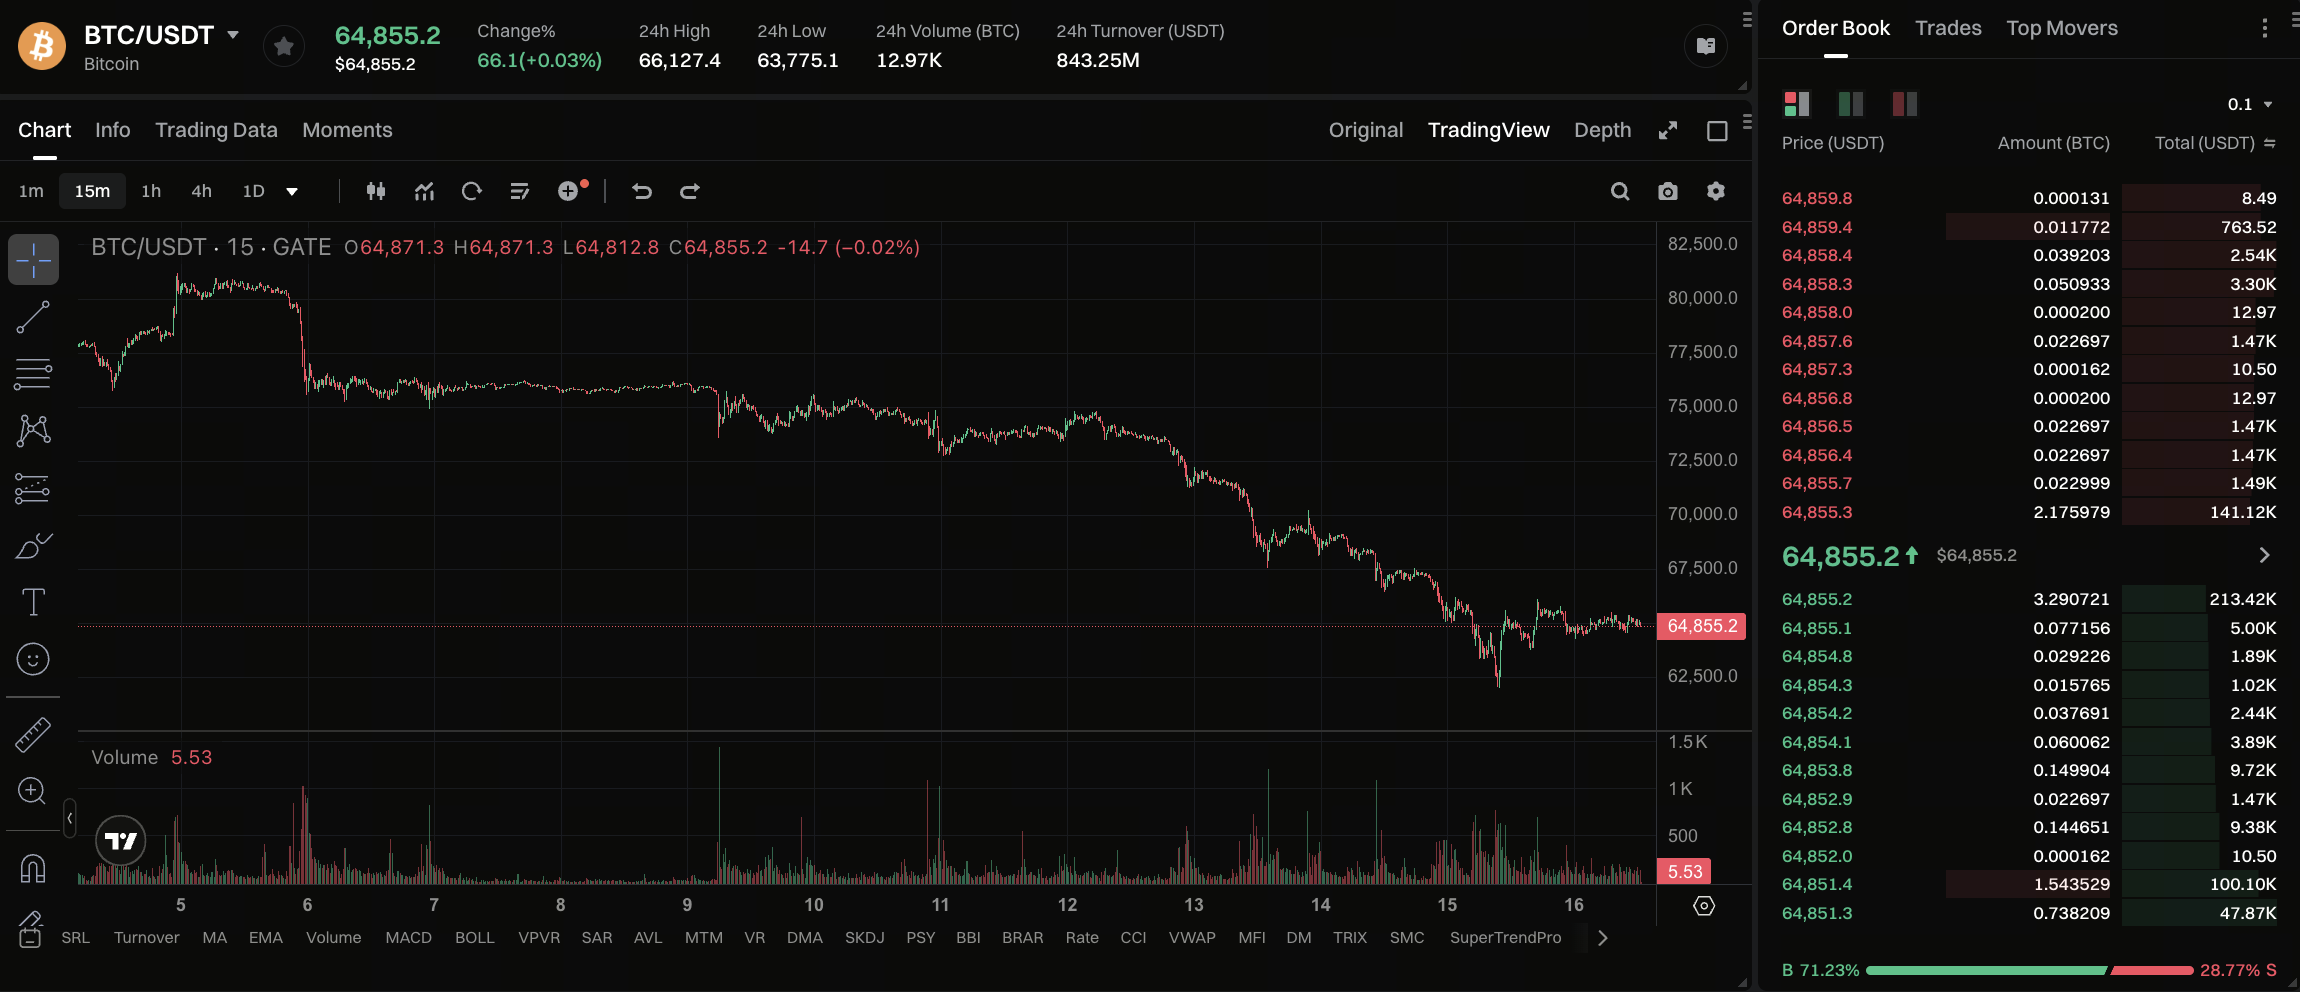
最近のBitcoin価格の変動により、この議論への注目が高まっています。11月13日、一部の市場参加者は、Bitcoinが$70,000を下回ったことをAnthropicのIPOに必要な資金と関連付け、大型テクノロジー企業の上場が、以前は暗号資産市場に配分されていた資本の一部を引き付ける可能性があると主張しました。しかし、これは市場参加者による資金フローの解釈にとどまり、包括的な取引データで裏付けられた結論ではありません。
Bitcoinの価格は、ドル流動性、金利予想、ETFの設定・解約、デリバティブのレバレッジ、暗号資産市場内部の資金構造などの要因からも影響を受けます。Bitcoinとテクノロジー株が同じ期間に下落したとしても、BTCからAnthropicへ資本が直接移動したのではなく、両者がマクロ的なリスク選好の低下に反応している可能性があります。市場をまたぐ資金シフトを分析する際には、時間的相関と実際の資本移転を区別する必要があります。
ETFの資金流出は、資金がAnthropicのIPOへ移動していることの証明になるか
ETFの資金フローは、機関投資家やその他の投資家による配分の変化を観察するための重要な指標ですが、ETFデータだけで資金の最終的な行き先を判断することはできません。現物Bitcoin ETFからの純流出は、関連するファンド受益証券のプライマリーマーケットにおける設定・解約の変化を示しており、一部の投資家がエクスポージャーを減らしていることを反映している可能性があります。しかし、償還された資金は現金、債券、株式、その他の投資商品に移る可能性があります。また、レバレッジの削減や流動性ニーズの充足に使われる場合もあります。追加の口座データおよび取引データがなければ、資金がAnthropic株式の引受に使用されたかを確認することは不可能です。
同様に、AIテクノロジー株への売り圧力が、必ずしも機関投資家がIPOのための資金を調達していることを意味するわけではありません。投資家は、過度なバリュエーション、企業収益が予想を下回ったこと、金利上昇、業界競争の激化を理由にポジションを調整する可能性があります。これらの要因がAnthropicのIPOと同時に発生すると、市場は異なる要因による価格変動を単一のイベントに容易に帰する可能性があります。このような解釈は、より重要なマクロ経済要因やファンダメンタル要因を見落とすおそれがあります。
資金シフトが発生しているかを判断するには、複数の指標が必要です。まず、投資家はIPOの募集規模と実際の引受構造を確認し、新たな資金需要のどの程度を公開市場の投資家が負担しているかを判断する必要があります。次に、AI関連株ファンドおよびテクノロジー株ETFの資金フローを分析し、集中した売却が生じているかを確認する必要があります。さらに、現物Bitcoin ETFの純設定・解約、暗号資産市場のレバレッジ、ステーブルコインの流動性を確認し、暗号資産市場が独自の縮小圧力に直面しているかを判断する必要があります。
これらの指標が同じ時期に変化したとしても、それらは資金が再配分されているという評価への確信を高めるにとどまります。資金がある市場から別の市場へ移動していることを直接証明するものではありません。信頼性の高い分析では、2つの資産価格が同時に変化したという理由だけで因果関係を設定するのではなく、資金移動のタイミング、投資家の種類、マクロ経済の背景に焦点を当てるべきです。
大型テクノロジーIPOが短期的な市場変動を増幅させる可能性がある理由
大規模IPOには、しばしば高い市場注目度と集中的な取引活動が伴います。募集前に、機関投資家はどの程度を引き受けるか決定する必要があります。価格決定プロセスでは、引受会社は市場需要に基づいて最終価格を決定する必要があります。取引開始直後には、割り当てを受けた投資家、株式の割り当てを受けられなかった投資家、その他のトレーダーが同時にポジションを調整する可能性があります。これらの行動は、特に市場全体の流動性が限られている場合やリスク選好が弱い場合、短期間で当該株式の売買バランスを変化させる可能性があります。
大型IPOは、市場における新株供給への期待にも影響を与える可能性があります。将来、より多くの高評価テクノロジー企業が公開市場に参入すると投資家が考える場合、潜在的な新規株式投資のために資本を確保しようとして、既存保有資産を事前に調整する可能性があります。逆に、IPOの成功は市場の信頼を高め、成長株に新規資本を呼び込む可能性があります。資金シフトと資本流入は完全に相反する結果ではありません。両方の効果が異なる段階で発生する可能性があります。
上場後の株式供給にも注意が必要です。Anthropicの募集書類には、一部の初期株主および従業員による株式売却の手配と、その後のロックアップ期間に関する規定が含まれています。新株のみで構成される募集と比較して、これらの手配は上場初期およびその後数か月における取引可能株式数に影響を与える可能性があります。S&P Globalによる大規模テクノロジーIPOの調査では、上場後のパフォーマンスは企業ごとに大きく異なることが示されています。募集規模と市場の注目度だけでは、株価の長期的な方向を決定できません。
暗号資産市場では、短期的な変動がレバレッジ取引によって増幅される可能性もあります。リスク選好の低下によってBTCが下落すると、高レバレッジのポジションの一部で追証や強制清算が発生し、価格変動をさらに拡大させる可能性があります。このメカニズムにより、マクロ市場における比較的小規模なリスク調整が、暗号資産市場ではより深刻なボラティリティとして現れる場合があります。ただし、レバレッジ清算は暗号資産市場に内在する価格伝播メカニズムであり、テクノロジー企業の上場のみにすべてを帰することはできません。
AnthropicのIPOは米国株式市場と暗号資産市場にどのような異なる結果をもたらす可能性があるか
AnthropicのIPOにあらかじめ定められた単一の影響方向はありません。実際の結果は、最終公開価格、投資家の引受需要、市場流動性、上場後の同社パフォーマンスに対する期待に左右されます。米国株式市場にとって、成功した大型IPOは、機関投資家が高成長のAI企業に資本を提供する意欲を依然として持っていることを示す可能性があります。また、モデル企業およびコンピューティングインフラ企業のバリュエーションを投資家が再評価するきっかけにもなり得ます。暗号資産市場にとって、影響はAnthropicとBitcoinの直接的な事業競争ではなく、主に資産横断的なリスク選好と資本配分を通じてもたらされます。
| シナリオ | 米国株式市場における潜在的な変化 | 暗号資産市場における潜在的な変化 |
|---|---|---|
| IPO需要が強く、市場流動性も潤沢 | 新株が新規資本を呼び込み、AIセクターへの信頼が改善する | リスク選好が改善し、間接的な圧力は限定的となる可能性がある |
| IPO需要は強いが、資金の大部分が既存保有資産の売却から来る | 一部の既存テクノロジー株がポートフォリオのリバランス圧力に直面する | 資産横断的なポジションが削減される場合、間接的な影響を受ける可能性がある |
| IPO価格が高すぎ、上場後のパフォーマンスが低調 | 高評価のAI企業が再評価に直面する | リスク選好の低下の影響を受ける可能性がある |
| IPOが成功し、その後の業績が期待に沿う | モデルの商用化に対するバリュエーション面の支援が強まる | 影響は全体的な流動性および資本配分に左右される |
| 同時にマクロ流動性が引き締まる | 成長株のバリュエーションと資金調達環境に圧力がかかる | BTCおよびその他の高ボラティリティ資産が同時に圧力を受ける可能性がある |
これらのシナリオは、将来の市場パフォーマンスを予測するものではありません。投資家が異なる資本伝播メカニズムを区別できるようにすることを目的としています。IPOに対する強い引受需要はAnthropicの公開価格を支える可能性がありますが、すべてのAI株が上昇することを意味するものではありません。テクノロジー株の下落も、投資家がAI業界の長期的な成長期待を放棄したことを必ずしも意味しません。
より長期的な観点では、Anthropicの上場は、AIモデル企業の事業データに対する公開市場の注目を高める可能性があります。投資家は、モデル企業の収益成長、顧客維持率、コンピューティングコスト、キャッシュ消費をより直接的に観察し、NVIDIA、CoreWeave、Microsoftなどの企業と比較できるようになります。この透明性の向上により、資本配分の方法が変化する可能性があり、その影響は上場前後の短期取引を超えて広がる可能性があります。
IPOに伴う資金シフトが実際に起きているかを判断するために、投資家が注目すべき指標
AnthropicのIPOによる資金シフトの影響を分析するには、発行市場、流通市場、資産横断的な流動性を対象とする観察枠組みが必要です。投資家はまず、最終的な公募規模、公開価格、引受構造を確認すべきです。募集規模が大きくても、主に長期戦略投資家と新規資本によって吸収される場合、既存の流通市場に対する直接的な圧力は比較的限定的となる可能性があります。多くの機関が引受のために他の株式のポジションを減らす場合、より顕著な資本再配分が起きる可能性があります。
投資家は、AI業界サプライチェーン株の相対的なパフォーマンスにも注目すべきです。NVIDIA、CoreWeave、Microsoftなどの関連企業は、ビジネスモデルの違いにより異なる影響を受ける可能性があります。モデル企業の高いバリュエーションは、AIアプリケーションの商用化に対する市場の信頼を高める可能性がある一方、インフラ企業の資本要件や収益可能性を投資家が再評価するきっかけになる可能性もあります。分析では、上場前後の株価を単純に比較するのではなく、財務報告、受注、設備投資、バリュエーション指標を考慮すべきです。
暗号資産市場については、投資家は現物Bitcoin ETFの資金フロー、BTCとNasdaq指数の相関、先物建玉、資金調達率、ステーブルコインの流動性を確認できます。テクノロジー株と暗号資産が同時に圧力を受ける場合、共通するマクロ経済的要因が存在するかを判断するため、米ドル、米国債利回り、市場全体のボラティリティも考慮すべきです。
さらに重要なのは、投資家が短期的な資金移動と企業の長期的な価値を混同しないことです。IPOは短期間に一部資産への売り圧力を生む可能性がありますが、関連企業の受注、収益、キャッシュフローに大きな変化がない場合、短期的な価格調整が長期投資の前提の変化を意味するとは限りません。反対に、大規模IPOが多額の資本を集めたとしても、新興企業のバリュエーションが必ずしも妥当であることを意味しません。長期的には、投資収益は依然として、企業が収益成長を持続可能な利益とキャッシュフローに転換できるかどうかに左右されます。
Gate IPO Accessを通じてAnthropic(ANT)の購入意向表明に参加する方法
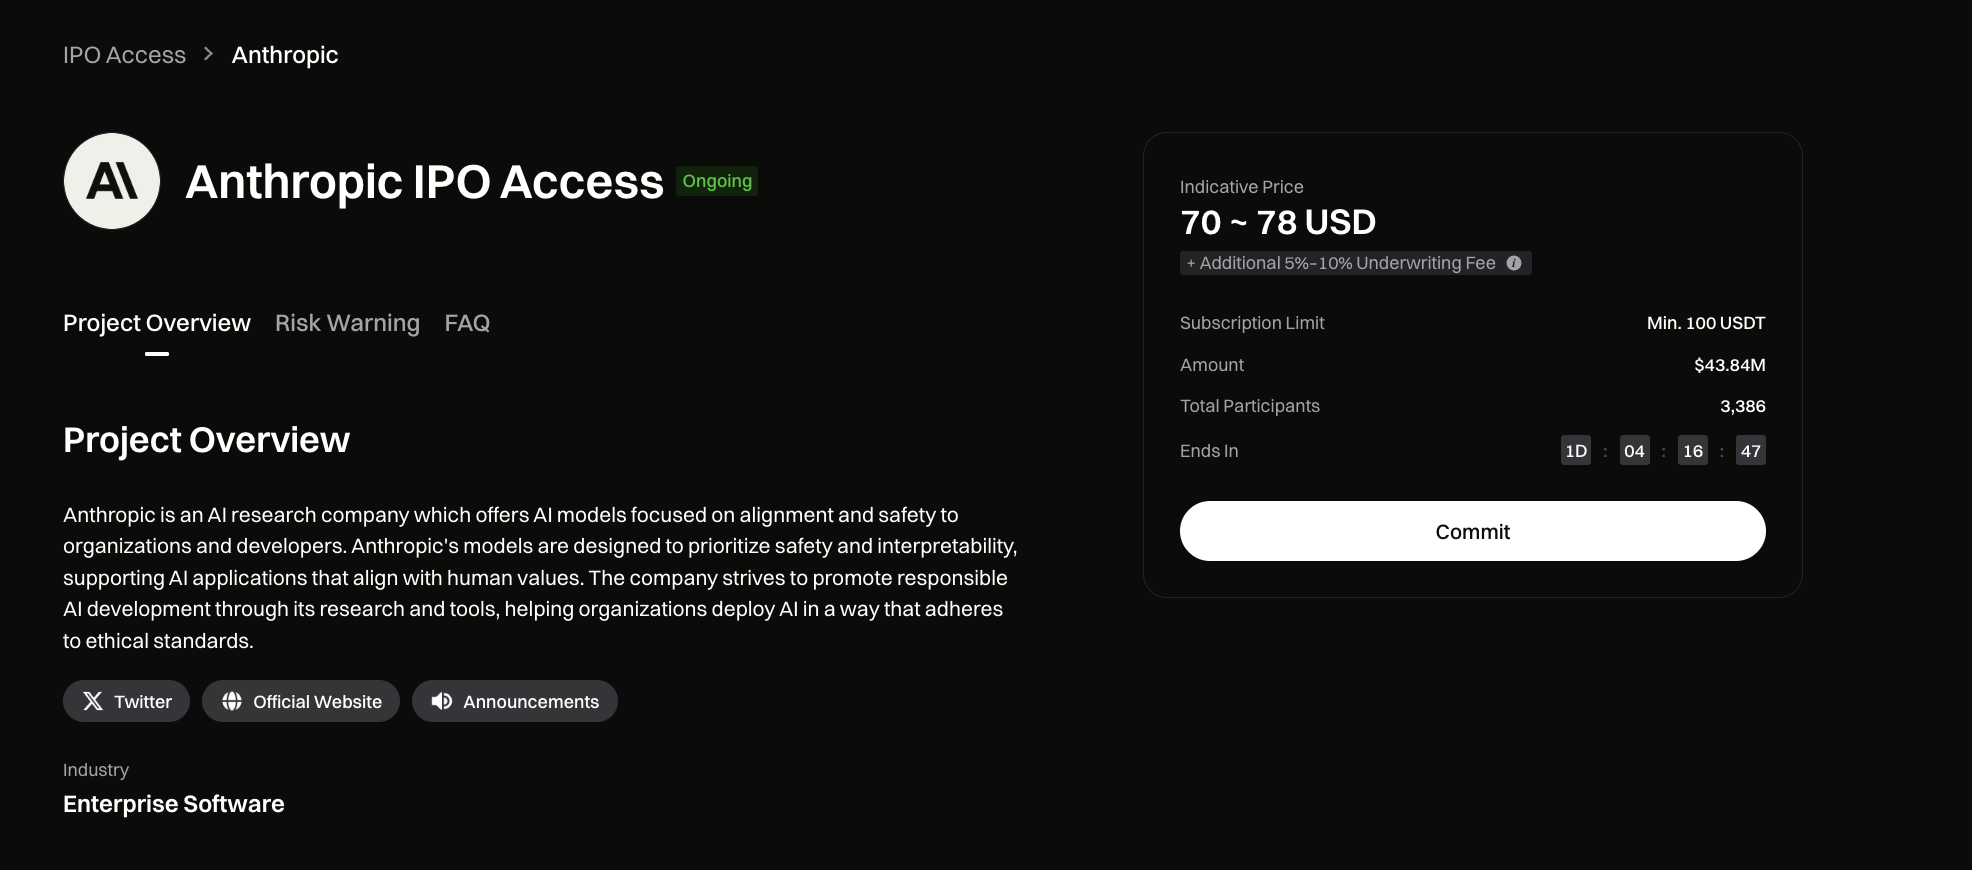
AnthropicのIPOが市場の注目を集める中、投資家は上場後の流通市場における株式パフォーマンスを追跡するだけでなく、新規株式公開の段階での参加機会を検討することもできます。Gate IPO Access Phase 3では、Anthropic(ANT)の購入意向表明を受け付けています。ユーザーはUSDTを使用して申込を提出でき、実際の株式が割り当てられる場合があります。割り当てに成功した株式は、ユーザーのGate株式口座に配布されます。株式上場後、ユーザーはGate Stocksセクションを通じて取引でき、購入意向表明の申込、株式配布、流通市場での取引プロセスがつながります。
このAnthropicの購入意向表明における参考申込価格は、1株当たり$70~$78です。最低投資額は100 USDT、最高投資額は3,000,000 USDTです。申込期間は、2026年11月12日11:00から11月17日17:00(UTC+8)までです。株式は11月19日に配布され、取引が開始される予定です。実際の手配は最終発表に従います。ユーザーは、Gateウェブサイトの[Finance - IPO Access]、またはアプリの[Finance - New Listings - IPO Access]から関連ページにアクセスできます。参加前にKYC本人確認を完了する必要があります。
購入意向表明は、最終的な株式割り当てを保証するものではありません。実際の割り当ては、IPOの募集状況、Gateが最終的に受け取る割当数量、各ユーザーの申込額の割合によって決まります。ユーザーは全額割当、一部割当、または割当なしとなる場合があります。割り当てに成功した場合、プラットフォームはユーザーの累計投資額に基づき引受サービス手数料を請求します。50,000 USDT以下の部分には5%、超過部分には10%の手数料がかかります。割り当てに成功しなかった部分には対応するサービス手数料は請求されず、資金は適用されるルールに従って返還されます。プラットフォームが最終的に割り当てを一切受けられなかった場合、キャンペーンルールに従って年率10%の利息補助が提供されます。1取引当たり0.5 USDT未満の補助金は支払われません。
AnthropicのIPOを注視する投資家にとって、Gate IPO AccessはUSDTを用いて新規株式の購入意向表明に参加するためのチャネルを提供します。ただし、参加前に、資金ロックアップ、割当の不確実性、引受手数料、上場後の株価変動などのリスクを十分に理解する必要があります。参考申込価格は最終公開価格ではありません。上場後、株式は大幅な価格変動や流動性不足に見舞われる可能性もあります。投資家は、自身のリスク許容度に基づいて参加するかどうかを判断すべきです。
結論
AnthropicのIPOに関連する資金シフトの議論は、大型テクノロジー企業の上場が資本市場における資本配分構造へ及ぼし得る影響を反映しています。数百億ドル規模の新規株式公開は、一部の機関投資家に現金配分の増加、既存株式保有の削減、AIセクター内での投資比重の再配分を促す可能性があります。しかし、IPOで調達される金額は、金融市場から恒久的に失われる資金と同義ではありません。新株発行、既存株式の売出し、戦略的引受には異なる資金フローが関与しており、最終的な影響は市場流動性の文脈で評価する必要があります。
米国株式市場にとって、Anthropicの上場は短期的な資本獲得競争を生じさせるだけでなく、AI業界サプライチェーン全体のバリュエーション基準を変える可能性があります。投資家は、基盤モデル企業、GPU供給企業、クラウドコンピューティングプラットフォーム、AIアプリケーション企業のビジネスモデルをより直接的に比較できるようになります。Bitcoinなどの暗号資産にとって、IPOの影響は主にリスク選好、ポートフォリオのリバランス、マクロ流動性を通じて間接的に伝播します。現時点では、暗号資産市場の価格変動をAnthropicの資金調達ニーズだけに帰することはできません。
長期的には、大型テクノロジーIPOは既存資本を集中させると同時に、関連業界へ新規資本を呼び込む可能性があります。実際の影響を評価するには、IPO規模や短期的な価格変動だけから結論を導くのではなく、募集構造、機関投資家の保有状況、市場の資金フロー、企業の事業パフォーマンスに注目する必要があります。Anthropicの上場で重要なのは、どれだけの資本を集める可能性があるかだけではなく、資本市場がAI業界サプライチェーン全体に属する異なる企業の長期的な収益性をどのように再評価するかです。
FAQ
AnthropicのIPOが資金シフトを引き起こす可能性がある理由は何ですか?
大規模IPOでは、投資家が多額の引受資金を準備する必要があるためです。一部の機関は、新株のための資本を確保するために既存株式を売却したり、他の資産への配分を調整したりする可能性があり、短期的な資本再配分圧力が生じる可能性があります。
AnthropicのIPOではどの程度の資金調達が見込まれていますか?
2026年11月10日に更新された募集条件によると、Anthropicは1株当たり$70~$78の価格帯で8億2,500万株を公開発行する計画であり、公募規模は約$577.5億~$643.5億となる可能性があります。最終的な金額はまだ決定されていません。
AnthropicのIPOによりNVIDIAの株価は下落しますか?
必ずしもそうではありません。一部の投資家はAnthropicに資本を配分するため他のAI株の保有を減らす可能性がありますが、NVIDIAの株価はGPU需要、収益見通し、バリュエーション、マクロ経済環境などの要因からも影響を受けます。
AnthropicのIPOはBitcoin市場から資金を流出させますか?
間接的な資本再配分は起こり得ますが、Bitcoinに投じられた資金がAnthropicのIPOへ直接流入していることを証明する十分な根拠は、現時点ではありません。Bitcoinの価格はETF資金フロー、レバレッジ、マクロ流動性からも影響を受けます。
IPOの調達額が大きいほど、市場への影響も大きくなりますか?
必ずしもそうではありません。影響は、募集規模、資金源、市場流動性、引受投資家の構造によって決まります。多額の新規資本が参加する場合、流通市場への直接的な圧力は限定的となる可能性があります。
Anthropicの1兆ドル規模の評価額は、市場が同額を投資しなければならないことを意味しますか?
いいえ。同社の評価額は全株式の市場価値を反映する一方、IPOで実際に調達される金額は発行される株式数と価格によって決まります。この2つを混同すべきではありません。
Anthropicの上場はAI株のバリュエーションを変えますか?
変える可能性があります。Anthropicは、公開市場に基盤モデル企業に関する直接的なバリュエーションの基準を提供し、投資家はモデル開発企業、チップ供給企業、クラウドコンピューティング企業、AIアプリケーション提供企業の成長性および収益性をさらに比較できるようになります。
IPOに伴う資金シフトが発生したかを、投資家はどのように判断できますか?
投資家は、IPOの引受構造、テクノロジー株ファンドの資金フロー、機関保有の変化、BTC ETFの純資金フロー、マクロ流動性指標を分析できます。ただし、通常、単一の指標だけでは資金の最終的な行き先を証明するには不十分です。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

Audiera GameFiデプス分析:Dance-to-EarnがAIとリズムゲームをどのように組み合わせているか