主なポイント
-
AIエージェントとコパイロットの違いは、AIエージェントがタスクの支援から自律的な完遂へと移行し始めている点です。
-
従来型SaaSの中核指標はユーザーシート数ですが、エージェント時代にはタスク量、利用量、ビジネス成果へと焦点が移る可能性があります。
-
シンプルでツール中心のSaaSは破壊的変化の影響を受けやすい一方、企業データ、権限、ワークフロー、システム上の記録を管理するソフトウェアは、より強固な参入障壁を築ける可能性があります。
-
ソフトウェアセクターの最近の反発は、AIが必然的にSaaSを破壊するという見方を市場が見直していることを示しています。
-
重要な問いは、AIがソフトウェアに取って代わるかどうかではなく、ソフトウェアがエージェントのインフラになれるかどうかです。
AIエージェントによってSaaSが再び取引テーマとなる理由
過去2年間、AIとSaaSはしばしば二者択一の関係として捉えられ、AIがソフトウェアに取って代わると考えられていました。大規模言語モデルがレポートの作成、データ分析、コード記述、カスタマーサービスを直接処理できるのであれば、企業は依然として大量のソフトウェアを購入する必要があるのでしょうか。この懸念はソフトウェアのバリュエーションに大きな打撃を与えました。従来のSaaSモデルは、ユーザーシート数、更新率、企業向けソフトウェア予算の拡大に依存しているためです。
しかし2026年、市場は異なる見方を受け入れ始めました。AIがSaaSを破壊するという見方によってバリュエーションが急落した後、ソフトウェアセクターは反発しました。Salesforceなどの企業が示した業績とAI製品の進展を受け、投資家は従来の見方を再考し始めました。AIはソフトウェアの利用を減少させるどころか、むしろソフトウェアをエージェントを動かすバックエンドインフラへと変える可能性があります。人間がソフトウェアを操作する時間は減る一方で、機械がソフトウェアを呼び出す回数は増える可能性があります。
コパイロットは主に、既存のソフトウェアインターフェースにインテリジェントアシスタントを追加します。一方、エージェントは、タスクの計画、ツールの呼び出し、データの読み取り、ワークフローの完遂が可能なデジタル実行者に近い役割を果たします。エージェントは毎日CRMにログインするとは限りませんが、CRM、データベース、メール、文書、権限管理システムを継続的に呼び出す可能性があります。そのため、ソフトウェアは人間が操作するツールから、機械が操作するインフラへと移行しつつあります。
SaaSにおける最大の変化はソフトウェアが消えることではなく、「ユーザー」が変わることです
従来のSaaS成長モデルは明快です。企業が従業員を増やすと、従業員にはアカウントが必要になり、アカウント数の増加がサブスクリプション収益を押し上げます。そのため、シート数、ユーザー1人あたりの平均収益、純収益維持率は、長年にわたりソフトウェア業界の中核指標となってきました。
エージェント時代には、この構造が根本的に変わる可能性があります。企業は手動操作用のシート数を一部削減する一方で、自動化タスクの量を大幅に増やす可能性があります。営業エージェントは顧客情報を整理してCRMを更新し、財務エージェントは請求書を読み取ってERPを呼び出し、カスタマーサービスエージェントはナレッジベースを検索して返金処理を行えます。ソフトウェアの価値は、何人が利用するかから、どれだけの業務を完遂できるかへと移りつつあります。
その結果、料金モデルはシート単位の課金を超え、シート数と利用量の組み合わせ、タスク単位の課金、成果連動型の課金へと移行する可能性があります。エージェントがソフトウェアの呼び出し回数を増やすのであれば、ユーザー数が減っても必ずしも収益が減るとは限りません。一方、エージェントがソフトウェア製品を介さず、その機能を直接組み合わせて利用する場合、従来インターフェースによって収益化していた製品は圧力を受ける可能性があります。
シンプルなSaaSは影響を受けやすい一方、システムソフトウェアは強化される可能性があります
置き換えの影響を最も受けやすい製品は、一般的にデータ面の障壁が低く、乗り換えコストも低いシンプルなツールです。要約の作成、テキストの整理、基本的なレポートの生成を行うアプリは、汎用エージェントに容易に取り込まれる可能性があります。
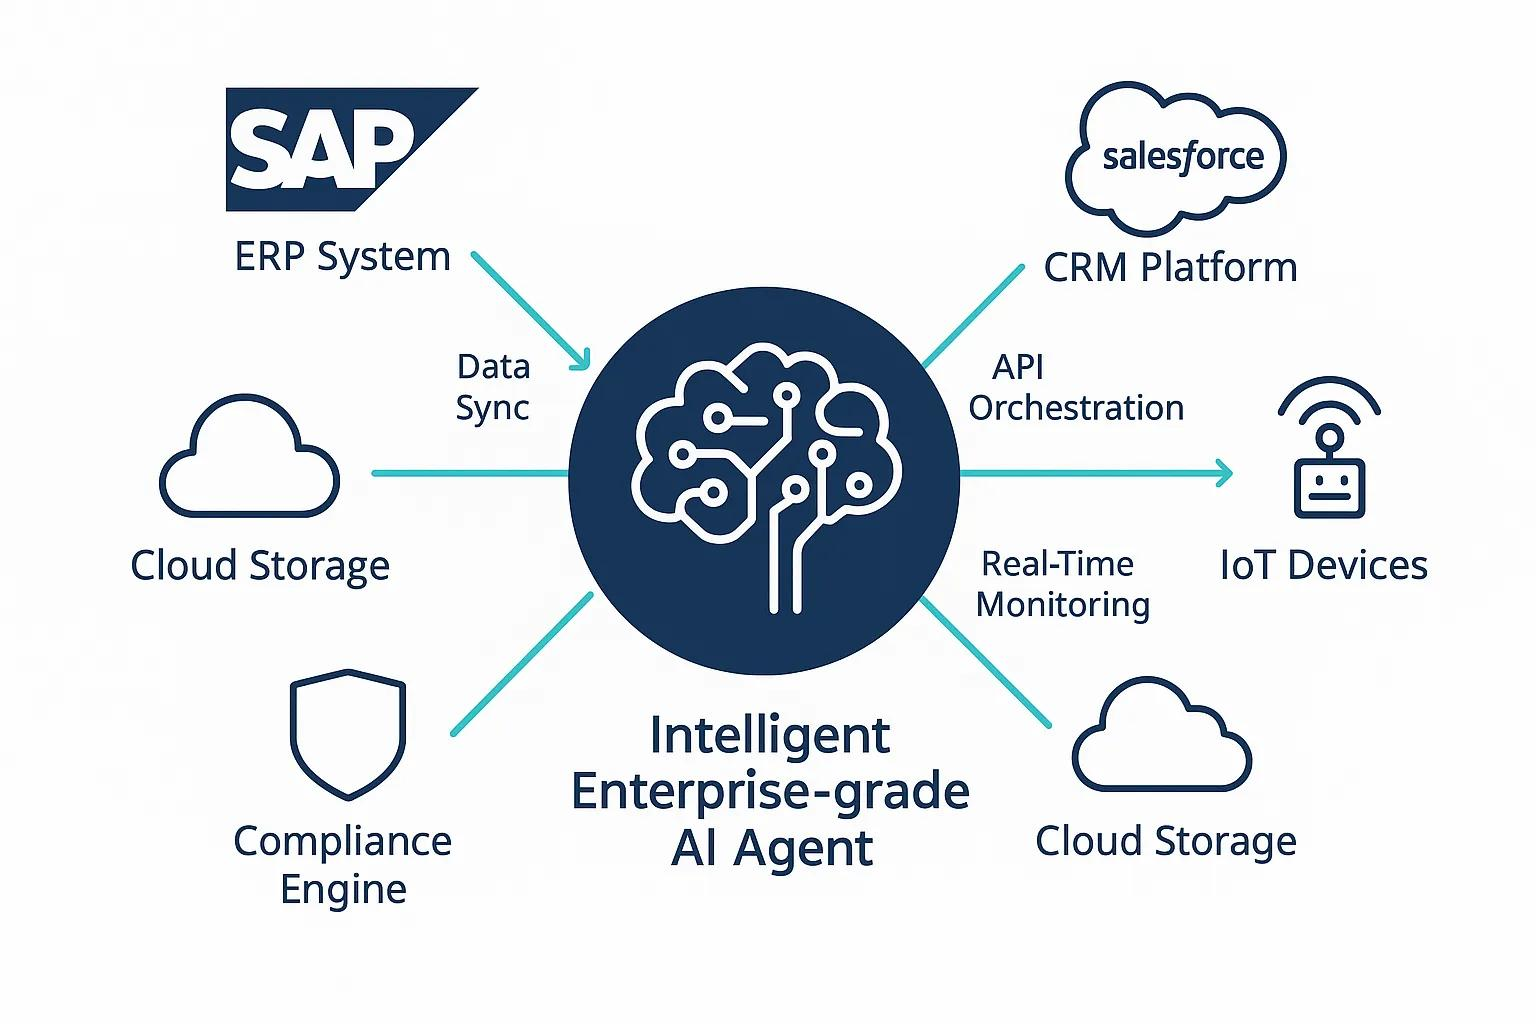
より価値の高いソフトウェアは、企業が蓄積してきたデータとビジネスルールを保持しているソフトウェアであることが多いです。CRM、ERP、データベース、セキュリティ、ID管理システムは、単に機能を提供するだけではありません。企業がどのように運営されているかを示す事実記録を保持しています。エージェントは人間の操作を代替できますが、信頼できる情報源や権限管理の中心として、これらのシステムを容易に置き換えることはできません。
この結果、直感に反する変化が起こる可能性があります。AIエージェント時代には、フロントエンドの重要性が低下する一方で、バックエンドの重要性が高まる可能性があります。これまで、ソフトウェア企業はユーザーがどのくらいの頻度でアプリケーションを開くかを競ってきました。今後は、エージェントが業務を完遂するために、どのシステムへアクセスする必要があるかが、より重要な問いになる可能性があります。
エージェントエコノミーによってSaaSは料金モデルの見直しを迫られています
エージェントが毎日数千件のタスクを実行する場合、1人あたり月額固定料金を請求する従来モデルでは、もはや十分ではありません。企業は、人間用のシートを同数必要としなくても、数千件の自動化タスクを必要とする可能性があります。
ソフトウェアの料金体系は、次の3つの方向に発展する可能性があります。シート課金と利用量課金の組み合わせ、タスクまたはビジネス成果に基づく課金、そして企業エージェント向けのガバナンス、権限、データプラットフォームとしての位置付けです。ソフトウェア企業にとって、これはリスクと機会の両方を生み出します。
投資家も指標を見直す必要があります。収益と利益に加えて、エージェントの利用状況、自動化タスク量、AI製品の収益寄与、追加収益でAI推論コストを賄えるかどうかを追跡すべきです。
AIエージェントの真の導入起点はチャット画面ではなく、企業データと権限である可能性があります
エージェントが企業に代わってタスクを実行するには、組織内で何が起きているのか、そして何を実行する権限があるのかを理解する必要があります。そのため、データとID権限は重要なインフラとなります。モデルは自然言語を理解できますが、顧客リスト、契約書、財務記録、在庫、従業員情報は、依然として企業システムから取得しなければなりません。
これは従来型SaaSにとって大きな参入障壁です。新しいモデルは数か月で強力な汎用機能を開発できますが、企業が何年もかけて蓄積してきたデータ間の関係、承認ルール、権限構造を再現することは、はるかに困難です。エージェントにこれらのリソースへの安全なアクセスを提供できる企業は、企業向けAIの長期的なインフラレイヤーとなるうえで、より有利な立場に立てるでしょう。
したがって、企業向けソフトウェアの競争軸は、最適なインターフェースを提供する企業はどこかという問いから、最も信頼性の高いデータ接続性と権限管理を提供する企業はどこかという問いへ移る可能性があります。これにより、データベース、ID管理、サイバーセキュリティ、API管理といった舞台裏のテクノロジーの重要性が高まります。
SaaSの第2の成長曲線が証明すべきことは1つです。AIが生み出す収益がAIコストを上回ることです
AI製品は、コストを伴わずに収益を生み出すわけではありません。モデルの推論処理には毎回コンピューティングリソースが必要であり、複雑なエージェントタスクでは、複数のモデルや企業システムを繰り返し呼び出す場合があります。ソフトウェア企業が顧客支出を増やしたり利用量を拡大したりせずにAI機能を追加するだけであれば、AIは既存の利益率を拡大するどころか、圧縮する可能性があります。
AIが第2の成長曲線を生み出しているかを評価する際、投資家は開始されたAI機能の数だけを見るべきではありません。顧客1社あたりの収益が増加しているか、顧客が利用範囲を広げているか、モデルコストの低下と規模の経済の実現に伴ってAIの粗利益率が改善しているかを評価すべきです。
これは、ソフトウェア業界にとって重要な転換点となります。AIについて語る段階から、AIがもたらす財務的な効果を証明する段階への移行です。エージェントがソフトウェア企業にとって真に新たなビジネスモデルとなるのは、顧客価値の向上と持続可能なユニットエコノミクスの両方を実現したときです。
注目すべき主な領域
| ソフトウェアの種類 | AIエージェントの影響 | 注目すべき主要指標 |
|---|---|---|
| シンプルでツール中心のSaaS | 汎用モデルやエージェントに容易に取り込まれる可能性があります | 機能面での差別化、乗り換えコスト、ユーザー維持率 |
| システムソフトウェア | エージェント向けのデータおよび権限インフラになる可能性があります | データによる参入障壁、ワークフローのカバレッジ、API呼び出し量 |
| プラットフォームSaaS | 企業エージェント向けのガバナンスおよび実行プラットフォームになる可能性があります | AI収益、エージェント利用状況、エコシステムの規模 |
| 業界特化型ソフトウェア | 業界知識とビジネスプロセス上の障壁に左右されます | 業界データ、コンプライアンス対応能力、自動化率 |
よくある質問
AIエージェントとコパイロットの違いは何ですか?
コパイロットは主に既存のソフトウェア内でユーザーを支援します。一方、エージェントは自律的な計画、ツール呼び出し、複数ステップのタスク実行に重点を置きます。
AIエージェントによってSaaSは消滅しますか?
SaaSは、異なるカテゴリーへ分化する可能性が高いです。機能がシンプルなソフトウェアは取り込まれやすい一方、データ、権限、重要なワークフローを管理するシステムソフトウェアは、機械による利用がさらに拡大する可能性があります。
SaaSがシート課金から利用量課金へ移行する可能性があるのはなぜですか?
エージェントは必ずしも人間のアカウントに対応するとは限らないためです。タスク量、呼び出し量、ビジネス成果の方が、より自然な課金単位となります。
投資家がAI関連ソフトウェア株を評価する際、最も重視すべき点は何ですか?
AI製品の実際の収益寄与、顧客の利用拡大、エージェントの利用状況、データとワークフローによる参入障壁、推論コストを追加収益で賄えるかどうかを重視すべきです。
AIエージェントがもたらす業界最大のリスクは何ですか?
モデル提供企業や新たなエージェントプラットフォームが価値を取り込んだ場合、従来型ソフトウェアは主要な導入起点からバックエンドの供給業者へと変化し、交渉力が低下する可能性があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
SentioとThe Graph:リアルタイムインデックス機構とサブグラフインデックス機構の比較
STトークンのユースケースとは?Sentioエコシステムにおけるインセンティブメカニズムを詳しく解説
ADAのトークノミクス解説:供給、インセンティブ、ユースケース