Square
Mengikuti
Populer
Berita
Profil

fatimanoor

vip
Usia 0.2Tahun
Tingkat Puncak 0
Analis pasar kripto berbagi wawasan tentang Bitcoin, Altcoin, DeFi, dan Web3. Analisis teknis langsung, pembaruan pasar, psikologi trading, dan konten edukasi. Bergabunglah dengan siaran dan trading dengan lebih cerdas.
23
Mengikuti
353
Pengikut
1.4k
Disukai
level harga yang jelas + ketidakpastian + analisis real-time, kamu luar biasa
Crypto_Buzz_with_Alex
#Share Imbal Hasil Posisi Saya
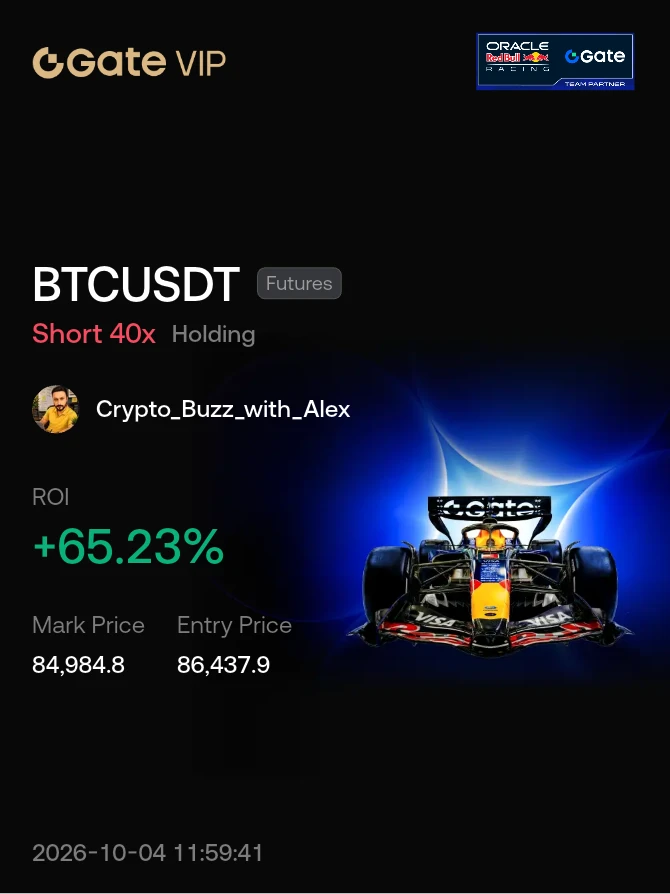
Short BTC dari 86.460 Berjalan Sesuai Rencana: Di Sini Saya Beralih, dan Mengapa 81.139 Adalah Level yang Saya Perhatikan
Dua hari lalu saya membagikan posisi short dengan zona entry 86.450 hingga 88.890, stop di 93.000, dan enam target, lalu saya sendiri entry di 86.460. Posisi itu masih berjalan. Pagi ini BTC berada di sekitar 84.940 saat saya membuat grafik. TP1 di 85.585 dan TP2 di 84.721 sudah tercapai, dan level terendah sejauh ini sekitar 83.900. Harga kira-kira 1,7% menguntungkan saya. ROI yang belum terealisasi menunjukkan 66,94% karena saya menggunakan leverage 40x pada perdagangan ini, sementara sinyal yang saya bagikan menggunakan 10x. Pada 10x, pergerakan yang sama sekitar 17%. Saya menyampaikan ini sejak awal karena leverage lebih penting daripada persentasenya, dan mohon jangan meniru 40x saya.
Mengapa saya mengambil posisi short sejak awal: dorongan menuju 87.000 tidak terlihat seperti permintaan baru bagi saya. Sebelum rilis data payroll, open interest telah bertambah sekitar 27.000 BTC dan funding melonjak dari sekitar 3% menjadi 10% secara tahunan, sementara sekitar 91% likuidasi pada hari sebelumnya adalah posisi short. Itu adalah squeeze, dan squeeze cenderung memudar. BTC menyentuh 87.250 tepat pada angka tersebut dan kembali mendekati 84.000 dalam sehari. Jalur suku bunga juga tidak cukup berubah untuk membenarkan pengejaran harga, dengan peluang kenaikan suku bunga pada Desember masih dihargai sekitar 86%.
Sekarang grafiknya, yaitu tampilan 5 menit yang saya gambar kemarin. Level tertinggi di 87.383,6 adalah level tempat seluruh struktur ini bergantung. Tepat di bawahnya saya menandai blok penolakan di sekitar 86.900 hingga 87.200, dengan kumpulan stop berada di atasnya. Di bawahnya terdapat blok breaker sekitar 85.650 hingga 86.000. Setelah harga menembus ke bawah, terbentuk perubahan karakter di dekat 83.150, dan sejak itu BTC berkonsolidasi dalam rentang yang sempit. Yang penting adalah apa yang berada di bawah: stop di bawah level terendah 82.468 dan di bawah garis tren naik, lalu zona permintaan dari sekitar 80.800 hingga 81.139.
Garis sian pada grafik saya adalah jalur yang saya perkirakan. Satu dorongan terakhir naik menuju 85.300 hingga 85.400, yang akan mengambil stop di atas rentang kecil tersebut, lalu penurunan tajam menembus 82.468 menuju zona permintaan itu. Saya tidak akan menambah posisi short di sana, dan pergerakan di atas 86.000 akan membuat saya berhenti memercayai jalur tersebut. TP3 saya di 82.992 berada tepat di atas level terendah 82.468, dan TP4 di 81.263 hanya sekitar 124 poin dari zona permintaan. Itu disengaja: saya berencana beralih dari short ke long tepat saat perdagangan pertama selesai.
Pengelolaan posisi short mulai dari sini sederhana. Setelah TP2, aturan saya adalah memindahkan stop ke entry di 86.460, sehingga perdagangan tidak bisa berubah menjadi kerugian, dan mengambil sebagian besar sisa posisi pada TP4. TP5 di 78.670 dan TP6 di 76.076 tetap dibiarkan berjalan dalam ukuran kecil, dan keduanya hanya penting jika posisi long gagal. Penutupan 5 menit di bawah 80.521,7 akan membatalkan ide long dan mengubah posisi yang dibiarkan berjalan itu menjadi perdagangan utama.
Rencana long adalah entry di 81.139,1, stop di 80.521,7, dan target di 86.146,9, yang merupakan dasar area suplai tempat blok breaker berada. Itu berarti risiko 0,76% dibandingkan imbal hasil 6,17%, atau sekitar 8,1 banding 1. Namun, saya tidak sedang menangkap pisau jatuh. Saya ingin melihat harga menyapu masuk ke zona tersebut lalu ditutup kembali di atas 81.139,1 pada grafik 5 menit, atau membentuk perubahan karakter di dalam kotak. Itu mengurangi sedikit imbal hasil, tetapi sangat meningkatkan tingkat keberhasilan.
Sekarang bagian yang paling sering dilewatkan orang, yaitu risiko. Pada 40x, setiap pergerakan 1% melawan saya menghabiskan 40% margin saya, dan likuidasi saya hanya sekitar 2,5% di atas entry, kira-kira 88.200 hingga 88.600 tergantung biaya. Itu jauh di bawah stop 93.000 yang saya publikasikan, jadi pada leverage saya, stop sebenarnya adalah likuidasi, dan level tertinggi 87.383,6 sempat hanya sekitar 1.000 poin darinya. Itulah alasan memindahkan stop ke entry sangat penting. Jika Anda mengikuti sinyal ini, gunakan 10x atau lebih rendah dan tentukan ukuran posisi dari jarak stop, bukan dari tombol leverage. Stop 93.000 berada 7,56% di atas 86.460, sehingga mempertaruhkan 1% dari akun Anda berarti posisi sekitar 13,2% dari akun, yang hanya menjadi 1,3% dari akun sebagai margin pada 10x. Untuk posisi long, risiko 1% dengan stop 0,76% berarti posisi sekitar 1,3 kali ukuran akun Anda, yang sama sekali bukan perdagangan dengan leverage tinggi.
Hal yang akan membuktikan saya salah: penutupan per jam yang bersih di atas 87.383,6. ETF spot AS menerima sekitar 6,34 miliar dolar AS pada Q3, termasuk 2,65 miliar dolar AS pada September, jadi ada permintaan nyata yang menopang, dan pasar ETF tutup hingga Senin. Oktober juga secara historis merupakan bulan yang kuat bagi BTC. Saya menghormati semua itu, dan jika struktur ini rusak, saya lebih memilih menerima stop daripada berdebat dengan grafik.
Menurut Anda, BTC akan bergerak ke mana terlebih dahulu minggu ini: satu dorongan lagi menuju 85.400, atau langsung menyapu 82.468?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan trading atau investasi. Perdagangan dengan leverage dapat menyebabkan kerugian melebihi perkiraan Anda.
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
  • 3
level harga yang jelas + ketidakpastian + analisis real-time, Anda luar biasa
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Berita utama senilai 84,5 miliar dolar AS, pasar derivatif senilai 2,9 juta dolar AS: Apa yang Sebenarnya Disampaikan Perpetual Pre-IPO
Mulai dari ketimpangan skalanya. Perjanjian komputasi SpaceX yang dilaporkan bernilai hingga 84,5 miliar dolar AS hingga 2029, dan prospektus tersebut menunjukkan setidaknya $518B untuk belanja infrastruktur AI selama dekade berikutnya. Perpetual pre-IPO tempat para trader menyatakan pandangan atas semua ini memiliki open interest sebesar 1,41 ribu kontrak, kira-kira senilai 2,9 juta dolar AS pada harga 2.088,90, dengan turnover 24 jam hanya 938 ribu dolar AS. Funding berada di 0,0000%. Itu adalah indikator sentimen yang kecil dan datar: tidak ada yang membayar premi untuk mengambil posisi long atau short.
Sekarang, mari lihat perhitungan kontraknya. Angka ~$45B sebelumnya setara dengan sekitar 1,25 miliar dolar AS per bulan hingga Mei 2029, yaitu selama 36 bulan. Jika 84,5 miliar dolar AS dibagi dalam periode yang sama, hasilnya sekitar 2,35 miliar dolar AS per bulan, kira-kira 88% lebih tinggi. Karena sebagian besar perjanjian dapat diakhiri dengan pemberitahuan 90 hari, eksposur yang dapat dibatalkan dalam waktu dekat pada laju tersebut sekitar 7 miliar dolar AS. Itu adalah perkiraan kasar saya, bukan angka dalam pengajuan resmi, dan frasa "hingga" berarti penggunaan aktual bisa lebih rendah. Bandingkan dengan sekitar $161B komitmen sewa peralatan yang dilaporkan sebagai tidak dapat dibatalkan di bagian lain pengajuan tersebut. Kesepakatan SpaceX tampak seperti kategori fleksibel, sementara kategori kaku berukuran lebih dari 20 kali lipat. Saya membaca angka 84,5 miliar dolar AS itu lebih sebagai opsi atas kapasitas daripada kewajiban pasti.
Dampak nyata dari belanja ini sudah terlihat pada memori. Micron mengatakan pada 30 September bahwa sebagian besar pasokan HBM untuk 2027 telah dikontrak dengan harga yang jauh lebih tinggi, serta memproyeksikan pendapatan kuartal berikutnya sebesar 61,5 miliar dolar AS dibandingkan ekspektasi sekitar 56,6 miliar dolar AS. Sewa komputasi hanya masuk akal jika GPU dan memori tersedia, dan produsen memori memberi tahu kita bahwa sebagian besar kapasitas mereka sudah dipesan. SPCX naik 2,59% menjadi 149,24 dolar AS sebagai pihak yang menyewakan, yang merupakan indikator saham paling jelas dari berita utama tersebut.
Pada perp, harga berada di 2.088,90 dengan rentang 24 jam dari 2.069,01 hingga 2.127,51, ayunan sekitar 2,8%, dan saat ini hanya 0,9% di atas level terendah. Harga sempat menembus resistance per jam di 2.101,58 dan kembali turun, dengan pola lonjakan lalu pelemahan yang sama seperti cetakan harga 2.139 pada 30 September. Harga mark di 2.086,90 berada hampir tepat pada support 2.086,19.
Bias saya netral dalam rentang 2.069,01 hingga 2.127,51, dan saya memperdagangkan penembusannya. Penutupan per jam di atas 2.127,51 menargetkan 2.139 lalu 2.193, dengan stop-loss di bawah 2.086,19. Jika 2.069,01 ditembus ke bawah, level terendah 27 September di sekitar 2.029 menjadi target berikutnya. Dengan turnover harian hanya $938K , saya akan mengambil posisi kecil, karena slippage pada order book setipis ini bisa lebih besar daripada jarak stop-loss.
Apakah klausul keluar 90 hari merupakan tanda keyakinan terhadap permintaan, atau lindung nilai terhadap kemungkinan berbaliknya siklus AI?
Ini bukan nasihat keuangan. Selalu lakukan riset sendiri sebelum membuat keputusan trading atau investasi.
@Gate_Square
  • 2
level harga yang jelas + ketidakpastian + analisis langsung, kamu luar biasa
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR
Bonus ETH Dibandingkan Staking, ETF, dan Sekadar Menyimpan: Apa yang Sebenarnya Menjadi Saingan Lock 7 Hari
Dengan harga per ETH sekitar 2.710, bonus APR 3% selama tujuh hari bernilai sekitar 1,56 dolar AS, sedangkan angka utama 5% penuh sekitar 2,59 dolar AS. Bandingkan dengan sesi Jumat, saat ETH dibuka mendekati 2.705 dan mencapai 2.746, rentang 41 dolar AS, sekitar enam belas kali lipat imbal hasil mingguan maksimum. Jadi, lock ini masih terutama merupakan keputusan harga. Pertanyaan yang lebih menarik adalah apa yang bisa dilakukan ETH Anda jika digunakan untuk hal lain.
Staking native menghasilkan sekitar 3% hingga 4% per tahun, tanpa perlindungan harga dan dengan antrean keluar. ETF ETH spot AS merupakan jalur lain, dan sejak 5 Januari ETHE milik Grayscale telah membagikan pendapatan staking kepada para pemegang saham. Yang lebih penting daripada imbal hasil adalah arus dana: ETF menerima sekitar $690M pada pekan 21 hingga 25 September, rangkaian selama tujuh sesi yang mencapai sekitar $850M , lalu berakhir pada 29 September dengan arus keluar sebesar 2,8 juta dolar AS. Arus dana merupakan pendorong ETH yang lebih besar daripada tingkat imbal hasil apa pun, dan jangka waktu tetap satu minggu berada di sisi komitmen rendah serta imbal hasil rendah dalam spektrum tersebut.
Sekarang, kalender selama periode lock. Langganan yang dimulai hari ini berlangsung hingga sekitar 10 Oktober. Periode ini mencakup fork Glamsterdam di testnet Sepolia pada 6 Oktober, yang hanya merupakan jaringan pengujian tanpa tanggal mainnet yang telah dikonfirmasi, serta pembukaan pasar saham pada Senin setelah reli S&P sebesar 0,7% pada Jumat. Periode ini tidak mencakup keputusan Fed pada 28 Oktober atau laporan PCE pada 29 Oktober. Dengan kata lain, ini adalah pekan dengan agenda peristiwa yang relatif ringan, sehingga cocok untuk lock jangka pendek, dan risiko sebenarnya adalah penembusan rentang, bukan guncangan terjadwal.
Angka-angka pada grafik: ETH sekitar 45% di bawah rekor tertinggi sepanjang masa di 4.946. Resistansi pertama berada di 2.720, zona suplai membentang dari 2.750 hingga 2.800, dan 2.807 adalah level yang ingin dilihat para analis ditembus, sekitar 4% di atas harga spot. Di sisi bawah, 2.550 merupakan pemicu bearish dan 2.500 adalah support yang lebih besar. Citi menaikkan target 12 bulannya menjadi 3.028.
Satu detail mengenai insentif. Untuk 3 ETH, sekitar 8.130 dolar AS, bonus uji coba futures 10 USDT bernilai lebih besar daripada bunga selama sepekan itu sendiri, yang sekitar 4,67 dolar AS pada 3% dan 7,77 dolar AS pada 5%. Jika digunakan sesuai peruntukannya, insentif tambahan tersebut lebih penting daripada APR.
Bias saya konstruktif selama ETH bertahan di atas level dasar per jam 2.676,07. Saya ingin membeli di 2.690 hingga 2.695, dengan penutupan harian di bawah 2.635 mengakhiri rentang tersebut dan 2.550 menandai perubahan tren. Penutupan harian di atas 2.807 membuka peluang menuju 2.900 lalu 3.000. Saya hanya akan mengunci ETH yang tidak masalah untuk tidak saya sentuh pekan ini, karena posisi tidak likuid adalah biaya dari penembusan yang tidak dapat saya perdagangkan.
Apakah Anda lebih memilih mengunci ETH selama sepekan untuk mendapatkan bonus, atau menjaganya tetap likuid jika ETH menembus di atas 2.807?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan trading atau investasi.
$ETH
repost-content-media
  • 3
level harga yang jelas + ketidakpastian + analisis langsung, Anda luar biasa
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Opsi Memperkirakan Pergerakan 8% hingga 10%, Micron Bergerak Kurang dari 1% Setelah Jam Bursa: Pertanyaan yang Tak Seorang Pun Ajukan Adalah Belanja Modal
Perdebatan sebelum laporan laba berpusat pada dua hal: kemajuan HBM4 dan prospek 2027. Keduanya sudah terjawab, dan saham nyaris tidak bereaksi. Pasar opsi telah memperkirakan pergerakan sebesar 8% hingga 10%. Setelah laporan tersebut, MU turun 0,78% menjadi 1.056,75 setelah jam bursa, lalu naik sekitar 3% pada sesi berikutnya. Pergerakan yang hanya sepertiga dari batas bawah yang diperkirakan menunjukkan kepada saya bahwa jawabannya sudah tercermin dalam harga. Hal yang direspons oleh pergerakan harga justru adalah hal ketiga.
Untuk HBM4, manajemen mengatakan peningkatannya berjalan baik dan pendapatan HBM tumbuh lebih cepat daripada pendapatan perusahaan pada kuartal tersebut. Sebagian besar pasokan bit HBM untuk tahun kalender 2027 sudah terikat perjanjian dengan harga yang jauh lebih tinggi, dan produk HBM4E khusus sedang dikembangkan bersama NVIDIA. Hal yang tidak disampaikan juga sama pentingnya: tidak ada pembaruan mengenai ukuran pasar HBM dan tidak ada target pangsa pasar yang pasti, hanya rujukan samar bahwa pangsanya berada di sekitar pangsa DRAM perusahaan secara lebih luas. Jadi, kisah produknya kuat, tetapi investor masih kekurangan angka untuk memodelkannya.
Untuk 2027, Micron memperkirakan satu tahun rekor lagi dengan pertumbuhan pendapatan berurutan setiap kuartal. Lebih dari 75% pengiriman yang direncanakan untuk tahun fiskal 2027 sudah berkomitmen, pembicaraan alokasi untuk 2028 telah dimulai, dan pasokan diperkirakan tetap ketat hingga tahun kalender 2028. Pendapatan kuartal pertama dipandu sebesar 61,5 miliar dolar AS dibandingkan ekspektasi sekitar 56,6 miliar dolar AS, dan manajemen menyebut Q1 sebagai titik terendah margin kotor tahun ini.
Hal yang tidak seorang pun tanyakan adalah pengeluaran. Belanja modal mencapai 11,5 miliar dolar AS pada kuartal pertama dan sekitar $25B untuk paruh pertama, dengan paruh kedua yang lebih tinggi. Seorang analis memperkirakan tahun fiskal 2027 berada di atas 50 miliar dolar AS, dibandingkan sekitar $27B pada tahun fiskal 2026, hampir dua kali lipat. Biaya operasional juga meningkat sekitar 2,5 miliar dolar AS, dibandingkan kenaikan $1B yang sebelumnya disampaikan. Itulah bagian yang mendorong saham lebih rendah saat panggilan tersebut, dan ini menjadi argumen bearish baru: wafer Idaho pertama baru dijadwalkan pada pertengahan 2027, sehingga pasokan yang dihasilkan dari belanja ini tiba setelah siklus tersebut sudah diperkirakan ketat. Besarnya kejutan positif EPS juga menyusut dari sekitar 39% dua kuartal lalu menjadi sekitar 7%.
Pada grafik per jam hari Jumat, MU berada di 1.098,01, menekan resistansi 1.101,30 dan berada sekitar 2,7% di atas klaster rata-rata 1.069, dengan dukungan di 1.042,16. Salah satu target harga sudah naik menjadi 1.200 dari 1.100.
Bias saya bullish selama MU bertahan di atas 1.069. Level yang menunjukkan kepada saya bahwa kekhawatiran terhadap belanja modal mulai menang adalah penutupan harian di bawah 1.042,16. Penembusan meyakinkan di atas 1.101,30 menargetkan 1.125 lalu 1.200. Sampai saat itu, saya menganggap setiap pergerakan berdasarkan kisah HBM sudah tercermin dalam harga dan mengamati pengeluaran sebagai variabelnya.
Ketika perusahaan memberikan panduan jauh di atas konsensus tetapi saham tetap tidak bergerak, apakah Anda melihatnya sebagai fondasi kuat yang sedang terbentuk atau sebagai bukti bahwa kabar baik tersebut sudah sepenuhnya tercermin dalam harga?
Lakukan riset sendiri, bukan nasihat keuangan
@Gate_Square
level harga yang jelas + ketidakpastian + analisis real-time, kamu luar biasa
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
Obligasi 30 Tahun Tidak Mencerminkan The Fed, Melainkan Durasi: Pembacaan Sisi Penawaran atas Aksi Jual Treasury
Mulai dari kurva, karena kurva tersebut bertentangan dengan narasi sederhana. Selisih antara imbal hasil obligasi 10 tahun dan 2 tahun melebar dari 32 basis poin pada 28 September menjadi 45 basis poin pada Jumat. Jika aksi jual ini sepenuhnya didorong The Fed, ujung pendek kurva akan memimpin dan kurva akan mendatar. Sebaliknya, ujung panjang yang mengalami aksi jual, yang merupakan gambaran pembangunan kembali premi jangka waktu. Bahkan Jumat mengikuti pola tersebut: data payrolls meleset jauh dari ekspektasi, imbal hasil 10 tahun turun mendekati 5,18%, lalu ditutup di 5,28%, naik 4 basis poin pada hari itu.
Besarnya pergerakan ini perlu dinyatakan secara jelas. Imbal hasil 10 tahun berada di 4,96% pada 22 September dan kini berada di 5,28%, naik 32 basis poin dalam sembilan sesi, termasuk +15 basis poin pada 23 September saja. Imbal hasil 30 tahun ditutup di 5,61% pada Kamis setelah sempat mencapai sekitar 5,69% dalam perdagangan harian, naik sekitar 34 basis poin dalam sebulan dan 75 basis poin sejak awal tahun.
Jadi, siapa yang memasok durasi? Utang publik berada di atas 40 triliun dolar AS dengan defisit mendekati 2 triliun dolar AS. Selain itu, penerbitan obligasi hyperscaler meningkat dari sekitar $44B pada 2024 menjadi $160B pada 2025 dan diperkirakan mencapai sekitar $400B tahun ini. Estimasi Wall Street menempatkan pasokan berperingkat layak investasi terkait AI mendekati 300 miliar dolar AS, setara dengan sekitar $360B dalam ekuivalen obligasi 10 tahun. Selisih imbal hasil penerbit terkait AI berada di sekitar 115 basis poin dibandingkan sekitar 78 basis poin untuk pasar berperingkat layak investasi secara keseluruhan, sehingga pembeli meminta kompensasi tambahan. BofA memperkirakan pasokan korporasi dan hipotek menambah sekitar 0,3 poin persentase pada imbal hasil 10 tahun tahun ini. Itulah sebabnya imbal hasil terus meningkat bahkan setelah rilis PCE yang lemah dan komentar dovish dari Williams serta Jefferson, karena pasokan bukan sesuatu yang dapat diredam The Fed melalui pernyataan.
Untuk bersikap adil, ini bukan pasar yang kacau. Model New York Fed menempatkan premi jangka waktu obligasi 10 tahun di sekitar 0,75% pada akhir Agustus, yang masih sekitar setengah dari rata-rata jangka panjangnya menurut salah satu lembaga, mekanisme lelang berjalan lancar, dan Treasury telah memperluas dukungan pembelian kembalinya menjadi setidaknya 4 miliar dolar AS per operasi. Risikonya bukan kehancuran pasar, melainkan penurunan perlahan ketika setiap kesepakatan korporasi jumbo bersaing dengan Treasury untuk mendapatkan pembeli ujung panjang yang sama.
Untuk TLT, yang berada di 77,53 pada perdagangan per jam Jumat, gambarnya sederhana. Saya tetap bearish selama TLT diperdagangkan di bawah 77,96 dan baru berubah posisi jika ditutup di atas 78,61. Penembusan di bawah 77,16 akan kembali membuka peluang menuju titik terendah 76,2. Padanan imbal hasil yang saya pantau adalah obligasi 30 tahun yang kembali menekan level lonjakan 5,69%, dan kurva yang terus melebar melampaui 50 basis poin akan mengonfirmasi narasi pasokan. Risiko berita utama selama akhir pekan nyata, karena pasar obligasi tutup hingga Senin.
Apakah Anda membaca aksi jual ini sebagai vonis terhadap The Fed, atau terhadap besarnya utang jangka panjang, baik publik maupun korporasi, yang harus diserap?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan perdagangan atau investasi.
@Gate_Square
level harga yang jelas + ketidakpastian + analisis real-time, kamu luar biasa
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
Katup Pengaman Minyak Menutupi Sekitar 17 Hari: Pelepasan Cadangan Membeli Waktu Sebelum 3 November, Bukan Pasokan
Berita utama adalah Brent menembus $106 pada awal pekan ketika perundingan AS-Iran terhenti, tetapi yang terjadi pada Jumat lebih penting. Kontrak berjangka minyak turun sekitar 3% menjadi sekitar $100 untuk Brent dan sekitar $91 untuk WTI setelah pemerintah-pemerintah Eropa menyetujui permintaan Washington untuk melepaskan diesel dari cadangan mereka. Prancis juga telah mengusulkan 50 juta barel diesel ditambah 50 juta barel minyak mentah dari anggota IEA, dan AS meminjamkan hingga 40 juta barel dari persediaan daruratnya sendiri. Brent tetap menuju penurunan mingguan sekitar 3%.
Sekarang tempatkan barel-barel tersebut dalam konteks. Sebelum perang, sekitar seperlima pasokan minyak global melewati Hormuz, sekitar 20 juta barel per hari. Paket penuh 100 juta barel hanya mencakup sekitar lima hari dari arus tersebut. Ekspor Teluk pulih menjadi 12,8 juta barel per hari pada September, yang masih sekitar 6 juta di bawah level Februari. Dibandingkan dengan kekurangan tersebut, 100 juta barel kira-kira mencakup 17 hari, dan porsi diesel dimaksudkan untuk dilepaskan selama sekitar 20 hari. Pemilu paruh waktu pada 3 November tinggal 31 hari lagi. Pelepasan cadangan ini adalah jembatan, dan durasinya lebih pendek daripada waktu yang tersedia.
Sisi eskalasi juga nyata. Trump menolak proposal Iran untuk Hormuz selama tujuh hari sebagai sesuatu yang tidak dapat diterima, Rubio dilaporkan meminta delegasi Iran meninggalkan New York, kapal induk ketiga dan hingga 10.000 pasukan tambahan sedang menuju kawasan tersebut, dan Trump mengatakan serangan baru setelah pemilu paruh waktu mungkin terjadi. Di sisi lain, China menangguhkan ekspor produk olahan untuk Oktober, yang membuat pasar produk tetap ketat meskipun arus minyak mentah pulih.
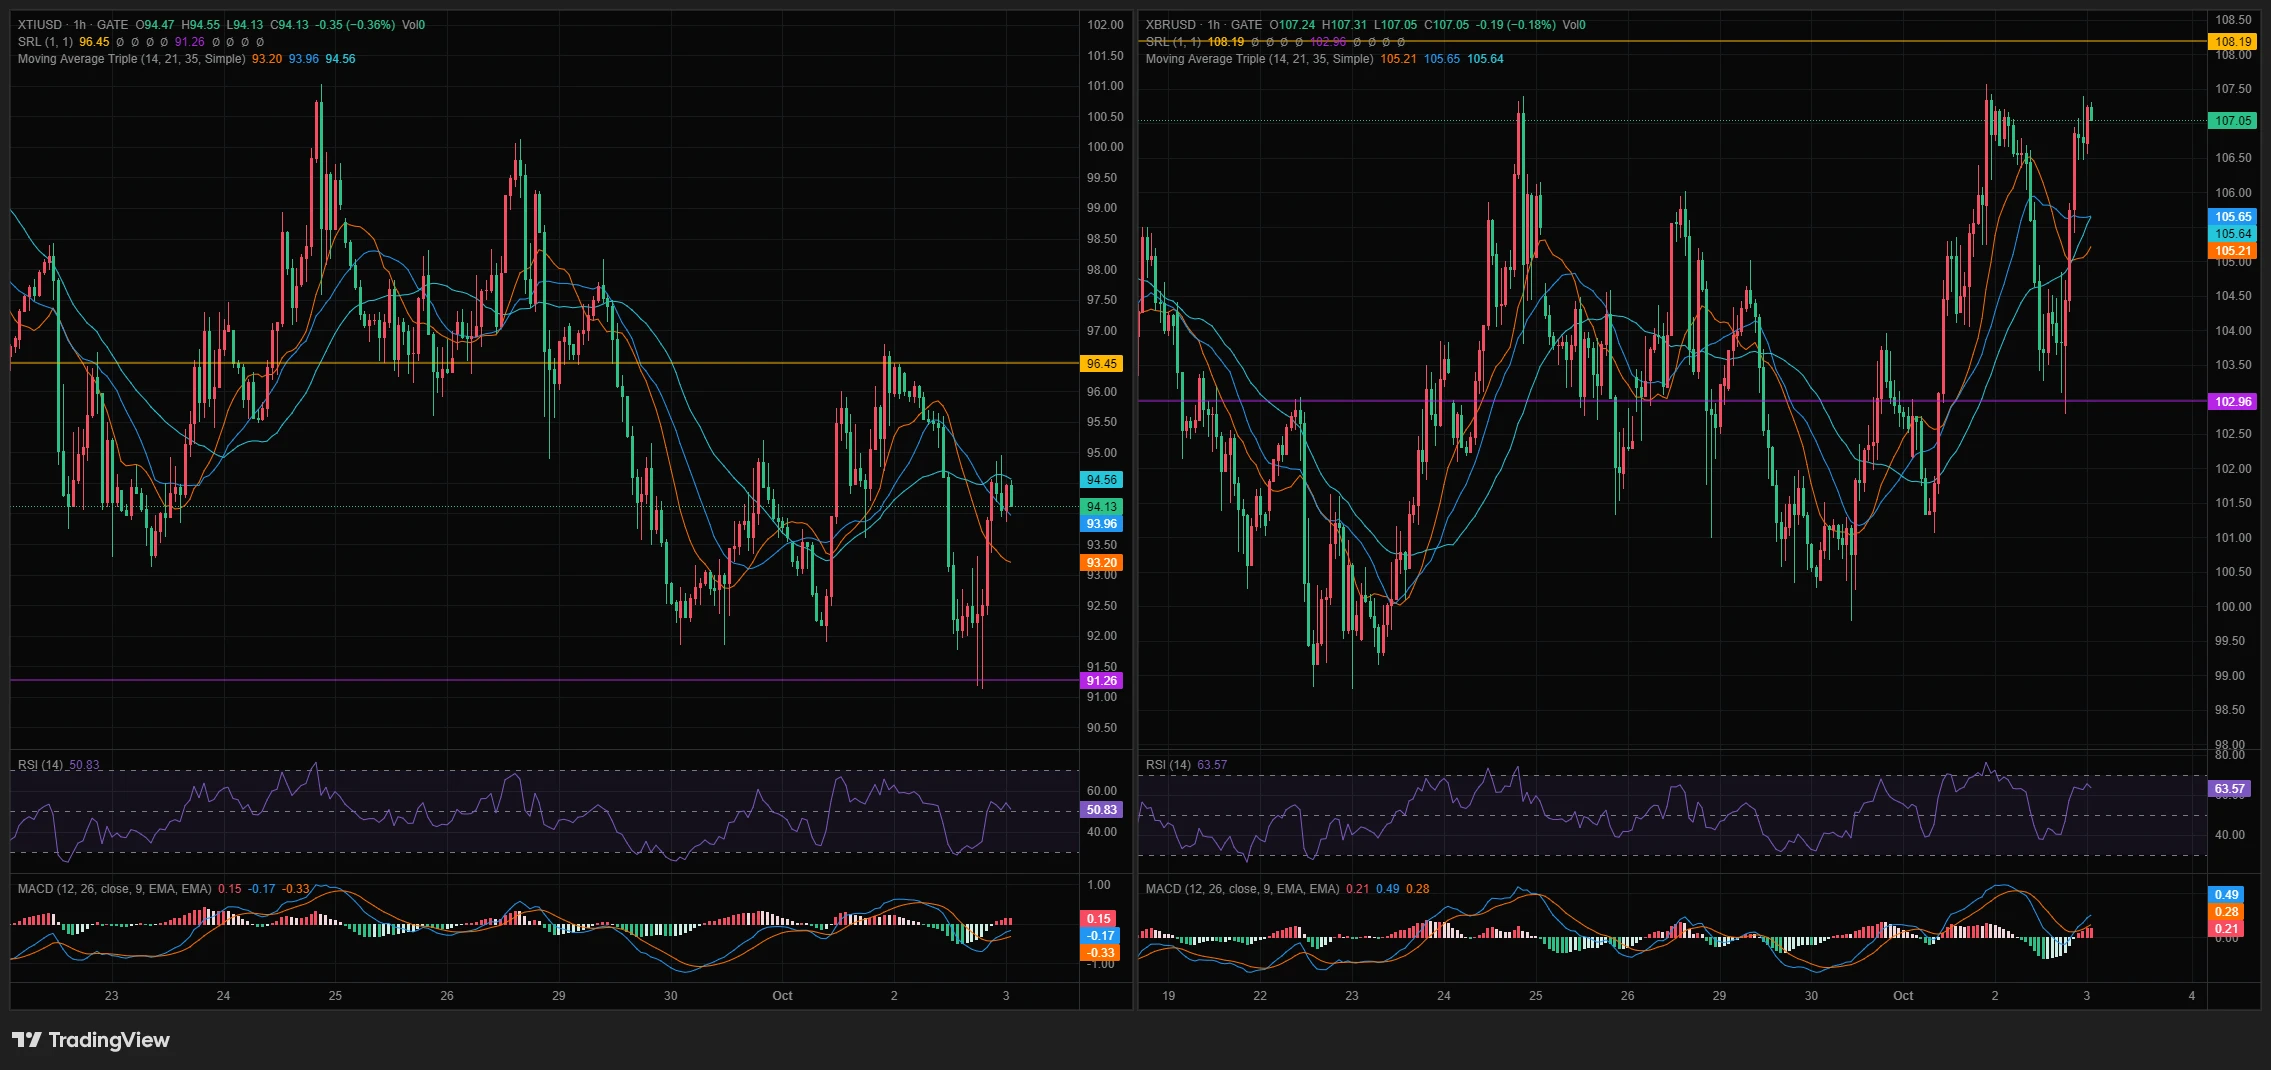
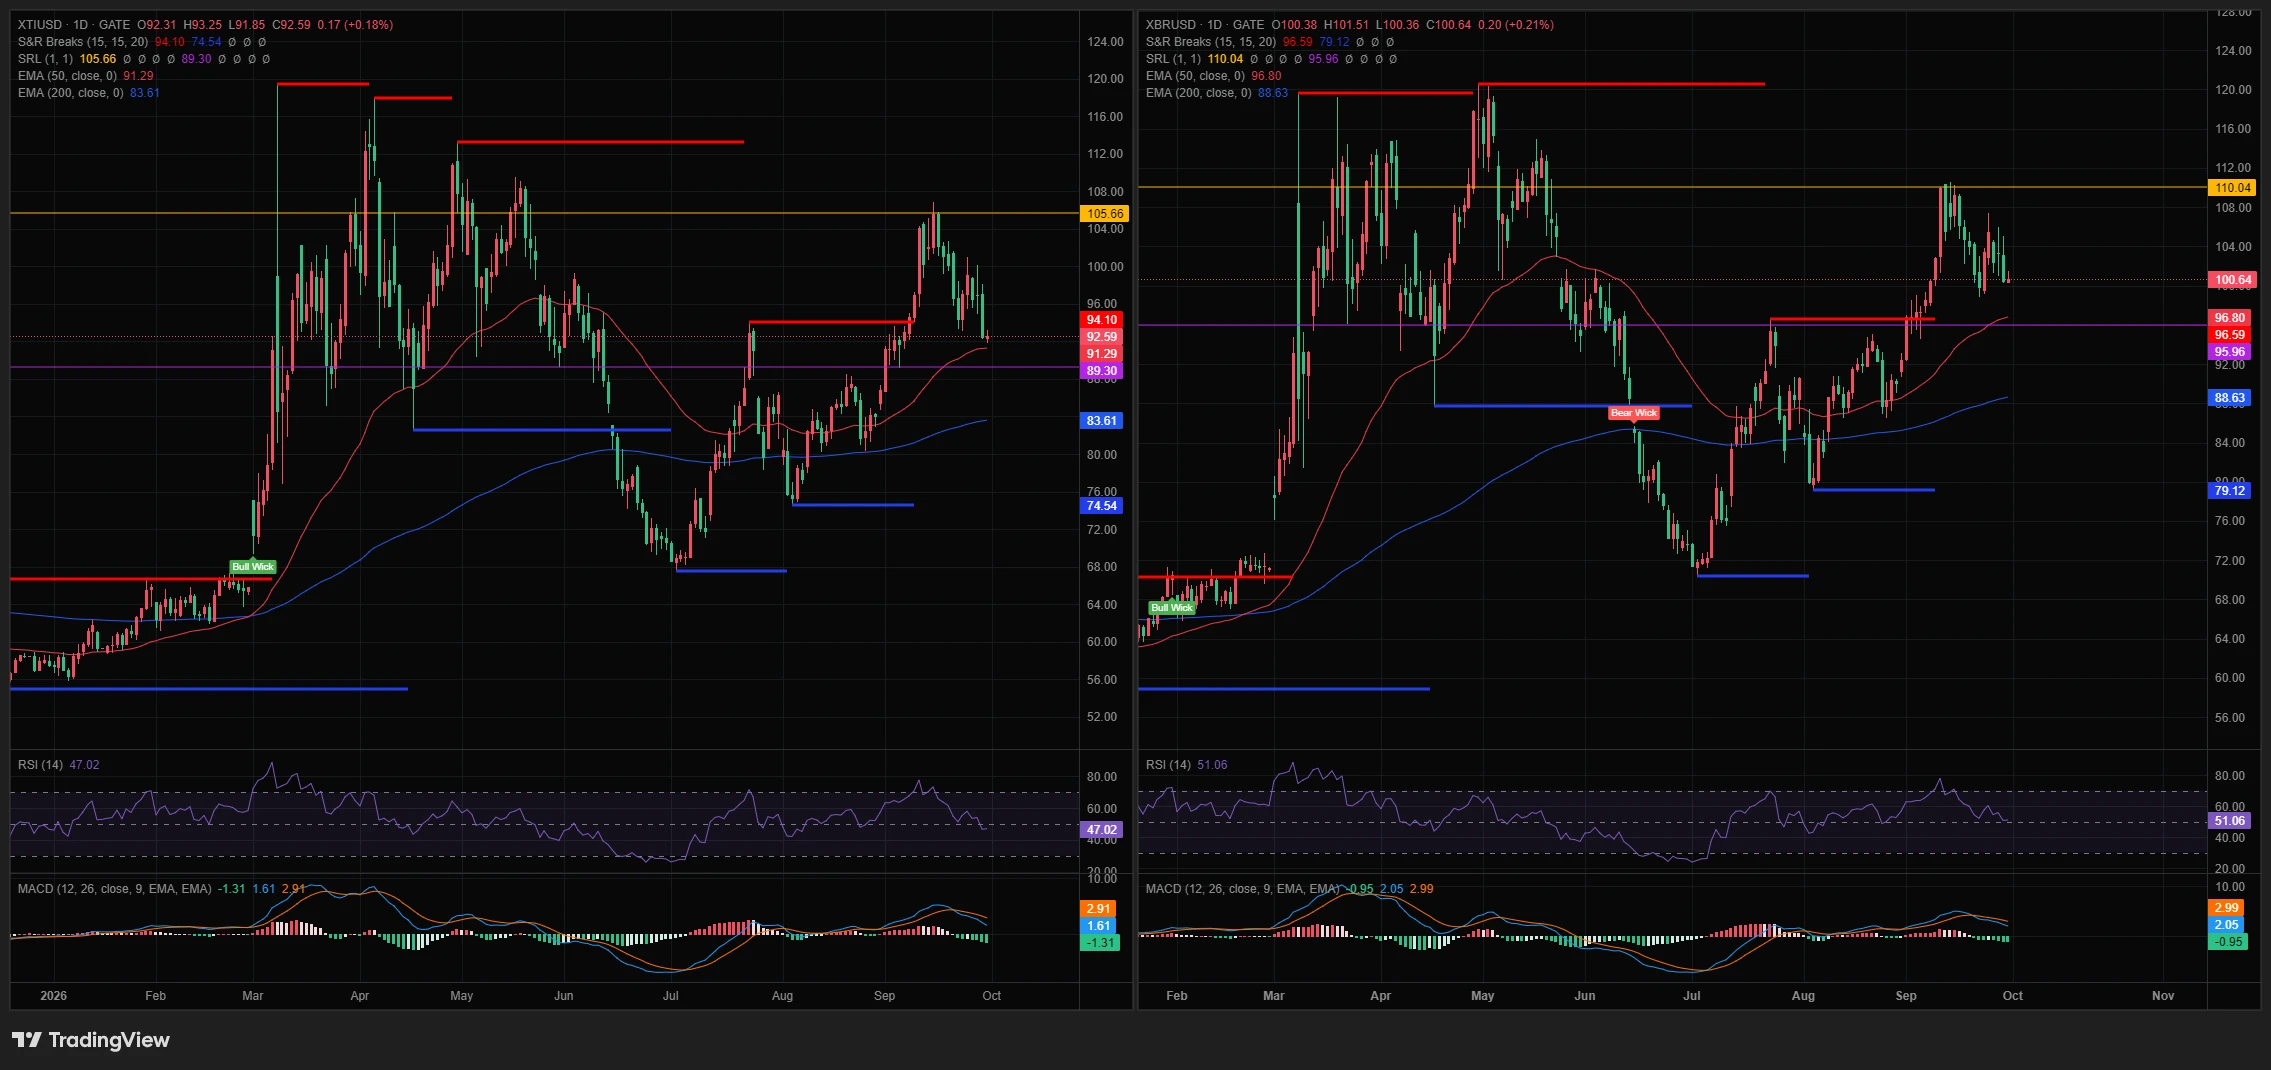
Pada kuotasi Gate, Brent mencetak penurunan ke area support 102,96 pada Jumat dan telah pulih ke 107,05, merebut kembali rata-rata per jam ke-14, ke-21, dan ke-35 di 105,21, 105,65, dan 105,64. RSI berada di 63,57 dan resistance di 108,19. WTI sempat menyentuh support 91,26, berada di 94,13 dan masih di bawah rata-rata ke-35 di 94,56, dengan resistance di 96,45 dan RSI di 50,83. Brent memimpin dan WTI tertinggal, sesuai dengan pasar yang tekanannya berada pada barel yang diangkut melalui laut. Emas juga tidak diperdagangkan sebagai lindung nilai perang, menuju penurunan mingguan kedua.
Bias saya terhadap Brent bullish selama penutupan per jam bertahan di atas 105,65. Saya ingin membeli penurunan menuju 105,20 hingga 105,65, dengan invalidasi pada penutupan di bawah 102,96. Target pertama adalah 108,19, dan penembusan solid membuka peluang ke 110,00. Untuk WTI, saya tetap netral antara 91,26 dan 96,45 hingga kembali merebut 94,56. Ingat bahwa pasar tutup selama akhir pekan, jadi berita utama apa pun dari kawasan tersebut pertama kali muncul pada CFD ini.
Jika cadangan hanya dapat menutupi sekitar 17 hari dari kekurangan tersebut, apakah Anda memperdagangkan penurunan sebagai kelegaan sementara, atau apakah Anda yakin kesepakatan mengenai Hormuz tercapai sebelum waktunya habis?
Ini bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan trading atau investasi apa pun.
repost-content-media
level harga yang jelas + ketidakpastian + analisis real-time, Anda luar biasa
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
Laju Tahunan OpenAI $70B Menambah Sekitar 2,2 miliar dolar AS Pendapatan Tahunan per Minggu: Yang Harus Dibuktikan oleh Kelipatan 12x
Mulai dari apa yang tersirat dalam judul. Laju tahunan mendekati 70 miliar dolar AS yang naik sekitar 70% sejak awal kuartal ketiga berarti laju pada 1 Juli berada di sekitar 41 miliar dolar AS. Itu kira-kira berarti penambahan pendapatan tahunan sebesar 29 miliar dolar AS dalam sekitar tiga belas minggu, atau sekitar 2,2 miliar dolar AS setiap minggu. Jika angka tersebut dibentuk dengan menyetahunkan pendapatan bulan terbaru, seperti yang dilaporkan, maka pendapatan bulan yang mendasarinya berada di sekitar 5,8 miliar dolar AS. Itu adalah satu bulan yang sangat kuat yang diekstrapolasi, bukan pendapatan setahun yang sudah tercatat.
Sekarang perhitungan valuasinya. Putaran pendanaan Maret menilai perusahaan tersebut sebesar 852 miliar dolar AS, atau sekitar 12,2 kali laju tahunan baru. Pembicaraan awal yang dilaporkan di sekitar 1,2 triliun dolar AS akan berarti sekitar 17 kali. Dengan laju penambahan pendapatan saat ini, bukan tingkat pertumbuhannya, penggandaan menjadi 140 miliar dolar AS membutuhkan sekitar tujuh bulan, dan 85 miliar dolar AS akan tercapai sekitar pertengahan November. Dengan kata lain, kelipatannya cepat menyusut jika penambahan mingguan bertahan dan tetap tinggi jika penambahan tersebut mereda. Kesenjangan pentingnya adalah Axios tidak dapat mengetahui apa pun mengenai pengeluaran, jadi ini adalah kelipatan pendapatan, bukan laba.
Komposisinya sama pentingnya dengan totalnya. Pendapatan perusahaan dari segmen korporasi telah tumbuh lebih dari 100% sejak Juli, dan pendapatan konsumen yang ditambahkan pada kuartal ketiga sudah melampaui seluruh pendapatan yang ditambahkan sepanjang 2025. Namun, perusahaan juga telah memangkas harga model, yang berarti volume harus tumbuh lebih cepat daripada penurunan harga hanya untuk menjaga laju tahunan tetap meningkat. Laju tahunan yang meningkat dalam lingkungan harga yang dipangkas menunjukkan bahwa penggunaan sedang meningkat, dan juga menunjukkan bahwa pendapatan per unit komputasi menyusut.
Pasar publik sudah memilih proksinya. Oracle naik 5,3% setelah laporan tersebut, dengan titik tertinggi intrahari mendekati 8,2%, dan seorang analis memperkirakan OpenAI mewakili sekitar setengah dari backlog komputasi Oracle. Itu merupakan sinyal konsentrasi sekaligus sinyal pertumbuhan. Sementara itu, OpenAI tidak lagi memperkirakan IPO tahun ini, sedangkan laboratorium pesaing bisa melantai pada musim gugur ini, sehingga gambaran audit pertama mengenai margin kotor kelompok ini mungkin datang dari pihak lain. Prospektus pesaing yang dilaporkan menunjukkan sedikitnya 518 miliar dolar AS belanja infrastruktur selama satu dekade, sebuah pengingat bahwa pendapatan dan belanja dalam industri ini berkembang secara bersamaan.
Pandangan saya: Saya optimistis terhadap permintaan dan belum menentukan sikap mengenai kelipatannya. Saya akan menjadi lebih optimistis jika laju tahunan menembus 85 miliar dolar AS pada laju pertengahan November dan pengajuan menunjukkan margin kotor yang membaik. Saya akan menjadi waspada jika Oracle mengembalikan kenaikan 5,3% tersebut dalam waktu seminggu sementara berita tentang laju tahunan terus bermunculan, karena itu berarti pasar sedang mendiskontokan sisi biaya, atau jika penambahan pendapatan melambat hingga di bawah sekitar 1,5 miliar dolar AS per minggu.
Apakah Anda menilai laboratorium AI berdasarkan kelipatan laju tahunannya, atau menunggu margin sebelum membayar kelipatan apa pun?
Ini bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan perdagangan atau investasi.
@Gate_Square
"Menghargai ringkasan singkatnya. Akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
Catatan Evaluasi Q3 Saya: Satu Prediksi yang Tepat, Satu yang Masih Saya Tinjau, dan Apa yang Saya Pantau Menuju Q4
Hari terakhir kuartal selalu membuat saya kembali membaca catatan dan benar-benar jujur kepada diri sendiri tentang apa yang berhasil dan apa yang tidak. Berikut catatan evaluasi Q3 saya.
Prediksi yang paling saya syukuri
Tetap sabar menghadapi gejolak di pertengahan kuartal alih-alih memaksakan perdagangan. Ada beberapa periode pada kuartal ini ketika harga bergerak dalam rentang sempit selama berhari-hari, dan setiap insting mengatakan, "lakukan sesuatu." Saat saya menahan diri dan menunggu level benar-benar terkonfirmasi, alih-alih menebak breakout terlalu dini, itulah perdagangan yang hasilnya paling bersih. Perdagangan ketika saya masuk hanya karena bosan melihat pergerakan dalam rentang, justru merugikan saya lebih besar daripada pasar.
Contoh spesifik yang terus saya ingat adalah memperlakukan level yang berhasil direbut kembali sebagai sesuatu yang perlu membuktikan diri, bukan sesuatu yang harus langsung dirayakan. Level yang direbut kembali setelah sebelumnya hilang hanya bermakna setelah benar-benar bertahan saat retest. Saya pernah rugi lebih awal tahun ini karena membeli saat level direbut kembali, alih-alih menunggu retest, dan pada kuartal ini saya akhirnya menerapkan pelajaran itu secara konsisten. Hasilnya benar-benar terasa.
Hal yang patut ditinjau dengan jujur
Terlalu bersemangat pada pergerakan yang didorong narasi sebelum memeriksa apakah fundamental di baliknya benar-benar dapat menopang harga. Q3 memiliki beberapa momen ketika cerita tentang suatu token atau sektor bergerak cepat, dan ceritanya saja sudah menarik saya sebelum saya mengerjakan pemeriksaan dasar terhadap angka penggunaan, struktur pasokan, atau siapa yang sebenarnya membeli. Jika melihat ke belakang, perdagangan yang berhasil adalah yang membuat saya memisahkan "ini cerita yang bagus" dari "ini titik masuk yang bagus", sedangkan yang gagal adalah ketika saya membiarkan cerita itu berpikir untuk saya.
Saya tidak akan berpura-pura bahwa saya sudah sepenuhnya memperbaiki hal ini. Ini adalah hal yang paling sering saya sadari sedang saya lakukan, dan kebiasaan inilah yang ingin saya lawan secara aktif memasuki Q4.
Hal-hal yang tetap saya pantau untuk Q4
Beberapa hal dari kuartal ini terasa belum selesai. Akumulasi BTC oleh perbendaharaan perusahaan lebih tidak merata daripada yang ditunjukkan oleh angka utama, dengan beberapa pembeli dominan melakukan sebagian besar aktivitas, sementara pendatang baru berusaha membangun kredibilitas. Apakah hal ini akan meluas atau tetap terkonsentrasi pada segelintir nama adalah sesuatu yang ingin terus saya pantau, alih-alih berasumsi ke salah satu arah.
Saya juga mengamati bagaimana aset dunia nyata yang ditokenisasi, terutama saham, terus tumbuh dalam volume perdagangan di jaringan. Tren itu berkembang sepanjang Q3 dan tidak terlihat seperti tren sesaat, melainkan infrastruktur yang benar-benar digunakan. Ke mana volume tersebut terkonsentrasi pada kuartal berikutnya, dan apakah pendatang baru dapat bersaing secara berarti untuk mendapatkannya, layak diikuti dengan saksama, alih-alih berasumsi bahwa para pemimpin saat ini akan tetap berada di posisi yang sama.
Dari sisi makro, saya ingin terus membedakan "pembersihan leverage" dari "perubahan tren yang nyata" setiap kali terjadi penurunan tajam. Kuartal ini mengingatkan saya bahwa data likuidasi memberi tahu banyak hal tentang siapa yang terdampak, tetapi belum tentu menunjukkan ke mana harga bergerak berikutnya. Pembedaan itu adalah hal yang ingin saya pertajam, bukan saya longgarkan, saat memasuki Q4.
Kesimpulan jujur saya
Q3 mengajari saya lebih banyak tentang kesabaran daripada prediksi. Keputusan terbaik bukanlah keputusan ketika saya memprediksi pergerakan lebih awal, melainkan ketika saya menunggu konfirmasi dan tidak membiarkan cerita yang bagus menggantikan riset yang sebenarnya. Memasuki Q4, itulah disiplin yang ingin saya teruskan dengan lebih konsisten daripada yang saya lakukan pada kuartal ini.
Diskusi
Apa catatan evaluasi Q3 Anda? Apakah itu prediksi yang Anda banggakan, perdagangan yang masih Anda tinjau, atau sesuatu yang tetap Anda bawa ke Q4? Bagikan rangkuman Anda di bawah, saya benar-benar ingin melihat apa yang orang lain ambil dari kuartal ini.
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan perdagangan atau investasi.
@Gate_Square@Gate 广场
repost-content-media
  • 3
"Terima kasih atas ringkasan singkatnya. Saya akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#OneGateWitnessProgram $GT
Saya Saksi Nomor 2.157: Pandangan Saya tentang Pergeseran Gate ke "Pegang Apa Pun"
Gate baru saja meluncurkan Program Saksi One Gate, dan saya berakhir sebagai saksi nomor 2.157. Sebelum membahas apa yang sebenarnya ditawarkan acara ini, saya ingin membicarakan gagasan di baliknya, karena "pegang apa pun, satu platform" adalah pernyataan yang lebih besar daripada yang mungkin terlihat sekilas.
Apa sebenarnya program ini
Acara ini berlangsung dari 30 September pukul 12:00 hingga 15 Oktober pukul 12:00 (UTC+8), dengan tiga tema: simpan dengan bebas, bayar langsung, dan trading kapan saja. Gagasan utama yang diusung adalah bahwa satu akun seharusnya dapat menangani berbagai jenis aset, kripto, setara kas, dan eksposur yang ditokenisasi terhadap hal-hal seperti saham, tanpa perlu menganggapnya sebagai sistem yang terpisah.
Partisipasi tidak mengharuskan Anda melakukan deposit atau trading. Anda cukup masuk, memilih topik berbagi, mengunggah tulisan berbagi yang valid, lalu mendapatkan nomor saksi beserta hadiah yang terkait dengan nomor tersebut. Nomor khusus tertentu, yaitu 1, 11, 111, 1.111, 11.111, dan 111.111, membuka hadiah yang lebih besar: GT, tiket balapan F1, dan merchandise bertanda tangan pembalap.
Mengapa "pegang apa pun" adalah bagian yang menarik
Hal yang paling menarik bagi saya bukanlah mekanisme hadiahnya, melainkan cara gagasan ini dibingkai. Banyak platform di sektor ini masih memperlakukan berbagai jenis aset sebagai produk terpisah dengan alur yang berbeda. Gagasan yang ditawarkan di sini adalah bahwa Anda tidak perlu berpikir seperti itu; portofolio Anda hanyalah portofolio Anda, baik itu BTC, saldo stablecoin, maupun posisi saham yang ditokenisasi.
Saya tidak menganggap gagasan itu sudah sepenuhnya terbukti hanya karena sebuah kampanye mengatakannya. Ujian sebenarnya adalah apakah perpindahan antarjenis aset itu benar-benar terasa lancar dalam keseharian, bukan sekadar apakah aset-aset tersebut secara teknis tercantum dalam akun yang sama. Itulah bagian yang ingin saya nilai seiring waktu, bukan dari spanduk peluncuran.
Pandangan jujur saya sebagai peserta
Menjadi saksi nomor 2.157 berarti saya bukan penguji awal bernomor satu digit, tetapi saya cukup awal sehingga ini masih terasa seperti gambaran nyata adopsi pada jam-jam pertama. Hal yang lebih menarik bagi saya daripada angkanya sendiri adalah apa yang direpresentasikannya: penghitung publik kasar tentang berapa banyak orang yang memilih untuk terlibat dengan gagasan ini pada hari pertama. Jika angka itu terus meningkat dengan cepat sepanjang kampanye, itu memberi tahu Anda sesuatu tentang seberapa kuat gagasan "semuanya di satu tempat" diterima. Jika angka itu cepat mendatar, itu juga memberi tahu Anda sesuatu.
Cara berpartisipasi jika Anda mempertimbangkannya
Tidak diperlukan deposit atau trading. Masuk, pilih topik yang sesuai dengan tema "simpan, bayar, trading", tulis unggahan berbagi yang tulus, lalu publikasikan selama periode acara. Hadiah untuk nomor saksi standar lebih kecil dan lebih merupakan bentuk apresiasi partisipasi, sementara nomor khusus membawa hadiah yang lebih besar, meski tentu saja nomor tersebut jauh lebih jarang dan bergantung pada waktu.
Hal yang sebenarnya akan saya pantau, bukan hadiahnya
Bagi saya, hadiah-hadiahnya adalah sentuhan yang menyenangkan, tetapi bukan inti acaranya. Yang akan saya pantau dalam beberapa minggu ke depan adalah apakah "pegang apa pun, bayar langsung, trading kapan saja" muncul sebagai perilaku produk yang nyata: perpindahan antarjenis aset yang lebih cepat, lebih sedikit langkah terpisah, serta lebih sedikit hambatan saat beralih dari menyimpan ke membelanjakan lalu trading, alih-alih tetap menjadi slogan yang melekat pada kampanye dua minggu. Rebranding atau nama program besar tidak berarti banyak jika pengalaman dasarnya tidak benar-benar berubah.
Pandangan saya
Saya suka bahwa acara ini dibingkai berdasarkan penggunaan nyata, bukan spekulasi murni—berbagi pengalaman, bukan sekadar menyetor dana. Namun, saya lebih suka menilai "One Gate, Semua Uang" dari cara kerjanya dalam tiga bulan daripada dari angka peluncuran minggu ini. Pergeseran besar platform terus diumumkan di seluruh industri ini; yang jarang terjadi adalah pergeseran yang benar-benar menyederhanakan berbagai hal, bukan menambahkan lapisan lain.
Diskusi
Jika Anda bergabung sebagai saksi, Anda mendapatkan nomor berapa, dan apa kesan pertama Anda yang jujur tentang gagasan "pegang apa pun" ini? Menurut Anda, apakah mengonsolidasikan semuanya ke dalam satu akun benar-benar membuat berbagai hal lebih sederhana, atau justru hanya memindahkan kerumitannya ke tempat lain?
Ini bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan trading atau investasi.
@Gate_Square
repost-content-media
  • 4
"Terima kasih atas ringkasan singkatnya. Akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#CorePCEandGDPFinalReading $XAUT $BTC $ETH $US500
Hari Core PCE: Mengapa Saya Lebih Mengamati Reaksi Berlawanan XAUT dan BTC daripada Angkanya Sendiri
Hari ini adalah hari terakhir Q3, dan penutupannya menghadirkan katalis nyata: core PCE Agustus dan rilis final PDB Q2 akan diumumkan pada pukul 12.30 UTC. Pasar memperkirakan core PCE sebesar +0,3% secara bulanan, +3,3% secara tahunan, dengan PCE utama sebesar +3,7% secara tahunan. Semua angka itu masih jauh di atas target Fed sebesar 2%, dan sudah cukup lama berada di sana. Pertanyaannya bukan lagi apakah inflasi masih tinggi—jelas demikian—melainkan apakah rilis ini akan semakin memperkuat narasi “lebih tinggi untuk waktu lebih lama”, atau memberi ruang bagi pasar untuk terus bersikap dovish.
Mengapa saya tidak hanya mengamati angka utama
Rilis yang tepat sesuai konsensus, yaitu 0,3% dan 3,3%, kemungkinan akan dianggap bukan peristiwa penting, karena tidak mengubah apa pun dari yang sudah diperhitungkan dalam harga. Risiko reaksi sebenarnya terletak pada kejutan ke arah mana pun. Rilis yang lebih tinggi, misalnya 0,4% atau lebih secara bulanan, akan melawan ekspektasi pemangkasan suku bunga baru-baru ini dan kemungkinan menekan aset berisiko sekaligus mendukung dolar. Rilis yang lebih rendah, mendekati 0,2%, akan menghasilkan dampak sebaliknya, memperkuat gagasan bahwa disinflasi masih berlanjut meskipun tetap berada di atas target.
Mengingat angka ini masih jauh di atas target, saya pikir fungsi reaksi pasar saat ini bersifat asimetris. Kejutan panas kemungkinan berdampak lebih besar daripada manfaat dari kejutan dingin, karena narasi “lebih tinggi untuk waktu lebih lama” sudah sebagian diperhitungkan dalam harga, sementara kejutan yang benar-benar menunjukkan disinflasi akan menjadi pembaruan baru yang belum diperhitungkan.
Membaca emas dan BTC sebagai dua sisi perdagangan ini
Melihat grafik XAUT, emas sebenarnya telah berbalik turun tajam menjelang rilis ini. Harga naik dari sekitar 4.080 dolar AS ke level tertinggi sekitar 4.680 dolar AS, lalu berbalik turun dengan tajam, menembus ke bawah garis acuan 4.390 dolar AS dan 4.435 dolar AS, dan kini berada di 4.183 dolar AS, dengan RSI di 36,07, mendekati kondisi oversold, serta MACD yang sangat negatif di -49,4. Ini merupakan pullback yang signifikan menjelang rilis data yang biasanya mendukung emas ketika inflasi memanas.
Hal yang menurut saya menarik adalah aksi jual emas menjelang kondisi inflasi panas ini menunjukkan bahwa pasar mungkin sudah cenderung memperkirakan rilis yang sesuai ekspektasi atau lebih rendah, atau bahwa posisi telah terlalu melebar setelah kenaikan besar emas dan ini merupakan aksi ambil untung terlepas dari data. Bagaimanapun, reaksi emas setelah pukul 12.30 UTC akan memberi saya banyak informasi: jika emas stabil dan memantul saat rilis panas, itu berarti permintaan sebagai lindung nilai inflasi kembali menguat. Jika emas terus turun bahkan saat rilis panas, itu menunjukkan bahwa pelemahan emas memiliki momentumnya sendiri yang terpisah dari data makro.
Sementara itu, BTC terlihat sebagai grafik terkuat di antara aset-aset ini saat ini. BTC telah naik dengan konsisten dari kisaran bawah 60.000 dolar AS hingga 88.482 dolar AS pada level tertinggi baru-baru ini, dan kini berada di 83.151 dolar AS, bertahan jauh di atas MA 50 di 77.286 dolar AS serta di atas garis support 74.127 dolar AS. RSI di 58,98 berada dalam kondisi sehat tanpa terlalu tinggi, dan MACD masih positif, meskipun histogramnya telah mendingin dari puncaknya pada September. BTC yang mundur secara moderat dari level tertingginya sambil tetap bertahan jauh di atas support tren menunjukkan kondisi yang sama sekali berbeda dari penurunan tajam emas.
ETH menceritakan kisah yang serupa dengan BTC: reli kuat dari sekitar 1.600 dolar AS ke 2.831 dolar AS, kini berkonsolidasi di dekat 2.666 dolar AS, bertahan di atas MA 50 pada 2.436 dolar AS dengan RSI di 60,22, yang masih berada di sisi bullish dari area netral.
Apa yang disampaikan divergensi ini kepada saya
Aset-aset kripto utama yang tetap kuat sementara emas menembus turun menjelang rilis ini merupakan sinyal spesifik. Ini menunjukkan bahwa modal telah beralih dari lindung nilai inflasi tradisional ke aset berisiko, yang biasanya terjadi ketika pasar lebih berfokus pada kondisi likuiditas dan ekspektasi pemangkasan suku bunga daripada inflasi itu sendiri sebagai tema dominan. Jika demikian pembacaannya, rilis PCE yang panas dan mendorong mundur ekspektasi pemangkasan suku bunga akan menjadi skenario yang lebih merugikan BTC dan ETH daripada yang mungkin diperkirakan banyak orang, tepat karena keduanya belakangan diperdagangkan lebih seperti aset berisiko daripada lindung nilai inflasi.
Melihat grafik US500 untuk sisi ekuitas, indeks berada di 7.688 dolar AS, berkonsolidasi tepat di bawah level tertinggi baru-baru ini di 7.810 dolar AS setelah kenaikan kuat dari level terendah April di sekitar 6.300 dolar AS. RSI di 51,95 tepat berada di wilayah netral, dan harga bertahan di atas EMA 50 pada 7.633 dolar AS serta EMA 200 pada 7.273 dolar AS. Ini terlihat seperti pasar dalam tren naik yang sehat dan sedang mengambil jeda tepat sebelum katalis data, bukan pasar yang sudah cemas terhadap hasilnya.
Rencana perdagangan saya menjelang rilis
Saya tidak mengambil posisi agresif menjelang peristiwa data biner seperti ini, karena rasio risiko-imbalannya untuk menebak satu angka rilis tidak menarik bagi saya. Yang saya lakukan adalah menetapkan rencana reaksi terlebih dahulu untuk setiap aset.
Untuk BTC, saya ingin melihat area 77.286 hingga 78.000 dolar AS bertahan pada setiap pullback setelah data jika rilisnya panas. Penembusan ke bawah 74.127 dolar AS pada rilis panas akan menjadi level yang benar-benar mengubah pandangan saya dari “konsolidasi sehat” menjadi “sesuatu yang lebih serius.”
Untuk emas, mengingat kondisinya sudah terlihat oversold dengan RSI 36, saya justru akan mengamati reaksi pantulan pada rilis panas sebagai setup perdagangan yang lebih menarik, yaitu membeli penguatan menuju katalis yang mendukung setelah pullback sebesar ini, alih-alih mengejar penurunan lebih lanjut. Rilis yang lebih rendah tetapi membuat emas terus turun akan menunjukkan kepada saya bahwa pelemahan tersebut belum selesai.
Untuk US500, saya akan mengamati apakah indeks bertahan di 7.633 dolar AS, yaitu EMA 50, pada setiap reaksi terhadap rilis panas. Jika level tersebut bertahan dengan kuat menjelang awal Q4 yang kuat, tren naik yang lebih luas akan tetap utuh.
Hal yang saya amati dalam angka aktual
Apakah core PCE berada di, di atas, atau di bawah konsensus MoM sebesar 0,3%. Apakah rilis final PDB Q2 direvisi secara signifikan dari pembacaan sebelumnya, karena revisi nyata lebih penting daripada konfirmasi atas angka yang sudah diketahui. Dan seberapa cepat reaksi emas dan BTC mengalami divergensi atau konvergensi dalam beberapa jam setelah rilis, karena hal itu akan menunjukkan apakah rotasi yang saat ini saya lihat pada grafik merupakan tema yang bertahan lama atau sekadar kebisingan baru-baru ini.
Pandangan jujur saya menjelang rilis
Saya tidak berpikir rilis ini saja akan mengubah perdebatan mengenai suku bunga yang lebih tinggi untuk waktu lebih lama, kecuali jika terjadi kejutan nyata ke salah satu arah. Yang lebih saya fokuskan adalah menggunakan rilis ini sebagai uji tekanan untuk divergensi yang sudah saya lihat antara penurunan emas dan kekuatan relatif kripto. Jika divergensi tersebut bertahan setelah kejutan panas, itu memberi tahu saya sesuatu yang bertahan lama tentang ke mana modal ingin mengalir saat ini. Jika tidak, dan semuanya turun bersama-sama saat rilis panas, itu juga merupakan informasi yang berguna. Artinya, pasar sebenarnya belum memisahkan selera risikonya dari data inflasi seperti yang saat ini ditunjukkan oleh grafik.
Diskusi
Menurut Anda, apakah rilis core PCE yang panas saat ini lebih merugikan BTC dan ETH daripada membantu emas, mengingat bagaimana masing-masing aset diperdagangkan menjelang rilis ini? Dan apakah Anda mengambil posisi sebelum data dirilis, atau menunggu untuk melihat angkanya lalu bereaksi?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan perdagangan atau investasi.
repost-content-media
  • 2
"Terima kasih atas ringkasan singkatnya. Akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
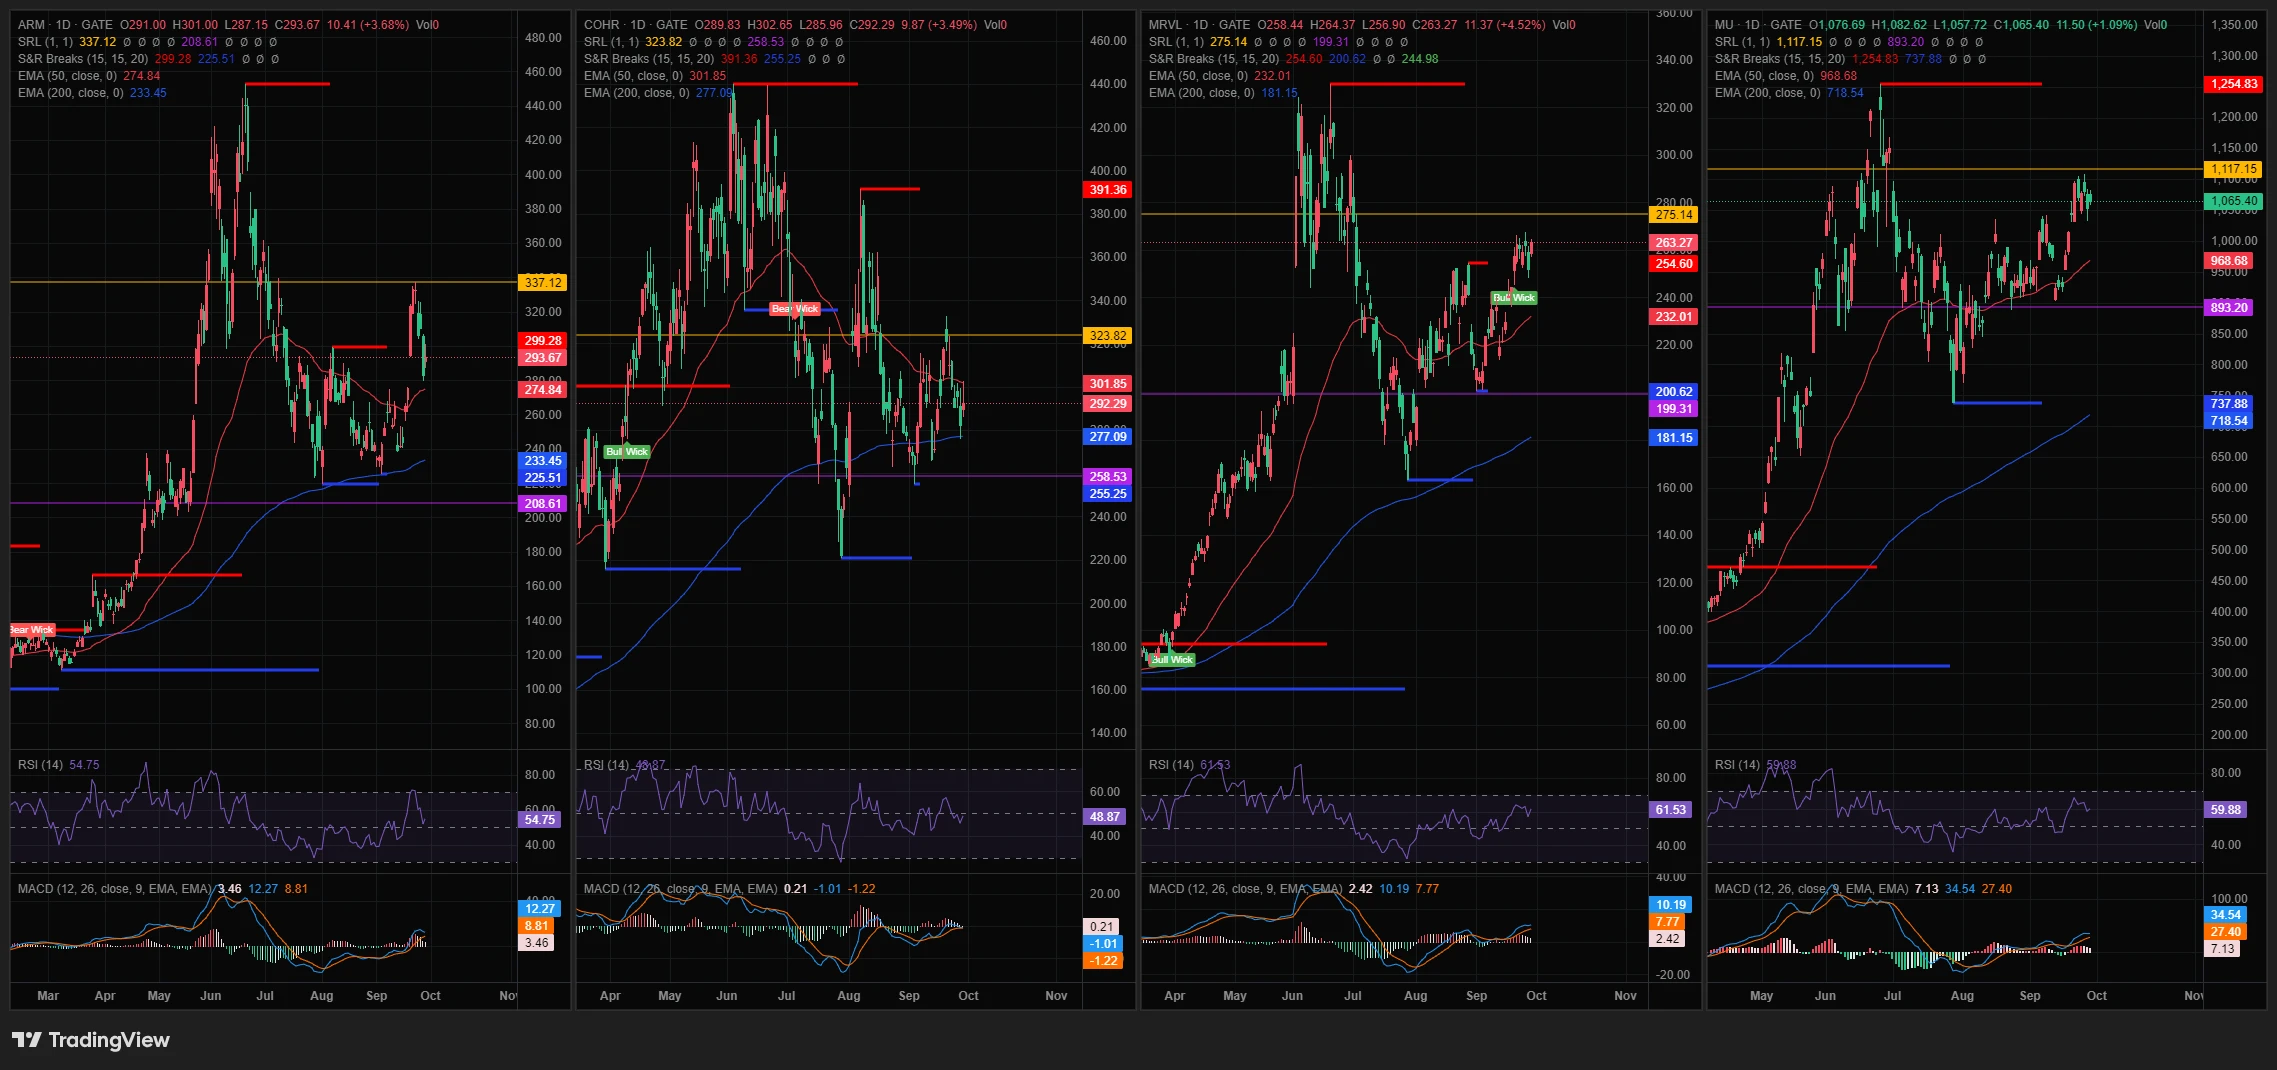
#MarvellJumps4.5% $MRVL $ARM $COHR $MU
Reli Perangkat Keras AI Bukan Lagi Soal Chip, Melainkan Segala Hal di Sekitarnya
Perangkat keras AI mencatat sesi yang kuat secara keseluruhan hari ini: Lumentum naik lebih dari 5%, Corning dan Marvell naik lebih dari 4%, ARM dan Coherent naik lebih dari 3%, SK Hynix naik lebih dari 2%, Micron dan Broadcom naik lebih dari 1%. Hal yang sebenarnya menarik bagi saya di sini bukan ukuran pergerakan tunggal mana pun, melainkan komposisi pihak-pihak yang mengalami reli. Ini bukan hari ketika "pembuat chip naik" semata. Saham-saham optik, kaca, dan konektivitas memimpin, dan itu menyampaikan cerita yang lebih spesifik daripada sekadar "saham AI bagus."
Mengapa menurut saya ini lebih penting daripada hari kenaikan biasa
Marvell, ARM, dan Micron adalah nama-nama yang paling sering dikaitkan orang dengan perangkat keras AI, prosesor, dan memori. Namun, Lumentum yang memimpin dengan kenaikan lebih dari 5%, sementara Corning dan Coherent juga berada di posisi teratas, menunjuk pada sesuatu yang lebih spesifik: pasar menghargai infrastruktur fisik yang memindahkan data antara chip dan pusat data, transceiver optik, kaca khusus, fotonik, bukan hanya chip yang melakukan komputasi.
Perbedaan itu penting karena menunjukkan bahwa reli ini bukan sekadar mengikuti laba satu perusahaan atau satu berita utama. Tampaknya pasar sedang menilai ulang seluruh lapisan pembangunan AI yang tidak mendapat perhatian sebesar GPU, yaitu infrastruktur konektivitas fisik dan interkoneksi yang harus berkembang seiring dengan permintaan komputasi.
Apa yang sebenarnya ditunjukkan oleh grafik di hadapan saya
Melihat ARM, MRVL, dan MU secara bersamaan, gambarnya menunjukkan sekumpulan saham yang sudah naik cukup jauh, tetapi tidak berada dalam posisi yang sama.
ARM berada di $293,67, naik 3,68% hari ini, tetapi masih diperdagangkan jauh di bawah level tertingginya sebelumnya di sekitar $440 hingga $460 dan telah menghabiskan sebulan terakhir berkonsolidasi dalam kisaran $260 hingga $300 setelah koreksi tajam. RSI di 54,75 tergolong sehat tetapi biasa saja, dan MACD hanya sedikit positif. Ini terlihat seperti saham yang sedang pulih dari penurunan nyata, bukan saham yang mencetak level tertinggi baru.
MRVL sepenuhnya merupakan cerita yang berbeda. Saham ini berada di $263,27, naik 4,52%, dan telah membangun tren naik yang rapi sejak titik terendah Juni di sekitar $160, dengan serangkaian titik terendah yang lebih tinggi sepanjang Agustus dan September. RSI di 61,53 menunjukkan kekuatan nyata tanpa berada dalam kondisi terlalu tinggi, dan kini saham tersebut kembali mendekati level tertingginya baru-baru ini di sekitar $275. Ini adalah grafik dengan tampilan terkuat dalam kelompok tersebut, saham yang berada dalam tren nyata, bukan sekadar memantul dari titik rendah.
MU berada di $1.065,40, naik 1,09%, dan berada tepat di bawah level tertingginya baru-baru ini di sekitar $1.117 setelah kenaikan panjang dan stabil dari sekitar $500 pada Mei. RSI di 59,88 dan MACD yang masih meningkat menunjukkan bahwa tren naik ini masih memiliki ruang, dan berbeda dari ARM, MU tidak pernah mengalami penurunan tajam; saham ini terus naik secara lebih mulus sepanjang perjalanannya.
Perbedaan tersebut, ARM yang pulih dari koreksi, MRVL dalam tren kuat yang rapi, dan MU dalam kenaikan stabil, menunjukkan kepada saya bahwa reli hari ini mengangkat saham-saham dari titik awal teknikal yang sangat berbeda. Ini sebenarnya merupakan tanda yang lebih sehat daripada jika semuanya bergerak serempak dari pola yang sama, karena menunjukkan permintaan di seluruh sektor yang nyata, bukan satu saham yang menyeret saham-saham berkorelasi untuk ikut naik.
Apakah ini rotasi ke sektor optik dan infrastruktur pusat data, atau sekadar minat beli AI yang luas
Saya cenderung menyebut ini rotasi yang nyata, bukan sekadar minat beli luas pada "segala hal terkait AI", khususnya karena melihat siapa yang memimpin. Jika ini murni pembelian yang didorong sentimen, Anda akan memperkirakan nama-nama terbesar dan paling banyak diikuti memimpin dengan margin terlebar. Sebaliknya, penggerak persentase terbesar adalah saham fotonik dan optik, yang menunjukkan alokasi modal spesifik menuju lapisan fisik infrastruktur AI, bukan penilaian ulang menyeluruh terhadap apa pun yang memiliki label "AI".
Meski demikian, satu hari yang kuat tidak mengonfirmasi rotasi selama beberapa minggu. Hal yang akan mengonfirmasinya bagi saya adalah jika saham-saham optik dan interkoneksi terus mengungguli nama-nama chip unggulan selama satu atau dua minggu ke depan, alih-alih kepemimpinan hari ini kembali kepada saham mana pun yang memiliki katalis laba berikutnya.
Pandangan saya dan hal yang benar-benar akan saya pantau
Dari ketiga grafik yang saya miliki, MRVL terlihat paling konstruktif secara teknikal saat ini, dengan tren naik yang rapi dan ruang sebelum berada dalam kondisi terlalu tinggi. ARM terlihat masih membuktikan apakah pemulihannya dari koreksi memiliki kekuatan yang nyata, mengingat posisinya masih jauh dari level tertinggi sebelumnya. MU terlihat stabil, tetapi cukup dekat dengan level tertingginya baru-baru ini sehingga saya ingin melihat saham ini menembus level tersebut dengan keyakinan, bukan terhenti di sana.
Untuk tema optik dan interkoneksi secara khusus, karena itulah yang paling menonjol dalam daftar pemimpin hari ini, saya ingin melihat apakah kinerja unggul tersebut bertahan selama beberapa sesi berikutnya. Kepemimpinan satu hari dari saham berkapitalisasi lebih kecil dapat dengan mudah menjadi akibat satu katalis atau short squeeze, bukan awal dari rotasi modal yang nyata.
Hal yang akan saya pantau berikutnya
Apakah MRVL dapat menembus dan bertahan di atas level tertingginya baru-baru ini di $275 dengan volume, yang akan mengonfirmasi bahwa grafik terkuat dalam kelompok tersebut sedang mengalami breakout, bukan sekadar kembali menguji resistance. Apakah ARM dapat membangun posisi di atas $300, level yang berulang kali sulit ditembus sejak koreksinya. Dan apakah saham-saham optik dan fotonik terus memimpin atas saham-saham chip dalam sesi-sesi mendatang, yang merupakan sinyal nyata yang akan memberi tahu saya bahwa ini adalah rotasi, bukan sekadar hari reli yang luas.
Risiko
Satu hari yang kuat tidak mengonfirmasi tren, dan beberapa saham ini, terutama MRVL dan MU, sudah naik cukup jauh setelah reli panjang, sehingga standar untuk kelanjutan kenaikan menjadi lebih tinggi. Jika ternyata ini merupakan reaksi terhadap satu katalis tertentu, bukan cerita infrastruktur yang lebih luas, kepemimpinan yang dipimpin saham-saham optik dapat memudar secepat kemunculannya.
Diskusi
Apakah Anda membaca pergerakan hari ini sebagai rotasi nyata menuju lapisan infrastruktur fisik AI, yaitu optik, kaca, dan interkoneksi, atau sekadar hari sentimen AI yang luas dan kebetulan paling banyak mengangkat nama-nama tersebut? Dan di antara ARM, MRVL, dan MU, grafik mana yang menurut Anda memiliki setup yang lebih baik saat ini?
Ini bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan perdagangan atau investasi apa pun.
repost-content-media
  • 2
"Terima kasih atas ringkasan singkatnya. Saya akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#TigaLaunchpoTigaLaunchpoolBerjalanBersamaan,BerbagiJutaanDalamAirdropsolsBerjalanBersamaan,BerbagiJutaanDalamAirdrops
‍$XAUT $FOLD $LAPTOP
Hari Ketiga Pool FOLD, LAPTOP, dan XAUT: Koreksi dan Apa yang Kini Benar-Benar Saya Pantau
Saya ingin memulai tulisan ini dengan sebuah koreksi, karena menyampaikan hal yang benar lebih penting daripada menyampaikannya dengan cepat. Kemarin saya menyebut token LAPTOP dalam Launchpool ini sebagai "Laptop Hunter Biden", sebuah meme coin yang diluncurkan di Base pada awal September. Itu keliru. Token spesifik tersebut anjlok lebih dari 99% dalam hitungan jam setelah diluncurkan dan kini diperdagangkan pada sebagian sangat kecil dari satu sen dengan hampir tidak ada likuiditas tersisa, jauh dari kisaran 0,07 dolar AS hingga 0,08 dolar AS tempat LAPTOP dalam Launchpool ini diperdagangkan. Ini adalah dua token berbeda yang kebetulan memiliki ticker yang sama, dan saya seharusnya tidak menghubungkan keduanya tanpa melakukan verifikasi terlebih dahulu. Pelajaran sudah diambil, sekarang mari beralih ke hal yang benar-benar penting di sini.
Posisi APR hari ini
Angka APR yang sedang berlaku tidak berubah dari yang terlihat selama beberapa hari terakhir: FOLD sebesar 590,76%, LAPTOP sebesar 263,05%, dan pool XAUT membagikan 34 XAUT. Karena angka-angka ini dihitung ulang berdasarkan jumlah modal yang saat ini di-stake, fakta bahwa angkanya relatif stabil menunjukkan bahwa partisipasi telah stabil, bukan terus meningkat tajam. Ini merupakan fase yang berbeda dari lonjakan awal tepat setelah sebuah pool dibuka.
Hal yang menurut saya lebih penting pada tahap acara ini
Ketika Launchpool baru diluncurkan, pertanyaan yang biasanya menarik adalah "seberapa tinggi APR-nya dan seberapa cepat akan menurun." Setelah beberapa hari berlalu, dengan angka yang tetap stabil, pertanyaan yang lebih berguna menjadi "apakah ini pool yang akan saya pertahankan, atau pool yang pergerakan harga token hadiahnya sendiri akan menggerus keuntungan apa pun." Ini mengubah hal yang sebenarnya layak diperhatikan, dan itulah sudut pandang yang akan saya gunakan saat memasuki paruh kedua acara ini.
Bagi siapa pun yang sudah melakukan staking, keputusan yang relevan sekarang sebenarnya bukan lagi soal APR saat masuk, karena hal itu sudah ditetapkan berdasarkan waktu Anda bergabung. Yang penting adalah apakah Anda berencana menyimpan token hadiah yang Anda kumpulkan, menjualnya saat dibayarkan, atau menunggu hingga acara berakhir untuk memutuskan. Keputusan ini layak dibuat secara sadar, bukan secara default, karena FOLD, LAPTOP, dan XAUT adalah tiga jenis aset yang sangat berbeda untuk disimpan: token infrastruktur smart contract, token proyek yang lebih kecil, dan aset yang didukung emas.
Cara saya memandang masing-masing aset pada tahap ini
Untuk pool XAUT, karena imbalannya dibayarkan dalam token yang didukung emas, variabel utamanya sebenarnya hanyalah pergerakan harga emas itu sendiri, bukan risiko spesifik proyek. Jika emas terus tertekan seperti yang terjadi baru-baru ini, nilai yang Anda peroleh akan menyusut meskipun jumlah tokennya tetap sama. Jika emas stabil atau memantul, yang terjadi adalah sebaliknya. Saya akan menganggap pool ini sebagai taruhan terhadap arah harga emas dalam jangka pendek, lebih dari hal lainnya.
Untuk FOLD, tokennya sendiri memiliki risiko spesifik proyek yang lebih besar, karena nilainya bergantung pada adopsi protokol yang mendasarinya, bukan aset makro yang lebih luas seperti emas. APR di sini adalah yang tertinggi dari ketiganya, tetapi itu sebagian merupakan kompensasi atas ketidakpastian tambahan tersebut.
Untuk LAPTOP, tanpa identitas yang dikonfirmasi dan diverifikasi atas proyek spesifik di balik token Launchpool ini, saya tidak akan berspekulasi mengenai fundamentalnya seperti yang keliru saya lakukan kemarin. Yang dapat saya katakan adalah APR-nya berada di tengah-tengah ketiga pool, dan siapa pun yang melakukan staking di sini sebaiknya mencari detail proyek yang sebenarnya secara langsung melalui halaman Launchpool, bukan mengandalkan asumsi, termasuk asumsi saya.
Pandangan jujur saya setelah tiga hari
Kebaruan dari "tiga pool berjalan bersamaan dengan angka APR yang besar" telah memudar pada hari ketiga, dan yang tersisa adalah pertanyaan yang lebih praktis: apakah Anda nyaman memegang token apa pun yang Anda peroleh, selama apa pun Anda berencana menyimpannya. Itulah pertanyaan sebenarnya dalam acara bergaya Launchpool, sedangkan APR saat masuk hanya menarik perhatian awal.
Hal yang saya pantau selama sisa acara
Apakah ketiga angka APR tersebut tetap relatif stabil atau mulai bergerak seiring bertambah atau berkurangnya modal yang masuk ke setiap pool. Bagaimana pergerakan emas mengingat rilis data PCE hari ini, karena hal itu secara langsung memengaruhi nilai riil pool XAUT, terlepas dari jumlah tokennya. Dan apakah FOLD menunjukkan reaksi harga terhadap perubahan sentimen yang lebih luas, karena itulah pool dengan eksposur spesifik proyek terbesar dari ketiganya.
Diskusi
Bagi siapa pun yang melakukan staking di pool-pool ini, apakah rencana Anda untuk token hadiah berubah sejak hari pertama, apakah Anda berencana menyimpannya, menjualnya saat menerimanya, atau memutuskan nanti? Dan saya menghargai siapa pun yang menyadari kekeliruan saya kemarin, karena selalu penting untuk memeriksa ulang identitas token sebelum menulis tentangnya.
Ini bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan trading atau investasi.
repost-content-media
"Terima kasih atas ringkasan singkatnya. Saya akan memantau bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Tagihan SpaceX Anthropic Hampir Berlipat Ganda Menjadi 84,5 miliar dolar AS, dan Kisah Sebenarnya Adalah dari Mana Komputasi Itu Berasal
Pengajuan IPO rahasia Anthropic mengungkap perjanjian komputasi dengan SpaceX senilai hingga 84,5 miliar dolar AS hingga 2029, hampir dua kali lipat dari sekitar 45 miliar dolar AS yang diungkapkan pada Mei. Saham SpaceX bereaksi positif, naik 2,59% menjadi 149,24 dolar AS. Hal yang menurut saya lebih menarik daripada angka utama tersebut adalah detail yang mudah terlewat jika Anda hanya membaca ringkasannya: kesepakatan ini sebenarnya berjalan melalui xAI, anak perusahaan SpaceX, dengan menggunakan infrastruktur pusat data Colossus, bukan bisnis komputasi SpaceX terpisah yang terkait dengan roket.
Apa yang sebenarnya tercantum dalam perjanjian
Ketentuan awal yang diungkapkan dalam dokumen IPO SpaceX sendiri adalah 1,25 miliar dolar AS per bulan hingga Mei 2029 untuk akses ke sekitar 325.000 GPU Nvidia di fasilitas Colossus, yang berarti hampir 45 miliar dolar AS selama masa perjanjian penuh, dengan klausul pembatalan 90 hari. Angka baru hingga 84,5 miliar dolar AS tersebut diungkapkan Anthropic sendiri dalam pengajuannya, dan dijelaskan mencakup sebagian besar jenis perjanjian yang sama, tetap dengan jangka waktu penghentian 90 hari untuk sebagian besar ketentuan.
Hampir berlipat gandanya angka dari 45 miliar dolar AS menjadi 84,5 miliar dolar AS dapat berarti beberapa hal: cakupan akses komputasi yang diperluas, komitmen kapasitas tambahan, atau sekadar Anthropic yang memaparkan batas maksimum potensial kontrak, bukan skenario dasar. Karena saya tidak memiliki perincian spesifik tentang apa yang berubah antara kedua pengungkapan tersebut, saya tidak akan menebak yang mana, tetapi selisihnya sendiri patut dicatat sebagai tanda betapa cepat komitmen komputasi meningkat, bahkan dalam hubungan yang sama.
Mengapa klausul penghentian 90 hari lebih penting daripada angka utama
Semua orang berfokus pada angka 84,5 miliar dolar AS, tetapi detail yang terus saya pikirkan adalah bahwa sebagian besar perjanjian ini dapat dibatalkan dengan pemberitahuan 90 hari oleh salah satu pihak. Itu merupakan klausul fleksibilitas yang berarti untuk kesepakatan sebesar ini. Bagi saya, hal itu menunjukkan bahwa tidak ada pihak yang mengunci pendapatan terjamin atau pasokan terjamin selama satu dekade; mereka menyediakan jalan keluar jika asumsi permintaan berubah, ketersediaan GPU bergeser, atau harga bergerak. Bagi pasar yang sudah terbiasa menganggap kesepakatan komputasi raksasa ini sebagai komitmen tetap dan terjamin, jangka waktu 90 hari tersebut mengingatkan bahwa kepastian yang benar-benar mengikat di sini jauh lebih singkat daripada yang tersirat dari angka utama.
Gambaran yang lebih besar: 518 miliar dolar AS di enam mitra
Kesepakatan SpaceX ini adalah satu bagian dari sesuatu yang jauh lebih besar. Anthropic mengungkapkan bahwa perusahaan tersebut memperkirakan akan membelanjakan sedikitnya 518 miliar dolar AS selama dekade mendatang di enam mitra infrastruktur, yang dilaporkan mencakup Google, Amazon, dan Microsoft bersama SpaceX. Perusahaan tersebut juga menyatakan bahwa pertumbuhan di masa depan terutama dapat dibatasi oleh ketersediaan komputasi, bukan oleh permintaan terhadap model-modelnya. Itu merupakan pengakuan penting: Anthropic mengatakan hambatan pertumbuhannya bukanlah pelanggan yang menginginkan Claude, melainkan apakah infrastruktur berbasis Nvidia yang cukup tersedia untuk melayani mereka.
Saya telah membahas angka IPO Anthropic secara lebih rinci secara terpisah, termasuk pertumbuhan pendapatan, angka rugi bersih yang didorong akuntansi, dan arus kas operasional yang benar-benar terbakar. Pengungkapan SpaceX ini sesuai dengan gambaran yang sama: perusahaan yang tumbuh sangat cepat dari sisi pendapatan, sembari berkomitmen pada belanja infrastruktur dalam skala yang melampaui hampir semua hal dalam sejarah korporasi, di luar segelintir perusahaan hyperscaler.
Apa artinya ini bagi SpaceX dan perlombaan komputasi
SpaceX semakin mendalami penyewaan komputasi AI setelah membawa xAI ke bawah payungnya awal tahun ini, dan pengungkapan ini memperkuat bahwa komputasi AI terestrial dapat menjadi salah satu lini bisnisnya yang tumbuh paling cepat, berdampingan dengan operasi antariksa. Itu merupakan perubahan penting dalam cara memandang SpaceX sebagai perusahaan: bukan semata bisnis peluncuran dan satelit, melainkan lebih sebagai perusahaan infrastruktur terdiversifikasi dengan penyewaan komputasi AI sebagai mesin pertumbuhan nyata. Reaksi awal pasar sebesar 2,59% dan peringkat Beli baru dari setidaknya satu analis pada hari yang sama menunjukkan bahwa tesis tersebut mulai mendapat daya tarik.
Secara luas, untuk perlombaan komputasi AI, hal ini mengonfirmasi tren yang ada, bukan menciptakan tren baru. Setiap laboratorium AI besar saat ini mengunci perjanjian infrastruktur bernilai miliaran dolar AS dengan jangka waktu multi-tahun dalam skala besar, dan fakta bahwa bahkan kesepakatan yang sudah diungkapkan dapat hampir berlipat ganda cakupannya dalam beberapa bulan menunjukkan betapa cepat perusahaan-perusahaan ini meningkatkan asumsi komputasi mereka. Itu bisa menjadi tanda prakiraan permintaan yang sangat percaya diri, atau tanda bahwa tidak ada pihak yang ingin kekurangan akses GPU jika kurva pertumbuhan terus berlanjut.
Pandangan saya
Saya tidak menganggap lonjakan dari 45 miliar dolar AS menjadi 84,5 miliar dolar AS sebagai sesuatu yang mengkhawatirkan dengan sendirinya; perluasan komitmen infrastruktur seiring pertumbuhan perusahaan merupakan hal yang normal, dan ketentuan penghentian fleksibel selama 90 hari menunjukkan bahwa kedua pihak sedang mengelola ketidakpastian nyata, bukan mempertaruhkan semuanya pada angka jangka panjang yang tetap. Hal yang menurut saya lebih mengungkap adalah pengakuan Anthropic sendiri bahwa ketersediaan komputasi, bukan permintaan, merupakan kendala pertumbuhannya. Pernyataan itu lebih banyak mengatakan tentang letak hambatan nyata dalam industri ini saat ini daripada angka dolar tunggal mana pun.
Khusus bagi SpaceX, hal ini menegaskan bahwa penyewaan komputasi AI melalui infrastruktur xAI menjadi aliran pendapatan yang sah dan terus berkembang, bukan sekadar proyek sampingan. Apakah hal itu dapat bertahan bergantung pada apakah Anthropic dan pelanggan lainnya benar-benar menggunakan seluruh jumlah yang dikomitmenkan, bukan sekadar angka batas maksimum yang digunakan dalam pengungkapan ini.
Apa yang saya pantau berikutnya
Apakah laboratorium AI lain mengungkapkan komitmen komputasi yang diperluas dengan cara serupa ketika proses IPO atau pendanaan mereka sendiri berjalan, yang akan mengonfirmasi bahwa ini merupakan pola peningkatan skala di seluruh industri, bukan kisah khusus Anthropic. Bagaimana saham SpaceX dan liputan analis berkembang ketika lebih banyak detail muncul tentang pemanfaatan aktual kapasitas komputasi ini. Dan apakah prospektus IPO Anthropic, setelah dipublikasikan dan tidak lagi bersifat rahasia, mengungkapkan lebih banyak detail tentang pembagian angka 518 miliar dolar AS di antara enam mitra infrastrukturnya.
Diskusi
Apakah hampir berlipat gandanya kesepakatan komputasi ini menjadi 84,5 miliar dolar AS menandakan permintaan yang benar-benar lebih kuat daripada perkiraan, atau lebih berkaitan dengan penguncian kapasitas sebelum pasokan GPU semakin ketat? Dan apakah Anda melihat langkah SpaceX memasuki penyewaan komputasi AI melalui xAI sebagai bisnis pertumbuhan yang berkelanjutan, atau taruhan yang sangat bergantung pada sejumlah kecil pelanggan laboratorium AI besar untuk tetap berkomitmen?
Ini bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan perdagangan atau investasi apa pun.
repost-content-media
"Terima kasih atas rangkuman singkatnya. Saya akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR $ETH
Bonus APR ETH Hadir di Hari Terakhir Q3, Tepat Sebelum Rilis Data Inflasi Hari Ini
Bonus ETH Simple Earn dari Gate masih berjalan dengan ketentuan yang sama seperti sebelumnya: setoran bersih minimal 0,3 ETH ke produk berjangka tetap 7 hari memberi Anda bonus APR 3%, dan setoran bersih minimal 3 ETH juga membuka bonus uji coba futures sebesar 10 USDT untuk 1.000 peserta pertama. Hal yang membuat hari ini layak diperhatikan kembali bukanlah ketentuan kampanyenya, melainkan waktunya. Ini adalah hari terakhir Q3, dan bertepatan dengan rilis core PCE bulan Agustus, salah satu rilis data makro yang lebih berdampak pada kuartal ini.
Mengapa hari ini secara khusus mengubah cara saya memandangnya
ETH saat ini berada di sekitar 2.666 dolar AS, bertahan cukup baik setelah kenaikannya dari kisaran 1.600 dolar AS pada awal tahun. Namun, data PCE hari ini merupakan katalis nyata; pasar mengamati apakah inflasi memperkuat narasi suku bunga tinggi lebih lama atau memberi ruang untuk pandangan sebaliknya. Data yang lebih tinggi dari perkiraan dapat menekan ETH dalam beberapa jam setelah rilis, sementara angka yang lebih rendah dari perkiraan dapat mendukung kenaikan lebih lanjut.
Latar belakang itu penting dalam mempertimbangkan komitmen berjangka tetap 7 hari ini. Mengunci ETH dalam jangka waktu 7 hari tepat pada hari dengan katalis makro seperti ini berarti Anda berkomitmen melewati reaksi apa pun yang terjadi hari ini hingga minggu berikutnya, tanpa fleksibilitas untuk bertindak jika data menggerakkan pasar secara tajam ke arah mana pun.
Mekanisme bonus, tidak berubah dari sebelumnya
Struktur intinya masih sama: setoran bersih 0,3 ETH untuk bonus APR dasar 3% di atas suku bunga standar pada hari tersebut, dan setoran bersih 3 ETH untuk uji coba futures tambahan sebesar 10 USDT, dibatasi untuk 1.000 pengguna pertama. Kumpulan bonus dan periode kampanye yang berlangsung hingga 7 Oktober juga tidak berubah, jadi tidak ada urgensi baru selain yang sudah ada selama beberapa hari terakhir.
Cara saya sebenarnya memandang ini hari ini
Jika Anda sudah memegang ETH dan memang berencana melewati fase penurunan menuju konsolidasi ini terlepas dari rilis data hari ini, mengunci sebagian ETH ke dalam jangka waktu 7 hari masih masuk akal, karena keputusan untuk menahannya sudah dibuat secara independen dari peristiwa makro hari ini. Bonus tersebut hanya menambah sedikit imbal hasil pada posisi yang memang ingin Anda pertahankan.
Saya akan lebih berhati-hati jika Anda masih ragu apakah ingin memiliki fleksibilitas untuk merespons hasil PCE hari ini. Jika core PCE keluar jauh lebih tinggi dan mendorong ETH menuju zona support terbarunya, terkunci dalam jangka waktu 7 hari berarti Anda harus melewati kondisi tersebut, alih-alih memiliki opsi untuk menyesuaikan posisi. Ini adalah kompromi nyata yang perlu Anda akui kepada diri sendiri sebelum berkomitmen.
Pandangan jujur saya tentang waktunya
Saya tidak berpikir kampanyenya sendiri berubah dengan cara yang membuatnya lebih atau kurang menarik hari ini dibandingkan beberapa hari lalu; ketentuannya identik. Yang berbeda adalah lingkungan tempat Anda berkomitmen. Mengunci dana pada hari yang tenang merupakan keputusan yang sangat berbeda dibandingkan mengunci dana beberapa jam sebelum rilis data yang dapat menggerakkan pasar secara signifikan. Saya lebih memilih melihat bagaimana ETH bereaksi terhadap rilis PCE terlebih dahulu, lalu memutuskan apakah jangka waktu 7 hari masih sesuai dengan rencana saya, daripada langsung berkomitmen di tengah ketidakpastian.
Yang saya pantau hari ini
Bagaimana ETH bereaksi terhadap rilis core PCE pada 12:30 UTC, karena reaksi tersebut akan memberi tahu saya lebih banyak tentang arah jangka pendek dibandingkan hal lainnya saat ini. Apakah ETH bertahan di zona konsolidasi terbarunya atau bergerak menembusnya secara signifikan ke arah mana pun. Dan apakah positioning penutupan Q3 yang lebih luas di pasar kripto menambah volatilitas di atas reaksi terhadap data tersebut, karena arus akhir kuartal dapat memperbesar pergerakan yang seharusnya lebih terkendali.
Diskusi
Dengan adanya rilis PCE hari ini, apakah Anda lebih memilih mengunci ETH ke dalam jangka waktu 7 hari ini sekarang, atau menunggu untuk melihat bagaimana pasar bereaksi terhadap data tersebut sebelum berkomitmen? Dan secara umum, bagaimana Anda mempertahankan ETH menjelang rilis hari ini—tetap pada posisi, menunggu di pinggir, atau menyesuaikan posisi berdasarkan apa yang ditunjukkan data?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan trading atau investasi.
repost-content-media
"Terima kasih atas ringkasan singkatnya. Saya akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Micron Melaporkan Malam Ini dengan Pergerakan 8–10% yang Sudah Terharga: Cara Saya Membingkai Risiko Biner
Micron melaporkan hasil fiskal Q4 2026 setelah penutupan pasar hari ini, dan situasinya semakin tajam sejak terakhir kali saya meninjaunya beberapa hari lalu. Konsensus kini berada di sekitar pendapatan 51 miliar dolar AS dan EPS sekitar $31,5, sementara harga opsi mengimplikasikan pergerakan 8% hingga 10% saat laporan dirilis. Itu adalah ayunan yang benar-benar besar untuk saham yang sudah naik beberapa ratus persen selama setahun terakhir, dan hal itu mengubah cara saya memikirkan posisi di sekitar peristiwa spesifik ini.
Mengapa pergerakan tersirat lebih penting daripada estimasinya sendiri
Pergerakan yang diharapkan sebesar 8% hingga 10% memberi tahu Anda bahwa pasar opsi menilai laporan ini membawa risiko biner yang nyata, bukan sekadar konfirmasi rutin atas kisah pertumbuhan yang sudah diketahui. Sebagai konteks, itu adalah ayunan tersirat yang jauh lebih besar dibandingkan yang biasanya terlihat pada perusahaan matang dengan pertumbuhan lambat yang melaporkan hasil sesuai ekspektasi. Hal ini mencerminkan betapa banyak hal yang harus berjalan dengan baik untuk membenarkan valuasi Micron saat ini, sekaligus seberapa sensitif saham tersebut terhadap penyimpangan apa pun dari narasi memori AI yang telah mendorong kenaikan ini.
Yang menonjol bagi saya adalah bahwa besarnya pergerakan tersirat ini berdampak tajam ke dua arah. Hasil yang melampaui ekspektasi dengan ekspansi margin yang kuat dan panduan FY2027 yang meyakinkan dapat dengan mudah mendorong saham naik mendekati batas atas kisaran tersebut. Namun, hasil yang sekadar memenuhi ekspektasi, tanpa kejutan positif yang nyata, tetap dapat membuat saham turun mendekati batas bawah pergerakan itu, semata-mata karena hasil "sesuai ekspektasi" tidak lagi cukup untuk saham yang dihargai seagresif ini.
Hal yang secara khusus saya cermati dalam angka malam ini
Pendapatan dan EPS yang menyamai atau melampaui konsensus sekitar 51 miliar dolar AS dan $31,5 pada dasarnya hanyalah persyaratan awal saat ini. Angka yang benar-benar memberi tahu saya apakah kisah kenaikan harga memori berjalan mulus adalah margin kotor, yang diproyeksikan menuju 86% saat terakhir kali saya memeriksa situasi ini, naik dari kisaran pertengahan 84%. Jika margin masuk pada atau di atas level tersebut bersamaan dengan pendapatan yang kuat, itu adalah sinyal paling jelas bahwa kekuatan penetapan harga benar-benar mengalir ke laba bersih, alih-alih tergerus oleh kenaikan biaya.
Di luar kuartal saat ini, panduan FY2027 bisa dibilang lebih penting daripada angka Q4 itu sendiri. Kemajuan peningkatan produksi HBM4 dan cara manajemen menggambarkan situasi penawaran-permintaan tahun depan akan menentukan apakah pasar memperlakukan ini sebagai siklus yang masih berkembang atau yang hampir mencapai puncak. Mengingat sebagian besar kenaikan Micron didorong oleh permintaan memori AI berwawasan ke depan, bukan hasil historis, nada panduan tersebut bisa lebih penting daripada apakah Q4 melampaui ekspektasi beberapa sen.
Cara saya memikirkan posisi mengingat besarnya pergerakan tersirat
Mengingat ayunan yang diharapkan sebesar 8% hingga 10%, saya tidak ingin mengambil taruhan arah yang kuat menjelang laporan, kecuali saya benar-benar memiliki keyakinan tinggi, karena pasar opsi sudah memberi tahu Anda bahwa pergerakan sebesar ini diperkirakan akan terjadi ke arah mana pun. Ini bukan pasar di mana kecenderungan arah yang moderat menawarkan rasio risiko-imbalan yang baik; besarnya potensi ayunan merugikan Anda jika salah dan hanya memberi imbalan moderat jika benar, mengingat seberapa banyak yang sudah terharga.
Jika saya sudah memegang posisi sejak sebelum kenaikan ini, kerangka saya adalah memutuskan terlebih dahulu hasil seperti apa yang akan membuat saya ingin mengurangi posisi dibandingkan menambahnya, alih-alih bereaksi secara emosional terhadap gap semalam sebesar 8% ke arah mana pun. Hasil yang melampaui ekspektasi tetapi dengan margin lemah, misalnya, bisa menjadi hasil yang justru ingin saya manfaatkan untuk menjual, jika itu menunjukkan bahwa kisah kekuatan penetapan harga tidak sebersih yang disiratkan oleh angka utama.
Jika saya belum memegang posisi, saya cenderung menunggu reaksinya daripada menebak hasilnya. Pergerakan 8% hingga 10% yang disertai ekspansi margin nyata dan bahasa FY2027 yang meyakinkan adalah situasi masuk yang sangat berbeda dibandingkan pergerakan dengan ukuran serupa yang semata-mata didorong oleh hasil "sesuai ekspektasi" yang dijual karena ekspektasi telah melaju terlalu jauh.
Konteks lebih luas yang terus saya pertimbangkan
Micron naik sekitar 700% selama dua belas bulan terakhir, dan kenaikan seperti itu berarti standar untuk "kabar baik" telah meningkat secara dramatis. Kuartal yang setahun lalu akan dianggap sangat mengesankan mungkin kini hanya diperlakukan sebagai konfirmasi atas apa yang sudah terharga. Itulah ketegangan utama malam ini: bisnis dasarnya benar-benar tampak diuntungkan oleh ketidakseimbangan penawaran-permintaan memori yang nyata, tetapi valuasi sahamnya sudah mengasumsikan bahwa sebagian besar manfaat tersebut terus berlanjut dengan lancar hingga tahun depan.
Hal yang saya cermati setelah laporan dirilis
Apakah margin kotor benar-benar mencapai atau melampaui target sekitar 86%, karena itu adalah pengujian paling jelas atas kekuatan penetapan harga yang nyata. Bagaimana manajemen menyampaikan panduan pendapatan dan margin FY2027, khususnya terkait komitmen pelanggan HBM4. Apakah pergerakan aktual saham lebih mendekati batas atas atau bawah kisaran tersirat 8% hingga 10% tersebut, dan apa tepatnya dalam angka-angka itu yang mendorong reaksi tersebut. Serta bagaimana perusahaan sejenis di sektor memori bereaksi secara beriringan, karena laporan Micron yang kuat atau lemah cenderung merambat ke seluruh sektor yang lebih luas.
Pandangan jujur saya menjelang malam ini
Saya pikir situasi ini mencerminkan pasar yang benar-benar terpecah mengenai seberapa besar ruang yang masih dimiliki siklus ini. Pergerakan tersirat sebesar ini bukan tanda kebingungan mengenai bisnis tersebut—trajektori pertumbuhannya cukup jelas—melainkan tanda bahwa pasar belum sepakat mengenai batas atas pertumbuhan tersebut dan seberapa banyak yang sudah tercermin dalam harga. Saya lebih ingin melihat reaksi aktual daripada mencoba mendahului laporan dengan risiko biner sebesar ini yang sudah tertanam.
Diskusi
Dengan pergerakan tersirat sebesar 8% hingga 10%, apakah Anda mengambil posisi menjelang laporan, atau menunggu untuk melihat angka aktual dan panduan margin sebelum memutuskan? Dan menurut Anda, apakah margin kotor atau panduan FY2027 pada akhirnya akan lebih berpengaruh terhadap perdagangan saham besok?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan perdagangan atau investasi.
repost-content-media
"Terima kasih atas ringkasan singkatnya. Saya akan memantau bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
Run Rate Pendapatan OpenAI Baru Saja Melonjak 70% dalam Satu Kuartal, dan Grafiknya Sudah Mencerminkan Persaingan dengan Anthropic
Run rate pendapatan tahunan OpenAI mendekati 70 miliar dolar AS, naik lebih dari 70% sejak awal Q3, dengan penjualan enterprise yang meningkat lebih dari dua kali lipat sejak Juli dan pendapatan B2B yang tumbuh lebih dari 100% dalam periode yang sama. Di sisi konsumen, OpenAI menambahkan lebih banyak pendapatan baru hanya dalam Q3 dibandingkan total pendapatan yang ditambahkannya sepanjang 2025. Ini benar-benar akselerasi yang tajam, dan terjadi pada momen yang sangat spesifik: tepat ketika OpenAI dan Anthropic sama-sama bersiap untuk IPO.
Mengapa perbandingan dengan Anthropic penting di sini
Hanya beberapa minggu lalu, run rate pendapatan Anthropic sendiri dilaporkan telah mencapai sekitar 65 miliar dolar AS, menempatkannya di atas OpenAI untuk metrik spesifik ini dan memperkuat narasi bahwa Claude telah unggul dalam adopsi enterprise. Angka 2025 Anthropic yang telah diaudit menunjukkan pendapatan tumbuh dua belas kali lipat menjadi 4,59 miliar dolar AS untuk setahun penuh. Kini OpenAI dengan cepat mempersempit kesenjangan tersebut, dengan lonjakan B2B kuartal ini menjadi pendorong utamanya. Itulah cerita sebenarnya di sini, ini bukan sekadar “pendapatan OpenAI naik,” melainkan “kesenjangan antara dua laboratorium AI terbesar berdasarkan metrik yang akan digunakan investor untuk menilai IPO mereka baru saja menyempit tajam.”
Angka yang tidak dicantumkan dalam sebagian besar judul berita
Axios sendiri menyoroti hal ini secara langsung: mereka tidak dapat menentukan detail tentang pengeluaran OpenAI, yang merupakan konteks penting yang hilang dari cerita pendapatan ini. Sebagai referensi, OpenAI membukukan kerugian bersih sebesar 38,5 miliar dolar AS pada 2025 dengan pendapatan sebesar 13,07 miliar dolar AS pada tahun tersebut. Jadi run rate tersebut meningkat dari sekitar 13 miliar dolar AS secara tahunan menjadi hampir 70 miliar dolar AS dalam hitungan bulan, yang merupakan akselerasi luar biasa, tetapi kita tidak memiliki gambaran terkini apakah pengeluaran meningkat secara proporsional, lebih cepat, atau lebih lambat dibandingkan pertumbuhan pendapatan tersebut. Mengingat betapa padat modalnya infrastruktur AI terdepan, serta rencana Anthropic yang telah diungkapkan untuk membelanjakan sedikitnya 518 miliar dolar AS selama dekade berikutnya untuk komputasi, saya berasumsi pengeluaran OpenAI juga meningkat secara agresif, tetapi berasumsi tidak sama dengan mengetahui, dan itulah kesenjangan sebenarnya dalam cerita ini saat ini.
Apa yang sudah disampaikan grafik tersebut kepada kita
Melihat OPENAIUSDT di Gate, instrumen yang ditokenisasi ini diperdagangkan pada 1.616,64 dolar AS setelah menyentuh level tertinggi 1.689,36 dolar AS hari ini, kenaikan tajam dari MA 50 hari di 1.379,40 dolar AS. RSI berada di 64,86, kuat dan cenderung menuju kondisi overbought tanpa menjadi ekstrem, sementara MACD sangat positif di 71,29 pada garis sinyal, salah satu pembacaan positif terlebar pada grafik ini sejak musim semi.
Strukturnya patut diperhatikan: harga bergerak menyamping sepanjang Juni hingga Agustus dan bahkan menurun, menguji area 1.100 hingga 1.200 dolar AS beberapa kali, sebelum menembus naik dengan tajam pada September dan kembali berakselerasi hari ini, jelas sebagai reaksi pasar terhadap laporan Axios ini. Ini adalah contoh yang sangat bersih dari “grafik bereaksi terhadap katalis fundamental” yang akan Anda lihat, konsolidasi selama berbulan-bulan, lalu breakout tegas tepat ketika cerita pendapatan yang mendasarinya berubah menjadi jauh lebih positif.
Apakah reaksi valuasi ini beralasan, atau terlalu dini
Menurut saya, ada alasan kuat untuk kedua sisi. Skenario bullish cukup jelas: perusahaan yang lebih dari dua kali lipat meningkatkan basis penjualan enterprise-nya dalam satu kuartal, sementara pendapatan konsumen selama satu kuartal melampaui total pendapatan setahun penuh sebelumnya, merupakan pertumbuhan yang benar-benar langka, bahkan dalam industri ini. Jika laju tersebut sedikit banyak berkelanjutan, penilaian ulang pasar ke level yang lebih tinggi masuk akal.
Kehati-hatiannya sama dengan yang berlaku pada dasarnya bagi setiap perusahaan di sektor ini saat ini: pertumbuhan pendapatan tanpa visibilitas terhadap pertumbuhan pengeluaran memberi tahu Anda bahwa permintaan itu ada, tetapi tidak memberi tahu apakah model bisnis tersebut benar-benar dapat berjalan dalam skala besar. Mengingat angka 2025 OpenAI sendiri menunjukkan kerugian hampir 39 miliar dolar AS dengan basis pendapatan yang jauh lebih kecil, pertanyaan sebenarnya yang perlu dijawab investor sebelum IPO apa pun bukanlah “seberapa cepat pendapatan tumbuh,” melainkan “seberapa jauh kesenjangan antara pendapatan dan total pengeluaran kini menyempit dibandingkan setahun lalu.” Itulah angka yang secara eksplisit tidak dapat diperoleh Axios.
Apa arti hal ini bagi persaingan IPO AI yang lebih luas
Waktu pengungkapan pendapatan paling mengesankan oleh OpenAI dan Anthropic yang bertepatan dengan persiapan IPO bukanlah kebetulan, inilah waktu ketika Anda mengharapkan perusahaan ingin menampilkan cerita pertumbuhan terbaiknya di hadapan investor. Ini bukan kritik, hanya konteks yang berguna: angka run rate pendapatan yang diungkapkan sebelum IPO layak mendapat pemeriksaan yang sama seperti pengungkapan pra-pencatatan lainnya, karena angka tersebut ditampilkan secara selektif pada saat dampaknya terhadap pembicaraan valuasi akan maksimal.
Pandangan saya
Saya benar-benar terkesan oleh laju pertumbuhan di sini, lebih dari dua kali lipatnya penjualan enterprise dalam satu kuartal merupakan sinyal bisnis yang nyata, bukan sekadar narasi. Namun, saya akan menunda menyebutnya sebagai konfirmasi bahwa valuasi OpenAI beralasan sampai sisi pengeluaran dalam gambaran ini diungkapkan dengan kejelasan yang sama seperti sisi pendapatan. Grafiknya sudah mengambil keputusan, menembus naik dengan tajam berdasarkan berita ini, tetapi grafik dengan cepat memperhitungkan berbagai cerita dan dapat berbalik sama cepatnya jika pengajuan IPO akhirnya menunjukkan bahwa pengeluaran melampaui pendapatan dengan margin yang bahkan lebih lebar dari perkiraan.
Apa yang akan saya pantau selanjutnya
Apakah pengajuan IPO OpenAI sendiri, kapan pun dipublikasikan, mengungkapkan angka pengeluaran yang mendukung atau melemahkan cerita akselerasi pendapatan ini. Apakah laju pertumbuhan enterprise ini bertahan hingga Q4, atau apakah Q3 merupakan kuartal pengejaran ketertinggalan yang hanya terjadi satu kali. Bagaimana perbandingan pengungkapan Anthropic yang akan datang, karena kini pasar jelas menilai kedua perusahaan tersebut secara berdampingan. Dan apakah OPENAIUSDT mempertahankan breakout ini di atas 1.600 dolar AS atau mengembalikan kenaikan tersebut jika pembacaan RSI yang overbought berakhir dengan pullback.
Diskusi
Apakah lonjakan run rate pendapatan sebesar 70% dari kuartal ke kuartal mengubah cara Anda menilai OpenAI, atau apakah Anda ingin melihat sisi pengeluaran sebelum menarik kesimpulan? Dan antara OpenAI dan Anthropic, trajektori pendapatan siapa yang menurut Anda lebih berkelanjutan menjelang IPO masing-masing?
Ini bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum mengambil keputusan trading atau investasi apa pun.
repost-content-media
"Terima kasih atas ringkasan singkatnya. Saya akan mengamati bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
Imbal Hasil 30 Tahun Baru Saja Mencapai Level Tertinggi dalam 24 Tahun, dan Bagian Paling Menakutkan Bukan Angkanya, Melainkan Alasan di Baliknya
Imbal hasil Treasury 30 tahun menyentuh 5,612% kemarin sebelum sedikit turun ke sekitar 5,553% hari ini, masih menjadi level tertinggi yang pernah dicapai obligasi ini sejak 2002. Hal yang sebenarnya lebih mengkhawatirkan saya daripada levelnya sendiri adalah alasan di baliknya. Ini bukan terutama kisah tentang The Fed yang melawan inflasi dengan kenaikan suku bunga. Ini adalah kisah tentang siapa yang membeli utang pemerintah AS, dan siapa yang sudah berhenti membelinya.
Apa yang sebenarnya mendorong pergerakan ini
Beberapa hal saling berkaitan di sini. Utang publik AS baru saja menembus 40 triliun dolar AS. Penerbitan obligasi korporasi berperingkat investasi naik sekitar 30% secara tahunan menjadi 1,5 triliun dolar AS, yang berarti pemerintah bukan satu-satunya peminjam besar yang bersaing mendapatkan pembeli saat ini. Dan bank sentral asing, yang secara historis merupakan sebagian dari pembeli Treasury jangka panjang terbesar, dilaporkan mulai mengurangi pembelian. Ketika penerbitan utang pemerintah mencapai rekor, penerbitan obligasi korporasi mencapai rekor, dan kumpulan pembeli tradisional menyusut pada saat yang sama, hasilnya persis seperti yang Anda harapkan: imbal hasil harus naik untuk menarik permintaan yang dibutuhkan.
Salah satu pejabat The Fed menyebutnya dengan istilah yang menurut saya berguna: sebuah "persaingan antara kredit komersial dan publik," yang sebagian didorong oleh investasi terkait AI. Perusahaan meminjam dalam jumlah besar untuk mendanai pembangunan infrastruktur AI pada saat yang sama pemerintah perlu mendanai defisitnya sendiri, dan keduanya menarik dana dari kumpulan modal yang sama.
Mengapa faktor inflasi bukanlah keseluruhan ceritanya
Harga energi yang meningkat akibat ketegangan di Timur Tengah menambah ekspektasi inflasi, dan hal itu merupakan bagian yang secara khusus disebut sebagai pendorong pergerakan hari ini. Namun, jika ini murni kisah inflasi, Anda akan memperkirakan tindakan The Fed sendiri menjadi pendorong utama. Sebaliknya, pasar saat ini memperkirakan peluang 45% untuk kenaikan suku bunga lagi pada rapat Oktober, bukan pemangkasan, yang menunjukkan bahwa The Fed sendiri mungkin masih merespons tekanan inflasi yang sama, alih-alih menyebabkan aksi jual pada tenor panjang dengan sendirinya.
Itu adalah perbedaan penting. Lonjakan imbal hasil yang terutama didorong oleh ekspektasi kenaikan suku bunga adalah sesuatu yang dapat ditangani The Fed secara langsung. Lonjakan imbal hasil yang didorong oleh ketidakseimbangan struktural antara pasokan dan permintaan, yaitu terlalu banyak penerbitan utang yang mengejar terlalu sedikit pembeli, jauh lebih sulit diatasi hanya dengan kebijakan moneter. Berdasarkan apa yang saya lihat, ini tampak lebih seperti jenis yang kedua, dengan inflasi dan harga minyak menambah bahan bakar, bukan menjadi satu-satunya penyebab.
Dampaknya terhadap obligasi berdurasi panjang
Kerugian yang dialami pemegang obligasi sebenarnya sangat parah menurut ukuran historis apa pun. Indeks Treasury 30 tahun dilaporkan turun sekitar 60% sejak 2020, yang disebut menghapus kenaikan selama dua dekade sebelumnya, lebih buruk daripada penurunan 35% yang terlihat selama krisis keuangan 2008 untuk kelas aset ini. TLT, ETF Treasury berdurasi panjang, turun sekitar 44% sejak 2020 dan masih terus melemah tahun ini. Itulah kenyataan praktis di balik angka imbal hasil utama: siapa pun yang memegang utang pemerintah berdurasi panjang selama periode ini telah mengalami kerugian dalam skala pasar bearish yang nyata, bukan sekadar periode sulit.
Pandangan saya tentang perdagangan TLT secara khusus
Menurut saya, ada dua cara yang sangat berbeda untuk melihat TLT saat ini, dan saya tidak menganggap salah satunya jelas keliru.
Skenario bearish-nya sederhana: jika pendorong struktural di sini, yaitu penerbitan utang pemerintah yang besar, penerbitan utang korporasi yang besar, dan berkurangnya permintaan dari bank sentral asing, tidak berubah, imbal hasil dapat terus bergerak naik secara bertahap, yang berarti TLT terus turun. Risiko durasi dapat bergerak ke dua arah, dan saat ini risiko tersebut telah menekan pemegang obligasi jangka panjang dengan keras selama bertahun-tahun.
Skenario kontrariannya adalah bahwa imbal hasil setinggi ini, pada obligasi yang sudah turun sejauh ini, mulai terlihat benar-benar menarik bagi pembeli yang berfokus pada pendapatan dan sebelumnya tidak tertarik pada level 3% atau 4%. Imbal hasil di atas 5,5% pada aset berdurasi panjang paling aman di dunia adalah angka yang nyata, dan secara historis, level seperti ini pada akhirnya telah menarik pembeli untuk kembali masuk, meskipun waktu pergeseran itu mustahil dipastikan secara tepat.
Saya tidak membuat prediksi arah di sini, karena ini persis jenis pergerakan yang didorong faktor makro, ketika saya lebih memilih memahami mekanismenya daripada menebak titik terendah. Yang dapat saya katakan adalah siapa pun yang mempertimbangkan TLT saat ini perlu memiliki pandangan yang jelas tentang apakah ketidakseimbangan antara pasokan dan permintaan ini bersifat struktural dan terus berlanjut, atau apakah kondisi ini mulai mencapai titik ketika imbal hasil itu sendiri mulai menyelesaikan masalah dengan menarik pembeli.
Apa yang saya pantau selanjutnya
Apakah permintaan bank sentral asing terhadap Treasury menunjukkan tanda-tanda stabilisasi atau terus menurun. Bagaimana hasil rapat The Fed bulan Oktober, apakah kenaikan suku bunga, mempertahankan suku bunga, atau perubahan tak terduga, akan memengaruhi tenor panjang secara khusus, karena keputusan suku bunga yang ditujukan pada tenor pendek tidak otomatis memperbaiki masalah pasokan berdurasi panjang. Apakah penerbitan obligasi korporasi terus tumbuh pada laju ini, karena hal itu secara langsung bersaing dengan Treasury untuk basis pembeli yang sama. Dan apakah penurunan tipis imbal hasil hari ini, dari 5,612% menjadi 5,553%, merupakan awal konsolidasi atau sekadar jeda sebelum pergerakan naik berikutnya.
Pandangan saya secara keseluruhan
Saya tidak menganggap ini sebagai kisah sederhana "imbal hasil naik, saham turun", dan saya tidak yakin masalah ini akan cepat terselesaikan. Ketidakseimbangan struktural antara pasokan utang dan permintaan pembeli tidak dapat diperbaiki oleh satu rilis data atau satu keputusan The Fed. Hal yang akan saya pantau dengan saksama adalah apakah imbal hasil stabil di sekitar level saat ini, yang akan menunjukkan bahwa pasar telah menemukan harga ketika pembeli mulai kembali masuk, atau apakah pergerakan ini terus naik menuju wilayah yang benar-benar belum pernah dijelajahi oleh siapa pun yang tidak pernah berdagang pada awal 2000-an.
Diskusi
Apakah Anda melihat ini sebagai lonjakan sementara yang didorong inflasi dan mereda setelah harga energi serta langkah The Fed berikutnya terealisasi, atau sebagai pergeseran struktural yang terkait dengan besarnya utang yang coba dijual pemerintah dan perusahaan secara bersamaan? Dan bagi siapa pun yang secara khusus memantau TLT, apakah imbal hasil di atas 5,5% sudah terlihat menarik bagi Anda, atau menurut Anda masih ada potensi penurunan pada obligasi berdurasi panjang sebelum kondisi ini stabil?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum membuat keputusan perdagangan atau investasi apa pun.
repost-content-media
"Terima kasih atas ringkasan singkatnya. Saya akan memantau bagaimana pasar bereaksi."
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
Premi Geopolitik Brent Kembali, dan Grafik Menunjukkan Harga Minyak Belum Sepenuhnya Memperhitungkan "Perang Berlanjut Setelah Pemilu Sela"
Minyak mentah Brent saat ini diperdagangkan di kisaran 105 hingga 107 dolar AS pada sebagian besar umpan harga acuan, meskipun grafik XBRUSDT milik Gate sendiri menunjukkan harga lebih dekat ke 100,64 dolar AS, sebuah pengingat bahwa bursa dan instrumen yang berbeda dapat sedikit tertinggal atau mendahului acuan yang lebih luas. Bagaimanapun, arahnya sama: minyak kembali memiliki premi risiko geopolitik yang nyata, dan alasannya spesifik. Mediasi Qatar antara AS dan Iran belum menghasilkan terobosan, dan laporan menunjukkan Presiden Trump telah memberi tahu para pembantunya bahwa ia memperkirakan serangan AS akan berlanjut setelah pemilu sela November.
Apa yang sebenarnya terjadi secara diplomatik
Qatar telah menjalankan pembicaraan tidak langsung antara Washington dan Teheran, tetapi belum ada kesepakatan yang diumumkan, dan perkembangan terbaru menunjukkan bahwa pembicaraan tersebut "secara tidak mengejutkan hanya menghasilkan sedikit kemajuan." Trump dilaporkan telah menolak tawaran bersyarat Iran untuk membuka kembali Selat Hormuz dan mengisyaratkan bahwa tindakan militer AS lebih lanjut kemungkinan terjadi setelah pemilu sela berlalu. Pada saat yang sama, ia juga mengatakan secara terbuka bahwa konflik yang lebih luas akan berakhir "segera," tanpa memberikan perincian, sementara IRGC Iran secara terbuka mendesak pemilih AS untuk menolak kebijakannya menjelang pemilu sela. Ini benar-benar merupakan rangkaian sinyal yang beragam, optimisme publik tentang berakhirnya konflik dipadukan dengan ekspektasi pribadi mengenai berlanjutnya serangan, dan pasar cenderung memperhitungkan sinyal yang lebih konkret dan spesifik, yang saat ini adalah "serangan berlanjut setelah pemilu sela."
Mengapa perincian spesifik itu penting bagi penetapan harga minyak
Pemilu sela menciptakan jangka waktu yang jelas. Jika pasar meyakini bahwa aksi militer benar-benar ditangguhkan hingga setelah pemilu dan kemungkinan akan berlanjut setelahnya, itu bukan risiko tanpa batas, melainkan risiko dengan perkiraan tanggal berakhirnya periode tenang. Ini sebenarnya merupakan jenis premi geopolitik yang lebih mudah diperdagangkan daripada ketidakpastian murni, karena memberikan pasar minyak jendela waktu spesifik untuk dipantau, alih-alih masa tunggu yang tidak berkesudahan.
Membaca kedua grafik secara bersamaan
Melihat XTIUSD (WTI), harga berada di 92,59 dolar AS, jauh di bawah level tertinggi 2026 di sekitar 116 hingga 120 dolar AS, dan telah berkonsolidasi dalam kisaran kira-kira 88 hingga 96 dolar AS sejak sekitar Juli, dengan RSI di 47,02 yang netral dan MACD hanya sedikit negatif. Grafik WTI menunjukkan pasar yang melonjak tajam pada awal tahun akibat eskalasi konflik awal, kemudian mendingin secara signifikan, dan selama berbulan-bulan mencerna pergerakan tersebut dalam kisaran lebar, alih-alih bergerak dengan tren yang jelas ke salah satu arah.
XBRUSDT (Brent, di Gate) menunjukkan struktur serupa pada skala berbeda: harga di 100,64 dolar AS, turun dari level tertinggi sekitar 120 dolar AS pada awal tahun, berkonsolidasi dalam kisaran 95 hingga 110 dolar AS sejak pertengahan tahun, dengan RSI di 51,06, tepat di level netral, dan MACD yang hanya sedikit positif. Kedua grafik menunjukkan minyak yang melonjak akibat guncangan perang awal, terkoreksi tajam, dan telah bergerak dalam kisaran selama berbulan-bulan, alih-alih mempertahankan tren yang jelas.
Hal yang menurut saya menarik adalah bahwa berita hari ini, pembicaraan yang mandek dan ekspektasi berlanjutnya serangan setelah pemilu sela, persis merupakan jenis berita utama yang mendorong minyak ke level tertingginya sebelumnya. Namun, kedua grafik menunjukkan harga masih berada jauh di dalam kisaran selama beberapa bulan, tidak menembus ke level tertinggi baru. Bagi saya, itu menunjukkan pasar belum memutuskan bahwa berita utama ini merupakan eskalasi nyata, bukan sekadar pola "pembicaraan mandek, ketegangan berlanjut" yang berulang kali terjadi tahun ini tanpa menghasilkan guncangan pasokan baru.
Skenario bullish untuk minyak
Jika aksi militer benar-benar berlanjut setelah pemilu sela seperti yang diperkirakan, dan jika aksi tersebut menargetkan rute pelayaran, lalu lintas kapal tanker, atau infrastruktur energi seperti yang terjadi pada fase-fase awal konflik ini, WTI dan Brent dapat menembus kisaran konsolidasi saat ini dan kembali menguji level tertinggi tahun ini. Brent di atas 110 hingga 115 dolar AS atau WTI kembali menuju 100 dolar AS lebih akan mengonfirmasi bahwa pasar kembali memperhitungkan gangguan pasokan nyata, bukan sekadar risiko berita utama.
Skenario bearish untuk minyak
Jika pemilu sela berlalu tanpa serangan baru, atau jika mediasi Qatar pada akhirnya menghasilkan deeskalasi, bahkan sebagian, premi geopolitik ini dapat menghilang dengan cepat. Mengingat kedua grafik berada di pertengahan kisaran, bukan pada titik ekstrem, skenario deeskalasi kemungkinan akan membuat minyak bergerak kembali menuju batas bawah kisaran terbarunya, WTI menuju 85 hingga 88 dolar AS dan Brent menuju 95 hingga 96 dolar AS, alih-alih jatuh tajam, karena tidak ada satu pun pasar yang tampaknya saat ini memperhitungkan eskalasi agresif dalam jangka pendek.
Apa artinya bagi volatilitas emas
Dorongan untuk memantau volatilitas emas bersamaan dengan minyak masuk akal, mengingat cara keduanya diperdagangkan bersama. Kenaikan harga energi secara langsung mendorong ekspektasi inflasi, yang merupakan salah satu faktor yang belakangan menekan imbal hasil obligasi ke level tertinggi dalam beberapa dekade. Saluran inflasi yang sama biasanya mendukung emas sebagai lindung nilai. Namun, grafik emas sendiri sebenarnya telah mengalami breakdown tajam dalam beberapa sesi terakhir, yang menunjukkan bahwa kekuatan lain, kemungkinan dinamika utang dan imbal hasil yang mendorong Treasury, saat ini mengalahkan argumen lindung nilai inflasi untuk emas. Jika minyak kembali meningkat akibat konflik yang berlanjut, perlu diamati apakah emas merespons seperti yang disiratkan oleh hubungan lindung nilai inflasi secara teori, atau terus menunjukkan keterputusan seperti belakangan ini.
Pandangan saya
Saya tidak menganggap berita hari ini sudah dihargai sebagai eskalasi baru; kedua acuan minyak berada dengan nyaman dalam kisaran yang telah dipertahankan selama berbulan-bulan, bukan bergerak menembus menuju level tertinggi baru. Itu memberi saya dua cara untuk membaca situasi ini: pasar mungkin telah menjadi agak kebal terhadap berita utama "pembicaraan mandek, ketegangan berlanjut" setelah berbulan-bulan mengalami pola tersebut, atau pasar secara khusus menunggu pemilu sela berlalu sebelum menilai ulang risiko dengan lebih agresif, karena itulah jangka waktu konkret yang sedang dibahas.
Apa yang saya pantau selanjutnya
Apakah WTI atau Brent benar-benar menembus kisaran selama beberapa bulan saat ini akibat berita ini, atau terus menyerapnya dalam kisaran yang ada. Kejelasan lebih lanjut mengenai sasaran sebenarnya dari "melanjutkan serangan setelah pemilu sela," karena gangguan terhadap infrastruktur atau pelayaran akan menggerakkan pasar dengan cara yang sangat berbeda dibandingkan aksi yang lebih terbatas. Dan apakah breakdown emas baru-baru ini berlanjut meskipun ekspektasi inflasi yang didorong minyak menguat, yang akan memberi tahu kita kekuatan makro mana yang saat ini dominan.
Diskusi
Apakah menurut Anda minyak kurang memperhitungkan risiko berlanjutnya konflik setelah pemilu sela, atau pasar telah menjadi kebal terhadap pola pembicaraan mandek dan aksi yang tertunda ini setelah berbulan-bulan mengalaminya? Dan apakah Anda memantau WTI dan Brent untuk melihat penembusan dari kisaran saat ini, atau memperkirakan pergerakan mendatar yang lebih panjang hingga ada perkembangan konkret?
Bukan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum membuat keputusan perdagangan atau investasi.
repost-content-media
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Saham – Jalur Baru untuk Ekuitas Bertokenisasi John Wu Tanpa kategori | Tinggalkan komentar SEC menyetujui perdagangan on-chain terbatas atas saham bertokenisasi 7 September 2023, oleh admin Dua altcoin kripto Singapura sama-sama anjlok lebih dari 30% dalam 24 jam SEC: Perusahaan Singapura kalah dalam sengketa hukum terkait nama Obligasi Evergrande: Keluar dari chain! 4BNNFTs: Tren yang sedang berkembang dalam Kripto Untuk mendekatkan Anda ke pasar kerja SEC Menyetujui Perdagangan On-Chain Terbatas atas Saham Bertokenisasi – Jalur Baru untuk
  • 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Saham – Ekuitas Bertoken Selangkah Lebih Dekat Menuju Penerimaan Regulasi Penuh SEC AS hari ini mengumumkan bahwa mereka telah memberikan Pengecualian Inovasi sementara dan bersyarat yang mengizinkan Tempat Perdagangan Sekuritas Bertoken tertentu (TSV) untuk memfasilitasi perdagangan on-chain terbatas atas saham NMS bertoken melalui pembuat pasar otomatis dan pool likuiditas yang berizin. Perintah tersebut diterbitkan pada 17 September 2026 dan keringanan ini tersedia selama lima tahun. Pengecualian: 5 tahun Model perdagangan: AMM berizin +
  • 1