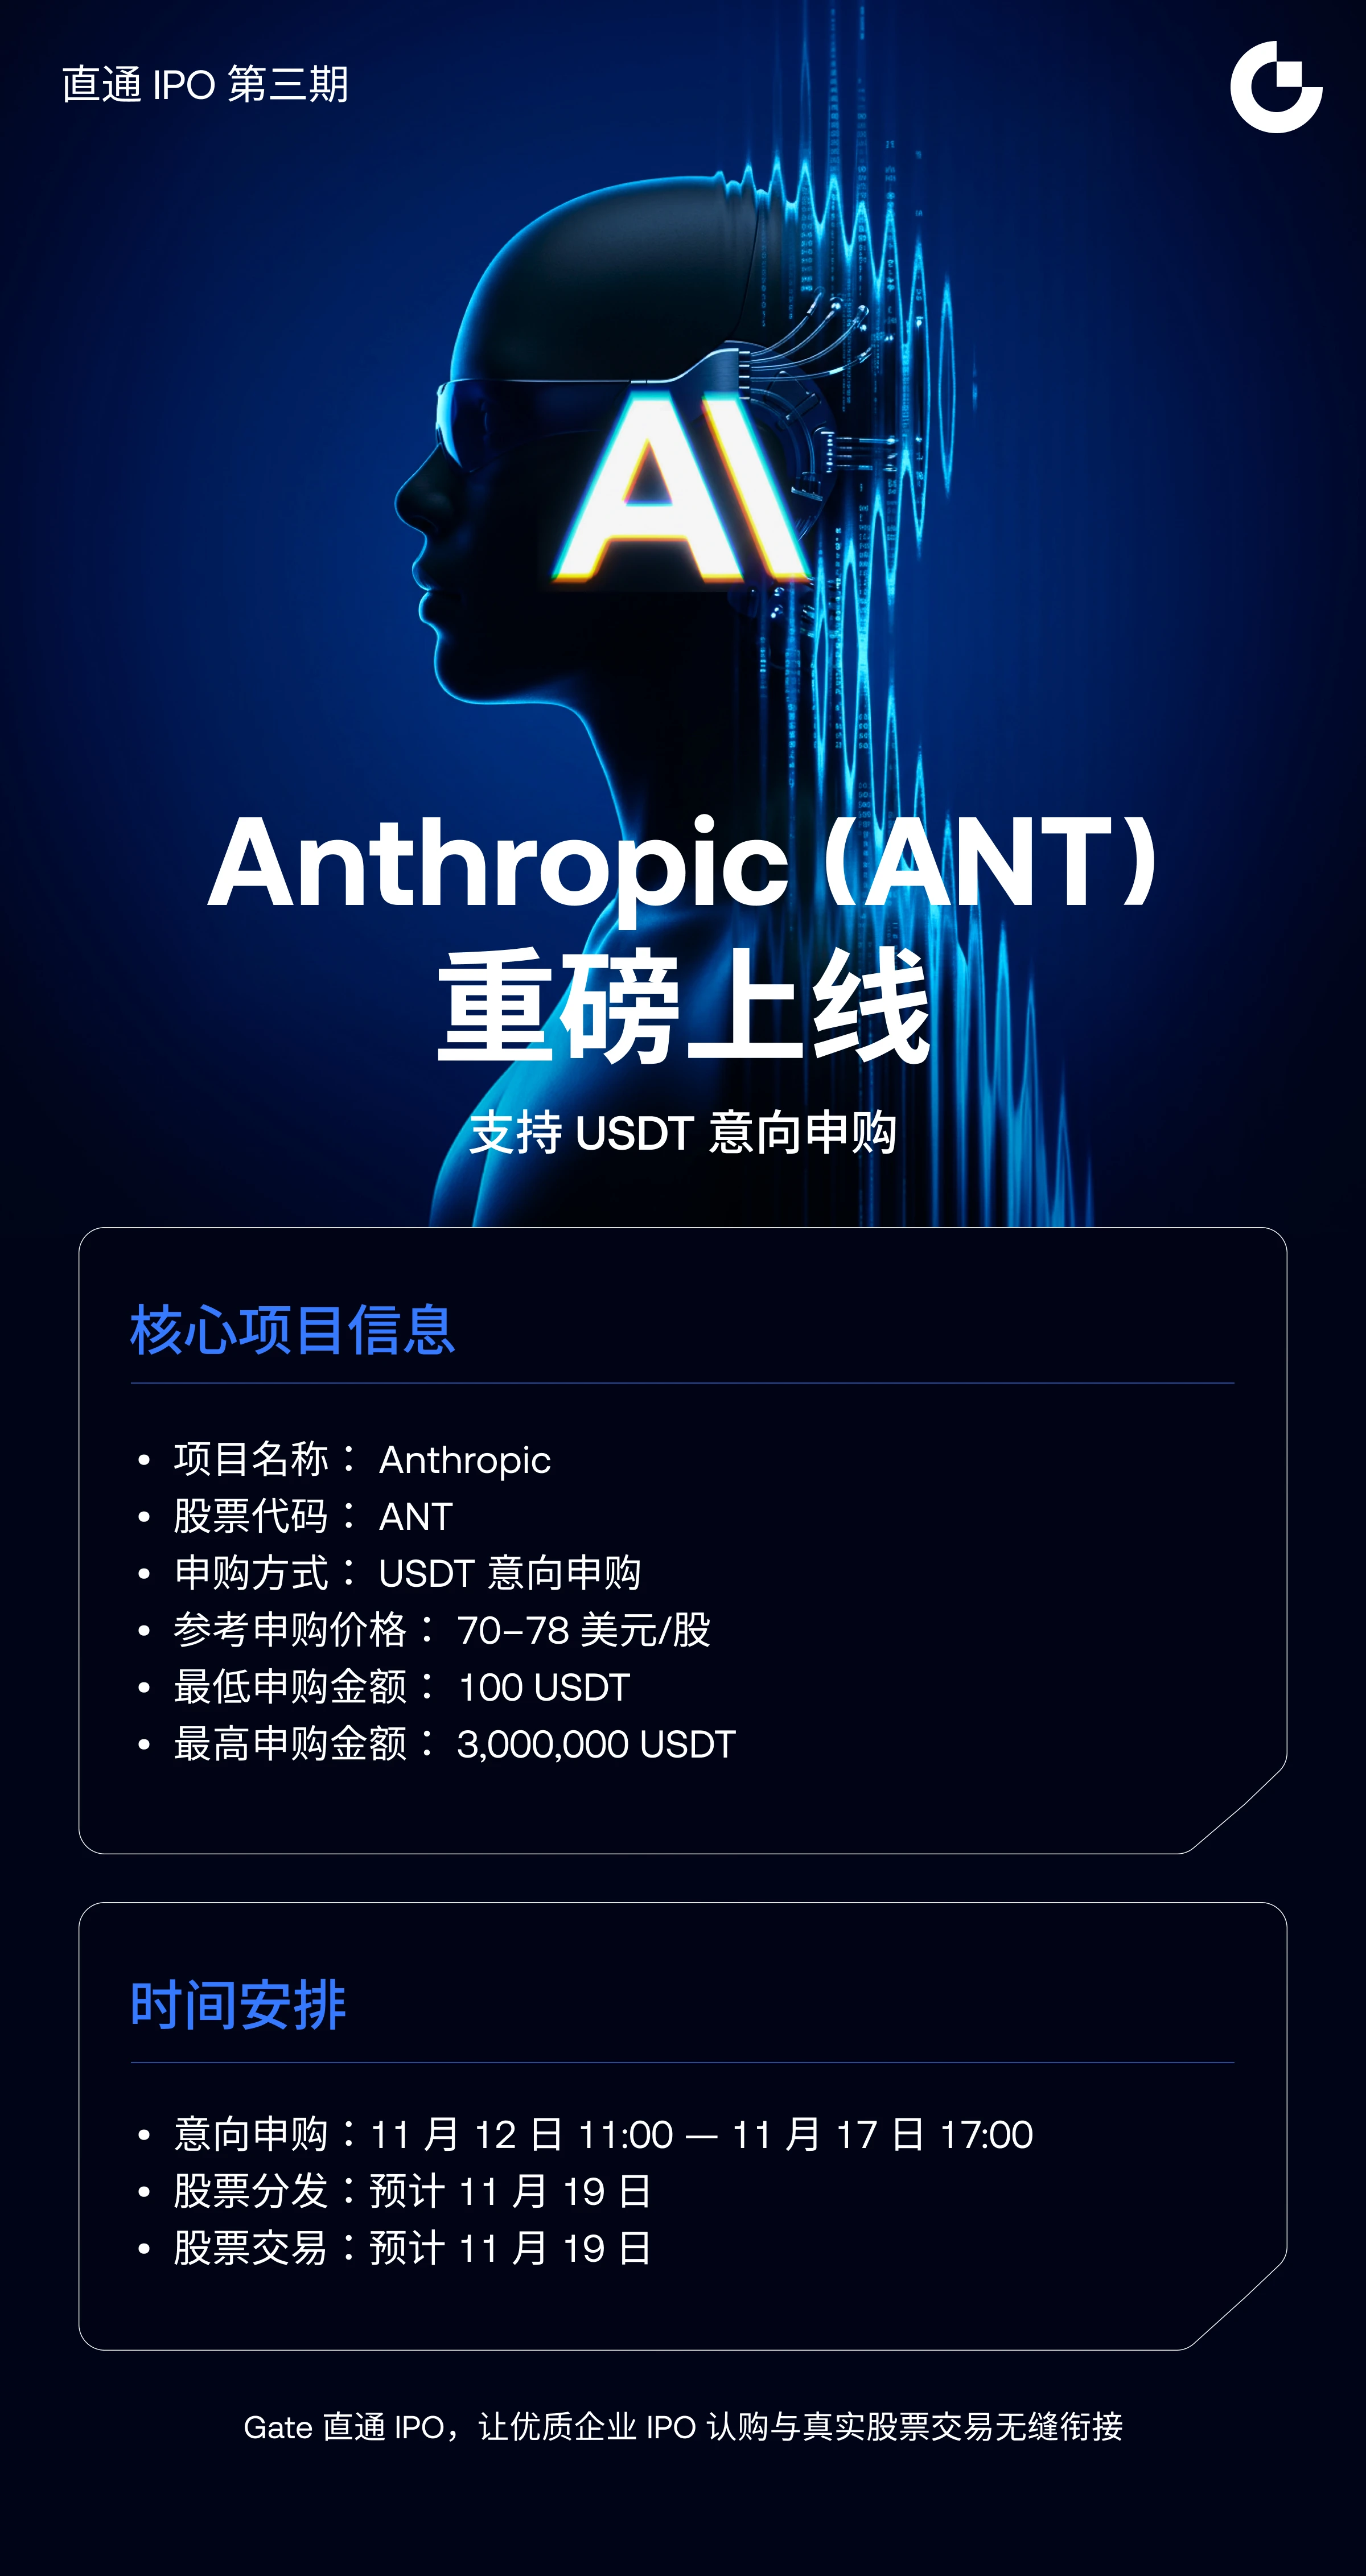
#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic Rentang $70-78: Apakah Valuasi Ini Tinggi, atau Harga Saham Membeli Masa Depan?
Bagi Anthropic, pertanyaannya bukan lagi apakah perusahaan akan go public. Pertanyaannya adalah pada harga berapa sahamnya akan dibuka.
Rentang indikatifnya jelas: $70 hingga $78 per saham. Pada batas atas, penawaran ini bernilai sekitar $64.4 billion. Malam sebelumnya, drafnya masih menunjukkan nilai $69.3 billion. Sekitar $5 billion lenyap bahkan sebelum roadshow dimulai.
Valuasinya juga menunjukkan hal yang sama. Dua minggu lalu, pasar membicarakan angka $2 trillion. Kini nilainya mendekati $1.4 trillion. Itu penurunan sekitar 30%. Di bawah SpaceX, yang bernilai sekitar $1.77 trillion saat IPO.
Jadi, apakah harga ini tinggi? Jawabannya tidak sesederhana satu kalimat. Sebab, harga ini bukan membeli kondisi saat ini, melainkan membeli tahun 2028.
Apa Kata Angka-Angkanya?
Mari sederhanakan tabelnya. Dari 825 juta saham, sekitar 801 juta merupakan saham baru yang diterbitkan perusahaan. Pada titik tengah $74, bagian ini menghasilkan sekitar $59.3 billion bagi perusahaan. Sisanya, 23.648 juta saham, merupakan saham lama. Seluruhnya dijual oleh 7 pendiri. Totalnya sekitar $1.75 billion. Sekitar $250 million per orang.
Tambahkan private placement. Sebesar $26 billion pada harga IPO, dari tujuh perusahaan teknologi besar. Google dan Nvidia masing-masing menanamkan $10 billion. AMD, Broadcom, Micron, Microsoft, dan TSMC berbagi sisa $6 billion. IPO ditambah private placement nilainya mendekati $100 billion.
Ini adalah penawaran terbesar kedua dalam sejarah. Bukan yang terbesar. SpaceX melakukan penawaran senilai $75 billion, atau sekitar $85.7 billion dengan opsi saham tambahan. Nilai penawaran Anthropic tetap mendekati $74 billion, bahkan dengan opsi tersebut.
Jadi, skalanya besar, tetapi bukan rekor. Perdebatan sesungguhnya bukan soal skala, melainkan valuasi.
Mengapa Valuasinya Terlihat Tinggi?
Argumen bahwa valuasinya tinggi cukup kuat. Perusahaan memperkirakan pendapatan tahun 2028 sebesar $190 hingga $200 billion. Tingkat pendapatan tahunan pada akhir Oktober sekitar $81 billion. Jadi, agar harga saat ini tetap bertahan, pendapatan harus lebih dari dua kali lipat dalam dua tahun.
Pertumbuhan juga mulai melambat. Pada Q2, pertumbuhannya 144% dibandingkan kuartal sebelumnya, lalu turun menjadi 47% pada Q3. Q2 mencatat laba operasional sebesar $974 million, yang pertama kali terjadi. Pada Q3, perusahaan berbalik mencatat kerugian sebesar $567 million. Biaya komputasi naik dari 48% pendapatan menjadi 58%. Perusahaan harus membeli komputasi jangka pendek senilai sekitar $5 billion dengan harga tinggi. Pemotongan harga dan diskon memangkas pendapatan Q3 sekitar $600 million.
Ada pula kontrak komputasi senilai hampir $900 billion. Kontrak pembelian dan sewa jangka panjang dengan Google, Amazon, Broadcom, dan lainnya. Sekalipun pendapatan stagnan, pembayaran tetap harus dilakukan. Perusahaan memiliki sekitar $132 billion dalam bentuk kas dan investasi jangka pendek. Kesenjangan inilah yang menunjukkan mengapa IPO ini dilakukan sekarang.
Risiko fokus bisnis menambah kekhawatiran. Dalam sembilan bulan pertama, lima pembeli terbesar menyumbang sekitar seperempat pendapatan. Lebih dari 80% pendapatan Q3 berasal dari model yang dirilis dalam enam bulan terakhir. Jadi, perusahaan harus terus berlari lebih cepat daripada semua pesaingnya. Satu saja kesenjangan antarmodel bisa membuat pembeli cepat beralih.
Dilihat dari sisi ini, bahkan valuasi $1.4 trillion terlihat tinggi. Sebab, harga saham mengasumsikan masa depan yang mulus.
Mengapa Valuasinya Bisa Terlihat Rendah?
Argumen bahwa valuasinya rendah juga cukup kuat.
Pendapatannya nyata. $386 million pada 2024, $4.585 billion pada 2025, dan sekitar $17 billion hanya pada Q3. Tingkat pendapatan tahunan mencapai sekitar $81 billion pada akhir Oktober. Pembeli yang sama mengeluarkan belanja sekitar 9 kali lipat setahun kemudian. Retensi pendapatan bersih sekitar 900%. Arus kas dari kegiatan operasional sekitar $3.9 billion pada paruh pertama tahun ini.
Ini bukan lonjakan sesaat. Belanja pembeli berubah menjadi pola berulang. Pembeli tidak hanya menggunakan produk sekali lalu pergi, mereka justru menggunakannya lebih banyak.
Produk juga mendukung hal ini. Fable 5.2 dirilis sehari sebelum roadshow. Kinerjanya hingga 30% lebih cepat daripada generasi sebelumnya. Mode cepat baru 2.5 kali lebih cepat lagi. Harganya $8 per sejuta token input dan $40 per sejuta token output, sekitar 20% lebih murah daripada generasi sebelumnya. Skornya 65 pada indeks kecerdasan Artificial Analysis, menempati peringkat pertama, mengungguli Google Gemini 4 Carbon yang meraih 60. Dalam FrontierCode 2.0, skornya 49.1%, naik dari 32.4%, dan mengungguli OpenAI GPT-6 Astra.
Ada pula persaingan untuk menjadi yang pertama. Di antara perusahaan model besar, Anthropic adalah yang pertama go public. Banyak dana di seluruh dunia menunggu saham AI murni. Nilai ketiga perusahaan ini secara gabungan melampaui $4 trillion, tetapi dana di pasar terbatas. Perusahaan yang pertama melantai di bursa mendapatkannya lebih dulu.
Dilihat dari sisi ini, valuasi $1.4 trillion tampak seperti diskon dari $2 trillion. Sebab, perusahaan unggul dalam pendapatan, produk, dan waktu.
Apa Arti Penjualan Saham oleh Pendiri?
Bagian yang paling banyak dibicarakan dalam perdebatan ini adalah penjualan saham oleh para pendiri.
Menjual saham itu sendiri bukanlah kejahatan. Para pendiri boleh menjual sebagian dari usaha yang mereka bangun selama bertahun-tahun. Namun, waktunya menimbulkan pertanyaan di pasar. Saat valuasi dipangkas, penjualan senilai $250 million per orang melemahkan pesan “kami percaya”.
Menurut saya, menafsirkan penjualan itu sebagai satu-satunya tanda bahaya tidaklah tepat. Namun, mengabaikannya juga tidak tepat. Penjualan ini menunjukkan bahwa harga masih bisa ditawar. Pasar membaca penjualan saham oleh pendiri sebagai tanda batas atas valuasi.
Ada juga pos yang meresahkan dalam laporan keuangan. Dalam sembilan bulan pertama, 5% hingga 7% pendapatan, sekitar $1.7 hingga $2.3 billion, berasal dari pembeli yang kemudian diketahui melanggar ketentuan penggunaan atau bisnis. Sebagian besar berasal dari pengguna di luar AS yang akunnya ditutup. Menutup akun tanpa pengembalian dana sudah lama menjadi praktik. Fakta bahwa hal ini muncul sebagai pos pendapatan yang stabil menimbulkan pertanyaan tentang kepercayaan.
Kerugian di atas kertas juga harus dibaca dengan benar. Dalam sembilan bulan, kerugian bersih di atas kertas mencapai $104 billion. Kerugian operasional sebenarnya hanya sekitar $1.26 billion. Sisanya berasal dari penilaian ulang akuntansi yang terkait dengan kenaikan valuasi. Pendanaan awal menggunakan metode “bayar sekarang, terima saham nanti”. Seiring naiknya valuasi, nilai saham yang akan diterbitkan itu ikut naik, dan kenaikan tersebut harus dicatat sebagai kerugian. Ini adalah dampak akuntansi yang tidak melibatkan arus kas, bukan pembakaran kas. Namun, hal ini mengaburkan kondisi keuangan.
Rencana: Bertahap, Bukan Sekaligus
Pandangan saya jelas: jangan masuk sekaligus. Lakukan bertahap.
IPO ini bisa bergerak tajam ke dua arah. Permintaan kuat. Pemesanan langsung memenuhi seluruh rentang harga, dan pembeli besar menunjukkan minat yang lebih tinggi daripada pada IPO SpaceX. Namun, sentimen sedang lemah. Pada 5 Nov, saham AS turun 5.5% dalam satu hari. Ini penurunan terburuk dalam 19 bulan, dan saham chip AI jatuh tajam.
Penjualan pada hari pertama juga merupakan risiko. Beberapa direktur, eksekutif, dan karyawan dapat menjual hingga 10% saham mereka sejak hari pertama. Banyak yang memiliki saham sejak valuasinya masih sangat rendah, sehingga penjualan akan mengunci keuntungan besar. Jika banyak yang menjual sekaligus, harga akan turun.
Jadi, saya membagi rencana ini menjadi tiga bagian:
Bagian pertama: ambil porsi kecil dalam IPO. Porsi “kalau harga ini adalah batas bawah, saya tidak mau ketinggalan”. Jaga porsinya tetap kecil. Tujuannya bukan ikut-ikutan euforia, melainkan tetap berada di pasar.
Bagian kedua: beli setelah masa perlindungan 30 hari berakhir. Untuk menopang harga, penjamin emisi mendapat opsi saham tambahan selama 30 hari. Jika diperlukan, hingga 123.75 juta saham tambahan dapat dibeli pada harga penawaran. Setelah periode itu berakhir, posisi harga akan menjadi ujian yang sesungguhnya. SpaceX mendapat perlindungan yang sama, tetapi sahamnya tetap turun di bawah harga penawaran pada pertengahan Juli. Bagian kedua menunggu sampai periode itu berakhir.
Bagian ketiga: beli saat harga terkoreksi. Jika harga turun di bawah harga penawaran, ini kesempatan untuk membeli sesuai rencana, bukan karena panik. Jika perusahaan tetap mendekati target tahun 2028, bagian ketiga akan dibeli. Jika pertumbuhan semakin melambat, bagian ketiga tidak digunakan sama sekali. Menunggu juga merupakan strategi.
Satu aturan untuk setiap bagian: total risiko harus cukup kecil sehingga satu transaksi tidak akan mengguncang akun. Level stop ditentukan sebelum membeli. Kenaikan harga pada hari pertama bukan alasan untuk memperlebar stop.
Hasilnya: Tinggi, tetapi Bukan Tanpa Alasan
Jawaban saya adalah “tinggi, tetapi bukan tanpa alasan”.
Tinggi, karena harga saham sudah mencerminkan sebagian besar masa depan. Pendapatan harus lebih dari dua kali lipat dalam dua tahun. Biaya komputasi, aliran dana melingkar, konsentrasi pembeli, dan kontrak senilai $900 billion membuat target itu sulit dicapai.
Bukan tanpa alasan, karena bisnisnya nyata. Pendapatan tumbuh, pembeli belanja lebih banyak, dan skor produk mendukungnya. OpenAI menghadapi tekanan yang lebih besar: pembakaran kas sekitar $278 billion diperkirakan terjadi dari 2026 hingga 2030. OpenAI menghimpun dana sebesar $11 billion dengan valuasi $1.25 trillion pada 6 Nov. Pada Sept, perusahaan menyatakan tidak akan IPO pada 2026, dengan alasan keamanan AI. Para penasihat memberikan dua pilihan: memangkas valuasi dan melantai sekarang, atau menunggu. OpenAI menolak pemangkasan itu. Anthropic memilih go public meski valuasinya dipangkas, karena laporan keuangannya tampak siap untuk dibuka ke publik.
Jadi, saya menyikapi IPO ini dengan disiplin, bukan euforia. Ukurannya tetap terukur. Dalam jangka pendek, yang berlaku adalah sentimen; dalam jangka panjang, hasil. Lonjakan harga pada hari pertama saja bukan bukti kesuksesan.
Anthropic mungkin menjadi IPO bersejarah. Namun, itu tidak menjadikannya penawaran yang bagus pada harga berapa pun. Penawaran yang bagus membutuhkan harga yang tepat, porsi yang tepat, dan horizon yang tepat. Tanpa ketiganya, bahkan kisah paling kuat pun tidak akan melindungi pembeli.
#WCTCS9 #ShareWeekly