#Gate股票观点挑战 |
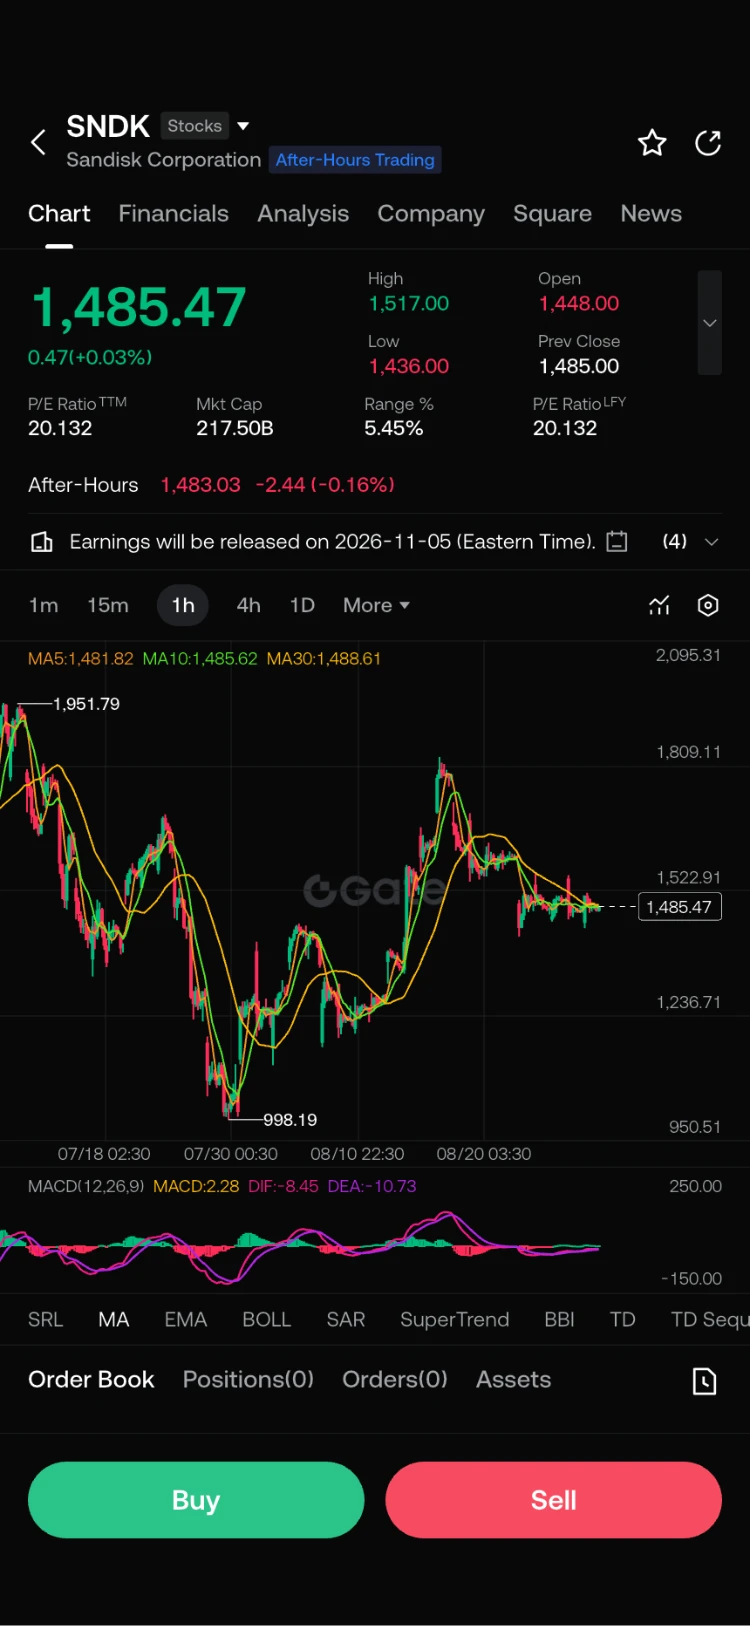
$SNDK APAKAH SNDK MENJADI MURAH KARENA TURUN %9?
Menurut saya, pertanyaan sebenarnya adalah ini.
Sulit melihat kerusakan serius dalam cerita fundamental SanDisk saat ini:
📌 Pendapatan Q4 sebesar 8,97 miliar $ dan pertumbuhan kuartalan sebesar %51.
📌 Ekspektasi pendapatan FY2026 sebesar 20,25 miliar $ → kenaikan tahunan %175.
📌 Ekspektasi pendapatan Q1 FY2027 sebesar 10,3–10,8 miliar $.
📌 Disebutkan bahwa permintaan pusat data sedang meningkat.
📌 Terdapat kesepakatan multiyears yang mencakup lebih dari %50 bit FY2027.
Dengan kata lain, cerita perusahaan ini memiliki kombinasi kuat antara AI + pusat data + permintaan NAND.
Namun, pasar terkadang tidak membeli kondisi perusahaan saat ini, melainkan seberapa banyak ekspektasi masa depan yang sudah tercermin dalam harga.
Dan inilah tepatnya poin yang perlu diperhatikan pada SNDK.
🟢 SKENARIO BULLISH
Investasi AI dan pusat data meningkat → permintaan SSD tumbuh → pasokan NAND tetap ketat → kekuatan penetapan harga terjaga.
Dalam skenario ini, cerita fundamental saat ini dapat semakin menguat.
🟡 SKENARIO NETRAL
Fundamental tetap kuat, tetapi saham sudah membawa ekspektasi yang tinggi.
Meskipun perusahaan terus berkinerja baik, saham belum tentu bereaksi sama jika tidak mampu melampaui ekspektasi.
🔴 SKENARIO BEARISH
NAND bersifat siklis.
Jika harga melemah, biaya penyimpanan menimbulkan tekanan, atau permintaan yang didorong AI berada di bawah ekspektasi, valuasi yang saat ini tinggi dapat mengalami repricing dengan sangat cepat.
Karena itu, pendekatan saya adalah:
Alih-alih mengejar penurunan pertama sebesar %9, lihat di mana harga mulai menemukan keseimbangan.
Sebab, penurunan saham sebesar %9 saja tidak berarti saham tersebut menjadi “murah”.
Terkadang, itu hanya mengatakan:
Ekspektasi telah mendahului harga.
Cerita jangka panjang SNDK masih tampak kuat.
Namun, cerita yang kuat ≠ valuasi tanpa batas.
Bagi saya, ini bukan area untuk “menarik truk kembali”; ini adalah area untuk memantau kemungkinan pembelian dari titik terendah secara terkendali. 👀
$SNDK