$GBPJPY $USDJPY $EURJPY
Yen Bangkit: Bagaimana Pengetatan Diam-Diam Jepang Menulis Ulang Aturan Keuangan Global
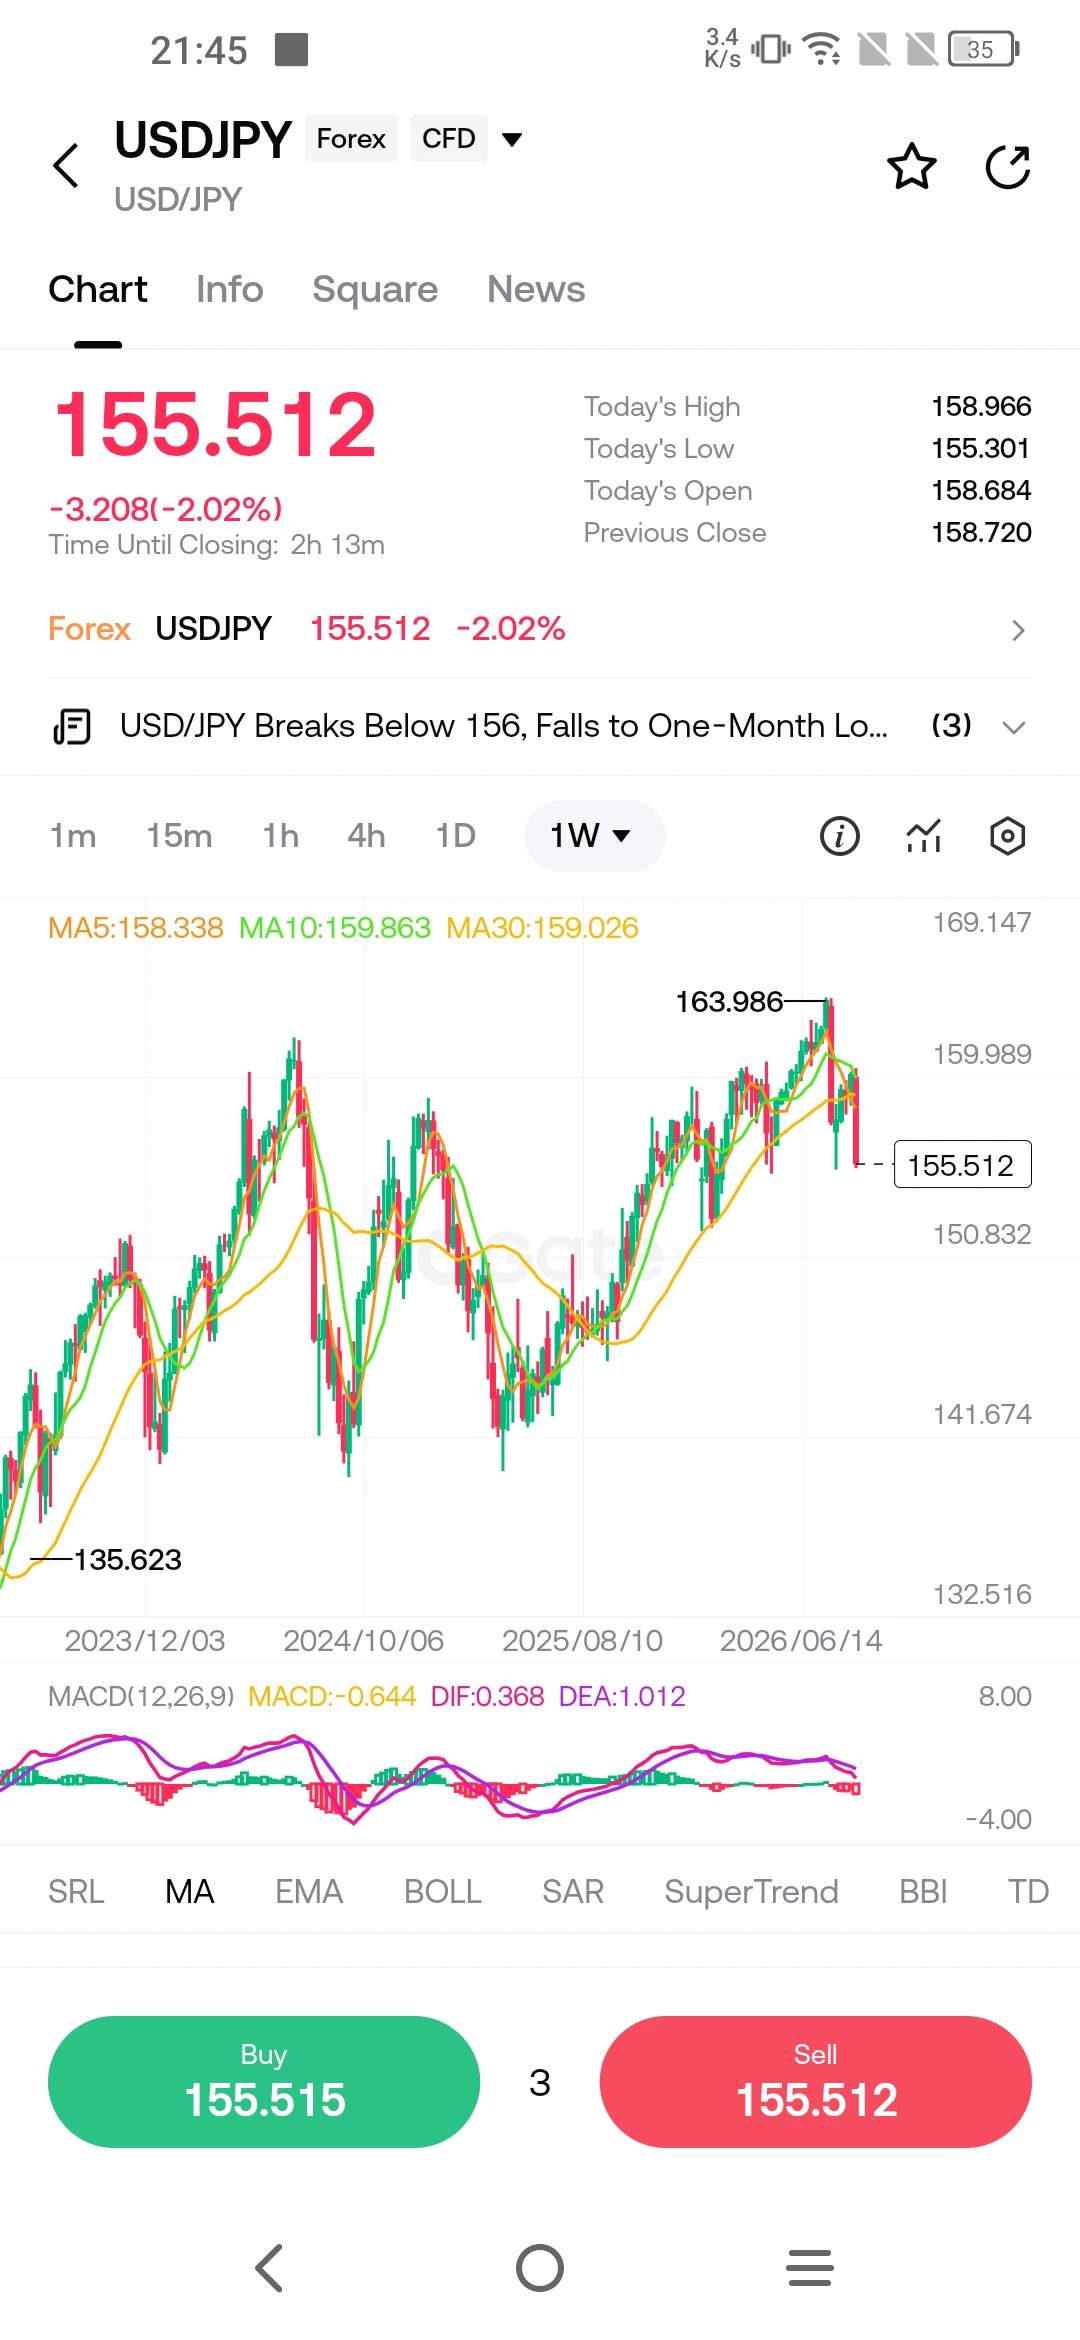
Selamat pagi. Jika Anda membaca ini dari lantai perdagangan di London, kantor hedge fund di New York, atau meja treasury di Singapura, grafik yang seharusnya paling menyita perhatian Anda pekan ini bukanlah S&P 500 atau harga minyak mentah Brent. Melainkan yen Jepang. Setelah bertahun-tahun terpuruk pada level yang menjadikannya mata uang pendanaan favorit dunia, yen kini menguat dan memaksa investor di setiap kelas aset untuk meninjau kembali asumsi-asumsi lama. Mata uang tersebut menguat ke level tertingginya sejak Februari terhadap dolar pekan ini, menyentuh 152,89 per dolar sebelum bertahan di sekitar 153,48, sebuah pergerakan yang bahkan mengejutkan pelaku pasar berpengalaman. Di balik perubahan ini terdapat kenyataan sederhana tetapi mendalam: Bank of Japan tidak lagi menjadi pengecualian seperti sebelumnya.
Selama sebagian besar dekade terakhir, Jepang menempati posisi unik dalam arsitektur keuangan global. Jepang adalah perekonomian yang menolak normalisasi. Ketika Federal Reserve, Bank Sentral Eropa, dan Bank of England menaikkan suku bunga untuk memerangi inflasi pascapandemi, BOJ mempertahankan suku bunganya di minus 0,1 persen, dengan tetap berkomitmen pada kondisi moneter yang sangat longgar sehingga menjadikan yen sebagai mata uang utama yang paling murah untuk dipinjam. Divergensi ini menciptakan salah satu transaksi paling menguntungkan dan bertahan lama dalam keuangan modern: carry trade yen. Investor meminjam yen dengan biaya mendekati nol, mengonversi hasil pinjaman ke mata uang dengan imbal hasil lebih tinggi, lalu mengantongi selisihnya. Estimasi menunjukkan bahwa pinjaman yen lintas batas, yang menjadi proksi carry trade, mencapai rekor 360 triliun yen, atau sekitar 2,35 triliun dolar, per Maret, menurut analisis Jefferies berdasarkan data Bank for International Settlements. Ini merupakan akumulasi carry trade terbesar dalam tiga dekade, dan menjadi salah satu pilar utama selera risiko global.
Pilar itu kini berada di bawah tekanan. BOJ telah menaikkan suku bunga kebijakannya menjadi 1,0 persen, dan ekspektasi pasar sangat kuat mengarah pada kenaikan seperempat poin lagi menjadi 1,25 persen pada akhir pertemuan dua hari yang berakhir 18 September. Menurut data Tokyo Tanshi, peluang kenaikan ini mencapai 97 persen, naik dari hanya 52 persen sebulan lalu. Yang lebih signifikan, survei Bloomberg terhadap 52 ekonom menemukan bahwa semuanya memperkirakan langkah pada September, dan hampir separuh memperkirakan BOJ kini akan menaikkan suku bunga sekali setiap kuartal, akselerasi dramatis dari laju sebelumnya, yaitu satu kenaikan setiap enam bulan. Ekspektasi suku bunga terminal telah menetap di sekitar 1,75 persen, yang mengimplikasikan tiga kenaikan lagi setelah September. Ini bukan penyesuaian kecil. Ini adalah perubahan mendasar dalam biaya mata uang pendanaan terpenting di dunia.
Penguatan yen sudah memicu konsekuensi yang terlihat. “Carry trade rentan karena unwinding ini terjadi bahkan sebelum BOJ menjalankan kenaikan suku bunga yang diperkirakan,” kata Charu Chanana, kepala strategi investasi di Saxo, seperti dilaporkan Reuters. “Sebagian posisi short yen sudah ditutup, tetapi positioning masih terlihat besar, sehingga penguatan yen lebih lanjut dapat mengubah pengurangan leverage secara bertahap menjadi unwinding yang jauh lebih cepat dan saling memperkuat.” Yen telah menguat hampir 5 persen sejauh ini pada September terhadap mata uang yang biasanya menjadi favorit carry trade, termasuk peso Meksiko dan lira Turki. Menurut Masahiko Loo dari State Street, unwinding lebih lanjut dapat mendorong pasangan dolar-yen menuju kisaran pertengahan 140-an, mengingat besarnya posisi short yang masih terbuka.
Implikasinya bagi pasar global bukanlah sesuatu yang hipotetis atau masih jauh. Ketika investor meminjam yen untuk mendanai posisi dalam aset berimbal hasil lebih tinggi, yen yang menguat membuat pinjaman tersebut lebih mahal untuk dilunasi. Jika apresiasi cukup tajam, hal itu dapat memaksa dana dengan leverage menjual aset-aset tersebut untuk menutupi kerugian, menciptakan siklus umpan balik yang memperbesar volatilitas di pasar saham, obligasi, dan valuta asing. Inilah yang terjadi pada Agustus 2024, ketika kenaikan suku bunga BOJ mengirim gelombang kejutan ke pasar global selama berhari-hari. Taruhannya kali ini bisa dibilang lebih tinggi. Carry trade telah membesar, positioning menjadi lebih padat, dan latar belakang geopolitik lebih rapuh. Harga minyak di atas 100 dolar per barel, konflik aktif antara Amerika Serikat dan Iran, serta arah inflasi Amerika yang tidak pasti semuanya memperbesar risiko.
Namun, keliru jika hal ini semata-mata dibingkai sebagai kisah tentang krisis yang akan datang. Apresiasi yen mencerminkan sesuatu yang lebih konstruktif: normalisasi bertahap ekonomi yang telah menghabiskan satu generasi dalam keterpurukan deflasi dan stagnasi. Inflasi harga konsumen Jepang tetap berada di atas target BOJ sebesar 2 persen, yaitu antara 2,5 dan 3 persen dalam data pemerintah terbaru. Bank sentral tersebut mengakui bahwa ekonominya “telah pulih secara moderat”, meskipun juga memperingatkan bahwa ekspor akan terdampak tarif yang lebih tinggi akibat kebijakan perdagangan Amerika. PDB riil tumbuh pada tingkat tahunan 1,1 persen pada kuartal April-Juni, menandai kuartal positif ketiga berturut-turut, meskipun konsumsi swasta dan investasi modal sama-sama melemah. Nikkei 225 telah mencapai rekor tertinggi, didorong oleh pemangkasan suku bunga terbaru The Fed dan narasi reflasi yang lebih luas.
Dimensi politik menambah lapisan kompleksitas lainnya. Perdana Menteri Shigeru Ishiba akan mengundurkan diri, dan Partai Demokrat Liberal yang berkuasa menggelar pemilihan ketua, dengan lima kandidat diperkirakan ikut dalam persaingan. BOJ sendiri telah menyebut ketidakpastian politik domestik sebagai faktor risiko. Hasil kontestasi kepemimpinan ini akan membentuk kebijakan fiskal dalam beberapa bulan mendatang dan dapat memengaruhi laju pengetatan moneter. Sementara itu, Amerika Serikat telah menunjukkan kesediaan untuk melakukan intervensi di pasar valuta asing bersama Jepang, seperti yang dilakukan pada Juli ketika yen mencapai titik terendah dalam 40 tahun. Menteri Keuangan AS Scott Bessent telah menyinggung potensi intervensi Jepang tambahan, dan pengambil kebijakan ECB Joachim Nagel mengindikasikan bahwa tindakan terkoordinasi dapat disambut dalam situasi tertentu. Sikap kooperatif ini menunjukkan bahwa negara-negara ekonomi utama tidak bersikap acuh terhadap pergerakan yen dan siap bertindak jika pergerakan yang tidak tertib mengancam stabilitas keuangan.
Apa yang harus dipantau oleh pengamat yang cermat dalam beberapa pekan mendatang? Pertama, pernyataan kebijakan BOJ pada 18 September dan konferensi pers Gubernur Ueda setelahnya. Bahasa yang digunakan akan sama pentingnya dengan keputusan suku bunga itu sendiri. Jika BOJ mengisyaratkan bahwa kenaikan lebih lanjut bergantung pada data dan akan dilakukan secara bertahap, yen mungkin stabil. Jika mengisyaratkan laju yang lebih cepat, unwinding carry trade dapat berakselerasi. Kedua, reaksi pasar saham global, khususnya di Amerika Serikat, tempat saham teknologi dengan valuasi tinggi memperoleh manfaat yang tidak proporsional dari pendanaan yen yang murah. Ketiga, arah harga minyak. Jika minyak mentah Brent tetap di atas 100 dolar, tekanan inflasi terhadap Jepang, importir energi utama, akan semakin kuat dan mempertegas alasan untuk kebijakan yang lebih ketat.
Kebenaran yang lebih dalam adalah bahwa era uang gratis dari Jepang telah berakhir. Selama bertahun-tahun, carry trade yen berfungsi sebagai subsidi diam-diam bagi aset berisiko global, memungkinkan investor meminjam dengan murah dan mengejar imbal hasil di tempat lain. Subsidi itu kini ditarik, bukan secara tiba-tiba, melainkan dengan mantap dan sengaja. Dunia sedang menyesuaikan diri dengan Jepang yang tidak lagi menjadi pengecualian dari aturan ortodoksi moneter. Kelancaran penyesuaian tersebut akan bergantung pada kebijaksanaan pembuat kebijakan, ketahanan pasar, dan kesediaan investor untuk mengakui bahwa lanskap telah berubah. Kebangkitan yen bukanlah krisis. Ini adalah koreksi. Dan koreksi, betapapun tidak nyamannya, adalah cara pasar menemukan kembali keseimbangan.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
Yen Bangkit: Bagaimana Pengetatan Diam-Diam Jepang Menulis Ulang Aturan Keuangan Global
Selamat pagi. Jika Anda membaca ini dari lantai perdagangan di London, kantor hedge fund di New York, atau meja treasury di Singapura, grafik yang seharusnya paling menyita perhatian Anda pekan ini bukanlah S&P 500 atau harga minyak mentah Brent. Melainkan yen Jepang. Setelah bertahun-tahun terpuruk pada level yang menjadikannya mata uang pendanaan favorit dunia, yen kini menguat dan memaksa investor di setiap kelas aset untuk meninjau kembali asumsi-asumsi lama. Mata uang tersebut menguat ke level tertingginya sejak Februari terhadap dolar pekan ini, menyentuh 152,89 per dolar sebelum bertahan di sekitar 153,48, sebuah pergerakan yang bahkan mengejutkan pelaku pasar berpengalaman. Di balik perubahan ini terdapat kenyataan sederhana tetapi mendalam: Bank of Japan tidak lagi menjadi pengecualian seperti sebelumnya.
Selama sebagian besar dekade terakhir, Jepang menempati posisi unik dalam arsitektur keuangan global. Jepang adalah perekonomian yang menolak normalisasi. Ketika Federal Reserve, Bank Sentral Eropa, dan Bank of England menaikkan suku bunga untuk memerangi inflasi pascapandemi, BOJ mempertahankan suku bunganya di minus 0,1 persen, dengan tetap berkomitmen pada kondisi moneter yang sangat longgar sehingga menjadikan yen sebagai mata uang utama yang paling murah untuk dipinjam. Divergensi ini menciptakan salah satu transaksi paling menguntungkan dan bertahan lama dalam keuangan modern: carry trade yen. Investor meminjam yen dengan biaya mendekati nol, mengonversi hasil pinjaman ke mata uang dengan imbal hasil lebih tinggi, lalu mengantongi selisihnya. Estimasi menunjukkan bahwa pinjaman yen lintas batas, yang menjadi proksi carry trade, mencapai rekor 360 triliun yen, atau sekitar 2,35 triliun dolar, per Maret, menurut analisis Jefferies berdasarkan data Bank for International Settlements. Ini merupakan akumulasi carry trade terbesar dalam tiga dekade, dan menjadi salah satu pilar utama selera risiko global.
Pilar itu kini berada di bawah tekanan. BOJ telah menaikkan suku bunga kebijakannya menjadi 1,0 persen, dan ekspektasi pasar sangat kuat mengarah pada kenaikan seperempat poin lagi menjadi 1,25 persen pada akhir pertemuan dua hari yang berakhir 18 September. Menurut data Tokyo Tanshi, peluang kenaikan ini mencapai 97 persen, naik dari hanya 52 persen sebulan lalu. Yang lebih signifikan, survei Bloomberg terhadap 52 ekonom menemukan bahwa semuanya memperkirakan langkah pada September, dan hampir separuh memperkirakan BOJ kini akan menaikkan suku bunga sekali setiap kuartal, akselerasi dramatis dari laju sebelumnya, yaitu satu kenaikan setiap enam bulan. Ekspektasi suku bunga terminal telah menetap di sekitar 1,75 persen, yang mengimplikasikan tiga kenaikan lagi setelah September. Ini bukan penyesuaian kecil. Ini adalah perubahan mendasar dalam biaya mata uang pendanaan terpenting di dunia.
Penguatan yen sudah memicu konsekuensi yang terlihat. “Carry trade rentan karena unwinding ini terjadi bahkan sebelum BOJ menjalankan kenaikan suku bunga yang diperkirakan,” kata Charu Chanana, kepala strategi investasi di Saxo, seperti dilaporkan Reuters. “Sebagian posisi short yen sudah ditutup, tetapi positioning masih terlihat besar, sehingga penguatan yen lebih lanjut dapat mengubah pengurangan leverage secara bertahap menjadi unwinding yang jauh lebih cepat dan saling memperkuat.” Yen telah menguat hampir 5 persen sejauh ini pada September terhadap mata uang yang biasanya menjadi favorit carry trade, termasuk peso Meksiko dan lira Turki. Menurut Masahiko Loo dari State Street, unwinding lebih lanjut dapat mendorong pasangan dolar-yen menuju kisaran pertengahan 140-an, mengingat besarnya posisi short yang masih terbuka.
Implikasinya bagi pasar global bukanlah sesuatu yang hipotetis atau masih jauh. Ketika investor meminjam yen untuk mendanai posisi dalam aset berimbal hasil lebih tinggi, yen yang menguat membuat pinjaman tersebut lebih mahal untuk dilunasi. Jika apresiasi cukup tajam, hal itu dapat memaksa dana dengan leverage menjual aset-aset tersebut untuk menutupi kerugian, menciptakan siklus umpan balik yang memperbesar volatilitas di pasar saham, obligasi, dan valuta asing. Inilah yang terjadi pada Agustus 2024, ketika kenaikan suku bunga BOJ mengirim gelombang kejutan ke pasar global selama berhari-hari. Taruhannya kali ini bisa dibilang lebih tinggi. Carry trade telah membesar, positioning menjadi lebih padat, dan latar belakang geopolitik lebih rapuh. Harga minyak di atas 100 dolar per barel, konflik aktif antara Amerika Serikat dan Iran, serta arah inflasi Amerika yang tidak pasti semuanya memperbesar risiko.
Namun, keliru jika hal ini semata-mata dibingkai sebagai kisah tentang krisis yang akan datang. Apresiasi yen mencerminkan sesuatu yang lebih konstruktif: normalisasi bertahap ekonomi yang telah menghabiskan satu generasi dalam keterpurukan deflasi dan stagnasi. Inflasi harga konsumen Jepang tetap berada di atas target BOJ sebesar 2 persen, yaitu antara 2,5 dan 3 persen dalam data pemerintah terbaru. Bank sentral tersebut mengakui bahwa ekonominya “telah pulih secara moderat”, meskipun juga memperingatkan bahwa ekspor akan terdampak tarif yang lebih tinggi akibat kebijakan perdagangan Amerika. PDB riil tumbuh pada tingkat tahunan 1,1 persen pada kuartal April-Juni, menandai kuartal positif ketiga berturut-turut, meskipun konsumsi swasta dan investasi modal sama-sama melemah. Nikkei 225 telah mencapai rekor tertinggi, didorong oleh pemangkasan suku bunga terbaru The Fed dan narasi reflasi yang lebih luas.
Dimensi politik menambah lapisan kompleksitas lainnya. Perdana Menteri Shigeru Ishiba akan mengundurkan diri, dan Partai Demokrat Liberal yang berkuasa menggelar pemilihan ketua, dengan lima kandidat diperkirakan ikut dalam persaingan. BOJ sendiri telah menyebut ketidakpastian politik domestik sebagai faktor risiko. Hasil kontestasi kepemimpinan ini akan membentuk kebijakan fiskal dalam beberapa bulan mendatang dan dapat memengaruhi laju pengetatan moneter. Sementara itu, Amerika Serikat telah menunjukkan kesediaan untuk melakukan intervensi di pasar valuta asing bersama Jepang, seperti yang dilakukan pada Juli ketika yen mencapai titik terendah dalam 40 tahun. Menteri Keuangan AS Scott Bessent telah menyinggung potensi intervensi Jepang tambahan, dan pengambil kebijakan ECB Joachim Nagel mengindikasikan bahwa tindakan terkoordinasi dapat disambut dalam situasi tertentu. Sikap kooperatif ini menunjukkan bahwa negara-negara ekonomi utama tidak bersikap acuh terhadap pergerakan yen dan siap bertindak jika pergerakan yang tidak tertib mengancam stabilitas keuangan.
Apa yang harus dipantau oleh pengamat yang cermat dalam beberapa pekan mendatang? Pertama, pernyataan kebijakan BOJ pada 18 September dan konferensi pers Gubernur Ueda setelahnya. Bahasa yang digunakan akan sama pentingnya dengan keputusan suku bunga itu sendiri. Jika BOJ mengisyaratkan bahwa kenaikan lebih lanjut bergantung pada data dan akan dilakukan secara bertahap, yen mungkin stabil. Jika mengisyaratkan laju yang lebih cepat, unwinding carry trade dapat berakselerasi. Kedua, reaksi pasar saham global, khususnya di Amerika Serikat, tempat saham teknologi dengan valuasi tinggi memperoleh manfaat yang tidak proporsional dari pendanaan yen yang murah. Ketiga, arah harga minyak. Jika minyak mentah Brent tetap di atas 100 dolar, tekanan inflasi terhadap Jepang, importir energi utama, akan semakin kuat dan mempertegas alasan untuk kebijakan yang lebih ketat.
Kebenaran yang lebih dalam adalah bahwa era uang gratis dari Jepang telah berakhir. Selama bertahun-tahun, carry trade yen berfungsi sebagai subsidi diam-diam bagi aset berisiko global, memungkinkan investor meminjam dengan murah dan mengejar imbal hasil di tempat lain. Subsidi itu kini ditarik, bukan secara tiba-tiba, melainkan dengan mantap dan sengaja. Dunia sedang menyesuaikan diri dengan Jepang yang tidak lagi menjadi pengecualian dari aturan ortodoksi moneter. Kelancaran penyesuaian tersebut akan bergantung pada kebijaksanaan pembuat kebijakan, ketahanan pasar, dan kesediaan investor untuk mengakui bahwa lanskap telah berubah. Kebangkitan yen bukanlah krisis. Ini adalah koreksi. Dan koreksi, betapapun tidak nyamannya, adalah cara pasar menemukan kembali keseimbangan.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly