Square
Mengikuti
Populer
Berita
Profil

Kingbest

vip
Tingkat Puncak 0
Usia 2Tahun
Belum ada konten
0
Mengikuti
24
Pengikut
82
Disukai
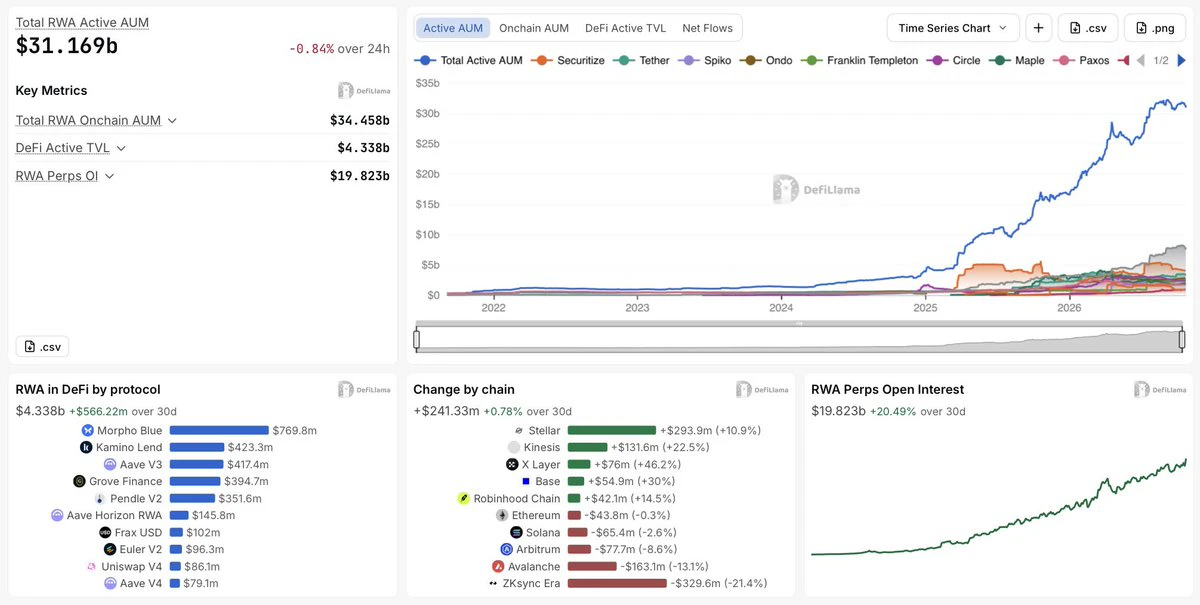
Kini ada lebih dari $31B dalam modal RWA aktif secara onchain, tetapi hanya sekitar 13,9% yang benar-benar masuk ke DeFi.
Menurut saya, kesenjangan antara tokenisasi dan pengerahan modal secara nyata menjadi bagian yang semakin besar dalam narasi RWA.
Angkanya:
> Total AUM RWA onchain sebesar 34,44 miliar dolar AS
> AUM aktif sebesar 31,16 miliar dolar AS
> 4,33 miliar dolar AS dikerahkan di DeFi
> Minat terbuka perpetual RWA sebesar 19,82 miliar dolar AS
> Volume perdagangan RWA harian sebesar 47,50 miliar dolar AS
Jadi, kita telah membangun pasar aset tertokenisasi senilai lebih dari 30 mil
post-image
RWA-0,47%
MORPHO-4,43%
KMNO+1,86%
AAVE-1,59%
PENDLE-1,48%
Salah satu inefisiensi terbesar di dunia kripto adalah likuiditas dan aplikasi yang tidak dapat saling berinteraksi tanpa infrastruktur tambahan.
Ethereum memiliki protokol DeFi yang mapan. Solana memiliki likuiditas dan aplikasi natifnya sendiri.
Namun, pengembang seharusnya tidak perlu membangun ulang semuanya hanya untuk mengakses keduanya.
Itulah pendekatan yang diambil @RomeProtocol.
Rome menjalankan EVM sungguhan di dalam Solana, memungkinkan aplikasi yang kompatibel dengan Ethereum dan program Solana berbagi likuiditas serta status.
> Kontrak Solidity dapat dijalankan menggunakan perang
post-image
ETH-1,22%
SOL-0,70%
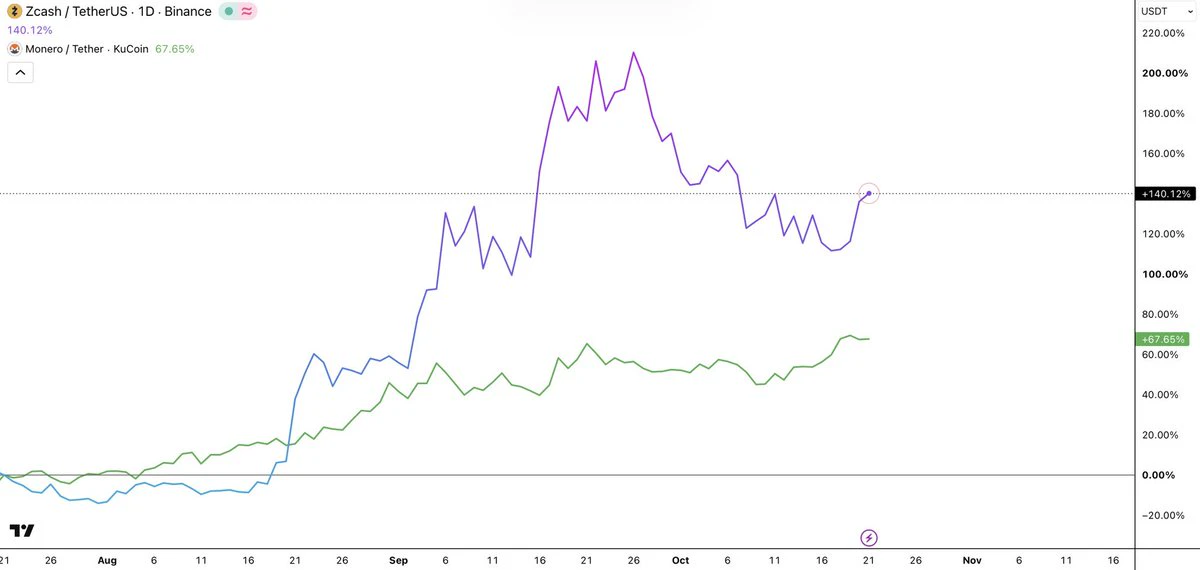
Token privasi mengalami repricing jauh lebih cepat daripada penggunaan yang mendasarinya.
Selama 90 hari terakhir:
> $ZEC : +140%
> $XMR : +67%
> Kepemilikan terlindung @Zcash: +13%
> Pasokan terlindung: 26,04% → 29,15%
Perbedaannya cukup signifikan.
$ZEC telah naik lebih dari 10 kali lipat dibandingkan pertumbuhan persentase kepemilikan terlindungnya, meskipun kedua metrik tersebut tidak dapat dibandingkan secara langsung.
Ini bukan berarti kenaikannya tidak beralasan. Ini hanya berarti pasar memperhitungkan jauh lebih banyak daripada yang saat ini terlihat dalam data adopsi.
Ada dua perbedaan
post-image
ZEC+0,82%
XMR+0,00%
STRK-2,76%
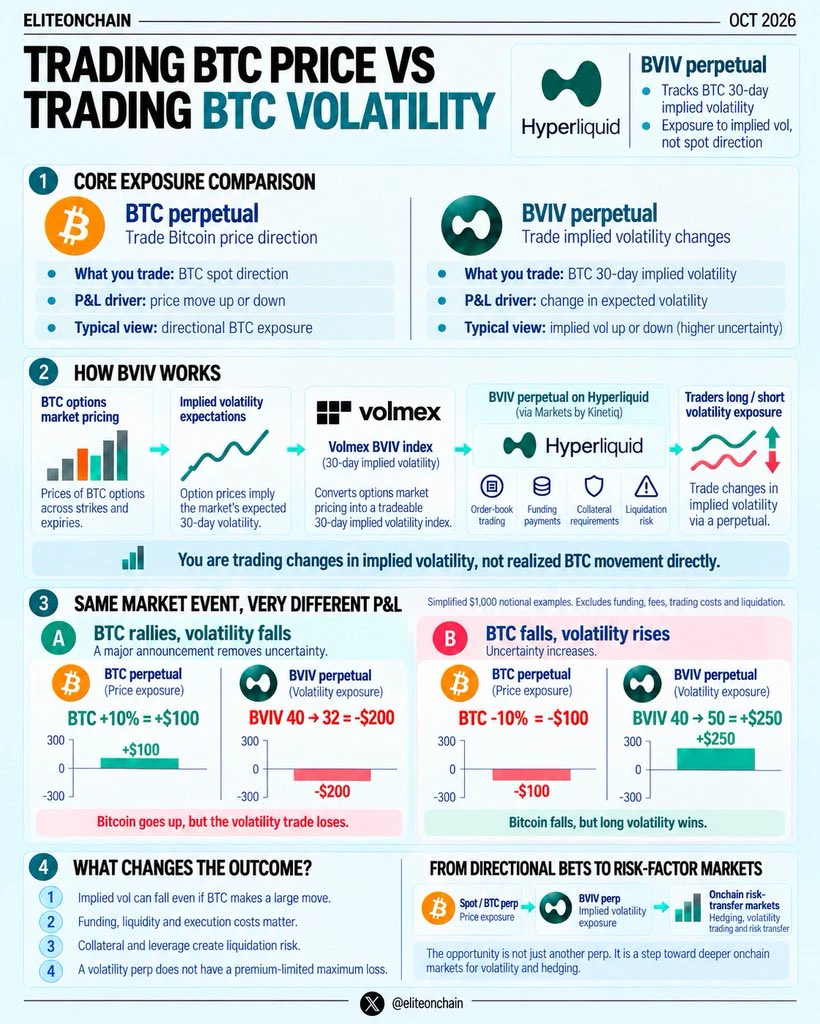
Bitcoin bisa naik 10%, dan Anda tetap bisa kehilangan uang dengan bertaruh pada volatilitas Bitcoin.
Kedengarannya berlawanan dengan intuisi, tetapi ada perbedaan antara bertaruh pada harga BTC dan bertaruh pada seberapa besar ketidakpastian yang diperkirakan pasar opsi.
Dan @HyperliquidX kini memiliki pasar untuk memperdagangkan eksposur kedua tersebut secara langsung.
Perpetual BVIV milik @volmexfinance, yang diterapkan melalui @Markets_xyz oleh @Kinetiq_xyz, melacak volatilitas tersirat Bitcoin selama 30 hari.
Konsepnya cukup sederhana:
> Perpetual BTC: Anda memperdagangkan arah harga Bitco
post-image
BTC-0,65%
HYPE+0,75%
VOLX+0,40%
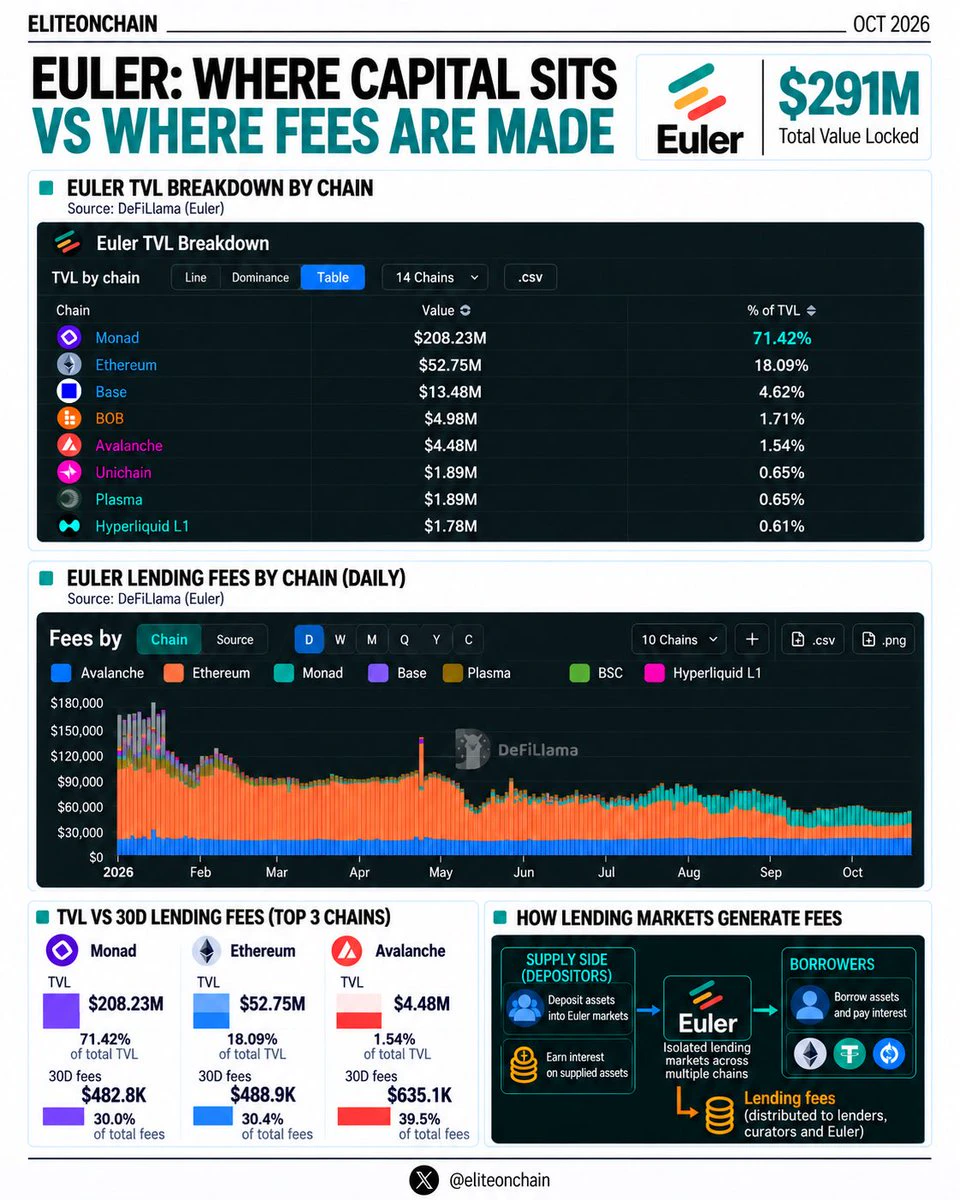
Salah satu pasar pinjaman terbesar belum tentu menjadi tempat aktivitas pinjaman yang paling menguntungkan.
@eulerfinance saat ini merupakan contoh yang cukup baik.
Protokol ini memiliki TVL sekitar $291M , tetapi distribusi modalnya sama sekali tidak mencerminkan distribusi biaya.
Berikut rinciannya:
Monad
> TVL $208M
> 482,8 ribu dolar AS dalam biaya 30 hari
> 71,4% dari total TVL
Ethereum
> TVL 52,7 juta dolar AS
> 488,9 ribu dolar AS dalam biaya 30 hari
Avalanche
> TVL 4,48 juta dolar AS
> 635,1 ribu dolar AS dalam biaya 30 hari
> Hanya 1,5% dari TVL, tetapi sekitar 37% dari biaya
Avalanc
post-image
MON+2,43%
ETH-1,22%
AVAX-0,47%
EUL+1,83%
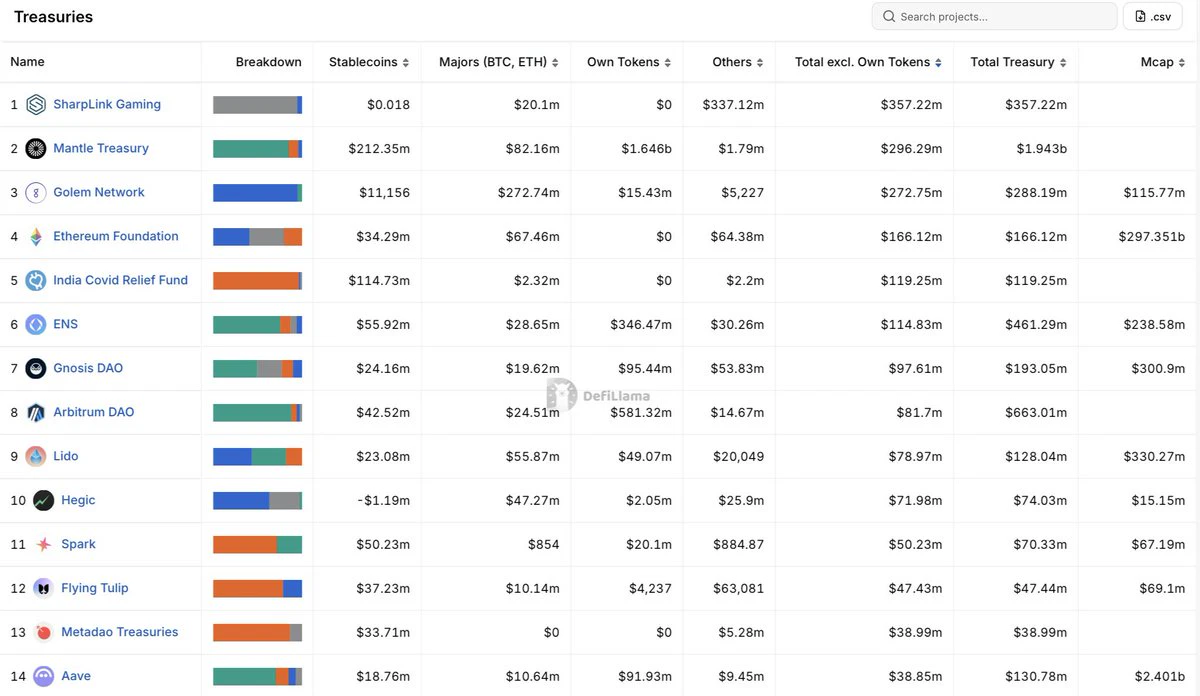
Beberapa perbendaharaan kripto tampak jauh lebih kecil setelah token mereka sendiri dikeluarkan.
Saya sedang melihat data perbendaharaan DefiLlama dan memperhatikan bahwa Arbitrum memiliki 663 juta dolar AS, sementara Golem memiliki 288 juta dolar AS. Anda mungkin mengira Arbitrum memiliki posisi perbendaharaan yang lebih kuat, tetapi jika token native dikecualikan, Golem justru memiliki lebih dari 3x lipat aset lain.
Berikut perbandingan lima perbendaharaan:
> @Mantle_Official: 1,94 miliar dolar AS → 296,29 juta dolar AS
> @Arbitrum: $663M → 81,70 juta dolar AS
> @ensdomains: 461,29 juta dola
post-image
ARB+1,43%
GLM+0,99%
MNT+0,43%
Sebuah protokol dapat menghabiskan jutaan dolar untuk membeli tokennya sendiri dan tetap membuat pemegang token lebih dirugikan.
Karena membeli token hanyalah setengah dari persamaan. Setengah lainnya adalah seberapa banyak pasokan yang beredar, apakah pembelian tersebut dibakar, dan berapa harga yang dibayarkan investor untuk token tersebut.
Pelacak yang menggunakan data DefiLlama memperkirakan pembelian kembali senilai 1,51 miliar dolar AS di 23 program sepanjang tahun hingga 15 Oktober 2026. Dalam 30 hari terakhir, nilainya mencapai 155 juta dolar AS.
Tiga protokol menyumbang sekitar 72%:
>
UNI+3,08%
HYPE+0,71%
PUMP-1,33%
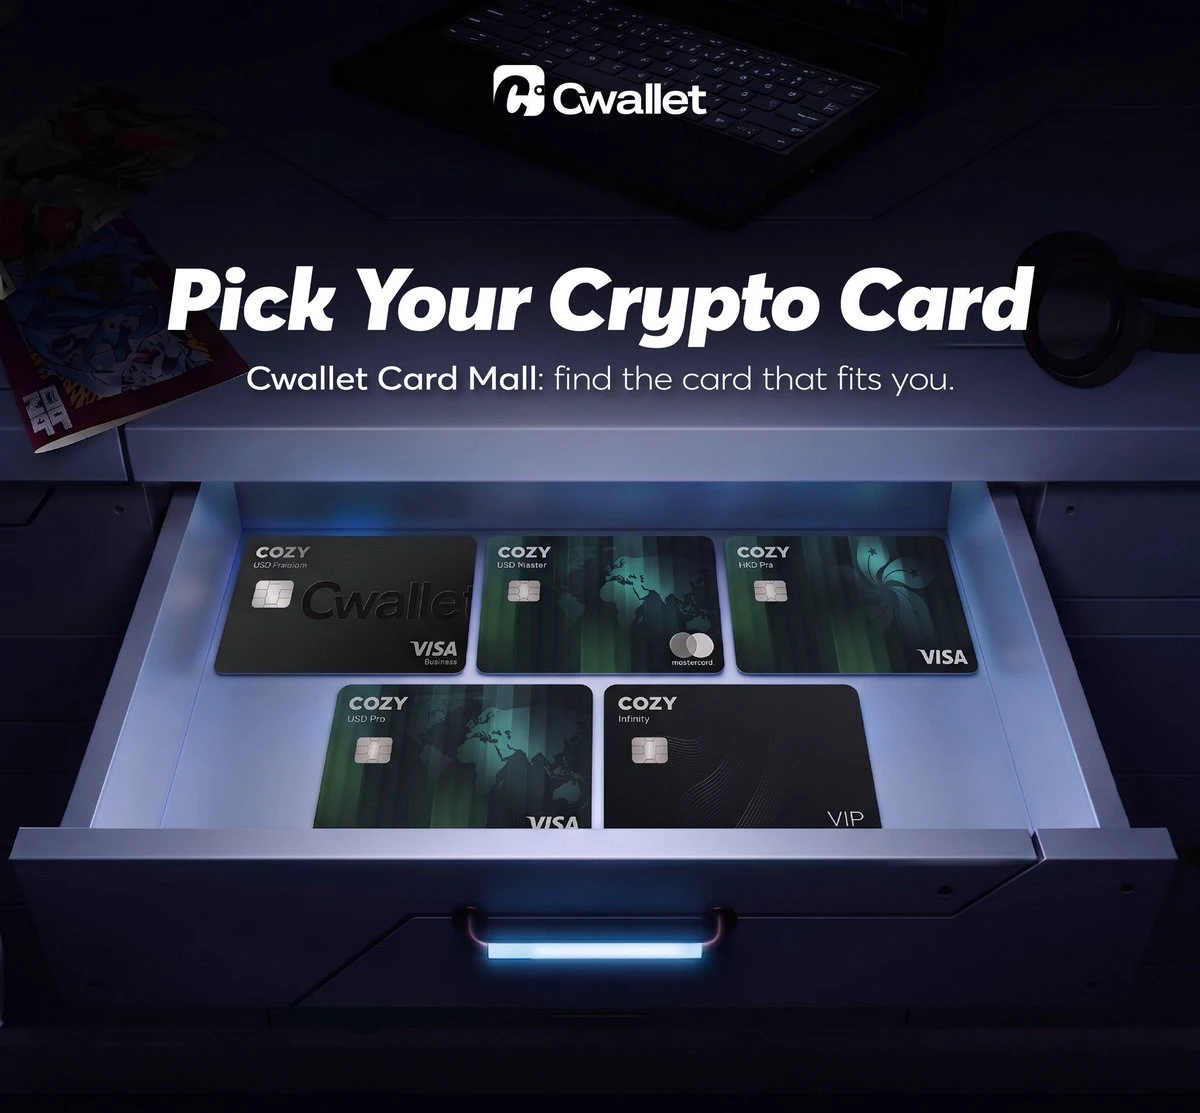
Kripto berkembang dari sesuatu yang Anda simpan menjadi sesuatu yang benar-benar bisa Anda belanjakan.
Pada 2026, kartu kripto memudahkan menghubungkan aset digital dengan pembayaran sehari-hari. Salah satu yang patut diperhatikan adalah Cozy Card dari @CwalletOfficial.
Keamanan penting: Cozy Card tersertifikasi PCI DSS, yang menunjukkan kepatuhan terhadap standar industri untuk melindungi data kartu pembayaran.
Inilah yang membuat Cozy Card menarik 👇
Isi ulang kripto: Danai kartu Anda dengan USDT, USDC, dan mata uang kripto lain yang didukung, dengan dukungan untuk lebih dari 17 koin.
Pengel
post-image
USDC+0,01%
  • 1
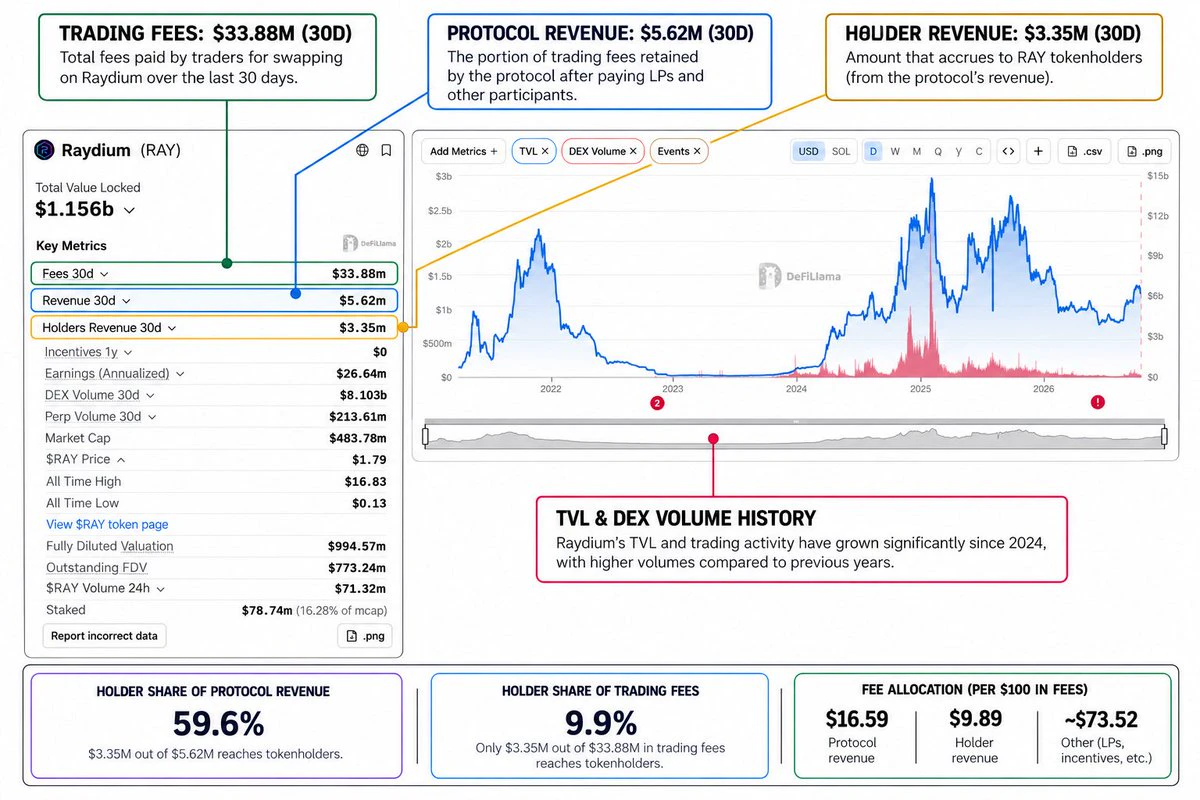
33,88 juta dolar AS dalam biaya perdagangan terdengar seperti bisnis yang cukup menguntungkan.
Sampai Anda menyadari bahwa hanya 3,35 juta dolar AS yang sampai ke pemegang token.
Itu kurang dari 10 sen untuk setiap dolar yang dibayarkan pengguna dalam biaya perdagangan.
Menurut snapshot 30 hari DeFiLlama, @Raydium menghasilkan:
> 33,88 juta dolar AS dalam biaya: Yang dibayarkan trader.
> 5,62 juta dolar AS dalam pendapatan: Yang dipertahankan protokol.
> 3,35 juta dolar AS dalam pendapatan pemegang: Yang terakumulasi untuk pemegang token.
Di sinilah angkanya mulai mengungkapkan sesuatu.
Pendap
post-image
RAY+0,00%
Bagian lucu dari perusahaan treasury Bitcoin publik adalah bahwa membeli BTC merupakan bagian yang mudah.
Bisnis yang lebih sulit adalah meyakinkan investor ekuitas untuk terus membayar premi atasnya.
Begini cara model ini bekerja:
> mNAV mengukur nilai pasar relatif terhadap kepemilikan Bitcoin.
> Di atas 1,0x, menerbitkan saham untuk membeli BTC dapat meningkatkan jumlah BTC per saham.
> Di bawah 1,0x, penerbitan yang sama menjadi dilutif.
Premi adalah hal yang membuat model ini berjalan.
Strategy adalah contoh yang paling jelas.
mNAV-nya memuncak mendekati 3,4x pada November 2024 dan sejak
BTC-0,64%
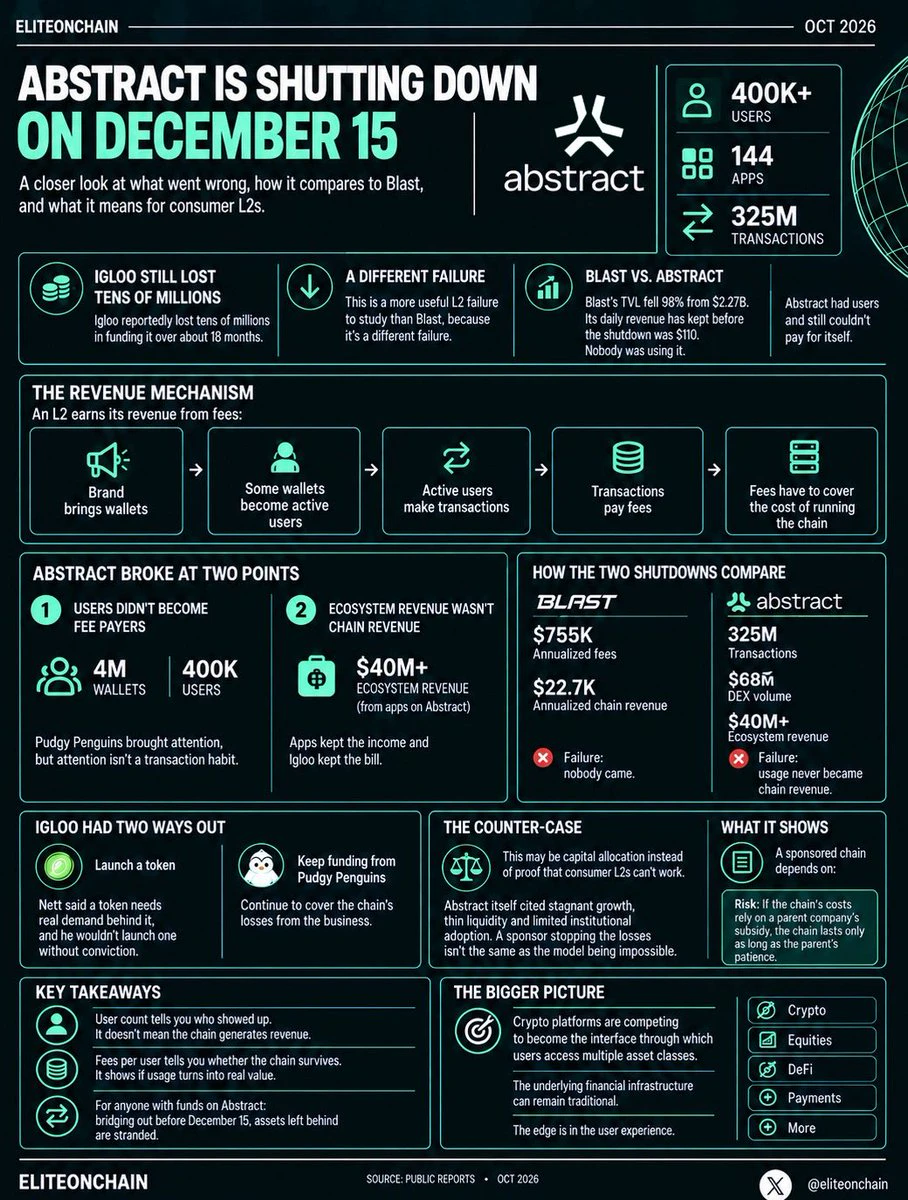
Abstract akan ditutup pada 15 Desember.
Abstract memiliki lebih dari 400 ribu pengguna, 144 aplikasi, dan 325 juta transaksi.
Igloo tetap kehilangan puluhan juta dolar untuk membiayainya selama sekitar 18 bulan.
Menurut saya, ini adalah kegagalan L2 yang lebih berguna untuk dipelajari daripada Blast, karena ini merupakan jenis kegagalan yang berbeda.
TVL Blast turun 98% dari 2,27 miliar dolar AS. Pendapatan hariannya sehari sebelum penutupan adalah 110 dolar AS.
Tak ada yang menggunakannya.
Abstract memiliki pengguna, tetapi tetap tidak mampu membiayai dirinya sendiri.
Berikut mekanismenya.
L2
post-image
BLAST-16,31%
PENGU+0,68%
TOKEN+0,16%
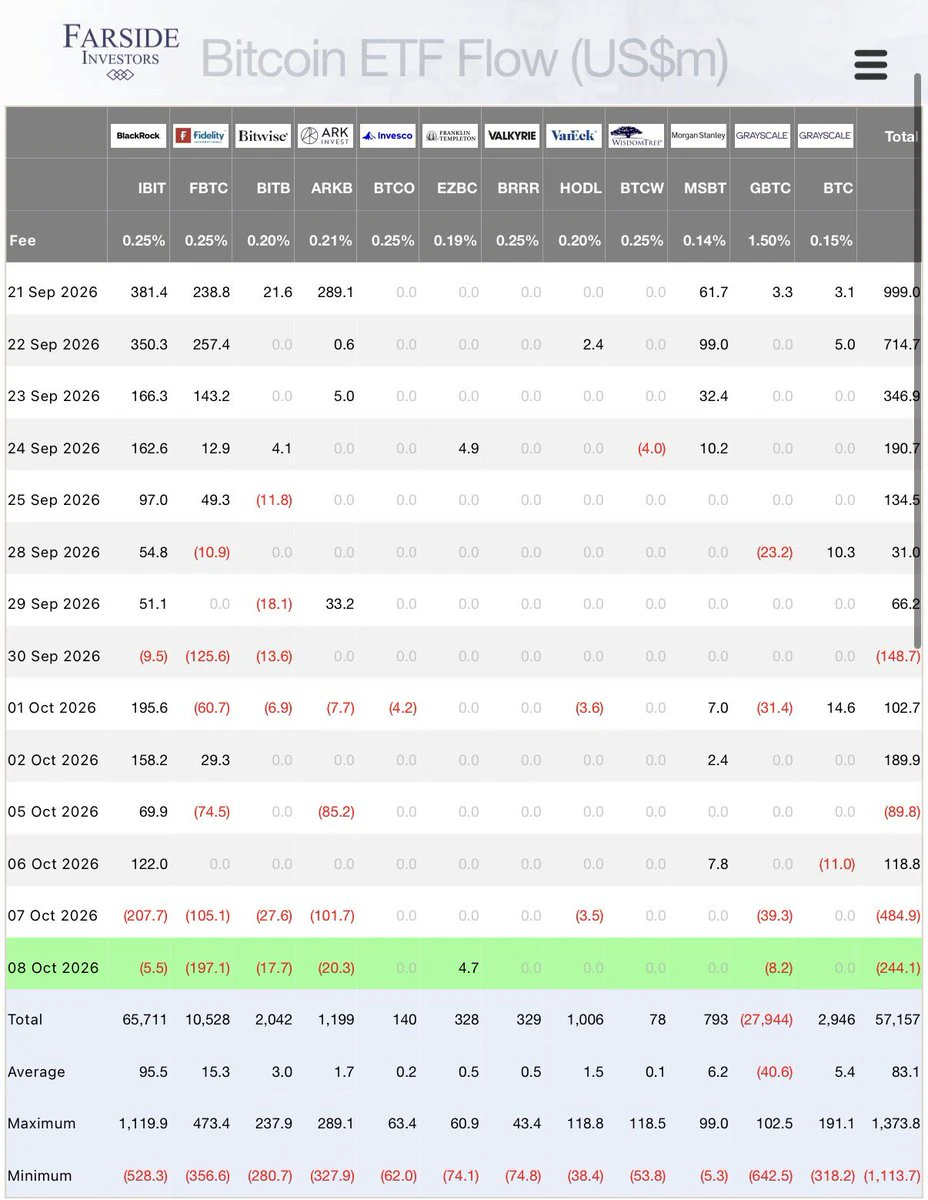
Empat sesi perdagangan pertama ETF Bitcoin:
+321,6 juta dolar AS
Dua sesi berikutnya:
➤ 7 Okt.: -484,9 juta dolar AS
➤ 8 Okt.: -244,1 juta dolar AS
Arus keluar dua hari: -$729M
Bulan Oktober berubah dari +321,6 juta dolar AS menjadi sekitar -407,4 juta dolar AS dalam 48 jam perdagangan.
Itulah bagian yang penting.
Diperlukan empat sesi untuk membangun arus masuk tersebut.
Dua sesi menghapus lebih dari dua kali lipatnya.
Dan ini bukan sekadar GBTC yang menggerus agregat.
IBIT kehilangan 207,7 juta dolar AS pada 7 Okt.
FBTC menyusul dengan arus keluar sebesar 197,1 juta dolar AS pada 8 Okt.
Jad
post-image
BTC-0,64%
GBTC-0,24%
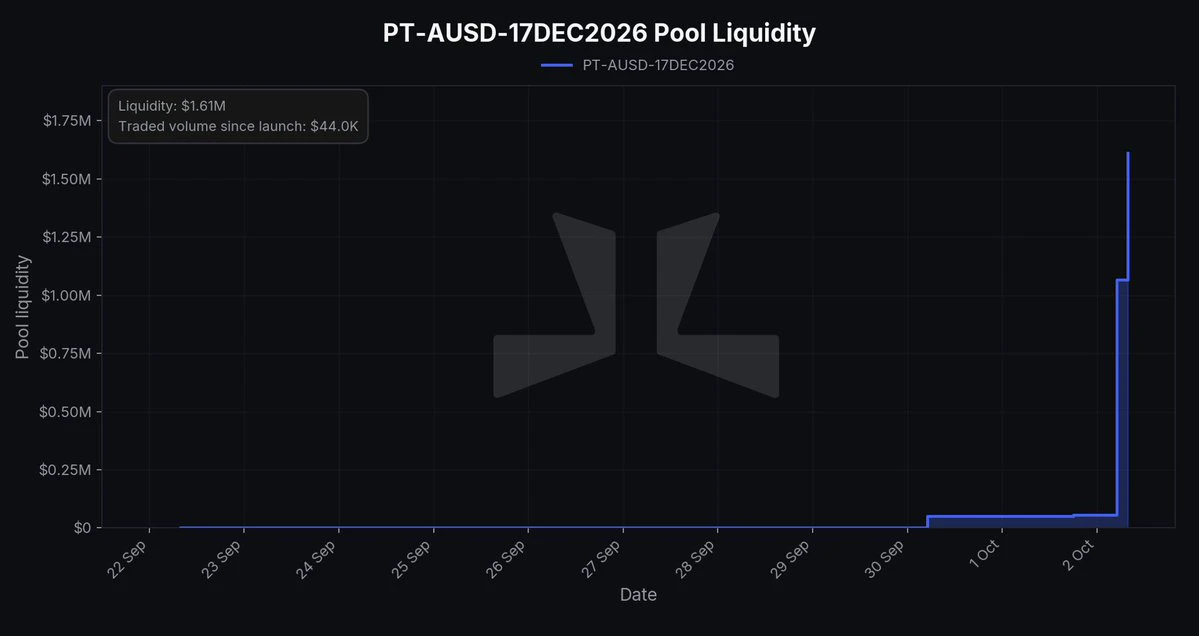
Sekitar 67,4 juta dolar AS jaminan PT-AUSD jatuh tempo hari ini di dalam @Aave pada @Monad.
Jatuh temponya sendiri sederhana.
Mekanisme pembiayaan ulang di baliknya adalah cerita yang sebenarnya.
Pengguna membeli PT-AUSD melalui @pendle_fi untuk mengunci imbal hasil tetap, menyetorkan PT tersebut ke Aave sebagai jaminan, lalu meminjam stablecoin dengan jaminan itu.
Jadi, strateginya menjadi:
kunci imbal hasil tetap → gunakan PT sebagai jaminan → pinjam → jatuh tempo tiba → lakukan pembiayaan ulang
Hari ini adalah tahap pembiayaan ulang.
Peminjam dapat:
> Melunasi utang
> Mengganti jaminan
> Be
post-image
AAVE-1,59%
MON+2,43%
PENDLE-1,48%
Hingga akhir pekan ini, terdapat ketidakseimbangan kecil dalam ekonomi GHO.
Peminjam di pasar Ethereum Core @Aave dapat:
> Mencetak GHO dengan bunga 4,25%
> Mendepositkannya ke sGHO dengan imbal hasil 4,50%
Selisih 25 bp tersebut secara efektif didanai oleh DAO.
Dengan utang GHO Core sekitar $116M , 25 bp setara dengan sekitar $290K per tahun jika saldo tetap konstan.
Tidak besar bagi Aave.
Namun, strukturnya terbalik.
Sistem membayar penabung lebih tinggi daripada bunga yang dibebankan kepada peminjam untuk menciptakan stablecoin tersebut.
Aave kini menaikkan suku bunga pinjaman GHO Core men
GHO-0,06%
AAVE-1,59%
USDC+0,01%
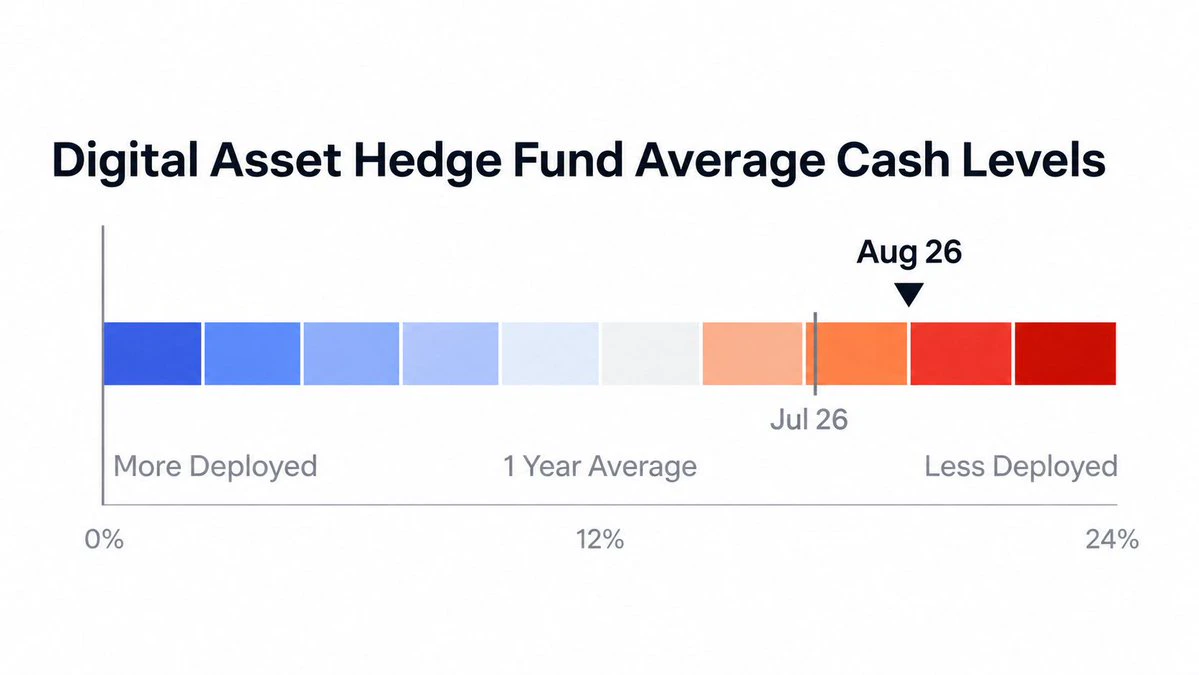
19,1% kas.
Pembacaan tertinggi kedua dalam rangkaian ini.
Dan entah bagaimana, kesimpulan yang sudah jelas adalah “lihat semua modal siap pakai itu menunggu untuk membeli.”
Jangan terburu-buru.
Survei Strategy Watch terbaru Glassnode menunjukkan manajer dana kripto memiliki:
> 19,1% portofolio dalam bentuk kas
> Hampir $1 dari setiap $5 berada di luar pasar
> Hanya ada satu pembacaan dalam rangkaian ini yang lebih tinggi
Itu adalah posisi yang cukup defensif.
Namun, kas tidak sama dengan permintaan kripto di masa depan secara otomatis.
Bisa jadi karena penarikan dana. Kebutuhan likuiditas. Man
post-image
.@Circle sudah memiliki eksposur saham bertoken senilai lebih dari 222 juta dolar AS yang terbagi di antara dua penerbit berbeda.
> Circle di bStocks: 120,37 juta dolar AS
> Circle di Ondo: 101,79 juta dolar AS
Perusahaan dasar yang sama. Produk bertoken yang berbeda. Jumlah modal yang hampir sama.
Bagian itulah yang menurut saya lebih berguna daripada sekadar mengatakan bahwa ekuitas bertoken sedang tumbuh.
Persaingannya kini bukan hanya antara saham mana yang ingin dimiliki orang secara onchain.
Persaingan itu juga mulai menjadi perebutan mengenai siapa yang mendistribusikan versi onchain da
CRCL-0,80%
ONDO-0,34%
  • 2
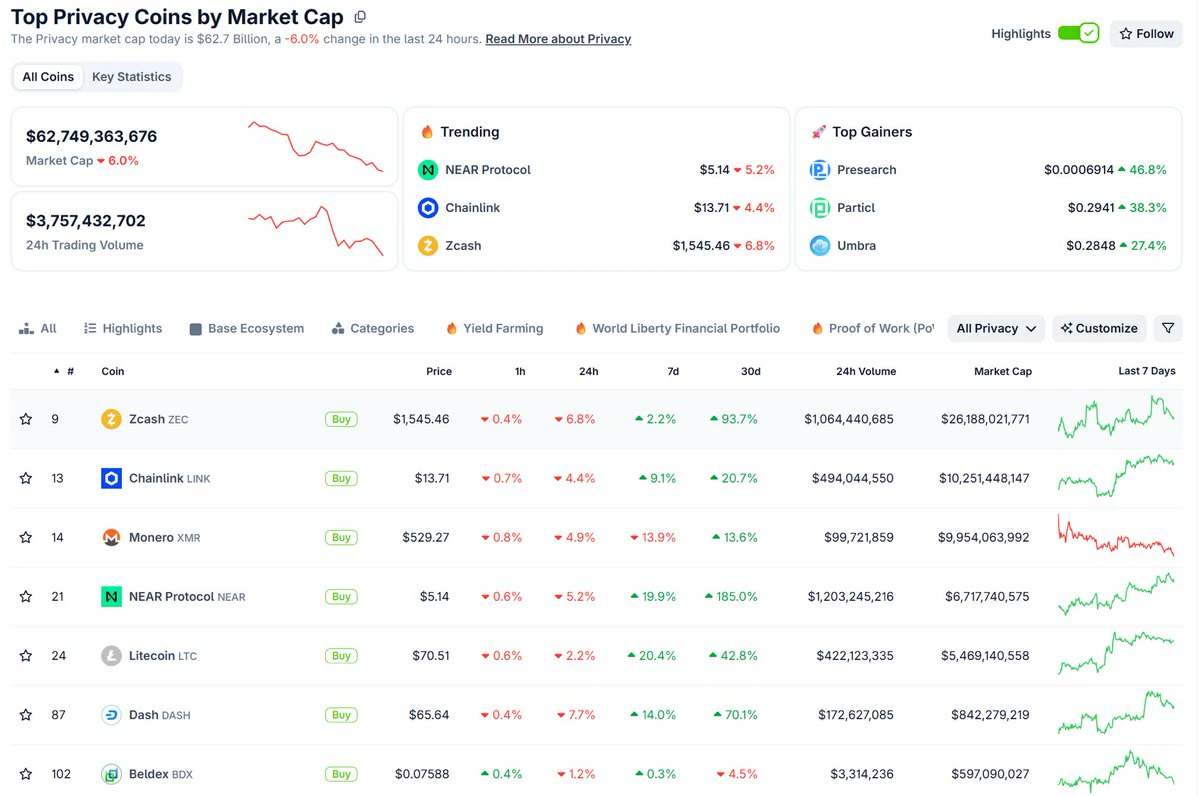
Privasi bukan lagi satu taruhan.
$ZEC , $XMR dan infrastruktur privasi semuanya dikelompokkan dalam narasi yang sama, tetapi mewakili tiga taruhan yang sangat berbeda.
$ZEC adalah taruhan privasi moneter.
Harganya sekitar 1.546 dolar AS dengan volume harian sekitar 997,4 juta dolar AS. Hampir 5 juta $ZEC tersimpan dalam kondisi terlindungi, dengan sekitar 23% pasokan bersifat privat.
Ironwood sendiri menyimpan sekitar 3,9 juta $ZEC, yang mewakili sekitar 80% pasokan terlindungi.
Tesisnya semakin mengarah pada:
Bitcoin privat
$XMR adalah taruhan uang privat yang sebenarnya.
Sekitar 529 dolar A
post-image
ZEC+0,82%
XMR+0,00%
ZAMA+2,40%
AZTEC-1,79%
Muat Lebih Banyak