Artikel ini menggunakan kontraksi pasokan stablecoin sebagai definisi dan kerangka penerbitan bersih. Artikel ini berfokus pada perbedaan antara pembayaran dan trading yang sering membingungkan pada dasbor yang menampilkan “blockchain yang sibuk” berdampingan dengan garis kapitalisasi pasar total stablecoin yang menyusut atau bergerak mendatar. Tujuannya adalah menjelaskan mengapa volume transaksi dan penggunaan pembayaran sehari-hari dapat meningkat, sementara jumlah dolar yang beredar dalam bentuk USDT, USDC, dan penerbit stablecoin lainnya tidak harus bertambah pada laju yang sama.
Kesimpulan Utama
- Pasokan beredar adalah stok, sedangkan volume pembayaran adalah arus—jaringan pembayaran yang sibuk tidak memerlukan jumlah token beredar yang lebih besar jika token yang sama berputar lebih cepat dalam penggunaan sehari-hari.
- Penerbitan dan penebusan bruto dapat sama-sama besar sementara penerbitan bersih mendekati nol, sehingga jumlah token beredar hampir tidak berubah meskipun layanan primer tetap sibuk.
- Permintaan yang didorong oleh trading terhadap likuiditas stablecoin baru di bursa dapat menurun, bahkan ketika konsumen, merchant, dan perusahaan meningkatkan penggunaan pembayaran.
- Biaya peluang dan produk kas on-chain non-stablecoin dapat membatasi minat untuk menyimpan dolar menganggur yang tidak memberikan imbal hasil seperti produk perbankan.
- Baca metrik volume pembayaran dan metrik pasokan sebagai estimasi yang saling melengkapi, bukan sebagai sinyal adopsi yang dapat dipertukarkan untuk seluruh pasar kripto.
Pasokan Adalah Stok; Pembayaran Adalah Arus
Pasokan beredar menjawab pertanyaan: berapa banyak token stablecoin yang beredar saat ini? Volume pembayaran dan jumlah transaksi menjawab pertanyaan: berapa kali nilai berpindah selama suatu periode? Yang sebenarnya diukur oleh pasokan stablecoin adalah jumlah token yang beredar dan menyerupai uang tunai—bukan intensitas trading, bukan Total Value Locked dalam DeFi, dan bukan “daya beli” yang hanya disimpan di bursa. Satu dompet dapat membayar banyak pihak dengan dolar USDC yang sama tanpa penerbitan baru. Dalam hal ini, kecepatan perputaran menggantikan perluasan jumlah token beredar dan memungkinkan penggunaan pembayaran meningkat dengan persediaan yang relatif tetap.
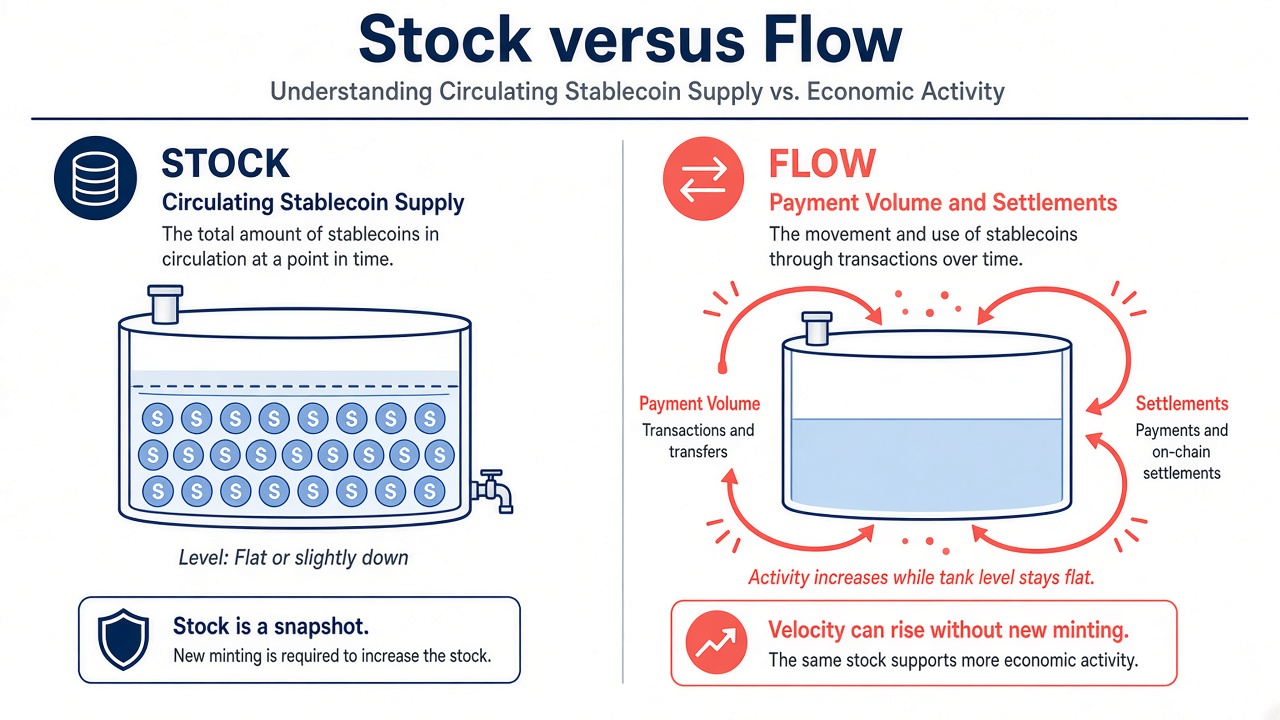
Gambar 1. Kiri: pasokan beredar (stok) dapat tetap datar atau menurun. Kanan: arus pembayaran dan penyelesaian tetap dapat meningkat melalui kecepatan perputaran yang lebih tinggi.
Pemberitaan media hingga 2026 menyoroti periode ketika nilai pasar stablecoin secara agregat—total kapitalisasi pasar stablecoin yang sering dikutip oleh banyak dasbor—hanya sedikit berubah, sementara nilai nominal pembayaran dan volume transaksi yang dilaporkan meningkat secara signifikan. Estimasi dari perusahaan data blockchain dan pengungkapan penerbit dapat berbeda dalam jumlah dolar secara tepat, tetapi mekanisme di balik pemberitaan tersebut konsisten setelah stok dan arus dipisahkan: aktivitas dapat meningkat dengan persediaan token yang kurang lebih tetap.
Metodologi volume yang disesuaikan penting dalam konteks ini. Volume transfer on-chain mentah dapat menghitung transaksi yang sama lebih dari satu kali karena perpindahan melalui bridge, bursa, atau mixer, sehingga peneliti sering menerbitkan estimasi volume pembayaran “ekonomi” atau “yang disesuaikan”. Estimasi yang lebih bersih tersebut tetap dapat meningkat ketika pasokan beredar datar. Oleh karena itu, pelacakan volume transaksi menjawab pertanyaan tentang utilitas—seberapa intensif orang menggunakan stablecoin—bukan pertanyaan tentang jumlah token beredar—seberapa besar jumlah dolar yang beredar dalam bentuk stablecoin.
Perusahaan yang menyelesaikan faktur, membayar pemasok, atau menjalankan penerimaan kripto seperti sistem point-of-sale dapat meningkatkan volume pembayaran tanpa meminta penerbit mencetak lebih banyak token jika saldo yang ada sudah tersimpan pada bagian treasury, pemroses pembayaran, atau layanan dompet. Penggunaan untuk remitansi ritel mengikuti logika yang sama: transfer kecil yang berulang mendaur ulang jumlah token beredar yang sama. Oleh karena itu, tren global dalam volume transaksi stablecoin mencerminkan aktivitas penyelesaian dan pilihan jaringan, selain mencerminkan penerbitan baru. Faktor yang mendorong pertumbuhan volume sering kali mencakup jaringan pembayaran yang lebih murah, perangkat merchant, dan aktivitas pembayaran lintas negara, bukan persediaan token menganggur yang lebih besar.
Permintaan Likuiditas Trading vs Perputaran Pembayaran
Sebagian besar permintaan penerbitan historis berasal dari trader yang membutuhkan token dolar sebagai aset kuotasi untuk pasangan spot, sebagai agunan, atau sebagai daya beli di bursa. Ketika volume trading di bursa kripto utama menurun, permintaan yang memenuhi syarat untuk penerbitan baru dapat ikut menurun, meskipun token yang ada tetap berada di dalam dompet atau berpindah melalui layanan pembayaran. Penggunaan buku pesanan bursa dan penggunaan pembayaran konsumen merupakan jaringan dolar yang saling berkaitan, tetapi keduanya tidak mengikuti kurva permintaan yang sama.
Kasus penggunaan pembayaran dan penyelesaian—remitansi, penyelesaian pembayaran merchant, eksperimen penggajian, serta transfer antar-dompet—dapat tumbuh mengikuti kurva yang berbeda. Arus tersebut sering kali mendaur ulang saldo yang ada. Pengungkapan seperti yang dilakukan Circle menunjukkan kuartal ketika penerbitan dan penebusan sama-sama sangat besar dan hampir saling mengimbangi, sehingga USDC yang beredar hanya sedikit berubah meskipun aktivitas primer sangat tinggi. Pola tersebut sejalan dengan peningkatan pembayaran dan adopsi layanan penyelesaian yang tidak memperluas jumlah token beredar secara bersih.
Konsentrasi juga penting. Meningkatnya porsi volume pembayaran pada beberapa blockchain atau penerbit dapat terlihat sebagai “adopsi pembayaran kripto” dalam pemberitaan, sementara total pasokan beredar dari semua penerbit tetap bergerak mendatar. Pangsa pasar USDT dari total kapitalisasi pasar stablecoin bahkan dapat meningkat selama kontraksi jika penerbit lain menebus token lebih cepat—alasan lain untuk tidak menganggap satu ticker mewakili seluruh pasar. Selalu tanyakan apakah rangkaian volume tersebut bersifat global atau spesifik pada platform, serta apakah rangkaian pasokannya bersifat agregat atau hanya berdasarkan ticker. Selain definisi kontraksi, penerbitan bersih stablecoin memisahkan penerbitan dan penebusan menjadi perubahan bersih yang dapat diperiksa.
Perusahaan dan pemroses pembayaran mungkin memilih untuk menjaga modal kerja tetap ramping: mereka menggunakan stablecoin sebagai lapisan transit menuju mata uang lokal atau rekening bank, bukan sebagai cadangan besar yang menganggur. Pola operasional ini meningkatkan volume pembayaran dan jumlah penyelesaian yang terukur tanpa peningkatan yang sepadan pada jumlah dolar beredar yang dihitung sebagai pasokan stablecoin.
Penerbitan dan Penebusan yang Saling Mengimbangi: Pasar Primer Sibuk, Jumlah Token Beredar Datar
Pasar primer dapat sangat aktif tanpa mengubah jumlah token beredar pada akhir periode. Jika institusi yang memenuhi syarat menerbitkan token dalam jumlah dolar yang besar dan menebus kurang lebih jumlah yang sama pada kuartal yang sama, aktivitas bruto kira-kira menjadi dua kali lipat, sementara penerbitan bersih mendekati nol. Dasbor yang hanya menampilkan pasokan beredar akan terlihat “tidak berubah”, meskipun saluran operasional penerbit dan layanan penebusan yang terhubung dengan bank sibuk memindahkan dolar masuk dan keluar dari jaringan kripto.
Trading di pasar sekunder untuk mempertahankan patokan harga juga dapat tetap aktif tanpa penerbitan baru. Upaya mempertahankan patokan harga dan arbitrase sering kali menggunakan persediaan yang sudah beredar di bursa, meja OTC, dan dompet market maker. Perputaran persediaan tersebut dapat menambah volume transfer yang teramati tanpa mengubah jumlah token yang beredar secara keseluruhan—sisi sekunder dari pasar primer dan sekunder stablecoin.
Saat analis menerbitkan estimasi “utilitas”, mereka terkadang membandingkan volume pembayaran yang disesuaikan dengan kapitalisasi pasar, yaitu rasio seperti kecepatan perputaran. Rasio tersebut dapat meningkat ketika kapitalisasi pasar—total dolar yang diwakili oleh pasokan beredar—menurun atau stagnan. Perbedaan ini wajar jika jumlah token beredar yang sama digunakan lebih sering oleh rumah tangga, perusahaan, dan layanan on-chain.
Penebusan yang mengirimkan dolar kembali ke rekening bank mengurangi jumlah token beredar; pembayaran yang mempertahankan dolar di dalam dompet kripto tidak menguranginya. Kekeliruan dalam membedakan kedua jalur tersebut merupakan alasan umum orang menganggap setiap pekan dengan aktivitas pembayaran yang tinggi pasti memperluas pasokan.
Mengapa Pemegang Dapat Memilih untuk Tidak Memperbesar Jumlah Saldo Menganggur
Ketika imbal hasil obligasi pemerintah berjangka pendek menarik, menyimpan saldo pembayaran besar yang tidak menghasilkan bunga dapat terlihat mahal dibandingkan dengan surat utang negara jangka pendek, reksa dana pasar uang, atau produk kas yang ditokenisasi. Sebagian modal dapat keluar dari kategori “pasokan stablecoin” yang dihitung tanpa meninggalkan keuangan digital: bagian treasury perusahaan dan dana yang beroperasi secara native di dunia kripto dapat menyimpan dolar dalam instrumen di luar total stablecoin, sambil tetap menggunakan stablecoin sebagai lapisan transit yang tipis untuk pembayaran.
Desain regulasi yang membatasi pembayaran bunga oleh penerbit kepada pemegang dapat memperkuat dinamika biaya peluang tersebut untuk saldo menganggur, bahkan ketika jaringan pembayaran dan layanan merchant terus berkembang. Dalam kondisi ini, adopsi penggunaan pembayaran dapat meningkat, sementara minat untuk menyimpan saldo stablecoin dalam jumlah besar menurun. Tidak satu pun poin ini merupakan rekomendasi trading; semuanya menjelaskan mengapa pertumbuhan volume pembayaran dan pertumbuhan jumlah token beredar dapat terpisah, serta mengapa saldo kas di bank, saldo di bursa, dan pasokan beredar dapat berbeda pada bulan yang sama.
Penggunaan ilegal dan penyaringan kepatuhan juga memengaruhi cara peneliti menafsirkan volume. Tim kepatuhan di bursa dan layanan pembayaran dapat menyaring atau menunda arus transaksi. Oleh karena itu, estimasi volume yang dipublikasikan sudah mengandung asumsi tentang transfer mana yang dianggap sebagai penggunaan ekonomi. Pasokan yang datar bersamaan dengan volume tersaring yang meningkat tetap sesuai dengan penjelasan berdasarkan kecepatan perputaran, bukan merupakan kontradiksi. Ke depannya, penyelesaian on-chain dapat terus memperluas aktivitas pembayaran dengan jumlah token beredar yang tumbuh lambat jika dompet, jalur masuk dari bank, dan layanan merchant terus mendaur ulang dolar yang sama dengan lebih efisien.
Cara Membaca Perbedaan Ini
- Bayangkan pasokan beredar (stok) dan volume pembayaran/transfer (arus) pada sumbu yang terpisah; jangan pernah menganggap satu grafik sebagai pengganti grafik lainnya.
- Periksa penerbitan bersih dari penerbit, bukan hanya berita tentang penerbitan bruto atau lonjakan volume satu hari di bursa.
- Bandingkan tren volume trading dengan tren volume pembayaran jika kedua estimasi tersedia, dan perhatikan apakah penggunaan oleh perusahaan atau ritel mendominasi rangkaian pembayaran tersebut.
- Tanyakan apakah modal beralih ke produk kas non-stablecoin yang tidak disertakan oleh beberapa indeks dalam total porsi dolar yang berbentuk stablecoin.
- Gunakan cara membaca likuiditas stablecoin untuk saldo di bursa sebagai rangkaian data ketiga, bersama sinyal penebusan melalui bank dan volume pembayaran on-chain.
- Utamakan metodologi yang menerbitkan estimasi volume yang disesuaikan ketika volume transfer kripto mentah terlihat meningkat secara tidak wajar akibat perpindahan berulang atau layanan internal.
Ringkasan
Pembayaran dapat meningkat ketika pasokan stablecoin stagnan atau berkontraksi karena jumlah token beredar tidak sama dengan perputaran. Permintaan penerbitan yang didorong oleh trading di bursa, kecepatan perputaran dalam penggunaan pembayaran sehari-hari, arus primer yang saling mengimbangi melalui layanan yang terhubung dengan bank, dan biaya peluang atas dolar yang menganggur membantu menjelaskan perbedaan tersebut. Perusahaan dapat meningkatkan volume penyelesaian dan adopsi jaringan pembayaran tanpa memperluas total porsi stablecoin yang beredar. Baca perbedaan antara pembayaran dan jumlah token beredar bersama definisi kontraksi sebelum menganggap satu garis pada dasbor sebagai kesimpulan tentang kondisi pasar kripto.
Tanya Jawab
Mengapa pembayaran stablecoin dapat meningkat sementara pasokan menurun?
Karena pasokan menghitung token yang beredar, sedangkan pembayaran menghitung perpindahan nilai. Token yang sama dapat digunakan untuk menyelesaikan lebih banyak aktivitas jika kecepatannya meningkat, atau penerbitan dan penebusan dapat saling mengimbangi sehingga jumlah token beredar tidak bertambah meskipun penggunaan dan volume pembayaran meningkat.
Apakah volume pembayaran yang lebih tinggi memerlukan penerbitan stablecoin yang lebih banyak?
Tidak selalu. Penerbitan memperluas jumlah token beredar ketika penerbitan bersih bernilai positif. Perputaran yang tinggi dapat melayani lebih banyak pembayaran untuk rumah tangga dan perusahaan dengan jumlah token beredar yang serupa, terutama ketika dolar didaur ulang melalui dompet, pemroses pembayaran, dan bursa tanpa kembali ke bank melalui penebusan.
Apa perbedaan antara penerbitan bruto dan penerbitan bersih?
Penerbitan bruto adalah token baru yang dibuat; penerbitan bersih mengurangi penerbitan tersebut dengan penebusan. Penerbitan bruto dalam jumlah besar yang diimbangi dengan penebusan dapat membuat pasokan beredar—dan total dolar yang dihitung dalam estimasi kapitalisasi pasar—hampir tidak berubah, sementara layanan primer tetap sibuk.
Apakah pasokan stablecoin yang datar selalu bearish bagi kripto?
Tidak. Pasokan yang datar dapat mencerminkan saldo yang didaur ulang, pertumbuhan pembayaran tanpa permintaan likuiditas trading baru yang lebih besar di bursa, atau perpindahan ke produk kas di luar porsi stablecoin dari dolar on-chain. Kondisi ini merupakan konteks untuk narasi adopsi kripto, bukan sinyal penurunan tajam yang berdiri sendiri.
Dari mana pembaca harus mulai jika hanya ingin mengetahui definisinya?
Mulailah dari definisi dan kerangka penerbitan bersih untuk kontraksi pasokan stablecoin, lalu gunakan halaman ini untuk memahami perbedaan antara pembayaran dan jumlah token beredar, kiat membaca volume, serta cara perusahaan menggunakan stablecoin tanpa memperbesar saldo menganggur.