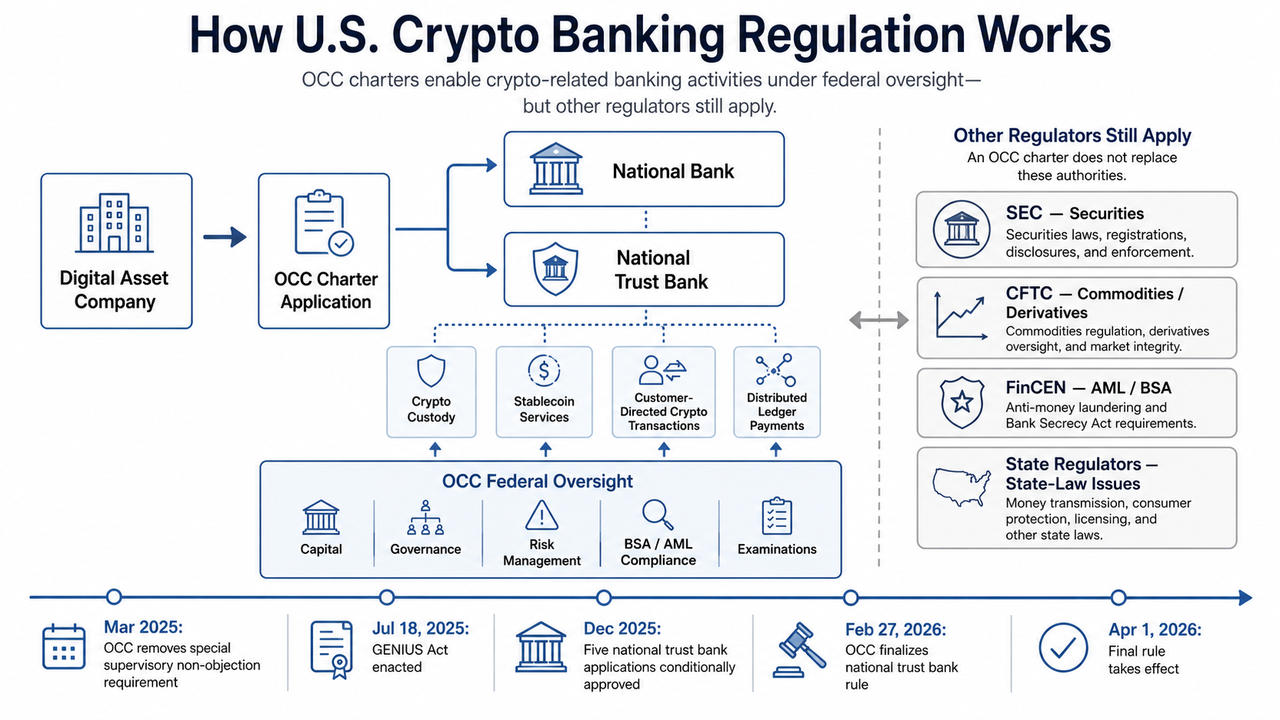
Bagi perusahaan kripto yang mempertimbangkan charter OCC, bank yang menilai aktivitas aset digital, investor yang ingin memahami apa makna sebenarnya dari "lisensi bank kripto", dan pengguna berpengalaman yang memantau ketentuan perbankan kripto, hal terpenting adalah bahwa charter federal tidak memberikan jalan pintas regulasi. Charter tersebut memasukkan institusi ke dalam kerangka perbankan dengan persyaratan modal, tata kelola, kepatuhan Bank Secrecy Act, pengelolaan risiko, pemeriksaan, dan batas hukum spesifik untuk setiap aktivitas. Pertanyaan mengenai sekuritas, komoditas, pembayaran, dan regulasi negara masih melibatkan Securities and Exchange Commission, Commodity Futures Trading Commission, FinCEN, dan regulator negara bagian.
Perubahan terakhir semakin menegaskan hal ini. OCC menghapus ketentuan supervisory non-objection sebelumnya untuk sejumlah aktivitas kripto pada Maret 2025, memberikan persetujuan bersyarat pada lima pengajuan bank nasional trust yang berfokus pada aset digital di Desember 2025, dan menetapkan aturan charter bank nasional trust di Februari 2026 yang berlaku mulai 1 April 2026. Sementara itu, GENIUS Act yang diundangkan pada 18 Juli 2025 membentuk kerangka federal khusus bagi penerbit payment stablecoin. Secara keseluruhan, perkembangan ini membuat pemahaman tentang perbedaan charter OCC dengan lisensi lain, perlakuan terhadap bank nasional dan bank nasional trust, isi surat interpretasi OCC, serta interaksi pengawasan federal dengan regulasi aset digital negara menjadi sangat penting.
Poin Penting
-
Regulasi perbankan kripto AS berbasis aktivitas dan charter. Charter OCC membuat institusi kripto masuk dalam pengawasan perbankan federal, namun hukum federal dan negara bagian lain tetap berlaku untuk produk aset digital tertentu.
-
Bank nasional dan bank nasional trust berbeda. Bank nasional full-service dapat menjalankan fungsi perbankan tradisional dengan persetujuan OCC, sedangkan bank nasional trust beroperasi dengan model bisnis yang lebih sempit yang berfokus pada trust, kustodian, penyimpanan, dan aktivitas terkait.
-
Surat interpretasi OCC secara bertahap memperjelas wewenang kripto. Surat-surat tersebut mengatur kustodi kripto, layanan cadangan stablecoin, pembayaran distributed ledger, biaya jaringan, dan eksekusi kripto yang diarahkan pelanggan.
-
Arah regulasi berubah pada 2025. Surat Interpretasi 1183 menghapus proses supervisory non-objection khusus yang dibuat oleh Surat Interpretasi 1179, meski pengawasan dan kepatuhan standar tetap berlaku.
-
GENIUS Act menambah lapisan stablecoin tersendiri. Institusi yang diawasi OCC dapat memenuhi syarat sebagai penerbit payment stablecoin yang diperbolehkan, dengan persyaratan cadangan, pengungkapan, manajemen risiko, BSA, dan lainnya.
Apa Itu Regulasi Perbankan Kripto di AS?
Regulasi perbankan kripto AS merupakan gabungan hukum perbankan federal, charter dan pengawasan OCC, persyaratan anti-pencucian uang, serta aturan spesifik aktivitas yang menetapkan bagaimana institusi perbankan dapat menangani aset kripto.
Regulasi ini bukan satu peraturan perbankan kripto yang terpisah.
Perusahaan perlu menjawab beberapa pertanyaan regulasi. Apakah mereka ingin menjadi bank nasional? Hanya ingin menyediakan layanan kustodi dan trust? Akan menerbitkan payment stablecoin? Memfasilitasi perdagangan aset digital yang berpotensi menjadi sekuritas? Menerima uang pelanggan atau mentransfer dana? Setiap jawaban dapat mengubah jalur regulasi.
OCC mengelola sistem perbankan federal dan bertindak sebagai regulator utama bagi bank nasional dan asosiasi simpanan federal. Berdasarkan National Bank Act, OCC dapat menilai pengajuan charter dan memastikan apakah aktivitas yang diusulkan sesuai bisnis perbankan atau operasi trust company.
Ini membuat regulasi kripto OCC berbeda dari peran SEC di pasar sekuritas atau yurisdiksi CFTC atas derivatif komoditas dan area lain yang ditetapkan hukum federal. Untuk pertanyaan tentang pembagian aset digital antara sekuritas dan komoditas, perdebatan struktur pasar lebih mudah dipahami dengan CLARITY Act dan struktur pasar kripto AS.
Bagaimana Charter OCC Membawa Perusahaan Kripto ke Sistem Perbankan Federal
Charter OCC mengubah pertanyaan regulasi dari "Bisakah perusahaan kripto ini menyediakan layanan finansial?" menjadi "Bisakah institusi ini menjalankan bisnis yang diusulkan secara aman dan sesuai hukum sebagai bank charter federal?"
Pengajuan charter hanyalah awal.
OCC menilai rencana bisnis, manajemen, modal, tata kelola, kontrol risiko, sumber daya finansial, sistem kepatuhan, serta harapan wajar institusi beroperasi dengan aman. Persetujuan bersyarat menunjukkan persyaratan awal telah dipenuhi agar proses organisasi dapat berlanjut. Persetujuan ini bukan izin memulai bisnis perbankan tanpa batas.
Misalnya, persetujuan bersyarat OCC pada Desember 2025 secara jelas menyatakan otorisasi final tetap bergantung pada pemenuhan persyaratan sebelum pembukaan.
Itulah sebabnya lisensi bank kripto tidak bisa menjadi izin umum untuk semua aktivitas aset digital. Charter yang disetujui, syarat OCC, serta hukum federal lain menentukan apa yang sebenarnya diperbolehkan institusi. Regulasi kripto OCC berbeda dari pengawasan pasar aset digital, di mana regulator federal membagi otoritas berbeda pada produk dan aktivitas. Persyaratan pengungkapan SEC dan posisi staf SEC bisa memengaruhi aset digital tertentu sekalipun OCC mengatur status perbankan, dan pelaku pasar harus siap dengan entitas dan struktur bervariasi di sektor perbankan federal.
Untuk melihat mekanisme persetujuan lebih detail, charter bank kripto OCC mencakup beberapa tahap mulai dari pengajuan aplikasi sampai otorisasi final untuk membuka bisnis.
Bank Nasional vs. Charter Bank Nasional Trust
Perbedaan antara bank nasional dan bank nasional trust merupakan bagian sangat penting dari regulasi bank aset digital, sebab institusi yang berbeda dapat masuk sektor perbankan federal lewat charter OCC sebagai bagian dari sistem perbankan beragam.
Bank nasional tradisional bisa melakukan aktivitas yang termasuk bisnis perbankan sesuai hukum dan charternya, seperti menerima setoran, pinjaman, pembayaran, kustodi, dan layanan finansial lain.
Bank nasional trust didirikan untuk mengoperasikan trust company dan aktivitas terkait. Banyak perusahaan kripto fokus pada struktur ini karena layanan kustodi aset digital, penyimpanan, fidusia, dan aktivitas transaksi tertentu cocok dalam bisnis trust.
Namun, tidak semua bank nasional trust sama. Sistem perbankan federal meliputi bank nasional trust yang diasuransikan dan tidak diasuransikan. OCC mencatat pada aturan charter 2026 mayoritas tidak diasuransikan, sedangkan sebagian kecil memegang setoran dan memiliki asuransi FDIC.
Charter trust nasional khusus kripto umumnya lebih sempit dari bank komersial konvensional. Bank nasional trust yang tidak diasuransikan tidak otomatis membuat aset pelanggan diasuransikan FDIC hanya karena ada kata "bank" di nama institusi, dan tidak boleh disamakan dengan perusahaan berlisensi negara atau entitas lain di luar kerangka charter federal.
Perbedaan signifikan antara charter federal, otoritas trust company negara, dan lisensi money-transmitter negara sangat nyata. Kerangka kerja charter bank nasional versus lisensi negara menunjukkan pengawasan federal bisa mengurangi kompleksitas lisensi negara tanpa menghilangkan isu regulasi negara.
Pentingnya Aturan Final OCC 2026 bagi Bank Nasional Trust
Pada 27 Februari 2026, OCC menuntaskan amandemen regulasi charter bank nasional. Aturan efektif mulai 1 April 2026.
Perubahan ini memang teknis, namun menyelesaikan sengketa besar, dan pilihan charter turut mendukung sistem perbankan yang lebih beragam.
OCC mengubah 12 CFR 5.20 agar regulasi menyelaraskan bahasa National Bank Act terkait institusi yang terbatas pada "operasi trust company dan aktivitas terkait." OCC menjelaskan bank nasional trust dapat menjalankan aktivitas non-fidusia jika diperbolehkan secara hukum; lembaga tidak menganggap regulasi sebelumnya membatasi bank nasional trust hanya pada bisnis fidusia.
Kustodi kripto menjadi contoh yang relevan. Menyimpan aset pelanggan dapat menjadi layanan inti trust-bank walaupun hubungan kustodi tersebut secara hukum tidak termasuk fidusia.
Aturan Final tidak mengizinkan produk aset digital baru atau memperluas kewenangan charter OCC. Aturan ini memperjelas bagaimana regulasi mencerminkan otoritas yang memang sudah dimiliki OCC.
Usul ini menarik 19 komentar publik. Ada yang mendukung klarifikasi, ada juga yang membuka pertanyaan batas kewenangan OCC, meminta standar lebih ketat, atau meminta pembatasan pada charter trust nasional.
Debat muncul pula pada aplikasi charter kripto. Lebih dari satu grup perdagangan bank berargumen perusahaan kripto bisa manfaat seperti bank tanpa model bisnis dan kewajiban sama seperti bank tradisional. OCC menegaskan aktivitas kustodi, trust, dan terkait yang memenuhi syarat dapat mendukung charter bank nasional trust menurut hukum federal, dan Jonathan Gould memasukkan pandangan OCC sebagai dorongan regulasi yang lebih jelas. Meski begitu, charter federal yang dibahas di sini berbeda dari charter bank nasional trust dan bentuk entitas lain di bawah hukum negara.
Lima Bank Nasional Trust Kripto Dapat Persetujuan Bersyarat
Terobosan terjadi di Desember 2025, saat OCC memberikan persetujuan bersyarat pada lima pengajuan charter bank nasional trust.
Persetujuan meliputi:
| Institusi |
Jenis Pengajuan |
| First National Digital Currency Bank |
De novo bank nasional trust |
| Ripple National Trust Bank |
De novo bank nasional trust |
| BitGo Bank & Trust, N.A. |
Konversi dari trust company negara |
| Fidelity Digital Assets, N.A. |
Konversi dari trust company negara |
| Paxos Trust Company, N.A. |
Konversi dari trust company negara |
Lima persetujuan ini tak membuat kelima institusi langsung jadi bank nasional trust yang operasional penuh. Persetujuan bersyarat mendahului otorisasi final dan mungkin membawa persyaratan khusus.
Tetap, grup ini penting karena menunjukkan kustodi aset digital, aktivitas stablecoin, dan layanan kripto bisa langsung berada di bawah pengawasan perbankan federal ketimbang sekadar trust company negara. Dalam komentar publik, setidaknya satu grup perdagangan bank menolak tafsir OCC atas wewenang bank nasional trust, menyatakan persetujuan memperluas standar charter untuk entitas kripto di bawah regulator federal.
Pendekatan charter OCC tetap menarik peserta baru. Pengajuan terkait aset digital terus muncul selama 2026, termasuk proposal stablecoin, kustodi, dan trust, serta OCC menegaskan aktivitas trust, kustodi, dan terkait yang memenuhi syarat dapat mendukung charter tersebut menurut hukum federal, sebagaimana diframing Jonathan Gould konsisten dengan pembacaan OCC atas wewenang bank nasional.
Pengaruh Surat Interpretasi OCC pada Perbankan Kripto
Surat interpretasi OCC sangat penting untuk menentukan aktivitas aset digital apa saja yang boleh dilakukan bank nasional.
Surat ini tidak menciptakan kode perbankan kripto terpisah. OCC menilai apakah aktivitas baru bentuk modern fungsi perbankan yang sudah diakui.
Surat Interpretasi 1170: Kustodi Kripto
Surat Interpretasi 1170, terbit Juli 2020, menyatakan bank nasional dapat menyediakan layanan kustodi kripto bagi pelanggan. OCC menganggap penjagaan kunci kriptografi dan layanan kustodi terkait sebagai perluasan fungsi safekeeping yang sudah ada.
Kustodi kripto lebih dari sekadar menyimpan password. Sistem kustodi institusional dapat meliputi pengelolaan kunci, otorisasi transaksi, pemisahan aset kustodi, pencatatan, keamanan siber, ketahanan operasional, dan kontrol atas transfer tanpa otorisasi.
Isu kepatuhan lebih luas bisa dilihat di persyaratan kustodi aset kripto, di mana pemisahan, keamanan, dan status regulasi sama pentingnya dengan teknologi blockchain.
Surat Interpretasi 1172 dan 1174: Stablecoin dan Distributed Ledger Technology
Surat Interpretasi 1172 membahas bank yang menyimpan setoran sebagai cadangan stablecoin. Surat Interpretasi 1174 menegaskan bank nasional boleh bergabung dalam independent node verification networks dan menggunakan stablecoin maupun distributed ledger technology untuk pembayaran yang diperbolehkan.
Keputusan ini menghubungkan aset digital bernilai stabil ke aktivitas perbankan tradisional seperti pembayaran, settlement, dan pengelolaan cadangan.
Surat Interpretasi 1179: Lapisan Pra-persetujuan Sebelumnya
November 2021, Surat Interpretasi 1179 mewajibkan institusi yang akan melakukan aktivitas kripto, distributed ledger, atau stablecoin tertentu untuk memberi notifikasi ke kantor pengawasan dan memperoleh non-objection tertulis sebelum melaksanakan aktivitas.
OCC menyatakan bank harus membuktikan kontrol yang memadai atas risiko.
Persyaratan ini penting secara historis, tapi saat ini sudah tidak berlaku.
Surat Interpretasi 1183 Menghapus Persyaratan Non-Objection
Pada 7 Maret 2025, OCC menerbitkan Surat Interpretasi 1183. Surat ini menegaskan aktivitas dari Surat Interpretasi 1170, 1172, dan 1174 masih diperbolehkan sembari menghapus syarat non-objection pengawasan.
Bank tetap harus punya manajemen risiko yang solid. Penghapusan proses pra-persetujuan khusus tidak menghapus pemeriksaan, tata kelola, atau kewajiban keamanan.
Hal ini berarti: kebijakan OCC bergeser dari izin plus pra-clearance khusus ke izin plus pengawasan berkelanjutan biasa.
Interpretasi OCC yang Lebih Baru Memperluas Peta Praktik
Mei 2025, Surat Interpretasi 1184 memperjelas bank nasional boleh menyediakan layanan kustodi dan pelaksanaan kripto tertentu, termasuk outsourcing fungsi kustodi atau pelaksanaan pada pihak ketiga yang dikelola dengan benar.
Surat Interpretasi 1186, November 2025, menegaskan bank nasional boleh memegang aset kripto tertentu sebagai principal bila perlu membayar biaya jaringan blockchain untuk layanan yang diperbolehkan.
9 Desember 2025, Surat Interpretasi 1188 menegaskan bank nasional boleh melakukan transaksi aset kripto riskless principal. Dalam struktur ini, bank melakukan transaksi offsetting tanpa menumpuk inventori kripto spekulatif.
Interpretasi tersebut menunjukkan pendekatan OCC: membandingkan aktivitas aset digital dengan fungsi yang sudah diakui dalam bisnis perbankan, lalu menerapkan kontrol risiko pada bentuk teknologi.
Kustodi Kripto Adalah Aktivitas Perbankan, tapi Kontrol Risiko Tetap Penting
Izin untuk menyediakan kustodi kripto tidak membuat risiko kustodi jadi hilang.
Bank yang mengelola kunci pribadi, wallet, atau transaksi blockchain pelanggan harus mempertimbangkan risiko operasional, siber, penipuan, ketergantungan pihak ketiga, paparan sanksi, likuiditas, dan kemungkinan transfer yang tidak dapat dibalik.
Regulator perbankan federal menekankan manajemen risiko aset kripto pada Juli 2025.
Transaksi yang diarahkan pelanggan juga memberikan profil risiko berbeda dari perdagangan proprietary. Panduan OCC membolehkan bank memfasilitasi transaksi pelanggan, namun bank tetap harus punya kontrol pada pelaksanaan, otorisasi, konflik, pencatatan, dan hukum sekuritas/komoditas yang berlaku.
Rincian persyaratan regulasi bank kripto OCC sangat penting bahkan setelah charter disetujui.
GENIUS Act Menambah Kerangka Stablecoin Federal
GENIUS Act mengubah regulasi karena penerbitan payment stablecoin tidak hanya bergantung pada interpretasi OCC sebelumnya.
Undang-undang ini diundangkan 18 Juli 2025 dan membentuk kerangka hukum bagi penerbit payment stablecoin yang diperbolehkan. Undang-undang ini juga mengklasifikasikan penerbit sebagai institusi keuangan untuk keperluan Bank Secrecy Act dan mewajibkan kontrol anti-pencucian uang yang efektif.
Bagi institusi yang diawasi OCC, undang-undang ini menciptakan hubungan langsung antara regulasi perbankan federal dan stablecoin.
Bank nasional yang tidak diasuransikan tertentu dapat memenuhi definisi federal qualified stablecoin issuer menurut GENIUS Act. Persetujuan bersyarat OCC mewajibkan aktivitas stablecoin yang diusulkan sesuai GENIUS Act dan aturan implementasinya.
Ini bukan izin umum bagi setiap bank nasional trust untuk menerbitkan token apapun. Kualifikasi, cadangan, penebusan, pengungkapan, persyaratan modal/likuiditas, manajemen risiko, kepatuhan sanksi, dan aturan implementasi tetap berlaku.
OCC masih mengembangkan kerangka implementasi ini sepanjang 2026. OCC menerbitkan aturan draft GENIUS Act pada Maret dan usulan format pelaporan mingguan dan triwulanan bagi penerbit payment stablecoin yang diperbolehkan.
Dalam konteks regulasi, kerangka stablecoin GENIUS Act menempatkan persyaratan cadangan dan pengawasan penerbit berdampingan dengan pasar stablecoin AS.
Ada perbedaan penting antara regulasi penerbit dan perdagangan token di pasar sekunder. Contohnya, trader yang melihat pasangan USDC/USDT di Gate.com berinteraksi dengan pasar sekunder, sementara regulasi federal untuk penerbit payment stablecoin mengatur bagian lain dari struktur keuangan. Platform perdagangan, penerbit, kustodian, dan bank pelanggan menghadapi kewajiban regulasi yang berbeda.
Kepatuhan Bank Secrecy Act Tetap Berlaku Meski Charter Federal
Charter nasional membawa pengawasan federal, namun membawa juga kewajiban kepatuhan federal.
Bank yang mengelola aset kripto tetap tunduk pada Bank Secrecy Act dan persyaratan anti-pencucian uang. Tergantung aktivitas, ini dapat meliputi identifikasi pelanggan, pemantauan transaksi, pelaporan aktivitas mencurigakan, screening sanksi, dan kontrol yang sesuai risiko transaksi aset digital.
GENIUS Act memperluas perlakuan BSA pada penerbit payment stablecoin yang diperbolehkan.
Transparansi blockchain dapat membantu pemantauan transaksi sebab transfer tercatat di ledger publik, namun tidak otomatis mengidentifikasi pemilik wallet. Bank tetap membutuhkan prosedur due diligence pada pelanggan, counterparty, dan peningkatan risiko.
Prinsip ini juga muncul di luar perbankan dalam sistem pembayaran kripto yang diatur. Regulasi Web3 payment menunjukkan BSA dan kewajiban money-transmission tetap berlaku walau perusahaan tidak memegang charter bank OCC.
Kewenangan OCC Tidak Menggantikan SEC, CFTC, atau Regulator Negara
Charter OCC menjawab satu pertanyaan regulasi: institusi diizinkan beroperasi di sistem perbankan federal sesuai charter.
Namun, tidak menjawab semua pertanyaan tiap aset.
Jika produk aset digital termasuk hukum sekuritas federal, Securities Act, Securities Exchange Act, atau Investment Company Act berlaku. Securities and Exchange Commission tetap memiliki yurisdiksi pada aktivitas sekuritas.
Aktivitas komoditas dan derivatif melibatkan Commodity Futures Trading Commission. FinCEN mengelola kerangka AML federal utama. Regulator negara tetap memiliki otoritas pada area yang tidak tergantikan hukum perbankan federal, dan afiliasi nonbank bisa menghadapi kewajiban lisensi terpisah.
Persetujuan bersyarat OCC mengakui batasan tersebut. Dalam review aplikasi trust kripto, OCC menyatakan aktivitas terkait sekuritas harus mematuhi Exchange Act dan aturan terkait.
Oleh karena itu, regulasi perbankan kripto AS harus dilihat sebagai lapisan dalam sistem regulasi aset digital, bukan sebagai pengganti.
Charter Federal vs. Regulasi Negara: Pentingnya Pilihan
Perusahaan kripto memiliki beragam struktur regulasi.
Bisa tetap jadi trust company bercharter negara bagian. Bisa beroperasi lewat lisensi money transmitter negara. Bisa mengejar charter nasional trust OCC. Bisnis yang berencana menjalankan setoran dan pinjaman konvensional memerlukan struktur bank yang lebih luas.
Jalur federal dapat menciptakan satu charter dan pengawasan OCC langsung, sehingga bisa meminimalkan ketergantungan lisensi negara pada aktivitas yang masuk charter federal.
Tetapi, pengawasan federal sangat intensif.
Modal, manajemen, tata kelola, kontrol internal, eksekusi rencana bisnis, kepatuhan BSA, keamanan siber, dan ketahanan operasional menjadi objek pengawasan. Persetujuan bersyarat juga dapat memberikan batas khusus sebelum otorisasi final.
Jadi, negara vs. federal bukan sekadar "lebih regulasi" atau "kurang regulasi", tetapi regulasi mana yang sesuai dengan bisnis yang dibangun.
Kontroversi Kelompok Perbankan terhadap Charter Trust Kripto
Ekspansi charter trust nasional mendapat oposisi dari sebagian pelaku industri perbankan.
Kekhawatiran berulang adalah arbitrase regulasi: kritikus menilai bank digital bermaksud sempit bisa memperoleh manfaat national charter tanpa menghimpun setoran, memberikan kredit konvensional, atau menjalankan model ekonomi bank insured full-service.
OCC mengambil posisi hukum berbeda. OCC berpendapat National Bank Act memperbolehkan bank nasional terbatas operasi trust company dan aktivitas terkait, dan institusi tersebut tak harus meniru bank komersial konvensional. Aturan Final Februari 2026 bertujuan menghapus regulasi yang bisa membatasi kewenangan tersebut.
Posisi dua pihak tidak membuat institusi jadi tak diatur. Sengketa sebenarnya soal cakupan hukum charter trust nasional dan aktivitas mana yang diizinkan OCC.
Bagaimana Kerangka Perbankan Kripto Federal Terintegrasi
Cara termudah memahami sistem ini: pisahkan dalam empat lapisan.
| Lapisan |
Pertanyaan Utama |
Otoritas Tipikal |
| Charter |
Apakah institusi boleh beroperasi sebagai bank nasional atau trust nasional? |
OCC |
| Aktivitas perbankan |
Apakah kustodi, eksekusi, stablecoin atau DLT diperbolehkan? |
OCC dan hukum perbankan federal |
| Regulasi produk/pasar |
Apakah aset/transaksi tunduk hukum sekuritas/komoditas? |
SEC, CFTC dan undang-undang terkait |
| Kepatuhan kejahatan finansial |
Bagaimana pelanggan dan transaksi harus dipantau? |
BSA, FinCEN, regulator perbankan |
Lapisan kelima dapat muncul jika hukum negara masih berlaku.
Struktur bertingkat ini menerangkan mengapa dua perusahaan kripto yang melayani jasa serupa menghadapi persyaratan regulasi berbeda. Satu bisa jadi national trust bank OCC pemegang aset kustodi, satunya money transmitter berlisensi negara atau perantara sekuritas.
Risiko dan Batas Jalur Charter OCC
Charter OCC memberikan akses ke sistem perbankan federal, tapi juga menaikkan ambang kepatuhan.
Persetujuan bersyarat bukan persetujuan final. Pemohon charter harus mengumpulkan modal, menunjuk manajemen yang disetujui, membangun kontrol, dan memenuhi persyaratan lain sebelum memulai bisnis.
Aktivitas yang diperbolehkan tetap berbatas. Charter trust tidak mengizinkan seluruh bisnis bank komersial atau semua produk aset digital.
Kustodi kripto membawa risiko teknis. Kompromi kunci pribadi, kontrol transaksi kurang memadai, paparan smart contract, dan kegagalan pihak ketiga bisa menimbulkan kerugian yang mungkin tidak dapat ditangani sistem kustodi konvensional.
Hukum federal tetap terfragmentasi menurut aktivitas. Pengawasan OCC tidak menggantikan SEC, CFTC, FinCEN, atau otoritas negara.
Aturan stablecoin masih dikembangkan. GENIUS Act membentuk kerangka hukum pada 2025, namun regulasi implementasi dan pelaporan baru berkembang pada 2026.
Bagi perusahaan yang menilai jalur charter, batasan ini sama pentingnya dengan kemampuan beroperasi nasional.
Kesimpulan
Regulasi perbankan kripto AS makin membawa layanan aset digital ke dalam kerangka perbankan federal yang sudah ada, bukan menciptakan kategori baru "bank kripto" yang minim regulasi.
OCC dapat memberikan charter dan mengawasi bank nasional atau trust nasional yang menjalankan aktivitas aset digital yang diizinkan. Surat interpretasi OCC telah membuka jalur kustodi kripto, layanan stablecoin, pembayaran distributed ledger, pengelolaan biaya jaringan, dan eksekusi kripto oleh pelanggan. Aturan trust bank nasional 2026 menegaskan bank trust tidak hanya terbatas pada aktivitas fidusia.
Charter OCC tidak menghapus seluruh regulasi keuangan AS lainnya. Kewajiban Bank Secrecy Act, hukum sekuritas, aturan komoditas, otoritas negara dan syarat charter khusus tetap berlaku.
GENIUS Act menambah lapisan dengan membentuk rezim hukum bagi penerbit payment stablecoin. Bersama persetujuan trust OCC terbaru, ini memperlihatkan perusahaan kripto makin terintegrasi dalam pengawasan perbankan dibanding sekadar berdampingan dengannya.
Pertanyaan kini bukan sekadar, "Bisakah perusahaan kripto menjadi bank?" tetapi charter mana yang sesuai aktivitas, otoritas charter itu, dan kewajiban regulasi apa saja yang masih berlaku setelah institusi masuk sistem perbankan federal.
FAQ
Bisakah perusahaan kripto memperoleh charter bank nasional AS?
Ya. Perusahaan aset digital yang memenuhi syarat dapat mengajukan charter bank nasional atau national trust ke OCC sesuai aktivitas yang diusulkan. Persetujuan tidak otomatis: OCC mengevaluasi modal, manajemen, rencana bisnis, kontrol risiko, sistem kepatuhan, dan wewenang hukum sebelum memberikan persetujuan bersyarat dan final.
Apa itu bank nasional trust untuk kripto?
Bank nasional trust kripto adalah institusi bercharter OCC yang bisnisnya fokus pada operasi trust company dan aktivitas seperti kustodi dan penyimpanan aset. Sebagian besar tidak diasuransikan dan beroperasi lebih sempit dari bank komersial konvensional, meski bank nasional trust tidak selalu dilarang melakukan semua aktivitas setoran.
Apakah charter OCC memungkinkan bank kripto beroperasi di seluruh negara bagian?
Charter nasional memberi otoritas federal untuk aktivitas dalam charter dan dapat mengurangi ketergantungan lisensi negara. Tetapi tidak otomatis menggantikan hukum negara atau menghapus persyaratan lisensi untuk afiliasi/aktivitas di luar bank.
Apakah bank nasional boleh memegang mata uang kripto?
Pedoman OCC membolehkan bank nasional menyediakan kustodi kripto dan dalam kondisi tertentu memegang aset kripto sebagai principal apabila diperlukan secara operasional, misal membayar biaya jaringan blockchain untuk layanan yang diizinkan. Kewenangan ini berbeda dengan investasi kripto spekulatif tanpa batas.
Apakah bank nasional boleh mengeksekusi perdagangan kripto untuk pelanggan?
Ya, dengan batasan hukum dan manajemen risiko yang berlaku. Surat Interpretasi OCC 1184 membahas layanan eksekusi kripto yang diarahkan pelanggan, sedangkan Surat Interpretasi 1188 menegaskan transaksi riskless principal di mana bank meng-offset eksposur tanpa memegang inventori spekulatif.
Apakah bank nasional trust boleh menerbitkan stablecoin?
Beberapa institusi OCC-supervised dapat memenuhi syarat sebagai penerbit payment stablecoin yang diperbolehkan berdasarkan GENIUS Act. Namun, penerbitan tunduk pada Act, regulasi implementasi, cadangan, pengungkapan, manajemen risiko, BSA, dan persyaratan lain; memegang charter bank nasional trust saja tidak otomatis memberi kewenangan menerbitkan stablecoin tanpa batas.
Penafian: Artikel ini disediakan untuk edukasi dan tidak merupakan saran hukum, regulasi, investasi, atau keuangan. Persyaratan perbankan dan aset digital AS bergantung pada charter institusi, aktivitas, serta hukum federal dan negara bagian.