Peraturan kini meluas dari sekadar pencegahan pencucian uang dan pendanaan terorisme. Regulator semakin menitikberatkan pada pembayaran penipuan, batas transaksi, peringatan, pengembalian dana, penyaringan dompet, serta memastikan operator memiliki cukup catatan transaksi untuk menyelidiki aktivitas mencurigakan. Hal ini membuat regulasi Bitcoin ATM sangat krusial, sebab transaksi tunai ke kripto bisa sulit dibatalkan setelah aset masuk ke dompet eksternal.
Poin Penting
-
Regulasi ATM kripto umumnya menggabungkan lisensi atau registrasi dengan AML, KYC, pencatatan, dan pelaporan transaksi mencurigakan.
-
Di Amerika Serikat, FinCEN biasanya mengklasifikasikan operator kios mata uang virtual yang dapat dikonversi dan melakukan transmisi uang sebagai Money Services Businesses (MSBs) yang tunduk pada Bank Secrecy Act.
-
Regulator kini menjadikan pencegahan penipuan sebagai isu utama kepatuhan, dengan menambahkan peringatan penipuan, batas transaksi, analitik blockchain, dan di beberapa yurisdiksi, persyaratan pengembalian dana.
-
Aturan sangat bervariasi: Inggris tidak mengizinkan aktivitas ATM kripto yang tidak terdaftar, sementara negara bagian AS dapat memberlakukan persyaratan khusus kios di luar hukum federal.
-
Kepatuhan tidak menjamin transaksi bebas risiko. Pengguna tetap harus memverifikasi dompet penerima, biaya, dan tujuan sebelum mengirim mata uang kripto.
Apa Itu Regulasi ATM Kripto?
Regulasi ATM kripto menentukan siapa yang boleh mengoperasikan kios mata uang kripto, bagaimana pelanggan harus diidentifikasi, transaksi mana yang wajib dipantau atau dilaporkan, dan perlindungan terhadap kejahatan keuangan serta penipuan konsumen.
ATM mata uang kripto, juga dikenal sebagai Bitcoin ATM, kios kripto, atau kios mata uang virtual yang dapat dikonversi, memungkinkan pelanggan menukar uang tunai dengan Bitcoin atau aset digital lainnya, dan beberapa mesin mendukung penarikan kripto ke tunai. Model operasionalnya penting karena operator dapat mentransmisikan nilai antara pelanggan, exchange, dan dompet kripto.
Di Amerika Serikat, Financial Crimes Enforcement Network (FinCEN) menyatakan operator kios CVC umumnya memfasilitasi transmisi uang atau bertindak sebagai penukar CVC. Jika aktivitas tersebut memenuhi definisi federal transmisi uang, operator dikategorikan sebagai MSB dan wajib mematuhi persyaratan Bank Secrecy Act.
Kerangka ini menjelaskan mengapa kepatuhan AML ATM kripto sangat terkait dengan lisensi dan registrasi, bukan sekadar aktivitas back-office. Mesin hanyalah antarmuka pelanggan; kewajiban regulasi berlaku pada bisnis yang mengelola proses transaksi.
Mengapa ATM Kripto Diatur?
ATM kripto memiliki karakteristik yang menarik perhatian regulator: uang tunai, penyelesaian cepat, alamat dompet eksternal, dan transaksi yang dapat menjadi hampir tidak dapat dibatalkan setelah konfirmasi.
Regulator menerapkan pendekatan berbasis risiko karena kios dapat digunakan untuk pencucian uang, penipuan, aktivitas money-mule, dan pendanaan terorisme. Standar FATF juga mewajibkan Virtual Asset Service Providers (VASPs) untuk dilisensikan atau terdaftar dan diawasi secara tepat.
Penipuan konsumen kini menjadi fokus utama. Penipu dapat menyamar sebagai bank, lembaga pemerintah, perusahaan dukungan teknis, atau penasihat investasi dan menginstruksikan korban untuk menarik uang tunai, memindai kode QR di Bitcoin ATM, dan mengirim mata uang kripto ke dompet penipu. FTC secara khusus memperingatkan bahwa lembaga pemerintah tidak akan meminta konsumen memindahkan uang melalui Bitcoin ATM untuk “perlindungan.”
Regulasi ATM kripto modern menggabungkan kontrol kejahatan keuangan dengan perlindungan konsumen.
Registrasi dan Lisensi Berdasarkan Hukum ATM Kripto
Operator ATM kripto umumnya memerlukan izin regulasi sesuai dengan model bisnisnya sebelum beroperasi, meski izin tersebut dapat berupa registrasi, otorisasi, atau lisensi money-transmitter tergantung yurisdiksi.
Amerika Serikat: Hukum Federal dan Lisensi Negara Bagian
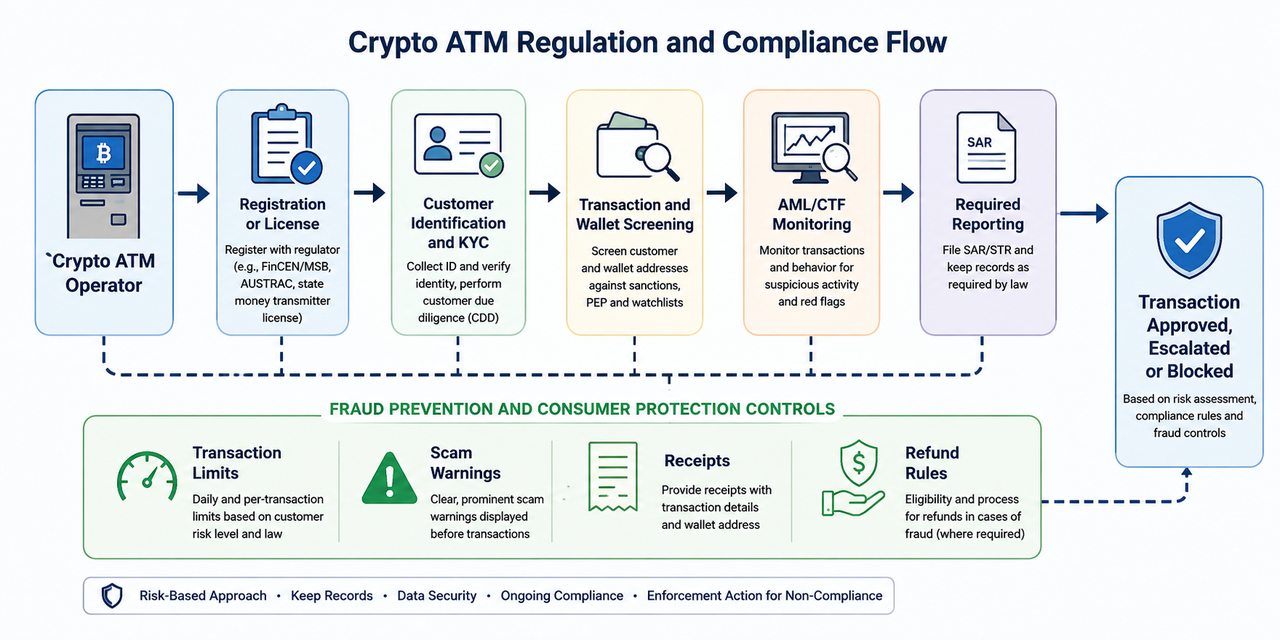
Pada tingkat federal, operator yang melakukan transmisi uang wajib mendaftar ke FinCEN sebagai MSB. FinCEN menyatakan money transmitter yang tidak dikecualikan harus mendaftar dalam 180 hari setelah memulai aktivitas transmisi uang dan mematuhi kewajiban pelaporan, pencatatan, dan pemantauan transaksi.
Registrasi federal tidak otomatis memenuhi hukum negara bagian. Negara bagian dapat mengatur money transmitter, bisnis mata uang virtual, dan kios kripto secara terpisah. Operator mungkin memerlukan Money Transmitter License negara bagian, otorisasi aset digital lain, atau registrasi khusus kios di luar registrasi MSB federal.
Detailnya tidak seragam. Undang-undang kios kripto Arizona tahun 2025 mewajibkan kontrol anti-penipuan dan menetapkan batas harian \$2.000 untuk pelanggan baru dan \$10.500 untuk pelanggan lama. Undang-undang Vending of Digital Assets Act Colorado menggunakan batas harian yang sama dan mulai berlaku 1 Januari 2026.
Florida juga mengesahkan kerangka kios, namun ketentuan utama berlaku pada 2027. Undang-undangnya mengatur registrasi bisnis kios mata uang virtual dan batas harian \$2.000 untuk pelanggan baru dan \$10.000 untuk pelanggan lama. Operator yang bertindak sebagai money transmitter tetap tunduk pada persyaratan lisensi money-services-business.
Perbedaan ini menunjukkan bahwa kepatuhan ATM kripto tidak bisa disederhanakan menjadi satu daftar periksa nasional.
Persyaratan Anti-Pencucian Uang AML
Program anti-pencucian uang bertujuan mengidentifikasi, menilai, dan mengurangi risiko ATM kripto digunakan untuk memindahkan hasil kejahatan atau menyamarkan asal/tujuan dana.
Dalam kerangka Bank Secrecy Act, money transmitter AS wajib melakukan pelaporan, pencatatan, dan pemantauan transaksi. FinCEN mengidentifikasi Currency Transaction Reports, Suspicious Activity Reports, dan persyaratan pencatatan di antara kewajiban operator kios CVC.
Program AML yang efektif memerlukan prosedur berbasis risiko, bukan sekadar pengumpulan identitas. Kontrol dapat meliputi:
-
menilai risiko pencucian uang dan pendanaan terorisme operator;
-
menunjuk tanggung jawab kepatuhan AML;
-
melakukan identifikasi dan due diligence pelanggan;
-
menjaga catatan transaksi;
-
memantau transaksi dan tujuan dompet;
-
mengidentifikasi tanda bahaya dan aktivitas mencurigakan;
-
meningkatkan pemeriksaan untuk pelanggan berisiko tinggi;
-
mengajukan laporan regulasi yang diperlukan; dan
-
meninjau efektivitas kontrol.
Pemantauan berkelanjutan penting saat beberapa transaksi terkait dengan nomor telepon, identitas pelanggan, atau alamat dompet yang sama, atau ketika analitik blockchain mengaitkan dompet tujuan dengan penipuan atau aktivitas ilegal. FinCEN mencantumkan pola ini sebagai tanda bahaya kios CVC dalam pemberitahuan 2025.
Skala pencucian uang global menunjukkan perhatian kebijakan: UNODC memperkirakan sekitar 2–5% dari PDB global, atau \$800 miliar hingga \$2 triliun, dicuci dalam setahun. Perkiraan ini tidak spesifik untuk mata uang kripto atau ATM kripto.
Program Identifikasi Pelanggan, KYC dan Customer Due Diligence
KYC memberikan dasar untuk mengetahui siapa yang bertransaksi, sementara customer due diligence menentukan risiko pelanggan dan aktivitasnya.
KYC melibatkan pengumpulan dan verifikasi identitas pelanggan menggunakan informasi atau dokumen yang dapat diandalkan. Prosesnya dapat meliputi nama, tanggal lahir, alamat, identifikasi pemerintah, nomor telepon, atau informasi lain.
USA PATRIOT Act AS menetapkan persyaratan Program Identifikasi Pelanggan untuk institusi keuangan tertentu, namun aturan CIP untuk bank tidak otomatis berlaku bagi operator ATM kripto. Operator kios kripto harus menerapkan persyaratan identifikasi pelanggan, AML, dan pencatatan sesuai klasifikasi regulasi mereka.
Customer due diligence lebih dari sekadar memeriksa ID. Diligence yang wajar mungkin memerlukan pemahaman aktivitas yang diharapkan, profil risiko pelanggan, deteksi transaksi mencurigakan, dan penerapan due diligence tambahan saat risiko lebih tinggi.
Bagi pengguna, anonimitas berkurang. Kios yang diatur dapat meminta informasi pribadi sebelum transaksi, dan aktivitas besar atau berisiko tinggi dapat memicu verifikasi tambahan.
Prosedur transaksi Bitcoin ATM bervariasi menurut operator dan yurisdiksi; persyaratan identifikasi dan batas transaksi dapat berubah sesuai regulasi dan kontrol risiko.
Pemantauan Transaksi, Catatan dan Laporan Aktivitas Mencurigakan
Identifikasi pelanggan menentukan siapa yang bertransaksi; pemantauan transaksi mengevaluasi aktivitas pelanggan.
Operator ATM kripto memerlukan catatan transaksi yang cukup untuk memenuhi persyaratan pelaporan dan investigasi. Catatan dapat mencakup identitas pelanggan, nilai transaksi, waktu, alamat dompet, hash transaksi, jumlah tunai, dan detail lain yang diperlukan regulator.
Di Amerika Serikat, MSB tertentu termasuk money transmitter harus melaporkan transaksi mencurigakan yang memenuhi syarat. FinCEN menyatakan Suspicious Activity Report harus diajukan dalam 30 hari setelah MSB mengetahui transaksi mencurigakan.
Tanda bahaya meliputi struktur transaksi, transfer berulang ke dompet eksternal yang sama, aktivitas yang tidak sesuai dengan profil pelanggan, beberapa pelanggan dari lokasi berbeda membayar satu dompet, atau analitik blockchain yang menghubungkan alamat dengan penipuan.
Kepatuhan regulasi memerlukan pemantauan berkelanjutan, bukan KYC satu kali.
Pencegahan Penipuan Menjadi Persyaratan Kepatuhan Utama
Regulasi Bitcoin ATM kini bergeser dari kontrol AML tradisional menuju intervensi langsung terhadap penipuan. Arizona mewajibkan peringatan penipuan, struk pelanggan, analitik blockchain, dan batas transaksi, serta perlindungan pengembalian dana untuk transaksi penipuan pada pelanggan baru. Kerangka Florida memperkenalkan peringatan, batas transaksi, kontrol penyaringan dompet, dan pengembalian dana bersyarat.
Langkah-langkah ini memperluas kewajiban KYC, customer due diligence, dan pemantauan transaksi dengan mewajibkan operator menilai indikator penipuan secara berbasis risiko, memastikan identitas dan aktivitas pelanggan, menjaga keamanan dan catatan transaksi, serta mengidentifikasi aktivitas mencurigakan yang perlu ditingkatkan.
Kerangka AML tetap penting karena Financial Crimes Enforcement Network mengklasifikasikan operator ATM kripto sebagai Money Services Businesses, mewajibkan mereka menjaga program AML, memantau hubungan pelanggan, dan melaporkan transaksi mencurigakan di bawah hukum federal. FinCEN melaporkan lebih dari 20 juta laporan Bank Secrecy Act diajukan oleh institusi keuangan AS pada tahun fiskal 2019, menggambarkan skala pelaporan sistem keuangan, bukan ATM kripto saja.
Kegagalan AML serius dapat menghasilkan sanksi perdata besar, meski tidak ada “\$250.000 per pelanggaran” atau “\$500.000 sanksi AML” untuk setiap pelanggaran kios; jumlahnya bergantung pada pelanggaran dan tindakan penegakan.
Australia memberikan contoh penegakan. Setelah AUSTRAC memperkenalkan batas transaksi tunai \$5.000, customer due diligence tambahan, dan peringatan penipuan wajib untuk ATM kripto pada 2025, AUSTRAC menangguhkan registrasi VASP Cryptolink selama tiga bulan mulai 9 Agustus 2026, mencegah pengoperasian 96 mesin. AUSTRAC mengutip kekhawatiran tentang transaksi berisiko tinggi serta kegagalan pelaporan dan respons informasi.
Kasus ini menunjukkan prinsip utama kepatuhan ATM kripto: registrasi bukan izin satu kali. Operator harus terus memenuhi persyaratan due diligence, AML, pelaporan, dan kontrol penipuan atau regulator dapat membatasi atau menangguhkan operasi mereka.
Regulasi ATM Kripto Uni Eropa dan Inggris
Uni Eropa bergerak menuju perimeter regulasi kripto harmonis melalui Markets in Crypto-Assets Regulation (MiCA). MiCA menetapkan persyaratan umum untuk penyedia layanan aset kripto, termasuk otorisasi dan pengawasan, dan berlaku penuh mulai 30 Desember 2024, sesuai pengaturan transisi.
MiCA tidak menggantikan semua persyaratan AML atau membuat aturan ATM kripto identik di setiap negara anggota UE. Operator kios harus menentukan apakah model bisnisnya merupakan layanan aset kripto yang diatur dan aturan AML nasional, pembayaran, perlindungan konsumen, serta registrasi yang berlaku. Kerangka lisensi MiCA untuk penyedia layanan kripto memberikan konteks mengapa otorisasi kini penting di seluruh UE.
Inggris mengambil pendekatan sangat restriktif. Aktivitas exchange cryptoasset dalam cakupan Money Laundering Regulations memerlukan registrasi FCA, dan FCA menyatakan pada Juli 2025 tidak ada ATM kripto legal di Inggris.
Secara global, ini menciptakan spektrum: beberapa yurisdiksi melisensikan dan mengawasi kios, yang lain memberlakukan batas ketat dan perlindungan penipuan, sementara yang lain dapat mencegah operasi kecuali standar registrasi terpenuhi.
Biaya ATM Kripto, Pengungkapan dan Perlindungan Konsumen
Regulasi juga mengatur informasi yang diketahui pelanggan sebelum menyerahkan uang tunai.
Harga ATM kripto dapat mencakup biaya layanan eksplisit plus spread antara harga kripto yang dikutip kios dan harga pasar. Penelitian Federal Reserve Bank of Kansas City mencatat total biaya mencapai sekitar 20% dalam beberapa kasus; biaya pasti bervariasi menurut operator dan transaksi. Klaim bahwa setiap ATM kripto mengenakan biaya 15–30% adalah generalisasi berlebihan, bukan aturan universal.
Contohnya, seseorang yang mempertimbangkan pembelian Bitcoin ATM dapat membandingkan kurs exchange yang ditampilkan kios dengan exchange seperti Gate.com pasar spot BTC/USDT sebelum transaksi. Perbandingan ini tidak menentukan kepatuhan ATM, tetapi dapat membuat spread dan struktur biaya kios lebih mudah dipahami.
Aturan pengungkapan dapat mewajibkan detail kontak operator, jumlah transaksi, kurs exchange, total biaya, informasi dompet, hash transaksi, peringatan penipuan, dan kebijakan pengembalian dana. Persyaratan tersebut membuat catatan transaksi berguna bagi pelanggan dan otoritas penegak hukum.
Kerangka Kepatuhan ATM Kripto Praktis
Operator harus memperlakukan jaringan kios sebagai bisnis keuangan yang diatur, bukan sekadar kumpulan mesin.
Urutan keputusan praktis:
| Pertanyaan Kepatuhan |
Alasan Penting |
| Apakah aktivitasnya transmisi uang atau layanan kripto yang diatur? |
Menentukan perimeter regulasi |
| Apakah registrasi atau otorisasi nasional diperlukan? |
Operasi tanpa itu bisa melanggar hukum |
| Apakah lisensi negara bagian/lokal juga diperlukan? |
Kewajiban AS dapat ada di beberapa tingkat |
| Identifikasi pelanggan apa yang diperlukan? |
Menetapkan identitas dan mendukung penilaian risiko |
| Berapa batas transaksi? |
Batas berbeda untuk pelanggan baru dan lama |
| Transaksi mana yang harus dipantau/dilaporkan? |
Mendukung kewajiban AML/CTF |
| Apakah kontrol penyaringan dompet diperlukan? |
Membantu mendeteksi alamat terkait penipuan/kejahatan |
| Catatan apa yang harus dipelihara? |
Mendukung audit, pelaporan, dan investigasi |
| Apakah peringatan, struk, atau pengembalian dana wajib? |
Mengatasi risiko penipuan konsumen |
| Dapatkah regulator memeriksa, membatasi, atau menangguhkan operasi? |
Kepatuhan tetap menjadi kewajiban berkelanjutan |
Kerangka ini memisahkan regulasi ATM kripto dari regulasi kripto global: antarmuka tunai fisik kios menciptakan isu penipuan, transmisi uang, dan pencatatan spesifik yang tidak muncul pada exchange atau layanan dompet kripto.
Risiko dan Batasan Regulasi ATM Kripto
Regulasi dapat mengurangi risiko, tetapi tidak menghilangkan penipuan, pencucian uang, atau kegagalan operasional.
Persyaratan KYC yang ketat mengurangi anonimitas dan meningkatkan jumlah informasi identitas pelanggan yang harus dilindungi operator. Due diligence tambahan, analitik blockchain, staf kepatuhan, retensi catatan, dan lisensi juga dapat menaikkan biaya operasi sehingga menyulitkan bisnis kecil.
Batas transaksi mengurangi kerugian dalam satu episode penipuan, namun pelaku kejahatan dapat melakukan strukturisasi atau menggunakan beberapa saluran. Penyaringan dompet dapat mengidentifikasi indikator risiko, tetapi tidak membuktikan setiap dompet tidak ditandai sah.
Aturan juga berubah. Model bisnis patuh di satu yurisdiksi bisa dilarang atau memerlukan otorisasi tambahan di tempat lain. Operator harus memantau hukum federal, negara bagian, regulasi AML nasional, panduan pengawasan, dan tindakan penegakan, bukan menganggap persetujuan registrasi sebagai kepatuhan permanen.
Bagi pelanggan, KYC juga bukan bukti transaksi kios aman. Jika orang asing, pejabat pemerintah, pegawai bank, atau agen dukungan teknis menginstruksikan Anda untuk menyetor uang tunai ke ATM kripto dan mengirim ke dompet tertentu, instruksi tersebut adalah tanda peringatan penipuan utama.
Kesimpulan
Regulasi ATM kripto mengatur siapa yang dapat mengoperasikan kios kripto dan bagaimana bisnis tersebut harus mengidentifikasi pelanggan, mencegah pencucian uang, memantau transaksi, menjaga catatan, melaporkan aktivitas mencurigakan, dan melindungi konsumen dari penipuan.
Model regulasi kini menggabungkan kontrol AML/CTF tradisional dengan batas transaksi, analitik blockchain, peringatan penipuan, struk, dan perlindungan konsumen lainnya. Pendekatan kepatuhan terbaik adalah berkelanjutan dan berbasis risiko: registrasi atau lisensi hanya permulaan. Regulasi meningkatkan akuntabilitas, namun tidak menjamin transaksi atau dompet penerima sah.
Batasan utama adalah variasi yurisdiksi. Persyaratan federal AS dapat tumpang tindih dengan aturan negara bagian, operator Eropa menghadapi MiCA dan persyaratan AML lain, Inggris mempertahankan perimeter registrasi restriktif, dan yurisdiksi seperti Australia dapat memberlakukan kondisi tambahan atau menangguhkan operator jika kepatuhan gagal.
FAQ
Apakah Bitcoin ATM legal?
Bitcoin ATM legal hanya jika operator dan aktivitasnya mematuhi aturan nasional, negara bagian, atau lokal yang berlaku. Beberapa yurisdiksi mengizinkan operasi yang diatur, sementara yang lain melarang ATM kripto kecuali persyaratan registrasi dipenuhi.
Apakah ATM kripto memerlukan KYC?
ATM kripto yang diatur dapat memerlukan identifikasi dan verifikasi pelanggan sesuai aturan AML, ukuran transaksi, dan risiko. Persyaratan KYC berbeda di setiap yurisdiksi dan operator.
Apakah operator ATM kripto Money Services Businesses?
Di Amerika Serikat, FinCEN biasanya mengklasifikasikan operator kios CVC yang melakukan transmisi uang sebagai MSB. Negara lain dapat mengklasifikasikan mereka sebagai Virtual Asset Service Providers atau crypto-asset service providers.
Bisakah transaksi ATM kripto menjadi anonim?
Transaksi yang diatur tidak boleh diasumsikan anonim. Operator dapat mengumpulkan identitas pelanggan dan informasi transaksi, sementara transfer blockchain menciptakan catatan terkait alamat dompet.
Mengapa negara bagian memberlakukan batas transaksi ATM kripto?
Batas transaksi digunakan sebagai kontrol pencegahan penipuan karena penipu dapat menekan korban untuk mengirim uang tunai dalam jumlah besar melalui kios kripto. Arizona dan Colorado memberlakukan batas harian lebih rendah untuk pelanggan baru dibandingkan pelanggan lama.
Bisakah regulator menutup operator ATM kripto?
Ya. Regulator dapat mengambil tindakan penegakan jika operator tidak memiliki registrasi atau gagal mematuhi kewajiban berkelanjutan. Penangguhan registrasi Cryptolink oleh AUSTRAC pada Agustus 2026, yang menghentikan 96 mesin selama tiga bulan, adalah contoh nyata.
Penafian: Materi ini hanya untuk edukasi dan tidak merupakan nasihat hukum, kepatuhan, keuangan, atau investasi. Hukum ATM kripto bervariasi menurut yurisdiksi dan berubah seiring waktu; operator harus memverifikasi persyaratan dengan regulator terkait dan profesional yang berkualifikasi sebelum melakukan aktivitas yang diatur.